En este artículo
Después de más de 300 declaraciones, los errores se repiten. Casi nunca son de mala fe: son de desconocimiento.
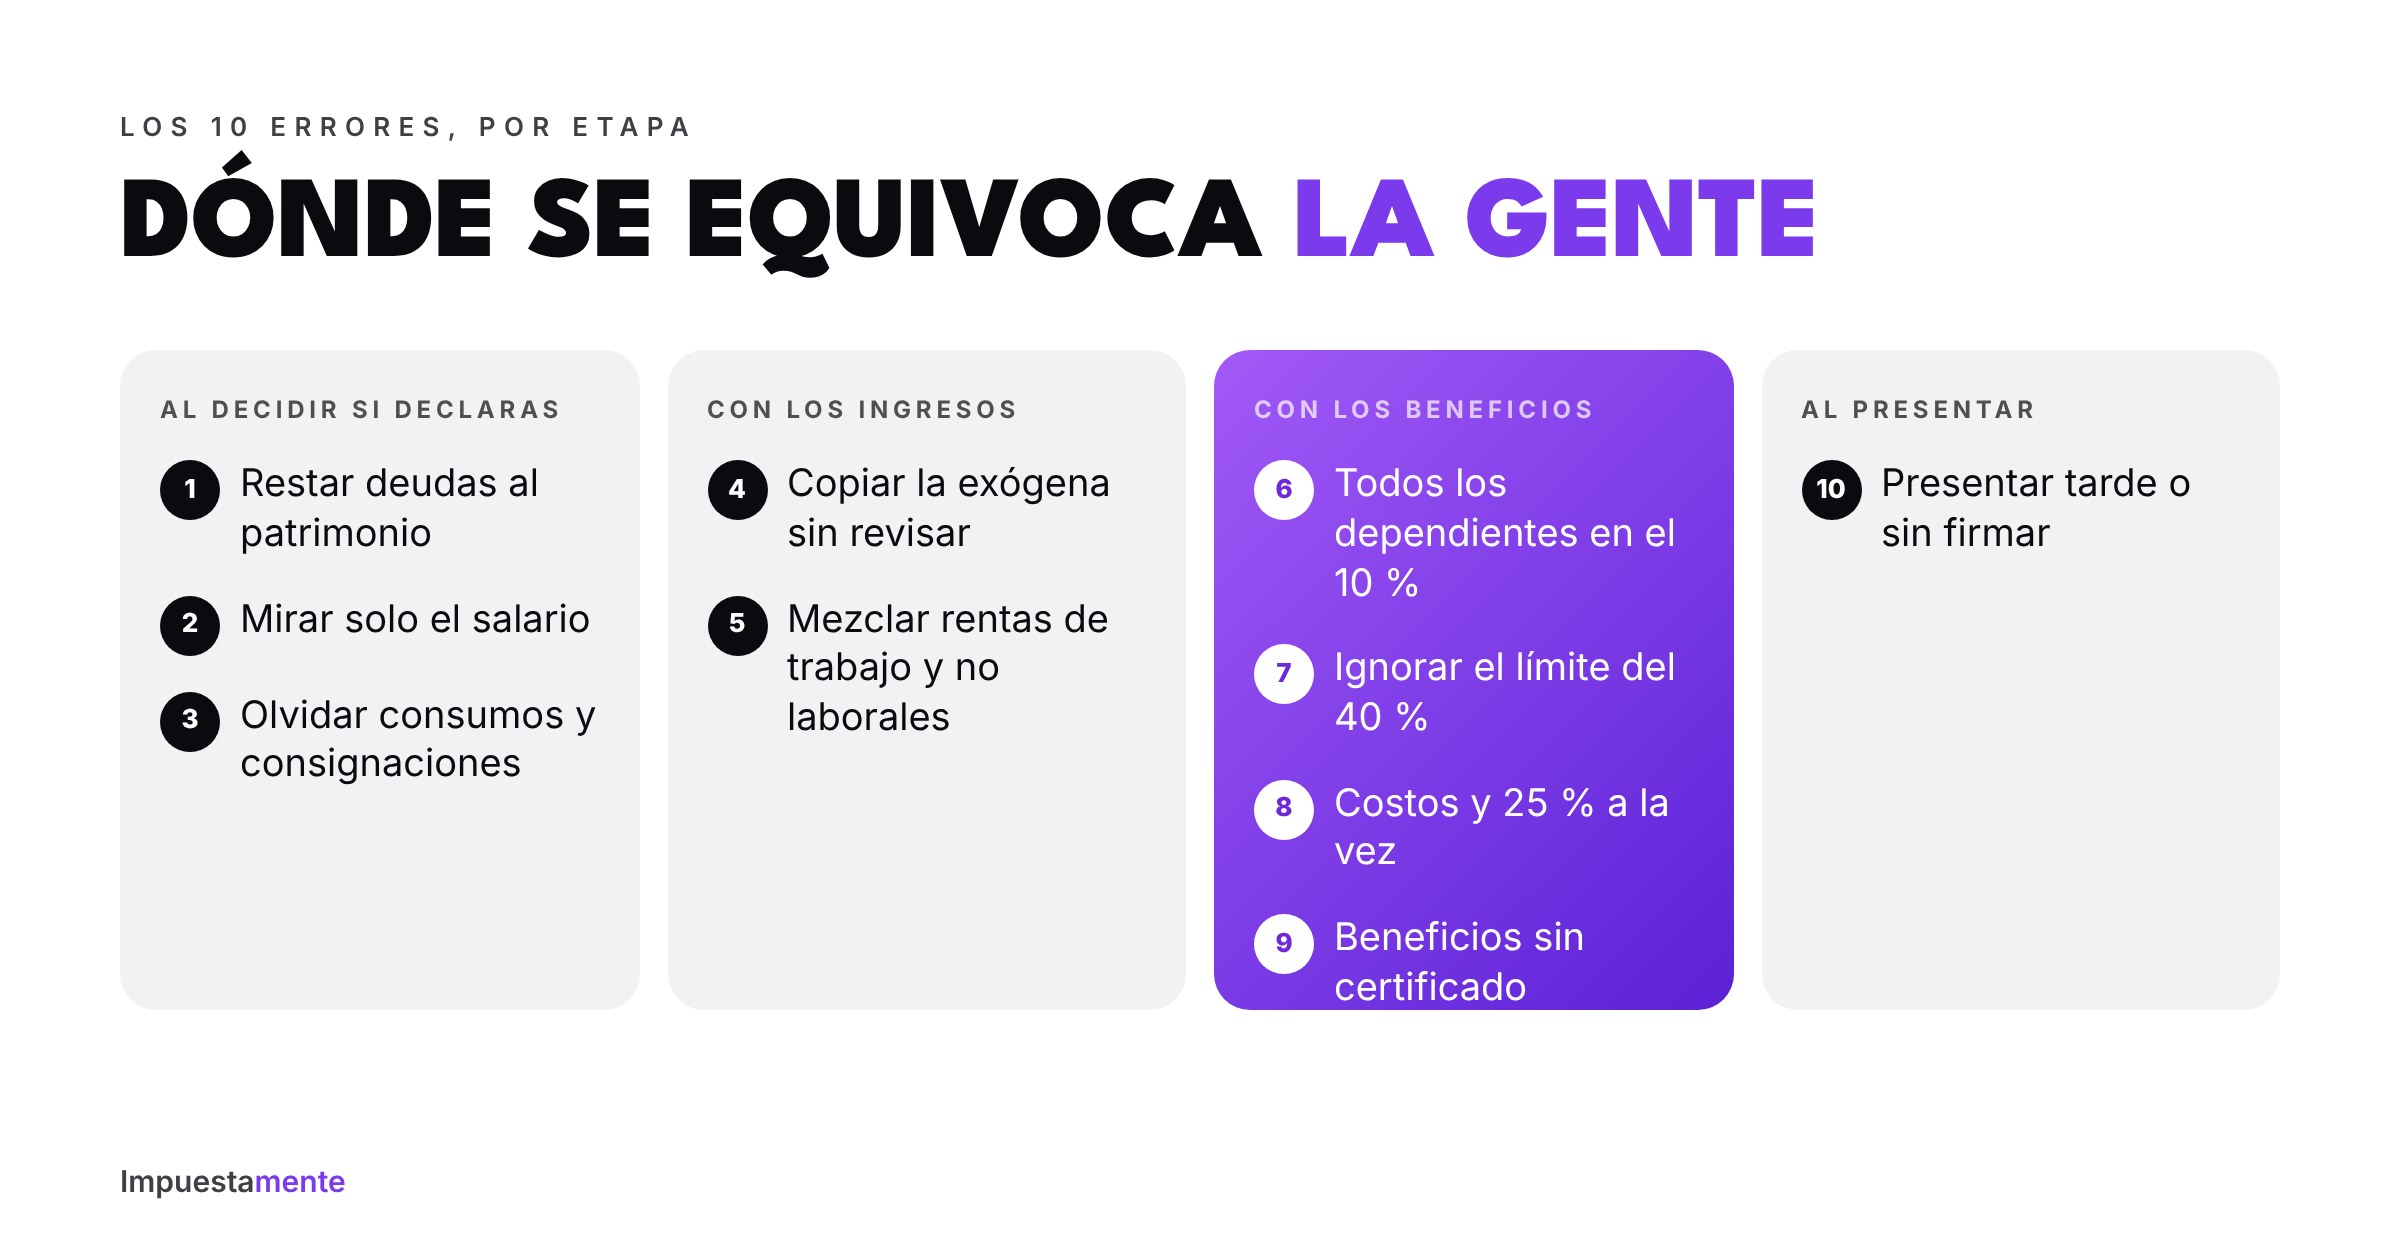
Estos son los 10 errores que más vemos al revisar declaraciones de renta de personas naturales en Colombia. Todos salen de casos reales (con nombres y cifras cambiadas) y cada uno tiene su norma, para que no dependas de la opinión de nadie.
Las cifras usan la UVT de 2026 ($52.374).
Errores al decidir si declaras
1. Restar las deudas para medir el tope de patrimonio
Caso: Camilo tenía un apartamento de $260 millones y debía $180 millones al banco. Pensó que su patrimonio era de $80 millones y no declaró.
Lo que dice la norma: el tope se mide con el patrimonio bruto a 31 de diciembre, sin restar deudas (arts. 592 y 593 ET): 4.500 UVT, unos $235,7 millones. Camilo estaba obligado. Lo explicamos en patrimonio bruto vs. líquido.
2. Mirar solo el salario para el tope de ingresos
Caso: Andrés ganaba $5,2 millones al mes. "No llego a $6,1 millones mensuales", dijo. Pero la prima, las cesantías y sus intereses también son ingreso bruto: sumó $73,4 millones y superó el tope de 1.400 UVT ($73.324.000).
Lo que dice la norma: el tope es sobre ingresos brutos del año, de cualquier fuente. Revisa los 5 topes con ejemplos.
3. Olvidar los topes de consumos y consignaciones
Caso: Paola no tenía patrimonio ni ingresos altos, pero recibió giros de su familia y movió plata de un negocio familiar por su cuenta: $78 millones consignados en el año. Estaba obligada aunque esa plata no fuera suya.
Lo que dice la norma: consignaciones, compras y consumos, y consumos con tarjeta de crédito son topes independientes de 1.400 UVT cada uno (arts. 594-3 y 592). Si te pasó algo parecido: superé el tope de consignaciones pero no son ingresos.
Errores con los ingresos
4. Copiar la información exógena sin revisarla
Caso: a Diana le aparecía en la exógena un CDT que ya había cancelado y un pago duplicado de una empresa. Lo declaró tal cual y pagó impuesto sobre ingresos que no tuvo.
Lo que dice la norma: la exógena es lo que terceros reportan de ti, no tu declaración. Lo que declaras debe tener soporte (art. 746 ET presume cierto lo declarado, pero la carga de soportarlo es tuya). Si hay errores, pide la corrección al tercero y guarda la evidencia. Guía: descargar y corregir la exógena.
5. Mezclar rentas de trabajo y rentas no laborales
Caso: un consultor con dos empleados contratados declaró sus honorarios como rentas de trabajo y tomó la renta exenta del 25 %.
Lo que dice la norma: los honorarios son rentas de trabajo solo si no contratas dos o más trabajadores asociados a la actividad durante 90 días o más (art. 103 ET). Si los contratas, son rentas no laborales y no aplica el 25 %. Ver rentas de trabajo vs. no laborales.
Errores con los beneficios
6. Meter a todos los dependientes en el 10 %
Caso: Marcela tenía dos hijos y los declaró ambos en la deducción del 10 %. Como su límite del 40 % ya estaba lleno, la deducción se perdió casi entera.
Lo que dice la norma: existen dos beneficios: el 10 % (art. 387, dentro del límite) y 72 UVT por dependiente hasta cuatro (art. 336 num. 3, por fuera del límite). Un mismo dependiente va a uno o al otro. Ver dependientes: 10 % o 72 UVT.
7. Ignorar el límite del 40 % (o no usar lo que va por fuera)
Caso: Jorge sumó vivienda, prepagada, AFC y el 25 % exento: $68 millones de beneficios. Su declaración solo le permitía $57 millones.
Lo que dice la norma: rentas exentas y deducciones de la cédula general no pueden superar el 40 % del ingreso neto ni 1.340 UVT (art. 336). Lo que sí suma aparte: los 72 UVT por dependiente y el 1 % de compras con factura electrónica. Ver el límite del 40 % con casos.
8. Independiente que resta costos y además toma el 25 %
Caso: una diseñadora restó $30 millones de costos y después aplicó el 25 % exento sobre lo que quedaba.
Lo que dice la norma: el independiente con rentas de trabajo por honorarios elige: costos y gastos, o renta exenta del 25 % (art. 336 y art. 206 par. 5). No se suman. Ver costos o 25 %.
9. Tomar beneficios sin certificado o que no son tuyos
Caso: Felipe tomó los intereses del crédito de vivienda que estaba a nombre de su papá, y la prepagada de su hermana.
Lo que dice la norma: los intereses de vivienda se deducen cuando el crédito está a tu nombre (art. 119); la prepagada, hasta 16 UVT al mes, por los contratos que pagas tú (art. 387). Todo beneficio necesita su certificado. Sin él, la DIAN lo rechaza.
Errores al presentar
10. Presentar tarde, o creer que ya presentaste
Caso: Luisa diligenció su declaración en la DIAN, la guardó y no la firmó. Para el sistema, nunca la presentó.
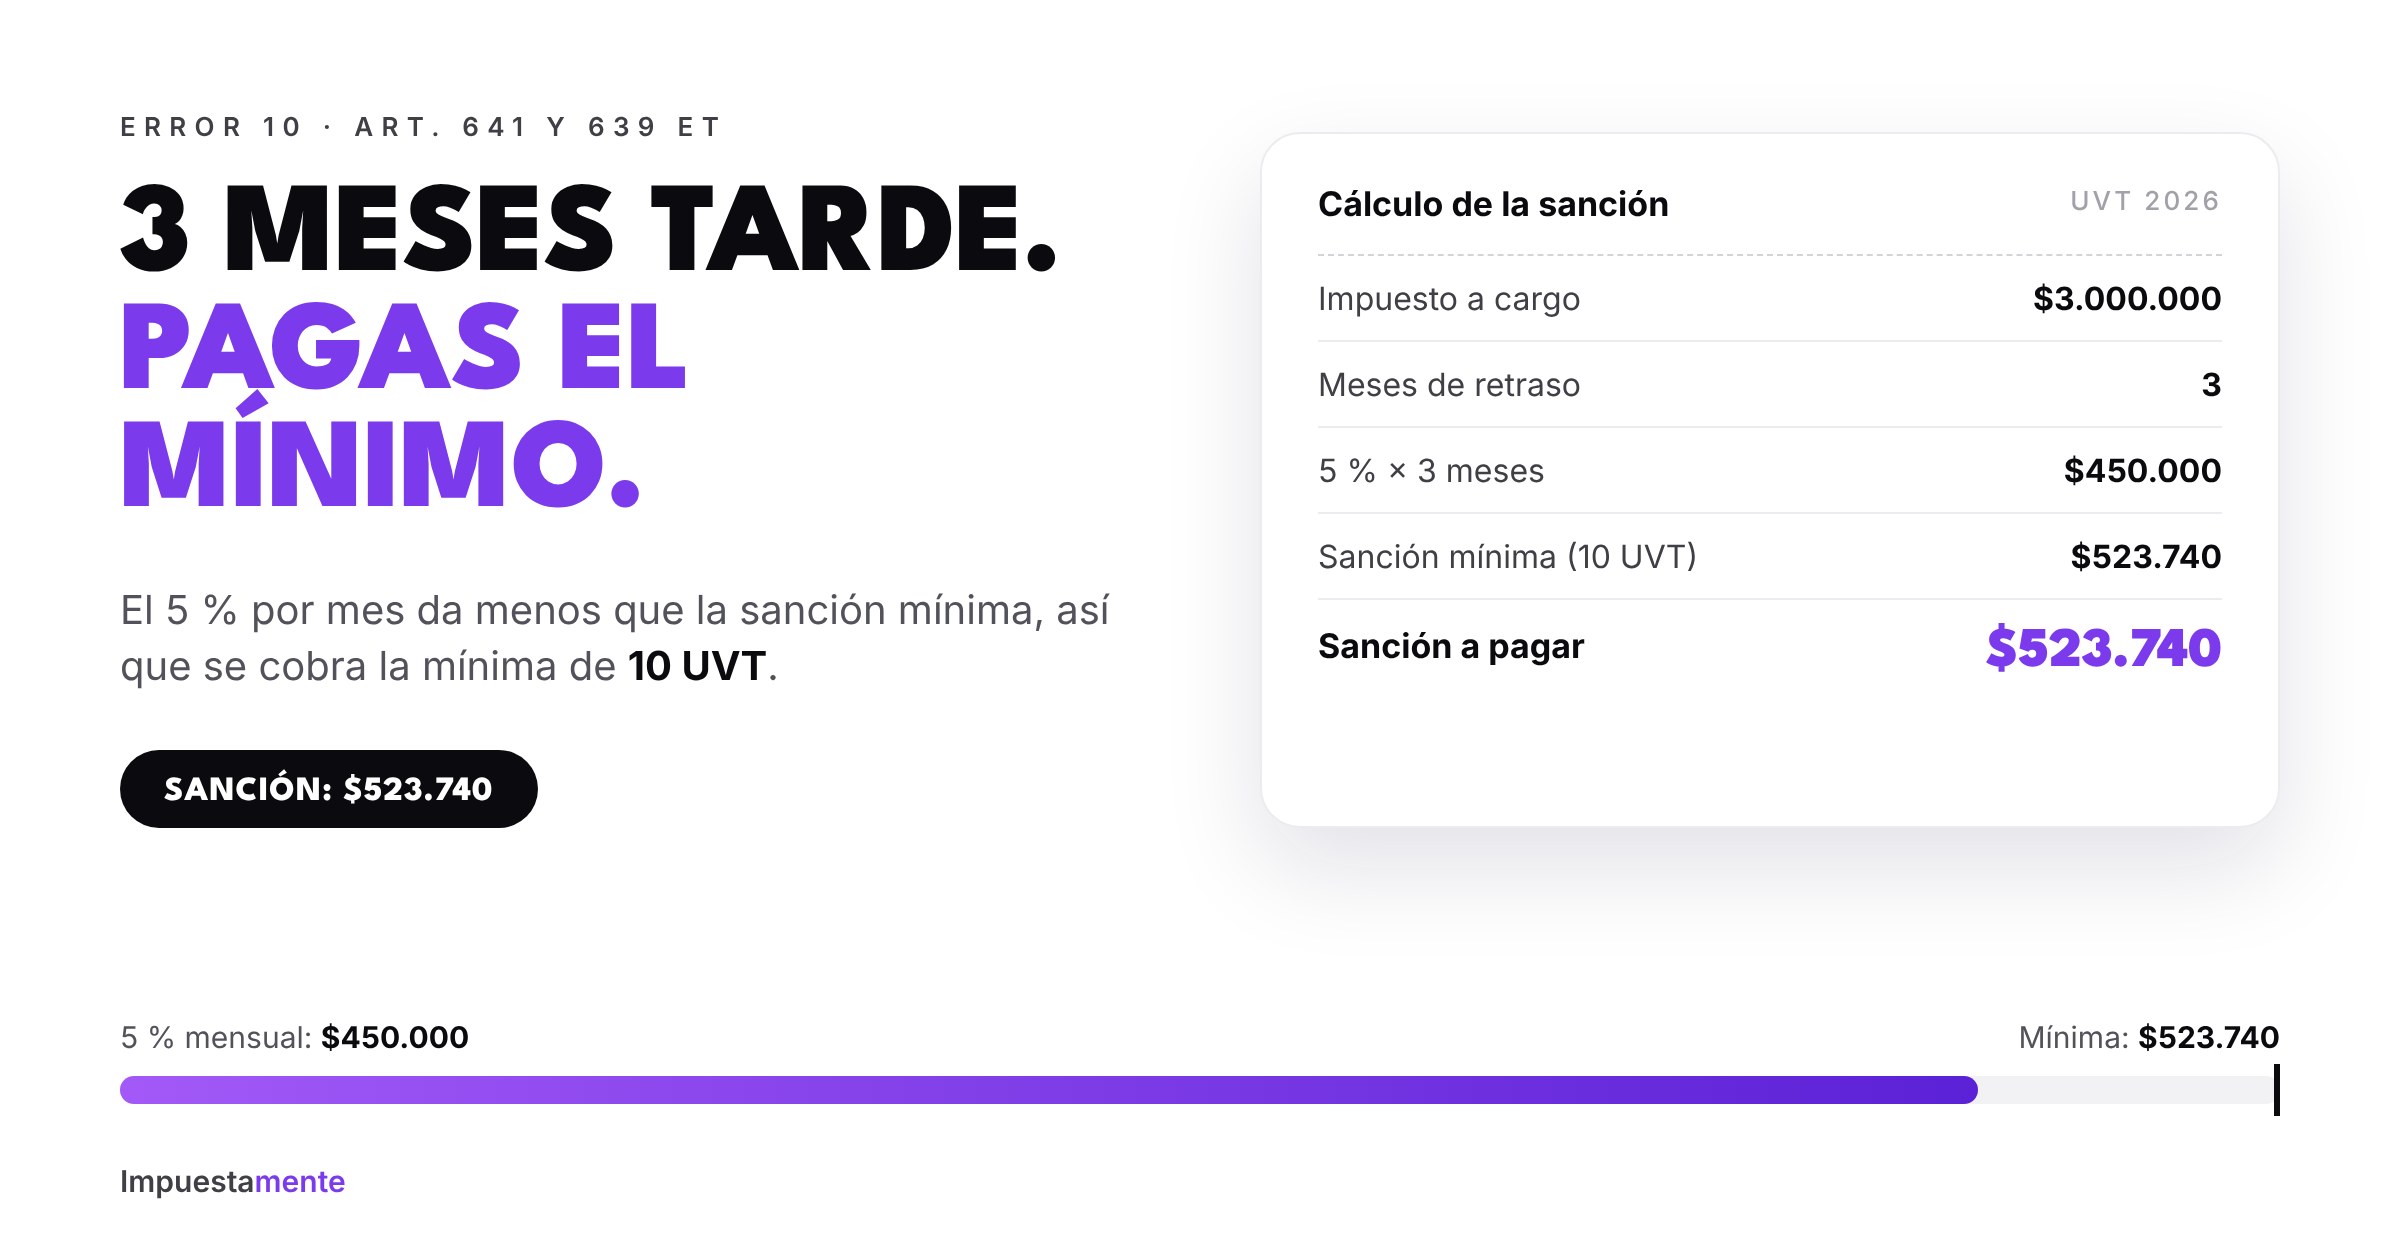
Lo que dice la norma: sin firma, la declaración se tiene por no presentada (art. 580 ET). Y si presentas después del vencimiento, la sanción de extemporaneidad es el 5 % del impuesto por cada mes o fracción de retraso (art. 641), con una sanción mínima de 10 UVT, unos $523.740 (art. 639). Revisa tu fecha en el calendario tributario.
Si ya cometiste alguno
- Si el error aumenta tu impuesto, corrige la declaración antes de que la DIAN te emplace: la sanción es del 10 % del mayor valor a pagar (arts. 588 y 644). Si esperas al emplazamiento, sube al 20 %.
- Si el error te hizo pagar de más, puedes corregir para disminuir el impuesto o aumentar el saldo a favor (art. 589).
- Si no declaraste y debías, presentar extemporáneo siempre sale más barato que esperar a que la DIAN te sancione por no declarar (art. 643).
Preguntas frecuentes
¿Cuál es el error más caro? No declarar estando obligado. La sanción por no declarar puede llegar al 20 % de tus consignaciones o ingresos brutos, el que sea mayor (art. 643).
¿La DIAN revisa todas las declaraciones? No, pero cruza tu declaración con la exógena de forma automática. Las diferencias grandes generan requerimientos.
¿Cuánto tiempo puede revisarme la DIAN? En general, la declaración queda en firme a los 3 años (art. 714), salvo casos especiales.
Que tu declaración no tenga ninguno
En Impuestamente revisamos tu exógena, tus certificados y tus beneficios antes de presentar. Pide tu propuesta por WhatsApp.
Nota: artículo informativo con UVT de 2026 ($52.374). Los casos son reales con datos modificados; cada situación debe revisarse con sus soportes.