En este artículo
- Los 5 topes para declarar renta en 2027 (año gravable 2026)
- Tope 1: patrimonio bruto superior a $235.683.000
- Tope 2: ingresos brutos de $73.324.000 o más
- Tope 3: consumos con tarjeta de crédito superiores a $73.324.000
- Tope 4: compras y consumos totales superiores a $73.324.000
- Tope 5: consignaciones, depósitos o inversiones superiores a $73.324.000
- ¿Y si los topes del año pasado son distintos?
- Declarar no es lo mismo que pagar
- Preguntas frecuentes
- Revisa tu caso en 2 minutos
Basta con superar uno solo. Y no, no depende solo de cuánto ganas.
Cada año me escriben personas que ganan $3 o $4 millones al mes convencidas de que no tienen que declarar. Muchas sí tienen que hacerlo, y se enteran cuando llega la carta de la DIAN.
La razón es simple: la ley no mira solo tu salario. Mira cinco cosas distintas, y basta con superar una para quedar obligado. Aquí te las explico con un ejemplo real de cada una, con las cifras del año gravable 2026, que es la declaración que presentarás entre agosto y octubre de 2027.
Los 5 topes para declarar renta en 2027 (año gravable 2026)
Los topes están en los artículos 592, 593 y 594-3 del Estatuto Tributario y se miden en UVT. Para 2026 la UVT es de $52.374 (Resolución DIAN 000238 de 2025).
| # | Tope | En UVT | En pesos (2026) |
|---|---|---|---|
| 1 | Patrimonio bruto al 31 de diciembre | Más de 4.500 | $235.683.000 |
| 2 | Ingresos brutos del año | 1.400 o más | $73.324.000 |
| 3 | Consumos con tarjeta de crédito | Más de 1.400 | $73.324.000 |
| 4 | Compras y consumos totales | Más de 1.400 | $73.324.000 |
| 5 | Consignaciones, depósitos o inversiones | Más de 1.400 | $73.324.000 |
Si alguno de estos te da por encima, tienes que declarar. Aunque los otros cuatro estén lejos.
Hay una sexta causal que aplica a pocos: si en 2026 fuiste responsable de IVA, declaras renta sin importar los montos.
Tope 1: patrimonio bruto superior a $235.683.000
Qué cuenta: todo lo que tienes a tu nombre el 31 de diciembre: inmuebles, vehículos, ahorros, inversiones, CDT, criptoactivos, cuentas por cobrar.
El error más común: restar las deudas. El tope es sobre el patrimonio bruto, o sea, sin descontar lo que le debes al banco.
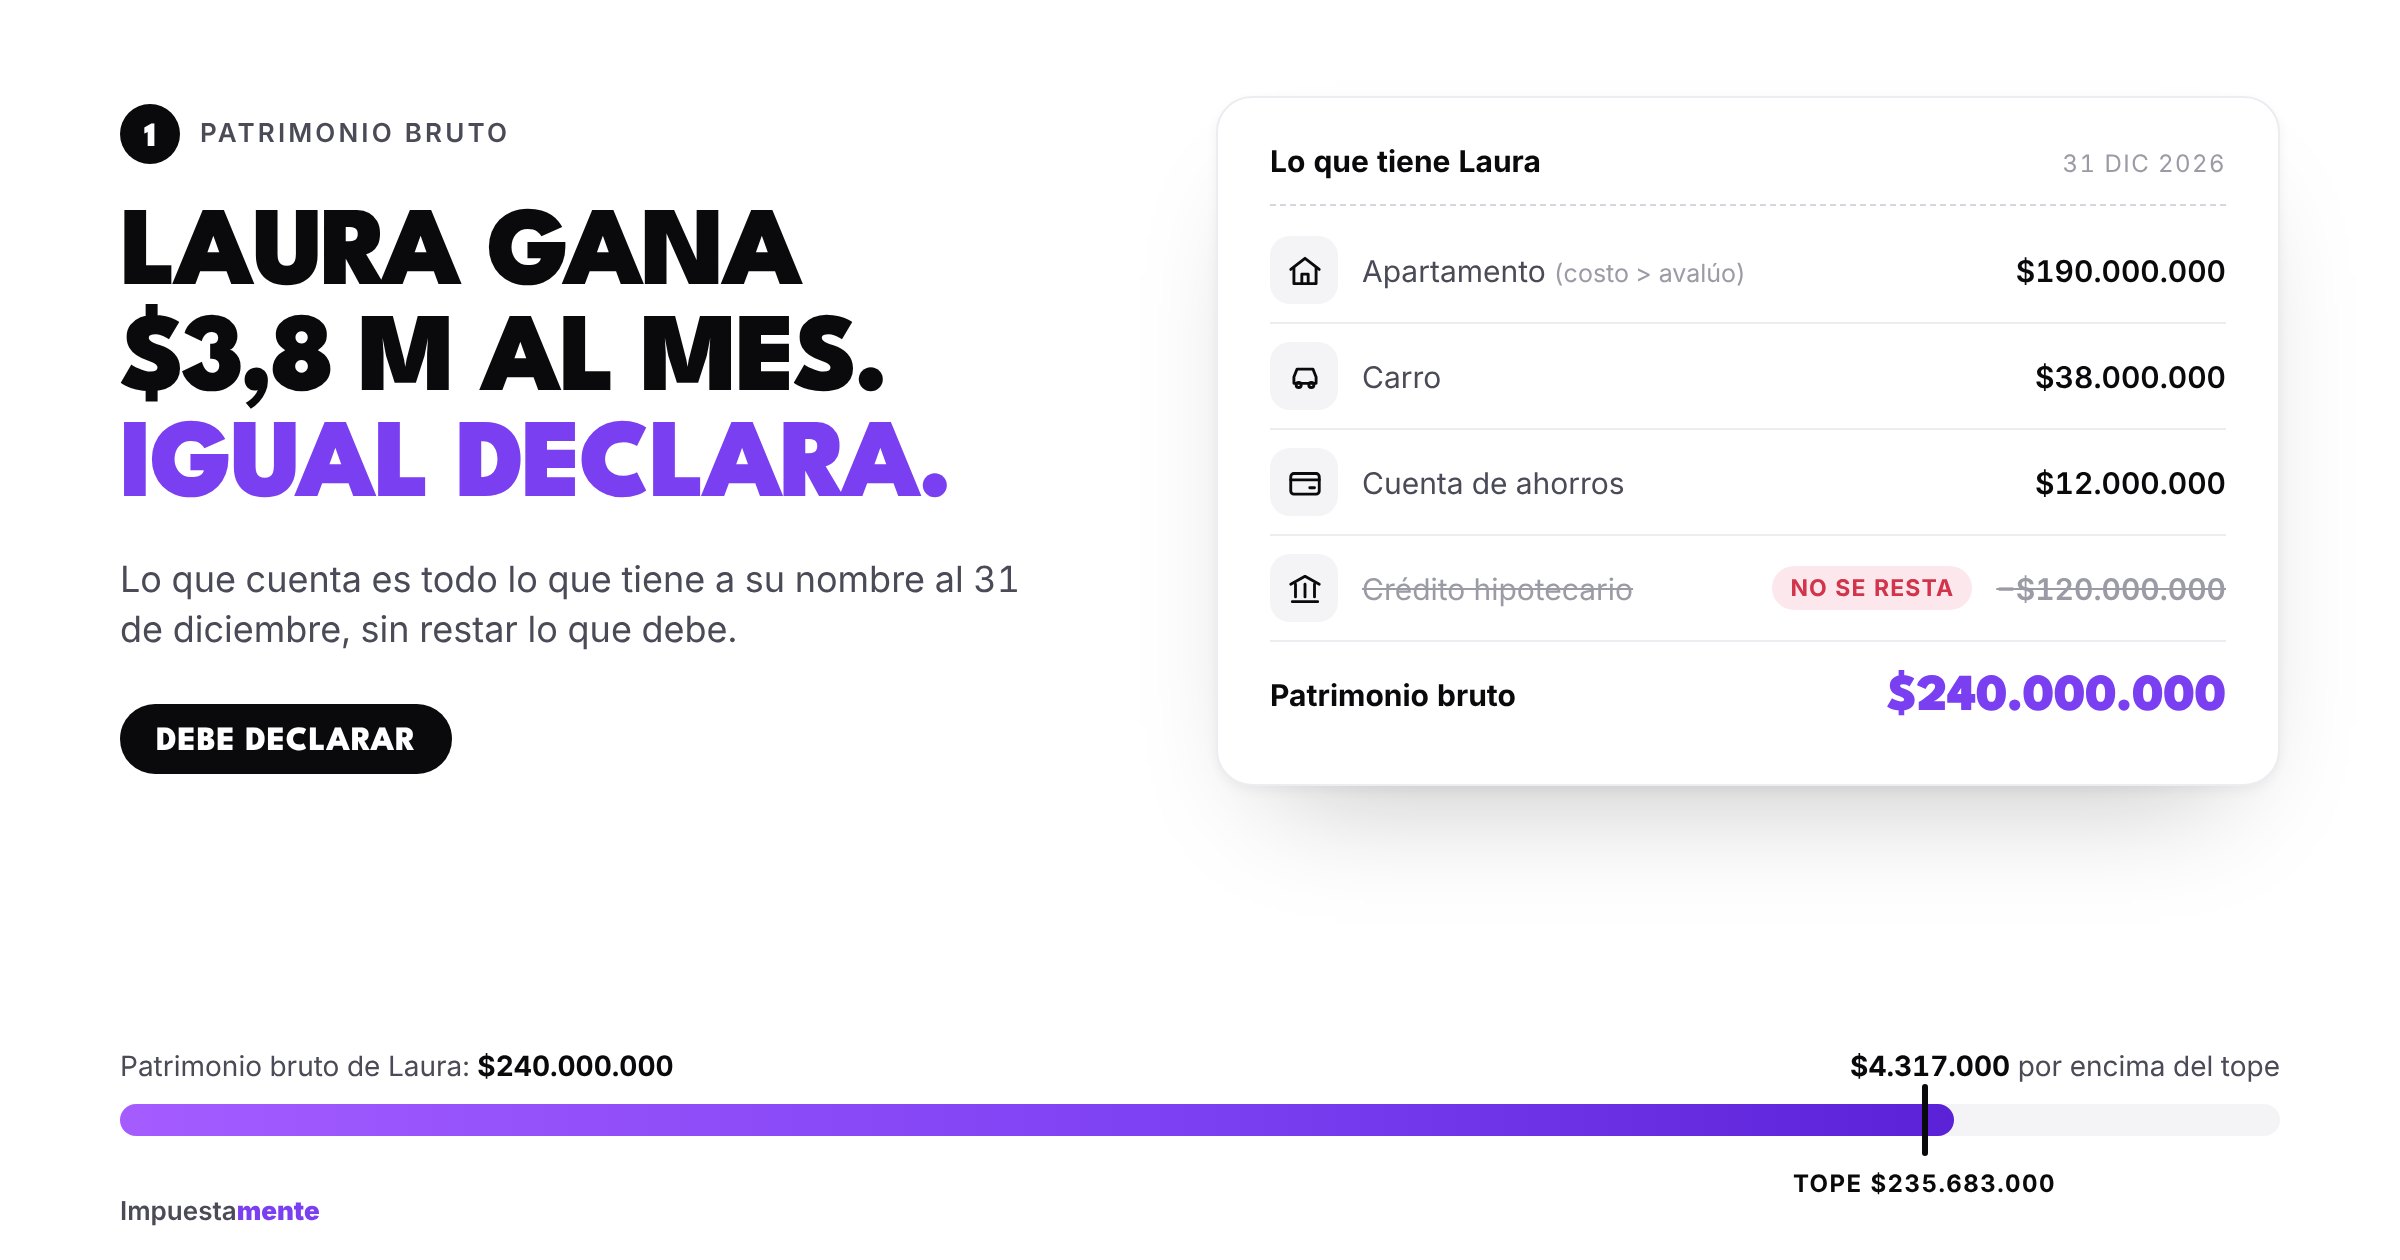
Ejemplo: Laura, apartamento con crédito hipotecario
Laura gana $3.800.000 al mes. Sus ingresos del año ($45,6 millones) están lejos del tope. Pero al 31 de diciembre de 2026 tiene:
- Un apartamento que compró en $190.000.000 (avalúo catastral de $160.000.000).
- Un carro que le costó $38.000.000.
- $12.000.000 en una cuenta de ahorros.
Su patrimonio bruto suma $240.000.000, por encima de los $235.683.000. Laura debe declarar, aunque todavía le deba $120 millones al banco.
Dos detalles que cambian el resultado:
- El inmueble se toma por el mayor valor entre su costo y su avalúo catastral. Por eso aquí cuenta $190 millones y no $160 millones.
- El carro se toma por lo que costó, no por lo que vale hoy en el mercado.
Tope 2: ingresos brutos de $73.324.000 o más
Qué cuenta: todo lo que recibiste en el año: salario, primas, cesantías e intereses sobre cesantías, vacaciones, bonificaciones, honorarios, arriendos, intereses, dividendos, pensiones y la venta de bienes.
El error más común: multiplicar el sueldo por 12 y olvidar las prestaciones. Dividido en doce, el tope equivale a unos $6,1 millones al mes, pero muchos empleados quedan obligados ganando menos.
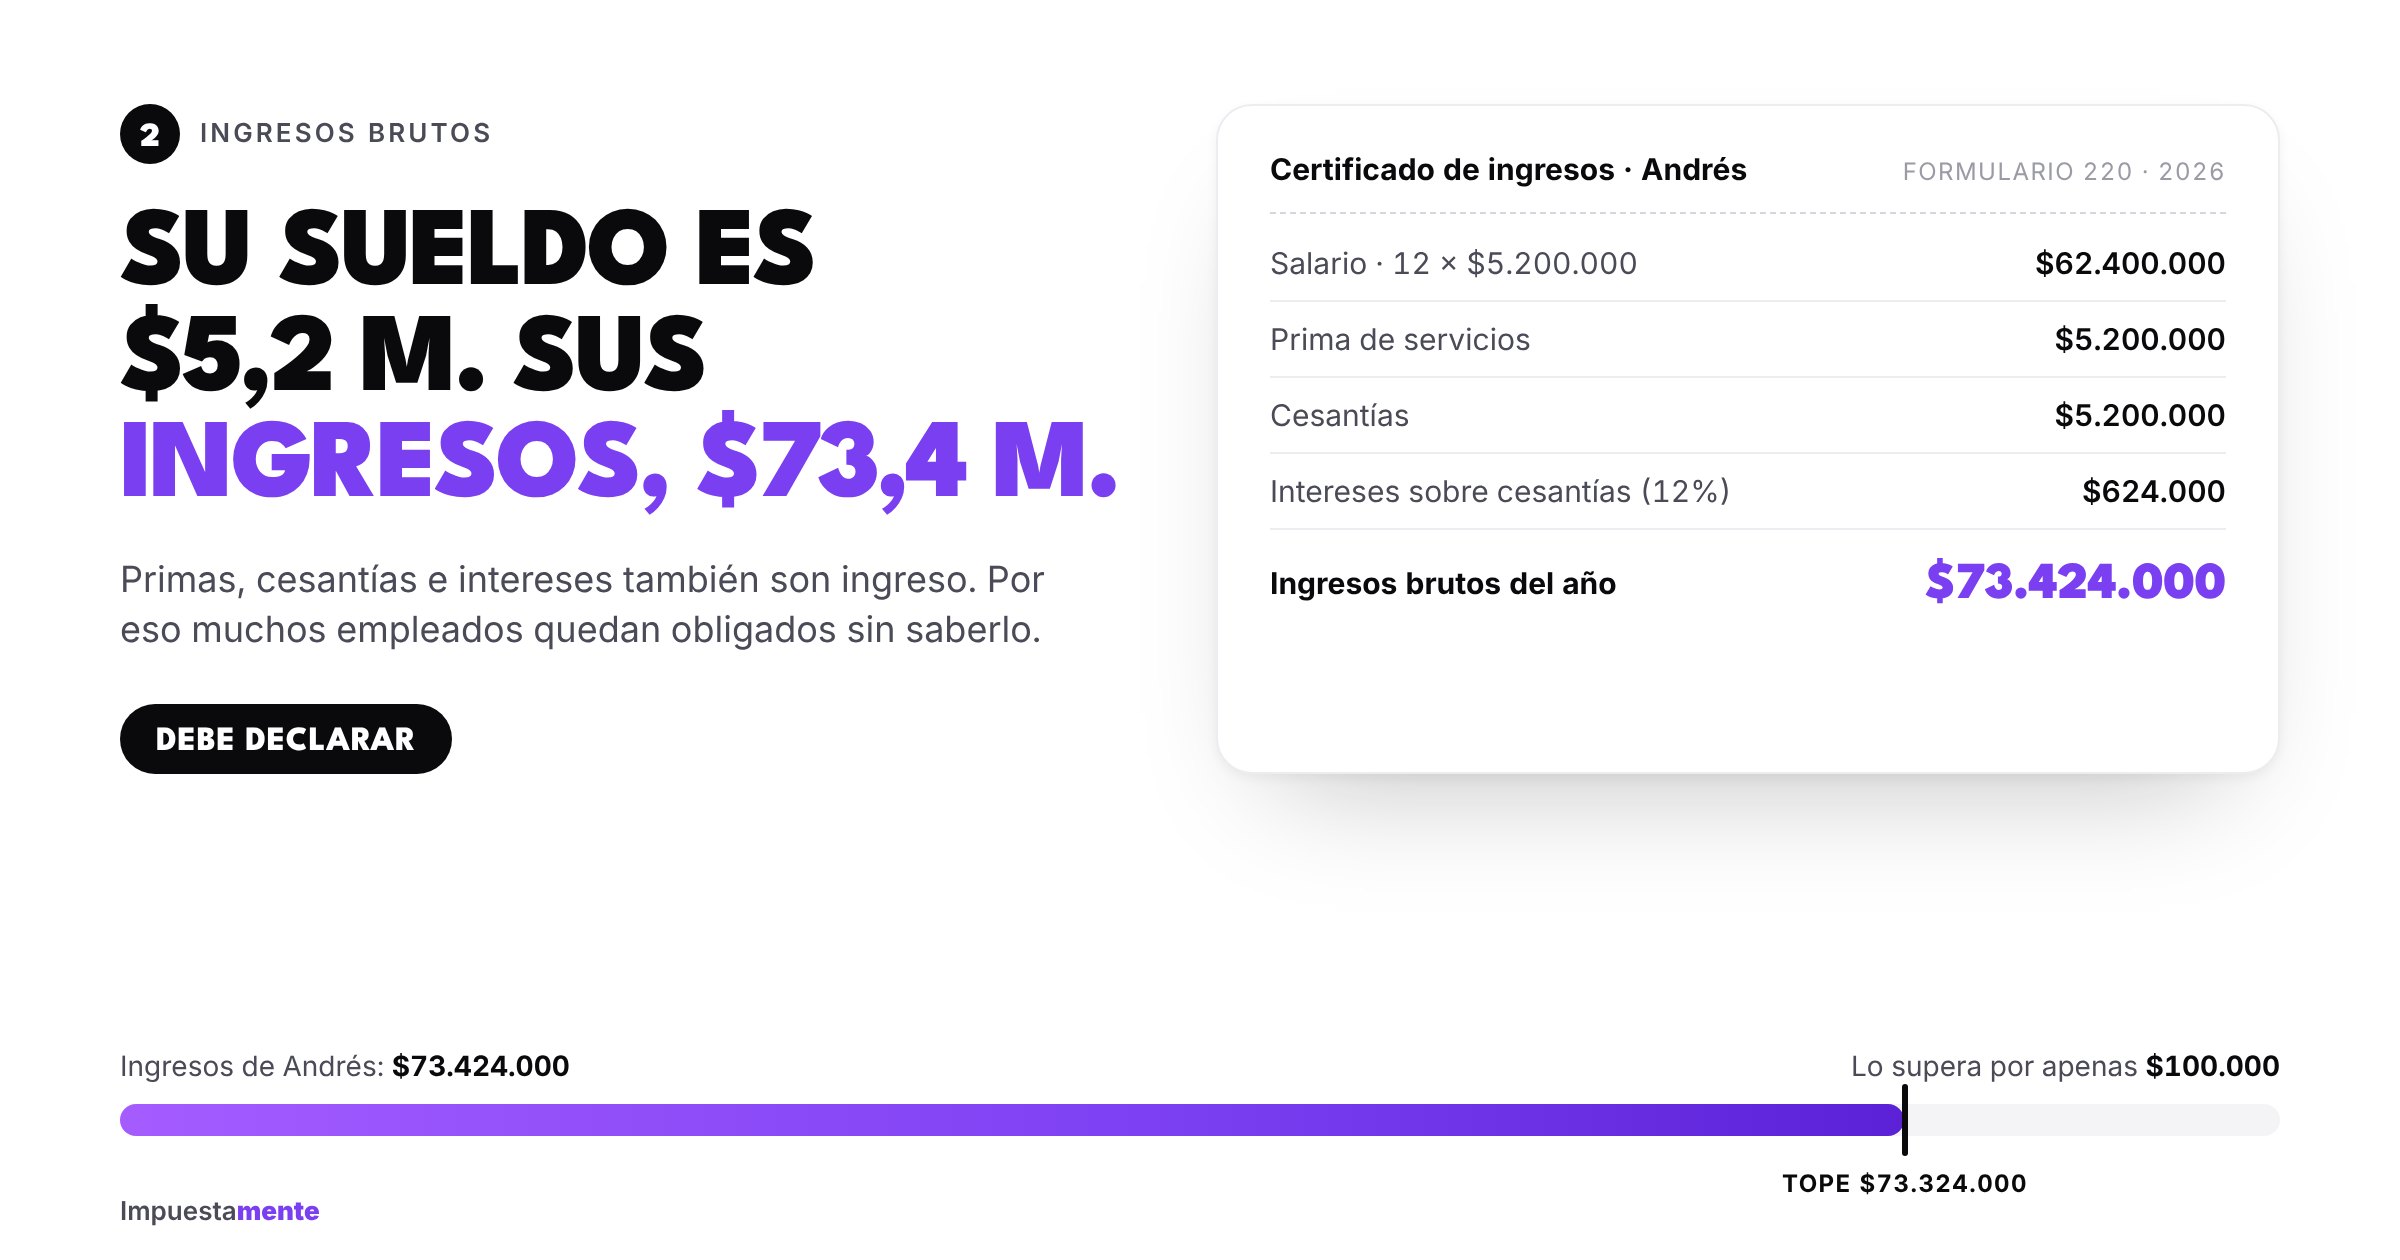
Ejemplo: Andrés, empleado con $5.200.000 de salario
| Concepto | Valor 2026 |
|---|---|
| Salario (12 meses × $5.200.000) | $62.400.000 |
| Prima de servicios | $5.200.000 |
| Cesantías | $5.200.000 |
| Intereses sobre cesantías (12%) | $624.000 |
| Total ingresos brutos | $73.424.000 |
Andrés supera el tope por $100.000. Él cree que "gana $5,2 millones" y por eso no declara, pero para la DIAN sus ingresos del año fueron de más de $73 millones. Todo eso aparece en su certificado de ingresos y retenciones (formulario 220).
Tope 3: consumos con tarjeta de crédito superiores a $73.324.000
Qué cuenta: el total de compras que pasaste por tus tarjetas de crédito durante el año, sumando todas las tarjetas a tu nombre.
El error más común: pensar que si la plata no era tuya, no cuenta. Al banco no le importa quién pagó la tarjeta; reporta a la DIAN lo que se consumió con ella.
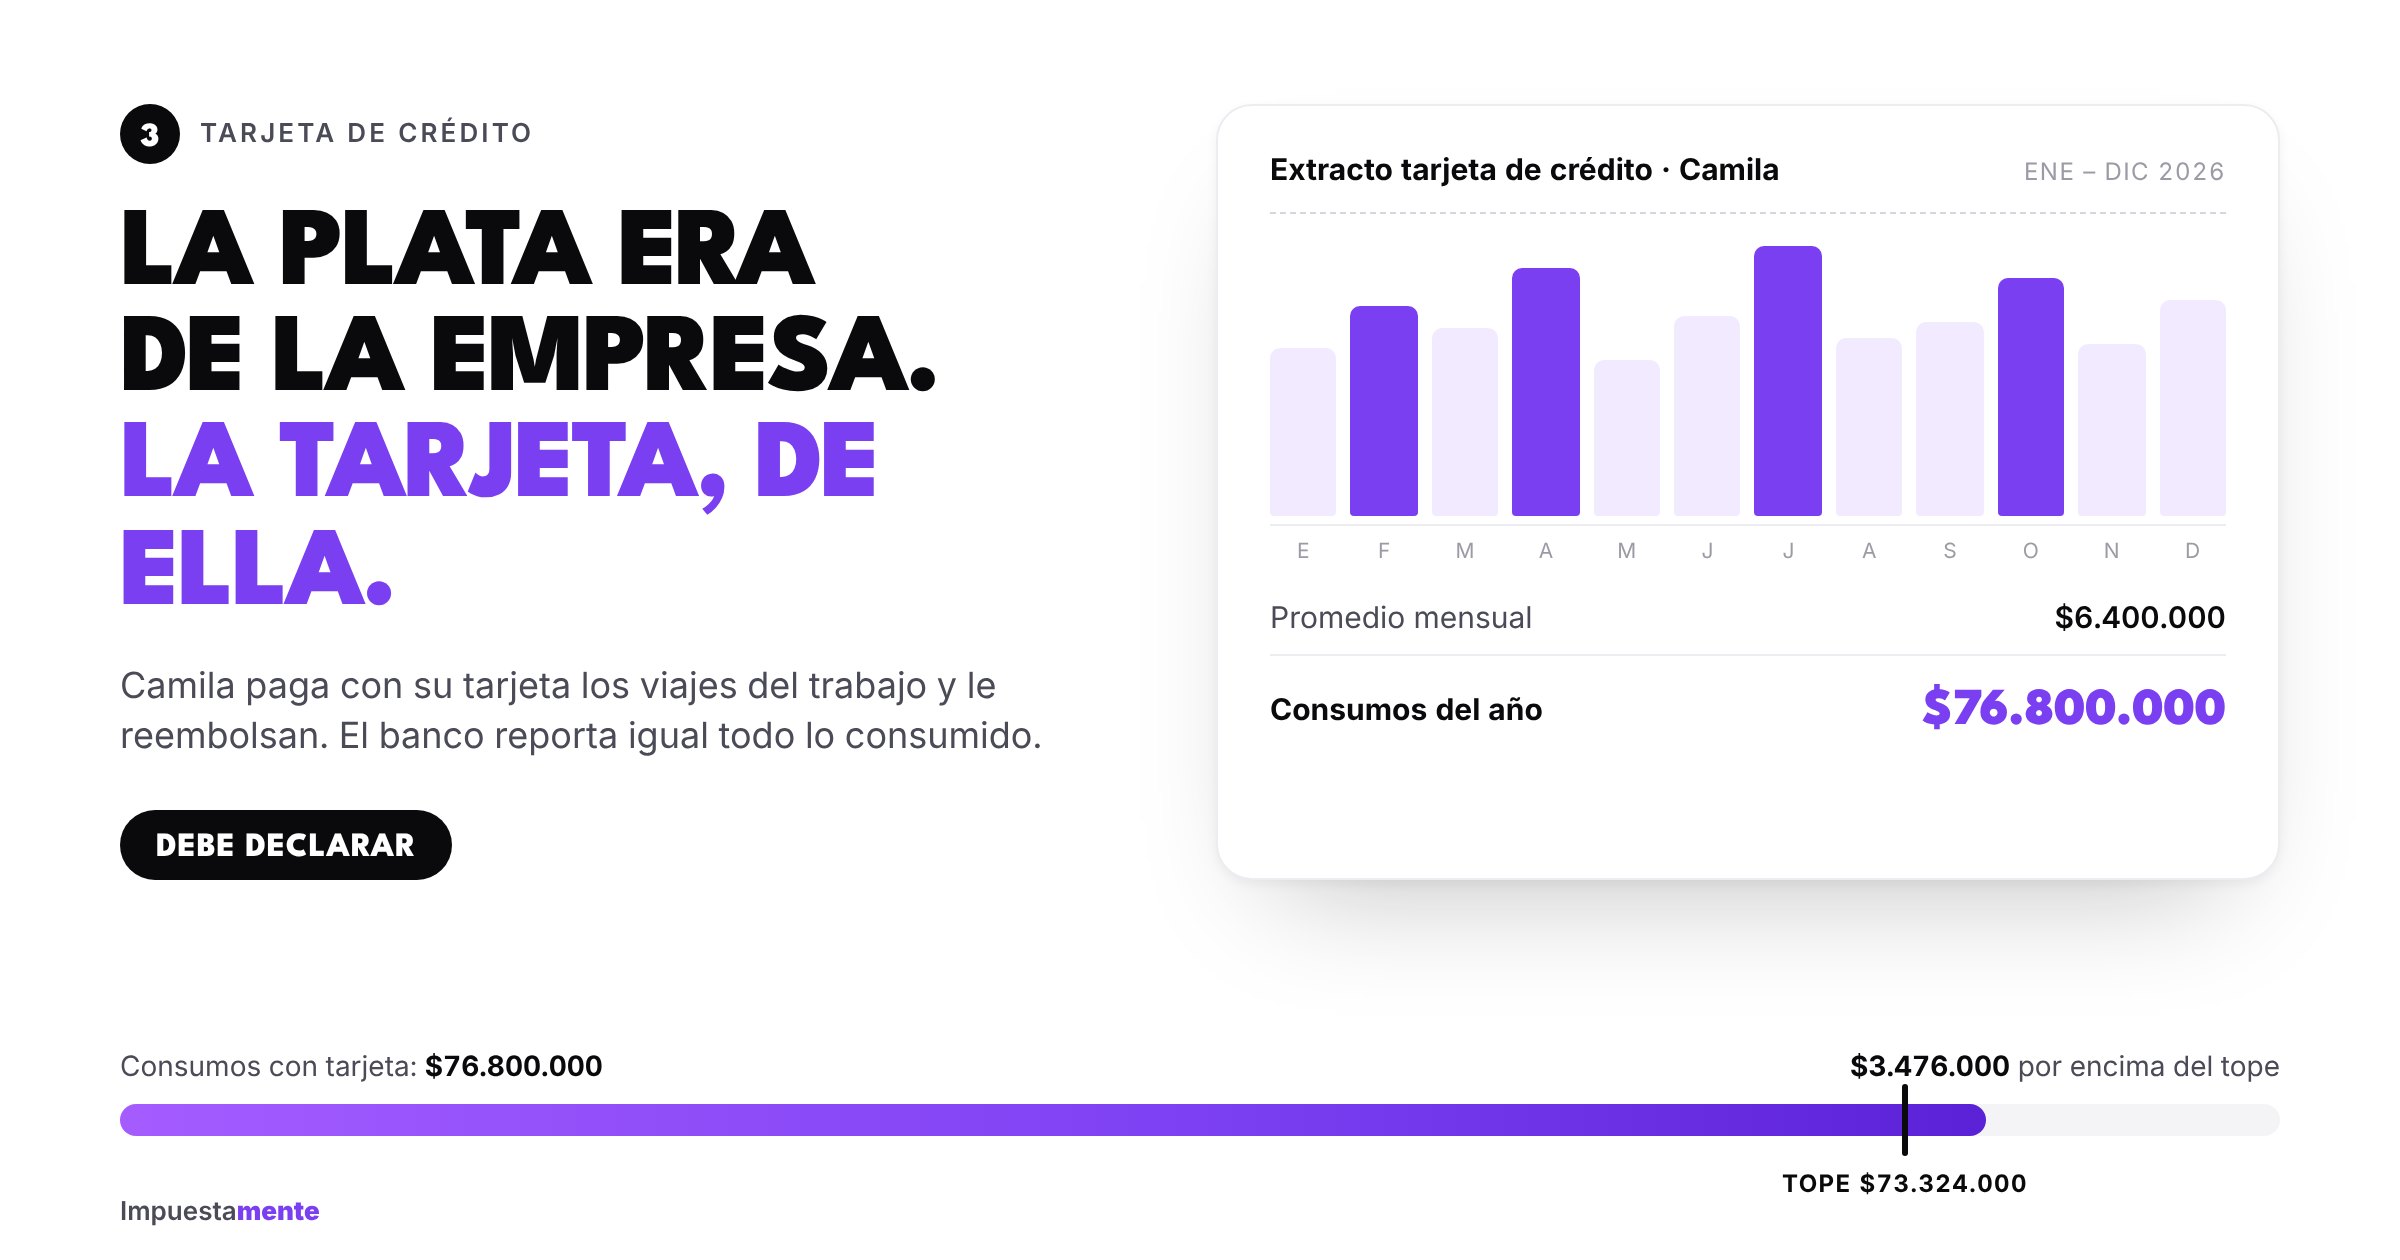
Ejemplo: Camila, la tarjeta para los gastos del trabajo
Camila gana $4.000.000 al mes. En su empresa le piden pagar con su tarjeta los tiquetes, hoteles y almuerzos de las visitas a clientes, y después le reembolsan.
En promedio pasa $6.400.000 al mes por la tarjeta. Al final del año son $76.800.000 en consumos. Camila debe declarar, aunque casi todo fue plata de la empresa y su salario no llega al tope.
Si es tu caso, guarda los soportes de los reembolsos. No te salvan de declarar, pero sí explican de dónde salió la plata si la DIAN pregunta.
Tope 4: compras y consumos totales superiores a $73.324.000
Qué cuenta: todo lo que compraste y gastaste en el año, sin importar cómo pagaste: efectivo, débito, transferencia, Nequi, tarjeta de crédito. Aquí entran el mercado, el arriendo, los servicios y también la compra de bienes como un carro o un lote.
El error más común: creer que gastar los ahorros no tiene consecuencias. Comprar algo grande de contado puede, por sí solo, obligarte a declarar.
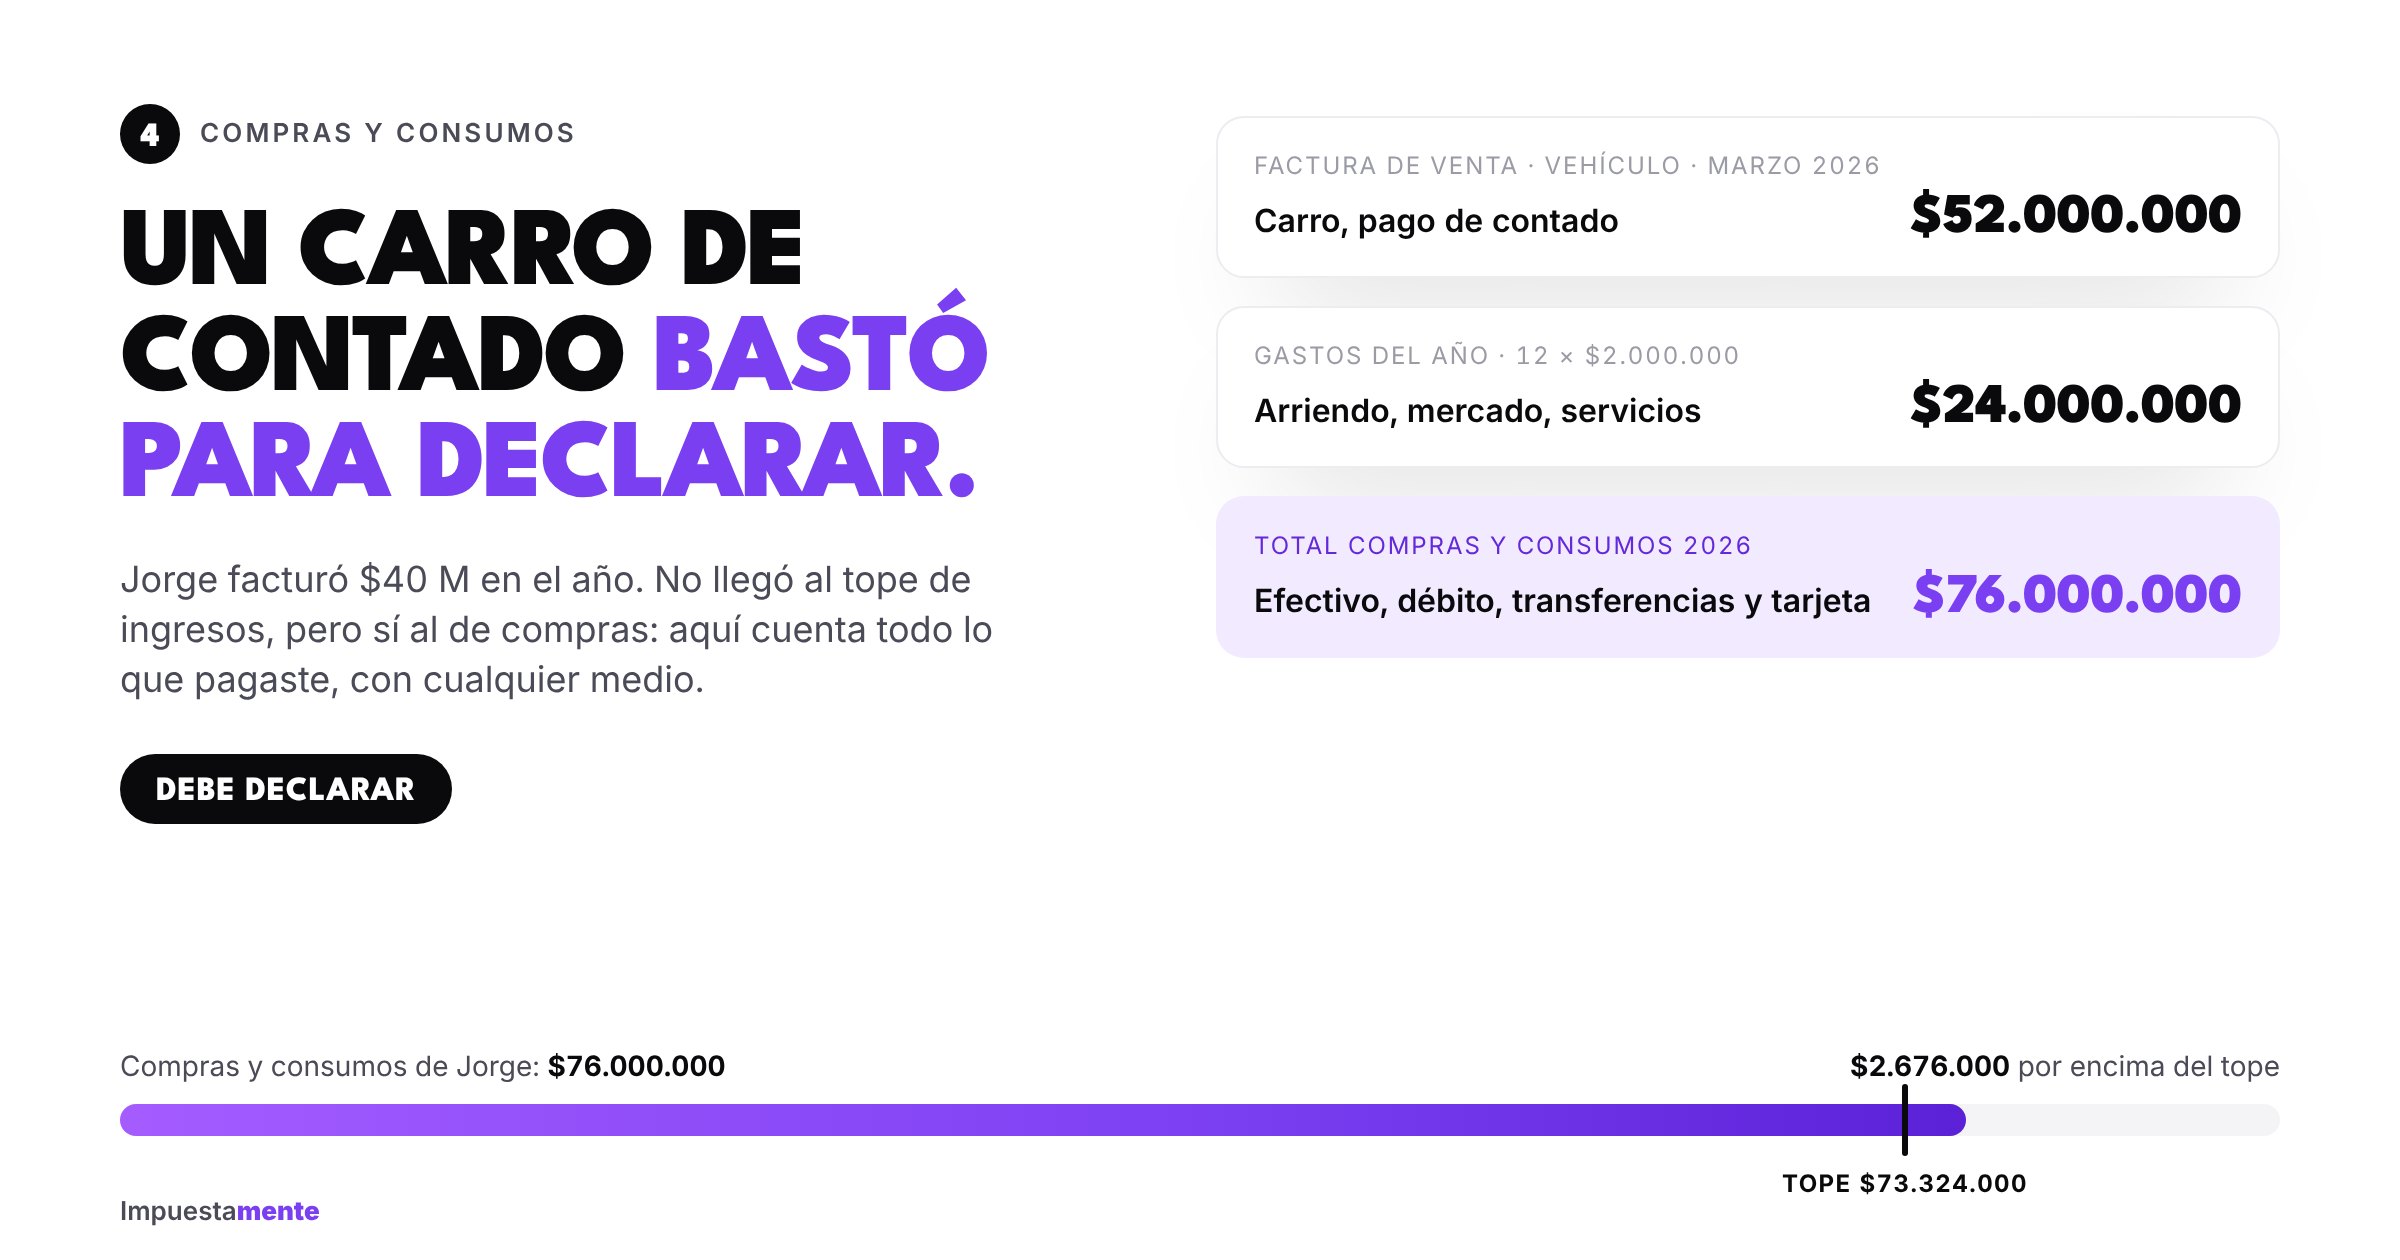
Ejemplo: Jorge compra carro de contado
Jorge es independiente y en 2026 facturó $40 millones. En marzo usó sus ahorros para comprar un carro de $52.000.000 de contado. Además, sus gastos del año (arriendo, mercado, servicios, transporte) fueron de unos $2.000.000 al mes.
- Carro: $52.000.000
- Gastos del año: $24.000.000
- Total compras y consumos: $76.000.000
Jorge debe declarar. Sus ingresos no llegaron al tope, pero sus compras sí. Y como el carro queda a su nombre, la DIAN lo sabe por el registro de tránsito.
Tope 5: consignaciones, depósitos o inversiones superiores a $73.324.000
Qué cuenta: toda la plata que entró a tus cuentas en el año (bancos, billeteras digitales, fiducias), más lo que hayas invertido en CDT, fondos o acciones. Cuenta aunque no sea un ingreso tuyo: un préstamo, un giro de un familiar o plata que solo pasó por tu cuenta.
El error más común: prestar la cuenta. Es el tope que más sorprende, porque mucha gente no se da cuenta de cuánta plata le pasa por la cuenta en un año.
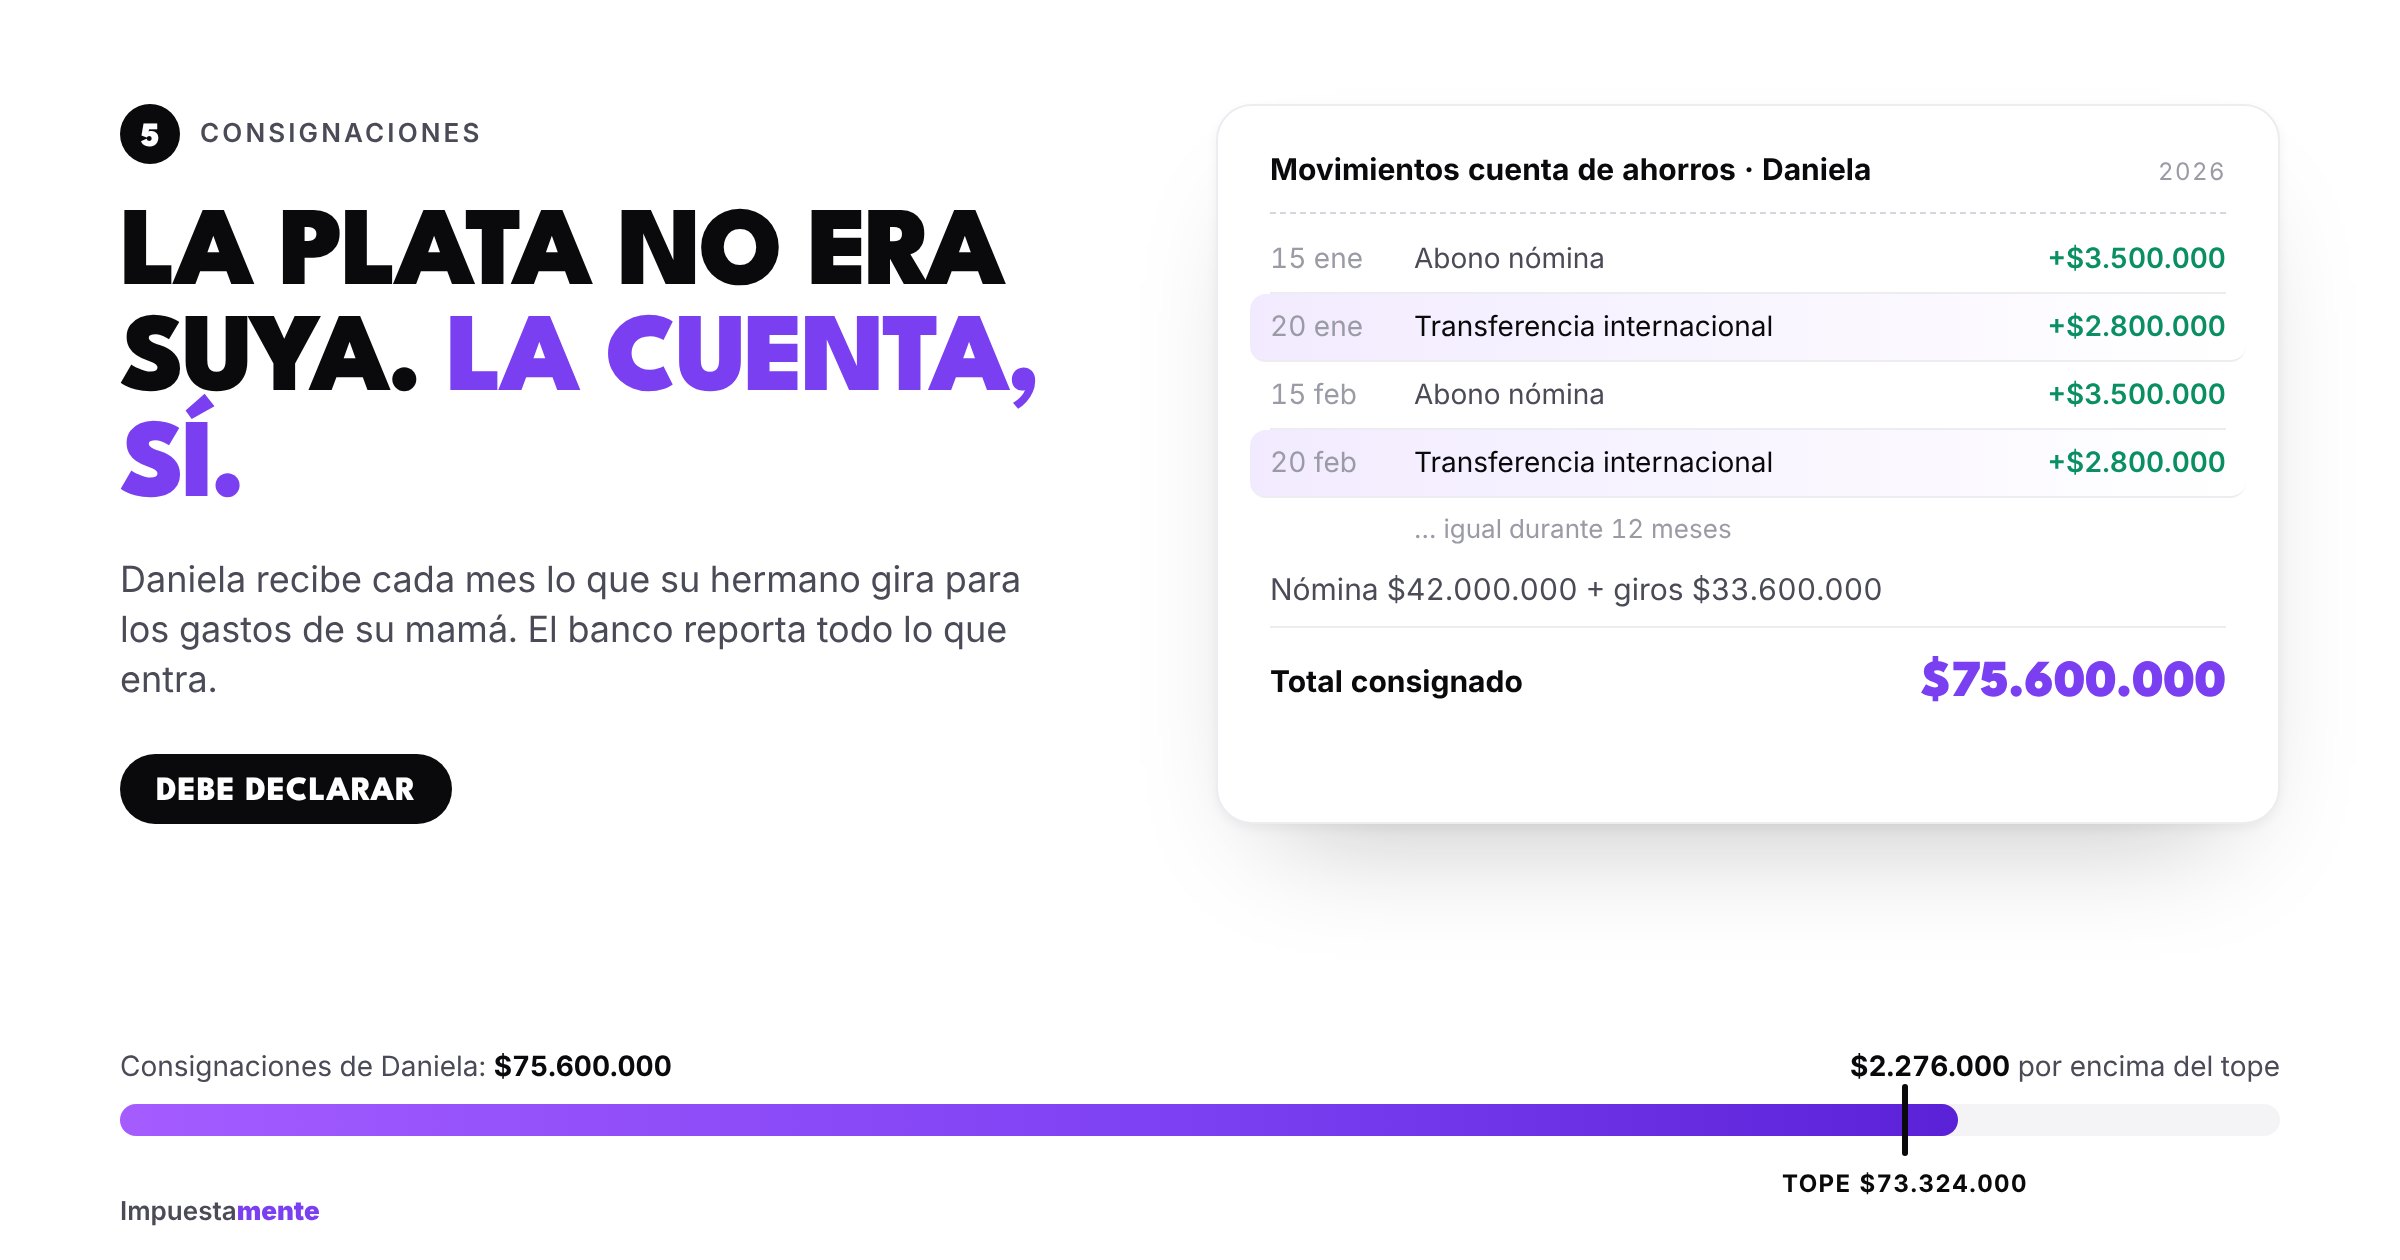
Ejemplo: Daniela, la cuenta de la familia
Daniela gana $3.500.000 al mes. Su hermano vive en España y cada mes le gira $2.800.000 para pagar el arriendo y los gastos de su mamá.
- Nómina del año: $42.000.000
- Giros de su hermano: $33.600.000
- Total consignado: $75.600.000
Daniela debe declarar, aunque esa plata nunca fue suya. El banco le reporta a la DIAN todo lo que entró a su cuenta, sin importar de dónde vino. En la declaración se puede explicar el origen; lo que no se puede es dejar de presentarla.
¿Y si los topes del año pasado son distintos?
Sí, cambian cada año con la UVT. Si tienes pendiente la declaración del año gravable 2025 (la que vencía en 2026), los topes se miden con la UVT de 2025 ($49.799):
| Tope | Año gravable 2025 (declarado en 2026) | Año gravable 2026 (se declara en 2027) |
|---|---|---|
| Patrimonio bruto | $224.096.000 | $235.683.000 |
| Ingresos, tarjeta, compras y consignaciones | $69.719.000 | $73.324.000 |
Si superaste alguno y no declaraste, todavía puedes presentarla de forma extemporánea. Mientras antes lo hagas, menor es la sanción.
Declarar no es lo mismo que pagar
Este es el punto que más tranquiliza a la gente. Estar obligado a declarar significa presentar el formulario 210. No significa que vayas a pagar impuesto.
En varios de los ejemplos de arriba (Laura, Camila, Daniela) es muy probable que el impuesto dé $0, o incluso un saldo a favor si les practicaron retención en la fuente. Lo que sí sale caro es no presentarla: la DIAN cruza la información que le reportan bancos, empleadores, notarías y tránsito, y la sanción mínima en 2026 es de 10 UVT ($524.000).
Preguntas frecuentes
¿Si gano menos de $6,1 millones al mes estoy libre de declarar? No necesariamente. Ese valor solo sirve para el tope de ingresos, y ya viste en el caso de Andrés que las primas y cesantías pueden empujarte por encima. Además, los otros cuatro topes no dependen de tu sueldo.
¿Se suman los topes entre sí? No. Cada tope se revisa por separado. No sumas ingresos con consignaciones, por ejemplo. Basta con que uno solo supere el límite.
¿Las transferencias entre mis propias cuentas cuentan como consignaciones? El banco las reporta igual, porque para él son plata que entró a una cuenta. Por eso es mejor revisarlas con calma antes de concluir que no superas el tope.
¿Cómo sé exactamente qué reportaron de mí? Con la información exógena que publica la DIAN en su portal. Es la misma información que usa para saber si debías declarar.
Revisa tu caso en 2 minutos
Si no sabes en cuál de los cinco topes estás, en Impuestamente tenemos una calculadora gratuita para saber si debes declarar renta que lee tu información de la DIAN y te dice cuáles superas. Y si resulta que sí debes declarar, te la elaboramos y presentamos.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374), con valores redondeados al múltiplo de mil más cercano. Los ejemplos son ilustrativos; tu caso puede cambiar según tu información y la normatividad vigente.