Cédula general: rentas de trabajo
Cómo se depuran salarios, honorarios, cesantías e indemnizaciones: renta exenta del 25 %, costos y el límite del 40 %.
7 artículos
Más sobre Cédula general: rentas de trabajo
Indemnizaciones y bonificaciones: qué es gravado en renta
Indemnización por despido, bonificación de retiro, bonos por desempeño, licencias y seguros: qué es renta gravada, qué es exento y cómo funciona la retención del 20 %.
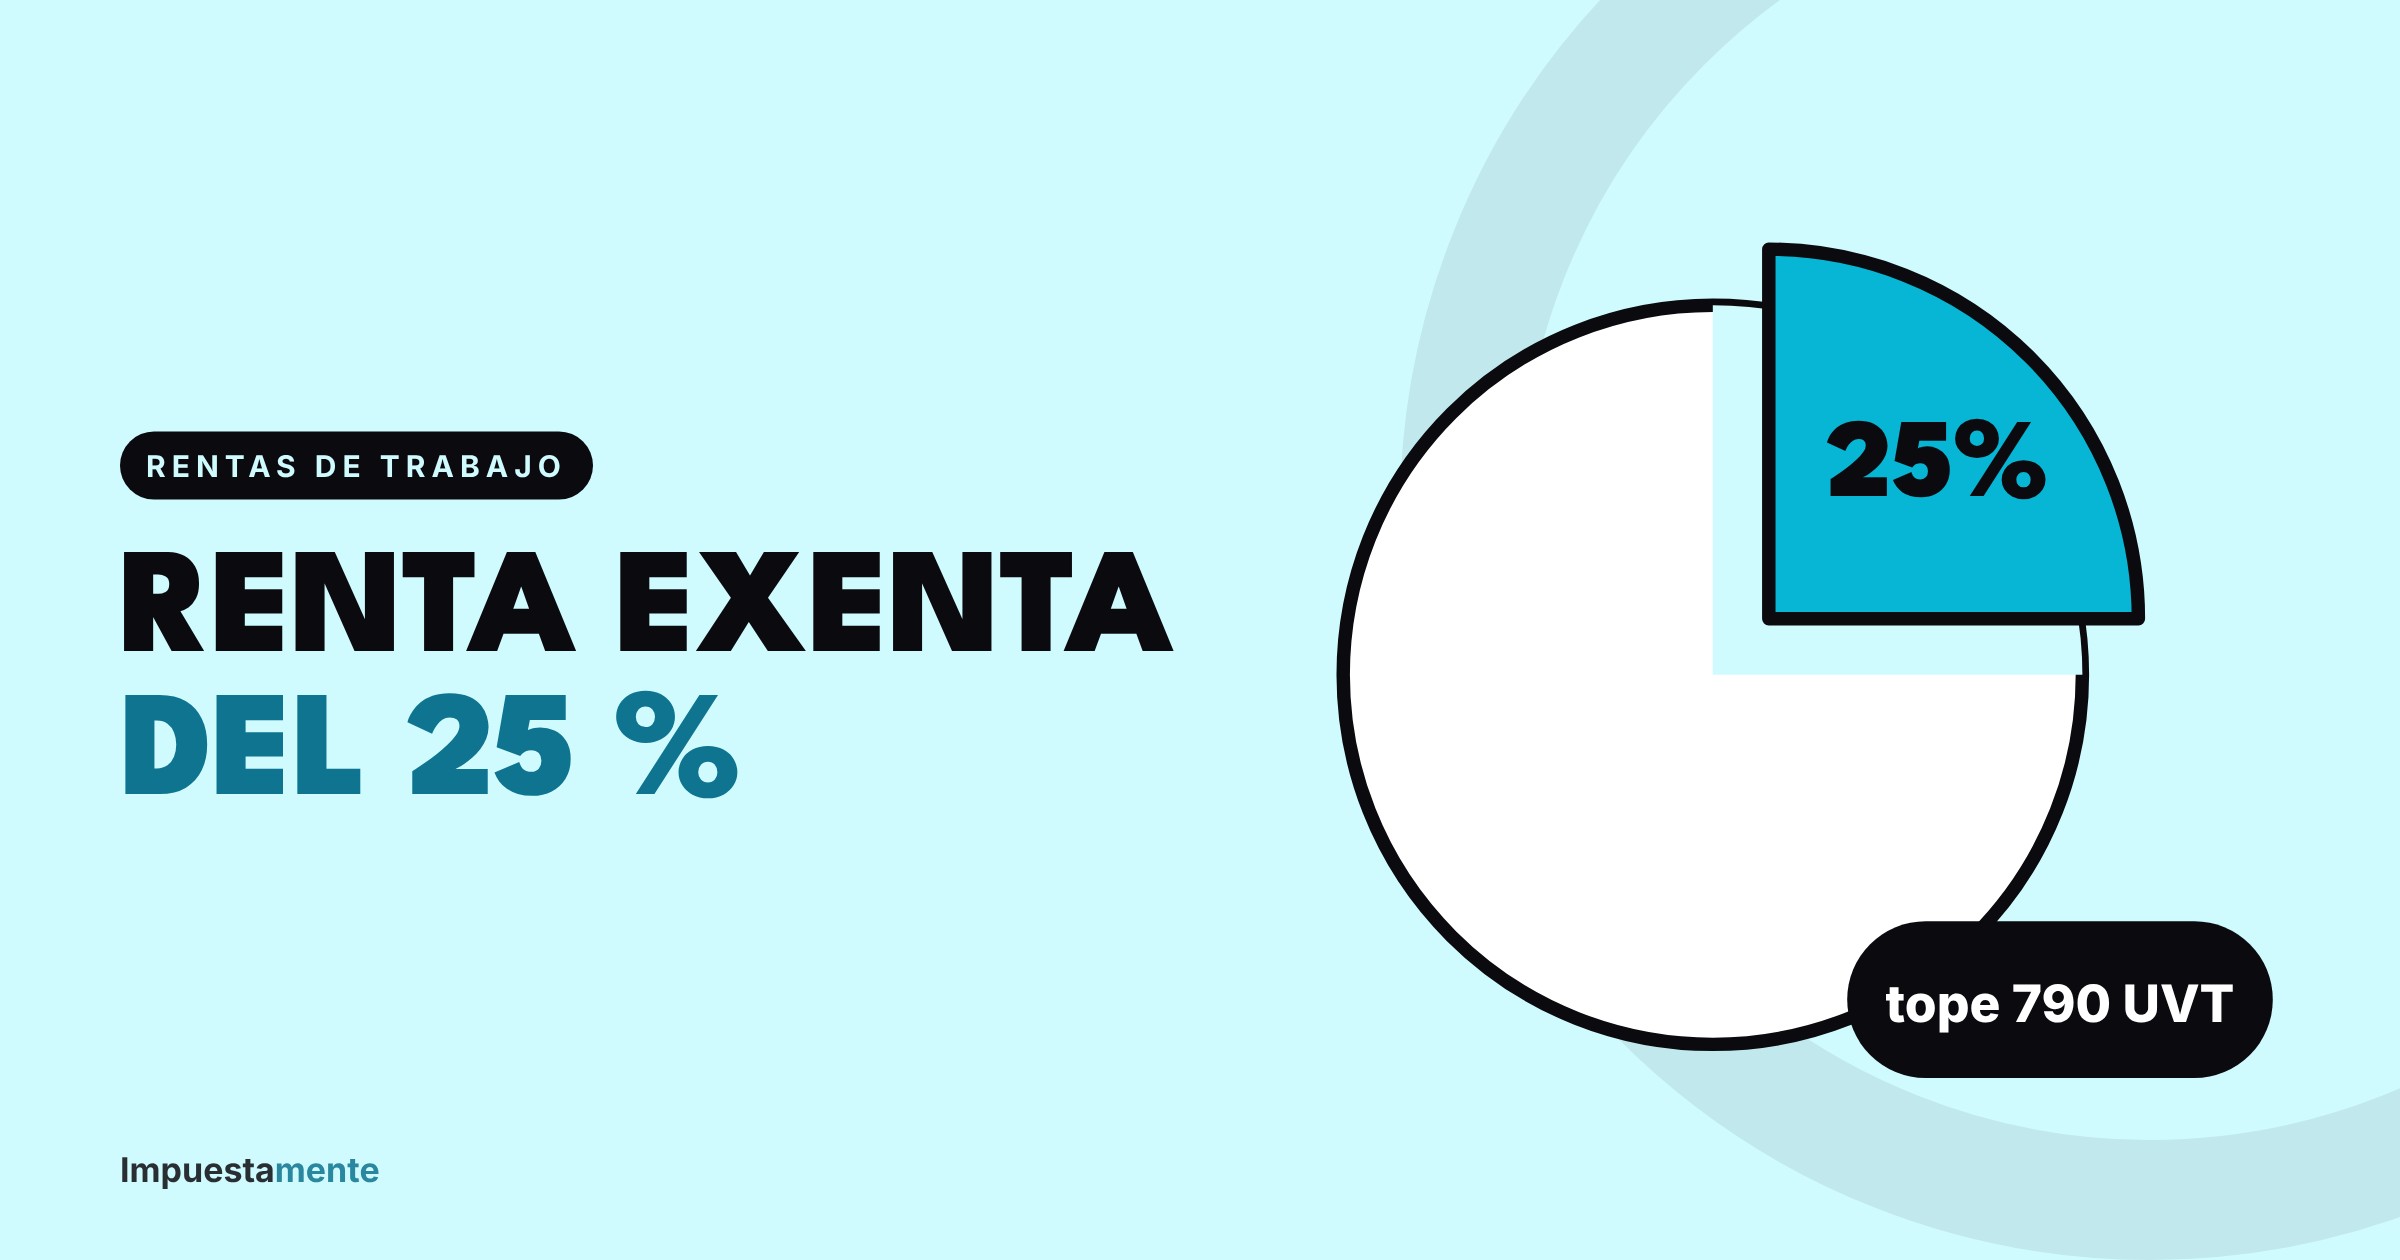
Renta exenta del 25 % (art. 206-10) y su límite de 790 UVT
Cómo se calcula la renta exenta del 25 % de las rentas de trabajo, por qué va de última, cuándo pega el tope de 790 UVT y cómo convive con el límite del 40 %.
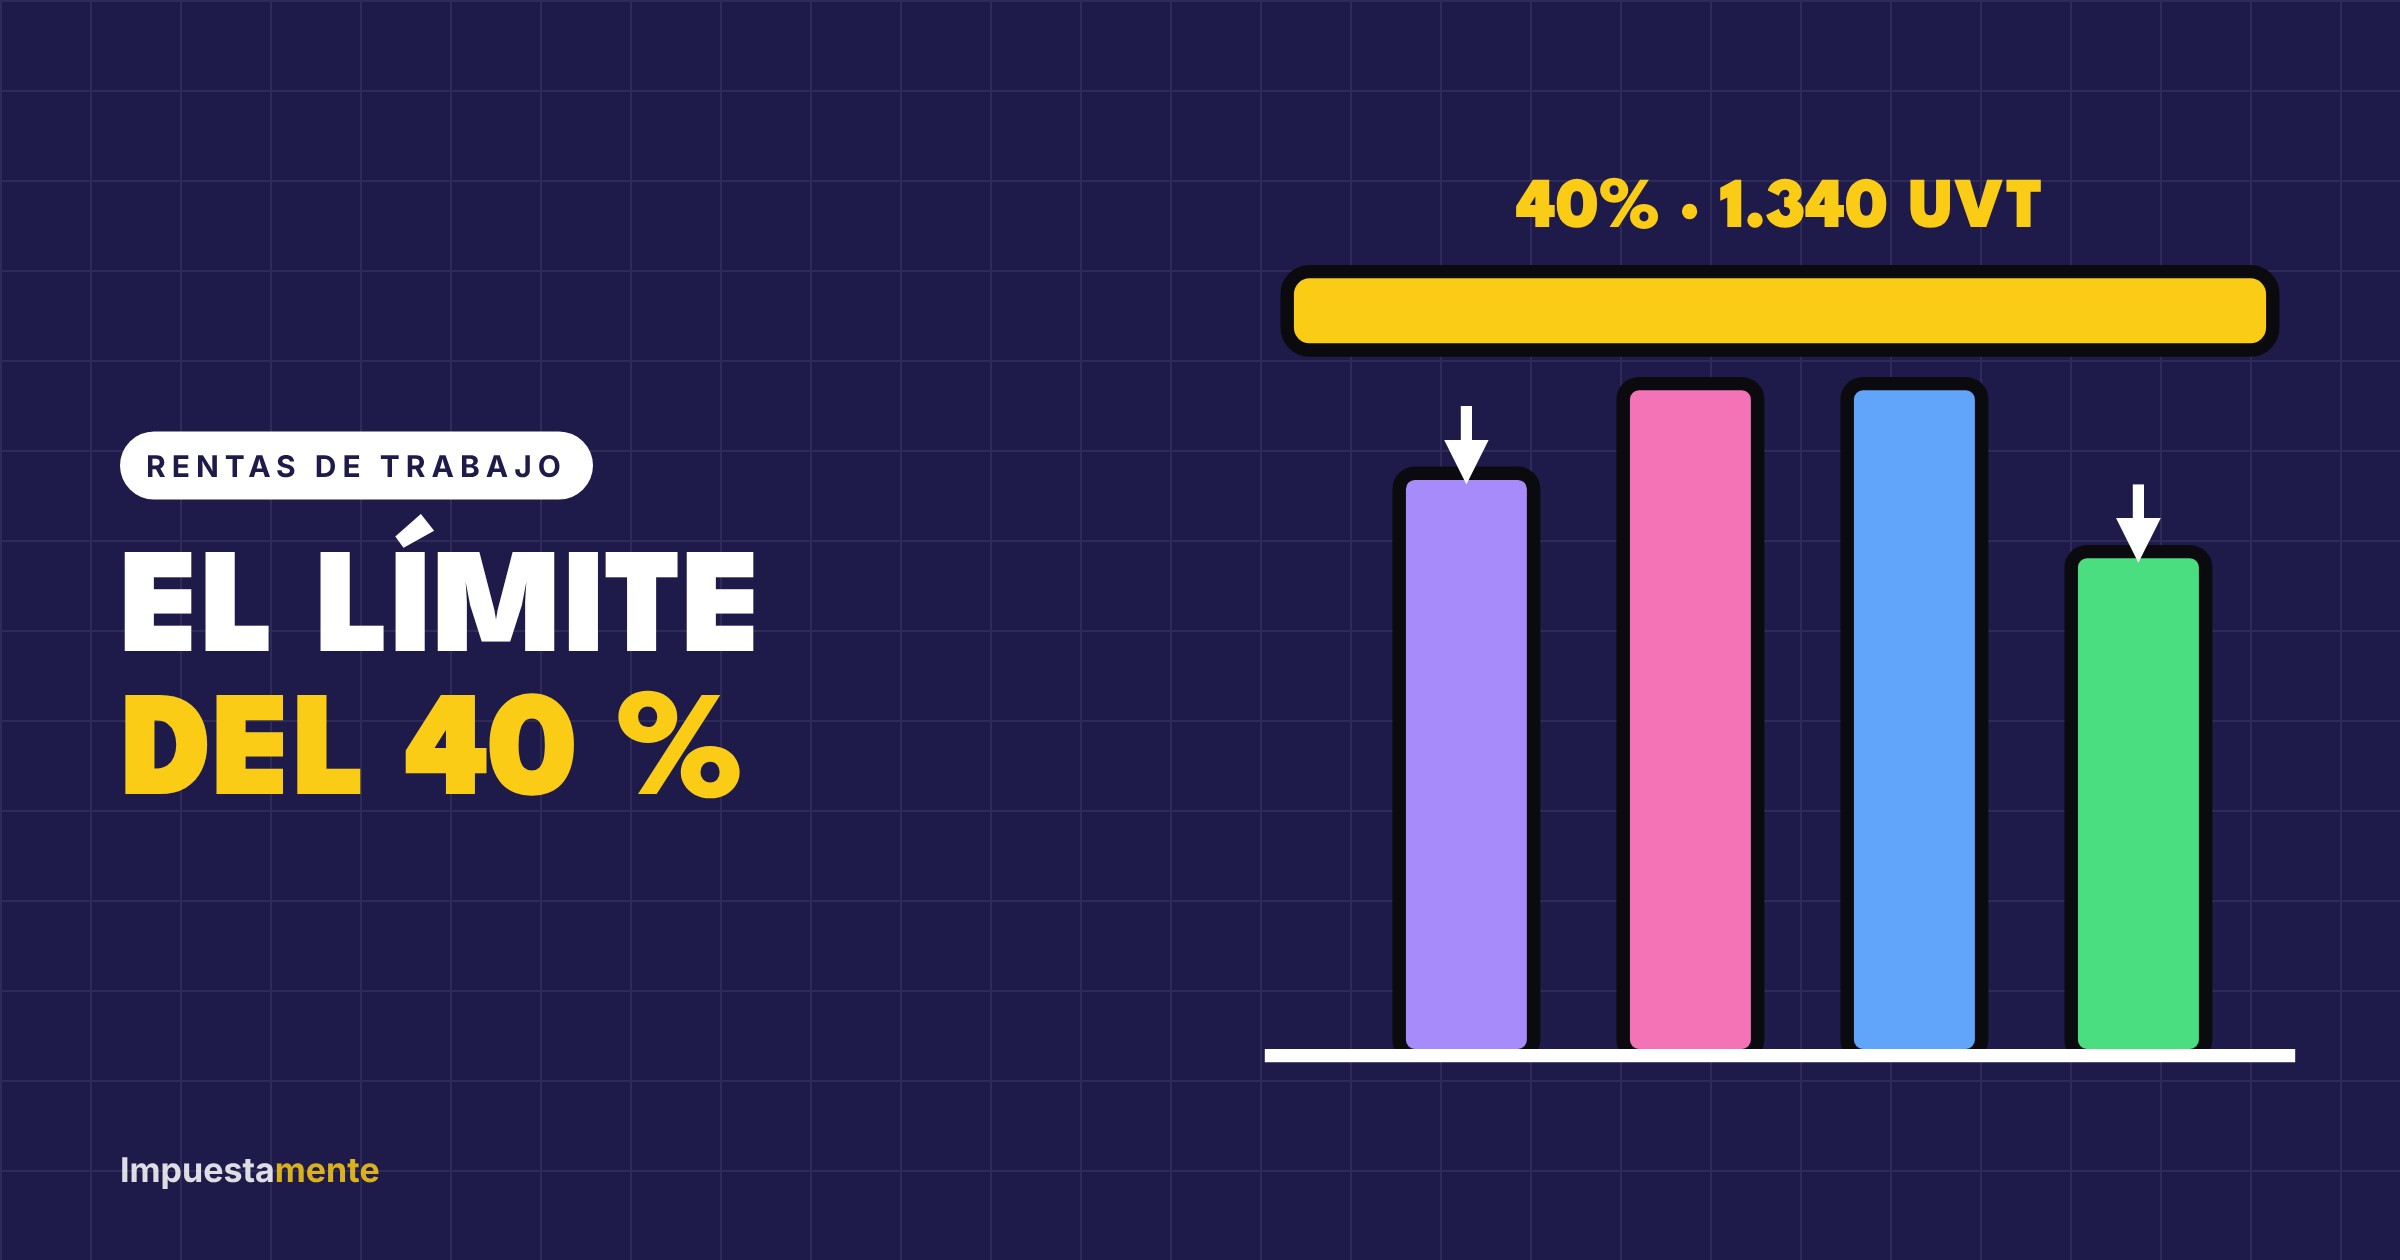
El límite del 40 % o 1.340 UVT explicado con casos (art. 336)
Tus rentas exentas y deducciones no pueden superar el 40 % del ingreso neto ni 1.340 UVT. Qué entra al límite, qué va por fuera y tres casos con cifras de 2026.
Asalariado: depuración de la renta paso a paso
Cómo pasa un empleado de su ingreso bruto a la renta líquida gravable: ingresos no gravados, deducciones, rentas exentas, el 25 % y el límite del 40 %, con un ejemplo completo.
Rentas de trabajo vs. rentas no laborales: la diferencia que cambia el impuesto
Tus honorarios pueden ser rentas de trabajo o rentas no laborales según cuántos trabajadores contrates. Qué cambia en la declaración, la prueba de los 90 días y un ejemplo.
Independiente con honorarios: ¿costos o renta exenta del 25 %?
Si recibes honorarios y no tienes empleados, debes elegir entre restar costos y gastos o tomar la renta exenta del 25 %. Cuál conviene, qué exige cada opción y un ejemplo con cifras.
Otros temas de Declaración de renta