En este artículo
Mismos honorarios, misma profesión, distinto impuesto. Lo que decide es si tienes empleados.
En la cédula general conviven tres tipos de rentas: de trabajo, de capital y no laborales. Para un independiente, la frontera importante es entre rentas de trabajo (art. 103 E.T.) y rentas no laborales (art. 335 E.T.), porque cambia qué puede restar.
La prueba: ¿dónde caen tus honorarios?
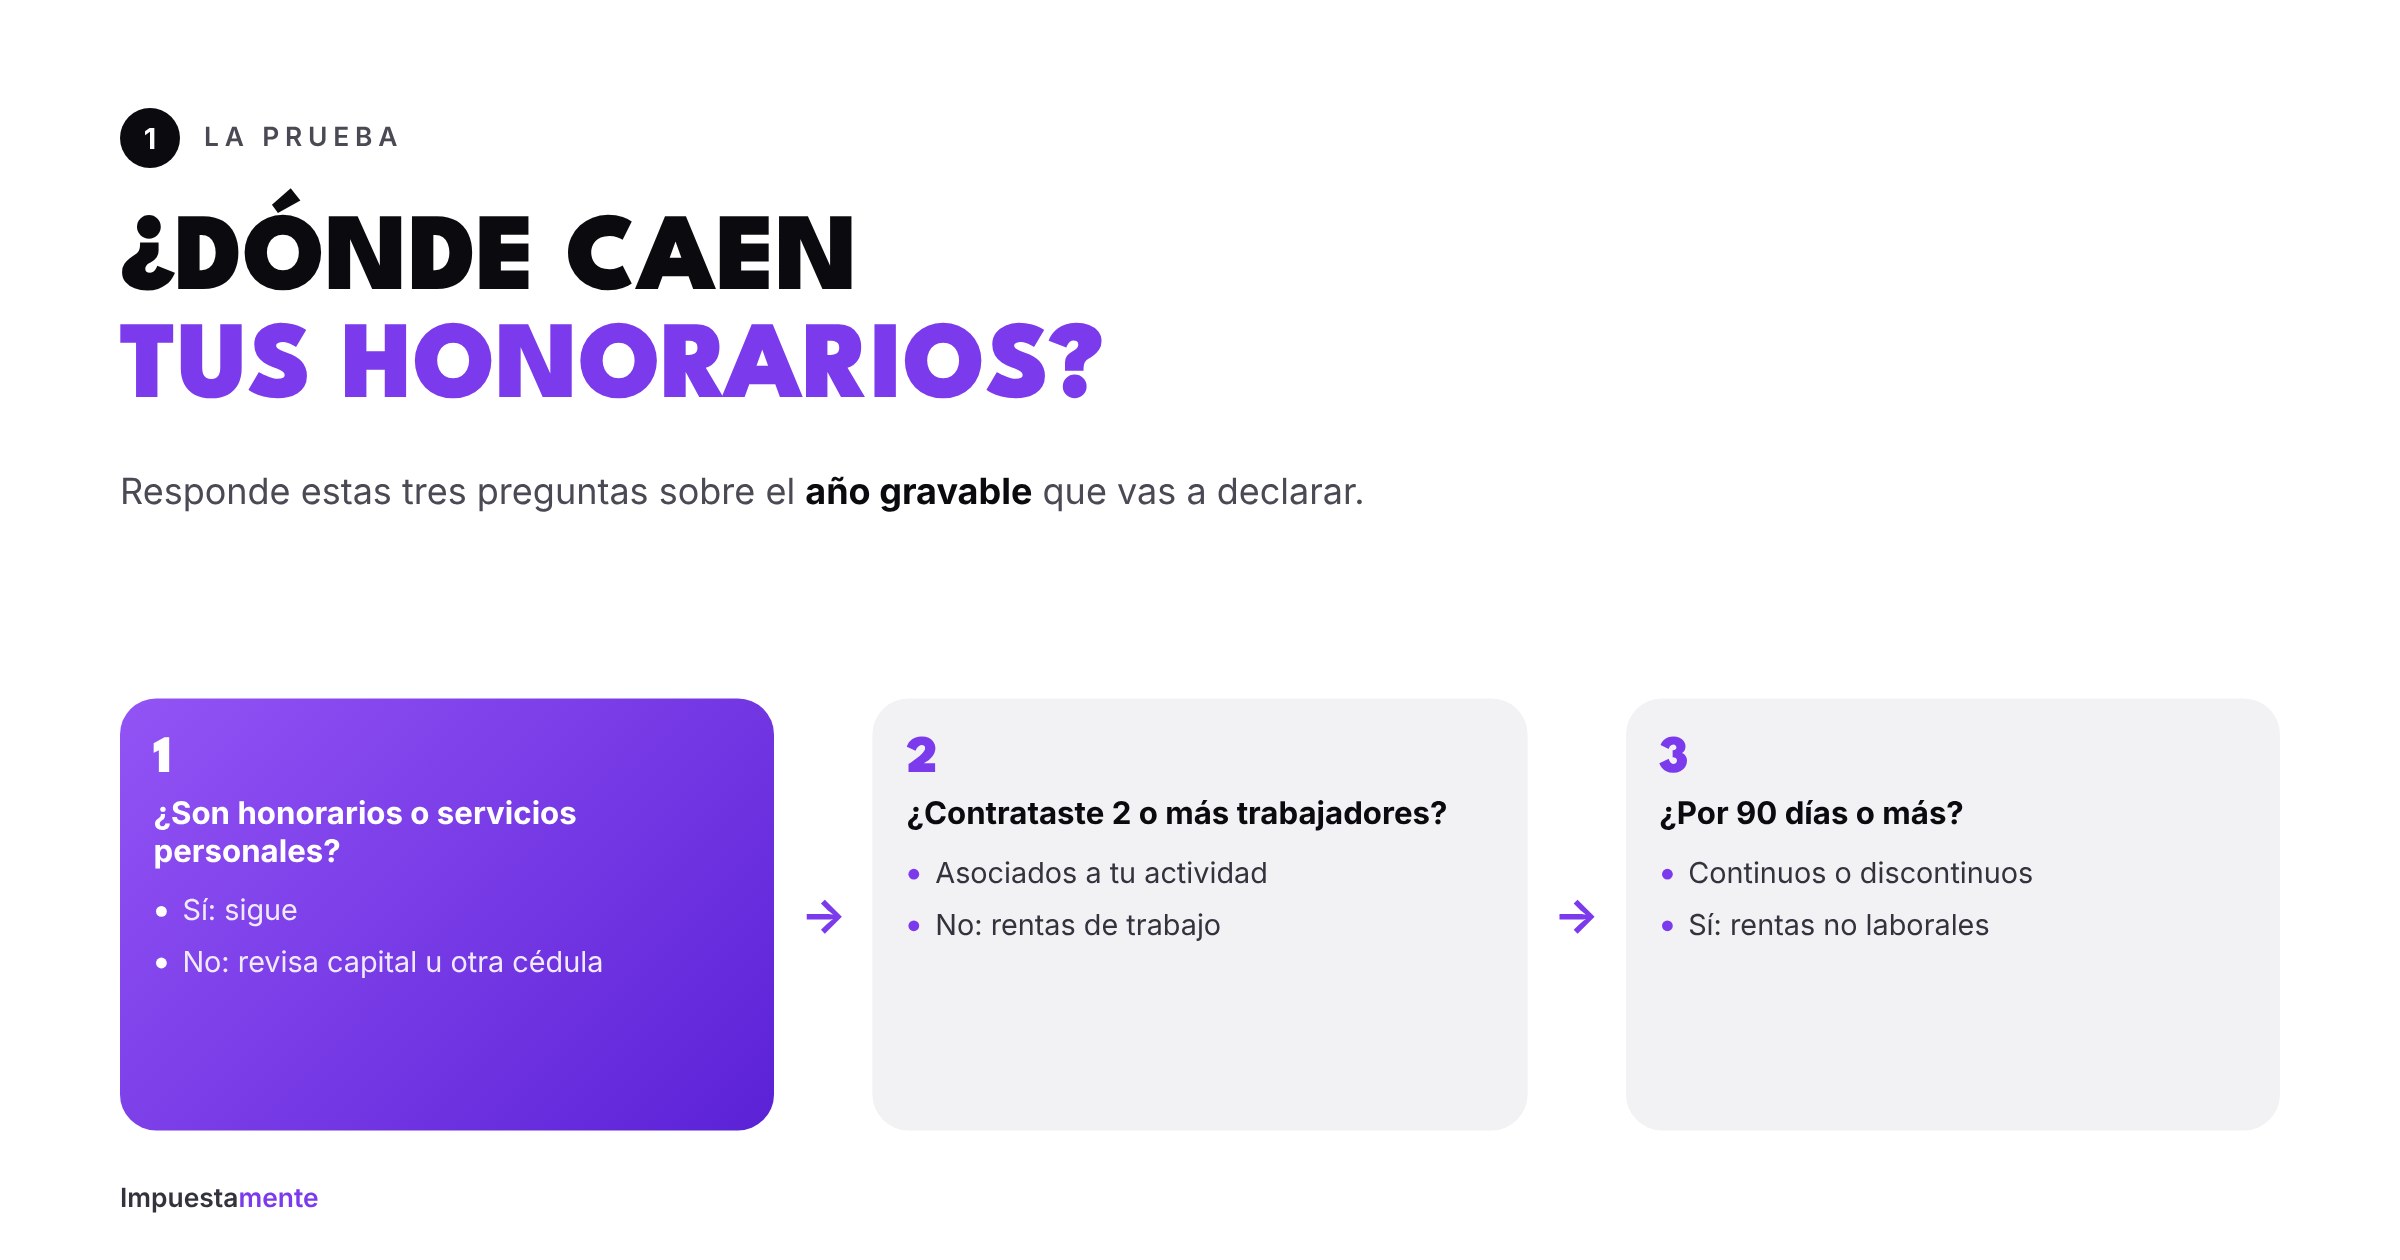
Los honorarios y compensaciones por servicios personales son rentas de trabajo, salvo que en el año hayas contratado o vinculado dos o más trabajadores asociados a tu actividad, por 90 días o más, continuos o discontinuos. En ese caso, esos ingresos se declaran como rentas no laborales.
También son rentas no laborales los ingresos que no encajan en ninguna otra cédula, por ejemplo los de una actividad comercial que ejerces como persona natural.
Lo que cambia
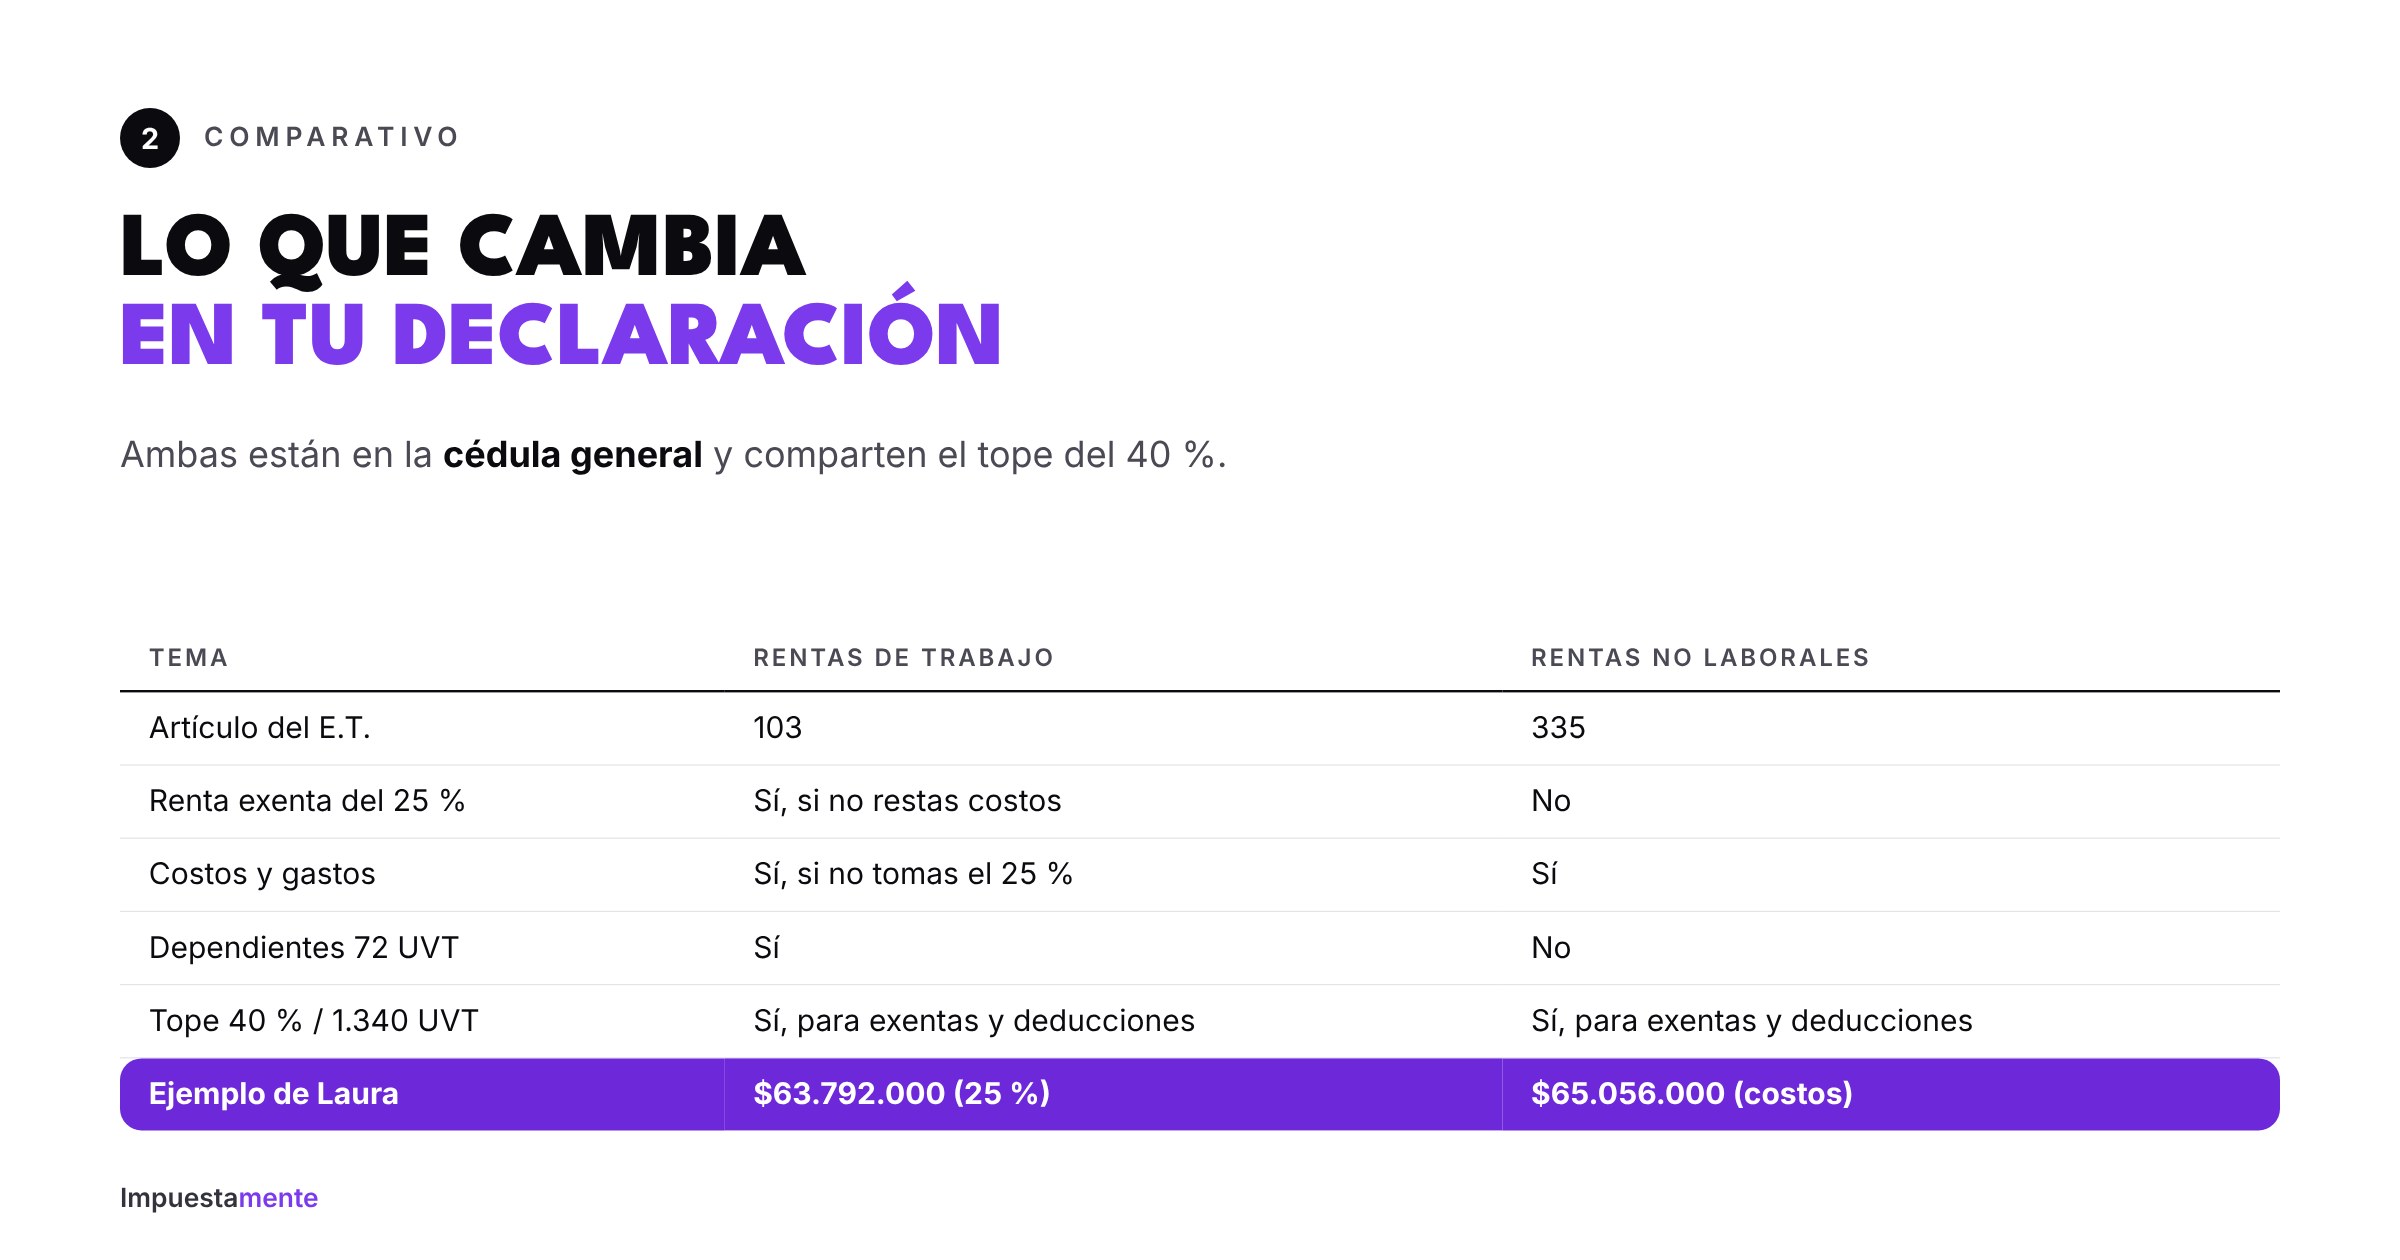
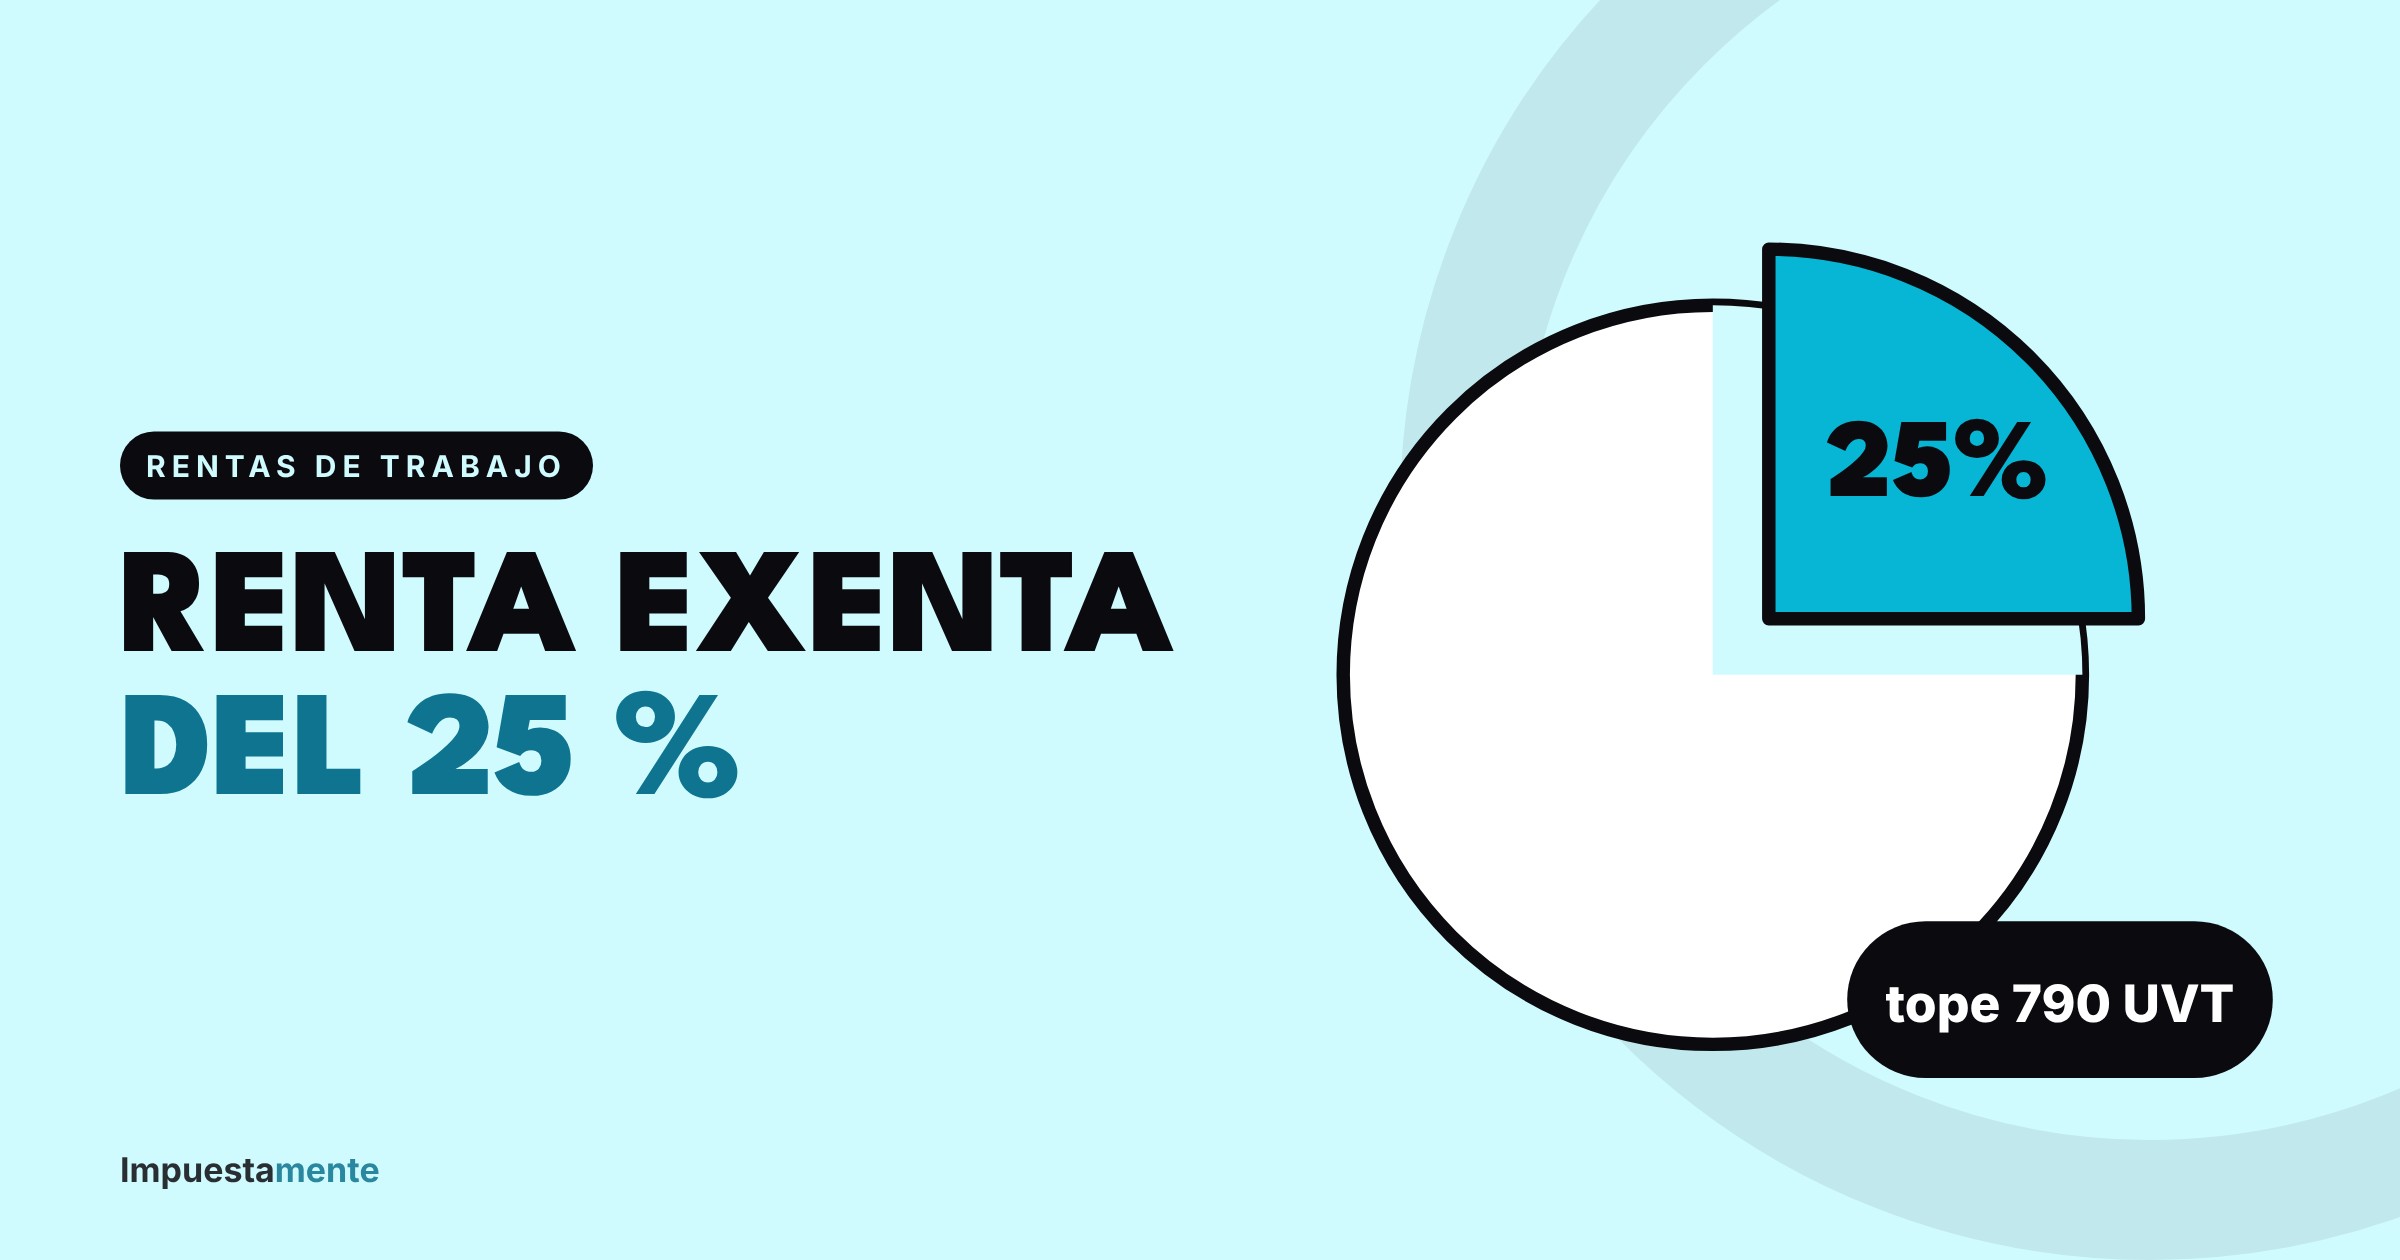
- Renta exenta del 25 %: en rentas de trabajo, sí (si no restas costos). En rentas no laborales, no.
- Costos y gastos: en rentas de trabajo, solo si renuncias al 25 %. En rentas no laborales, sí, con los requisitos de soporte y causalidad.
- 72 UVT por dependiente: es un beneficio de las rentas de trabajo.
- Límite del 40 % o 1.340 UVT: aplica a las rentas exentas y deducciones de toda la cédula general, sin importar el tipo de renta.
Ejemplo: Laura contrata dos asistentes
Laura facturó $96.000.000, cotizó $10.944.000 a seguridad social (ingreso neto $85.056.000) y sus costos soportados, sin contar a sus asistentes, son $20.000.000.
- Sin empleados (rentas de trabajo): elige el 25 % porque supera sus costos. Renta líquida gravable: $63.792.000.
- Con dos asistentes durante 6 meses (rentas no laborales): pierde el 25 %, pero puede restar costos. Si solo tuviera los $20.000.000, su base sería $65.056.000. A eso le resta la nómina de sus asistentes, que también es costo de su actividad.
La conclusión: pasar a rentas no laborales no siempre es peor. Si tu operación tiene costos altos (nómina, arriendo de oficina, insumos), restarlos puede bajar más tu base que el 25 %. Lo que no puedes es elegir: la clasificación la define la ley según tus trabajadores.
Errores comunes
- Seguir tomando el 25 % después de contratar dos personas por más de 90 días.
- Contar mal los 90 días: se suman aunque no sean seguidos.
- Confundir arriendos o intereses con rentas no laborales: esos son rentas de capital. Ver nuestra subcategoría de capital y no laborales.
- No soportar la nómina con nómina electrónica: sin ella, el costo no procede.
Preguntas frecuentes
¿Cuentan los trabajadores por prestación de servicios? La norma habla de contratar o vincular trabajadores asociados a la actividad. Revisa tu caso con un contador: la forma del contrato y la relación con tu actividad importan.
¿Si tengo un solo asistente cambio de clasificación? No. El cambio exige dos o más trabajadores.
¿Las rentas no laborales tienen otra tarifa? No. Todas las rentas de la cédula general se suman y pagan con la misma tabla del artículo 241.
Te ayudamos a clasificar tus ingresos
En Impuestamente revisamos cómo debes declarar tus honorarios y depuramos con todos los costos que la ley permite. Si no tienes empleados, mira también costos o renta exenta del 25 %.
Nota: este artículo es informativo. Los ejemplos usan cifras ilustrativas; verifica los límites y la UVT vigentes para tu año gravable.