En este artículo
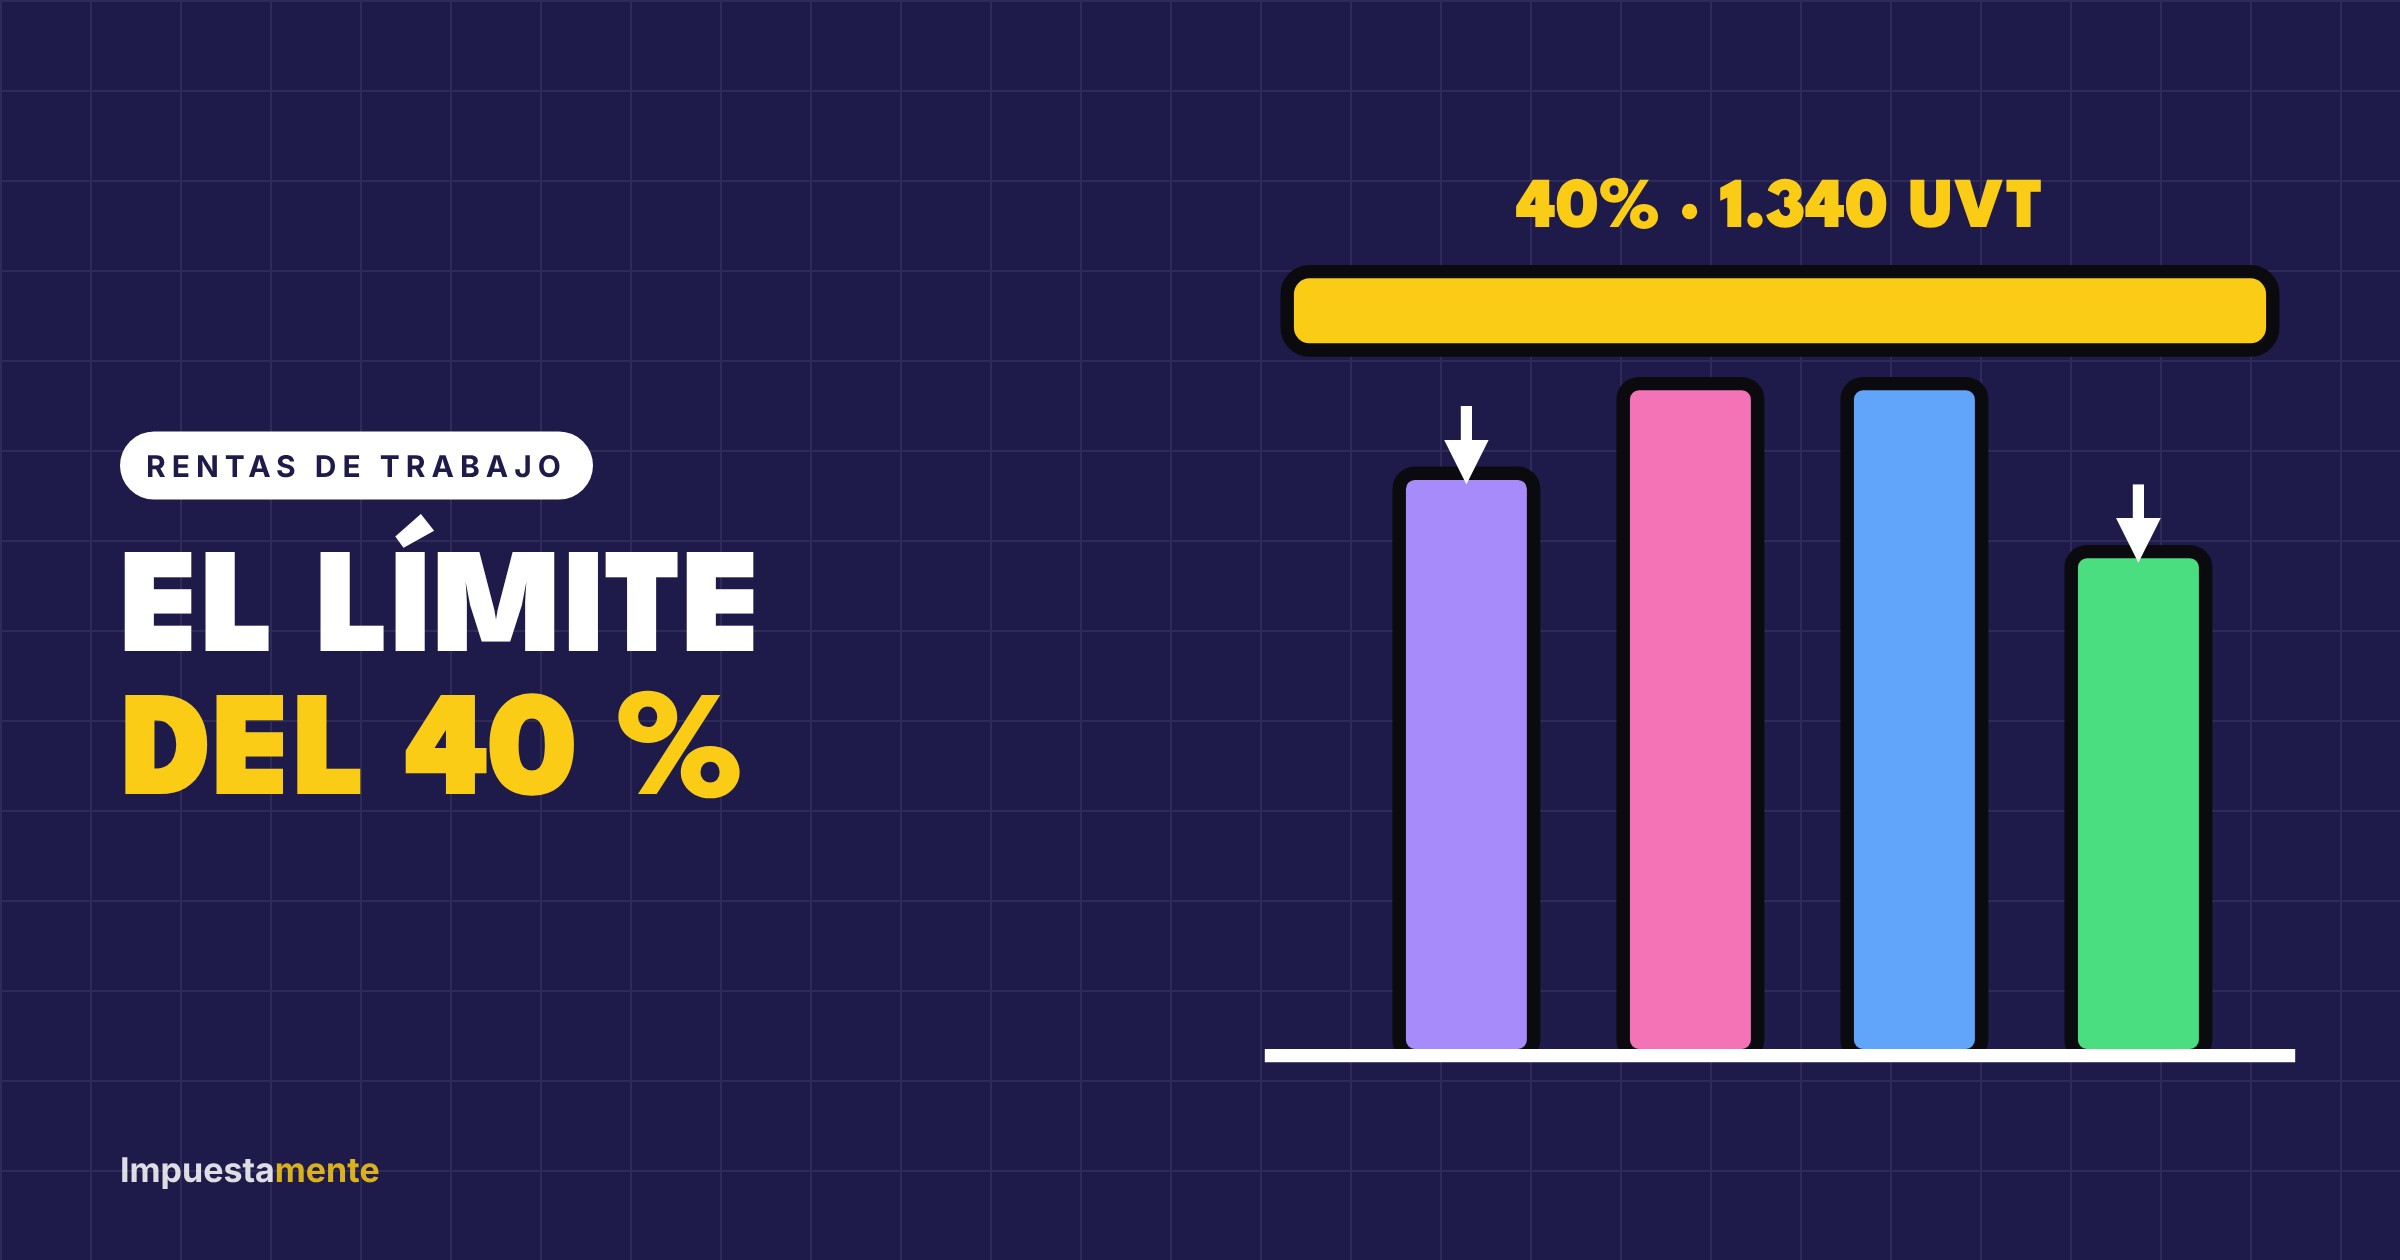
Puedes tener todos los soportes en regla y aun así perder beneficios. El límite del 40 % es la razón.
El artículo 336 del Estatuto Tributario, modificado por la Ley 2277 de 2022, dice que en la cédula general las rentas exentas y deducciones, sumadas, no pueden superar el 40 % del ingreso neto (ingresos menos ingresos no gravados) ni 1.340 UVT al año. Se aplica el menor de los dos.
Con la UVT 2026 de $52.374, 1.340 UVT son $70.181.160. El 40 % es el límite que manda mientras tu ingreso neto no pase de $175.452.900 (3.350 UVT); por encima, manda el tope en UVT.
Qué entra y qué no
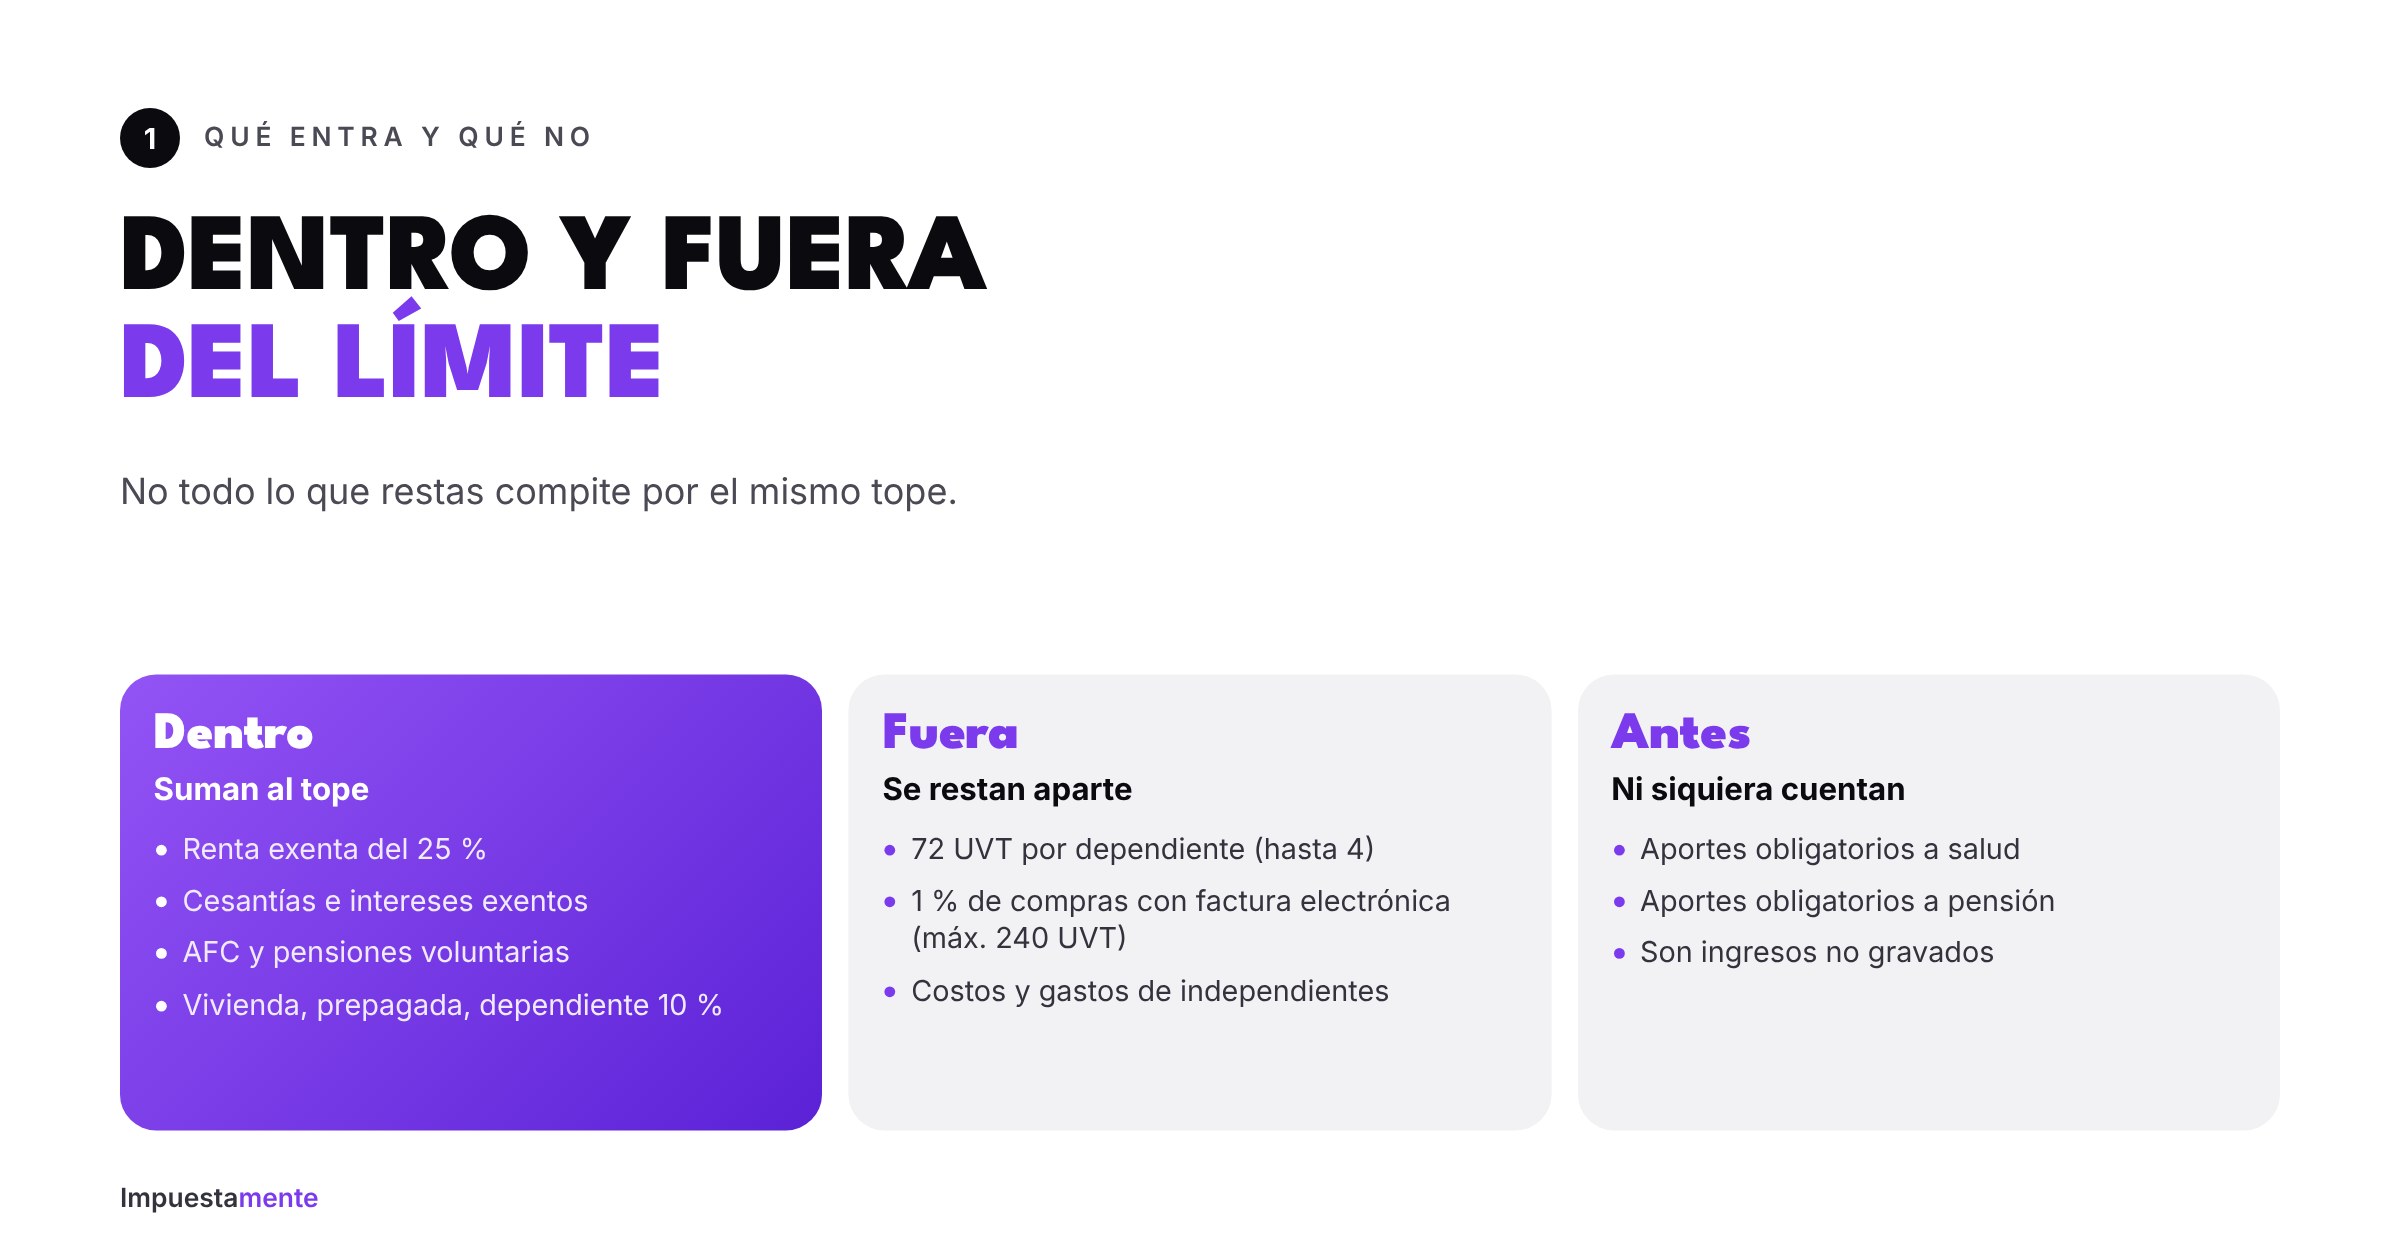
Suman al límite:
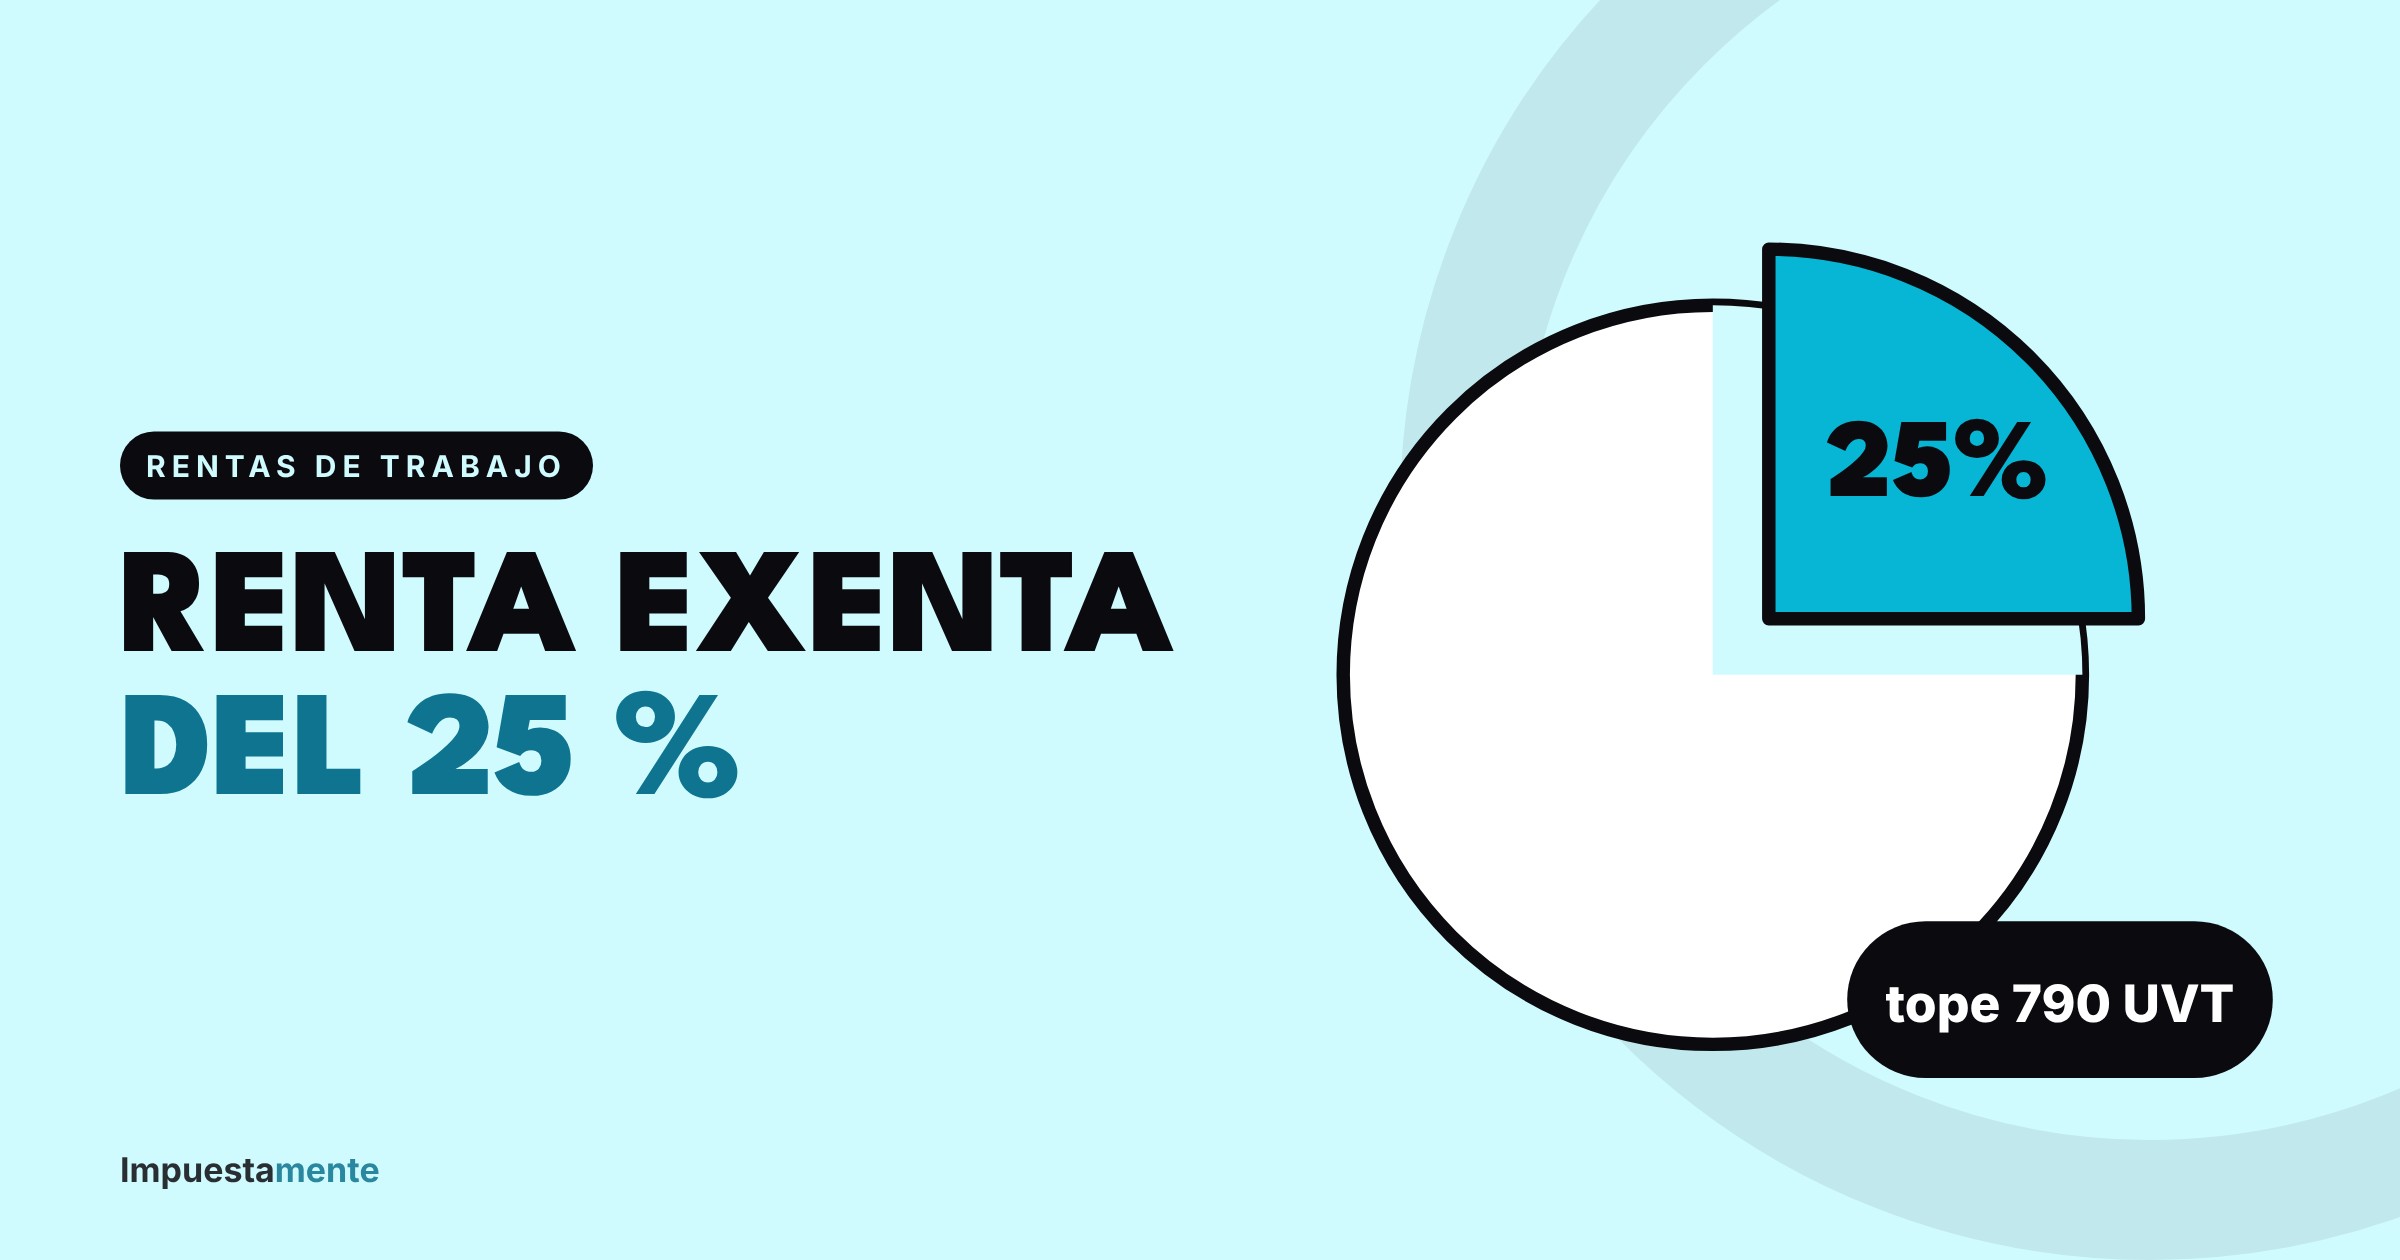
- Renta exenta del 25 % (art. 206 num. 10).
- Cesantías e intereses exentos.
- Aportes voluntarios a pensión y cuentas AFC.
- Intereses de vivienda, medicina prepagada, dependientes 10 %, intereses ICETEX.
Se restan por fuera del límite:
- 72 UVT por dependiente, hasta 4 (art. 336 num. 3).
- 1 % de tus compras con factura electrónica, hasta 240 UVT, pagadas por medios electrónicos y que no hayas tomado como costo o deducción (art. 336 num. 5).
- Costos y gastos de independientes y de rentas no laborales o de capital.
Ni siquiera cuentan: los aportes obligatorios a salud y pensión. Son ingresos no gravados y se restan antes de calcular el 40 %.
Tres casos, año gravable 2026
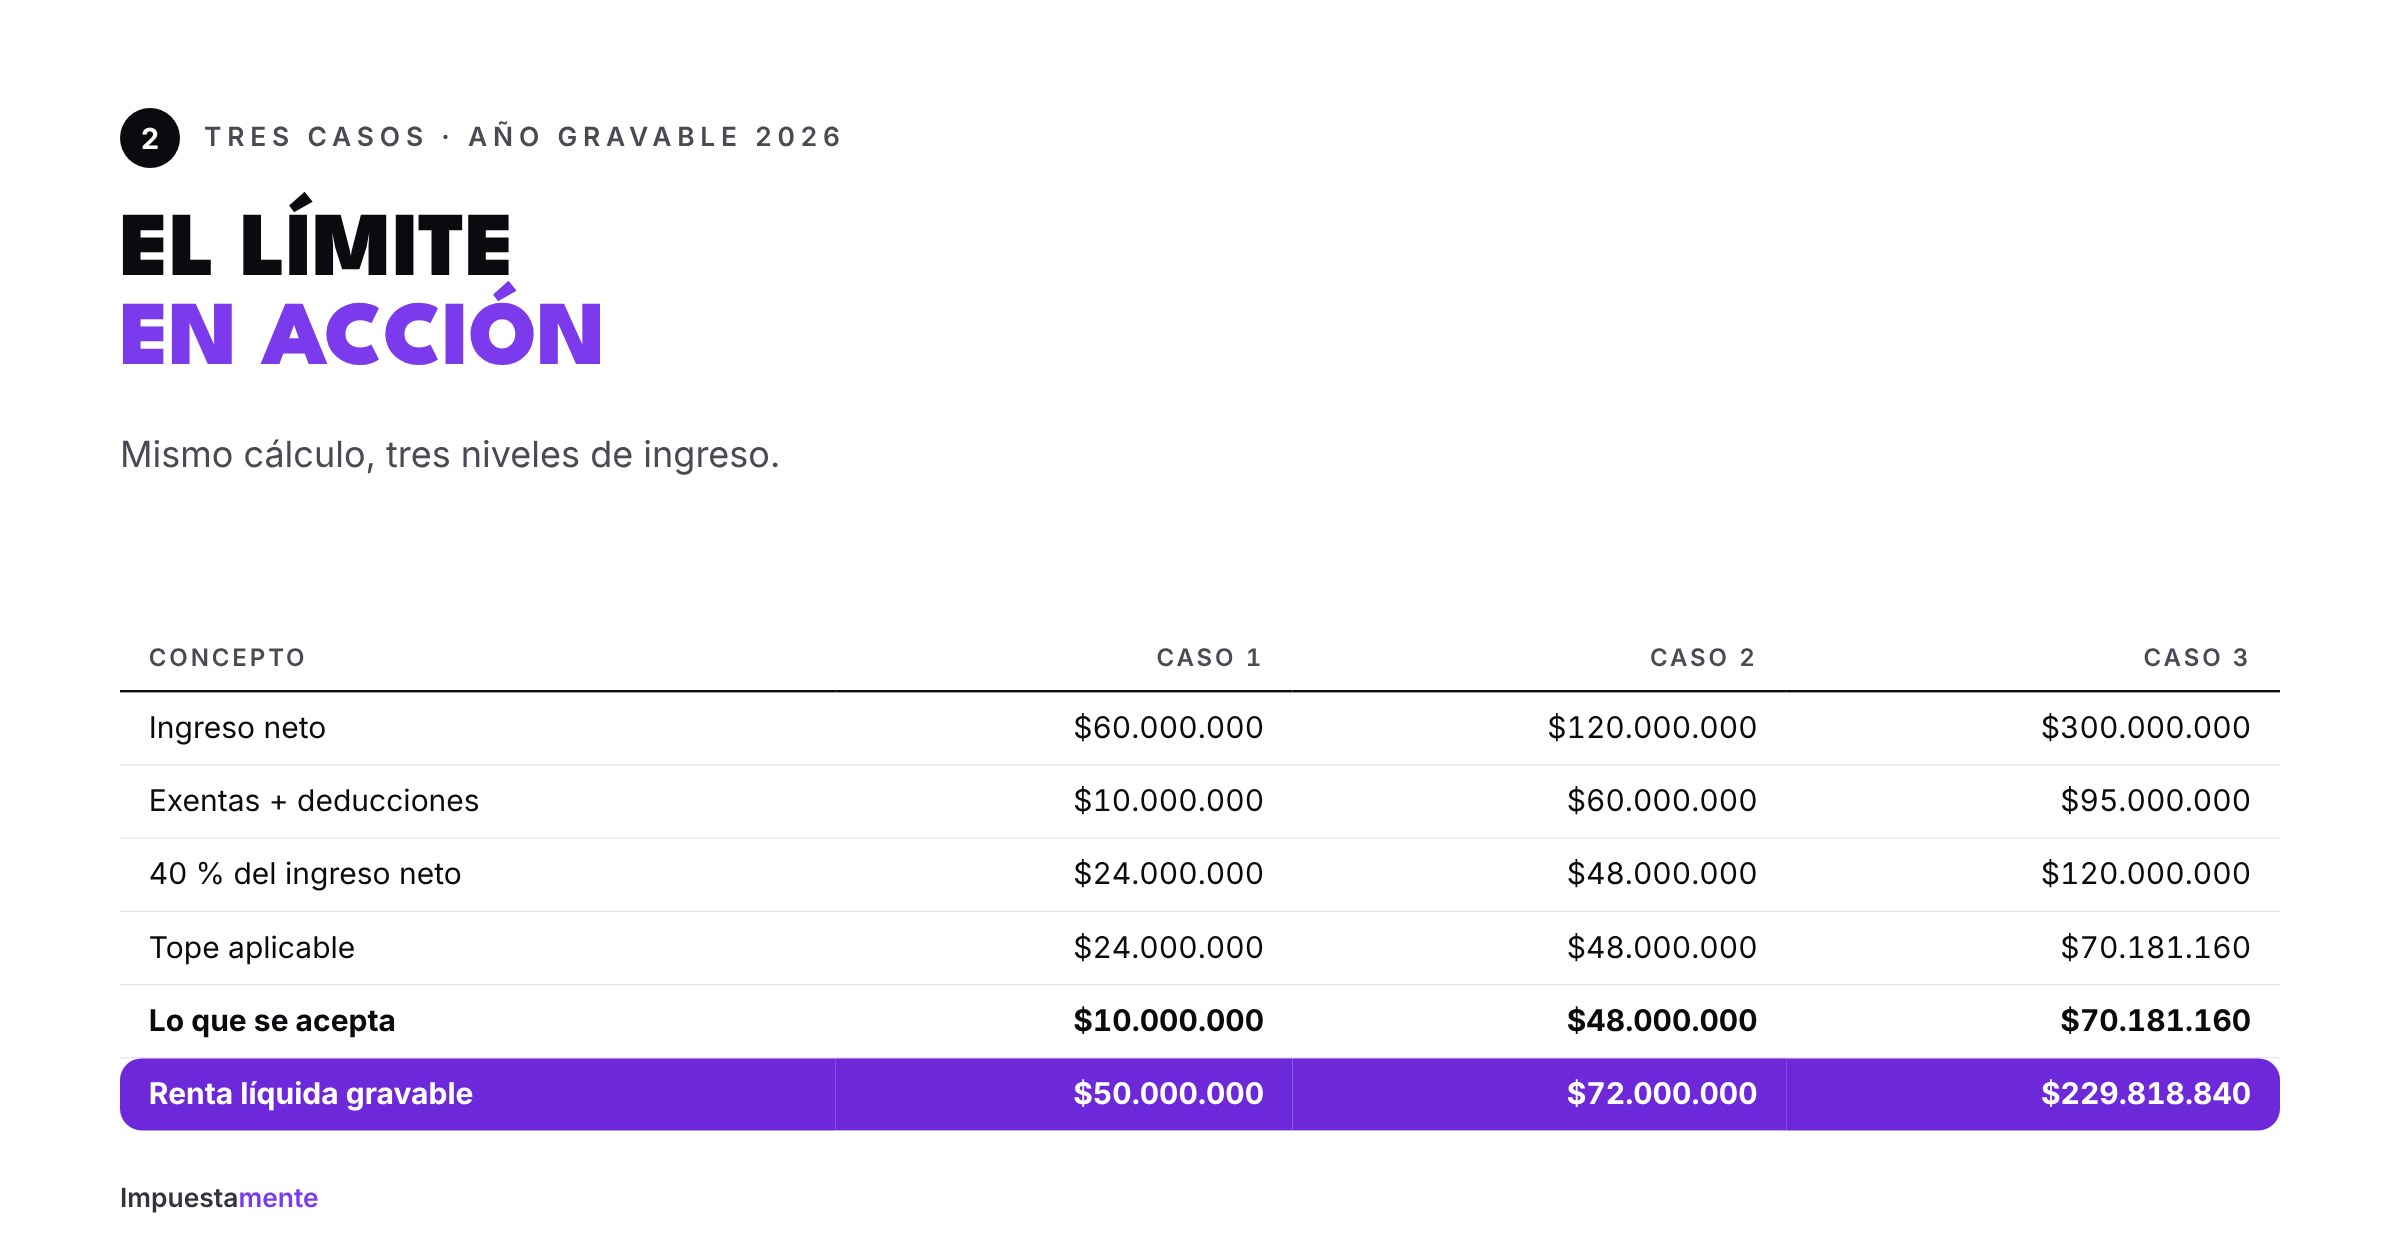
Caso 1: no llega al límite. Ingreso neto $60.000.000 y beneficios por $10.000.000. El 40 % es $24.000.000: se acepta todo. Renta líquida gravable: $50.000.000.
Caso 2: manda el 40 %. Ingreso neto $120.000.000 y beneficios por $60.000.000. El 40 % es $48.000.000, menor que 1.340 UVT. Se aceptan $48.000.000 y se pierden $12.000.000. Renta líquida gravable: $72.000.000.
Caso 3: manda el tope en UVT. Ingreso neto $300.000.000 y beneficios por $95.000.000. El 40 % sería $120.000.000, pero el tope de 1.340 UVT es $70.181.160. Se pierden $24.818.840. Renta líquida gravable: $229.818.840.
En los casos 2 y 3, los beneficios por fuera del límite (72 UVT por dependiente y 1 % de facturas) siguen restando completos.
Cómo usarlo para planear
- Calcula tu margen antes de diciembre. Si ya llegaste al 40 %, un aporte voluntario o AFC adicional no baja tu impuesto ese año.
- Prioriza lo que va por fuera: registrar dependientes y pedir factura electrónica a tu nombre suma aunque estés en el límite.
- Los independientes con costos altos no sufren el límite en esa parte: los costos no compiten por el tope.
Errores comunes
- Calcular el 40 % sobre el ingreso bruto, sin restar antes los aportes obligatorios.
- Incluir los 72 UVT por dependiente dentro del límite.
- Aplicar un límite separado para cada tipo de renta: desde la Ley 2277 es un solo límite para toda la cédula general.
Preguntas frecuentes
¿Lo que pierdo por el límite se puede usar el año siguiente? No. El exceso no se traslada a otros años.
¿El límite aplica a pensionados? Las pensiones están en su propia cédula, con su exención. El límite del artículo 336 es de la cédula general.
Te ayudamos a planear
En Impuestamente revisamos cuánto margen te queda antes del límite y qué beneficios sí te bajan el impuesto. Mira también la depuración del asalariado paso a paso.
Nota: este artículo es informativo. Los ejemplos usan cifras ilustrativas; verifica los límites y la UVT vigentes para tu año gravable.