En este artículo
Las dos opciones bajan tu impuesto, pero no se pueden sumar. Elegir mal puede costarte millones.
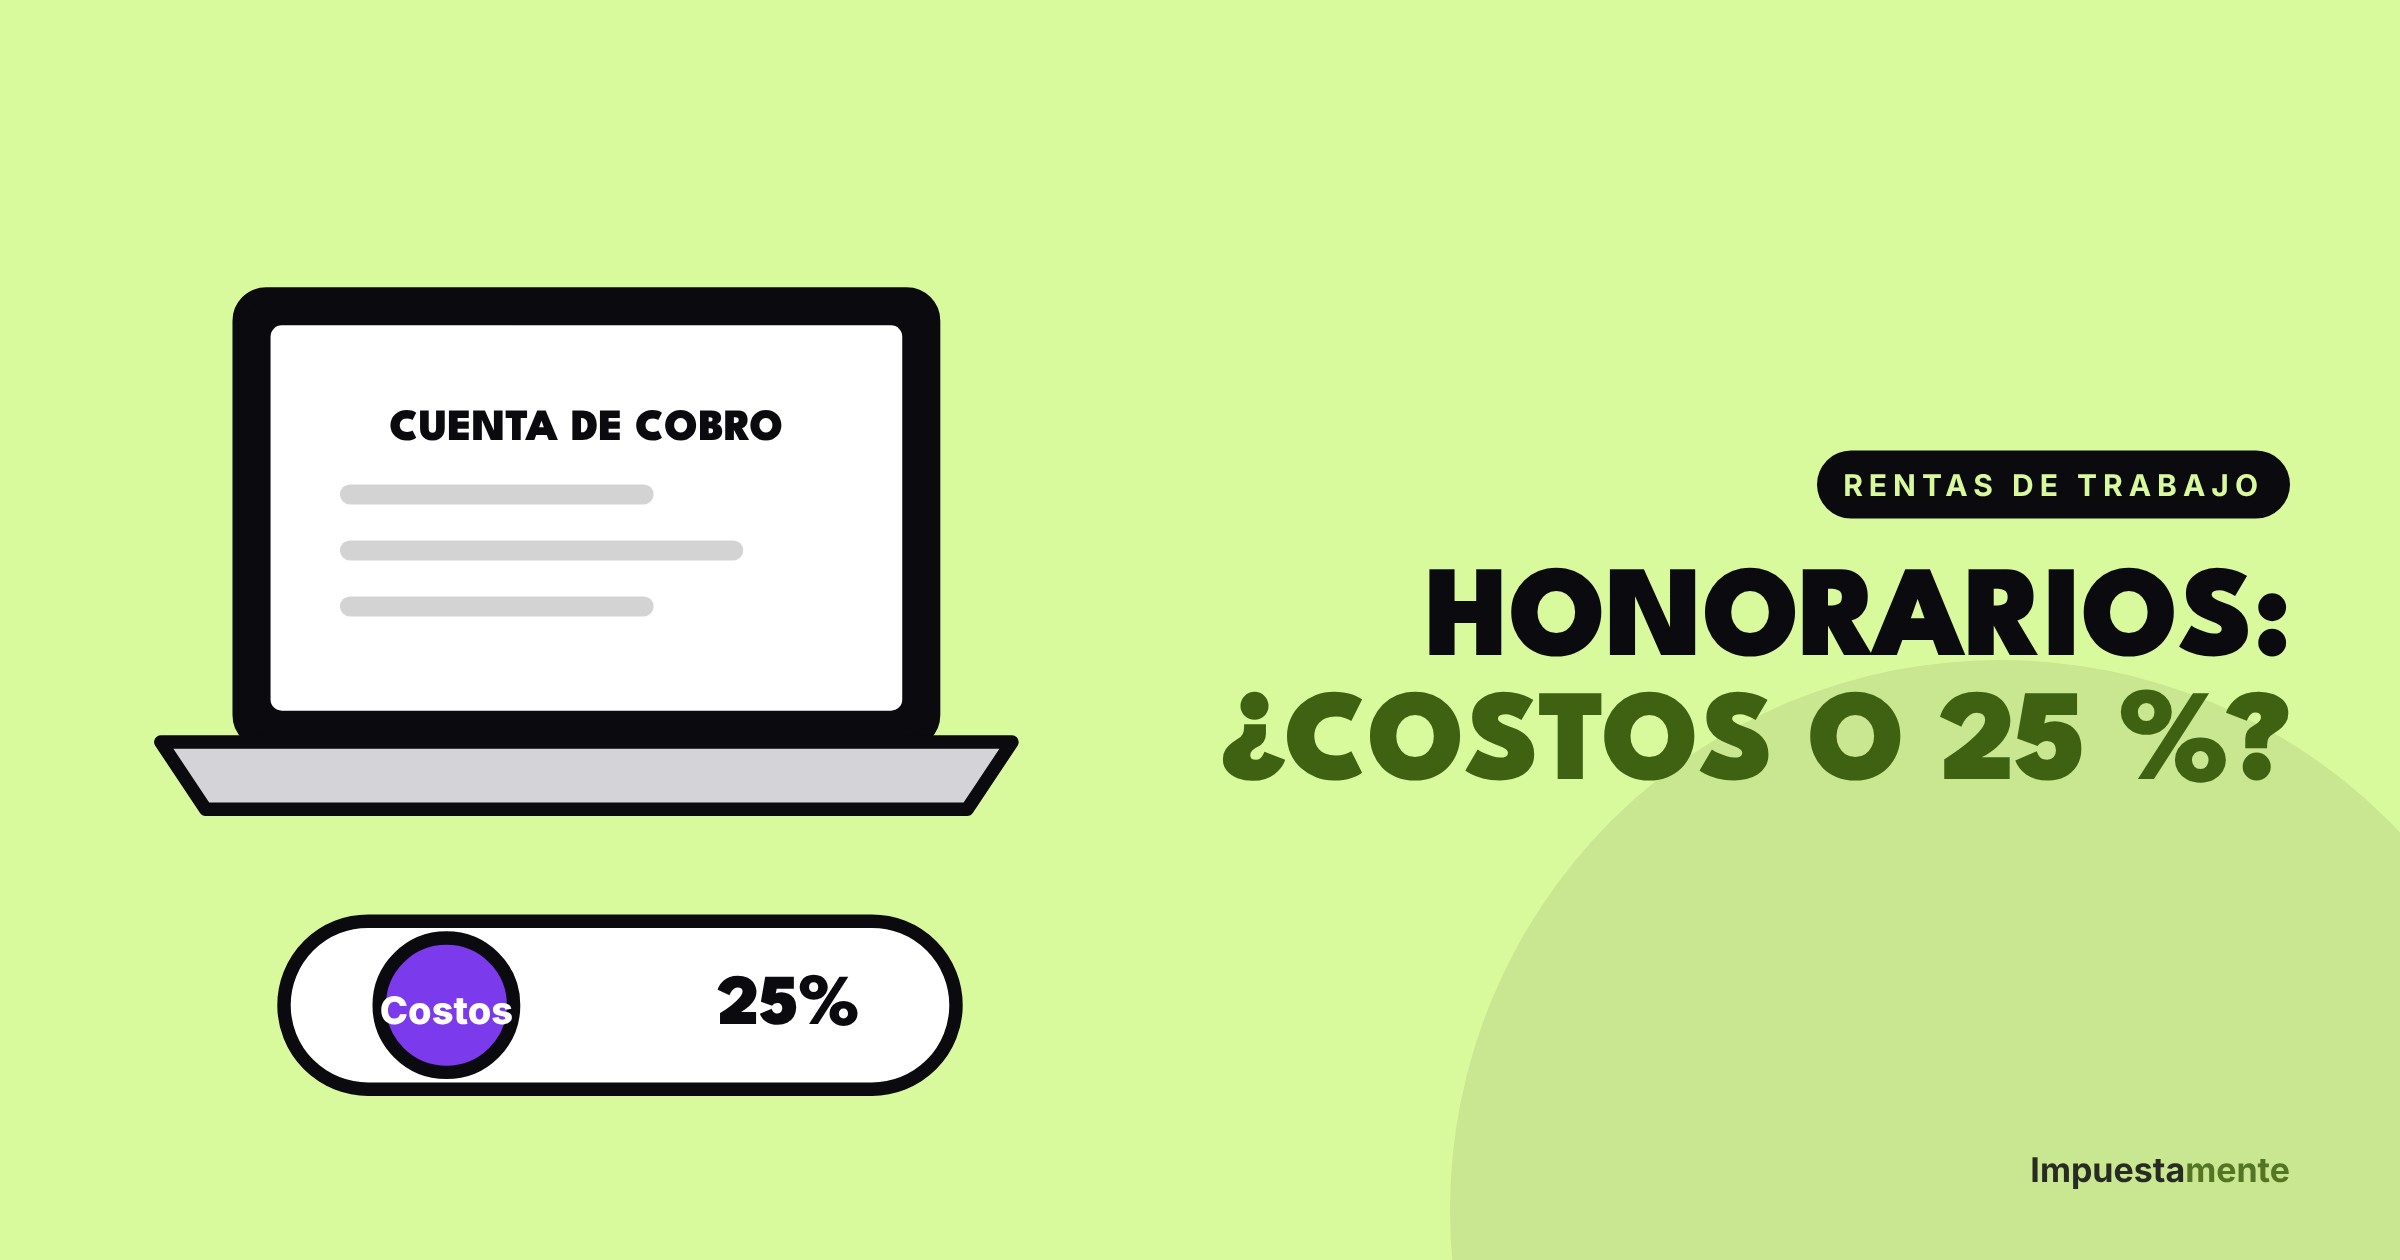
Si eres contratista, consultor o profesional independiente y cobras honorarios sin tener dos o más trabajadores contratados, tus ingresos son rentas de trabajo (art. 103 E.T.). En la depuración tienes una decisión que el asalariado no tiene: restar costos y gastos o tomar la renta exenta del 25 % (art. 206 num. 10 y par. 5). La ley no permite combinarlas.
Qué exige cada opción
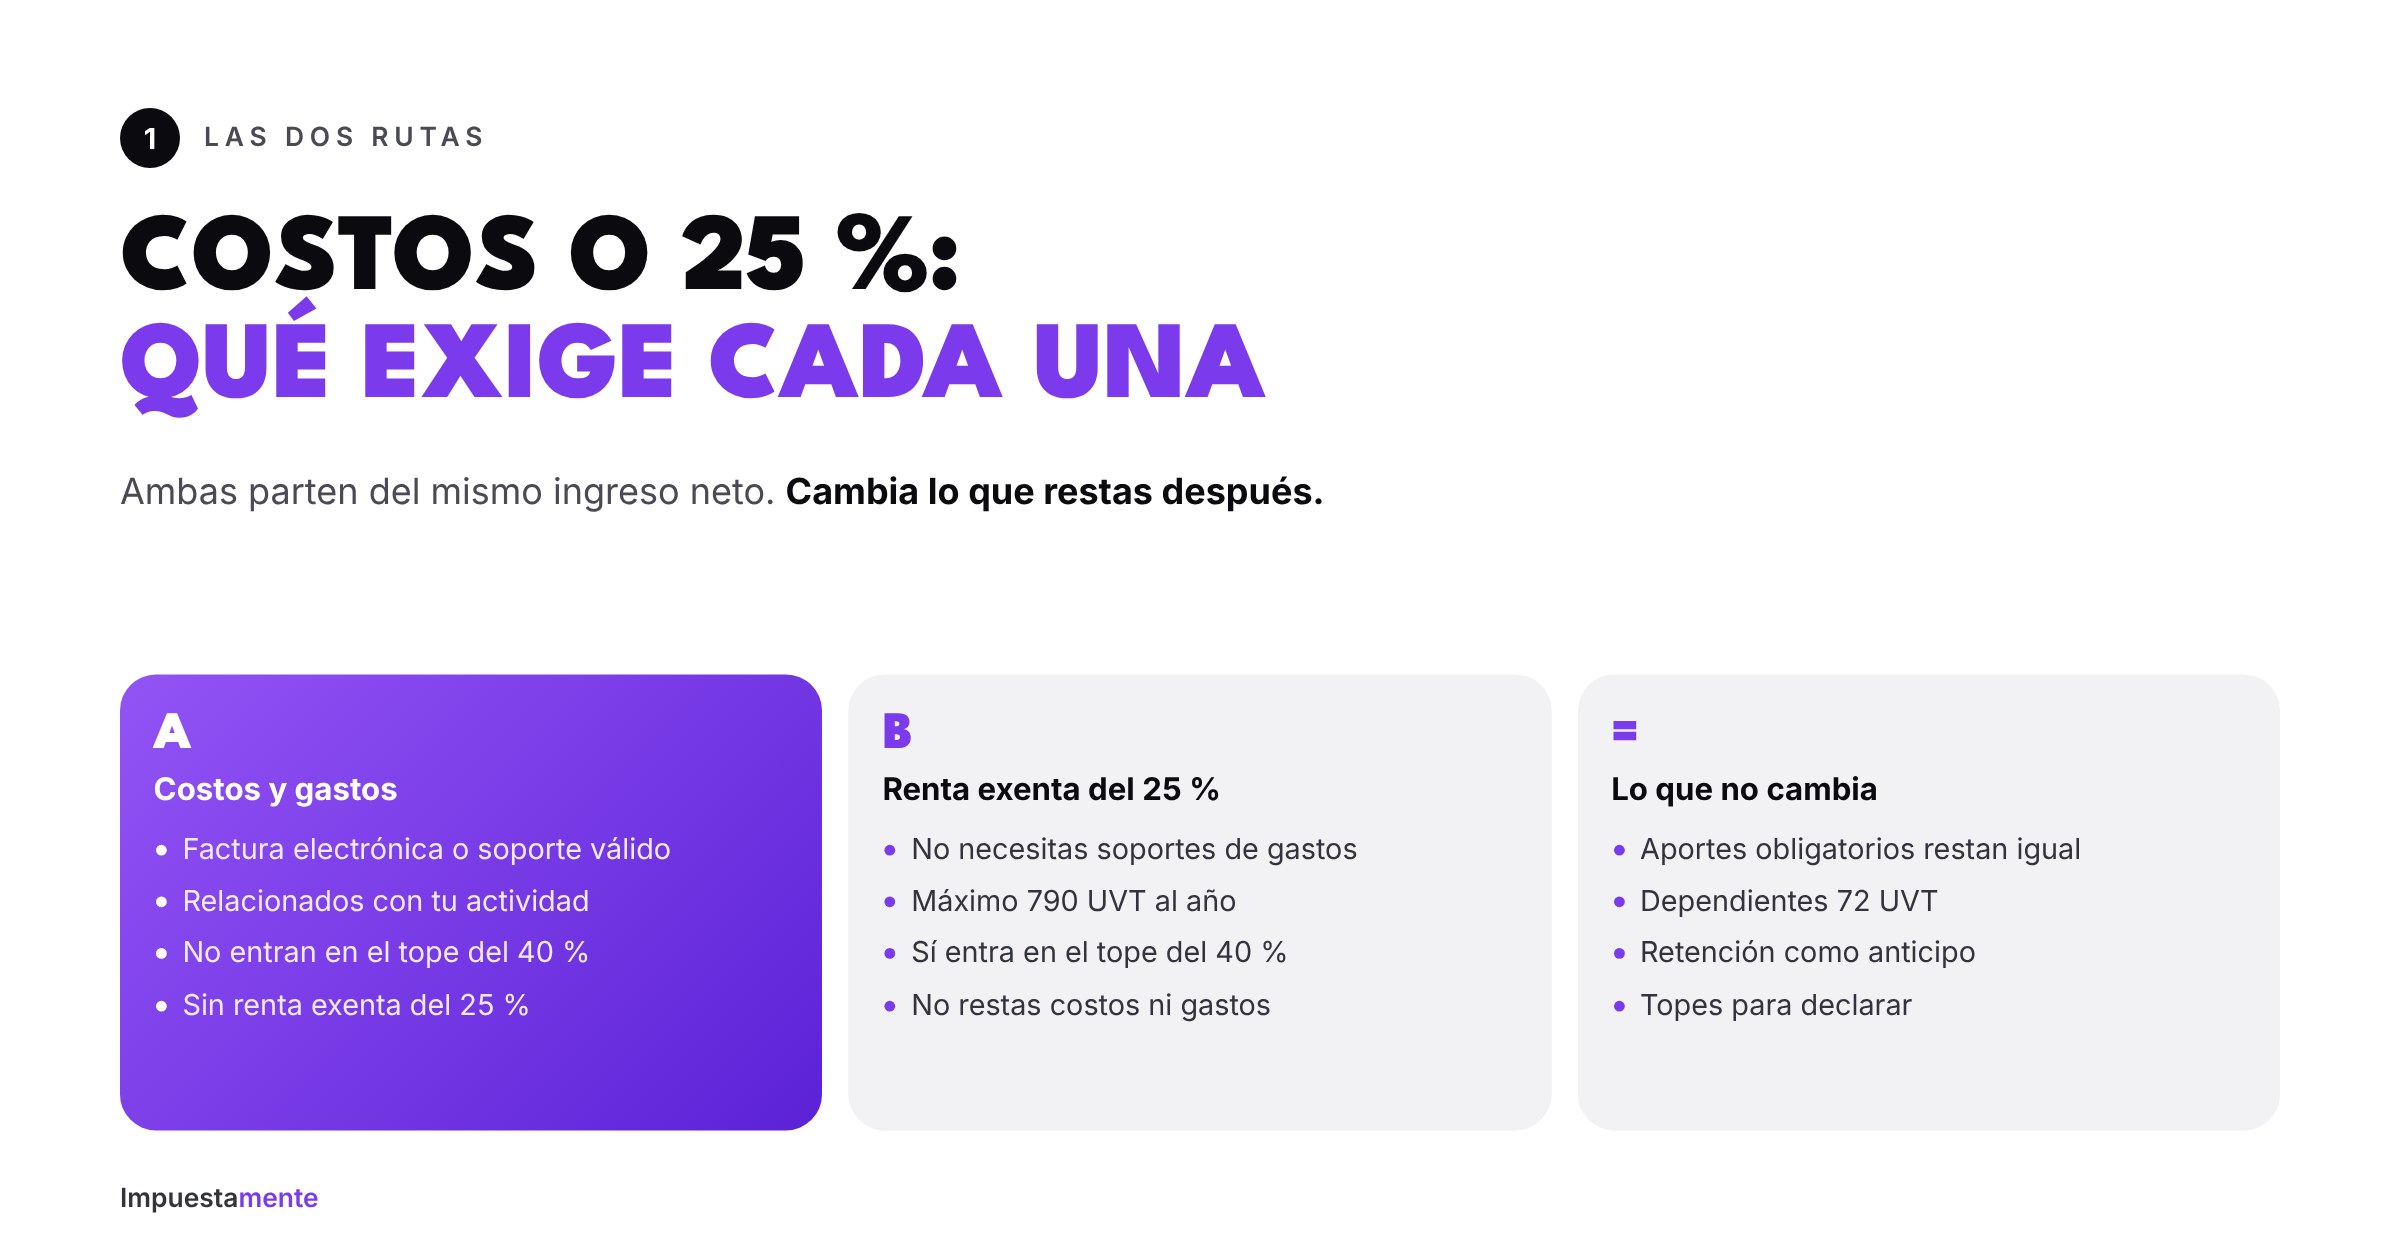
Opción A: costos y gastos
- Deben estar relacionados con tu actividad (causalidad, necesidad y proporcionalidad, art. 107).
- Necesitan soporte válido: factura electrónica, documento soporte o nómina electrónica, según el caso.
- Los pagos en efectivo tienen límites para ser deducibles (art. 771-5).
- No están sujetos al límite del 40 %: se restan completos.
Opción B: renta exenta del 25 %
- No necesitas soportes de gastos.
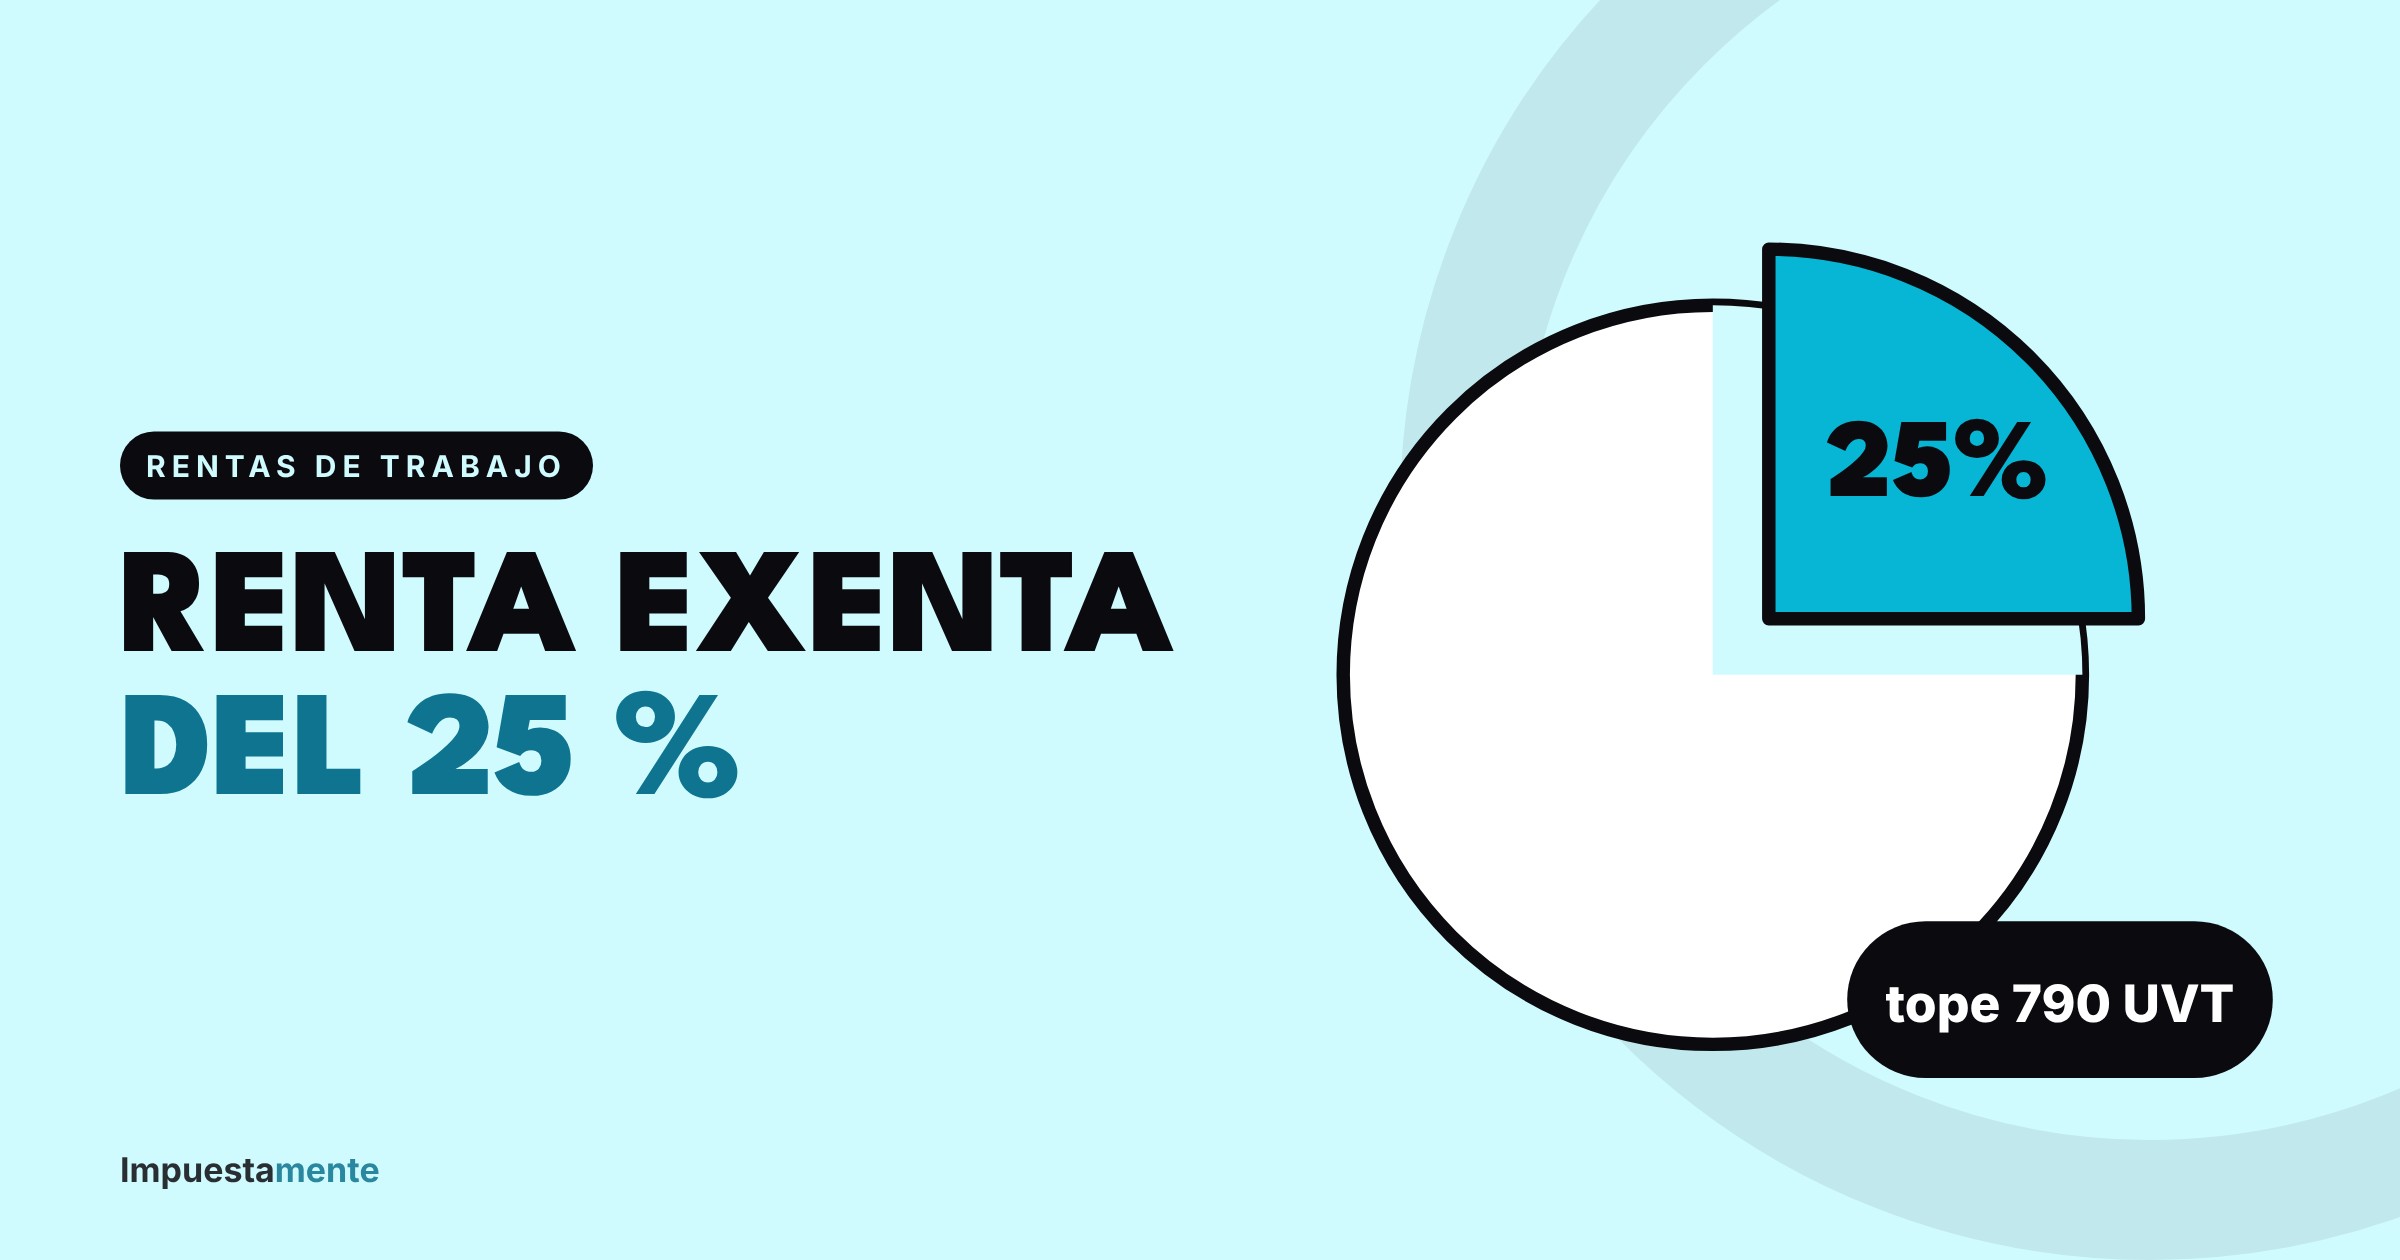
- Se calcula sobre el ingreso neto menos deducciones y otras rentas exentas, con tope de 790 UVT al año ($41.375.460 con UVT 2026).
- Sí entra en el límite del 40 % o 1.340 UVT, junto con tus demás beneficios.
En ambos casos restas antes tus aportes obligatorios a salud y pensión como independiente, y puedes tomar los 72 UVT por dependiente.
Ejemplo: Laura, año gravable 2026
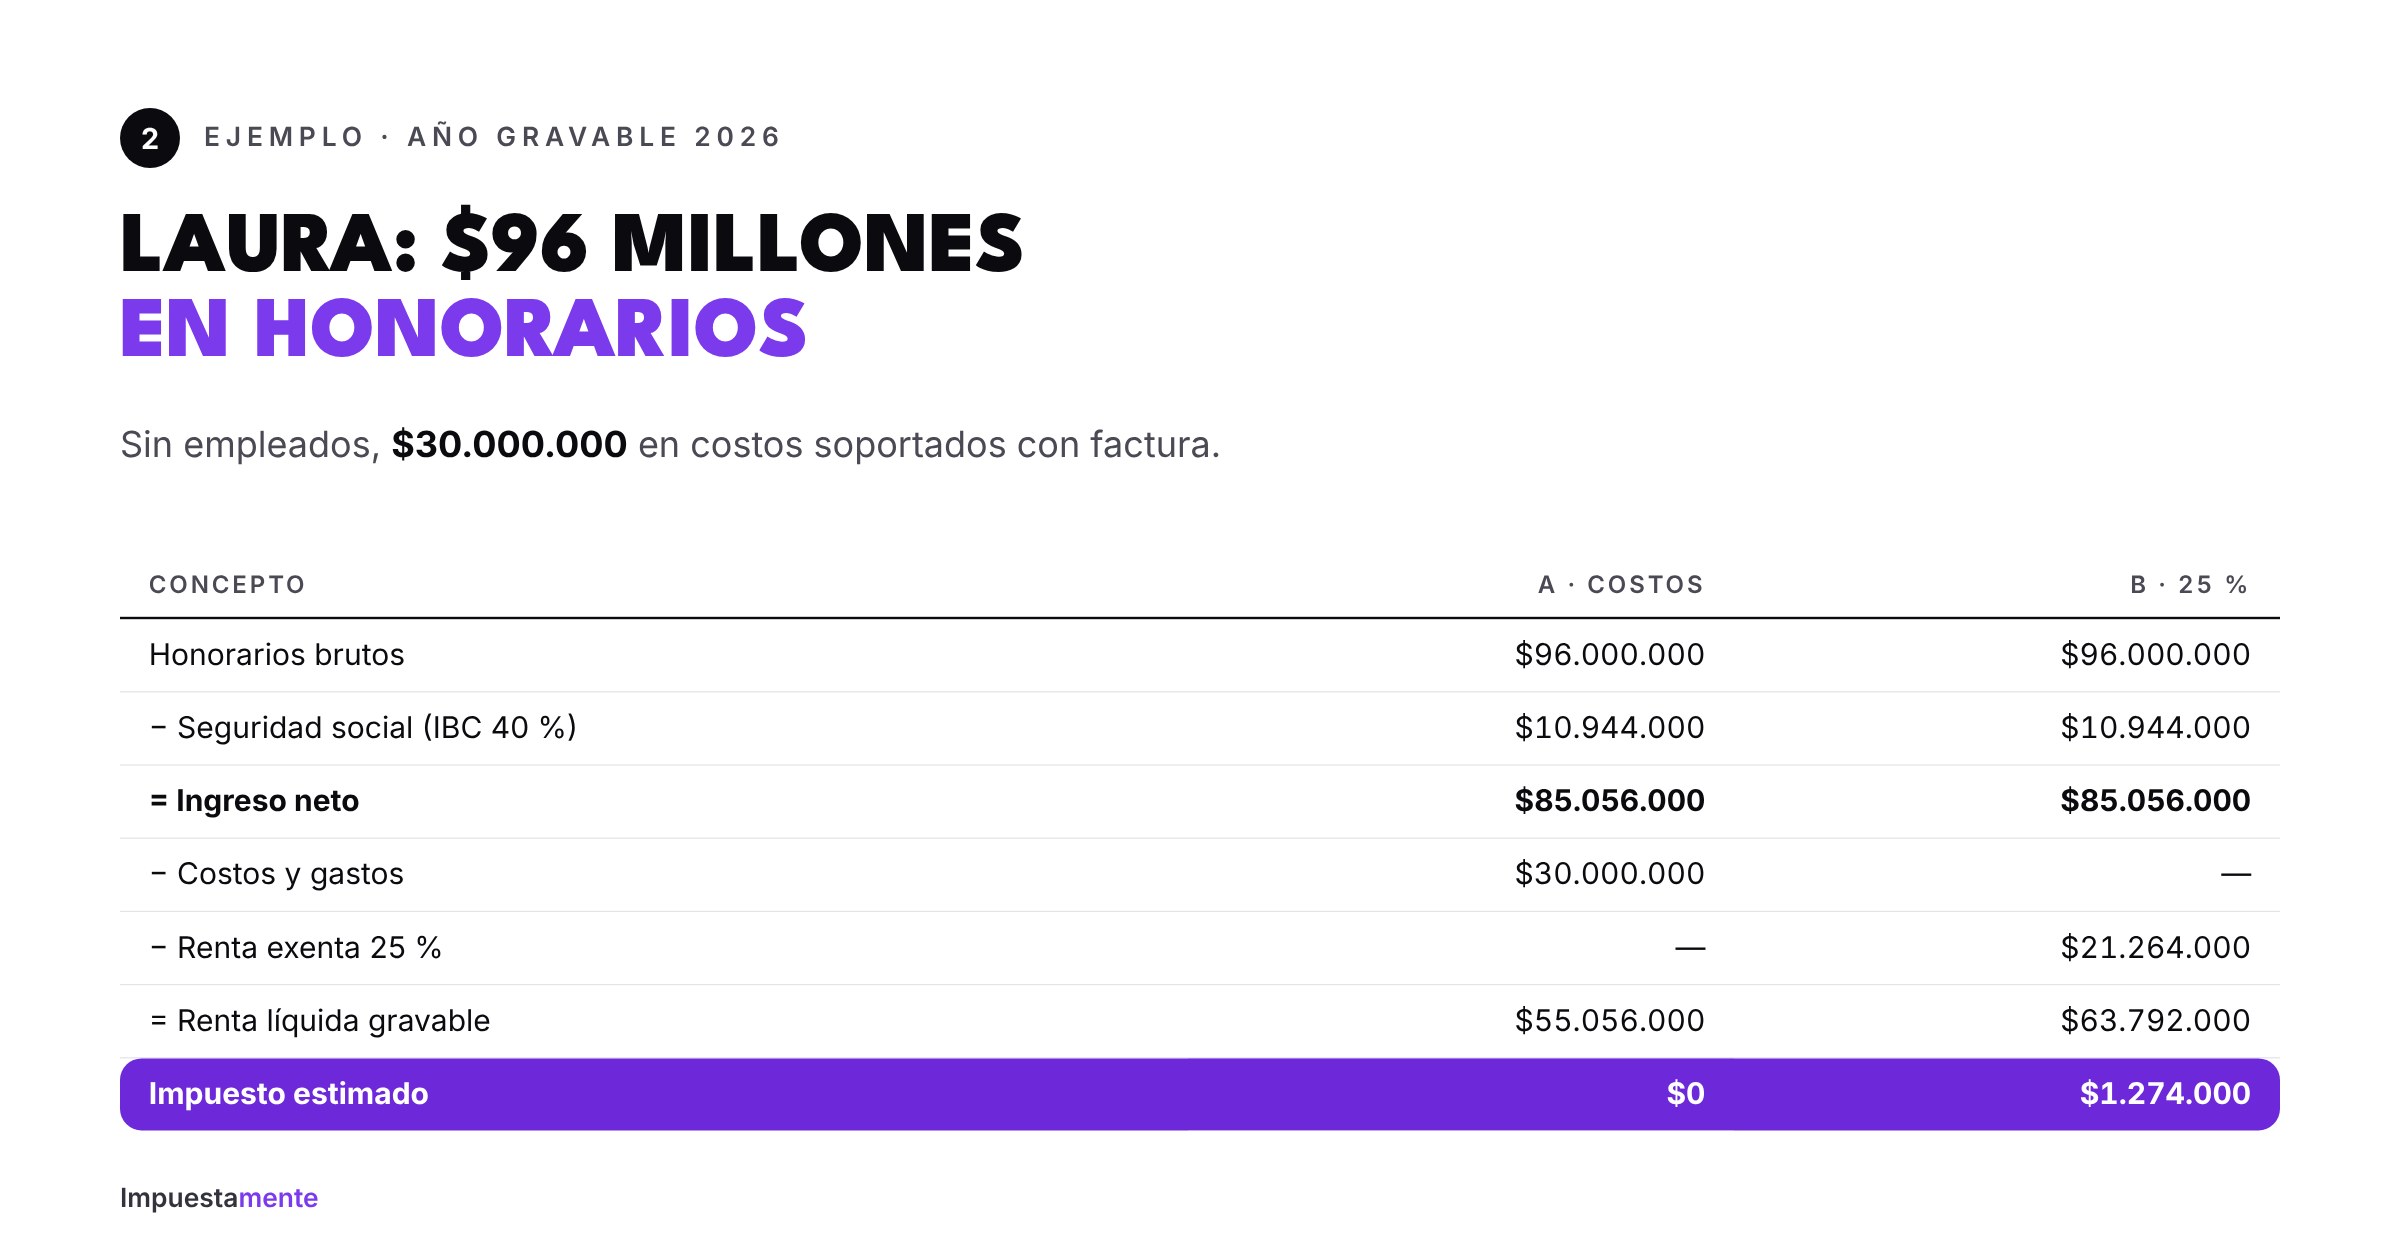
Laura es diseñadora. Facturó $96.000.000 en honorarios y no tiene empleados. Cotiza seguridad social sobre el 40 % de sus ingresos y tiene $30.000.000 en costos con factura electrónica (software, equipo, coworking, transporte).
- Aportes obligatorios: $10.944.000 → ingreso neto $85.056.000.
- Opción A, costos: $85.056.000 − $30.000.000 = renta líquida gravable $55.056.000 (1.051 UVT). Impuesto: $0, porque no supera 1.090 UVT.
- Opción B, 25 %: $85.056.000 × 25 % = $21.264.000 → renta líquida gravable $63.792.000. Impuesto: $1.274.000.
La regla rápida
Si no tienes otros beneficios, el punto de equilibrio está cerca de esto: si tus costos soportados superan el 25 % de tu ingreso neto, conviene la opción A. Si son menores, o no tienes facturas, conviene el 25 %. Con deducciones como vivienda o prepagada, haz las dos cuentas completas: el 25 % se reduce porque se calcula después de ellas y además comparte el límite del 40 %.
Errores comunes
- Tomar costos y además el 25 %. La DIAN lo rechaza y genera sanción por inexactitud.
- Restar gastos personales (mercado, ropa, arriendo de vivienda) como costos de la actividad.
- No tener factura electrónica a tu nombre: sin soporte, el costo no procede.
- Olvidar que con dos o más trabajadores tus honorarios pasan a ser rentas no laborales. Ver rentas de trabajo vs. rentas no laborales.
Preguntas frecuentes
¿La elección es para siempre? No. Se decide en cada declaración, según tus cifras de ese año.
¿Puedo tomar el 25 % si tengo un solo empleado? Sí. El cambio ocurre con dos o más trabajadores vinculados por 90 días o más en el año.
¿Y si tengo salario y honorarios? Sumas ambas rentas de trabajo. Si restas costos, la opción aplica a los honorarios; tu salario sigue con su propia depuración. Conviene revisarlo caso a caso.
Te ayudamos a elegir
En Impuestamente hacemos las dos cuentas con tus facturas reales y presentamos tu declaración con la opción que más te conviene.
Nota: este artículo es informativo. Los ejemplos usan cifras ilustrativas; verifica los límites y la UVT vigentes para tu año gravable.