En este artículo
Tener hijos, padres o pareja a cargo baja tu impuesto. Pero hay dos beneficios distintos, y la mayoría solo usa uno.
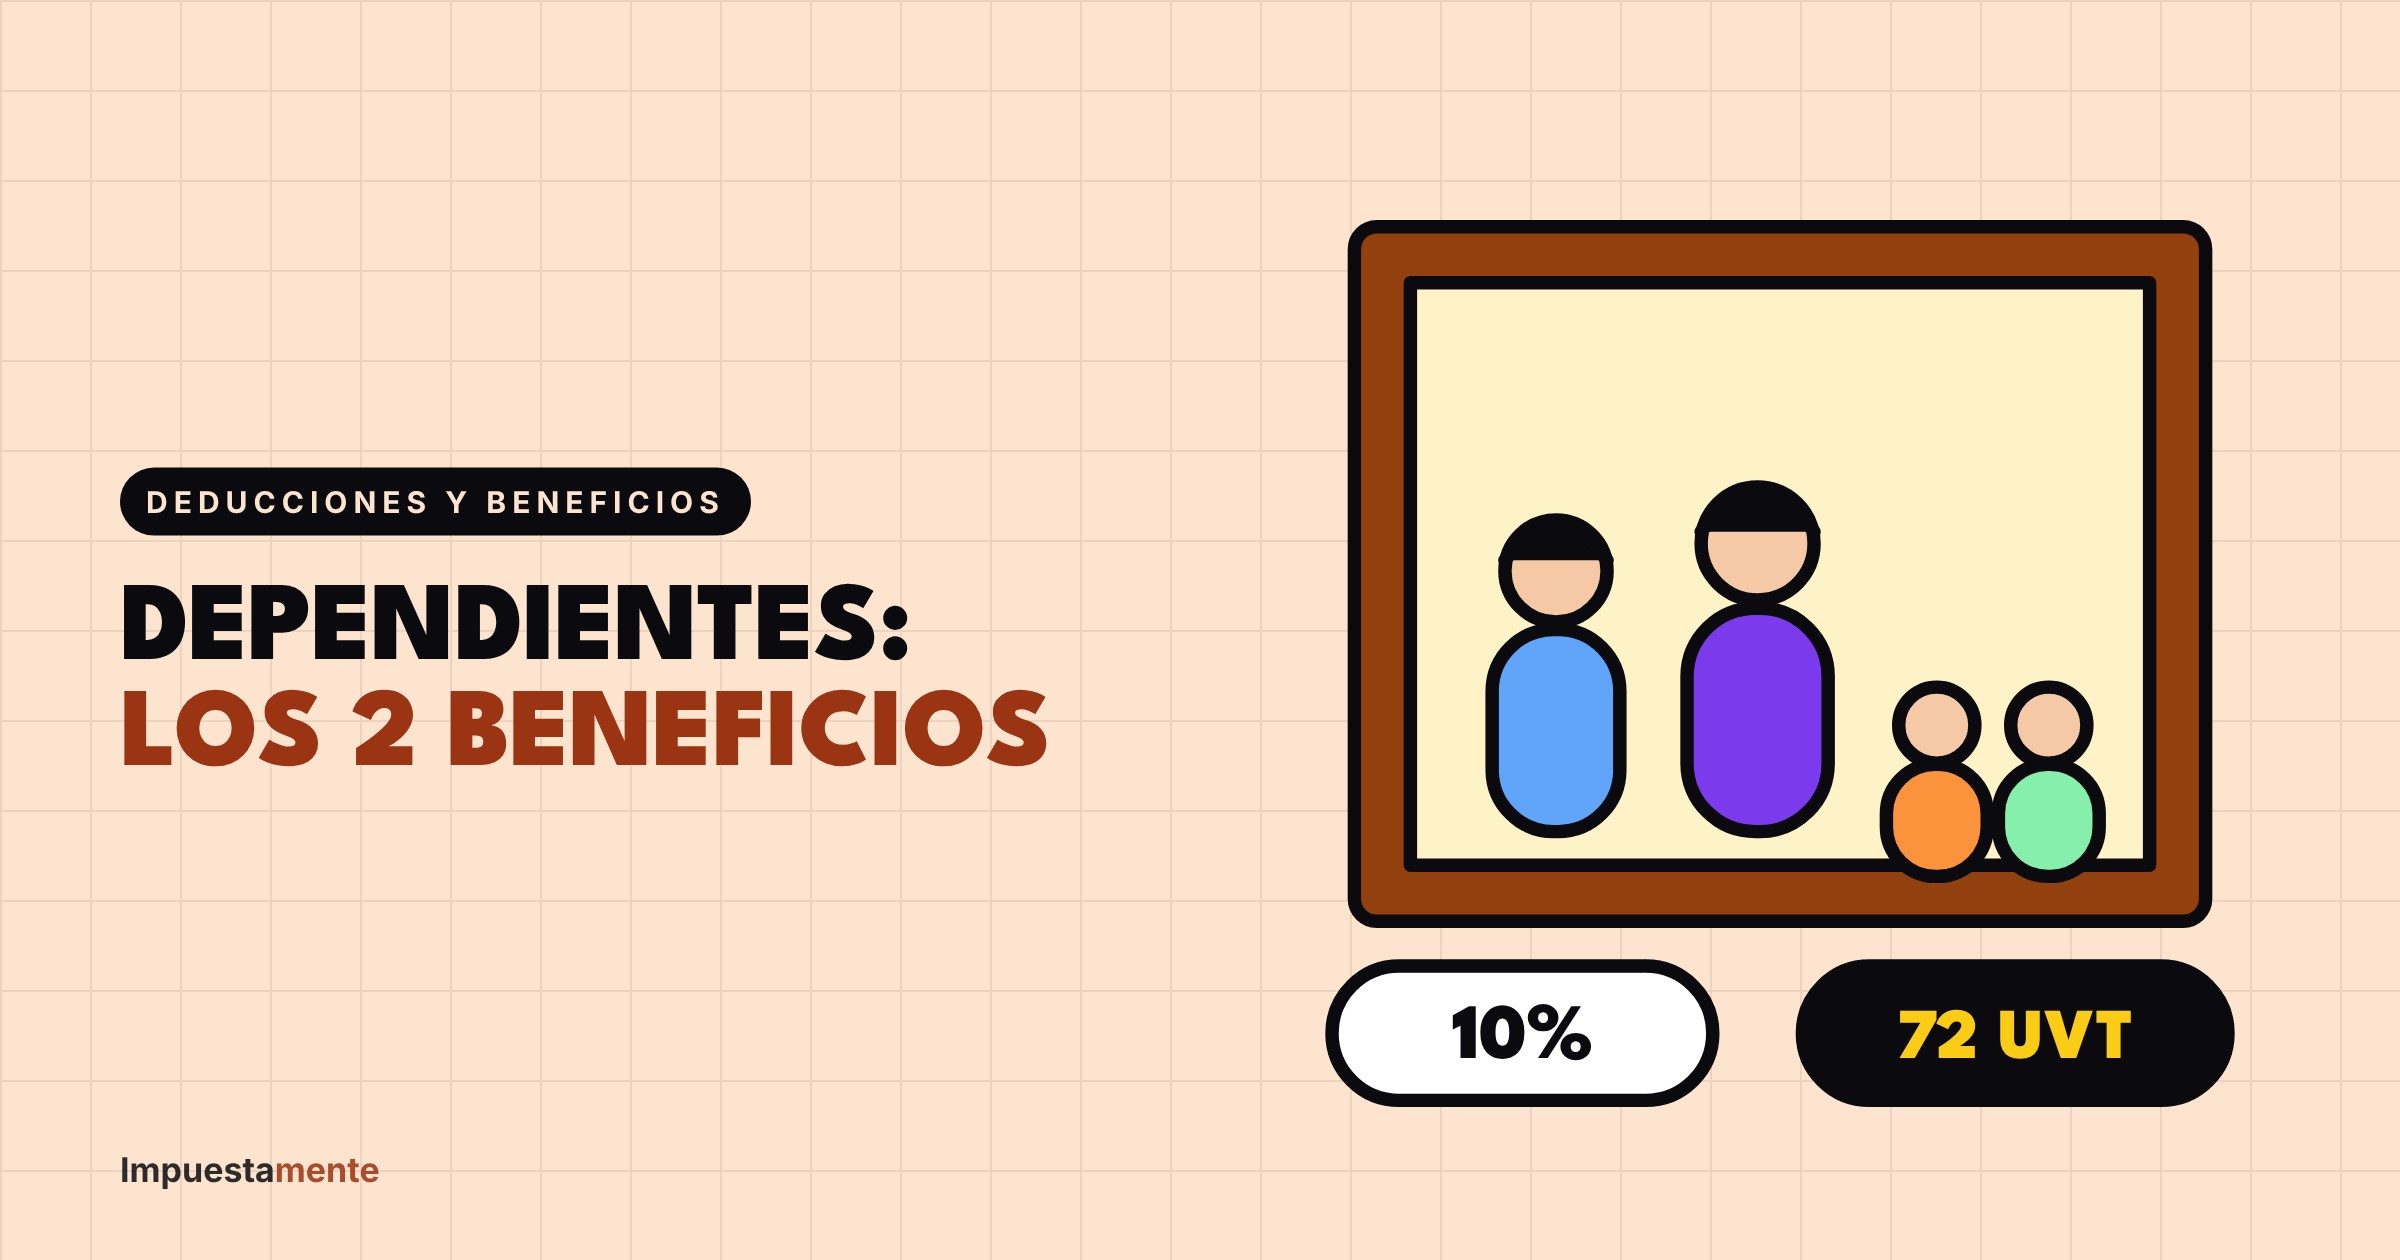
Desde la reforma tributaria de 2022 (Ley 2277) existen dos deducciones por dependientes en la declaración de renta de persona natural. Funcionan con reglas diferentes, tienen topes diferentes y uno de ellos ni siquiera entra en el famoso límite del 40%. Si tienes dos o más dependientes y los metes todos en el mismo beneficio, probablemente estás pagando más de lo necesario.
Los dos beneficios, uno al lado del otro
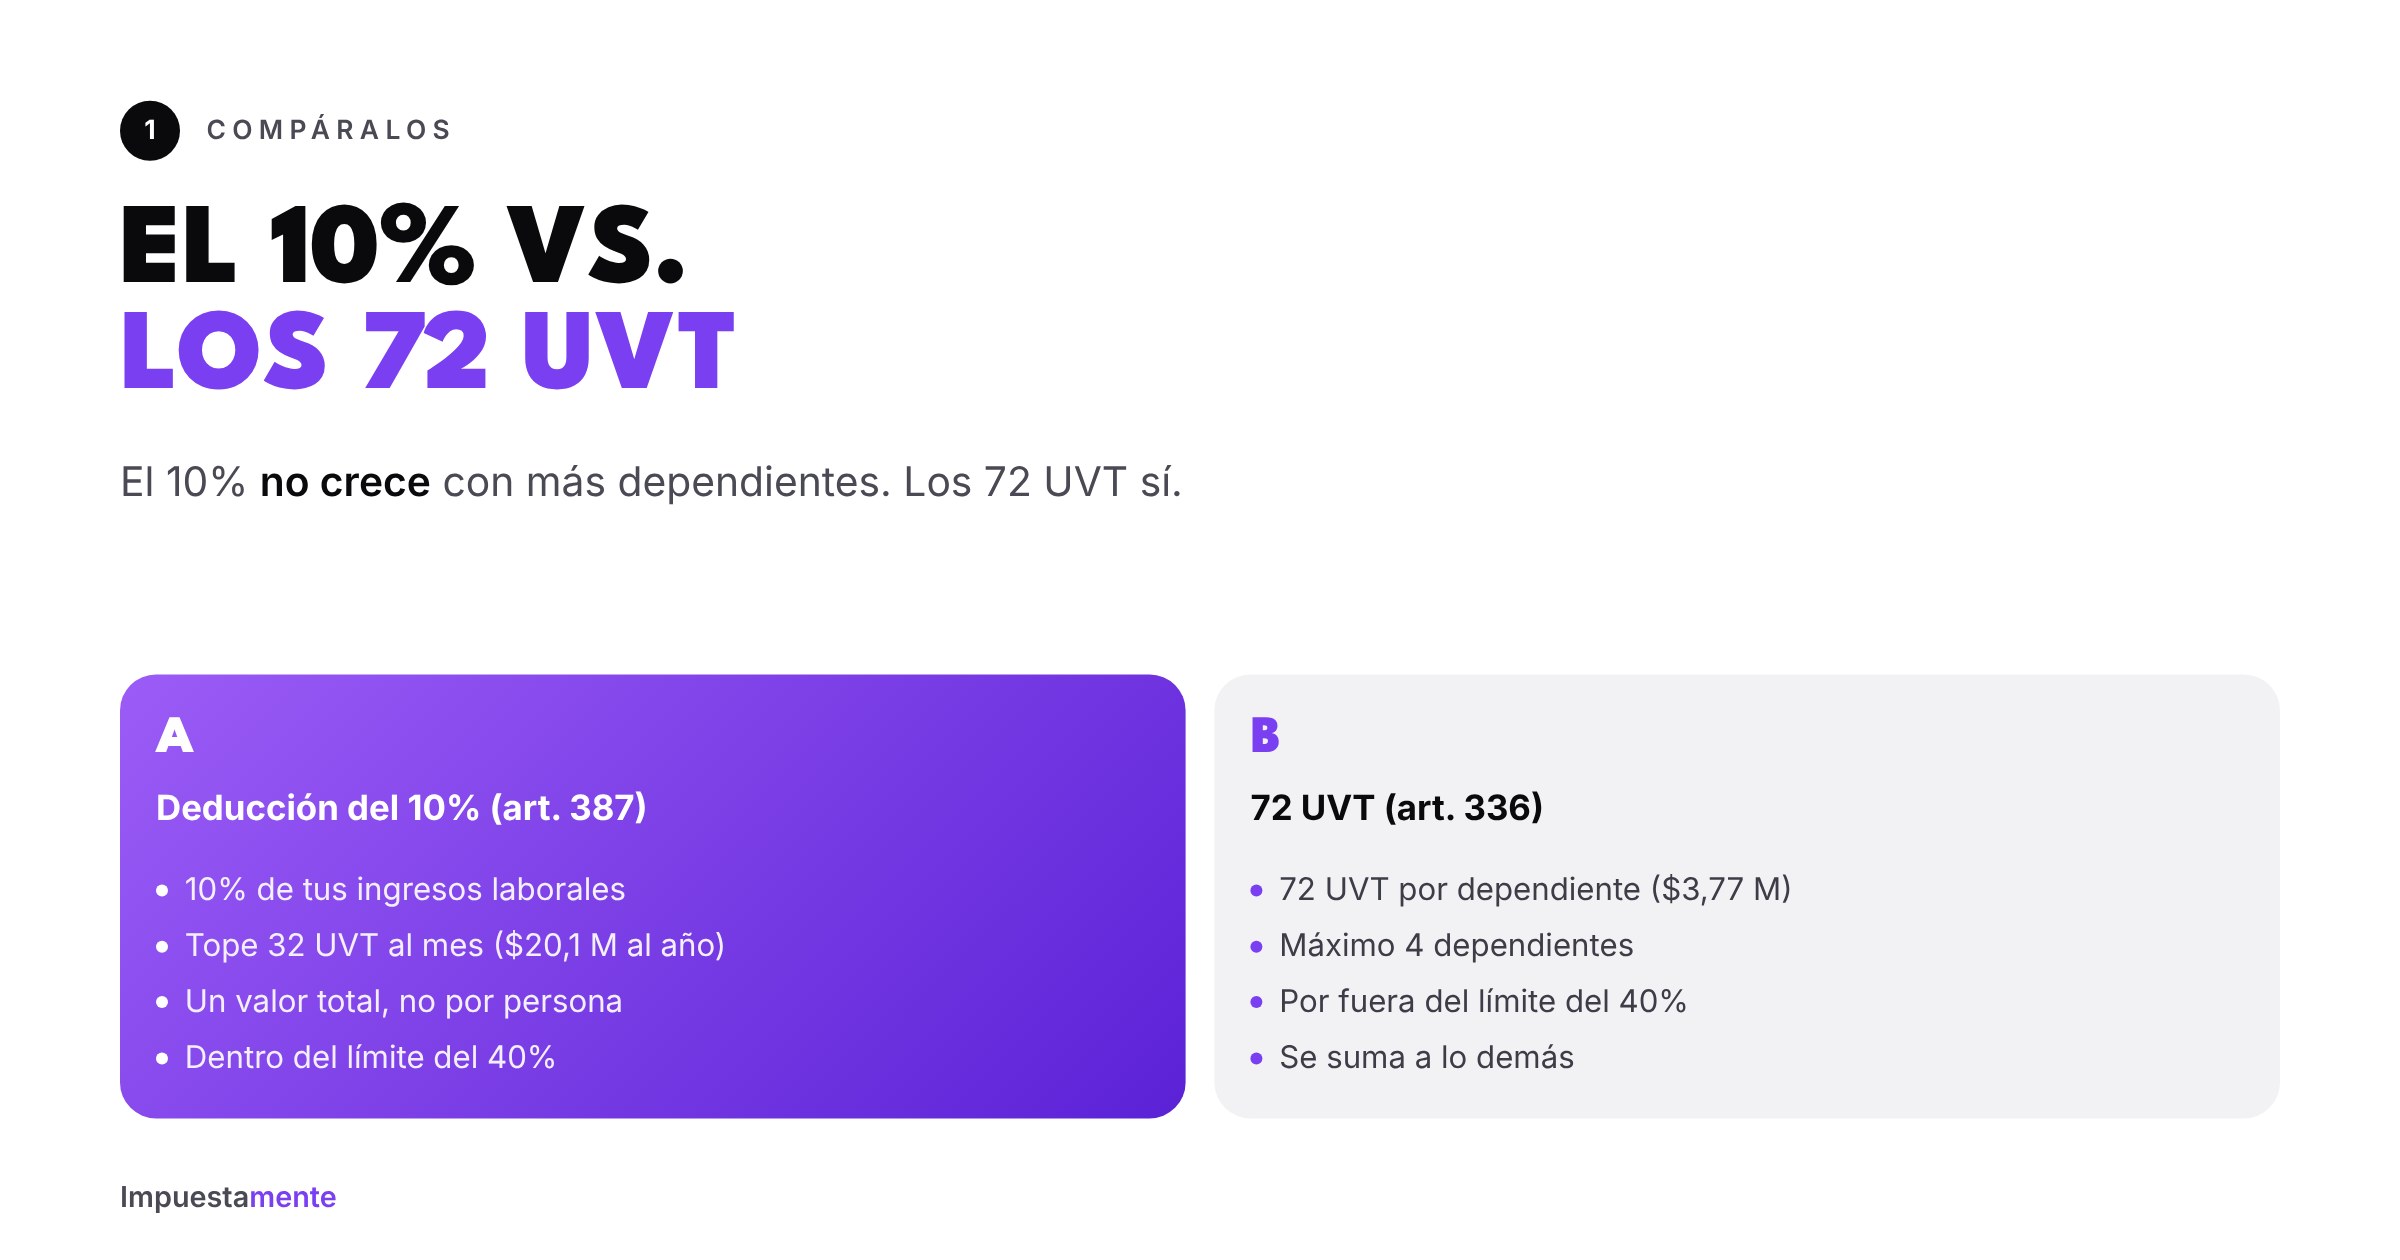
1. Deducción del 10% (artículo 387 del Estatuto Tributario)
- Es el 10% de tus ingresos brutos de rentas de trabajo.
- Tope: 32 UVT al mes, es decir 384 UVT al año (unos $20,1 millones en 2026).
- Es un solo valor total: no se multiplica por número de dependientes. Con uno o con cuatro, el máximo es el mismo.
- Sí entra en el límite del 40% de rentas exentas y deducciones (máximo 1.340 UVT, unos $70,2 millones).
- Si eres asalariado, la puedes pedir desde ya a tu empleador para que te baje la retención en la fuente.
2. Deducción de 72 UVT por dependiente (artículo 336, numeral 3)
- 72 UVT por cada dependiente (unos $3,77 millones cada uno en 2026).
- Máximo 4 dependientes: hasta 288 UVT, unos $15,1 millones.
- No entra en el límite del 40% ni en el tope de 1.340 UVT. Se resta aparte.
- Aplica a quienes tienen rentas de trabajo.
La regla que cambia todo: un dependiente, un beneficio
La DIAN ha conceptuado que un mismo dependiente no puede dar lugar a los dos beneficios a la vez. Cada dependiente se usa en el 10% o en los 72 UVT.
Como el 10% no crece con más dependientes, la estrategia es simple:
- Con un dependiente: elige. Si tu bolsa del 40% tiene cupo y tus ingresos son altos, el 10% suele valer más (hasta $20,1 millones). Si tu bolsa ya está llena con el 25% exento, vivienda o prepagada, el 10% se pierde; ahí conviene usarlo en los 72 UVT, que van por fuera.
- Con dos o más: usa uno para el 10% y los demás para los 72 UVT, hasta cuatro. Así no pierdes ninguno.
Ejemplo con números
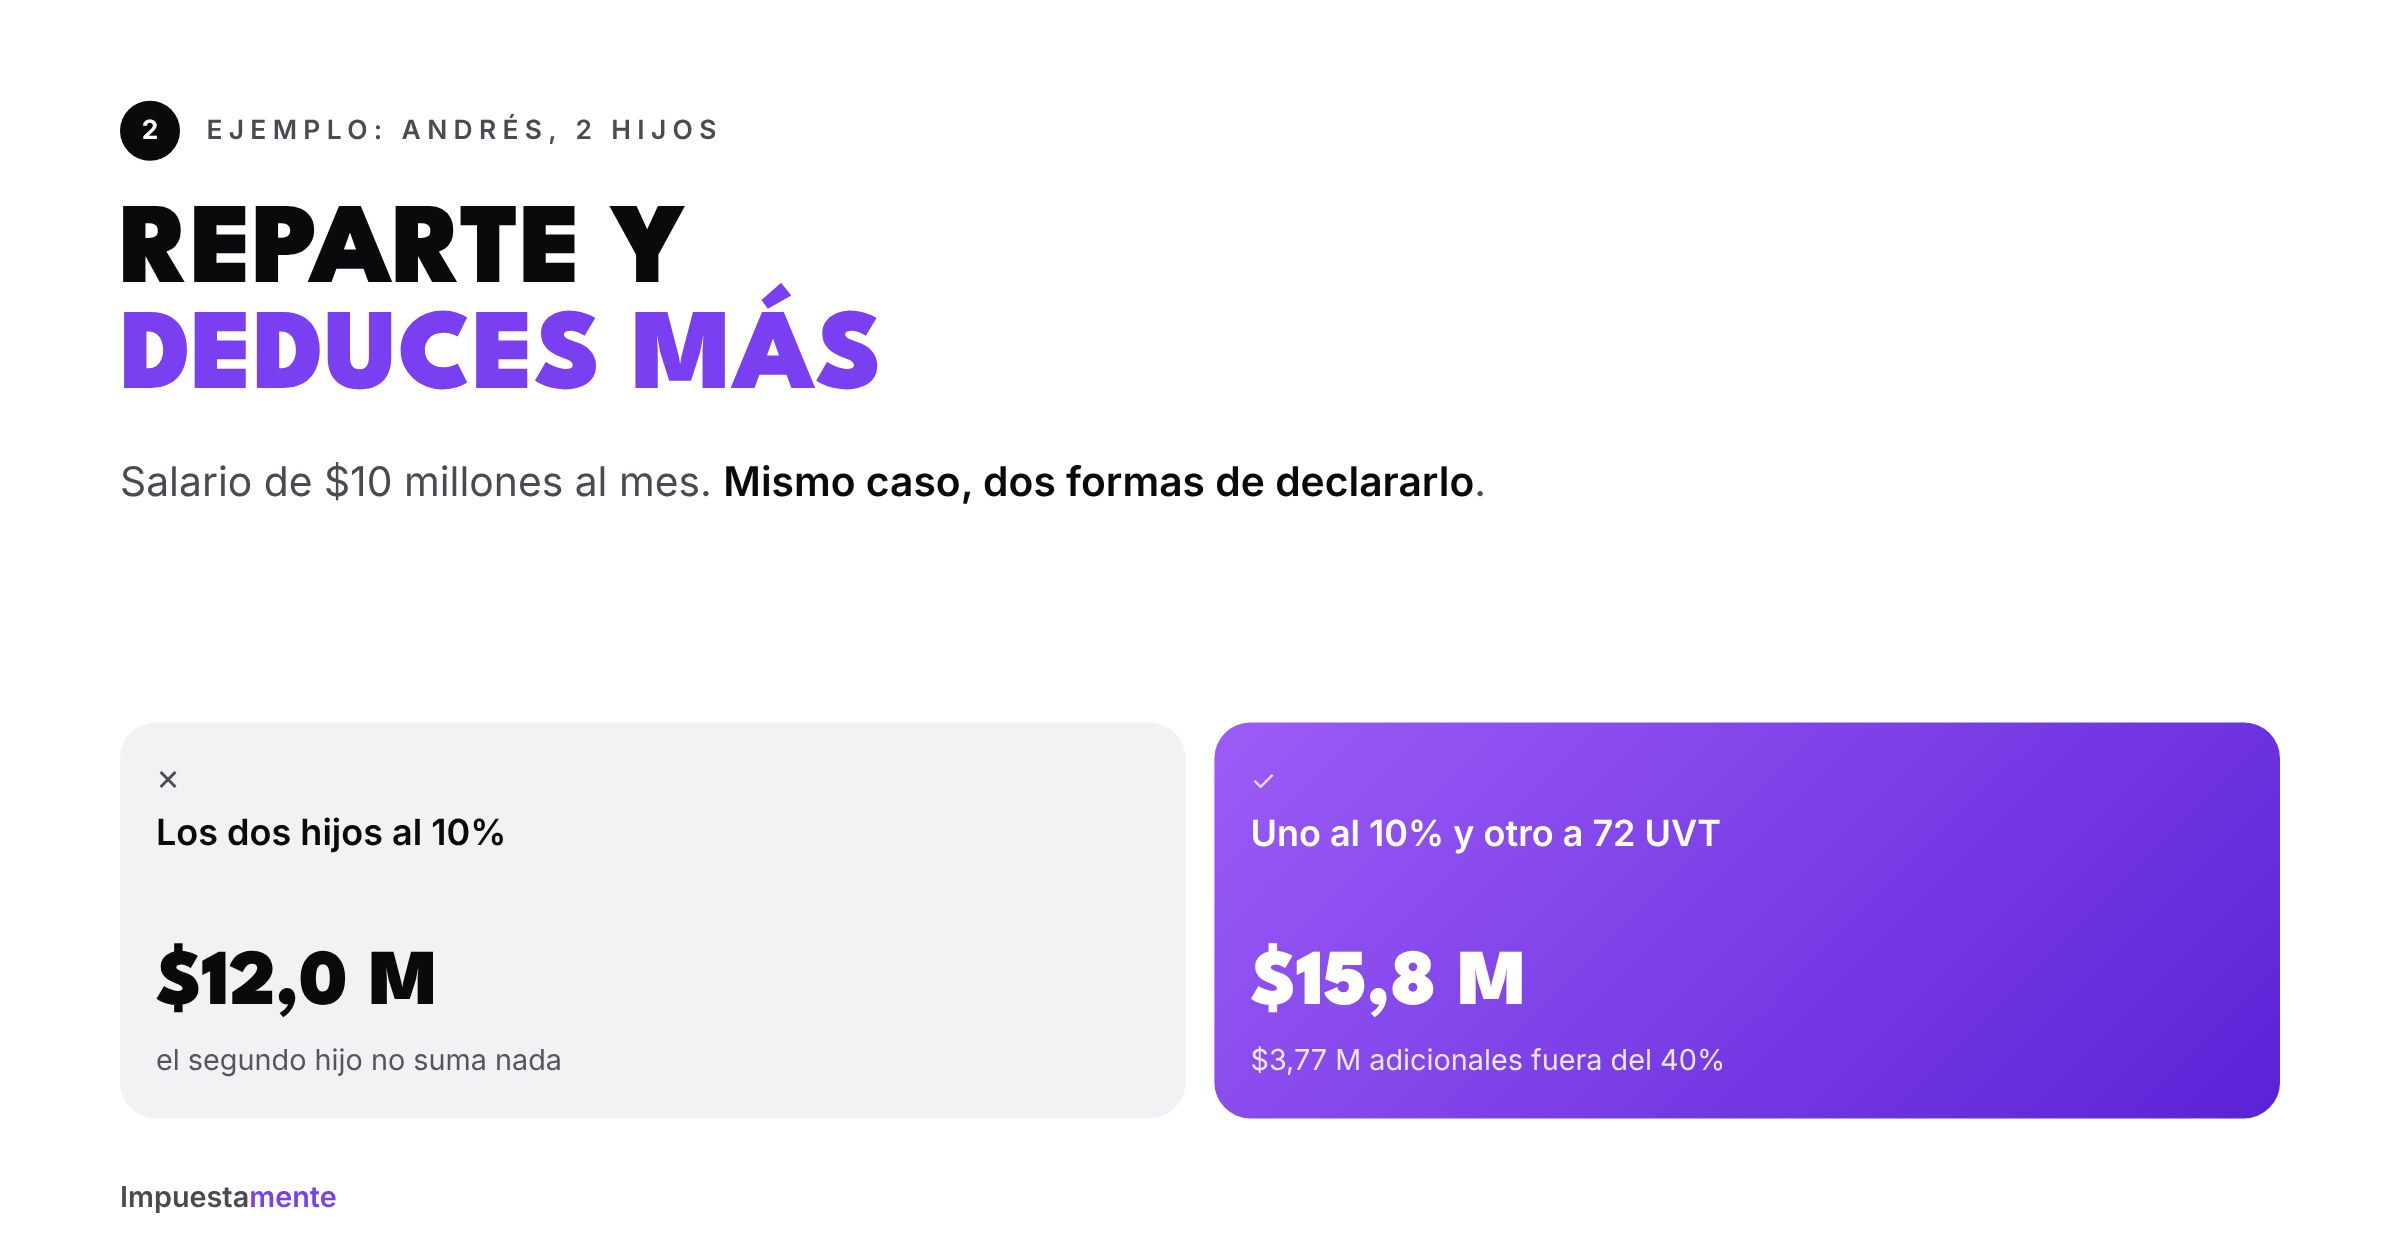
Andrés es asalariado, gana $10 millones al mes y tiene dos hijos menores. No tiene crédito de vivienda ni prepagada.
- Si declara los dos hijos en el 10%: deduce $12 millones en el año ($1 millón al mes, por debajo del tope). El segundo hijo no le suma nada.
- Si reparte: un hijo va al 10% ($12 millones) y el otro a los 72 UVT ($3,77 millones adicionales, por fuera del límite).
Con su nivel de ingresos, esa diferencia le baja el impuesto en unos $700.000, solo por organizar a quién pone en cada casilla.
¿Quién cuenta como dependiente?
Según el parágrafo 2 del artículo 387:
- Hijos menores de 18 años.
- Hijos de 18 a 23 años cuyos estudios de educación superior (o técnica acreditada) financies tú.
- Hijos mayores de 23 años que dependan de ti por factores físicos o psicológicos certificados por Medicina Legal.
- Cónyuge o compañero permanente que dependa económicamente de ti porque no tiene ingresos o tuvo ingresos menores a 260 UVT en el año (unos $13,6 millones), o por dependencia física o psicológica certificada.
- Padres y hermanos en esas mismas condiciones de dependencia.
Los soportes que debes tener
- Registro civil de nacimiento o de matrimonio, o declaración extrajudicial de unión marital.
- Certificado de estudios para hijos de 18 a 23 años.
- Certificado de Medicina Legal cuando la dependencia es física o psicológica.
- Para cónyuge, padres o hermanos sin ingresos: certificación de contador público o soporte de que sus ingresos no superan 260 UVT.
No se adjuntan a la declaración, pero si la DIAN te los pide, son tu prueba. Revisa también qué documentos van en tu checklist según tu perfil.
Errores que hacen perder el beneficio
- Dos personas declarando al mismo hijo sin derecho. Si papá y mamá trabajan, cada uno puede usar dependientes que realmente le correspondan, pero la DIAN puede revisar. Pónganse de acuerdo.
- Cónyuge con ingresos por encima de 260 UVT. Si tu pareja ganó más, no califica como dependiente.
- No informarlo al empleador. Si eres asalariado, el 10% también baja tu retención mes a mes. Si no lo reportas, lo recuperas hasta la declaración, y solo si declaras.
- Meter todos los dependientes en el 10%. Es el error más común y el más fácil de corregir.
Preguntas frecuentes
¿Si soy independiente puedo usar los dependientes? Sí puedes tener rentas de trabajo como independiente y aplicar estos beneficios. Revisa tu caso: la forma de llevarlos cambia según tus ingresos y costos.
¿El hijo de mi pareja cuenta como mi dependiente? La norma habla de hijos del contribuyente. Si no hay vínculo legal, revisa con soporte si se cumple alguna otra condición de dependencia.
¿Puedo usar los 72 UVT si no tengo cupo en el 40%? Sí. Justamente por eso son valiosos: van por fuera del límite.
¿Quieres saber cuánto te ahorras?
En Impuestamente revisamos cómo repartir tus dependientes y el resto de tus beneficios antes de declarar. Haz tu diagnóstico tributario gratis o mira por qué los asalariados pagan más renta.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374). Las cifras de los ejemplos son aproximadas; cada caso debe revisarse con sus soportes.