En este artículo
- Sí, debes declarar: los topes no se compensan entre sí
- Por qué tus consignaciones pueden ser mucho más que tus ingresos
- Declarar no es pagar: qué pasa con esa plata en la declaración
- Cuánto cuesta no declarar si superaste el tope
- Cómo saber cuánto te consignaron (antes de que te lo diga la DIAN)
- Preguntas frecuentes
- Revisa tus consignaciones en 2 minutos
Respuesta corta: sí. Respuesta útil: sí, pero eso no significa que vayas a pagar impuesto por esa plata.
Es una de las preguntas que más me llegan en temporada de renta: "Gano $3 millones, mis ingresos no llegan ni cerca a los $73 millones, pero por mi cuenta pasó más plata que eso. ¿Tengo que declarar?"
La respuesta es sí. Y entender por qué te ahorra un susto, porque la DIAN ve exactamente lo mismo que tú ves en tu extracto.
Sí, debes declarar: los topes no se compensan entre sí
La ley tiene cinco topes para estar obligado a declarar, y basta con superar uno para quedar obligado. No es un promedio, ni tienen que cumplirse todos.
Para el año gravable 2026 (se declara en 2027), el tope de consignaciones es:
Consignaciones, depósitos o inversiones financieras superiores a 1.400 UVT: $73.324.000 (artículo 594-3 del Estatuto Tributario).
Si tus consignaciones pasaron de ese valor, declaras. Así tus ingresos hayan sido de $40 millones, tu patrimonio sea bajo y no tengas tarjeta de crédito.
Por qué tus consignaciones pueden ser mucho más que tus ingresos
El tope de consignaciones suma toda la plata que entró a tus cuentas, sin preguntar de dónde vino. Por eso es tan fácil superarlo sin haber ganado más. Lo que más veo:
- Préstamos que te desembolsaron en la cuenta (libre inversión, vehículo, préstamos de familiares).
- Traslados entre tus propias cuentas, por ejemplo de Nequi al banco o de una cuenta de ahorros a otra.
- Plata de otras personas: arriendos de un familiar, giros para pagar gastos de otros, "préstale la cuenta a tu tío".
- Reembolsos de la empresa por gastos que pagaste de tu bolsillo.
- Inversiones como CDT o fondos, que también suman en este tope.
Ninguno de estos es un ingreso tuyo. Pero todos suman para el tope.
Ejemplo 1: Carolina, un préstamo y una billetera digital
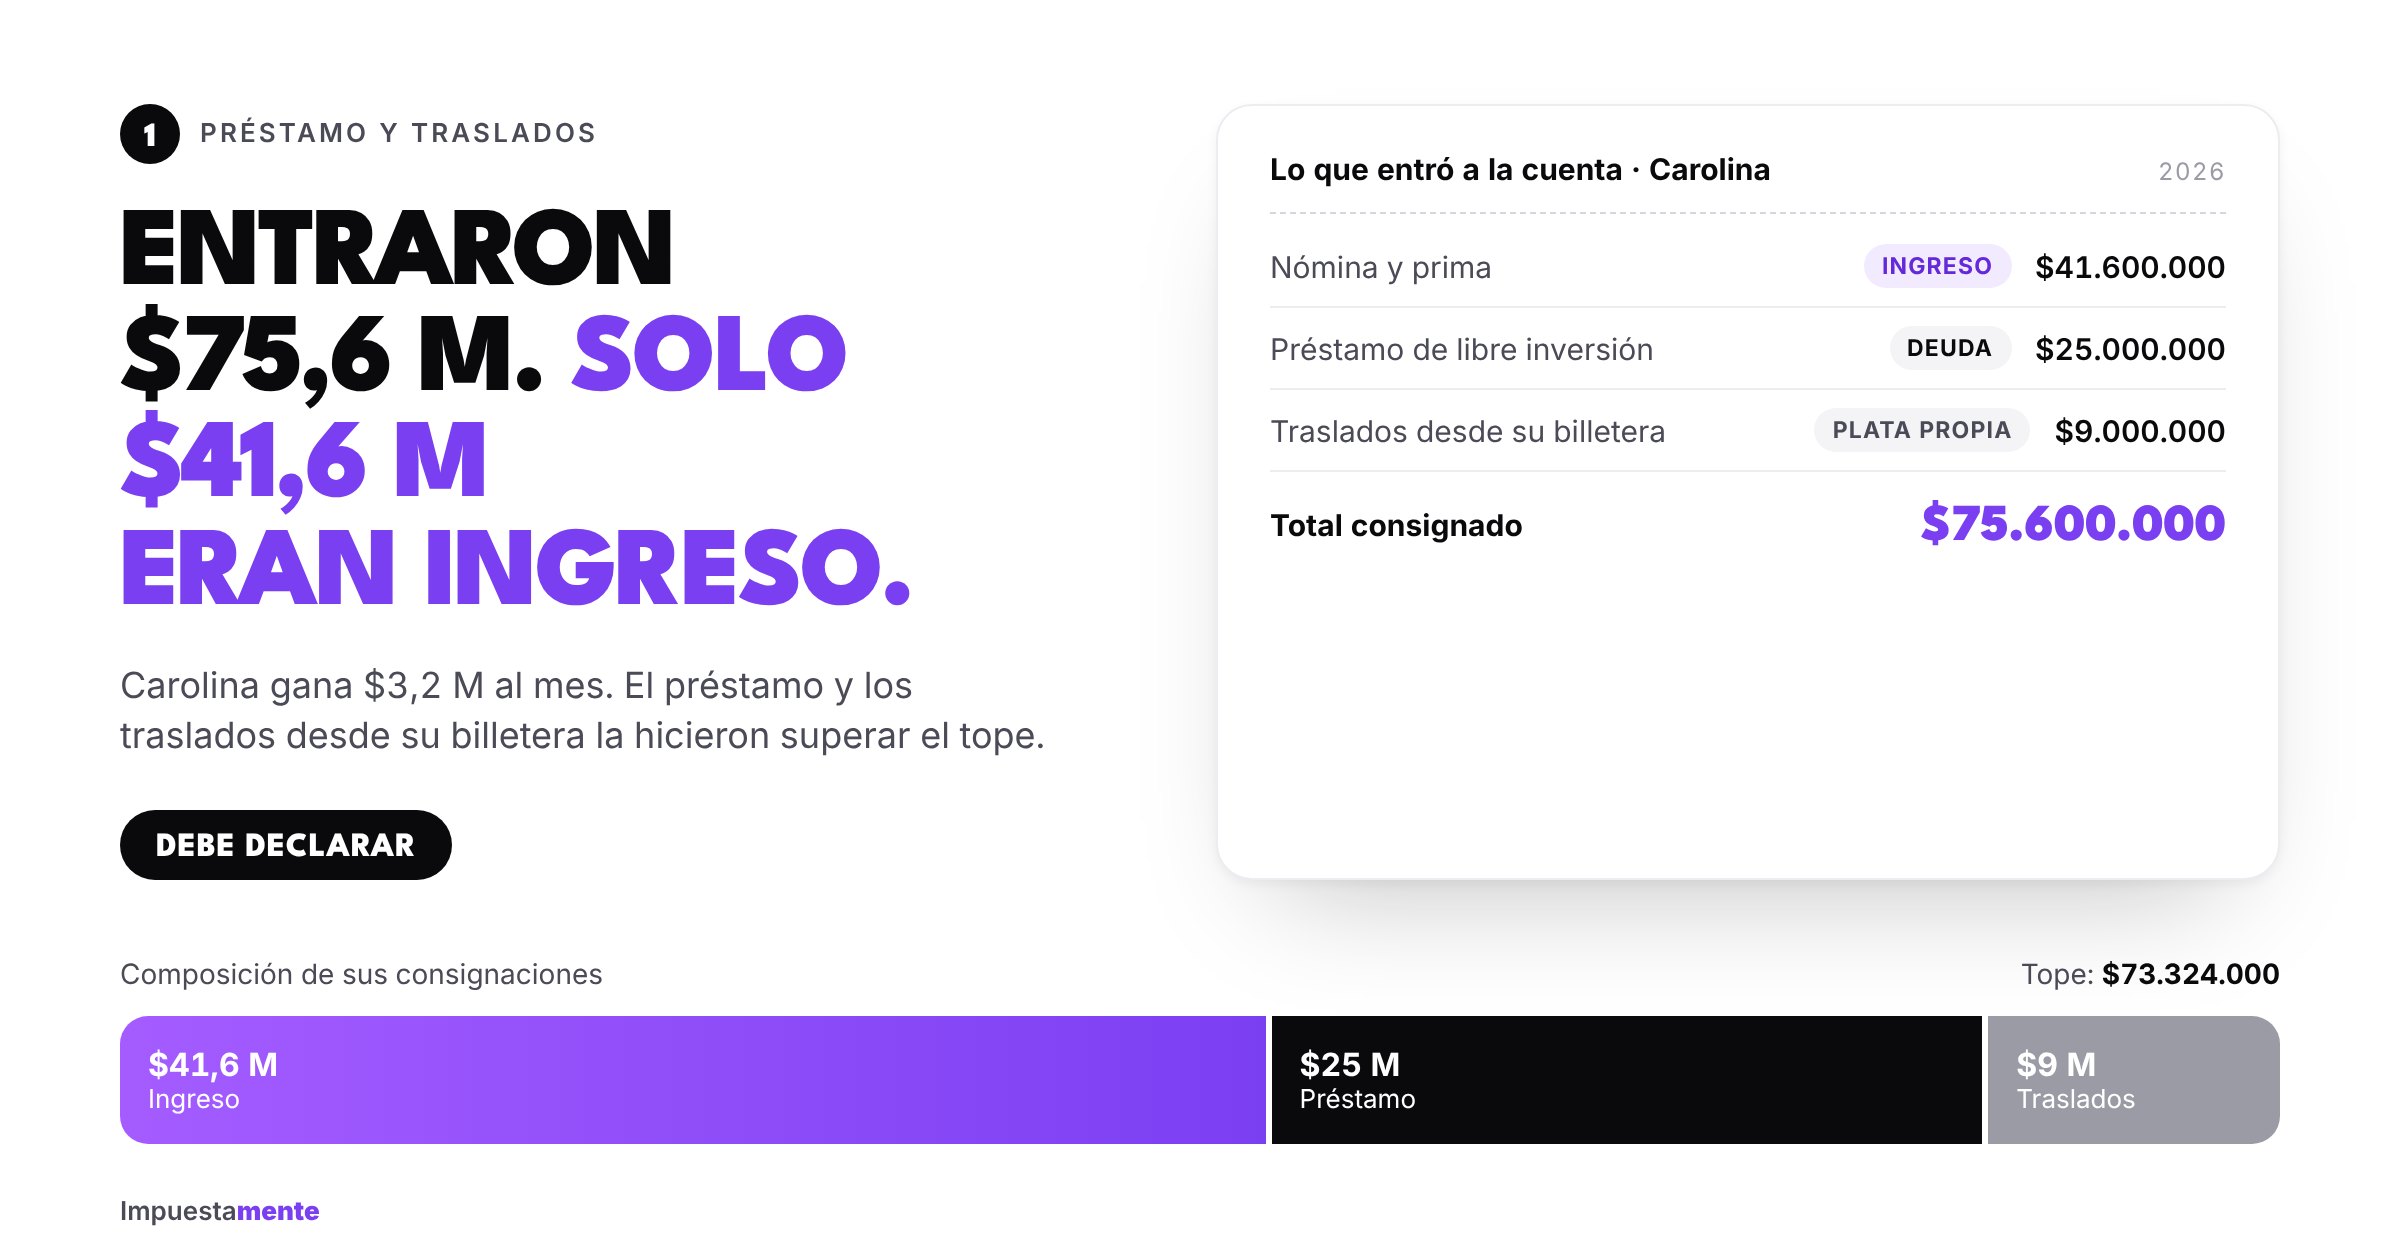
Carolina gana $3.200.000 al mes. Sus ingresos brutos de 2026, con prima y cesantías, fueron de $45.184.000: muy por debajo del tope.
Pero esto fue lo que entró a sus cuentas en el año:
| Origen | Valor |
|---|---|
| Nómina y prima consignadas | $41.600.000 |
| Préstamo de libre inversión | $25.000.000 |
| Traslados desde su billetera digital | $9.000.000 |
| Total consignado | $75.600.000 |
Superó el tope de consignaciones por $2.276.000. Carolina debe declarar.
Lo importante: de esos $75,6 millones, solo $41,6 millones son ingreso. El préstamo es una deuda y los traslados son plata que ya era suya. En la declaración, Carolina reporta su ingreso real y el préstamo como pasivo. Su impuesto muy probablemente da $0.
Ejemplo 2: Felipe y la cuenta prestada
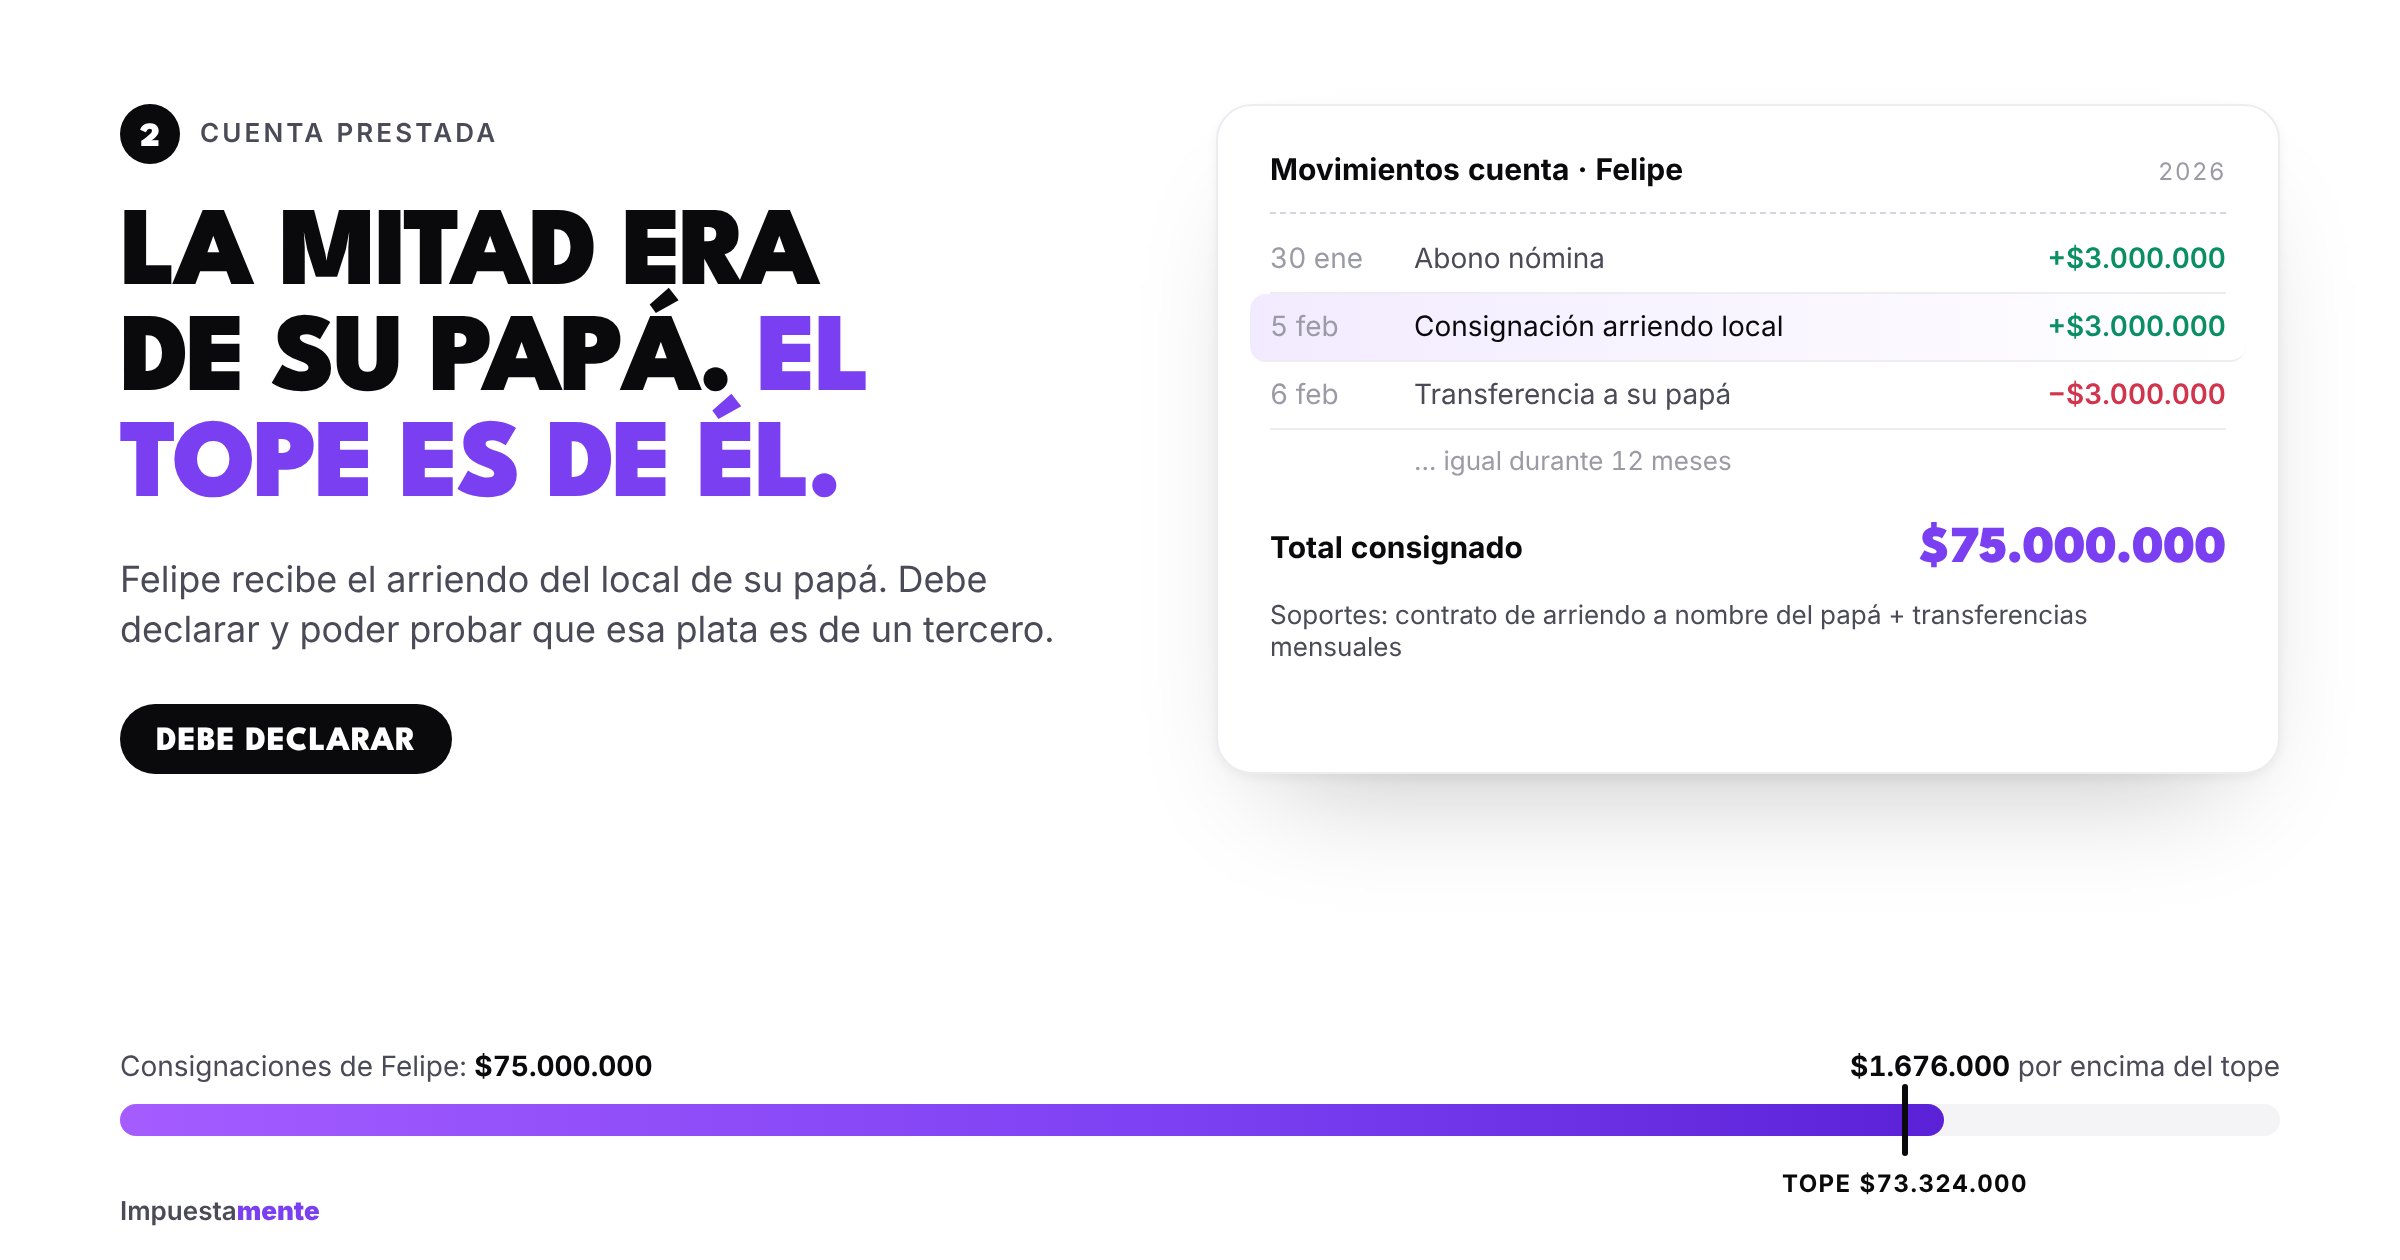
Felipe gana $3.000.000 al mes. Su papá tiene un local arrendado y, como no usa banca en línea, le pidió a Felipe que el arrendatario le consignara a él: $3.000.000 cada mes.
- Nómina y prima consignadas: $39.000.000
- Arriendo del local de su papá: $36.000.000
- Total consignado: $75.000.000
Felipe debe declarar, aunque la mitad de esa plata no sea suya. Y aquí hay un riesgo mayor: si no puede demostrar que el arriendo es de su papá, la DIAN puede tratarlo como ingreso de Felipe.
¿Qué debe hacer?
- Tener el contrato de arrendamiento a nombre de su papá.
- Conservar los soportes de que le pasó esa plata a su papá cada mes.
- Asegurarse de que su papá declare ese arriendo como ingreso propio, si está obligado.
La mejor solución, para el año siguiente, es que el arriendo se consigne directamente a una cuenta del dueño.
Declarar no es pagar: qué pasa con esa plata en la declaración
El formulario 210 no tiene una casilla de "consignaciones". Lo que declaras son tus ingresos reales, tu patrimonio y tus deudas al 31 de diciembre. Por eso:
- Un préstamo aparece como deuda. Si al 31 de diciembre todavía debes una parte, va en el pasivo.
- Los traslados entre tus cuentas no se declaran como ingreso. Solo cuenta el saldo final de cada cuenta en el patrimonio.
- La plata de terceros no es tu ingreso, pero debes poder probarlo con soportes.
Lo que la DIAN cruza es la coherencia: si por tu cuenta pasaron $75 millones, declaraste $41 millones de ingresos y no hay una deuda ni un soporte que explique la diferencia, ahí es donde empiezan las preguntas.
Cuánto cuesta no declarar si superaste el tope
Aquí está la razón de fondo para no ignorar este tope. La sanción por no declarar renta (artículo 643 del Estatuto Tributario) se calcula así:
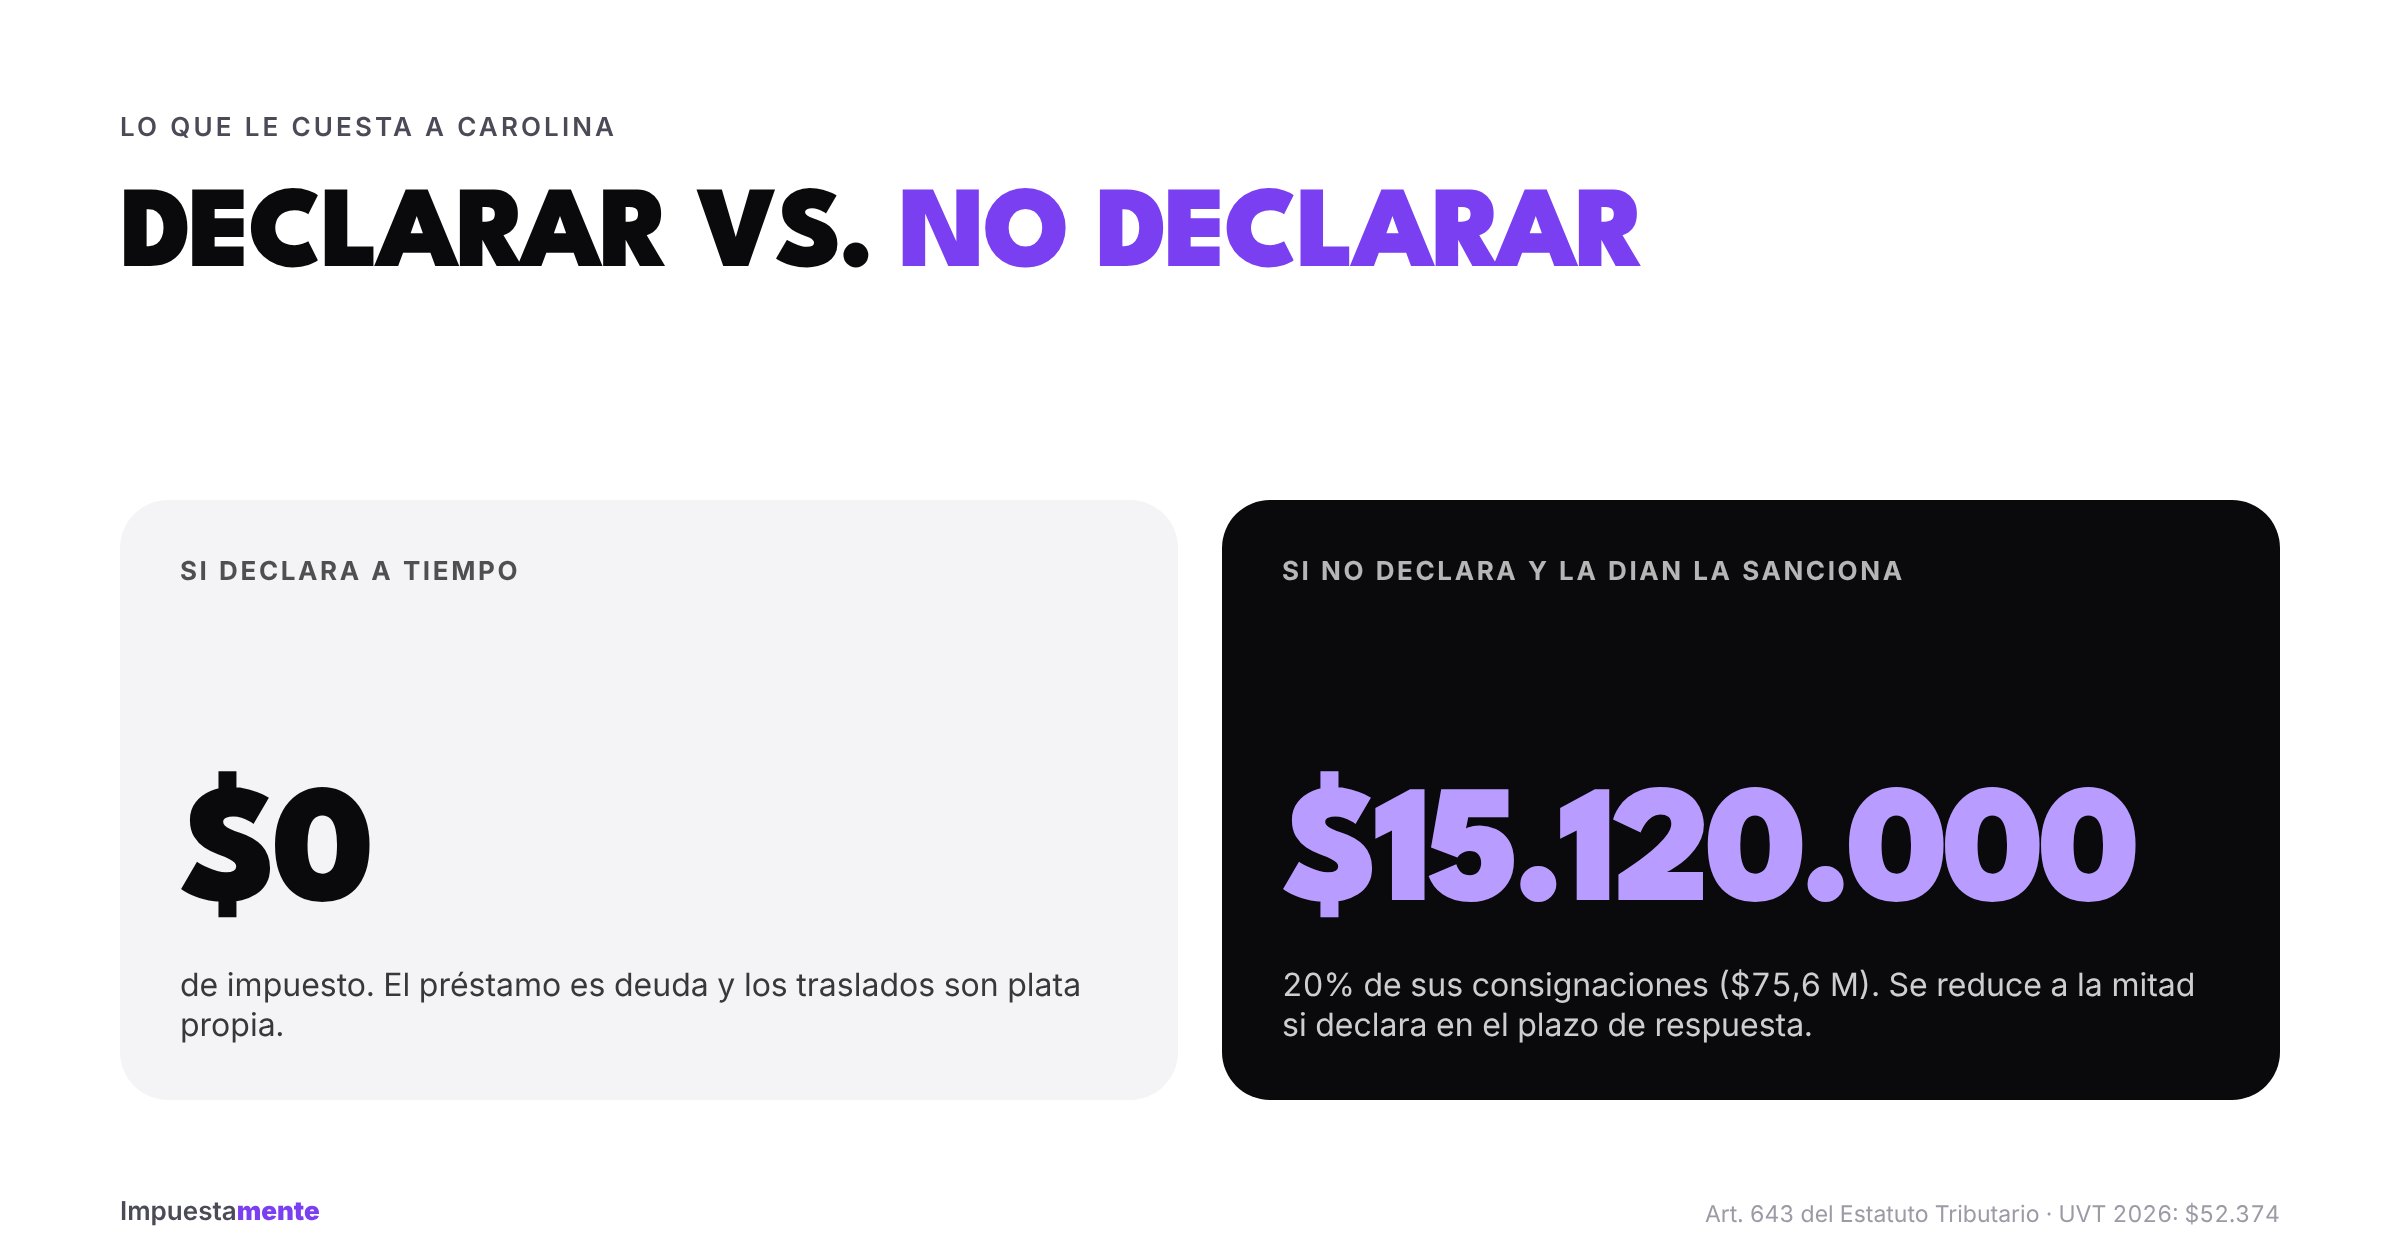
20% del valor de las consignaciones bancarias o de los ingresos brutos, el que sea mayor.
Fíjate en el detalle: la DIAN puede tomar tus consignaciones como base, no tu ingreso real. En el caso de Carolina:
- Si declara a tiempo: impuesto de $0.
- Si no declara y la DIAN la sanciona: 20% de $75.600.000 = $15.120.000.
- Si presenta la declaración dentro del plazo para responder a la sanción, se reduce a la mitad: $7.560.000.
Antes de llegar a eso, la DIAN suele enviar un emplazamiento para declarar, que te da un mes para presentarla. Si declaras en ese momento, pagas una sanción por extemporaneidad mucho menor. Y si declaras por tu cuenta antes de cualquier carta, mejor todavía: si no te da impuesto, la sanción puede quedar en la mínima de 10 UVT ($524.000).
Cómo saber cuánto te consignaron (antes de que te lo diga la DIAN)
- Descarga tu información exógena en el portal de la DIAN. Ahí aparece lo que cada banco y billetera reportó a tu nombre.
- Pide los extractos de todas tus cuentas y billeteras del año.
- Clasifica cada entrada grande: ingreso, préstamo, traslado propio o plata de terceros.
- Guarda los soportes de lo que no es ingreso: contrato del préstamo, extractos de la cuenta de origen, contratos y comprobantes de terceros.
Si haces este ejercicio en enero, llegas a la declaración con todo explicado.
Preguntas frecuentes
¿Las transferencias entre mis propias cuentas cuentan como consignaciones? El banco que las recibe las reporta igual, porque para él es plata que entró. Por eso pueden hacerte superar el tope. No son ingreso, pero sí suman para saber si estás obligado.
¿Un préstamo me obliga a declarar? Puede hacerlo, si el desembolso entra a tu cuenta y con eso tus consignaciones pasan del tope. El préstamo no es ingreso y no paga impuesto; se declara como deuda.
¿Si declaro por consignaciones, la DIAN me cobra impuesto sobre esa plata? No. El impuesto se calcula sobre tus ingresos reales. Las consignaciones solo definen si tienes que presentar la declaración.
¿Qué pasa si ya se me pasó la fecha? Preséntala cuanto antes, de forma extemporánea. Mientras más rápido lo hagas y antes de que llegue una carta de la DIAN, más baja es la sanción.
Revisa tus consignaciones en 2 minutos
Nuestra calculadora gratuita para saber si debes declarar renta lee tu información de la DIAN y te dice qué topes superas, incluido el de consignaciones. Y si resulta que debes declarar, en Impuestamente te la elaboramos, organizamos los soportes y te decimos si te queda algo por pagar.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374), con valores redondeados al múltiplo de mil más cercano. Los ejemplos son ilustrativos; tu caso puede cambiar según tu información y la normatividad vigente.