En este artículo
Cuatro personas, cuatro declaraciones. Mismo formulario, resultados muy distintos.
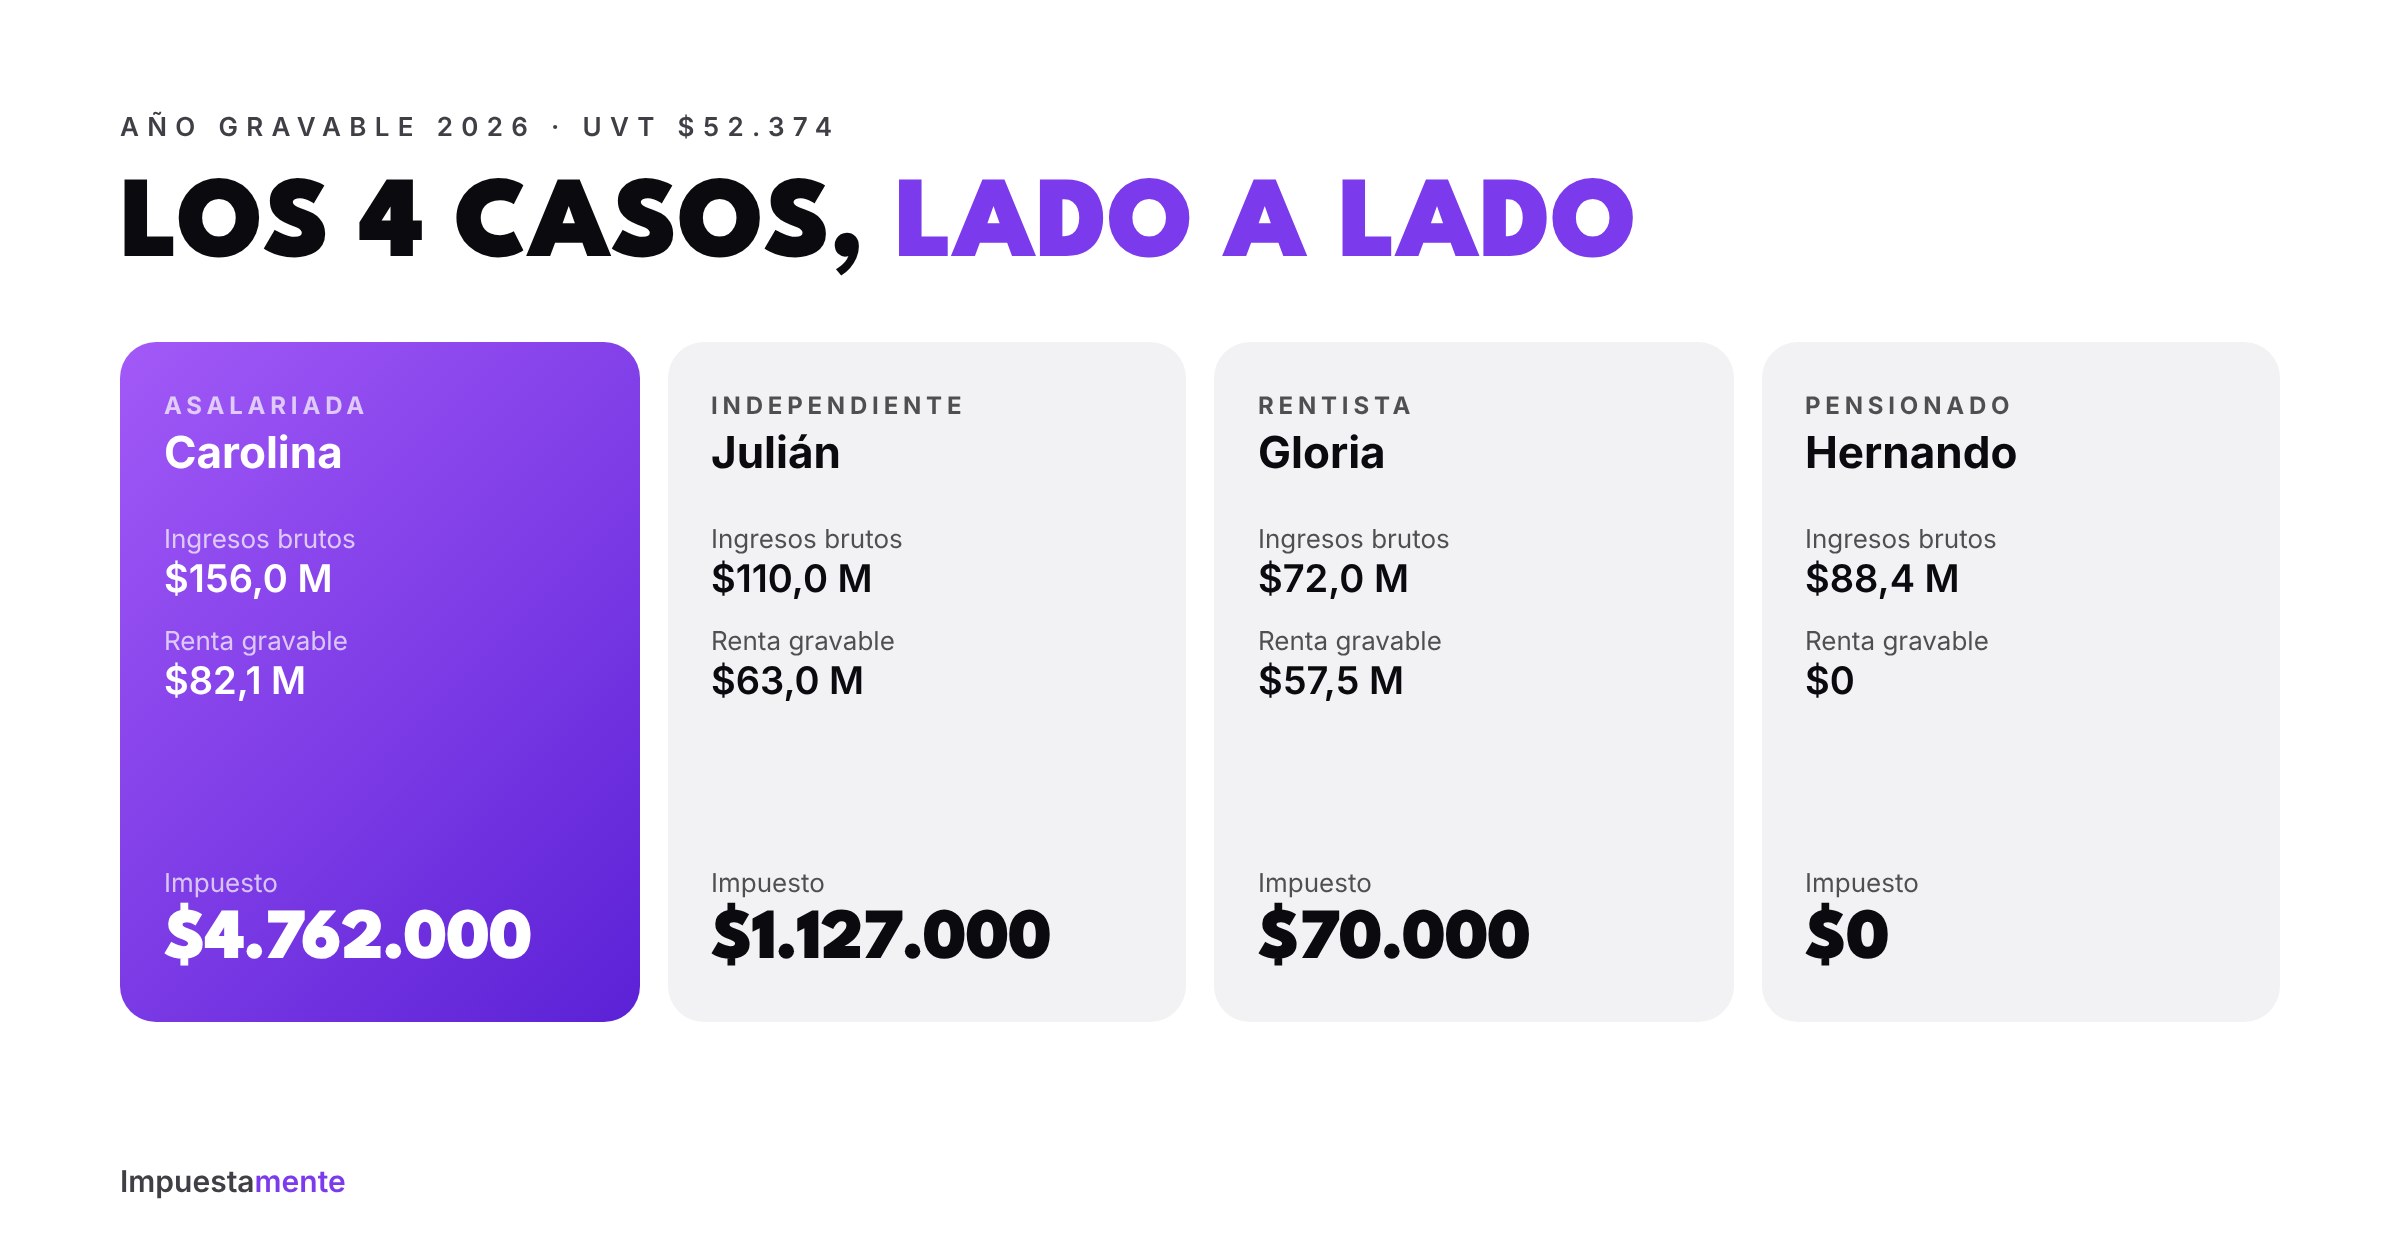
La mejor forma de entender la declaración de renta es verla resuelta. Aquí depuramos, con cifras completas, los cuatro perfiles más comunes de persona natural: asalariado, independiente, rentista y pensionado. Todos para el año gravable 2026, con la UVT de $52.374 y la tabla del artículo 241 del Estatuto Tributario.
Antes de empezar: la tabla del impuesto
El impuesto se calcula sobre la renta líquida gravable (lo que queda después de depurar), convertida a UVT (art. 241):
- Hasta 1.090 UVT ($57,1 millones): 0 %.
- De 1.090 a 1.700 UVT: 19 % sobre el exceso.
- De 1.700 a 4.100 UVT: 28 % sobre el exceso + 116 UVT.
- De 4.100 a 8.670 UVT: 33 % sobre el exceso + 788 UVT.
Las tarifas siguen subiendo hasta el 39 %, pero estos cuatro casos no pasan del segundo tramo.
Caso 1: Carolina, asalariada
Carolina gana $12.000.000 al mes. Tiene un hijo, crédito de vivienda, medicina prepagada y ahorra en una cuenta AFC.
| Concepto | Valor |
|---|---|
| Ingresos brutos (12 salarios + prima) | $156.000.000 |
| Aportes obligatorios salud, pensión y solidaridad (9 % del salario) | −$12.960.000 |
| Ingreso neto | $143.040.000 |
| Intereses de vivienda | $12.000.000 |
| Medicina prepagada | $6.000.000 |
| Aportes a cuenta AFC | $10.000.000 |
| Renta exenta del 25 % | $28.760.000 |
| Total beneficios (cabe en el límite del 40 %: $57.216.000) | −$56.760.000 |
| 72 UVT por su hijo (por fuera del límite) | −$3.770.928 |
| 1 % de compras con factura electrónica ($36 millones) | −$360.000 |
| Renta líquida gravable | $82.149.072 (1.569 UVT) |
| Impuesto | $4.762.000 |
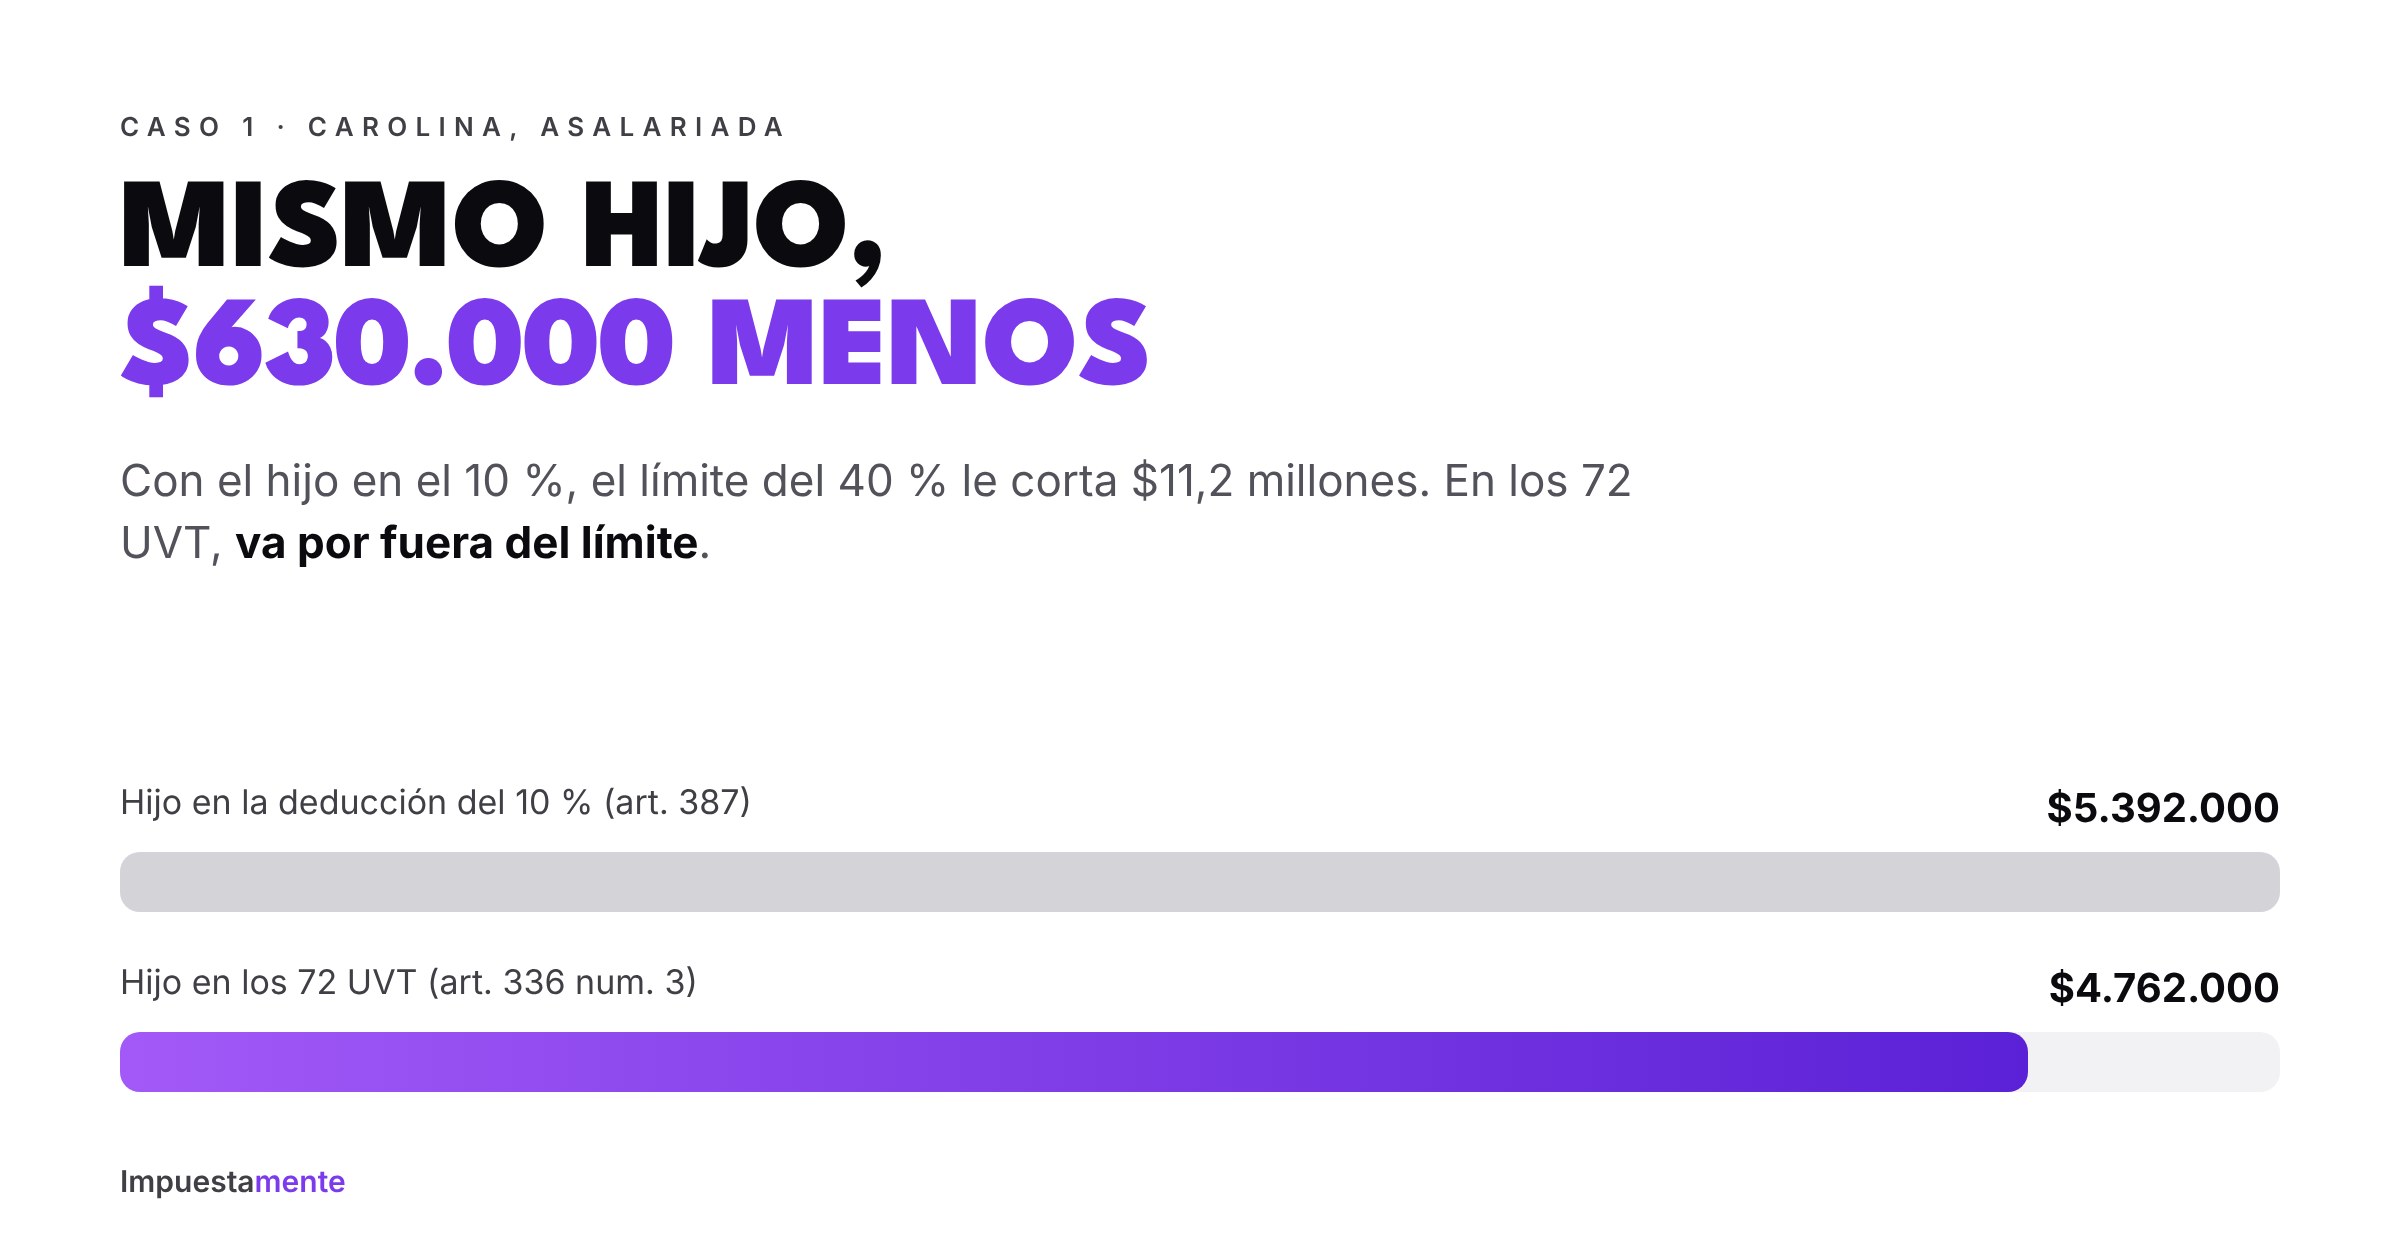
La decisión que le ahorró $630.000: si hubiera puesto a su hijo en la deducción del 10 % ($15,6 millones), sus beneficios habrían sumado $68,5 millones y el límite del 40 % le habría cortado $11,2 millones. Su impuesto habría sido $5.392.000. Al llevar al hijo a los 72 UVT, que van por fuera, todo cupo.
De ese impuesto se restan las retenciones en la fuente que le practicó su empleador (están en el formulario 220). Si le retuvieron más de $4.762.000, tiene saldo a favor.
Paso a paso completo: depuración del asalariado.
Caso 2: Julián, independiente
Julián es ingeniero contratista. Facturó $110.000.000 en honorarios, no tiene empleados y tiene $34.000.000 en costos con factura electrónica (equipo, software, transporte, coworking). Cotiza seguridad social sobre el 40 % de sus ingresos.
| Concepto | Valor |
|---|---|
| Ingresos brutos (honorarios) | $110.000.000 |
| Aportes obligatorios salud, pensión y solidaridad | −$12.980.000 |
| Ingreso neto | $97.020.000 |
Aquí Julián debe elegir (art. 336 ET): restar sus costos o tomar la renta exenta del 25 %. No puede sumar ambas.
| Opción A: costos | Opción B: 25 % exento | |
|---|---|---|
| Se resta | $34.000.000 | $24.255.000 |
| Renta líquida gravable | $63.020.000 (1.203 UVT) | $72.765.000 (1.389 UVT) |
| Impuesto | $1.127.000 | $2.979.000 |
Sus costos soportados superan el 25 % de su ingreso neto, así que la opción A le ahorra $1.852.000. Si no tuviera facturas, le convendría el 25 %. Ver costos o renta exenta del 25 %.
Caso 3: Gloria, rentista
Gloria no trabaja. Vive de arrendar dos apartamentos, por $3.200.000 y $2.800.000 al mes. Sus inmuebles valen $680 millones.
¿Está obligada? Sus ingresos ($72 millones) no alcanzan el tope de $73.324.000. Pero su patrimonio bruto supera 4.500 UVT ($235,7 millones), así que sí debe declarar.
| Concepto | Valor |
|---|---|
| Ingresos brutos (arriendos del año) | $72.000.000 |
| Impuesto predial de ambos inmuebles | −$2.900.000 |
| Cuotas de administración que paga ella | −$8.400.000 |
| Reparaciones con factura | −$3.100.000 |
| 50 % del GMF (4x1000) pagado | −$144.000 |
| Renta líquida gravable | $57.456.000 (1.097 UVT) |
| Impuesto | $70.000 |
Las rentas de capital no tienen renta exenta del 25 %: el beneficio está en restar bien los costos. Si su arrendatario le practicó retención (3,5 %), esa retención se resta del impuesto y probablemente quede con saldo a favor. Ver arriendos en la declaración de renta.
Caso 4: Hernando, pensionado
Hernando recibe una mesada de $6.800.000, trece veces al año. No tiene otros ingresos.
| Concepto | Valor |
|---|---|
| Ingresos brutos (13 mesadas) | $88.400.000 |
| Aportes obligatorios a salud (según certificado) | −$9.792.000 |
| Renta exenta (ninguna mesada supera 1.000 UVT al mes) | −$78.608.000 |
| Renta líquida gravable de pensiones | $0 |
| Impuesto | $0 |
Hernando no paga impuesto, pero sí está obligado a declarar: sus ingresos brutos ($88,4 millones) superan el tope de 1.400 UVT. Las pensiones van en su propia cédula y son exentas hasta 1.000 UVT mensuales (art. 206 num. 5). Ver cédula de pensiones.
Lo que enseñan los cuatro casos
- Obligado a declarar no es lo mismo que obligado a pagar. Gloria paga $70.000 y Hernando nada, pero ambos deben presentar.
- El orden y la ubicación de los beneficios importan. A Carolina, mover un dependiente le ahorró $630.000.
- El independiente tiene una decisión que el asalariado no tiene. Elegir mal le habría costado a Julián $1,85 millones.
- Los soportes valen plata. Los costos de Gloria y Julián solo cuentan con factura o recibo.
Preguntas frecuentes
¿Qué pasa si tengo dos perfiles a la vez, por ejemplo salario y arriendos? Ambos van en la cédula general y se suman. Desde la Ley 2277 de 2022 el límite del 40 % y 1.340 UVT es uno solo para toda la cédula general, y los costos de los arriendos no compiten por ese límite.
¿Y si soy pensionado y además trabajo? La pensión va en la cédula de pensiones y el salario en la cédula general. Cada una se depura aparte y luego se suman para aplicar la tabla.
¿Las retenciones se restan antes o después del impuesto? Después. Primero se calcula el impuesto y luego se restan las retenciones y el anticipo del año anterior para saber si pagas o te devuelven.
¿Tu caso se parece a alguno?
Mándanos tus cifras y elaboramos tu declaración aprovechando cada beneficio. Pide tu propuesta por WhatsApp.
Nota: artículo informativo con UVT de 2026 ($52.374). Los impuestos están redondeados al millar. Para simplificar no se incluyen el anticipo ni otras rentas; cada caso debe revisarse con sus soportes.