En este artículo
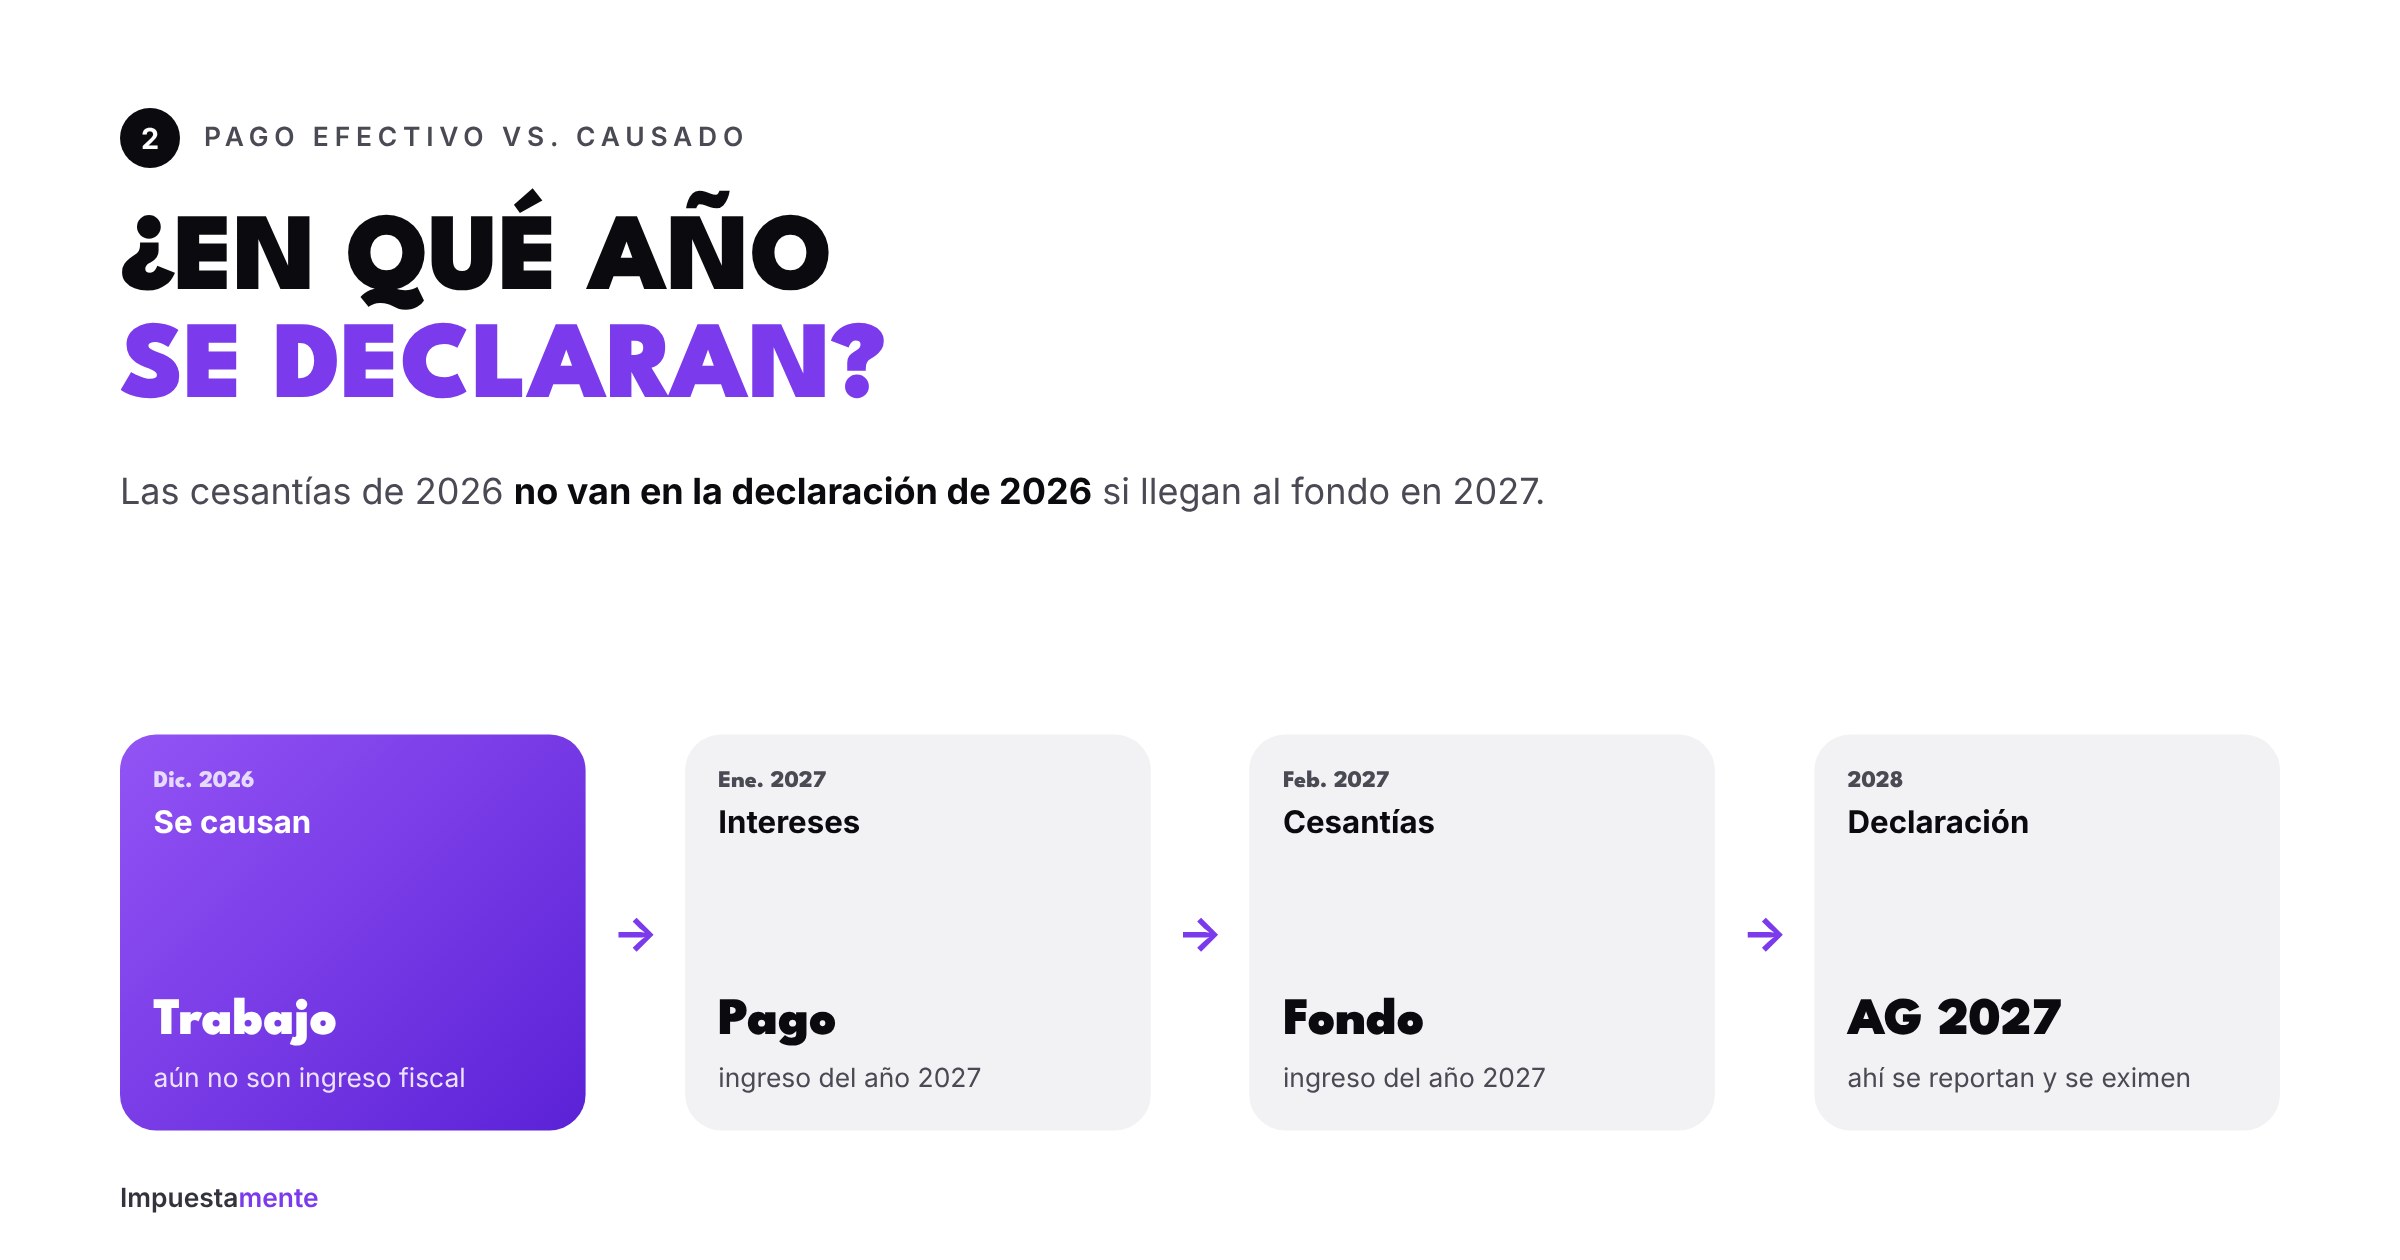
Las cesantías que ganaste en 2026 probablemente no van en la declaración del año 2026. Esa es la confusión más común.
Las cesantías y sus intereses son ingresos de rentas de trabajo. Para la mayoría de empleados terminan siendo exentos, pero hay que saber cuánto queda exento y en qué año se declaran.
Cuánto queda exento (art. 206 num. 4)
Depende del salario mensual promedio de los últimos seis meses. Si no supera 350 UVT ($18.330.900 en 2026), las cesantías e intereses son exentos en su totalidad. Por encima, la exención baja por tramos:
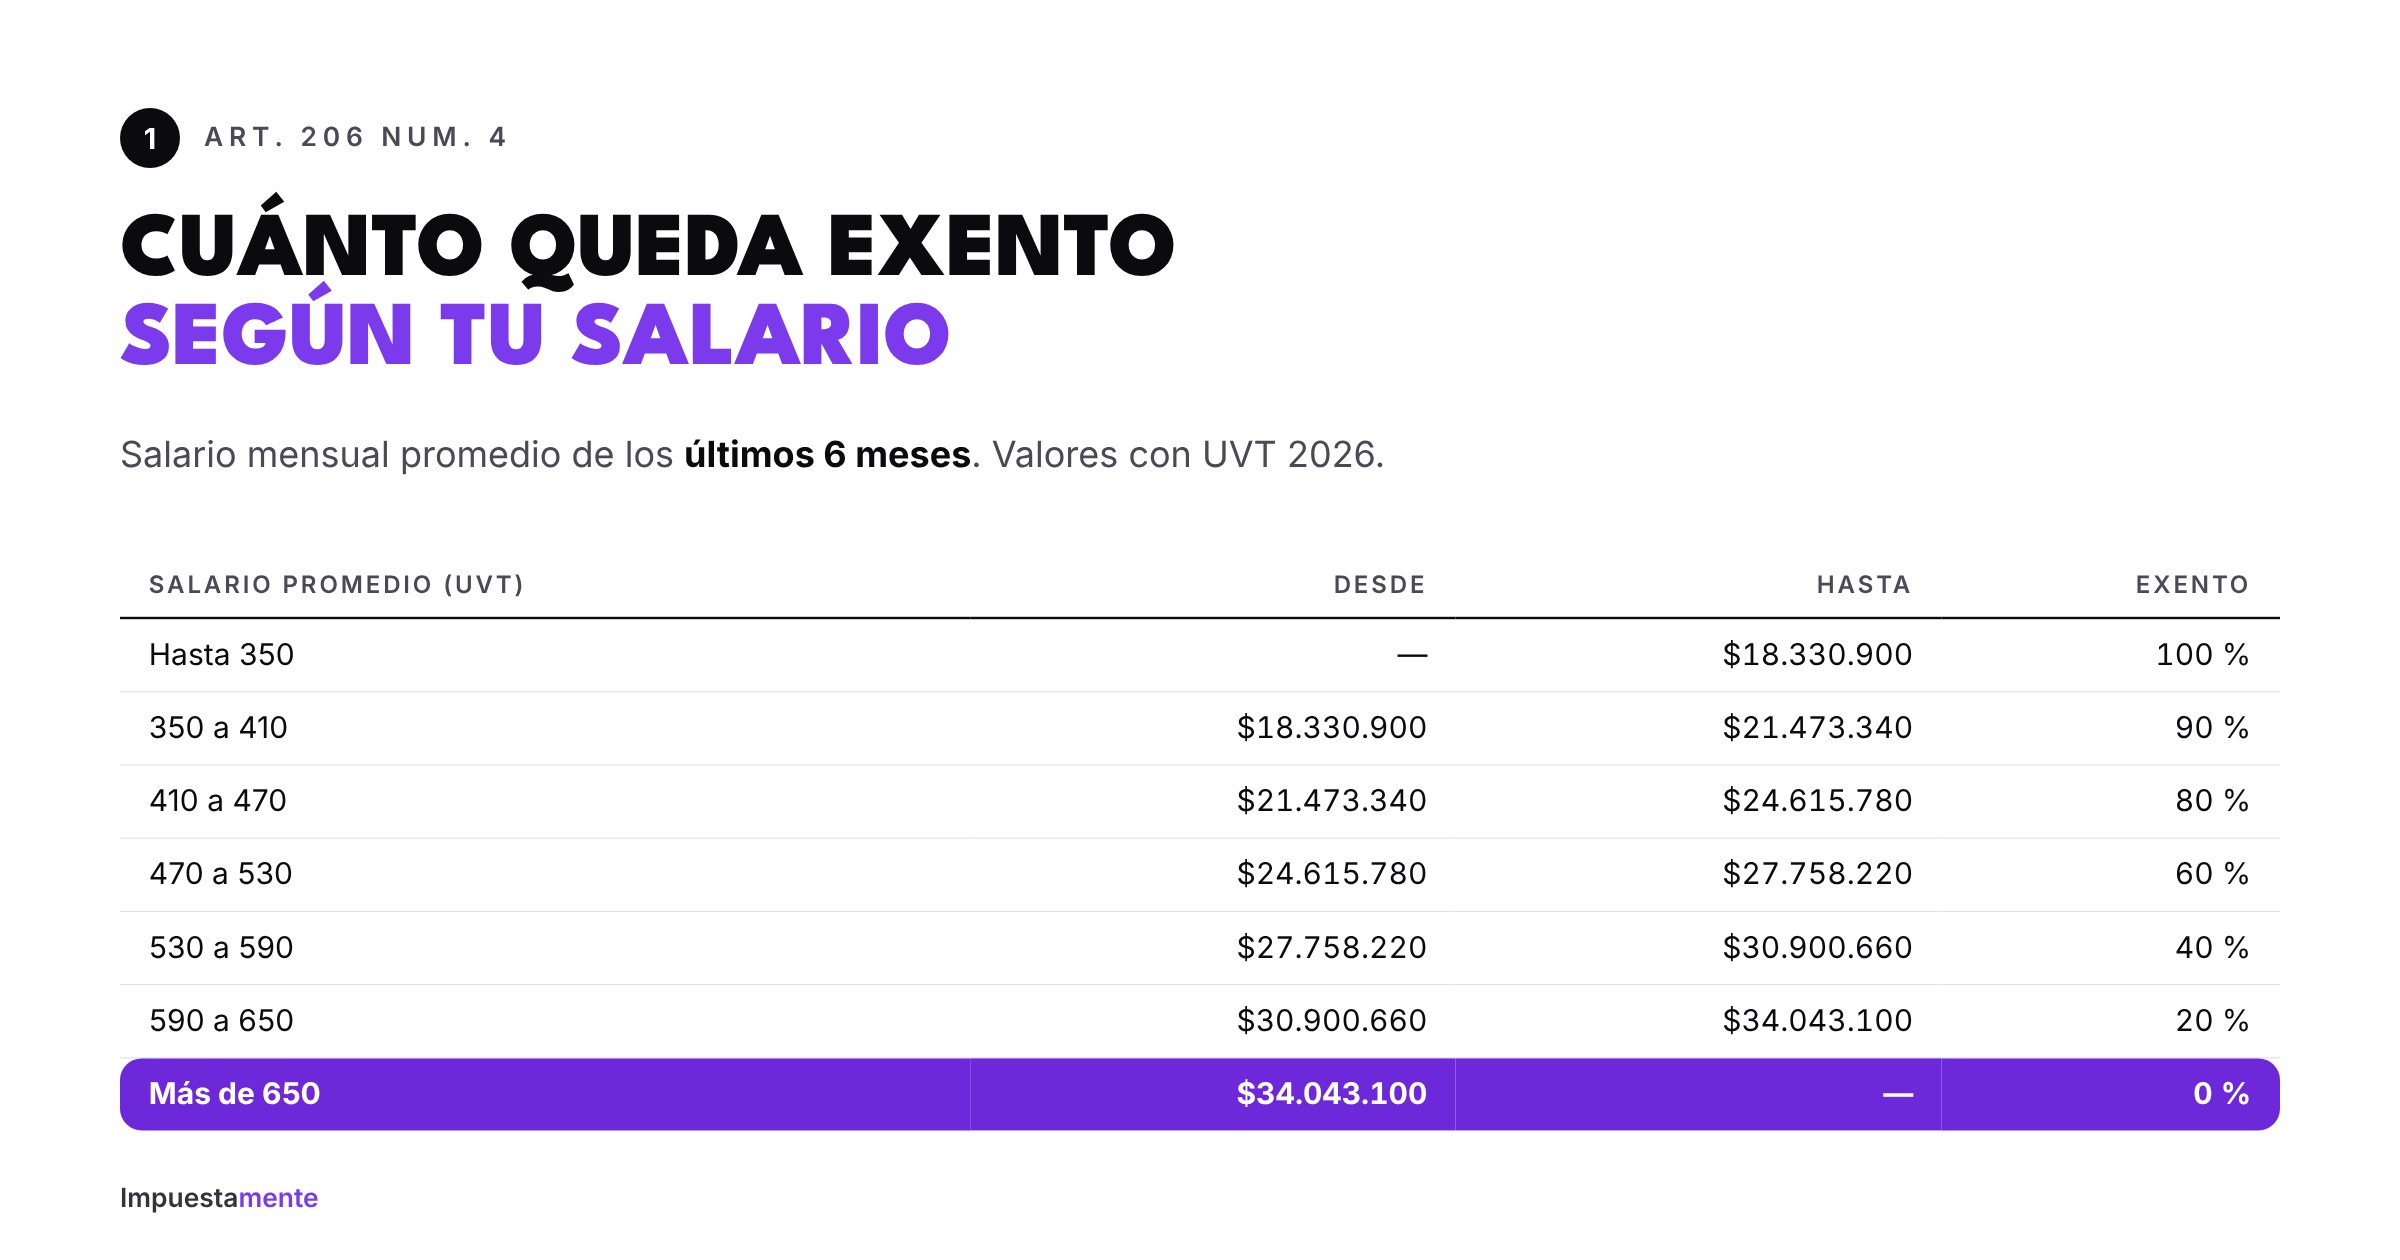
- Hasta 350 UVT: 100 %.
- Más de 350 hasta 410 UVT: 90 %.
- Más de 410 hasta 470 UVT: 80 %.
- Más de 470 hasta 530 UVT: 60 %.
- Más de 530 hasta 590 UVT: 40 %.
- Más de 590 hasta 650 UVT: 20 %.
- Más de 650 UVT: 0 %.
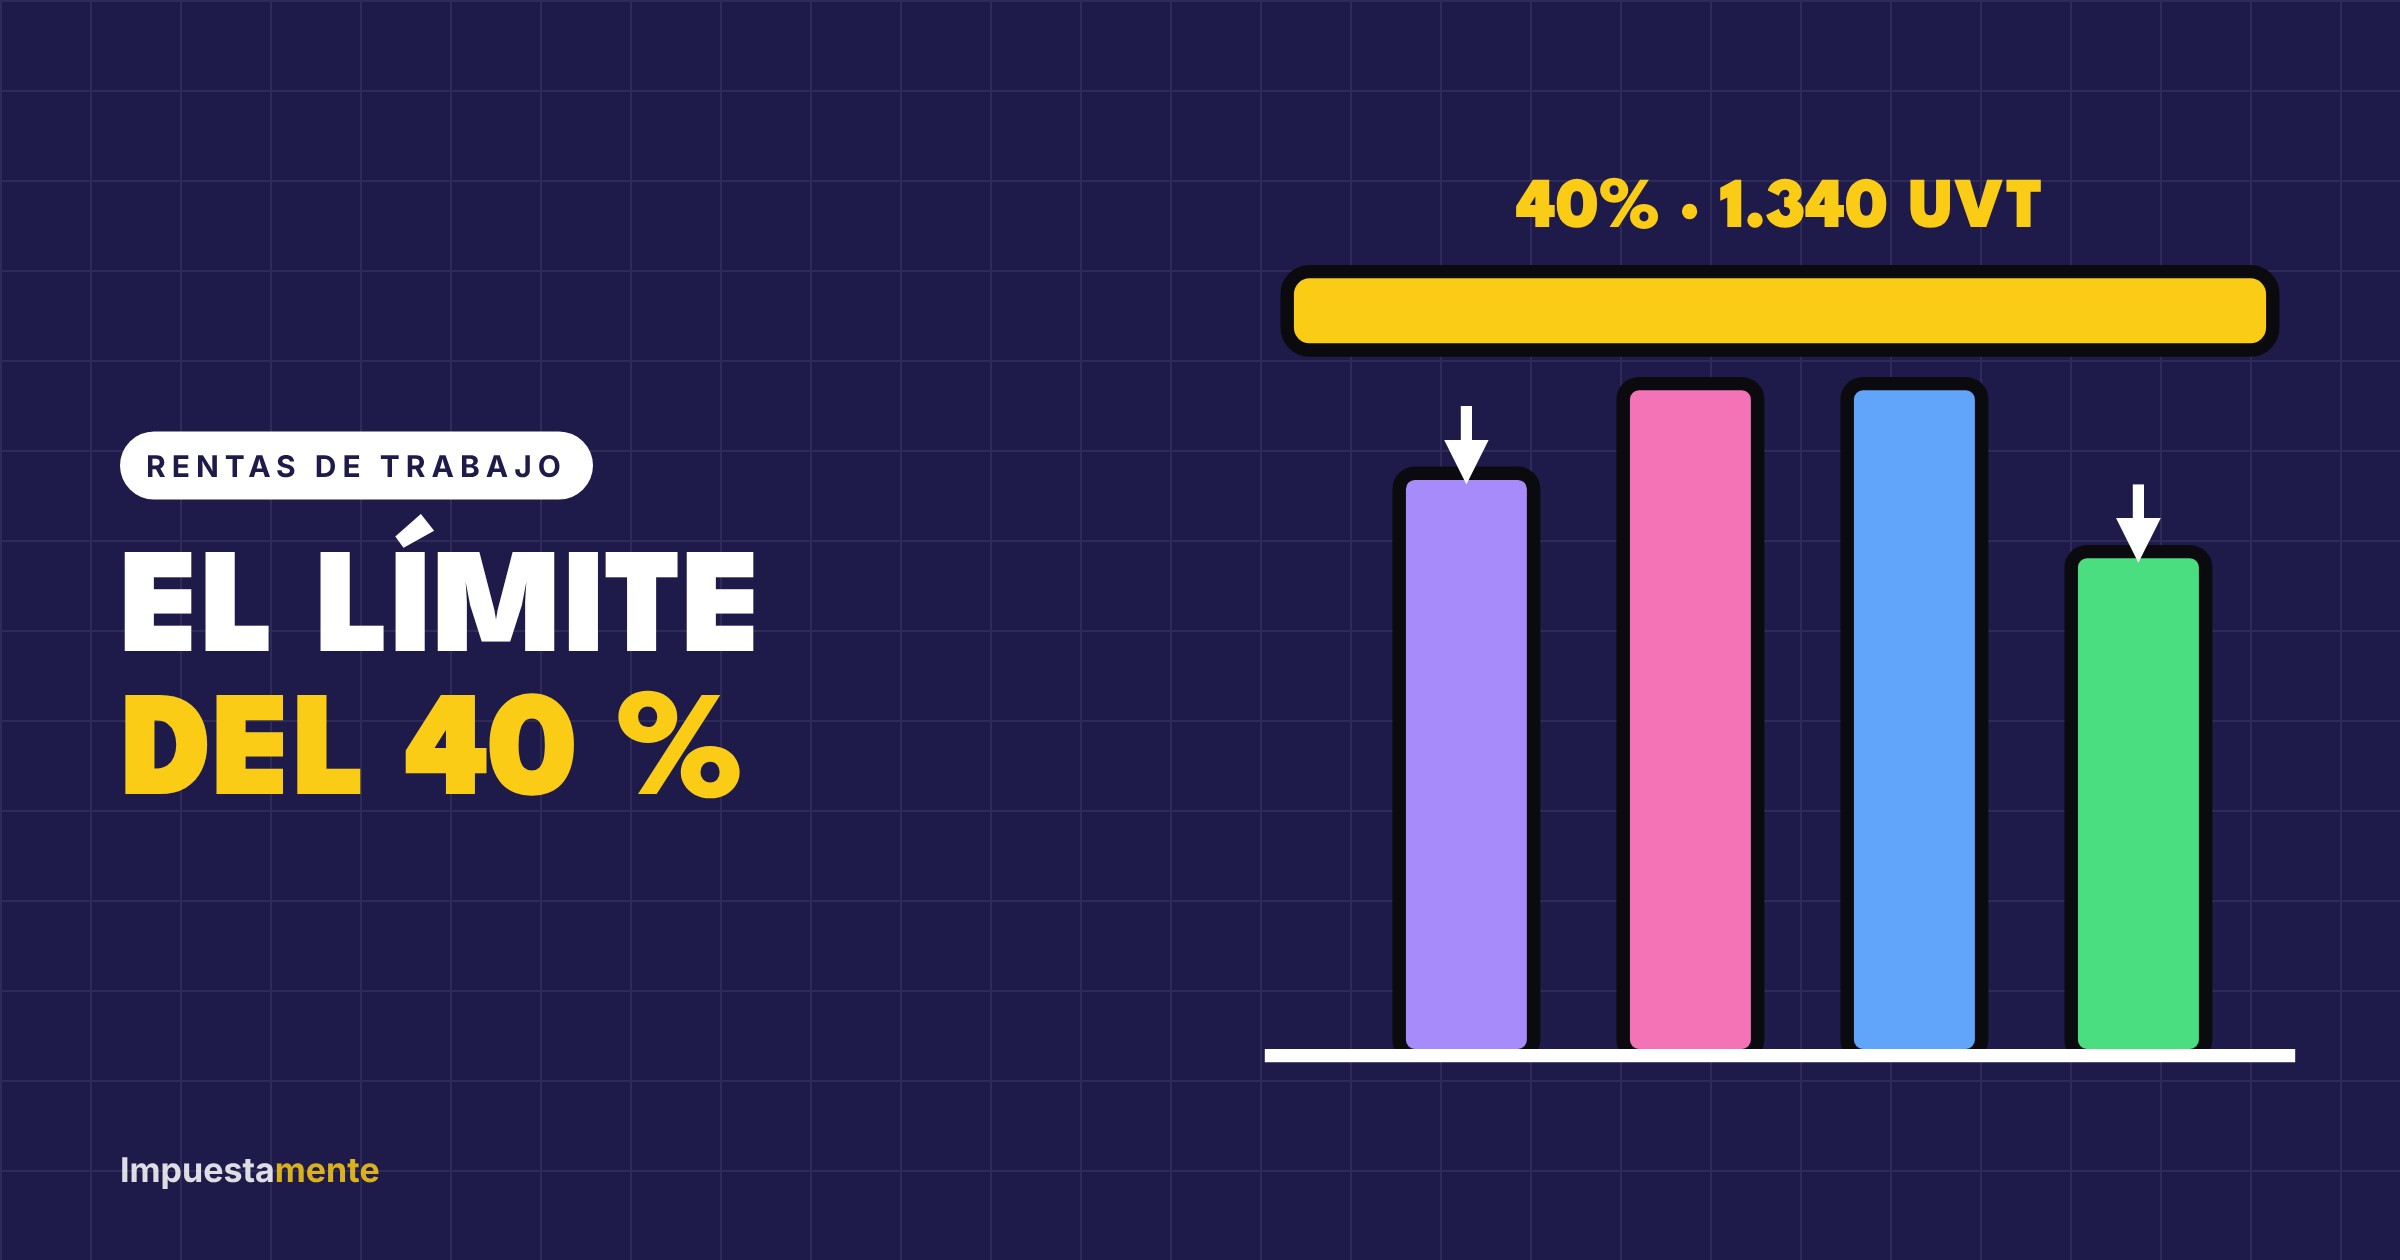
La parte exenta suma al límite del 40 % o 1.340 UVT. Ver el límite del 40 % explicado con casos.
Pago efectivo vs. causado: en qué año se declaran
El artículo 27 del Estatuto Tributario dice que las cesantías se entienden recibidas cuando se pagan o se consignan al fondo, no cuando se causan. La regla concreta depende de tu régimen:
Régimen anualizado (Ley 50 de 1990)
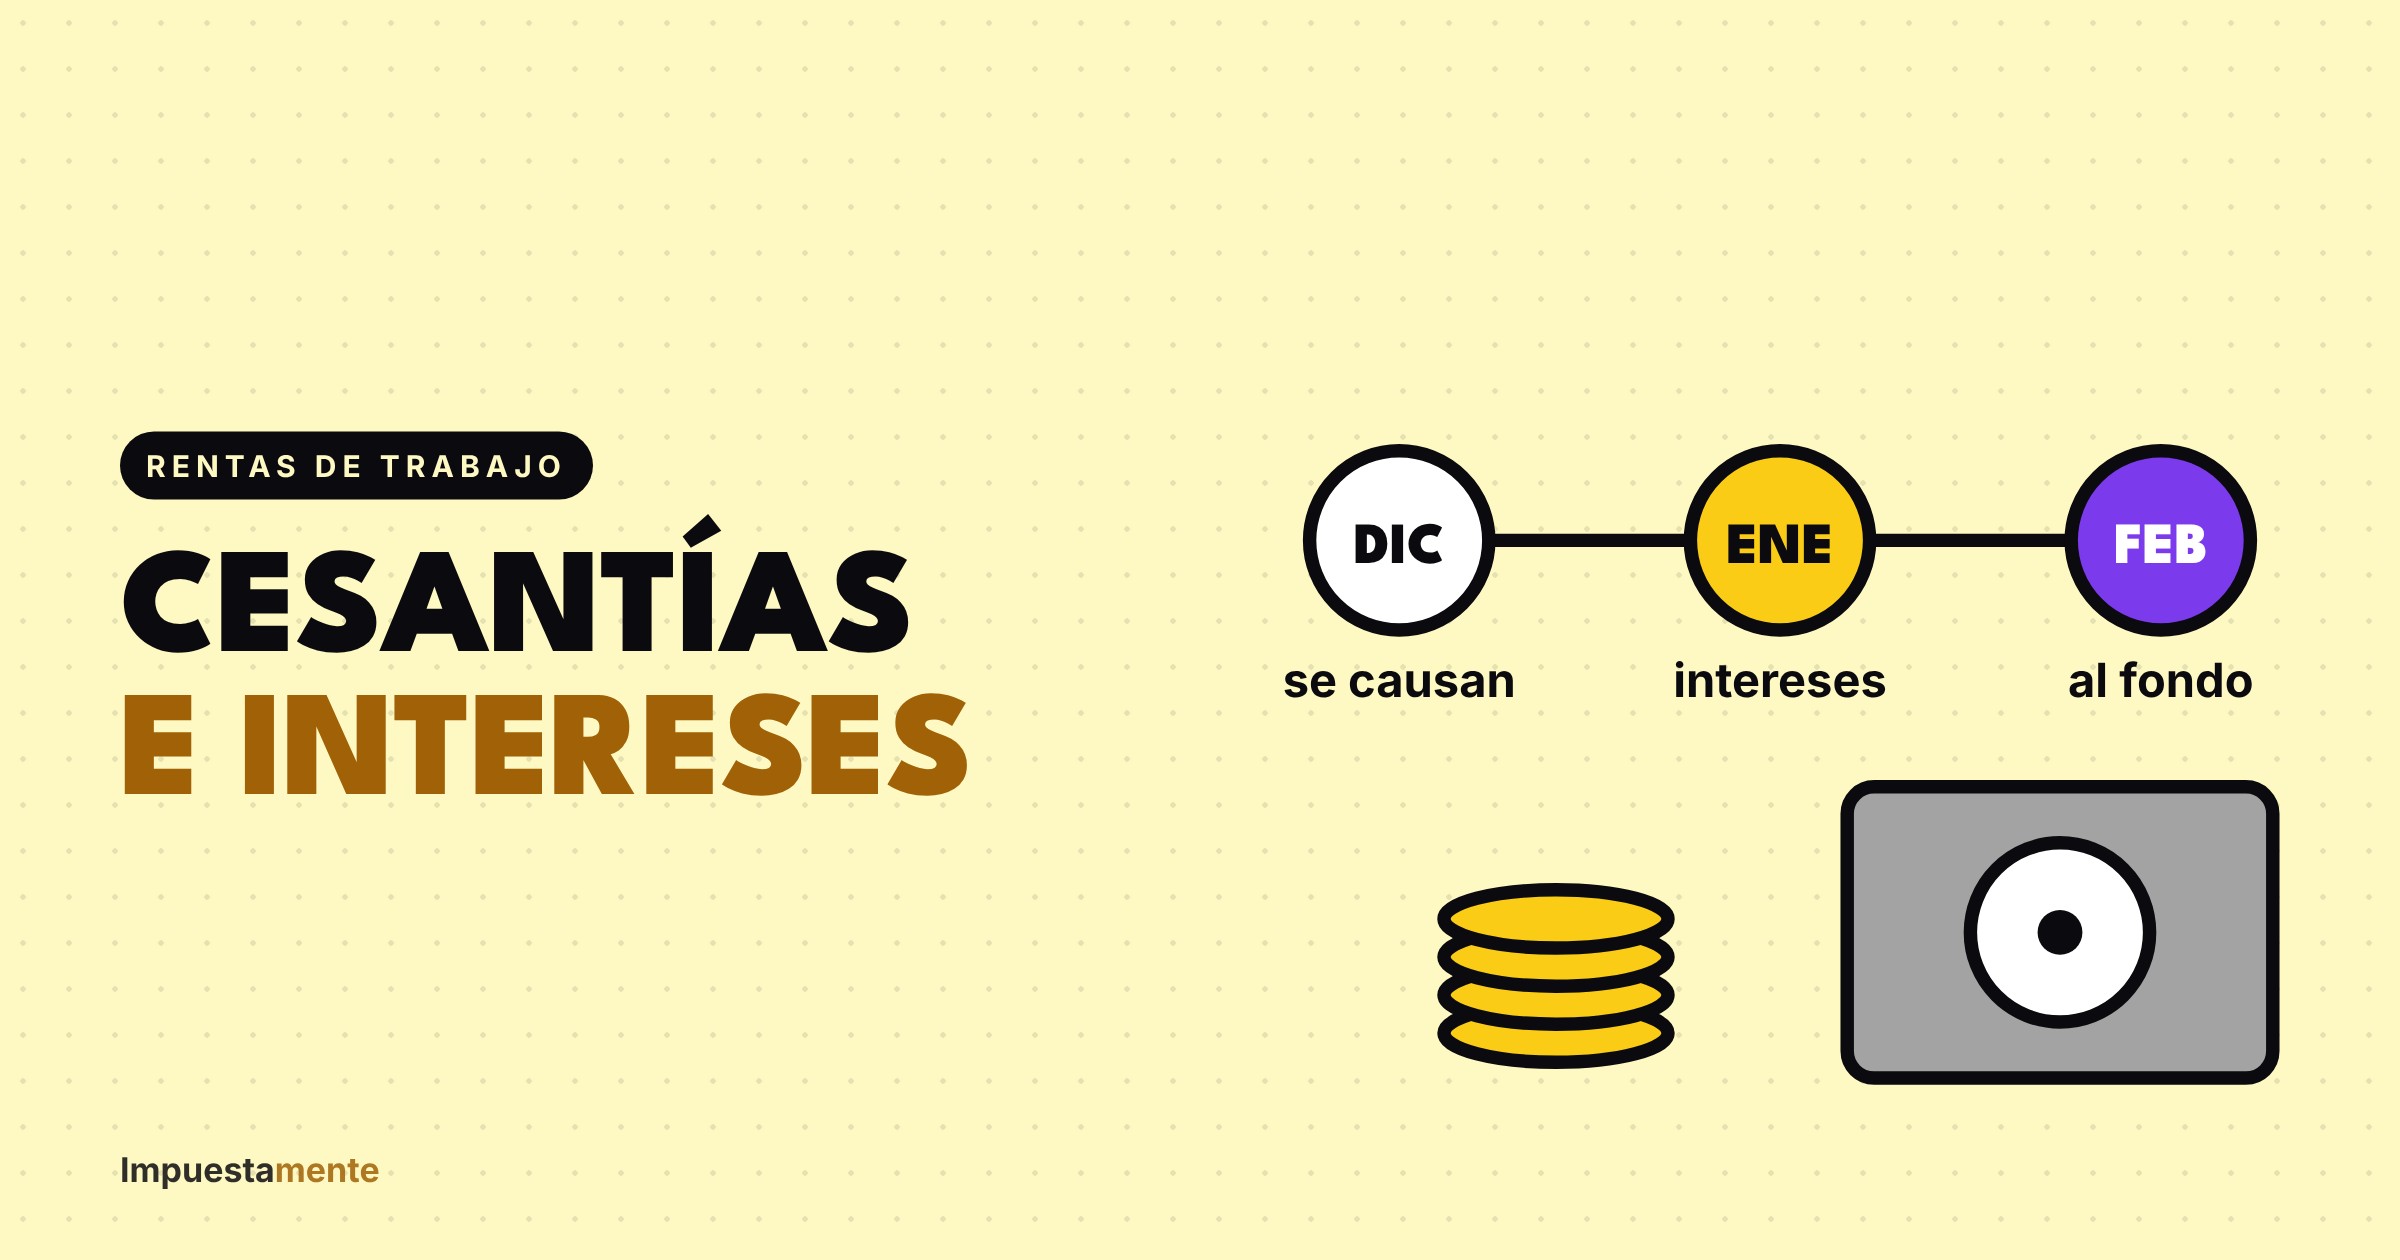
Es el de casi todos los contratos desde 1991. El empleador liquida las cesantías a 31 de diciembre y las consigna al fondo a más tardar el 14 de febrero del año siguiente. Son ingreso del año en que se consignan.
Régimen tradicional o retroactivo
Aplica a algunos contratos anteriores a 1991 y a ciertos servidores públicos. Aquí las cesantías son ingreso solo cuando se pagan efectivamente: al terminar el contrato o en un retiro parcial autorizado. El Consejo de Estado anuló en 2021 la norma reglamentaria que obligaba a reconocerlas año a año por causación (expediente 23727).
Los intereses
Los intereses sobre cesantías (12 % anual) se pagan directamente al trabajador, a más tardar el 31 de enero. Son ingreso del año en que se pagan.
Ejemplo: Felipe, régimen anualizado
Felipe gana $5.000.000 mensuales desde 2024. En su declaración del año gravable 2026:
- Incluye las cesantías de 2025 ($5.000.000), consignadas en febrero de 2026, y los intereses de 2025 ($600.000), pagados en enero de 2026.
- No incluye las cesantías de 2026: se consignarán en febrero de 2027 y irán en la declaración del año 2027.
- Como su salario promedio no supera 350 UVT, los $5.600.000 son exentos.
Eso es lo que debe reflejar su certificado 220.
Y en el patrimonio
El saldo que tienes en el fondo de cesantías a 31 de diciembre es un activo: va en tu patrimonio bruto con el certificado del fondo, y cuenta para el tope de patrimonio.
Errores comunes
- Declarar las cesantías del mismo año que se causaron (régimen anualizado).
- Sumarlas dos veces: como pagadas y como consignadas.
- Tomarlas como exentas al 100 % con salarios superiores a 350 UVT.
- Olvidar el saldo del fondo en el patrimonio.
Preguntas frecuentes
¿Si retiro cesantías del fondo tengo un nuevo ingreso? En el régimen anualizado, no: ya fueron ingreso cuando se consignaron. El retiro solo cambia tu patrimonio.
¿Qué salario uso para la tabla? El promedio mensual de los últimos seis meses de vinculación laboral.
Te ayudamos con tu declaración
En Impuestamente revisamos tus certificados para que las cesantías queden en el año correcto y con la exención que te corresponde.
Nota: este artículo es informativo. Los ejemplos usan cifras ilustrativas; verifica los límites y la UVT vigentes para tu año gravable.