En este artículo
Es el beneficio que casi todo empleado tiene y casi nadie calcula bien.
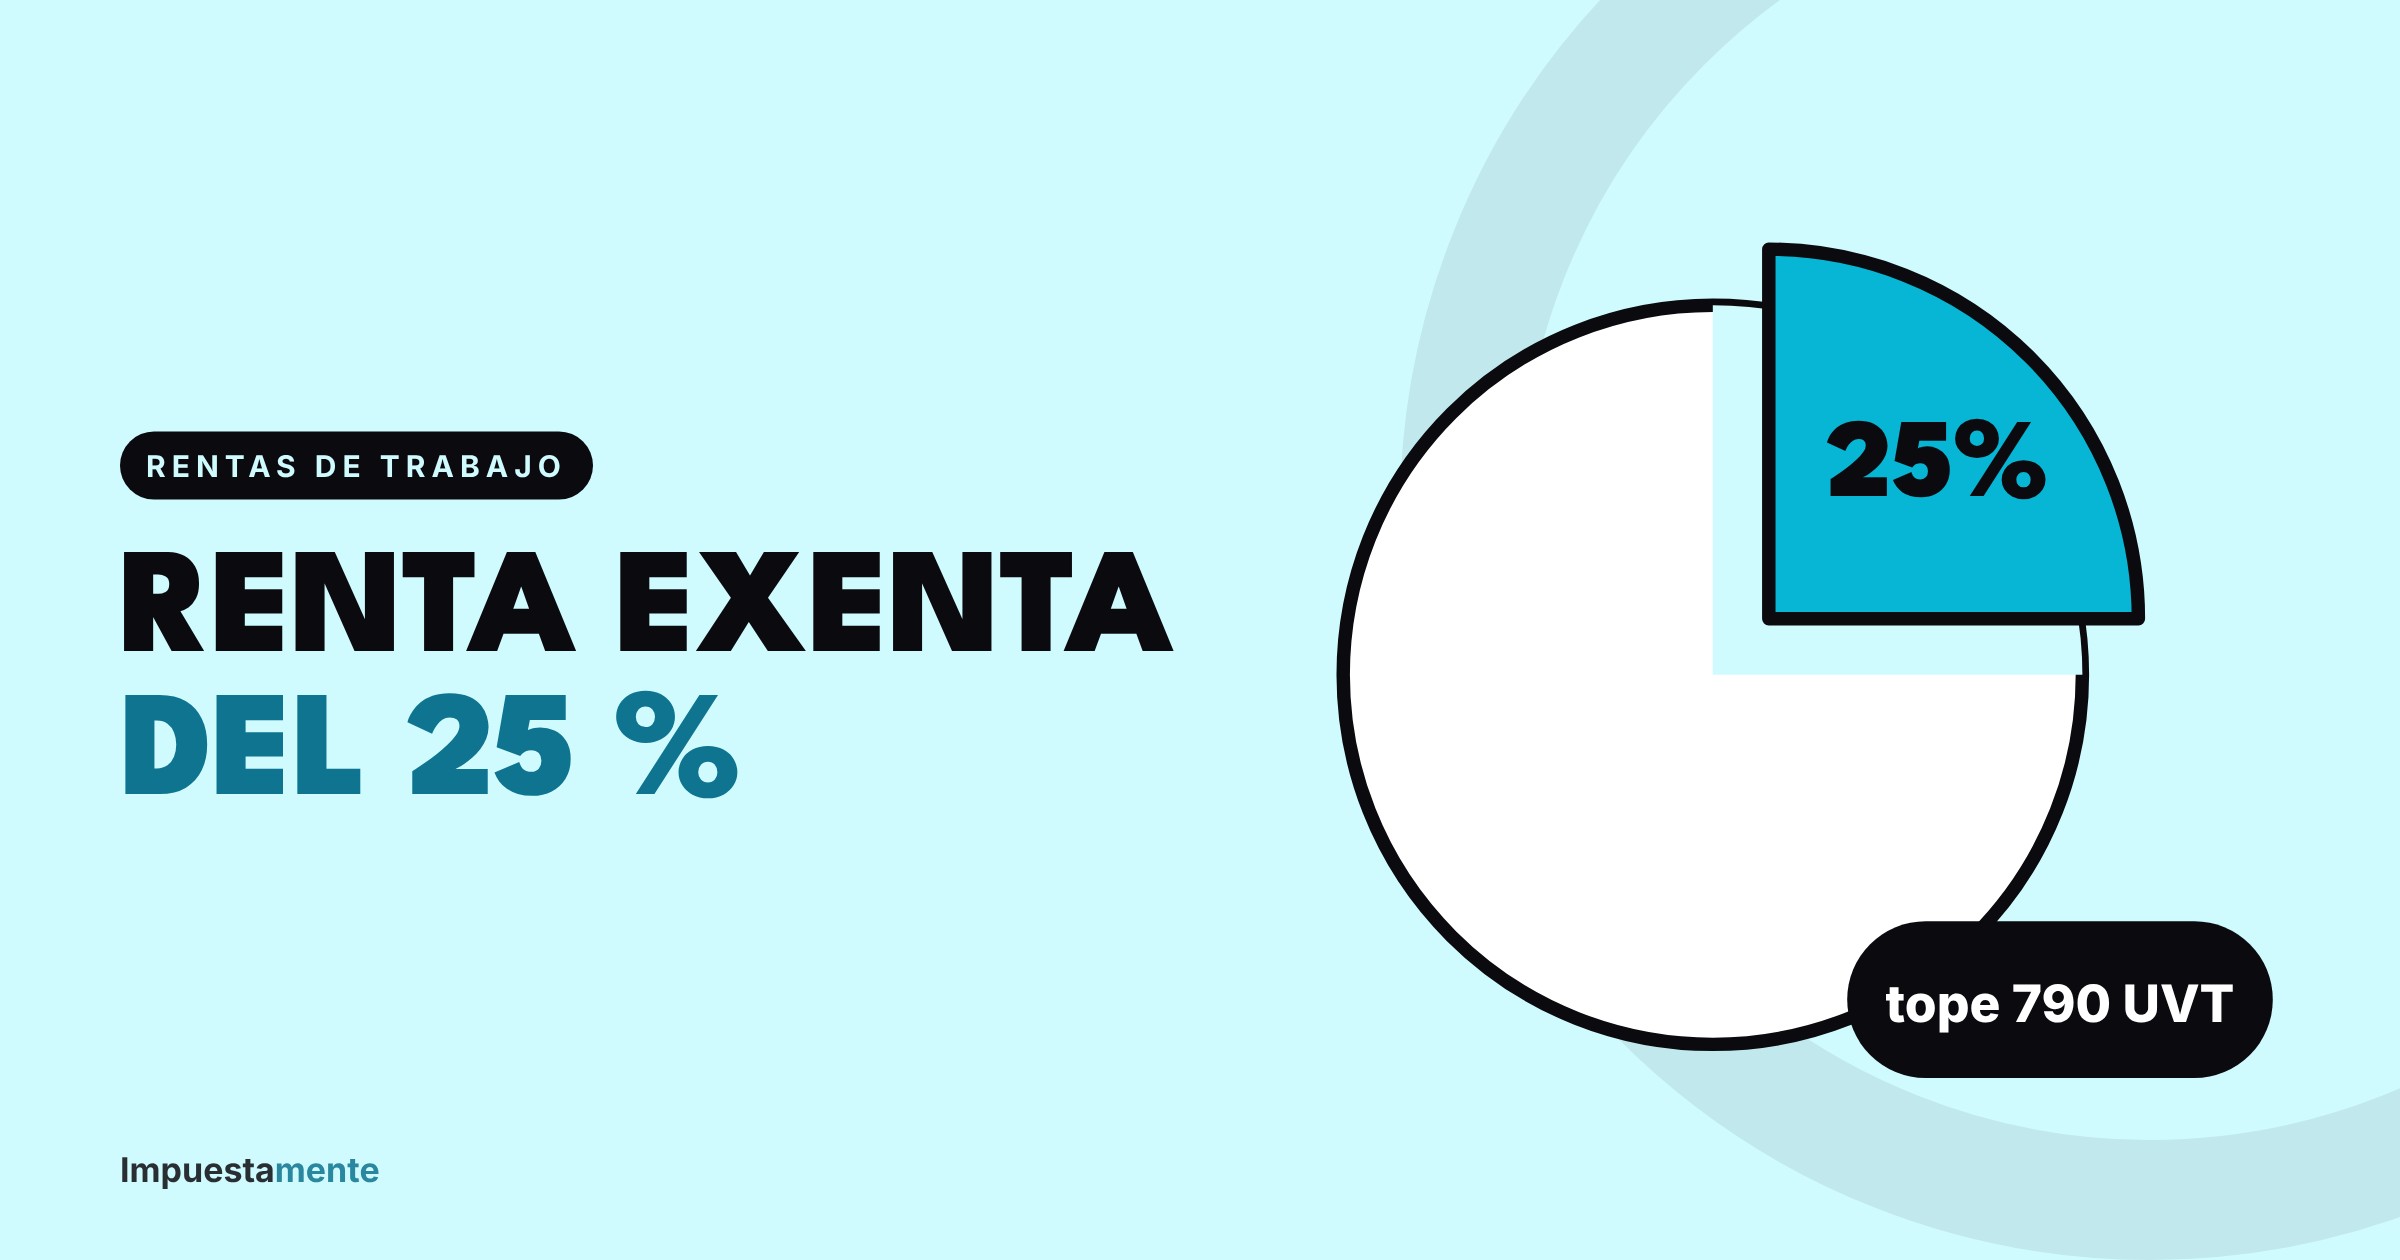
El numeral 10 del artículo 206 del Estatuto Tributario declara exento el 25 % de los pagos laborales, después de restar los ingresos no gravados, las deducciones y las demás rentas exentas. Desde la Ley 2277 de 2022 tiene un tope de 790 UVT al año: $41.375.460 con la UVT 2026 de $52.374.
Quién lo puede tomar
- Asalariados y servidores públicos, sobre sus pagos laborales.
- Independientes con honorarios que no tengan dos o más trabajadores vinculados por 90 días o más, siempre que no resten costos y gastos. Ver costos o renta exenta del 25 %.
- No aplica a rentas de capital, rentas no laborales ni pensiones (las pensiones tienen su propia exención).
La fórmula
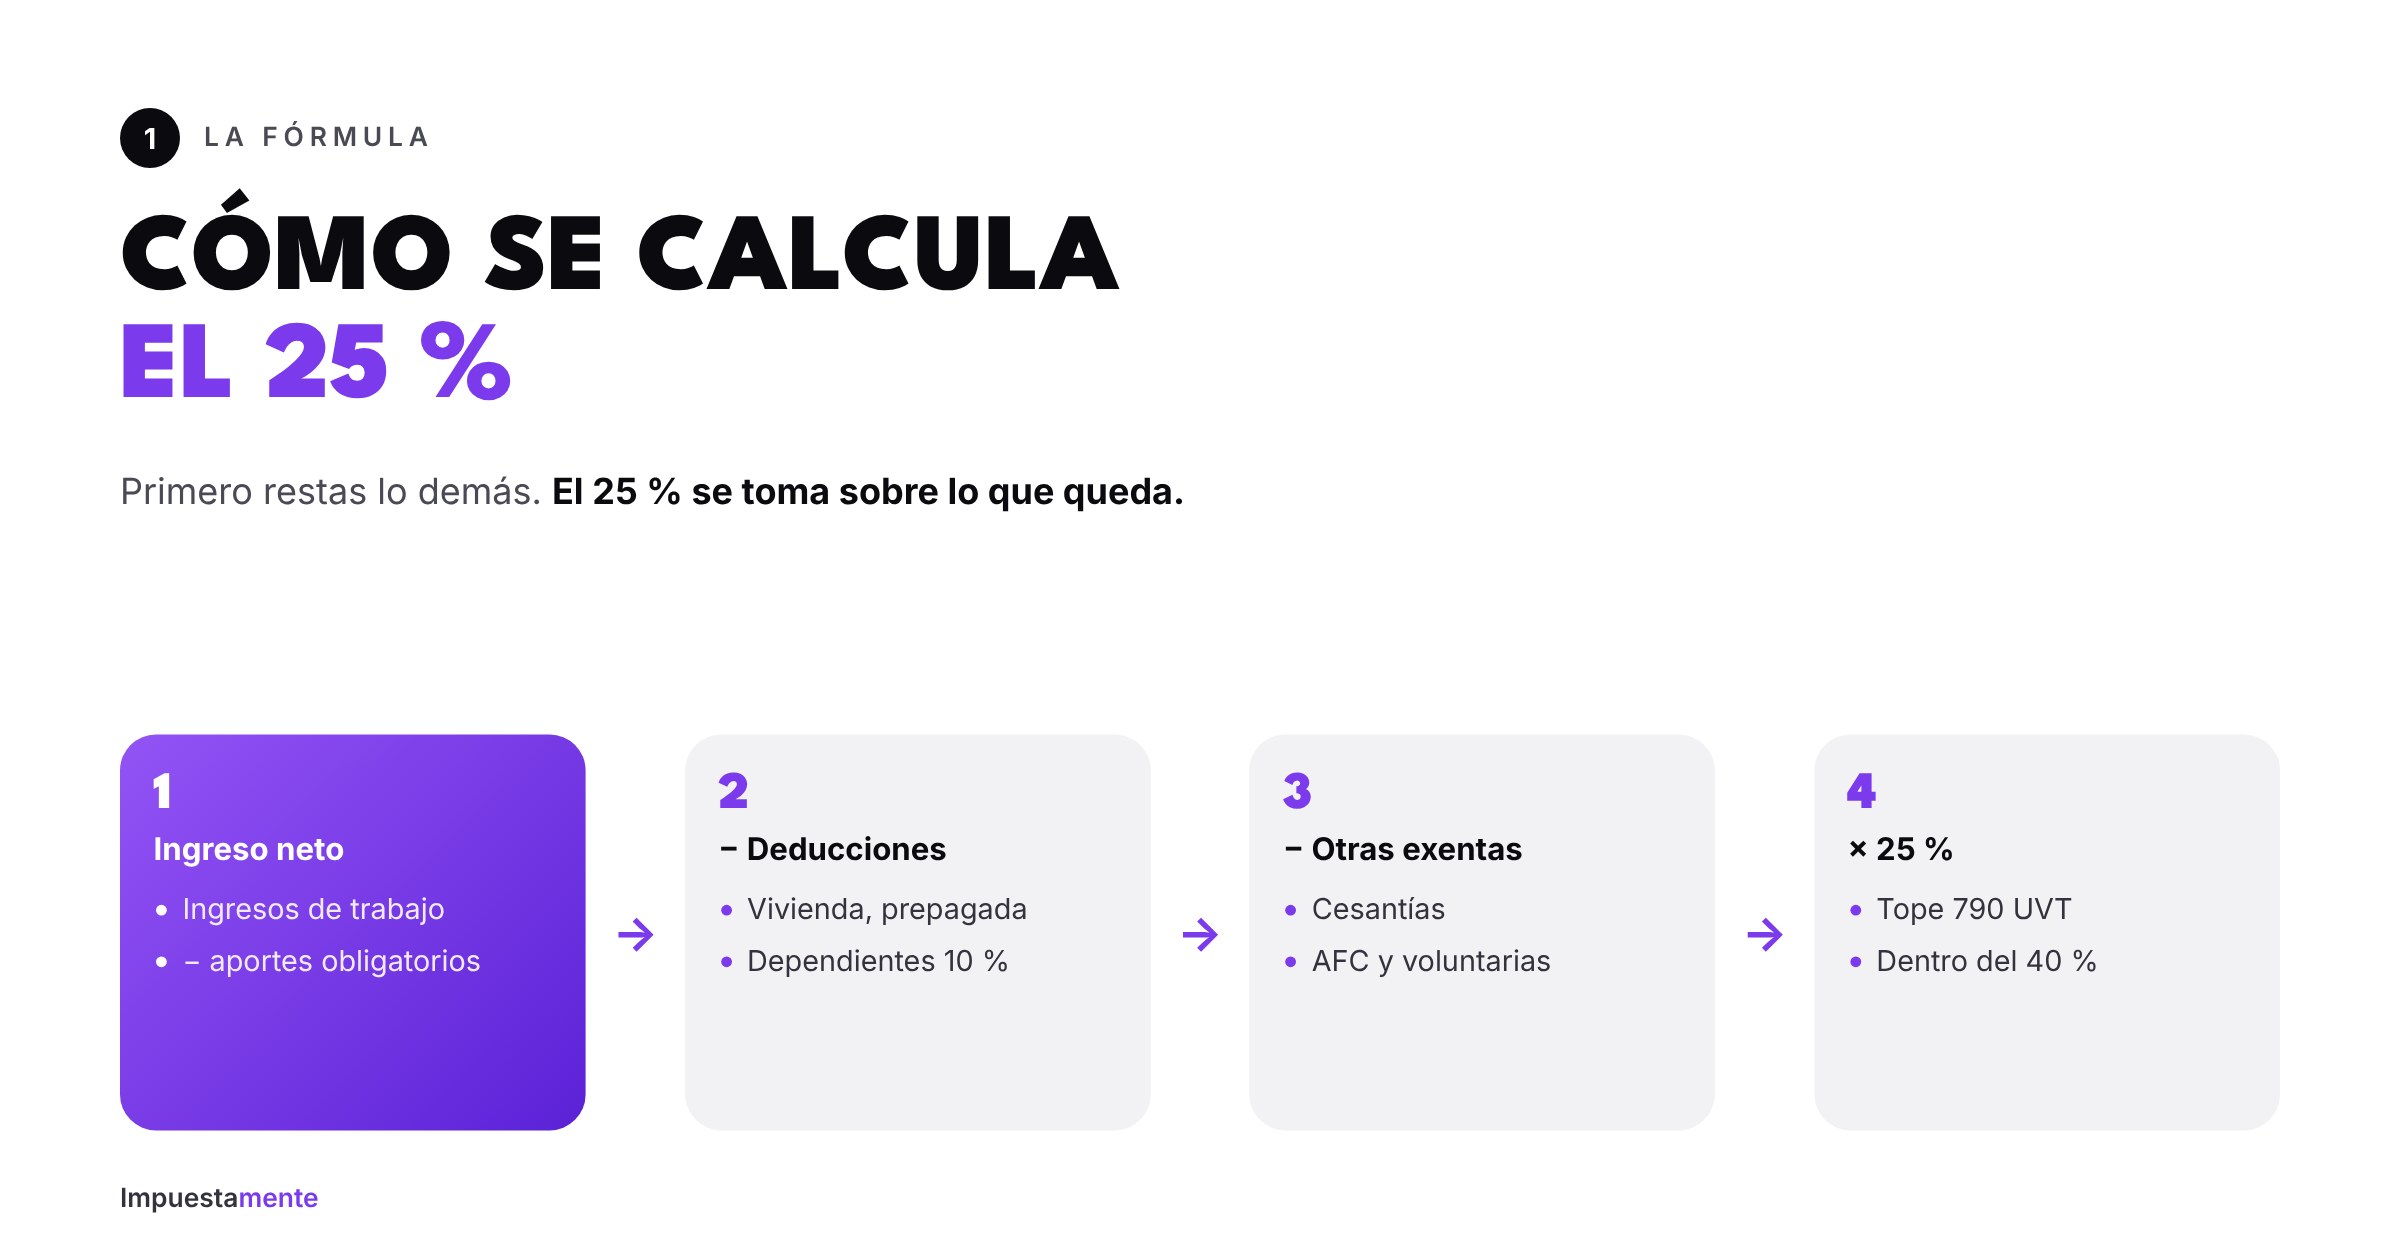
- Ingreso neto de trabajo: ingresos laborales menos aportes obligatorios a salud y pensión.
- Menos deducciones: intereses de vivienda, prepagada, dependientes 10 %, ICETEX.
- Menos otras rentas exentas: cesantías exentas, aportes voluntarios y AFC.
- Multiplica por 25 % y compáralo con 790 UVT. Tomas el menor.
Por eso va de último: cada deducción o exenta que agregas reduce la base del 25 %. Una deducción de $4.000.000 no te baja la base en $4.000.000, sino en $3.000.000, porque también reduce el 25 % en $1.000.000.
Dos ejemplos, año gravable 2026
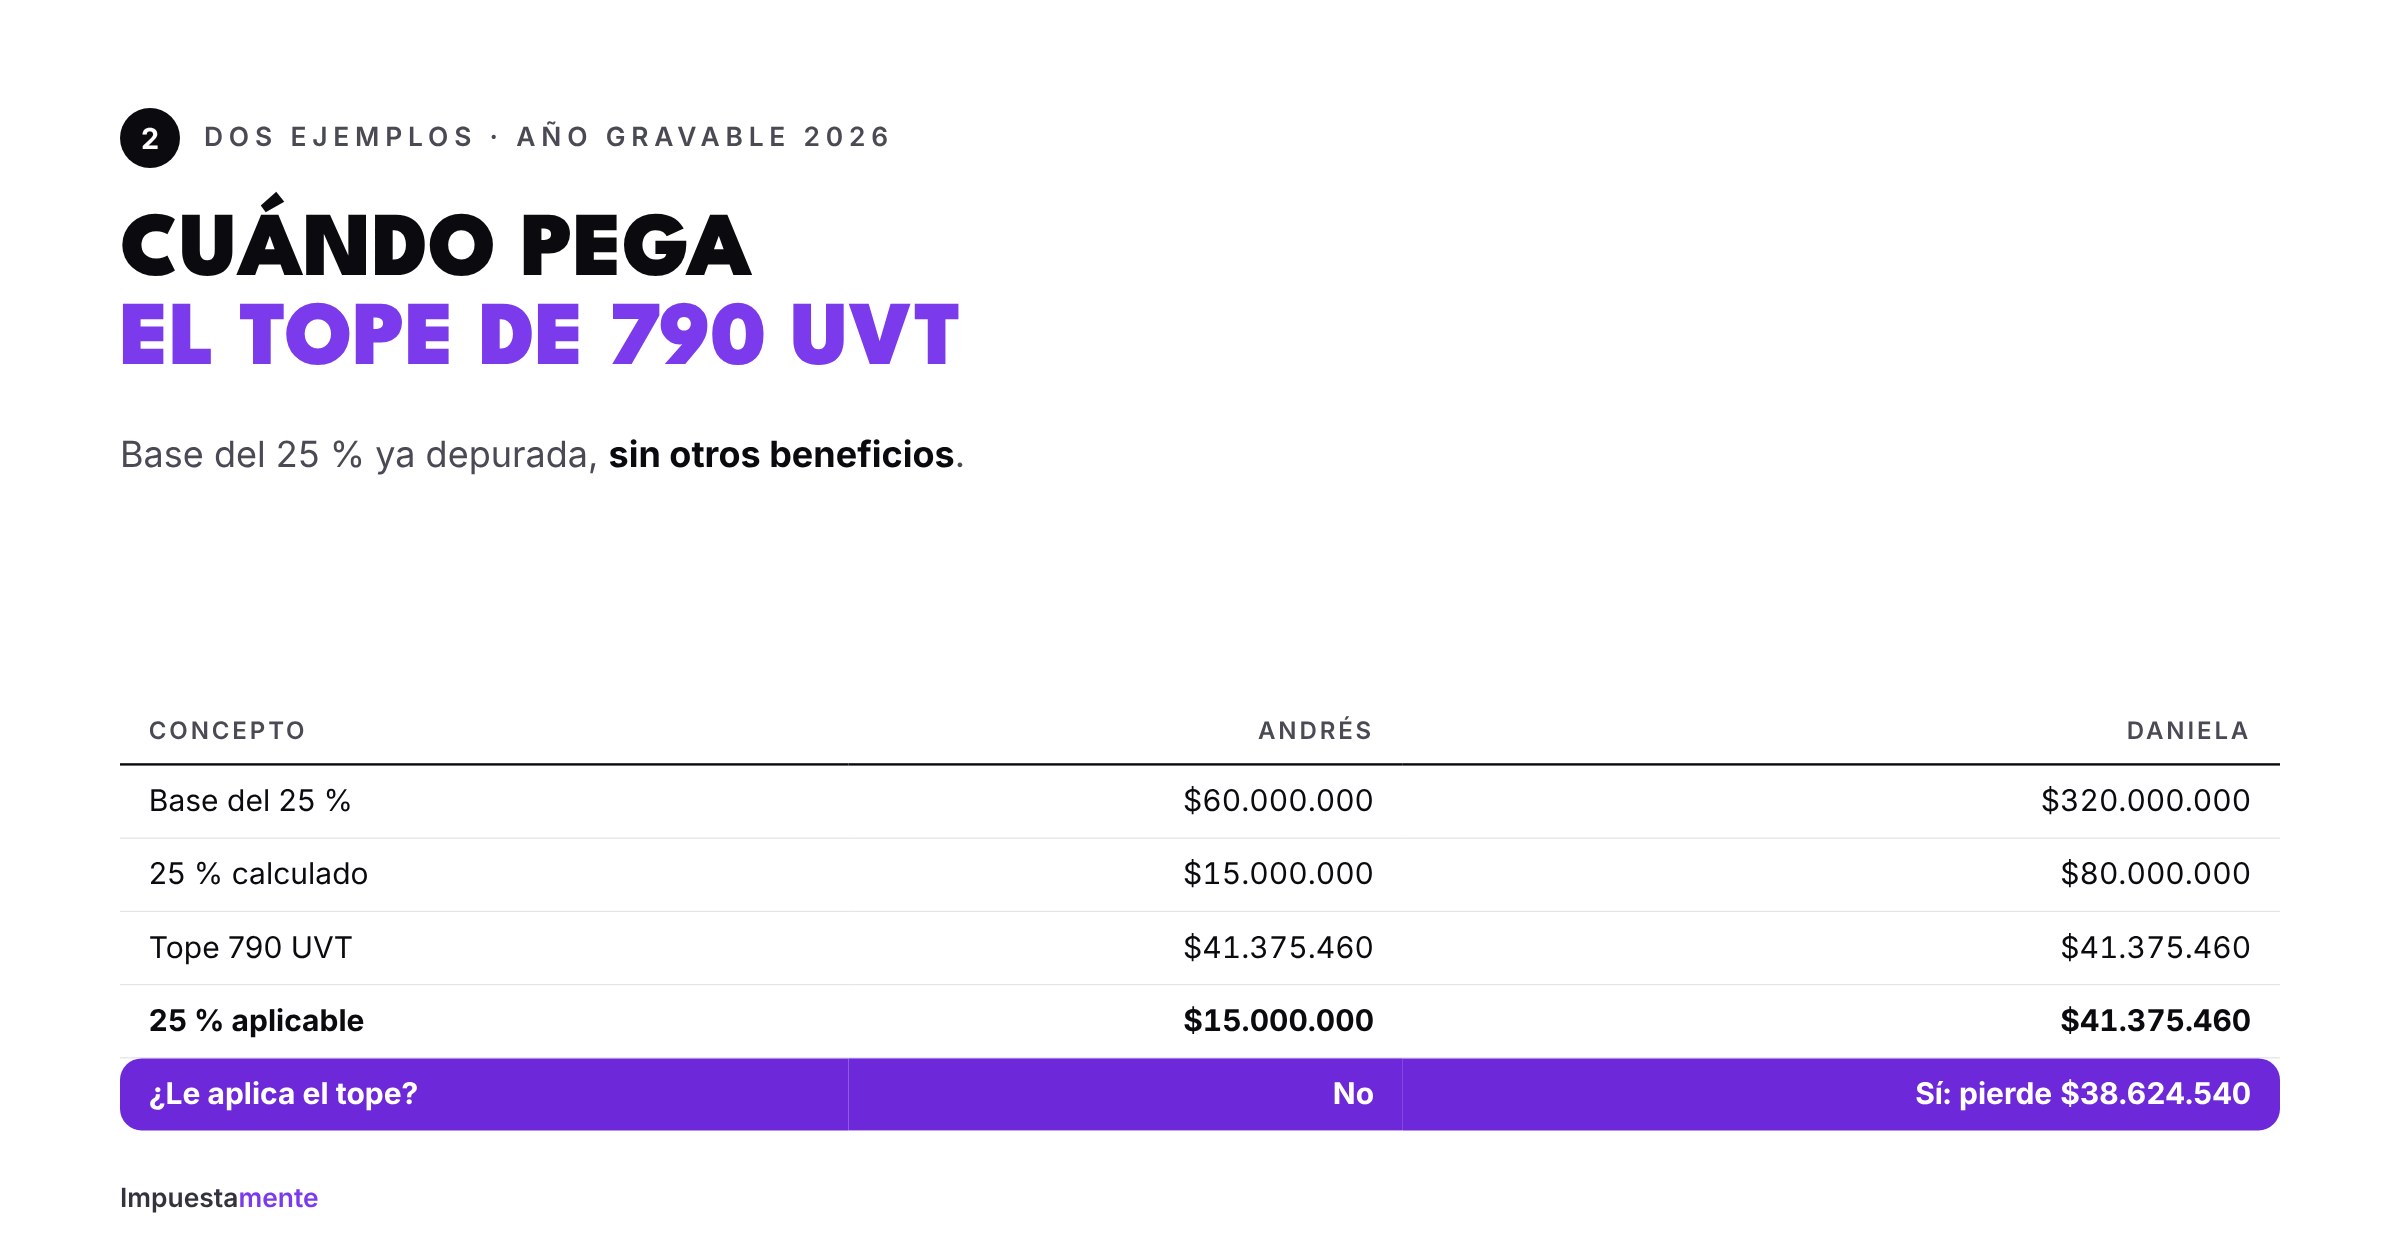
- Andrés tiene una base depurada de $60.000.000. Su 25 % es $15.000.000, por debajo del tope. Lo toma completo.
- Daniela tiene una base de $320.000.000. Su 25 % sería $80.000.000, pero el tope la deja en $41.375.460. Pierde $38.624.540 de beneficio.
El tope empieza a afectar cuando la base del 25 % supera 3.160 UVT al año ($165.501.840 en 2026), unos $13,8 millones mensuales después de depurar.
El segundo filtro: el límite del 40 %
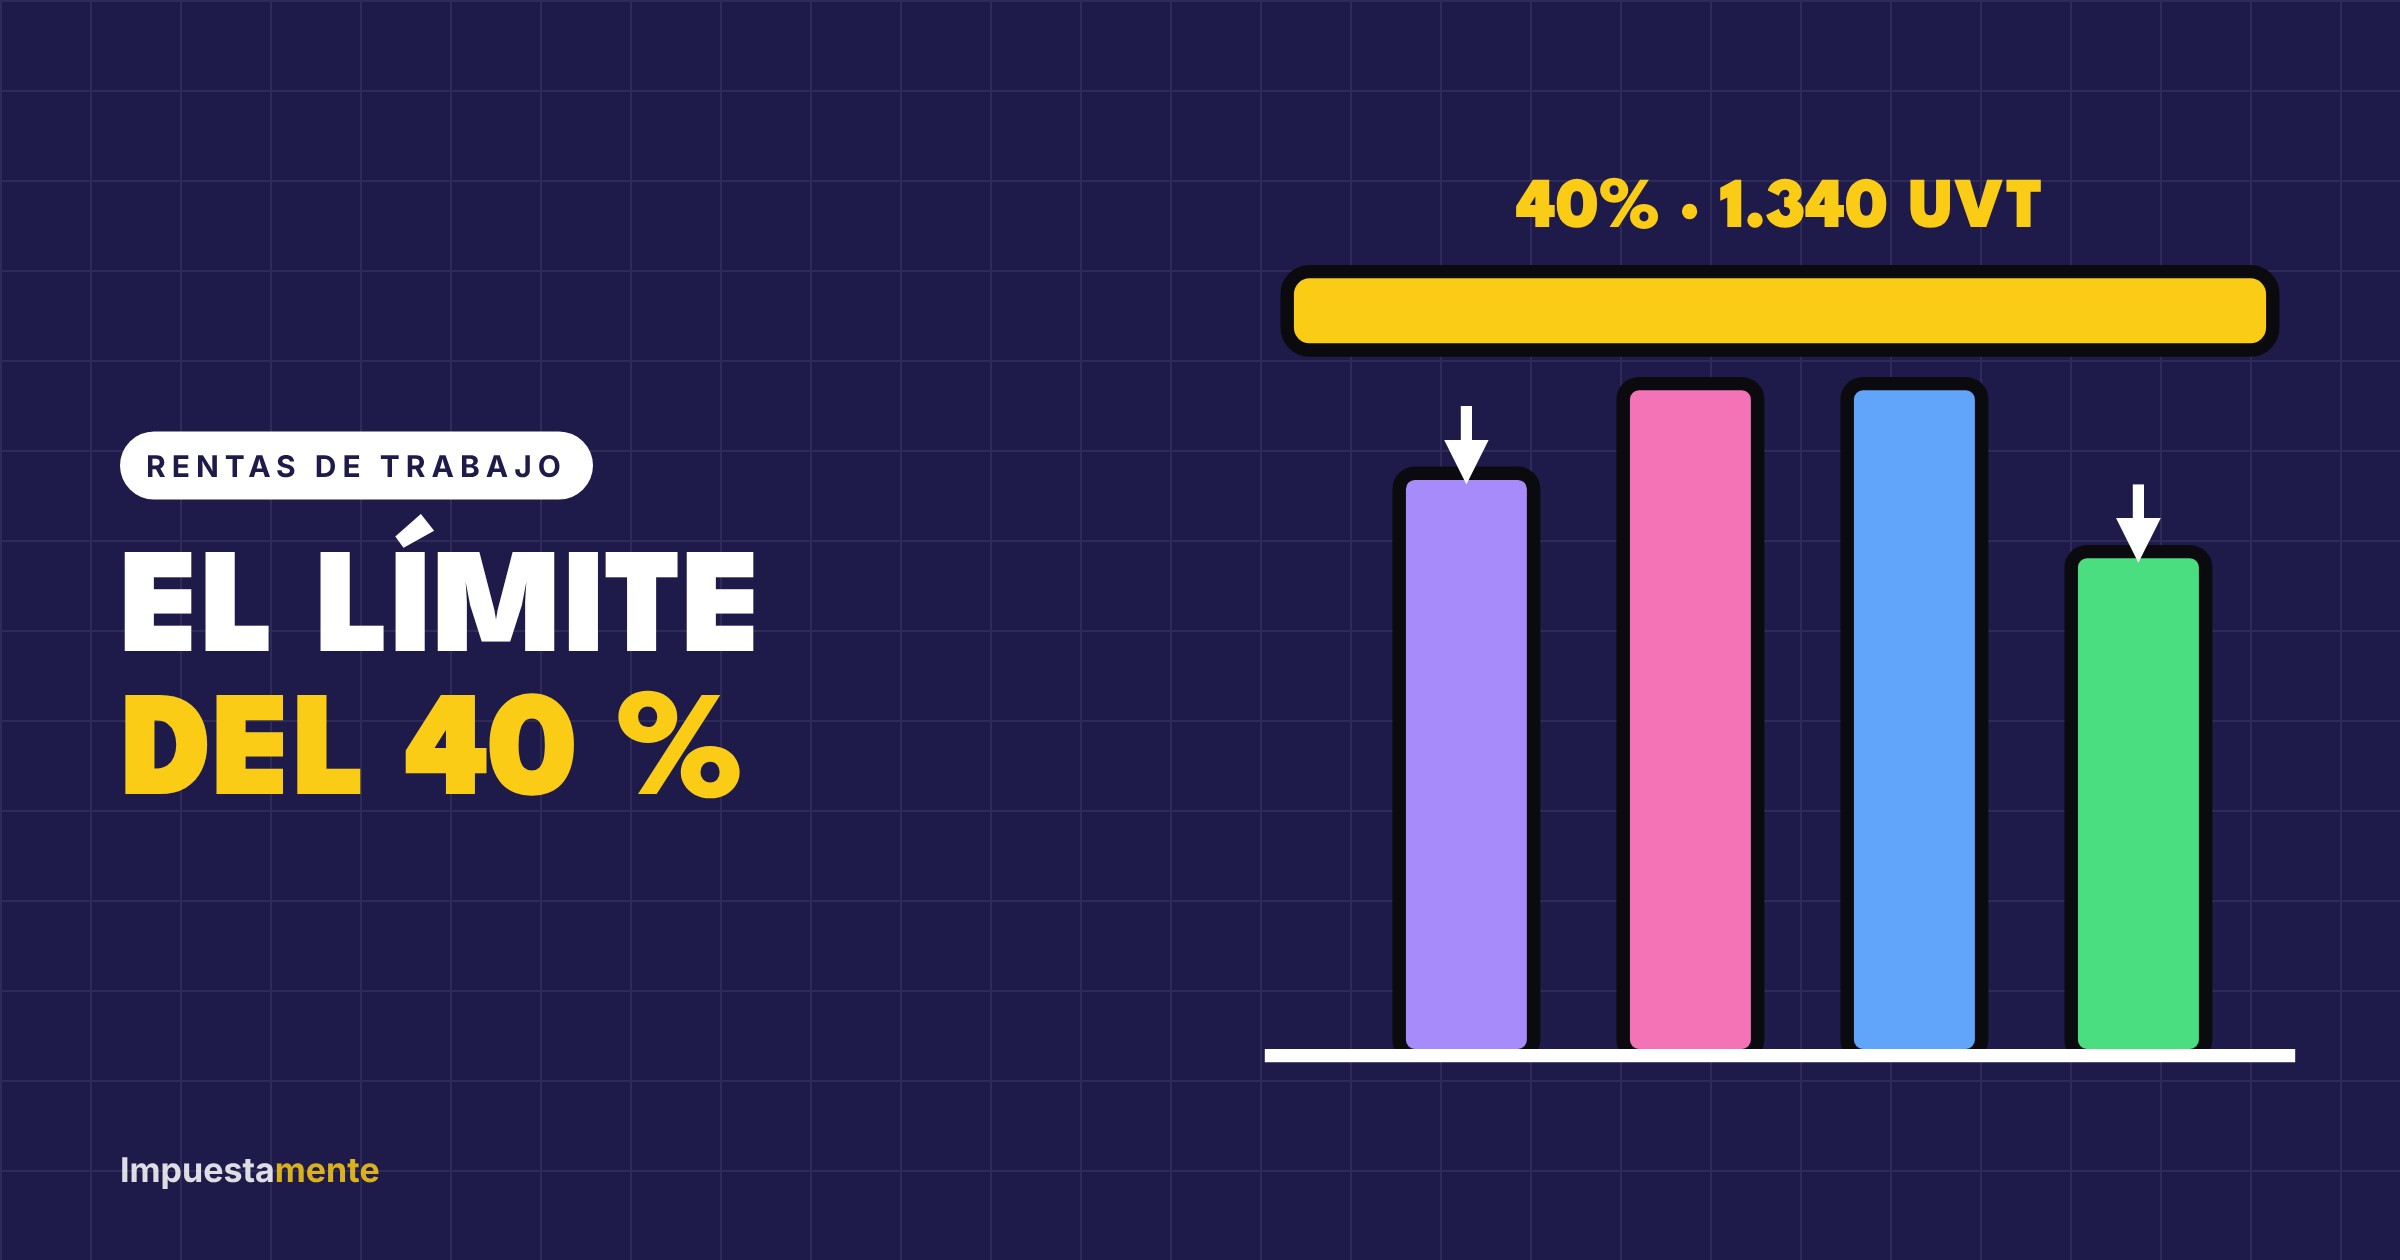
Aunque el 25 % quede por debajo de 790 UVT, se suma a tus deducciones y demás exentas, y el total no puede pasar del 40 % del ingreso neto ni de 1.340 UVT. Si ya llenaste el límite con otros beneficios, parte del 25 % se pierde. Ver el límite del 40 % explicado con casos.
En la retención mensual
Tu empleador aplica el 25 % cada mes al calcular la retención, con un tope proporcional (790 UVT ÷ 12). Que la retención lo incluya no cambia nada en la declaración: allí se recalcula con las cifras del año completo.
Errores comunes
- Calcularlo sobre el ingreso bruto.
- Seguir usando el tope antiguo de 240 UVT mensuales, vigente antes de la Ley 2277.
- Tomarlo sobre honorarios cuando ya restaste costos.
- Olvidar que compite por el límite del 40 %.
Preguntas frecuentes
¿Las cesantías forman parte de la base del 25 %? No. Si son exentas, se restan antes como otra renta exenta.
¿Tengo que pedirlo o es automático? Lo incluyes tú (o tu contador) en la declaración. No requiere soportes adicionales.
¿Si tengo dos empleos, tengo dos topes? No. El tope de 790 UVT es por persona y por año.
Te ayudamos con tu declaración
En Impuestamente calculamos tu 25 % con el orden correcto para que no pierdas beneficio. Mira también la depuración del asalariado paso a paso.
Nota: este artículo es informativo. Los ejemplos usan cifras ilustrativas; verifica los límites y la UVT vigentes para tu año gravable.