En este artículo
Que un pago no sea salario para la seguridad social no significa que no pague impuesto de renta.
El artículo 103 del Estatuto Tributario incluye entre las rentas de trabajo los salarios, comisiones, prestaciones sociales, viáticos, gastos de representación, honorarios, emolumentos eclesiásticos, compensaciones de cooperativas de trabajo asociado y, en general, las compensaciones por servicios personales, incluidas las indemnizaciones. La regla general es que son gravadas; las excepciones están en el artículo 206.
Qué es gravado y qué no
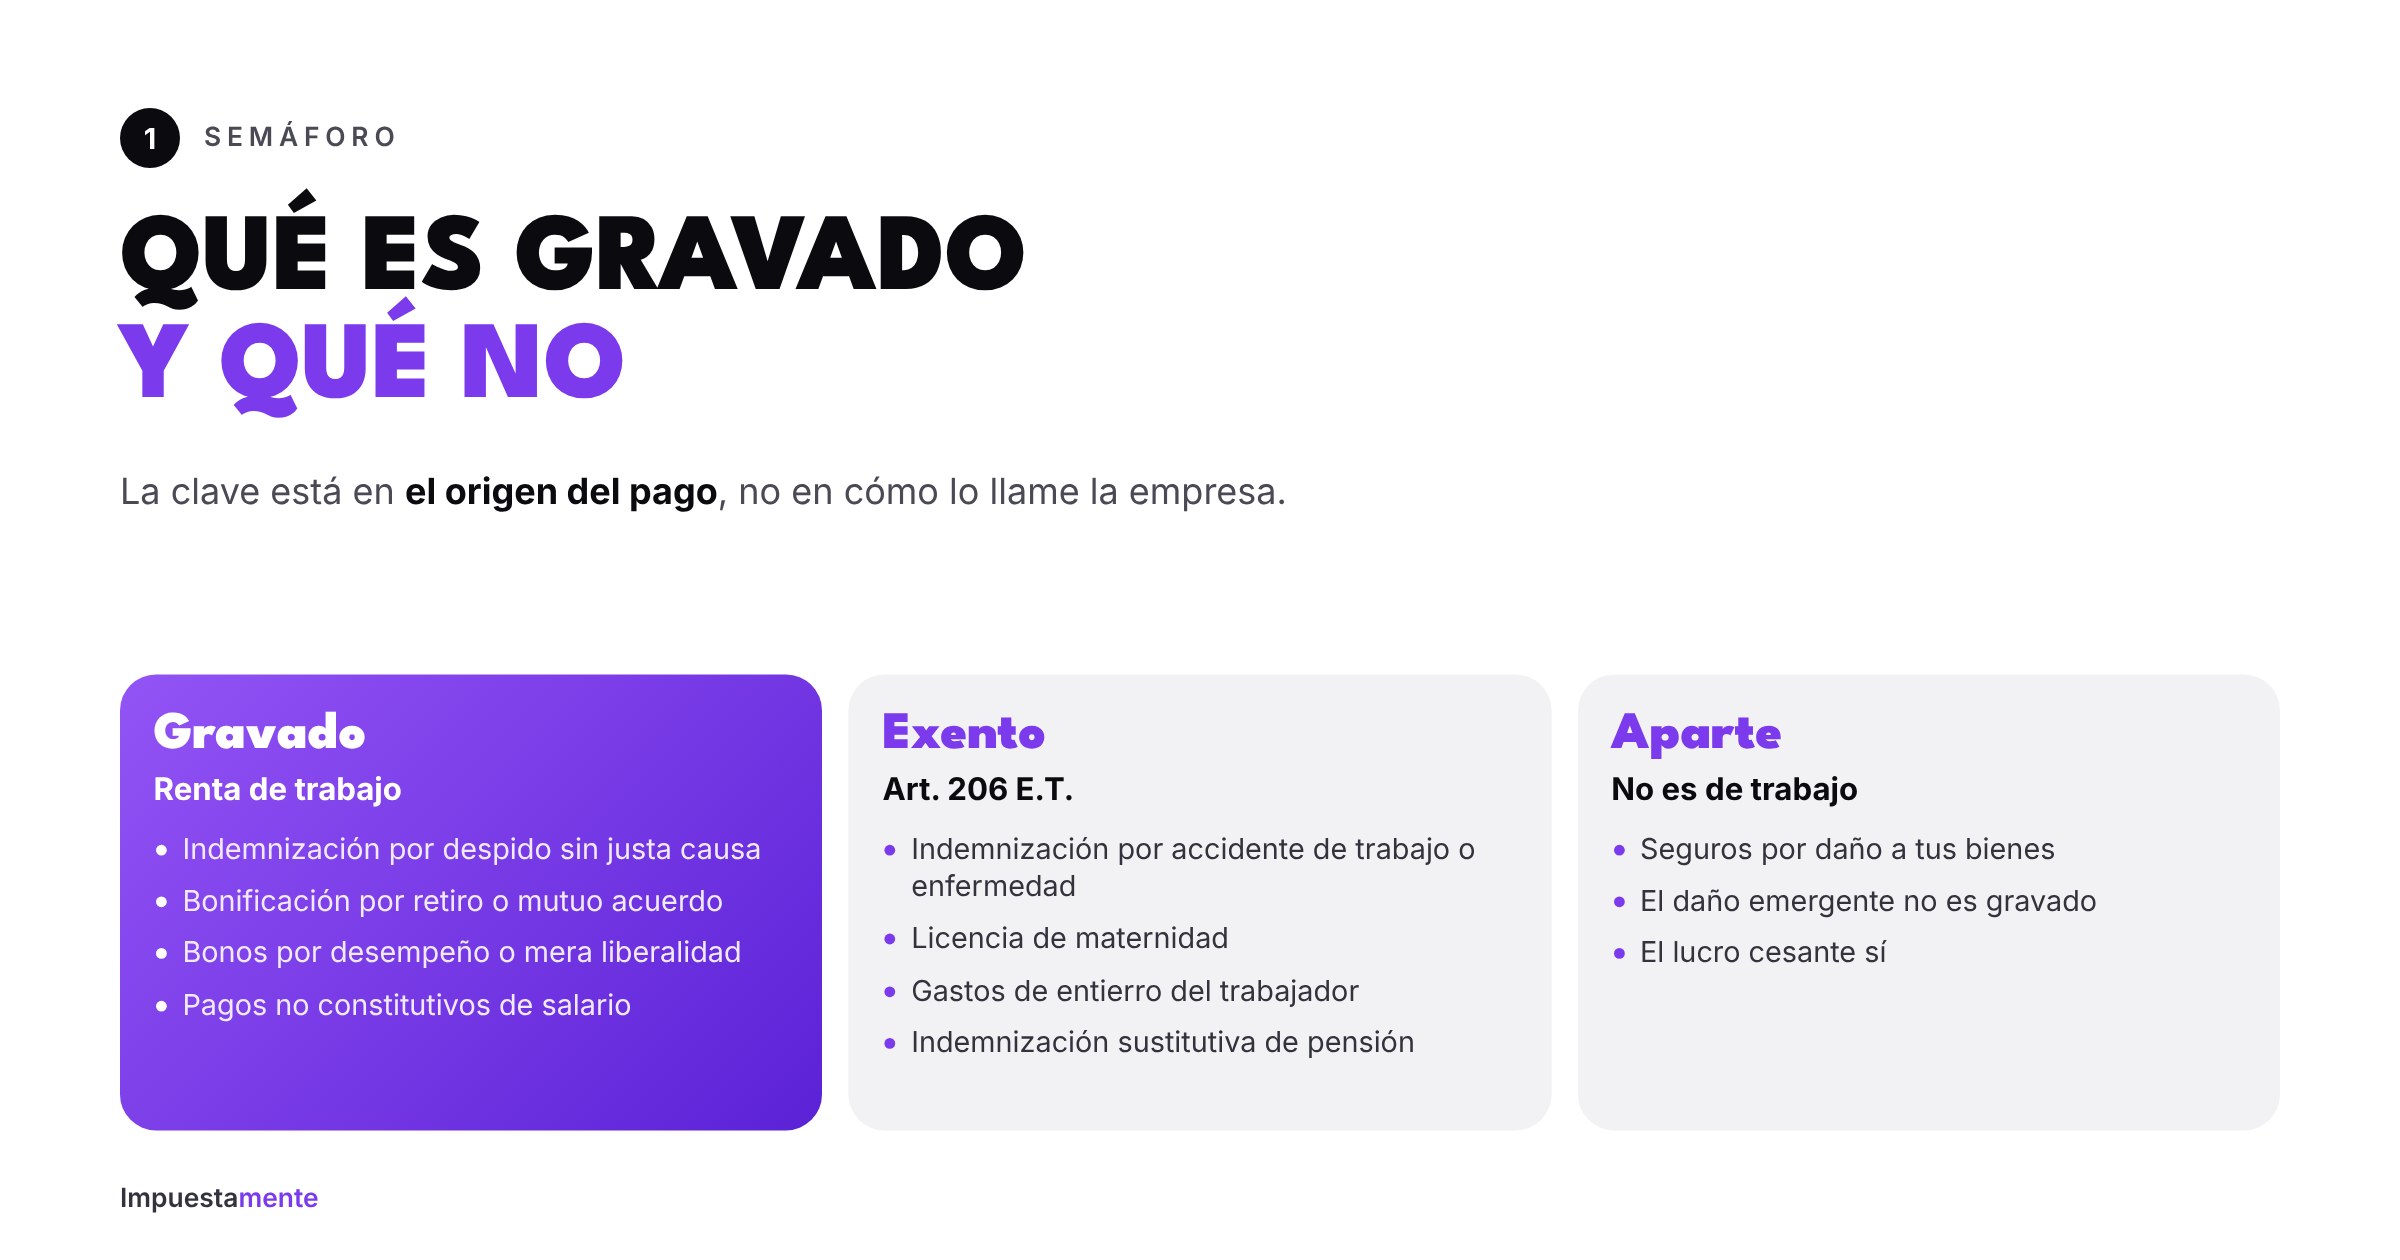
Gravado: renta de trabajo
- Indemnización por despido sin justa causa (art. 64 del Código Sustantivo del Trabajo).
- Bonificación por retiro o por terminación de mutuo acuerdo.
- Bonos por desempeño, por mera liberalidad o no constitutivos de salario. Pactar que no son salario solo afecta prestaciones y aportes, no el impuesto de renta.
- Primas extralegales y auxilios en dinero.
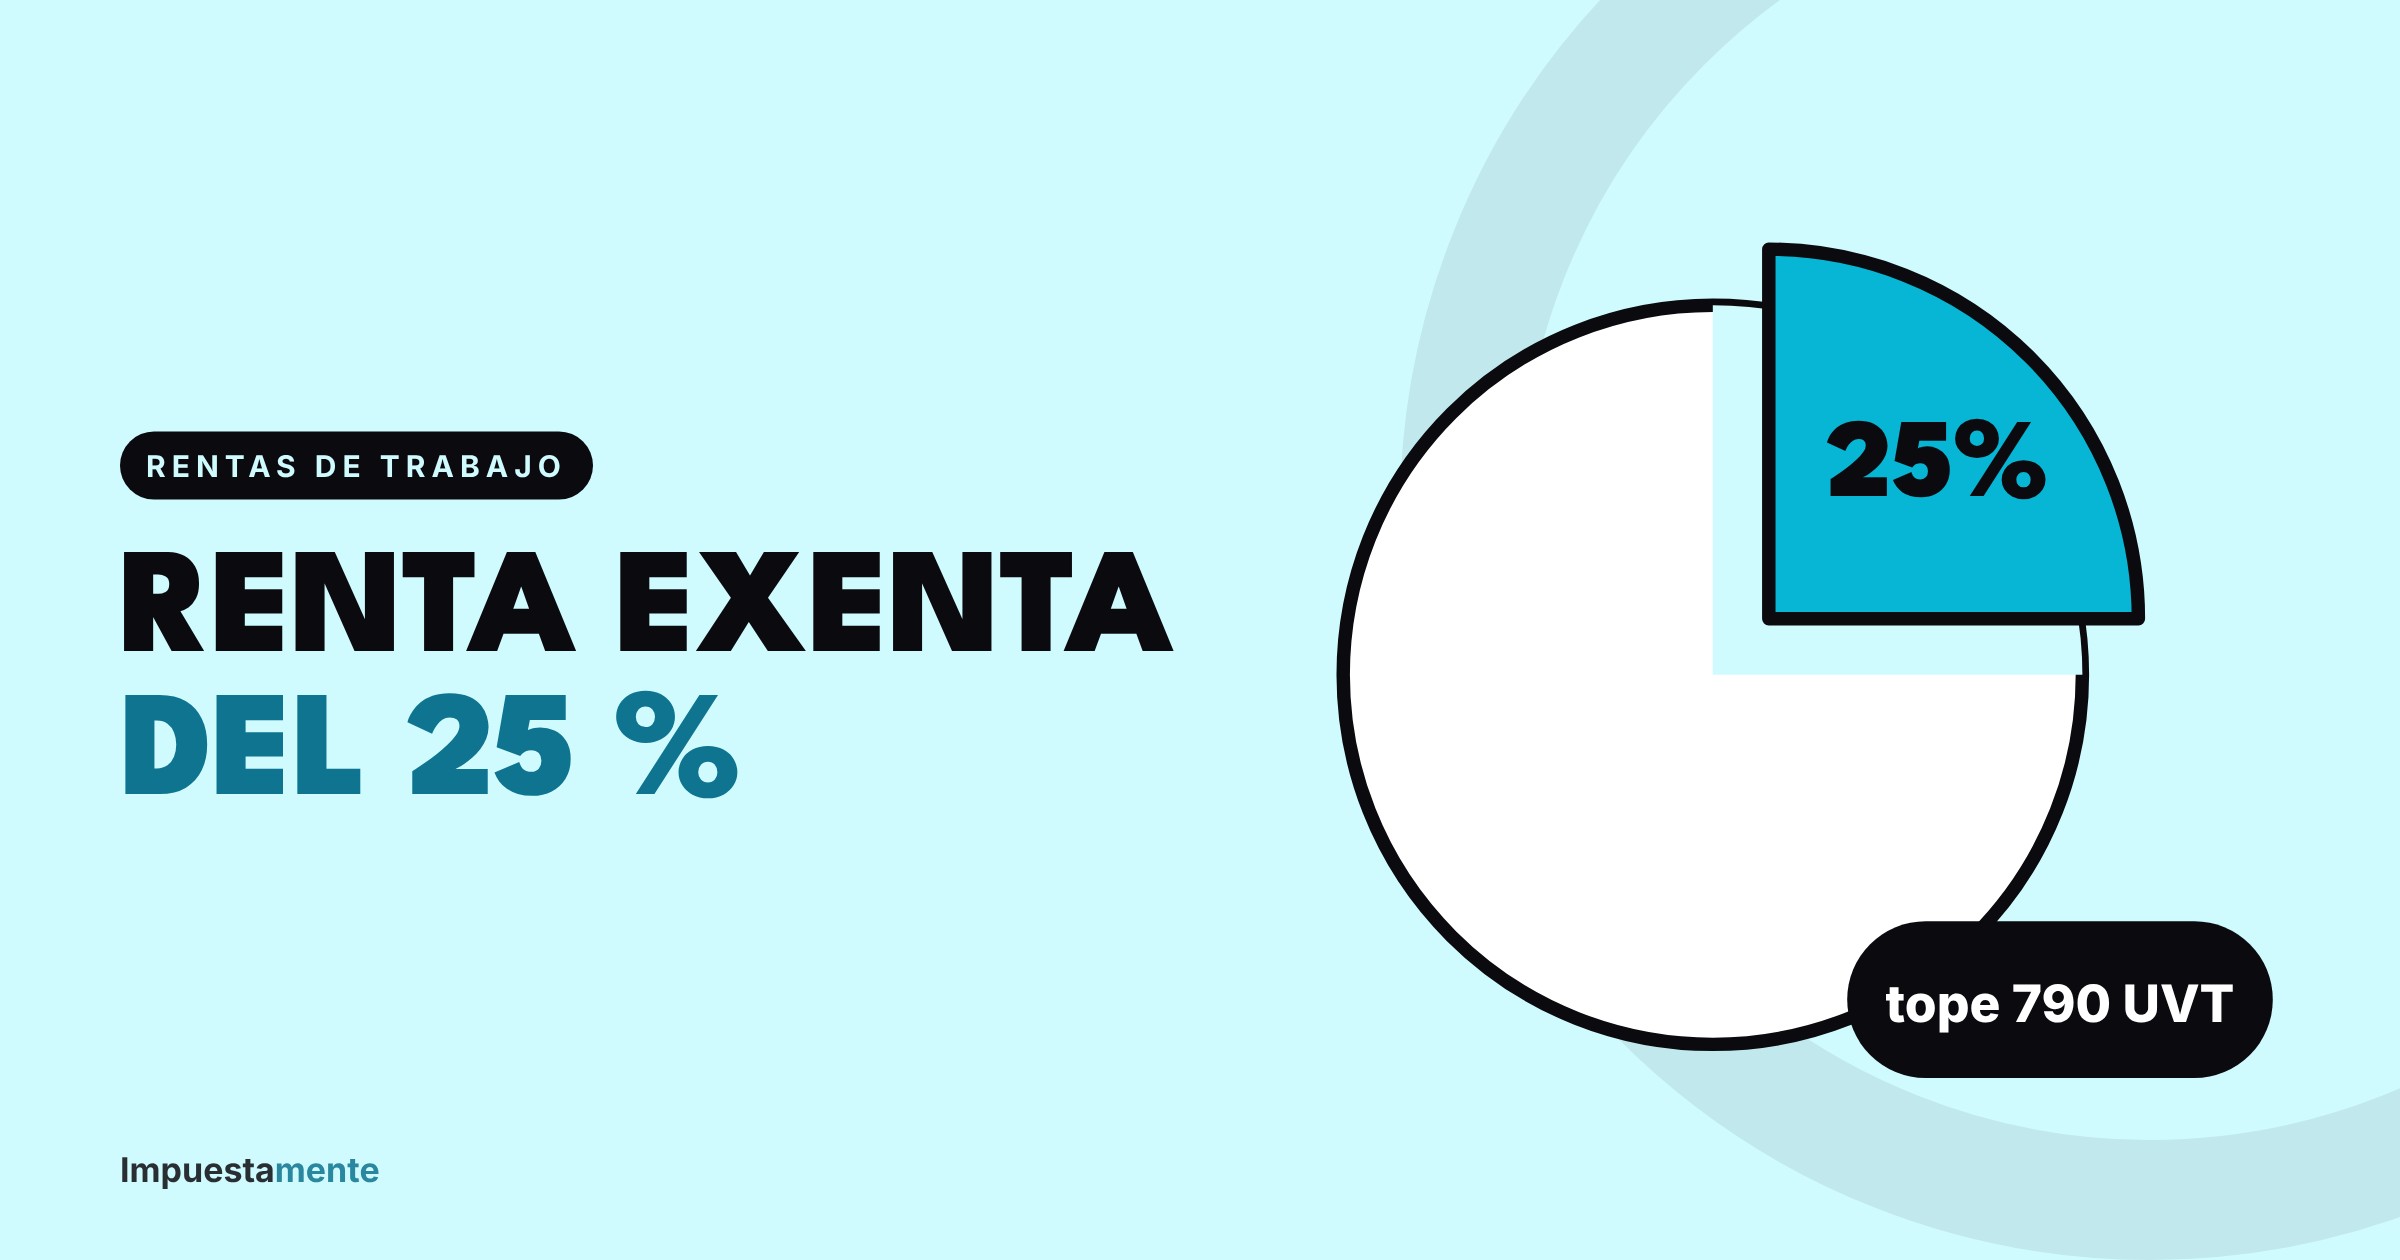
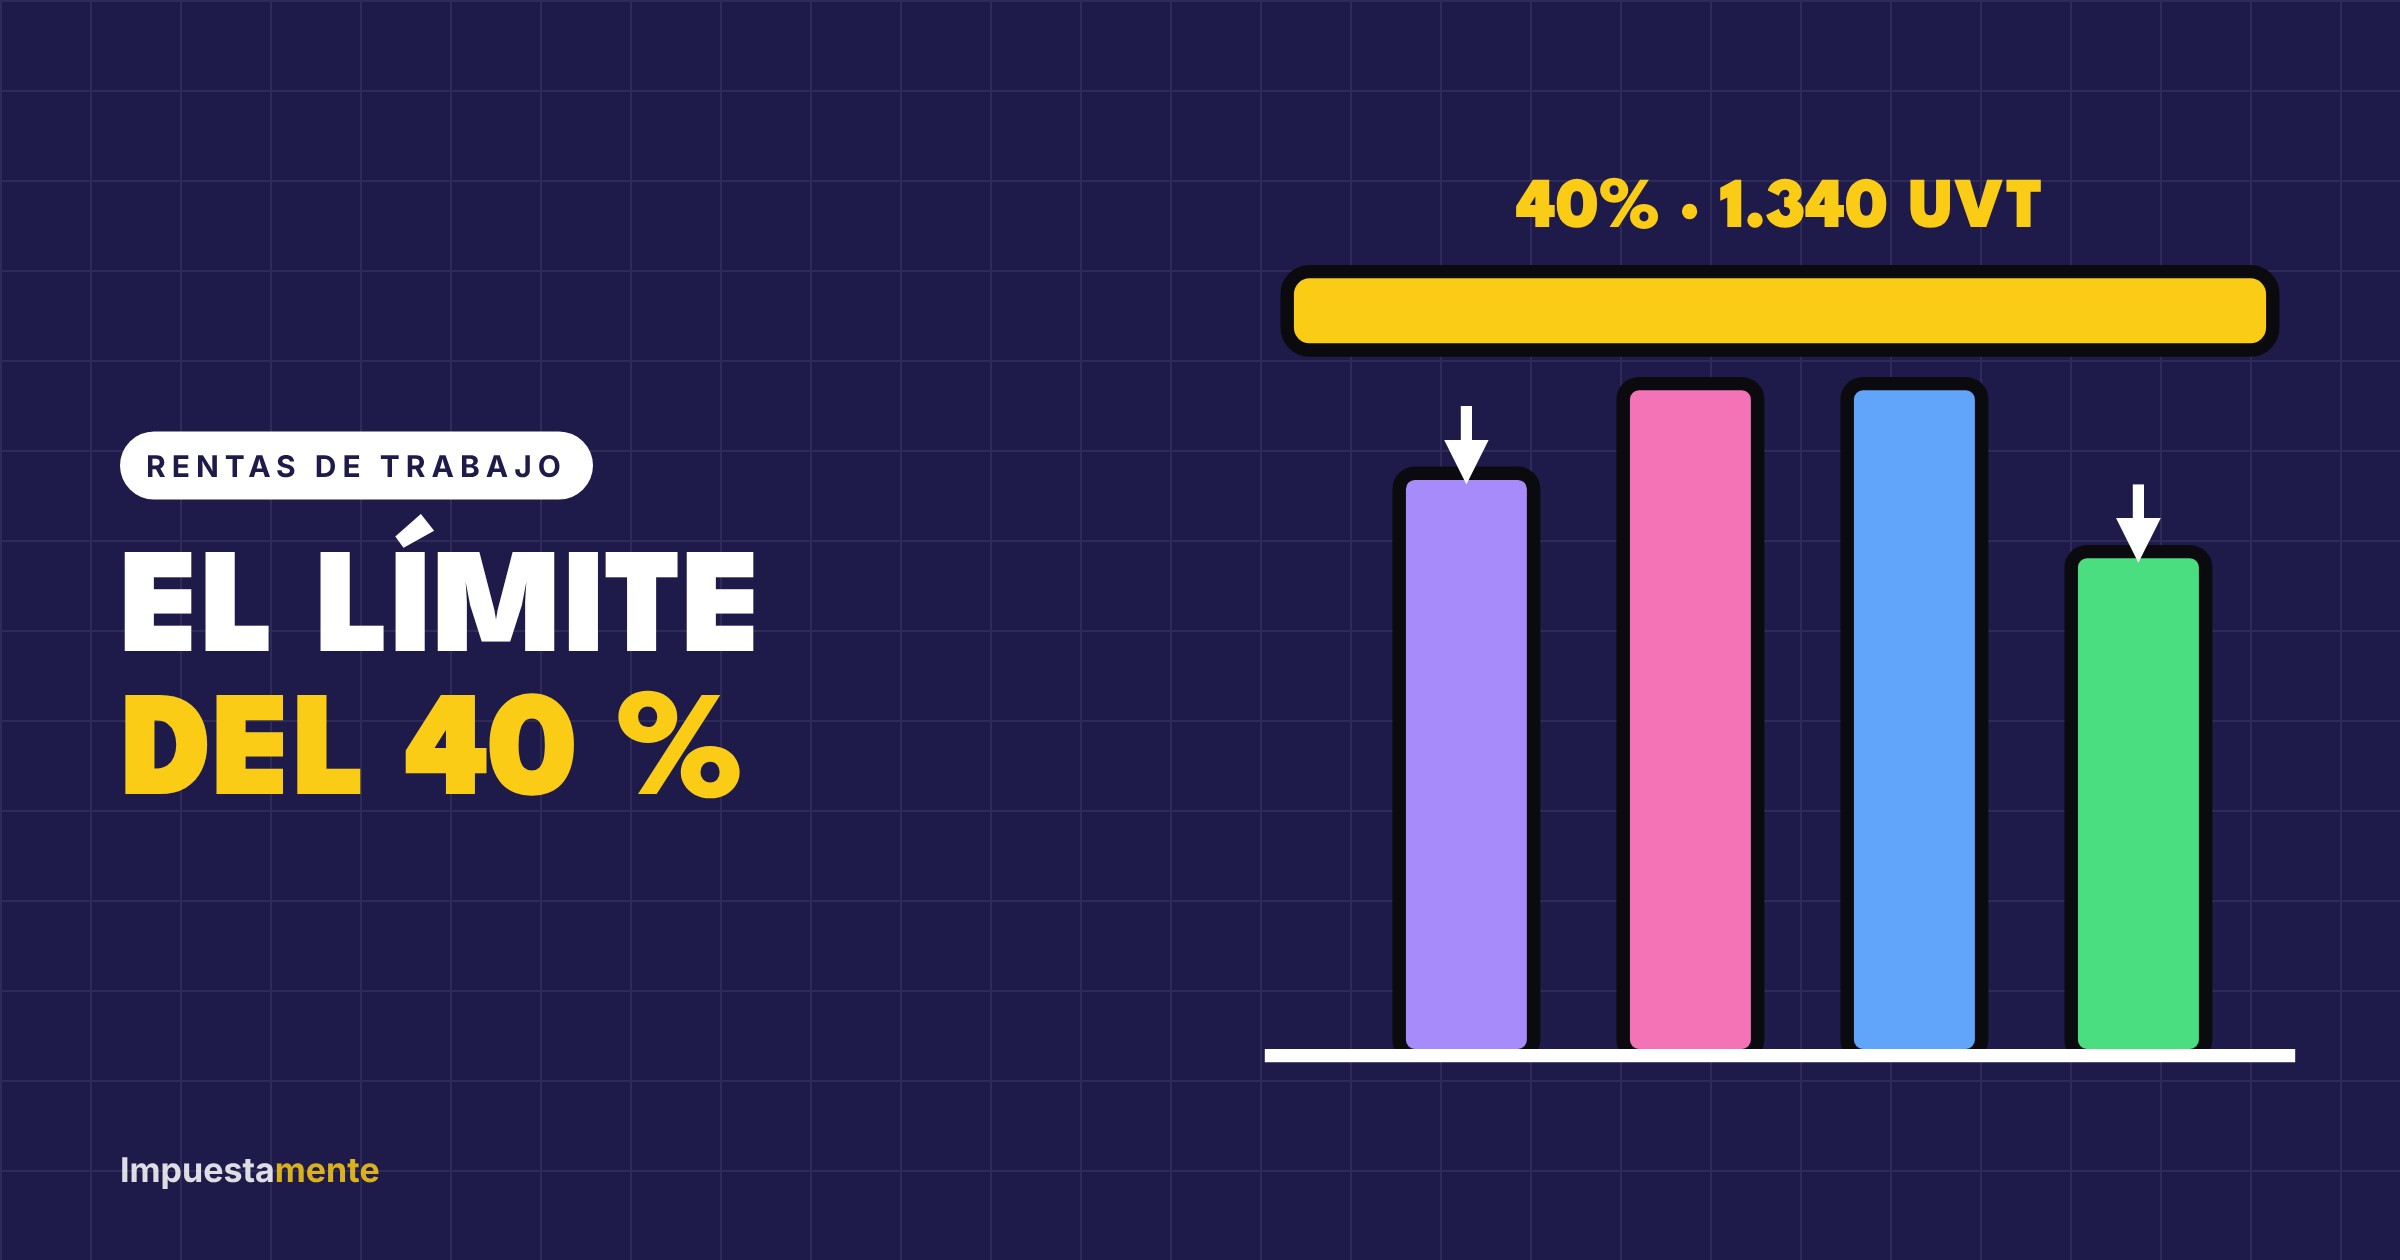
Sobre estos pagos puedes aplicar la renta exenta del 25 %, dentro del tope de 790 UVT y del límite del 40 %.
Exento (art. 206 E.T.)
- Indemnizaciones por accidente de trabajo o enfermedad (num. 1).
- Indemnizaciones por protección a la maternidad, como la licencia de maternidad (num. 2).
- Gastos de entierro del trabajador (num. 3).
- Indemnización sustitutiva de la pensión o devolución de saldos, con el mismo tratamiento y tope de las pensiones (num. 5).
Aparte: no son rentas de trabajo
Las indemnizaciones de seguros por daño a tus bienes no son de trabajo. Lo que cubre el daño emergente es ingreso no gravado (art. 45); lo que corresponde a lucro cesante sí es gravado.
La retención del 20 % en el despido
Si tu salario supera 204 UVT mensuales ($10.684.296 en 2026), la indemnización laboral tiene una retención del 20 % (art. 401-3). No es el impuesto final: es un anticipo que restas en tu declaración. Si tu impuesto real es menor, tendrás saldo a favor.
Ejemplo: Juan sale de la empresa, año gravable 2026
Juan ganaba $12.000.000 mensuales y lo despidieron sin justa causa. Recibe:
- Indemnización por despido: $30.000.000, gravada. La empresa le retiene el 20 %: $6.000.000.
- Bonificación de retiro: $8.000.000, gravada.
- Cesantías e intereses: $13.440.000, exentos porque su salario no supera 350 UVT. Ver cesantías e intereses.
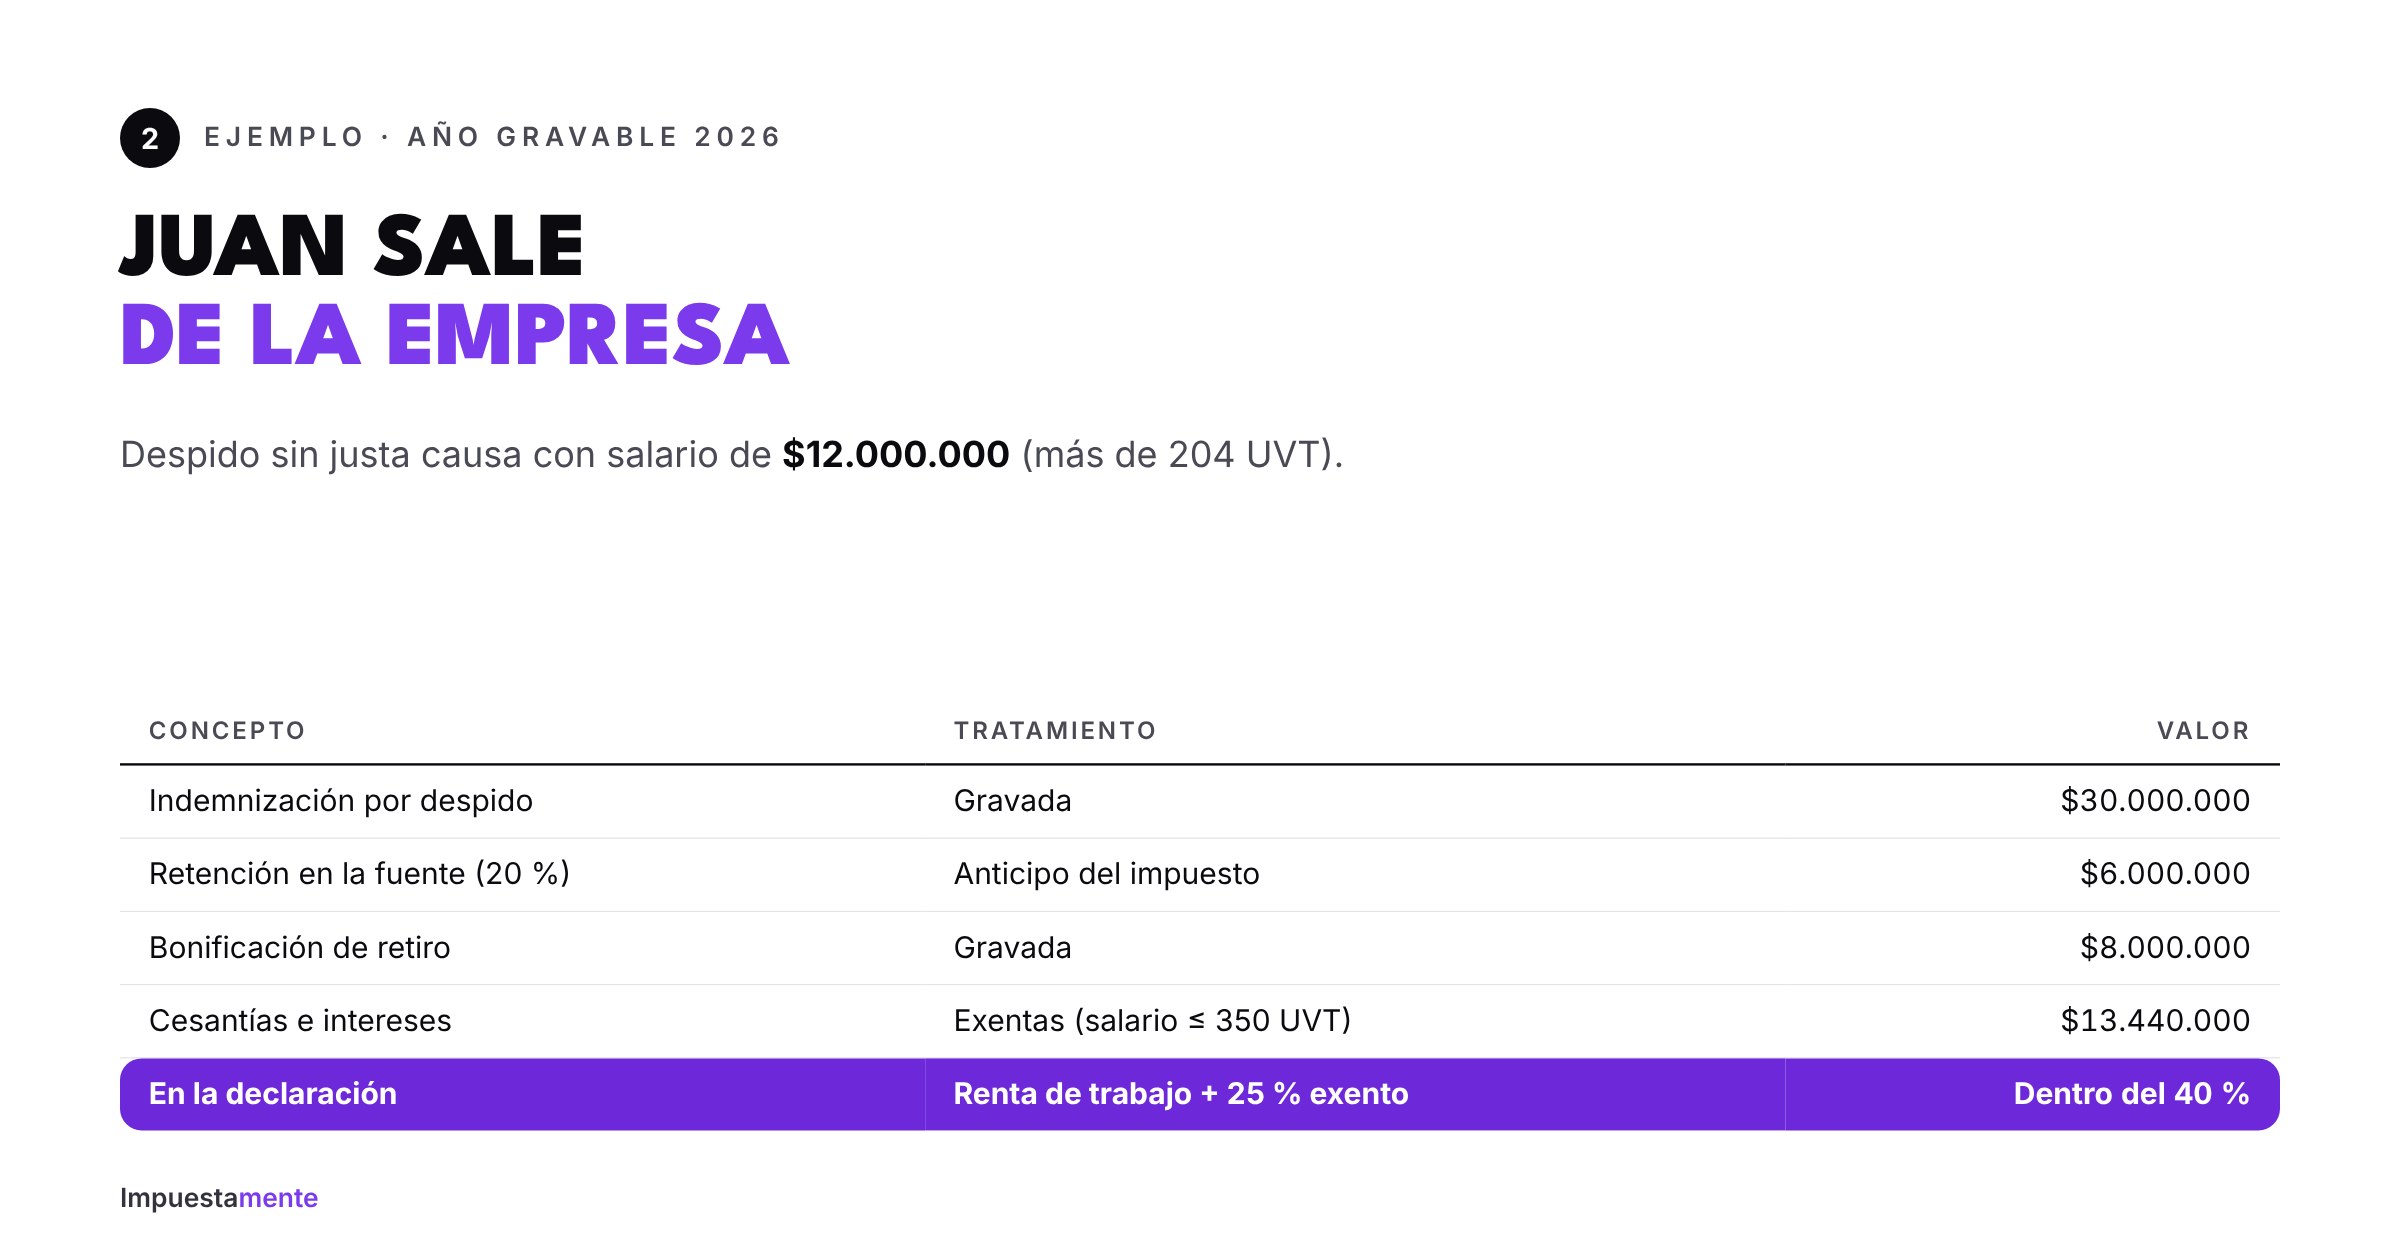
En su declaración, todo suma a rentas de trabajo junto con los salarios del año. Las cesantías se restan como exentas, el 25 % se calcula sobre el resto y los $6.000.000 retenidos se restan del impuesto a cargo. Un año con indemnización suele subir de tramo en la tabla: vale la pena revisar si aún cabe un aporte voluntario o AFC antes de cerrar el año.
Errores comunes
- Creer que la indemnización es "plata de la liquidación" y no declararla.
- Tratar los bonos no constitutivos de salario como no gravados.
- Olvidar restar la retención del 20 % que figura en el certificado.
- Declarar como gravada la licencia de maternidad o una incapacidad por accidente de trabajo.
Preguntas frecuentes
¿Las incapacidades por enfermedad general son exentas? El numeral 1 del artículo 206 se refiere a accidente de trabajo o enfermedad. Revisa con tu contador la naturaleza del pago y cómo lo certifica tu empleador o la EPS.
¿La indemnización cuenta para los topes de declarar? Sí. Es un ingreso bruto y suma al tope de ingresos.
Te ayudamos con tu declaración
Si recibiste una liquidación este año, en Impuestamente revisamos qué es gravado, qué es exento y si tienes saldo a favor por la retención.
Nota: este artículo es informativo. Los ejemplos usan cifras ilustrativas; verifica los límites y la UVT vigentes para tu año gravable.