En este artículo
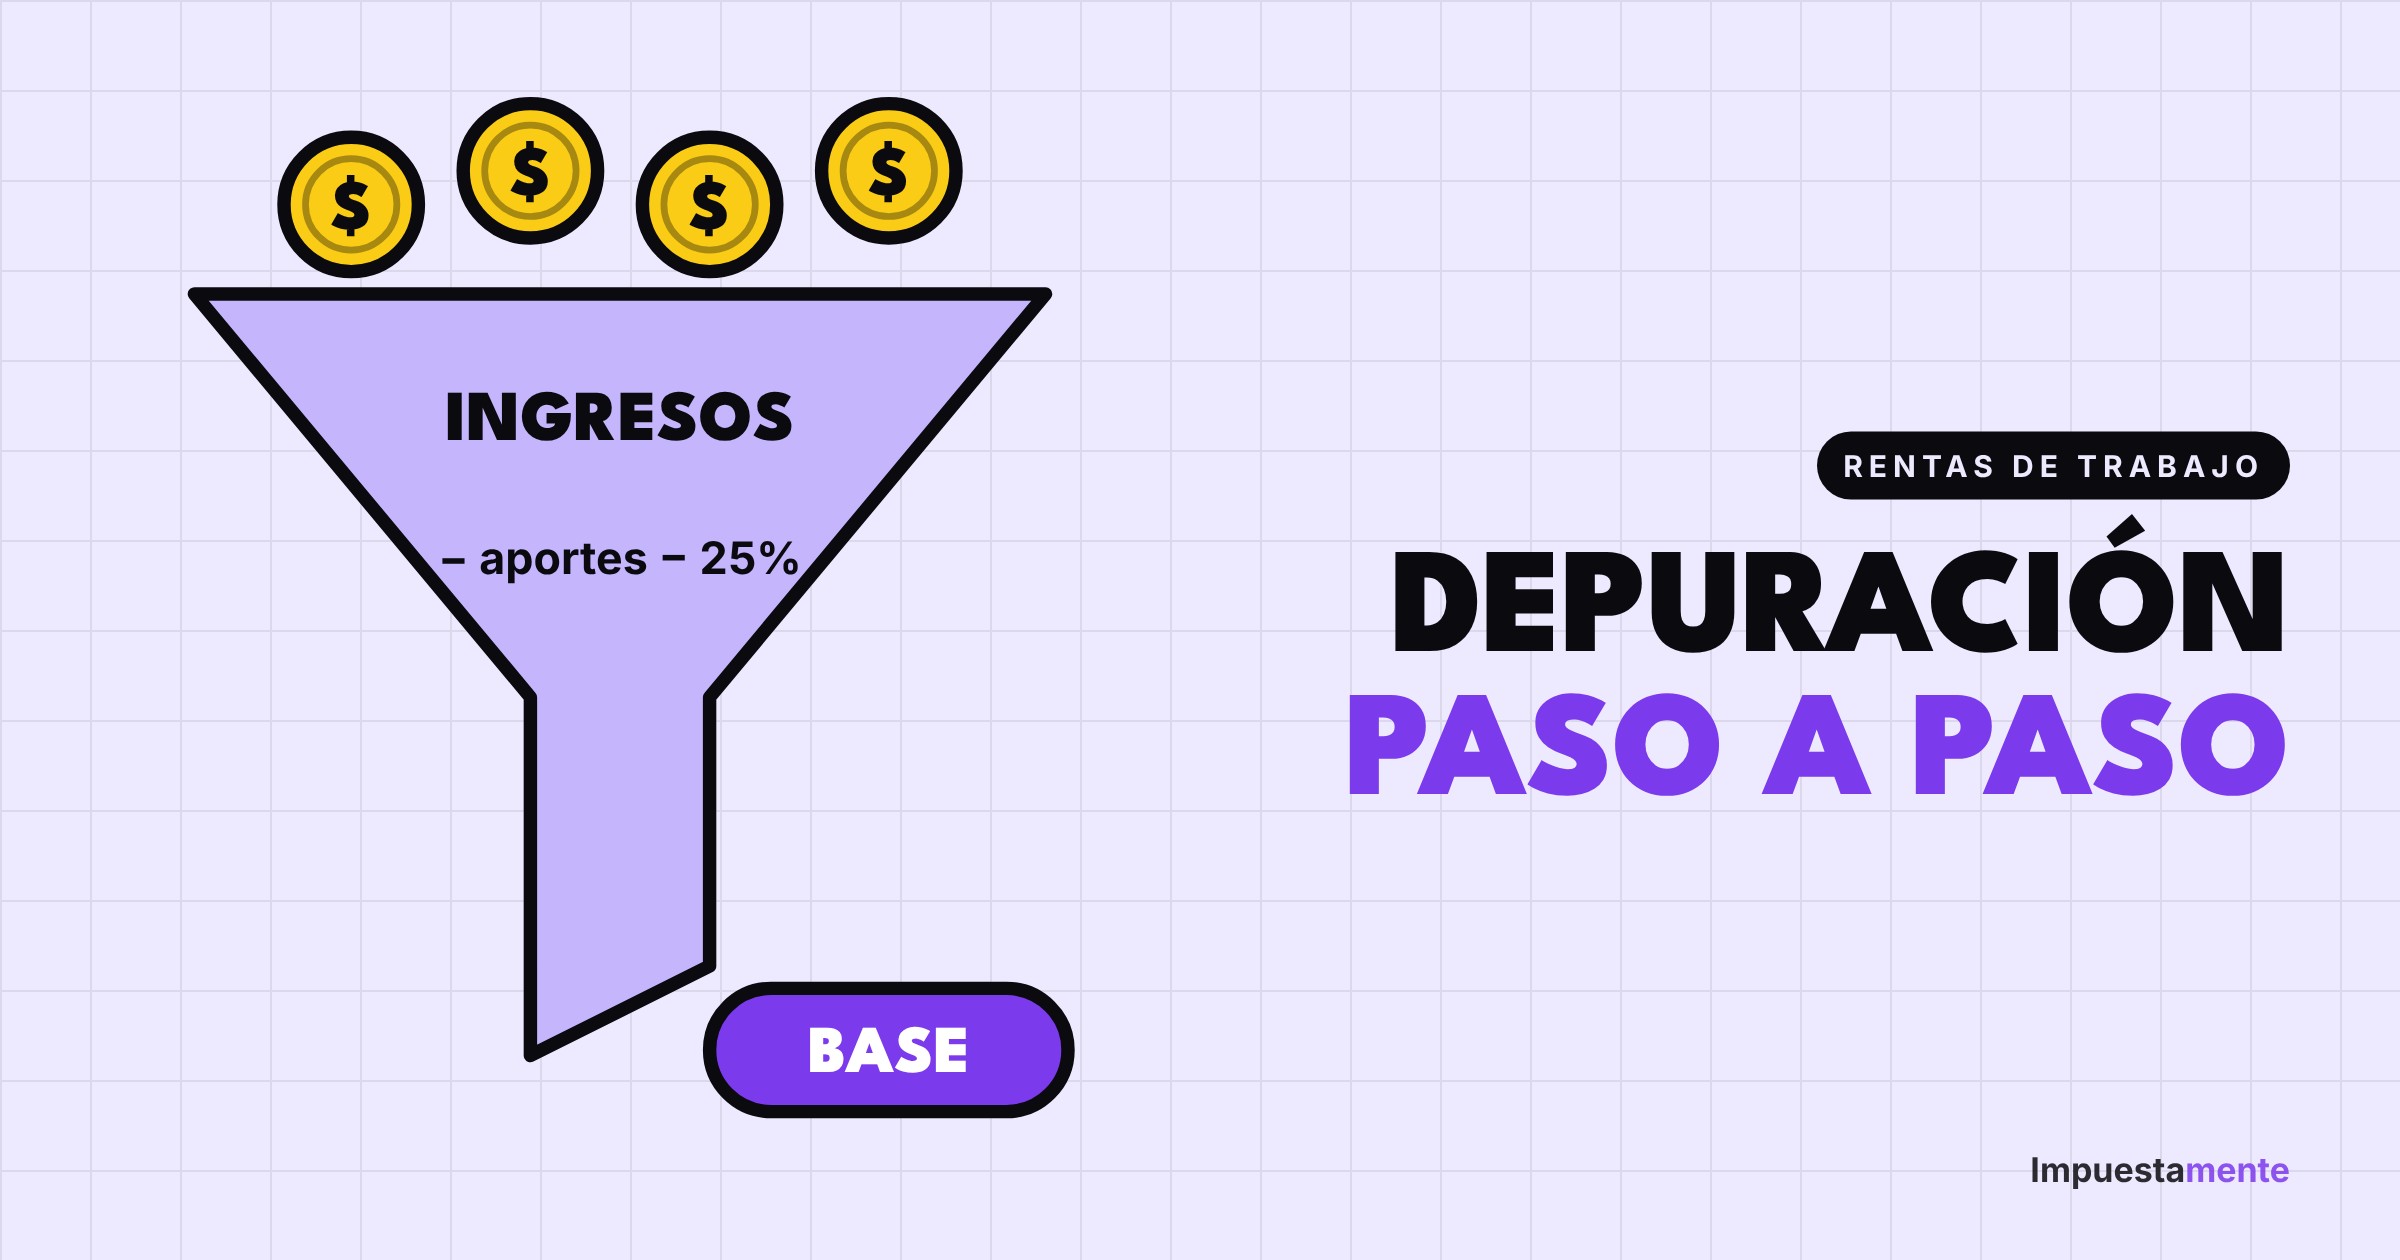
Tu impuesto no se calcula sobre lo que ganas, sino sobre lo que queda después de depurar. Y el orden en que restas cambia el resultado.
La depuración es el camino que recorre tu salario dentro de la declaración de renta (formulario 210) hasta convertirse en la renta líquida gravable, la base a la que se aplica la tabla del artículo 241 del Estatuto Tributario. Para un asalariado todo ocurre en la cédula general, en la parte de rentas de trabajo (art. 103 E.T.).
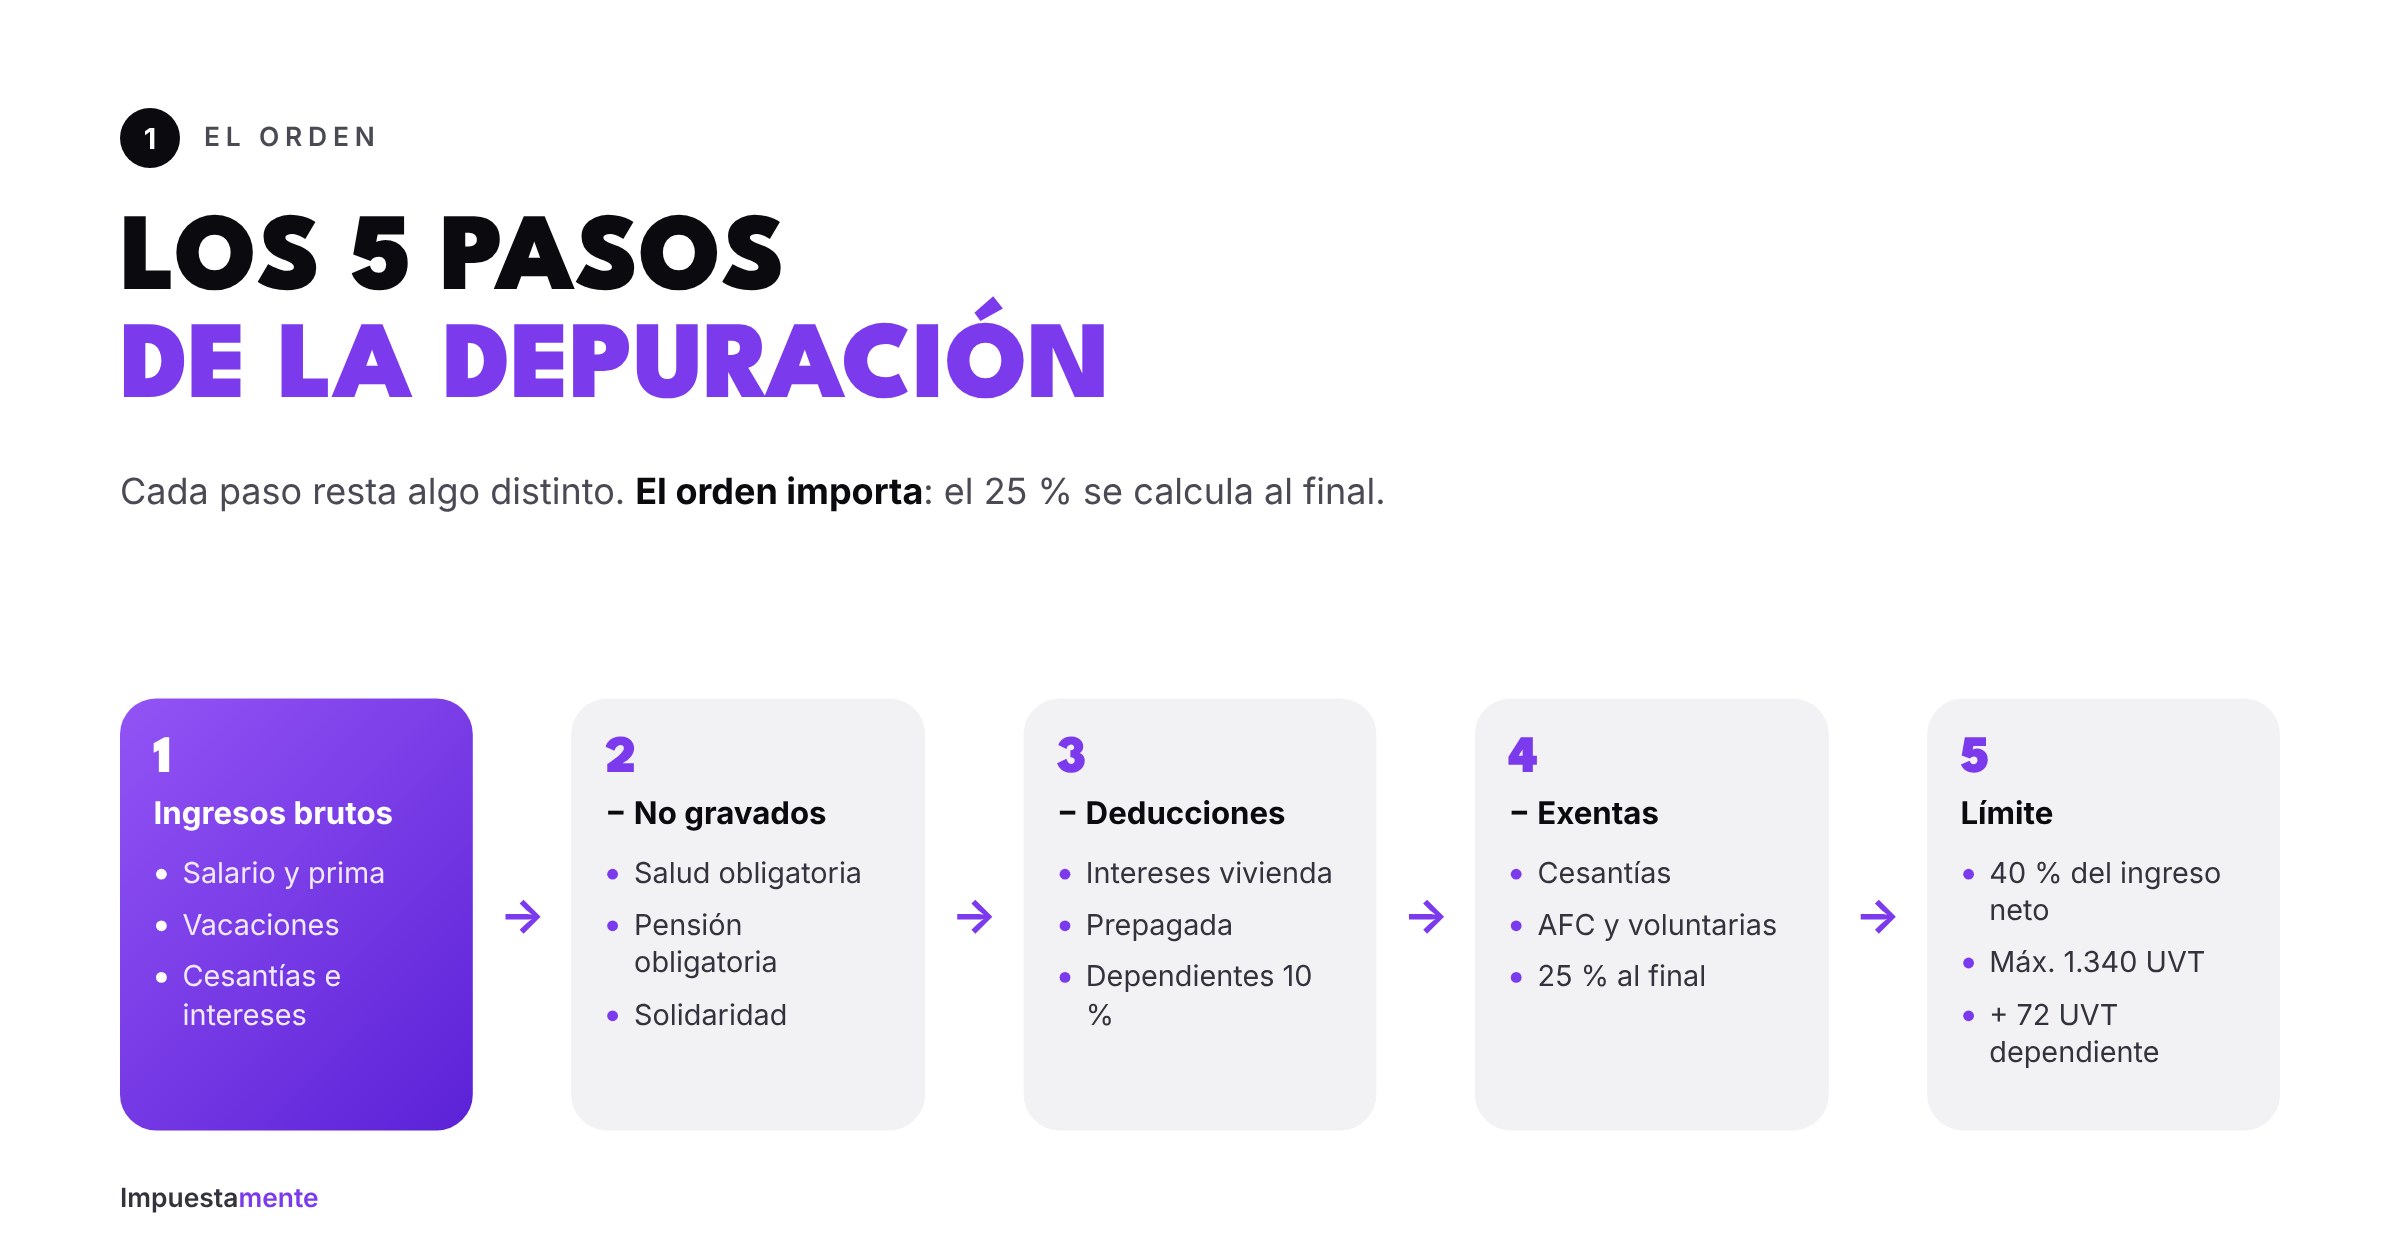
Los 5 pasos
1. Ingresos brutos
Todo lo que recibiste por tu trabajo en el año: salario, horas extra, prima de servicios, vacaciones, bonificaciones, y las cesantías e intereses que se entienden recibidas en el año. Casi todo sale del certificado de ingresos y retenciones (formulario 220).
2. Menos ingresos no constitutivos de renta
Los aportes obligatorios a salud y pensión a tu cargo, incluido el fondo de solidaridad pensional. No son un beneficio limitado: se restan completos. Ingresos brutos menos estos aportes = ingreso neto.
3. Menos deducciones
- Intereses de crédito de vivienda: hasta 1.200 UVT al año (art. 119).
- Medicina prepagada o seguros de salud: hasta 16 UVT mensuales (art. 387).
- Dependientes (10 %): hasta el 10 % de tus ingresos brutos laborales, máximo 32 UVT mensuales (art. 387).
- Intereses de créditos ICETEX: hasta 100 UVT al año.
4. Menos rentas exentas
- Cesantías e intereses, según tu salario promedio. Ver cesantías e intereses en la declaración.
- Aportes voluntarios a pensión y cuentas AFC, hasta el 30 % del ingreso y 3.800 UVT al año.
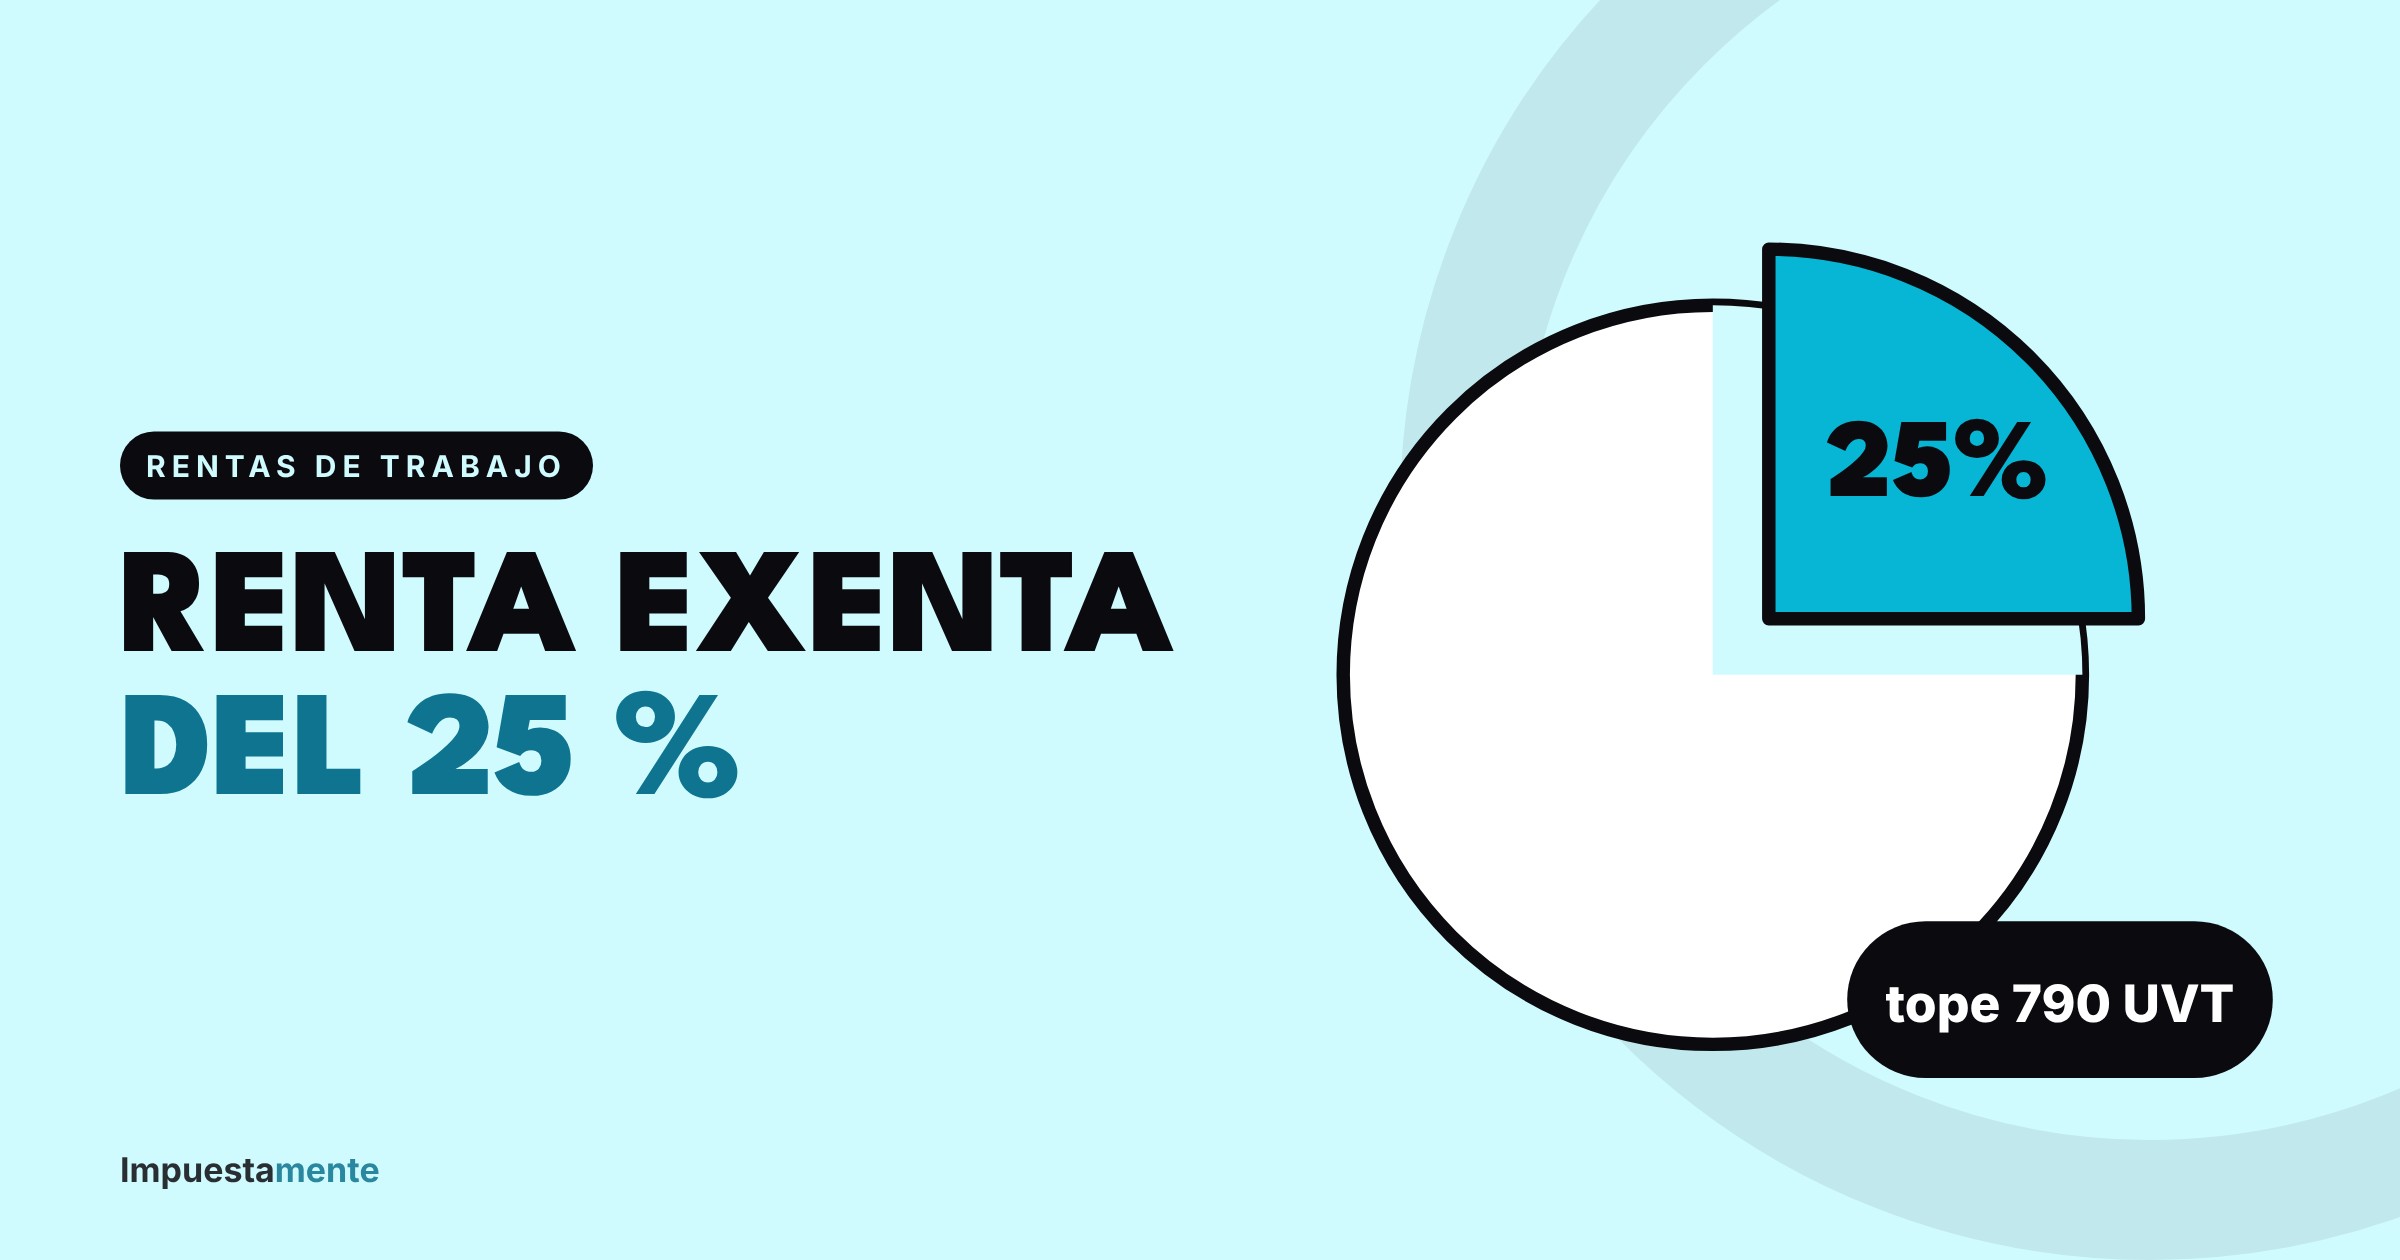
- Renta exenta del 25 %: va de último, porque se calcula sobre lo que queda. Ver renta exenta del 25 % y su límite.
5. El límite y lo que va por fuera
Deducciones y rentas exentas, sumadas, no pueden pasar del 40 % del ingreso neto ni de 1.340 UVT al año. Lo que exceda se pierde. Después del límite se restan dos beneficios adicionales: 72 UVT por dependiente (hasta 4) y el 1 % de tus compras con factura electrónica (hasta 240 UVT). Ver el límite del 40 % explicado con casos.
Ejemplo: Carolina, año gravable 2026
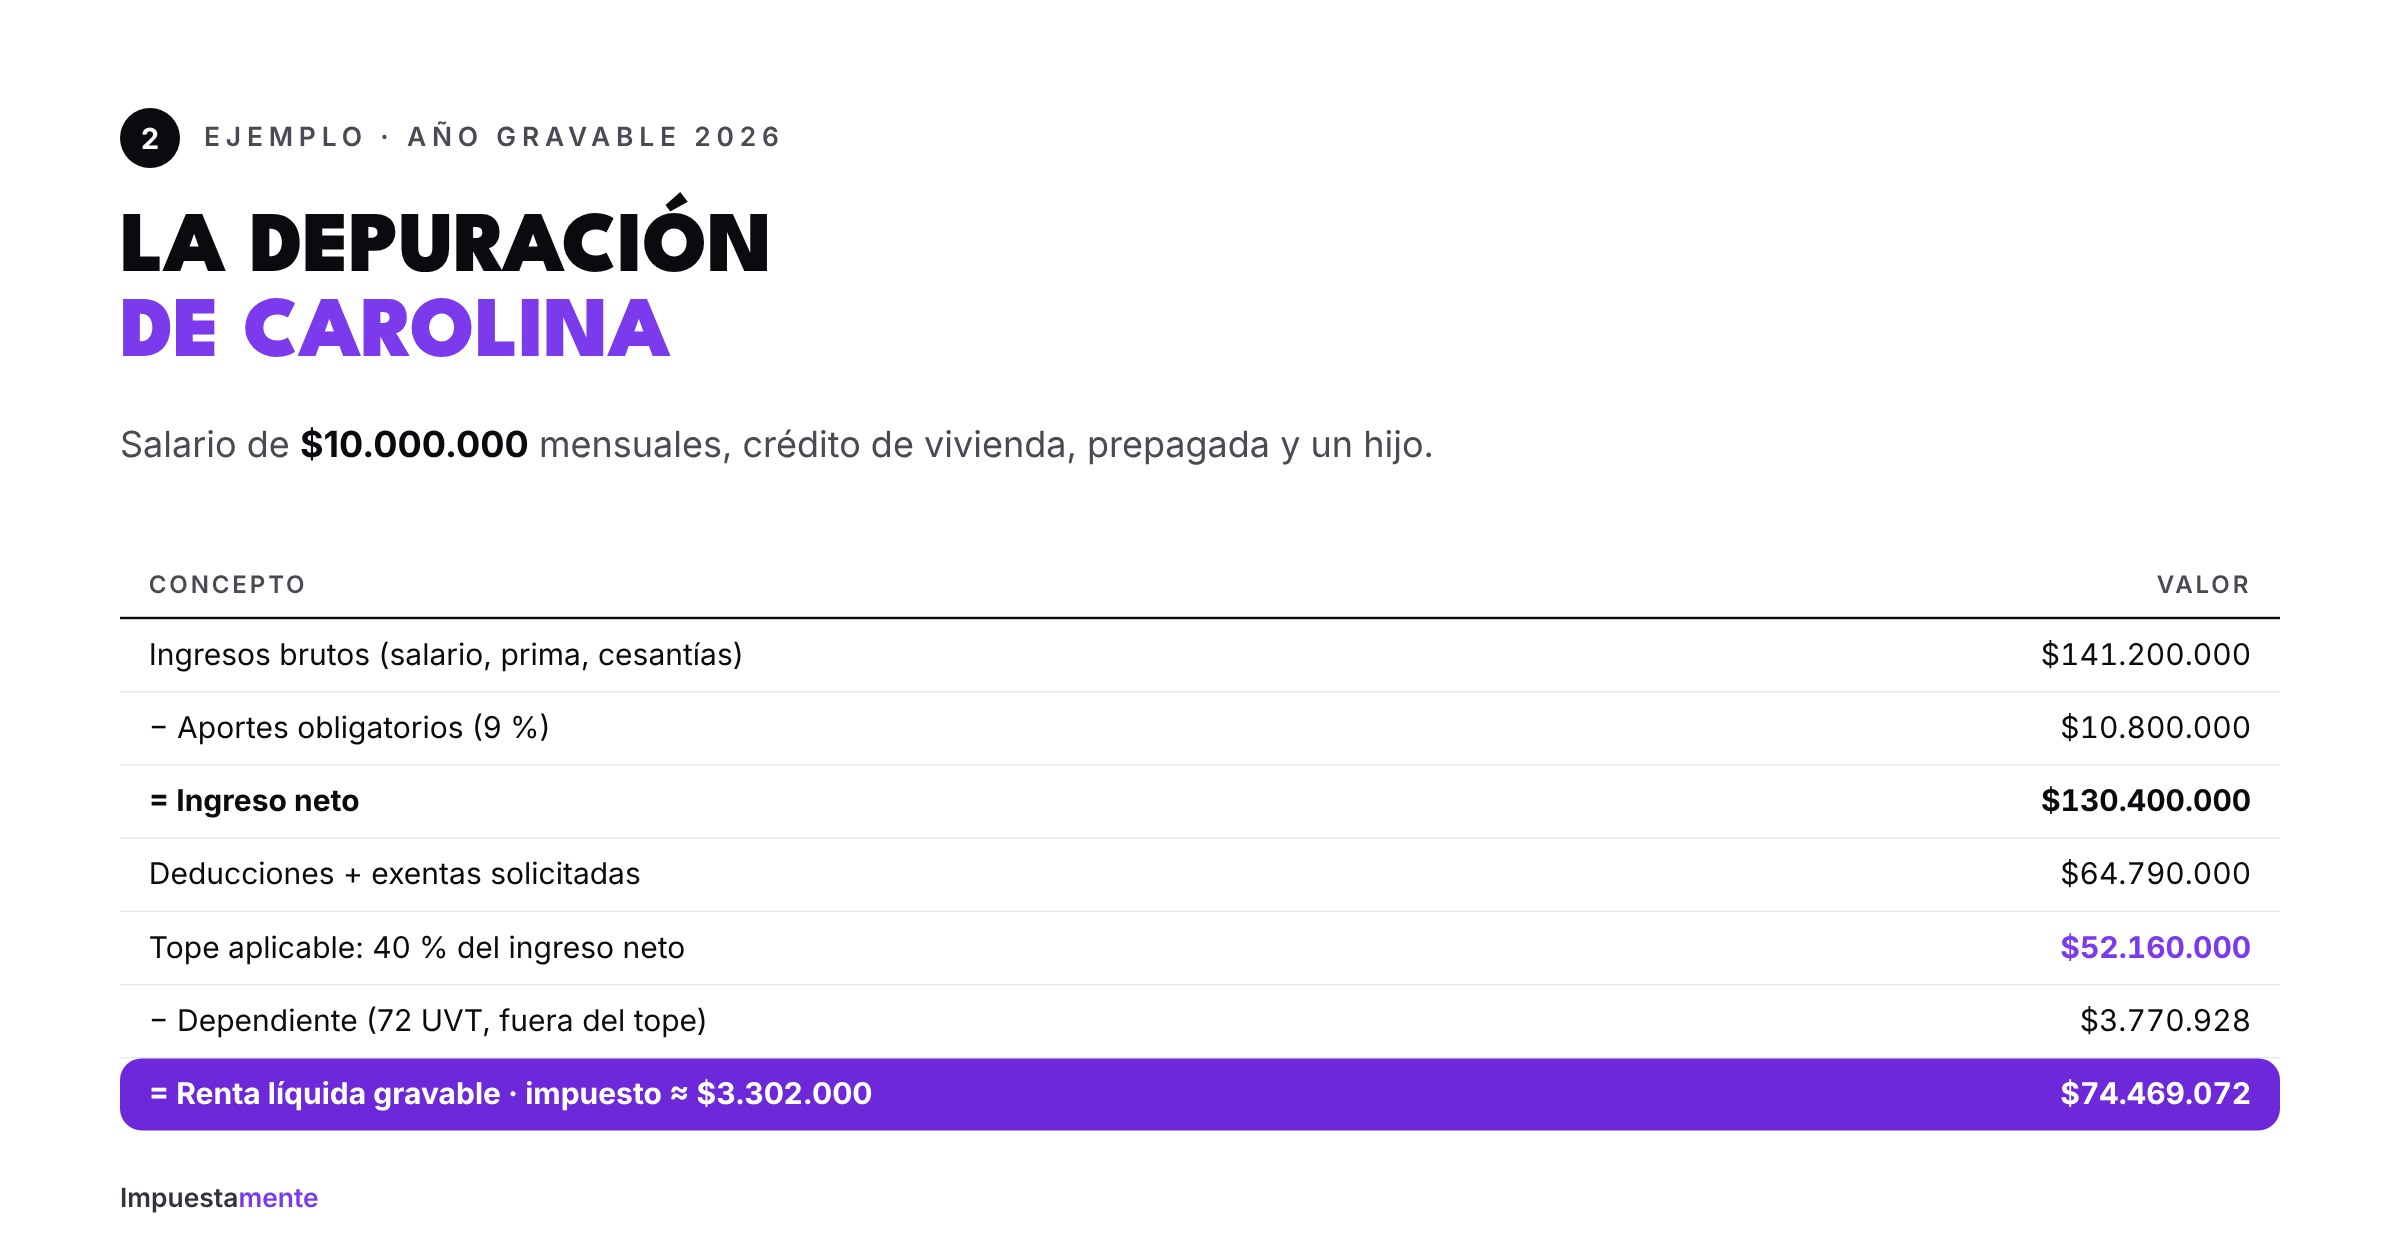
Carolina gana $10.000.000 mensuales. Paga un crédito de vivienda, tiene medicina prepagada, un hijo que depende de ella y ahorra en una cuenta AFC. Valores con UVT 2026 de $52.374.
- Ingresos brutos: salario $120.000.000 + prima $10.000.000 + cesantías e intereses $11.200.000 = $141.200.000.
- Aportes obligatorios (salud 4 %, pensión 4 %, solidaridad 1 %): $10.800.000.
- Ingreso neto: $130.400.000.
- Deducciones: vivienda $8.000.000 + prepagada $3.600.000 + dependiente 10 % $14.120.000 = $25.720.000.
- Rentas exentas: cesantías $11.200.000 + AFC $6.000.000 = $17.200.000.
- Renta exenta del 25 %: ($130.400.000 − $25.720.000 − $17.200.000) × 25 % = $21.870.000.
- Total solicitado: $64.790.000. Pero el 40 % de su ingreso neto es $52.160.000, así que pierde $12.630.000 de beneficios.
- Menos 72 UVT por su hijo, por fuera del límite: $3.770.928.
- Renta líquida gravable: $74.469.072 (1.422 UVT). Impuesto aproximado: $3.302.000, antes de restar retenciones.
Lo que enseña el ejemplo
- Más beneficios no siempre bajan más el impuesto. Carolina ya estaba sobre el 40 %: un aporte AFC adicional no le habría servido ese año.
- Los 72 UVT por dependiente valen más de lo que parecen, porque no compiten por el tope.
- La retención no es el impuesto final. Si a Carolina le retuvieron más de $3.302.000, tendrá saldo a favor.
Errores comunes
- Calcular el 25 % sobre el ingreso bruto, sin restar antes deducciones y otras exentas.
- Olvidar el límite del 40 % y declarar beneficios que no proceden.
- No pedir los soportes de vivienda, prepagada y dependientes a tiempo.
- Sumar dos veces las cesantías (pagadas y consignadas).
Preguntas frecuentes
¿La depuración es igual si tengo dos empleos? Sí. Sumas los ingresos de ambos certificados y depuras una sola vez; los límites aplican al total, no por empleador.
¿Puedo tomar el 10 % y los 72 UVT por el mismo hijo? Sí, si eres asalariado. El 10 % va dentro del límite del 40 % y los 72 UVT por fuera.
¿Qué UVT uso? La del año gravable que declaras. Para el año 2026, que se declara en 2027, es $52.374.
Te ayudamos con tu declaración
En Impuestamente depuramos tu declaración para que aproveches cada beneficio dentro del límite legal. Si aún no sabes si estás obligado, usa nuestra calculadora gratuita.
Nota: este artículo es informativo. Los ejemplos usan cifras ilustrativas; verifica los límites y la UVT vigentes para tu año gravable.