En este artículo
Si eres empleado, casi toda tu declaración sale de un solo documento. Leerlo bien es la mitad del trabajo.
El certificado de ingresos y retenciones, o formulario 220, lo expide tu empleador (el agente de retención) por los pagos que te hizo durante el año: salarios, prestaciones, cesantías, aportes y la retención en la fuente que te descontó. Lo prescribió la DIAN mediante la Resolución 000022 de 2024, para el año gravable 2023 y siguientes.
Quién te lo debe entregar y cuándo
- Lo expide cada empleador que te haya pagado rentas de trabajo en el año. Si tuviste dos empleos, tendrás dos certificados.
- También lo reciben los contratistas a quienes se les aplicó la tabla de retención de los asalariados, y los pensionados, por parte del fondo o pagador de la pensión.
- El plazo lo fija cada año el decreto de calendario tributario; en los últimos años ha sido en marzo del año siguiente.
Si no te lo entregan, pídelo por escrito a recursos humanos. Es una obligación del empleador.
Las cuatro partes del 220
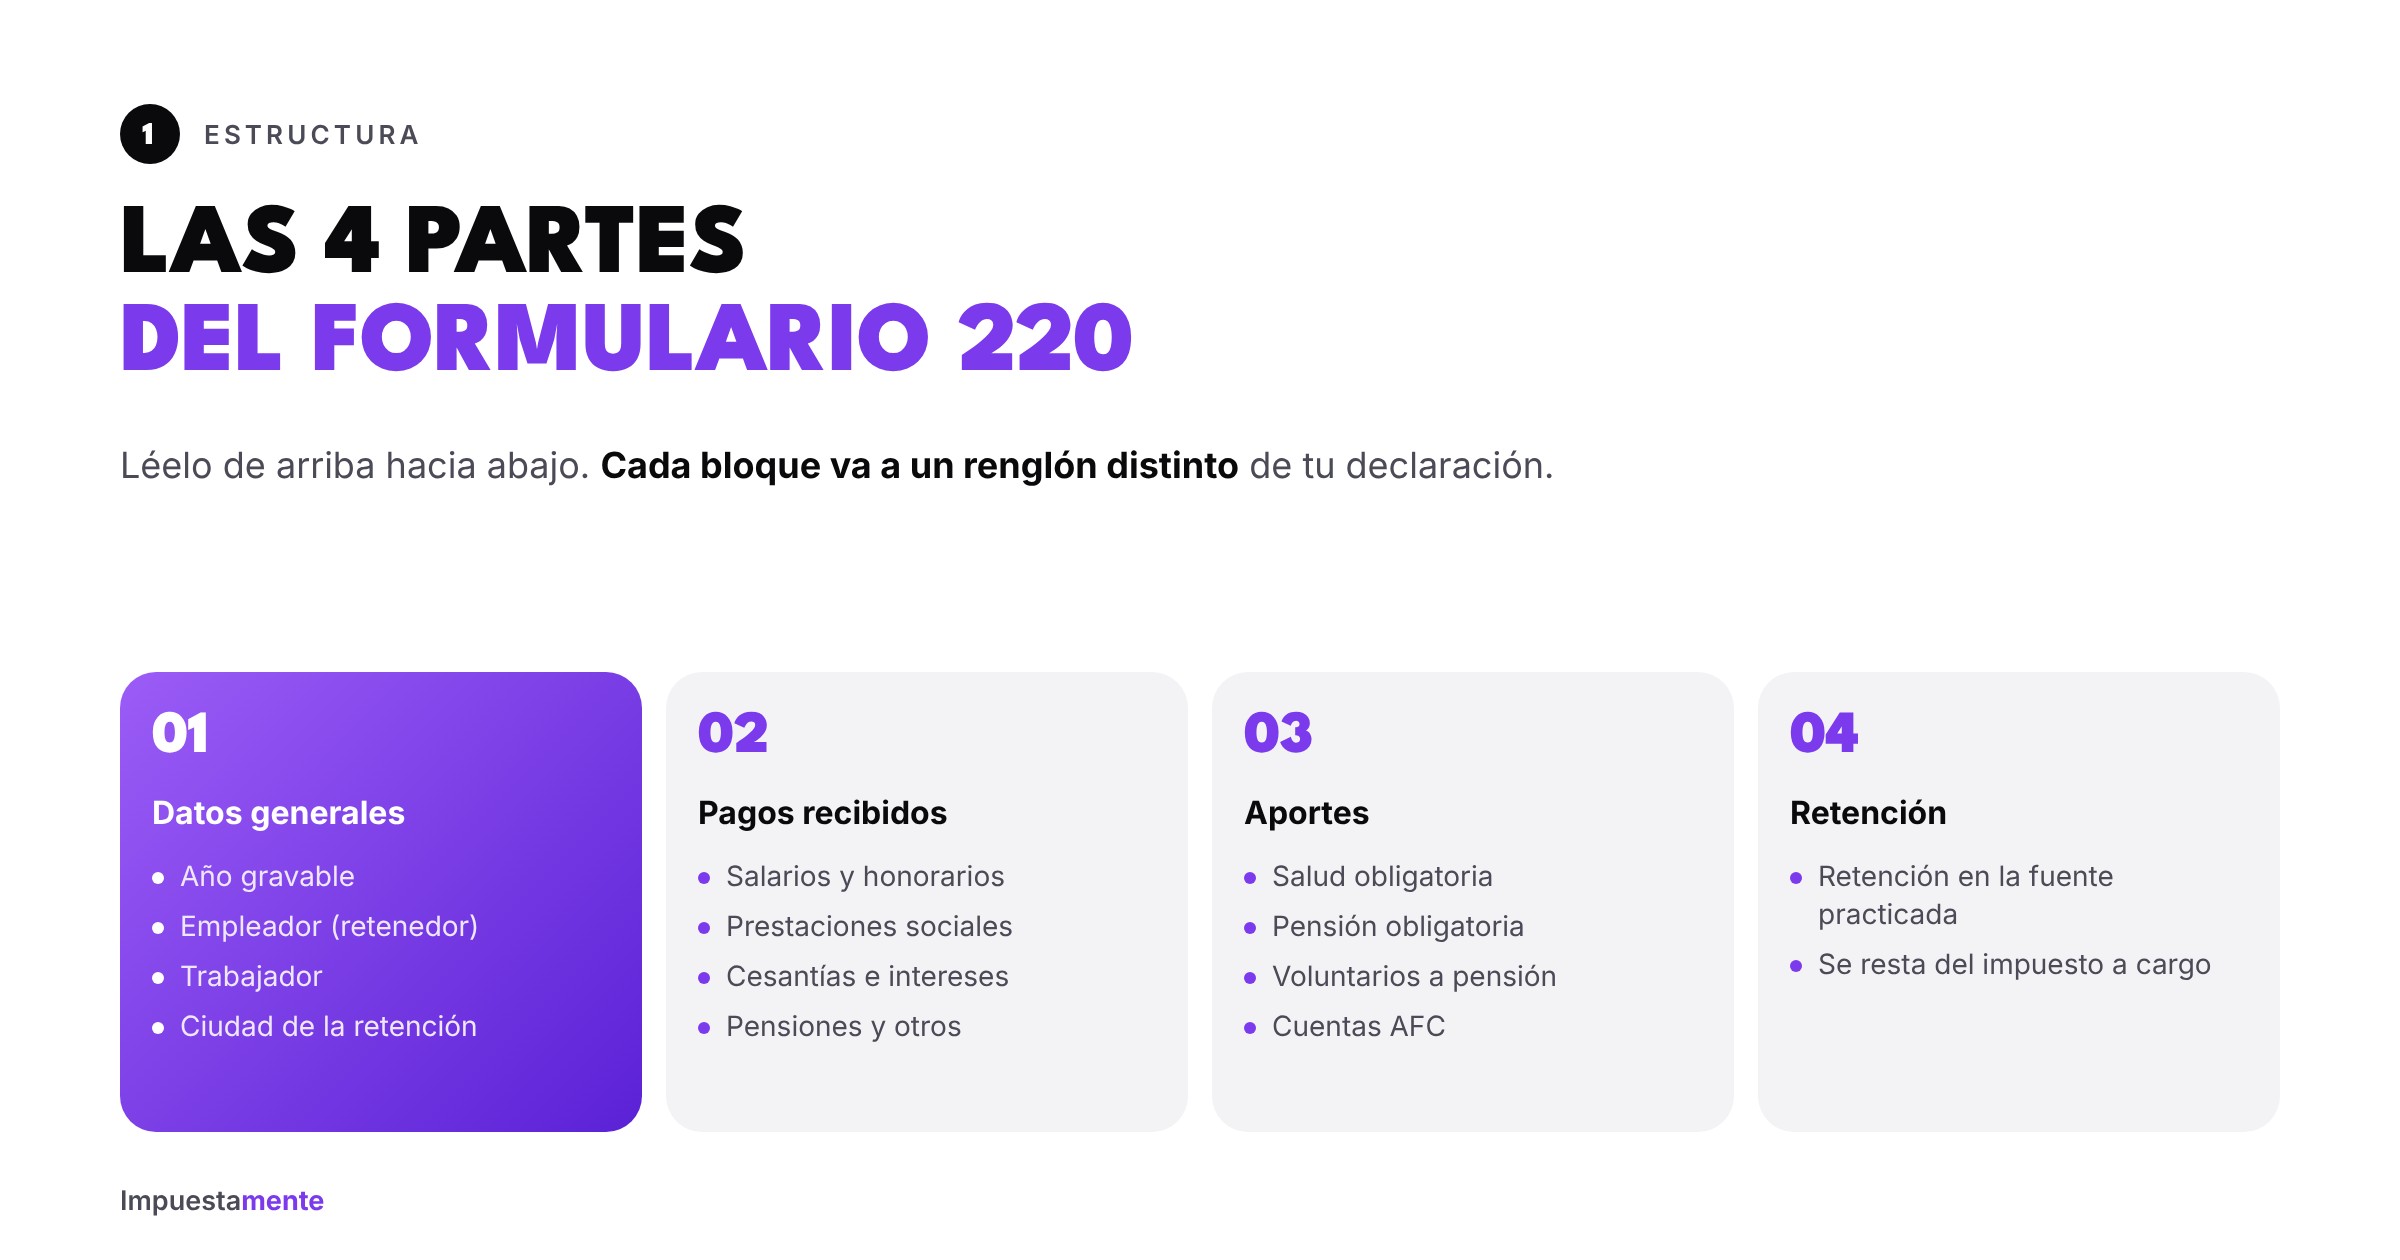
1. Datos generales
Año gravable, datos del empleador (NIT y razón social), datos del trabajador, período certificado y ciudad donde se practicó la retención.
Revisa: que el año sea el que vas a declarar y que tu número de cédula esté bien. Un certificado a nombre o año equivocado no te sirve como soporte.
2. Pagos recibidos (ingresos brutos)
Aquí aparecen, por separado:
- Salarios y, si aplica, honorarios o servicios.
- Prestaciones sociales: prima de servicios, vacaciones y similares.
- Viáticos, gastos de representación y otros pagos laborales.
- Cesantías e intereses: las pagadas directamente y las consignadas al fondo.
- Pensiones, si el certificado lo expide un pagador de pensiones.
- Total de ingresos brutos.
Cómo se usa: el total va como ingreso bruto de rentas de trabajo en tu declaración (formulario 210). Las cesantías se incluyen como ingreso y, según tu salario promedio, pueden ser renta exenta total o parcial.
3. Aportes
- Aportes obligatorios a salud a cargo del trabajador.
- Aportes obligatorios a pensión, incluido el fondo de solidaridad si aplica.
- Aportes voluntarios al fondo de pensiones obligatorias.
- Aportes a cuentas AFC o fondos de pensiones voluntarias, si se hicieron por nómina.
Cómo se usan: los obligatorios son ingresos no constitutivos de renta: se restan del ingreso. Los voluntarios y AFC pueden ser renta exenta, con límites. Si hiciste aportes voluntarios por tu cuenta (fuera de nómina), no aparecerán aquí: pide el certificado al fondo.
4. Retención en la fuente
El valor que tu empleador te descontó y pagó a la DIAN a tu nombre. Es un anticipo del impuesto: en la declaración se resta del impuesto a cargo. Si te retuvieron más de lo que debes, puedes tener un saldo a favor.
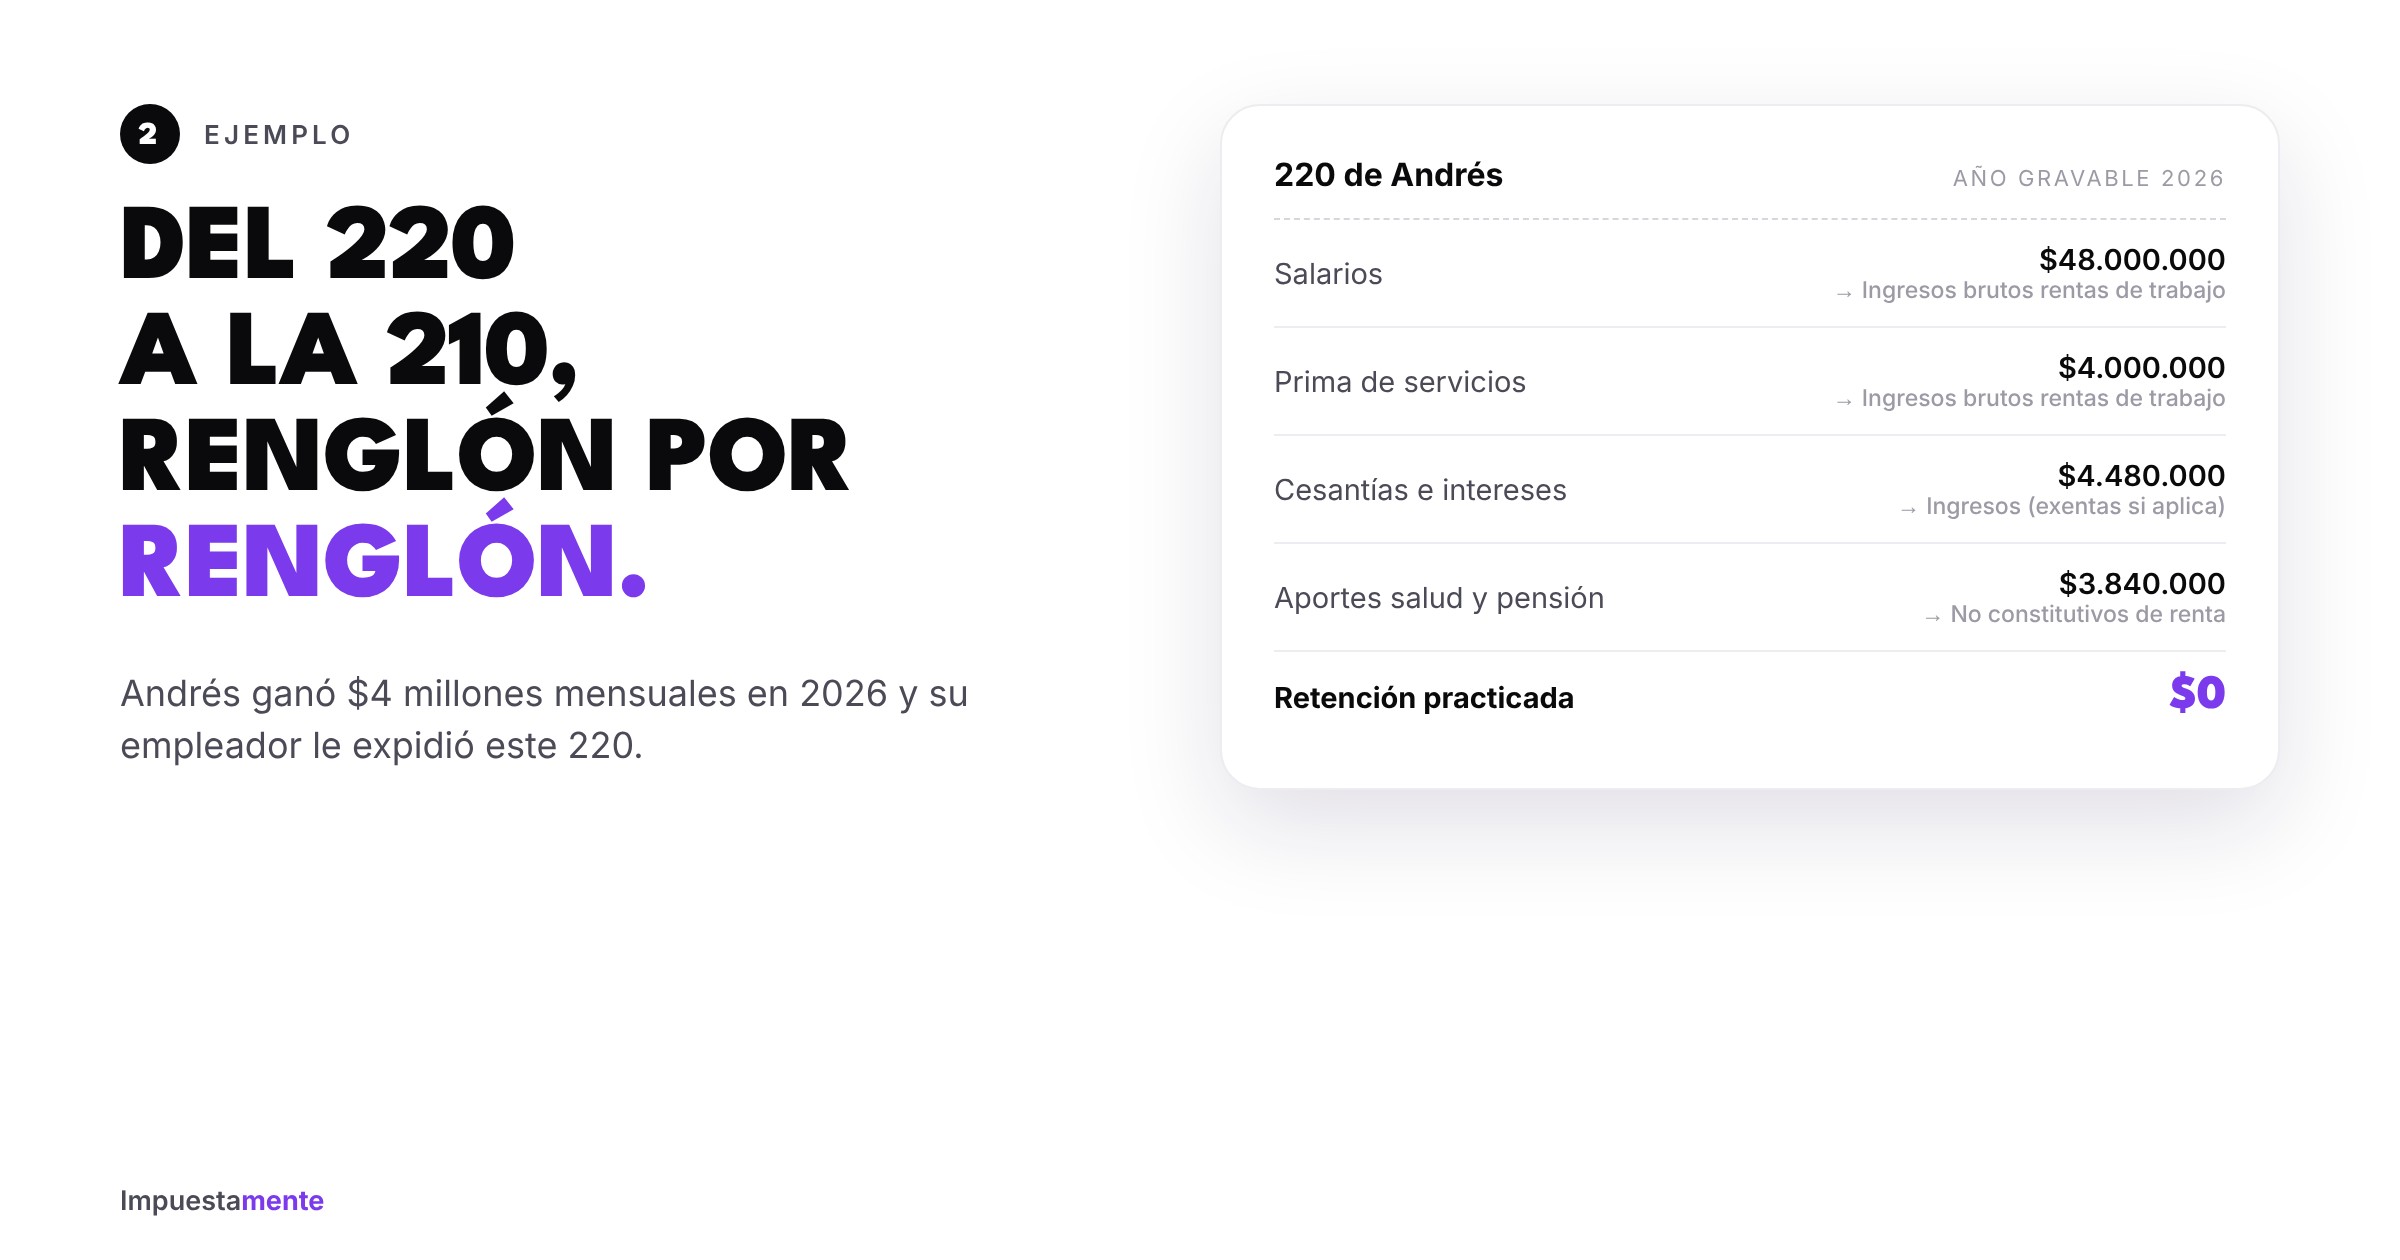
Ejemplo: del 220 de Andrés a su declaración
Andrés ganó $4.000.000 mensuales durante 2026. Su 220 dice:
- Salarios: $48.000.000 → ingreso bruto de rentas de trabajo.
- Prima de servicios: $4.000.000 → ingreso bruto de rentas de trabajo.
- Cesantías e intereses: $4.480.000 → ingreso; con su nivel salarial califican como renta exenta.
- Aportes obligatorios a salud y pensión: $3.840.000 → ingreso no constitutivo de renta.
- Retención en la fuente: $0. Su salario, después de restar aportes y la renta exenta del 25 %, no llegó al mínimo de la tabla de retención.
Que la retención sea cero no significa que Andrés no deba declarar: eso depende de los topes. Y si declara, su renta líquida puede generar impuesto aunque no le hayan retenido.
Lo que el 220 no trae (y también necesitas)
- Intereses de vivienda, medicina prepagada y dependientes: son deducciones con sus propios soportes. Algunas empresas las reportan en el certificado solo si las aplicaron en la retención.
- Ingresos de otros empleos o de actividades independientes.
- Patrimonio y deudas: salen de tus certificados bancarios y de la valoración de tus bienes.
Errores comunes
- Sumar dos veces las cesantías: una vez como pagadas y otra como consignadas.
- Olvidar un segundo certificado de un empleador anterior.
- No cruzar con la exógena. Lo que reporta tu empleador a la DIAN debe coincidir con tu 220. Si no, mira qué hacer si la exógena está errada.
- Tomar la retención como impuesto final. Es un anticipo; el impuesto real se calcula en la declaración.
Checklist del 220
- Tengo un 220 por cada empleador del año.
- El año gravable y mi cédula están correctos.
- Identifiqué ingresos, aportes obligatorios, aportes voluntarios y retención.
- Pedí los certificados de aportes voluntarios hechos fuera de nómina.
- Lo crucé con mi información exógena.
Preguntas frecuentes
¿Si tengo el 220 ya no necesito declarar? No. El 220 es un soporte. La obligación de declarar depende de los topes de ingresos, patrimonio, consumos y consignaciones.
¿Qué hago si el 220 tiene un error? Pide a tu empleador que lo corrija y que corrija también lo que reportó en exógena. Declara con el valor real y soportado.
¿El 220 sirve si declaro sin estar obligado? Sí. Es el soporte principal para recuperar retenciones mediante un saldo a favor.
Te ayudamos con tu declaración
Envíanos tu 220 y tus demás certificados y en Impuestamente elaboramos tu declaración. Si aún no sabes si estás obligado, usa nuestra calculadora gratuita.
Nota: este artículo es informativo. Los ejemplos usan cifras ilustrativas; verifica los límites y la UVT vigentes para tu año gravable.