En este artículo
Arrendar un inmueble no significa pagar impuesto sobre todo el canon. Pagas sobre lo que queda después de restar lo que te cuesta mantenerlo.
Los arriendos que recibe una persona natural son rentas de capital (art. 338 del Estatuto Tributario) y se declaran dentro de la cédula general, junto con los salarios, los honorarios y las rentas no laborales. A diferencia de los asalariados, aquí no existe la renta exenta del 25 %: el beneficio está en restar bien los costos y gastos que tienen relación con el inmueble.
Qué se declara como ingreso
- Los cánones efectivamente recibidos en el año. Si no llevas contabilidad, el ingreso se reconoce cuando te pagan, no cuando se causa el mes.
- Lo que el arrendatario pague a tu nombre como parte del arriendo (por ejemplo, si te descuenta una cuota tuya).
- El depósito de garantía no es ingreso mientras debas devolverlo. Si te lo quedas para cubrir daños o cánones atrasados, ahí sí lo es.
Si el arrendatario es una empresa o un agente de retención, probablemente te practicó retención en la fuente (3,5 % en arrendamiento de bienes raíces). Pídele el certificado: esa retención se resta de tu impuesto.
La depuración, paso a paso
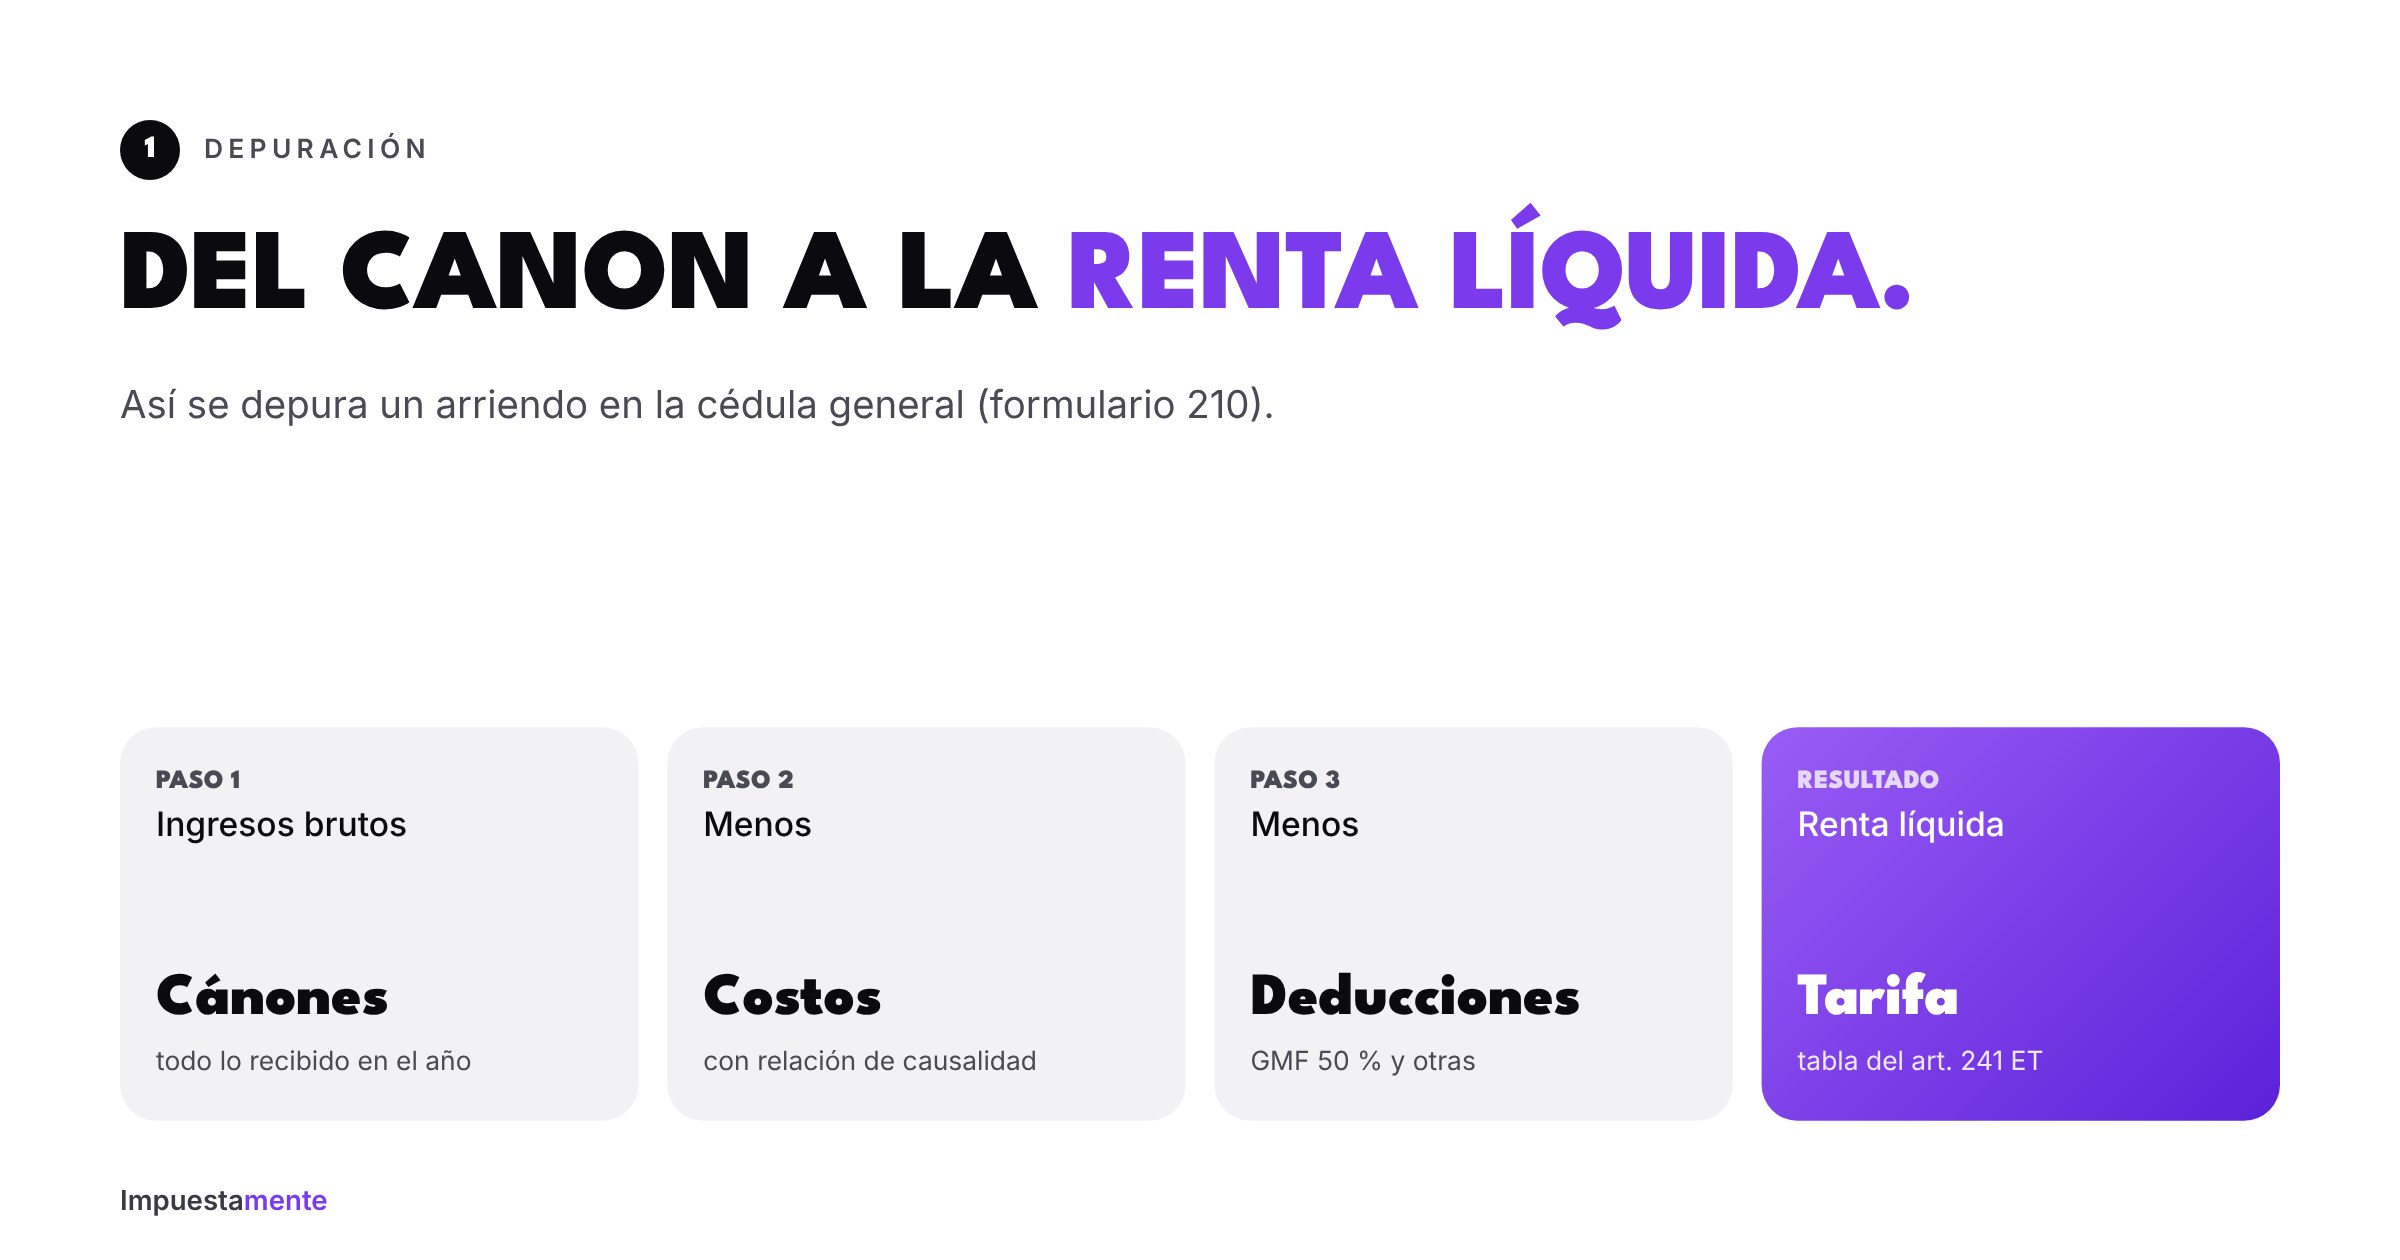
Desde la reforma de la Ley 2277 de 2022, las rentas de capital pueden restar los costos y gastos procedentes, siempre que cumplan los requisitos generales: relación de causalidad con el arriendo, necesidad, proporcionalidad y soporte válido (factura electrónica o documento soporte).
Qué costos y gastos puedes restar
Impuesto predial
Es deducible el 100 % del predial pagado en el año sobre el inmueble arrendado (art. 115 ET). Guarda el recibo de pago.
Cuotas de administración
Si las pagas tú y no el arrendatario, son gasto del arriendo. Pide el certificado de la copropiedad.
Intereses del crédito del inmueble
Los intereses del crédito con el que compraste el inmueble arrendado se restan como gasto. Pero ojo: si no estás obligado a llevar contabilidad, la parte que corresponde al componente inflacionario no es deducible (arts. 81 y 118 ET). Para el año gravable 2025 ese porcentaje fue 28,35 %, así que solo se resta el 71,65 % de los intereses. Lo explicamos a fondo en intereses y componente inflacionario.
No uses los mismos intereses dos veces: si los restas aquí, no los tomes también como deducción por intereses de vivienda.
Depreciación de la construcción
El inmueble se desgasta y la ley te deja reconocerlo. Se deprecia solo la construcción, nunca el terreno, con una tasa máxima de 2,22 % anual para edificaciones (art. 137 ET). Ten en cuenta que la depreciación que tomes reduce el costo fiscal del inmueble: cuando lo vendas, la ganancia ocasional será mayor.
Reparaciones, seguros y comisión de la inmobiliaria
Mantenimiento, arreglos, el seguro del inmueble y la comisión que cobra la inmobiliaria por administrar el arriendo son gastos procedentes, siempre con factura a tu nombre.
GMF: el 50 % del 4x1000
Es deducible el 50 % del gravamen a los movimientos financieros efectivamente pagado en el año, tenga o no relación con tu actividad (art. 115 ET). El requisito es que esté certificado por el banco. Pide el certificado de GMF junto con los demás certificados bancarios y réstalo una sola vez en la declaración.
Lo que no se resta
- Mejoras que aumentan el valor del inmueble (una remodelación grande): se suman al costo fiscal, no son gasto del año.
- Gastos que paga el arrendatario.
- Gastos sin soporte o a nombre de otra persona.
- Los servicios públicos que pagas cuando el inmueble está desocupado y no generan renta en ese período, salvo que demuestres su relación con el arriendo.
Ejemplo: el apartamento de Laura
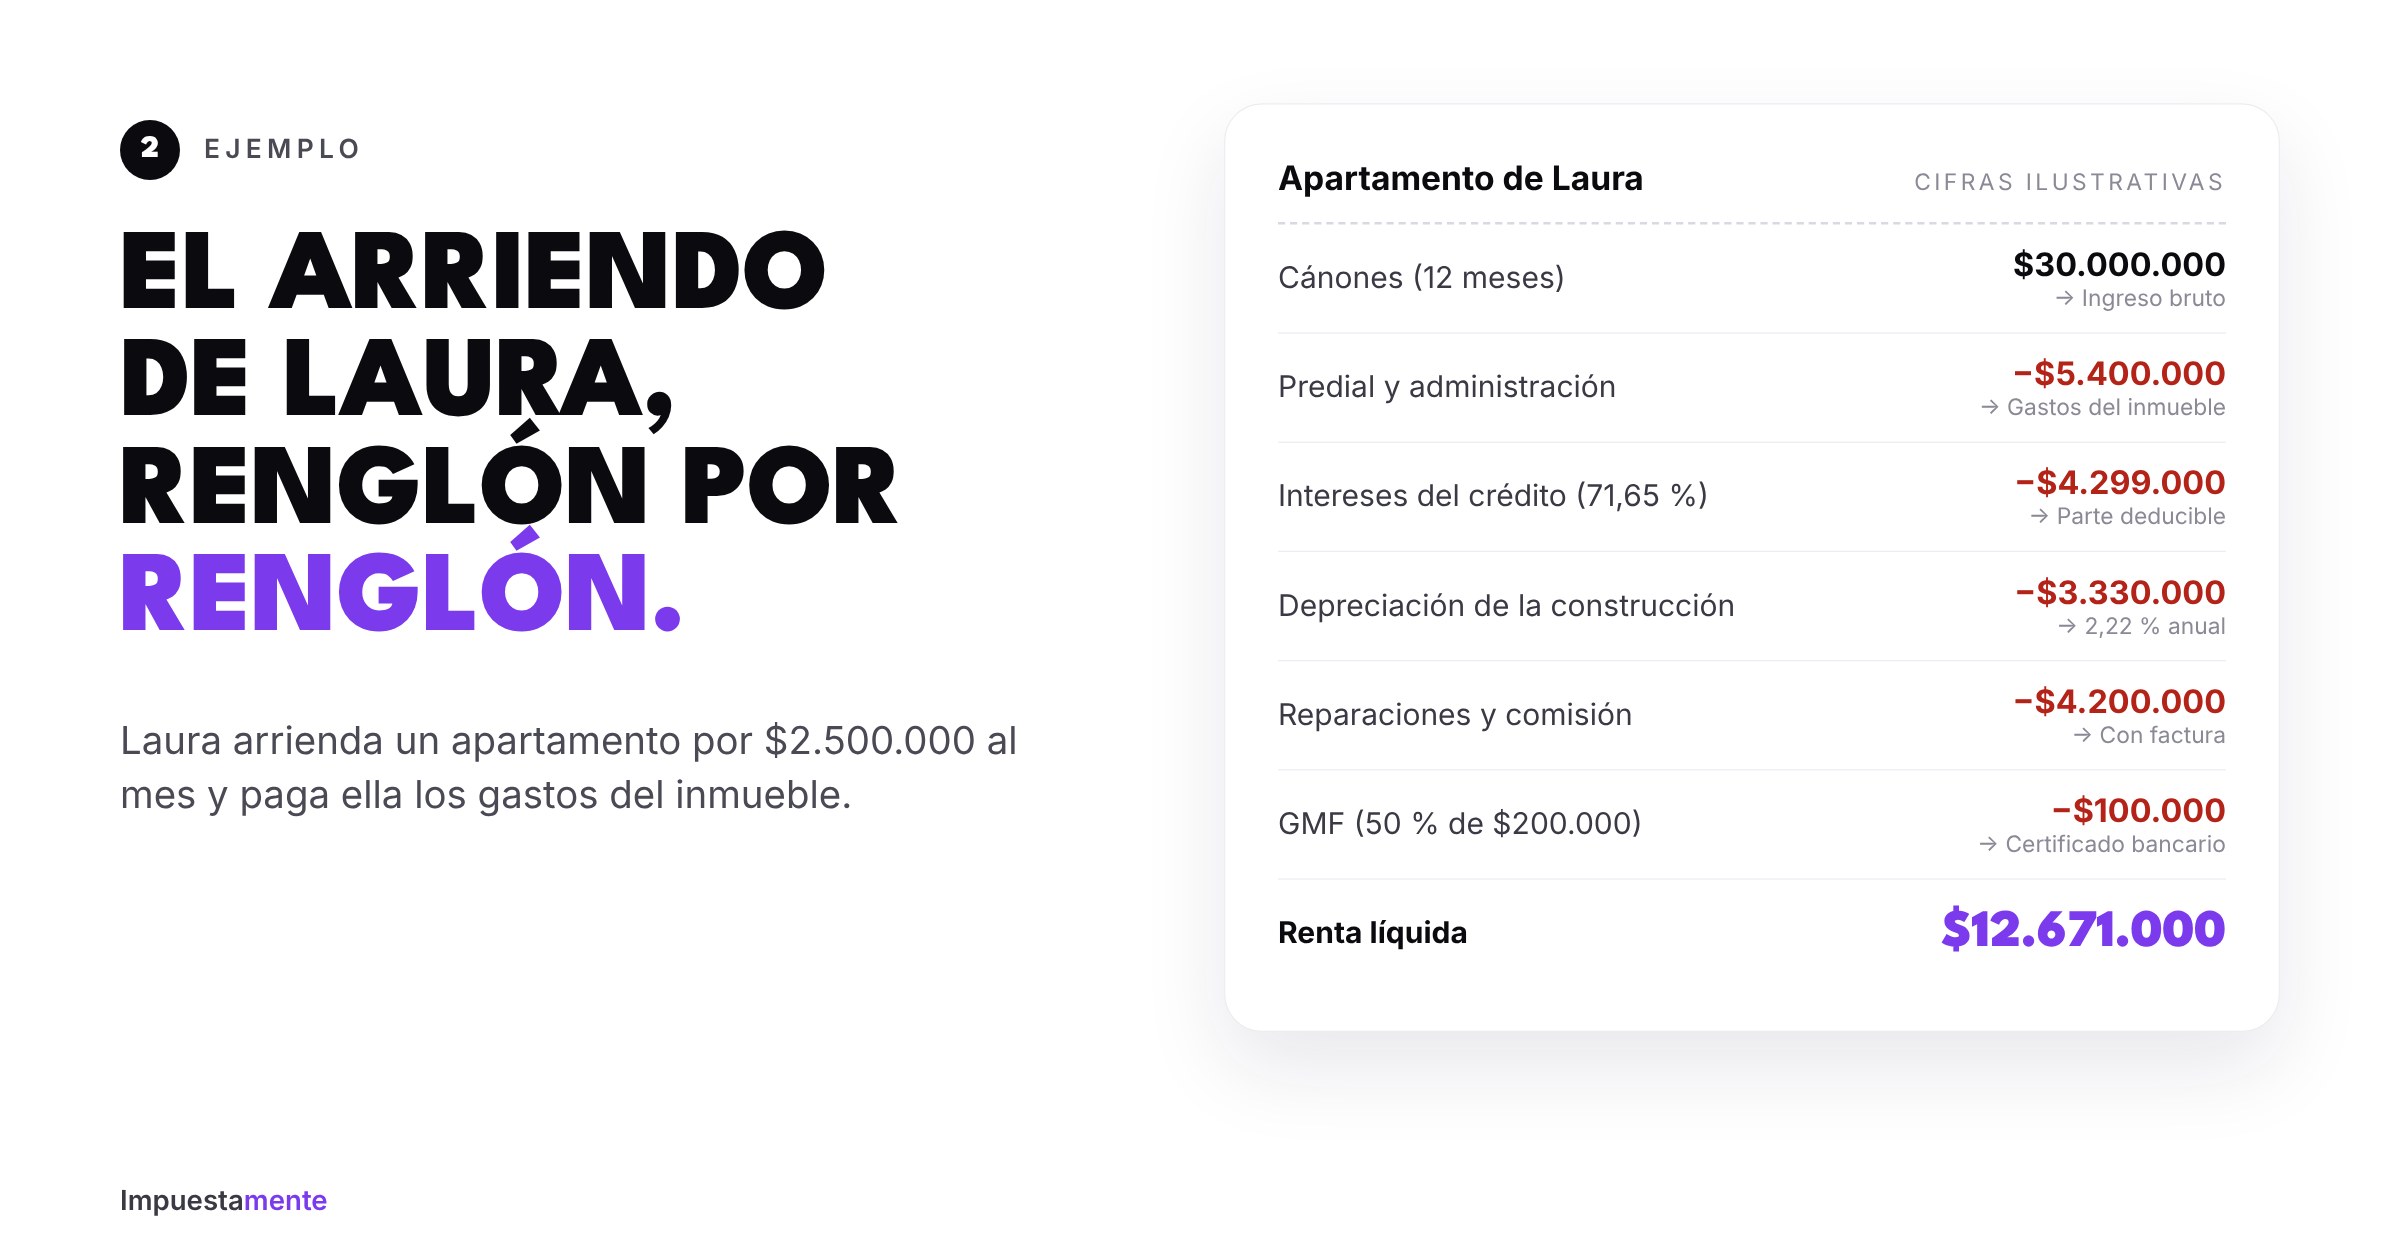
Laura arrienda un apartamento por $2.500.000 mensuales. Paga ella el predial, la administración y el crédito hipotecario. La construcción tiene un costo fiscal de $150.000.000.
- Cánones del año: $30.000.000 → ingreso bruto de rentas de capital.
- Predial ($1.800.000) y administración ($3.600.000): $5.400.000.
- Intereses del crédito: $6.000.000 × 71,65 % = $4.299.000.
- Depreciación: $150.000.000 × 2,22 % = $3.330.000.
- Reparaciones ($1.200.000) y comisión de la inmobiliaria ($3.000.000): $4.200.000.
- GMF pagado $200.000 × 50 % = $100.000.
Renta líquida de capital: $12.671.000. Ese valor se suma a sus otras rentas de la cédula general y se le aplica la tabla del artículo 241. Si no hubiera restado nada, habría tributado sobre $30.000.000.
IVA: vivienda vs. local comercial
El arriendo de vivienda está excluido de IVA. El de locales, oficinas y bodegas está gravado con IVA del 19 % si eres responsable de IVA (por ejemplo, si tus ingresos gravados superan el tope de 3.500 UVT). Ese es otro impuesto y otra declaración; revísalo si arriendas inmuebles comerciales.
Errores comunes
- Declarar el canon como renta de trabajo y aplicarle el 25 % exento. Los arriendos son rentas de capital.
- Depreciar el terreno o depreciar con el valor catastral completo.
- Restar el 100 % de los intereses sin descontar el componente inflacionario.
- No pedir el certificado de retención al arrendatario empresa.
- Olvidar el inmueble en el patrimonio: debe declararse por su costo fiscal o avalúo, el mayor. Mira cómo valorar tu patrimonio.
Checklist de arriendos
- Sumé los cánones recibidos de enero a diciembre.
- Tengo el recibo del predial y el certificado de administración.
- Tengo el certificado de intereses del crédito y apliqué el porcentaje no deducible.
- Calculé la depreciación solo sobre la construcción.
- Tengo facturas de reparaciones y de la inmobiliaria a mi nombre.
- Pedí el certificado de GMF y el de retención en la fuente.
Preguntas frecuentes
¿Si arriendo un solo apartamento ya debo declarar? No por eso solo. Depende de los topes para declarar: ingresos, patrimonio, consumos y consignaciones. Ojo con el patrimonio: el inmueble suele llevarte por encima del tope.
¿Puedo restar costos si no llevo contabilidad? Sí. Lo que necesitas son soportes válidos de cada costo y gasto.
¿Arrendar por Airbnb es lo mismo? No siempre. El alojamiento por días con servicios puede considerarse un servicio turístico, con otras obligaciones (registro, IVA). Revisa tu caso particular.
Te ayudamos con tu declaración
En Impuestamente depuramos tus arriendos con todos los costos que la ley permite y los soportes en regla. Envíanos tus documentos y recibe una propuesta.
Nota: este artículo es informativo. Los ejemplos usan cifras ilustrativas y el porcentaje de componente inflacionario del año gravable 2025; verifica los valores vigentes para tu año gravable.