En este artículo
Recibir una herencia o ganarse un premio no es gratis ante la DIAN, pero tampoco es tan caro como muchos creen.
Todo lo que una persona recibe a título gratuito, sin trabajar ni vender nada a cambio, se declara como ganancia ocasional. Esto incluye herencias, legados, donaciones, premios de loterías, rifas y apuestas, y las indemnizaciones de seguros de vida. Cada caso tiene su tarifa y sus exenciones.
Las tarifas
- Herencias, legados y donaciones: 15 % (art. 314).
- Loterías, rifas, apuestas y premios similares: 20 % (art. 317), sobre el valor total, sin costos ni exenciones.
Herencias y legados (art. 302)
La ganancia ocasional se causa cuando se liquida la sucesión: en la notaría o con la sentencia del juez. Se declara en el año en que eso ocurre, no en el año del fallecimiento. Mientras tanto, la sucesión ilíquida declara por su cuenta. Ver declaración de un fallecido: sucesión ilíquida.
Los bienes se valoran con las reglas del Estatuto (art. 303): el dinero por su valor nominal y los inmuebles por su valor patrimonial, no por su precio comercial.
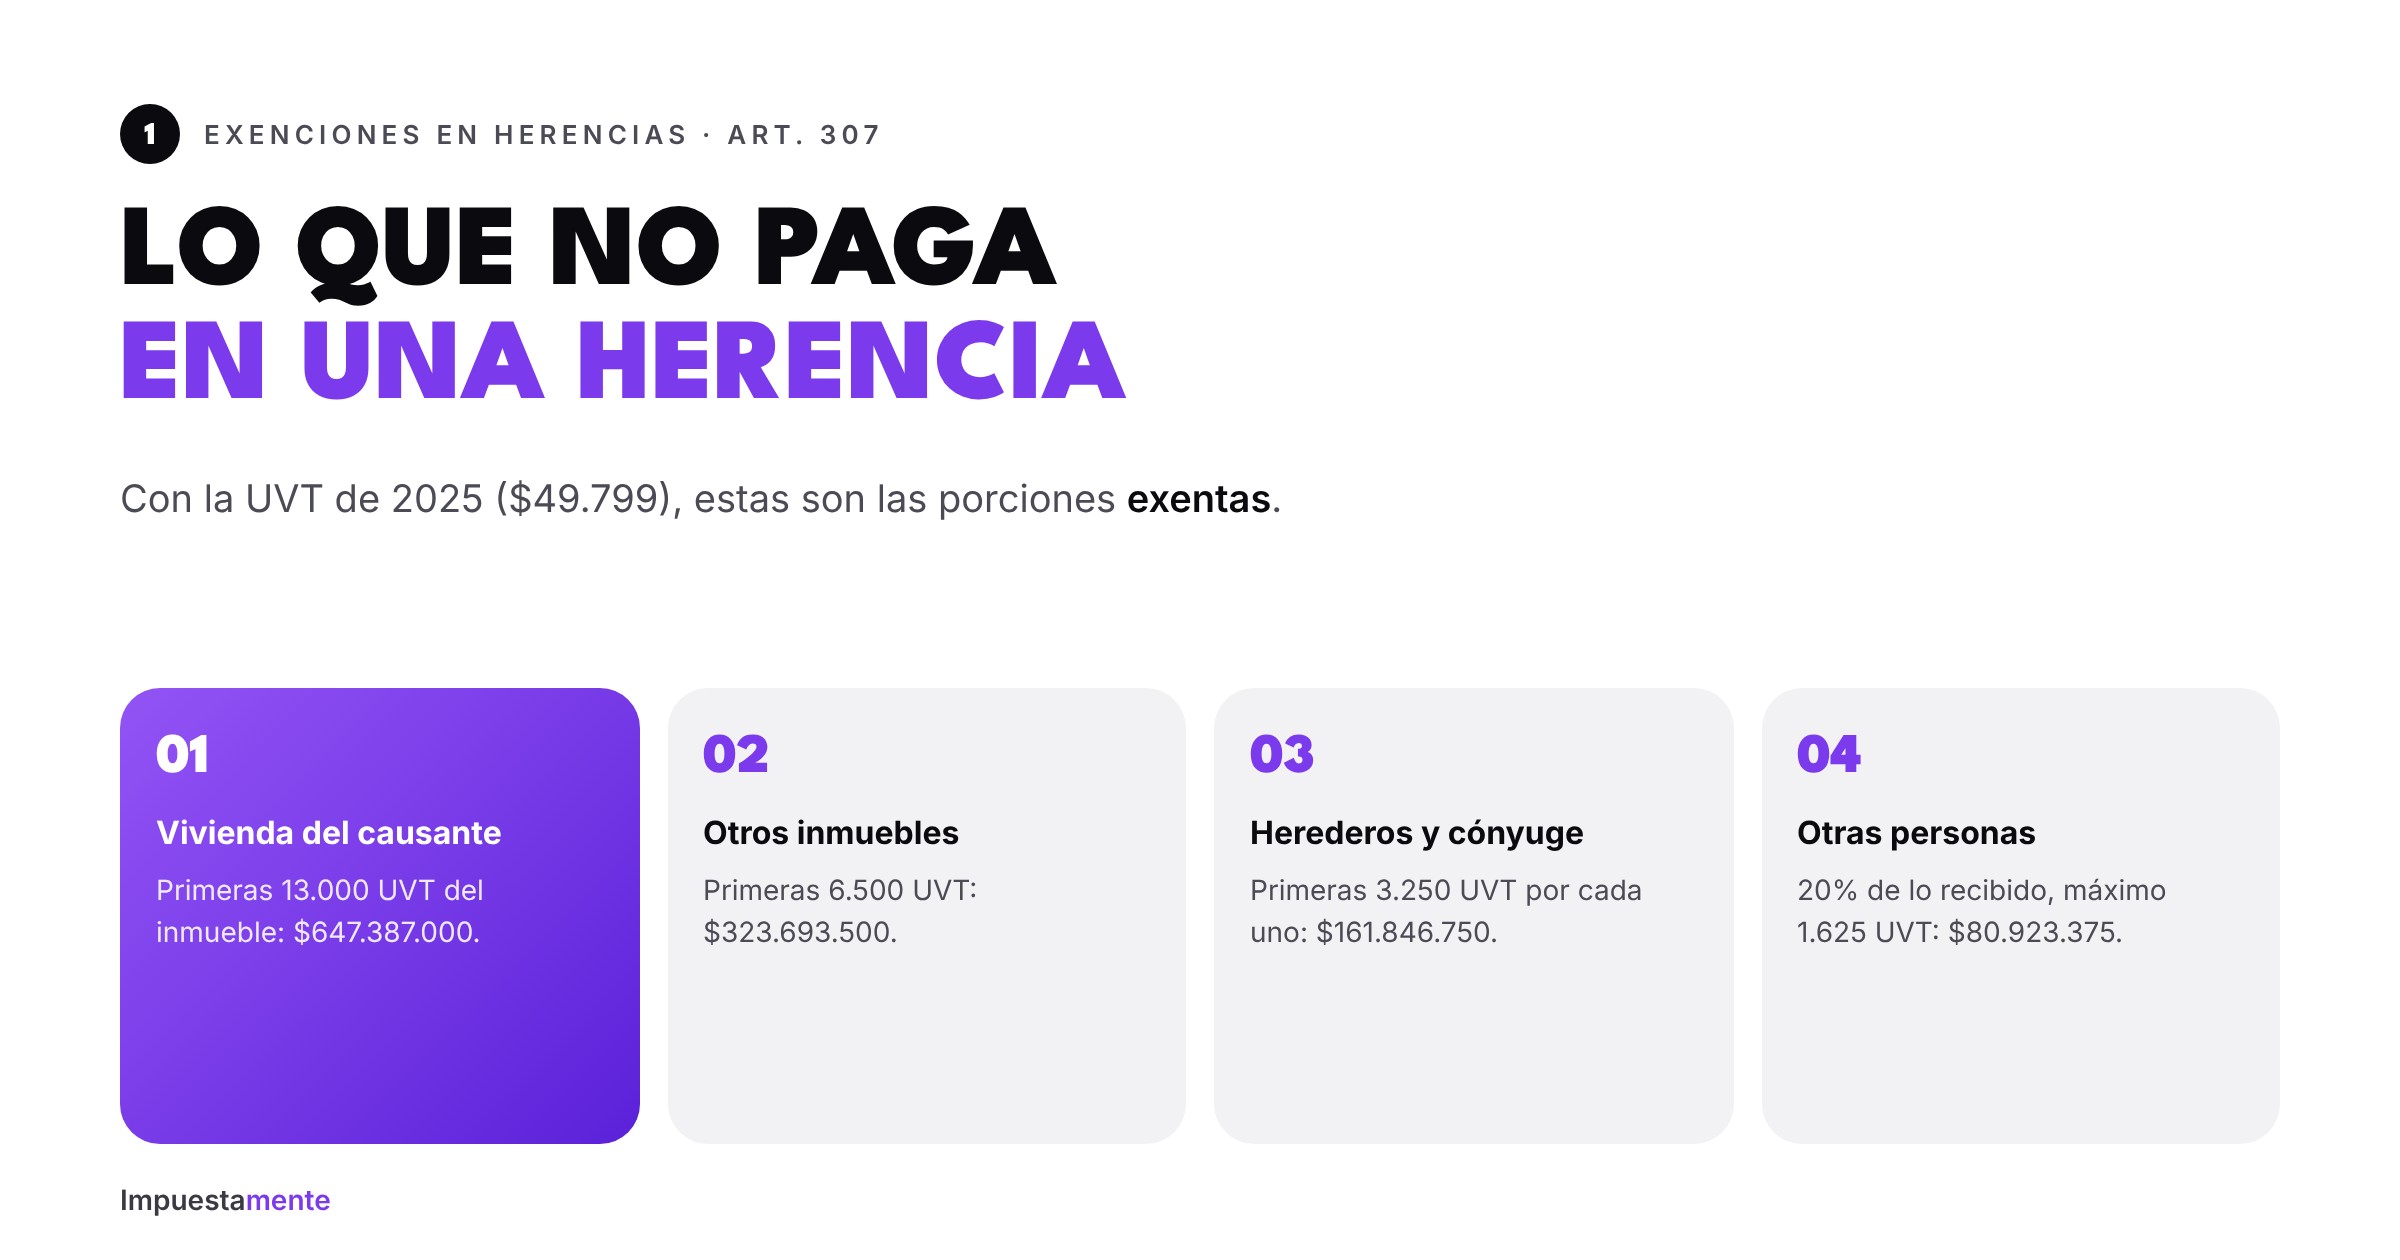
Lo que está exento (art. 307)
Con la UVT de 2025 ($49.799):
- Vivienda de habitación del causante: las primeras 13.000 UVT del inmueble ($647.387.000).
- Otros inmuebles: las primeras 6.500 UVT ($323.693.500).
- Herederos y cónyuge: las primeras 3.250 UVT de lo que recibe cada uno ($161.846.750).
- Personas que no son herederos forzosos ni cónyuge: el 20 % de lo recibido, sin pasar de 1.625 UVT ($80.923.375).
- Los libros, la ropa y los muebles de la casa del causante.
Ejemplo: la herencia de María
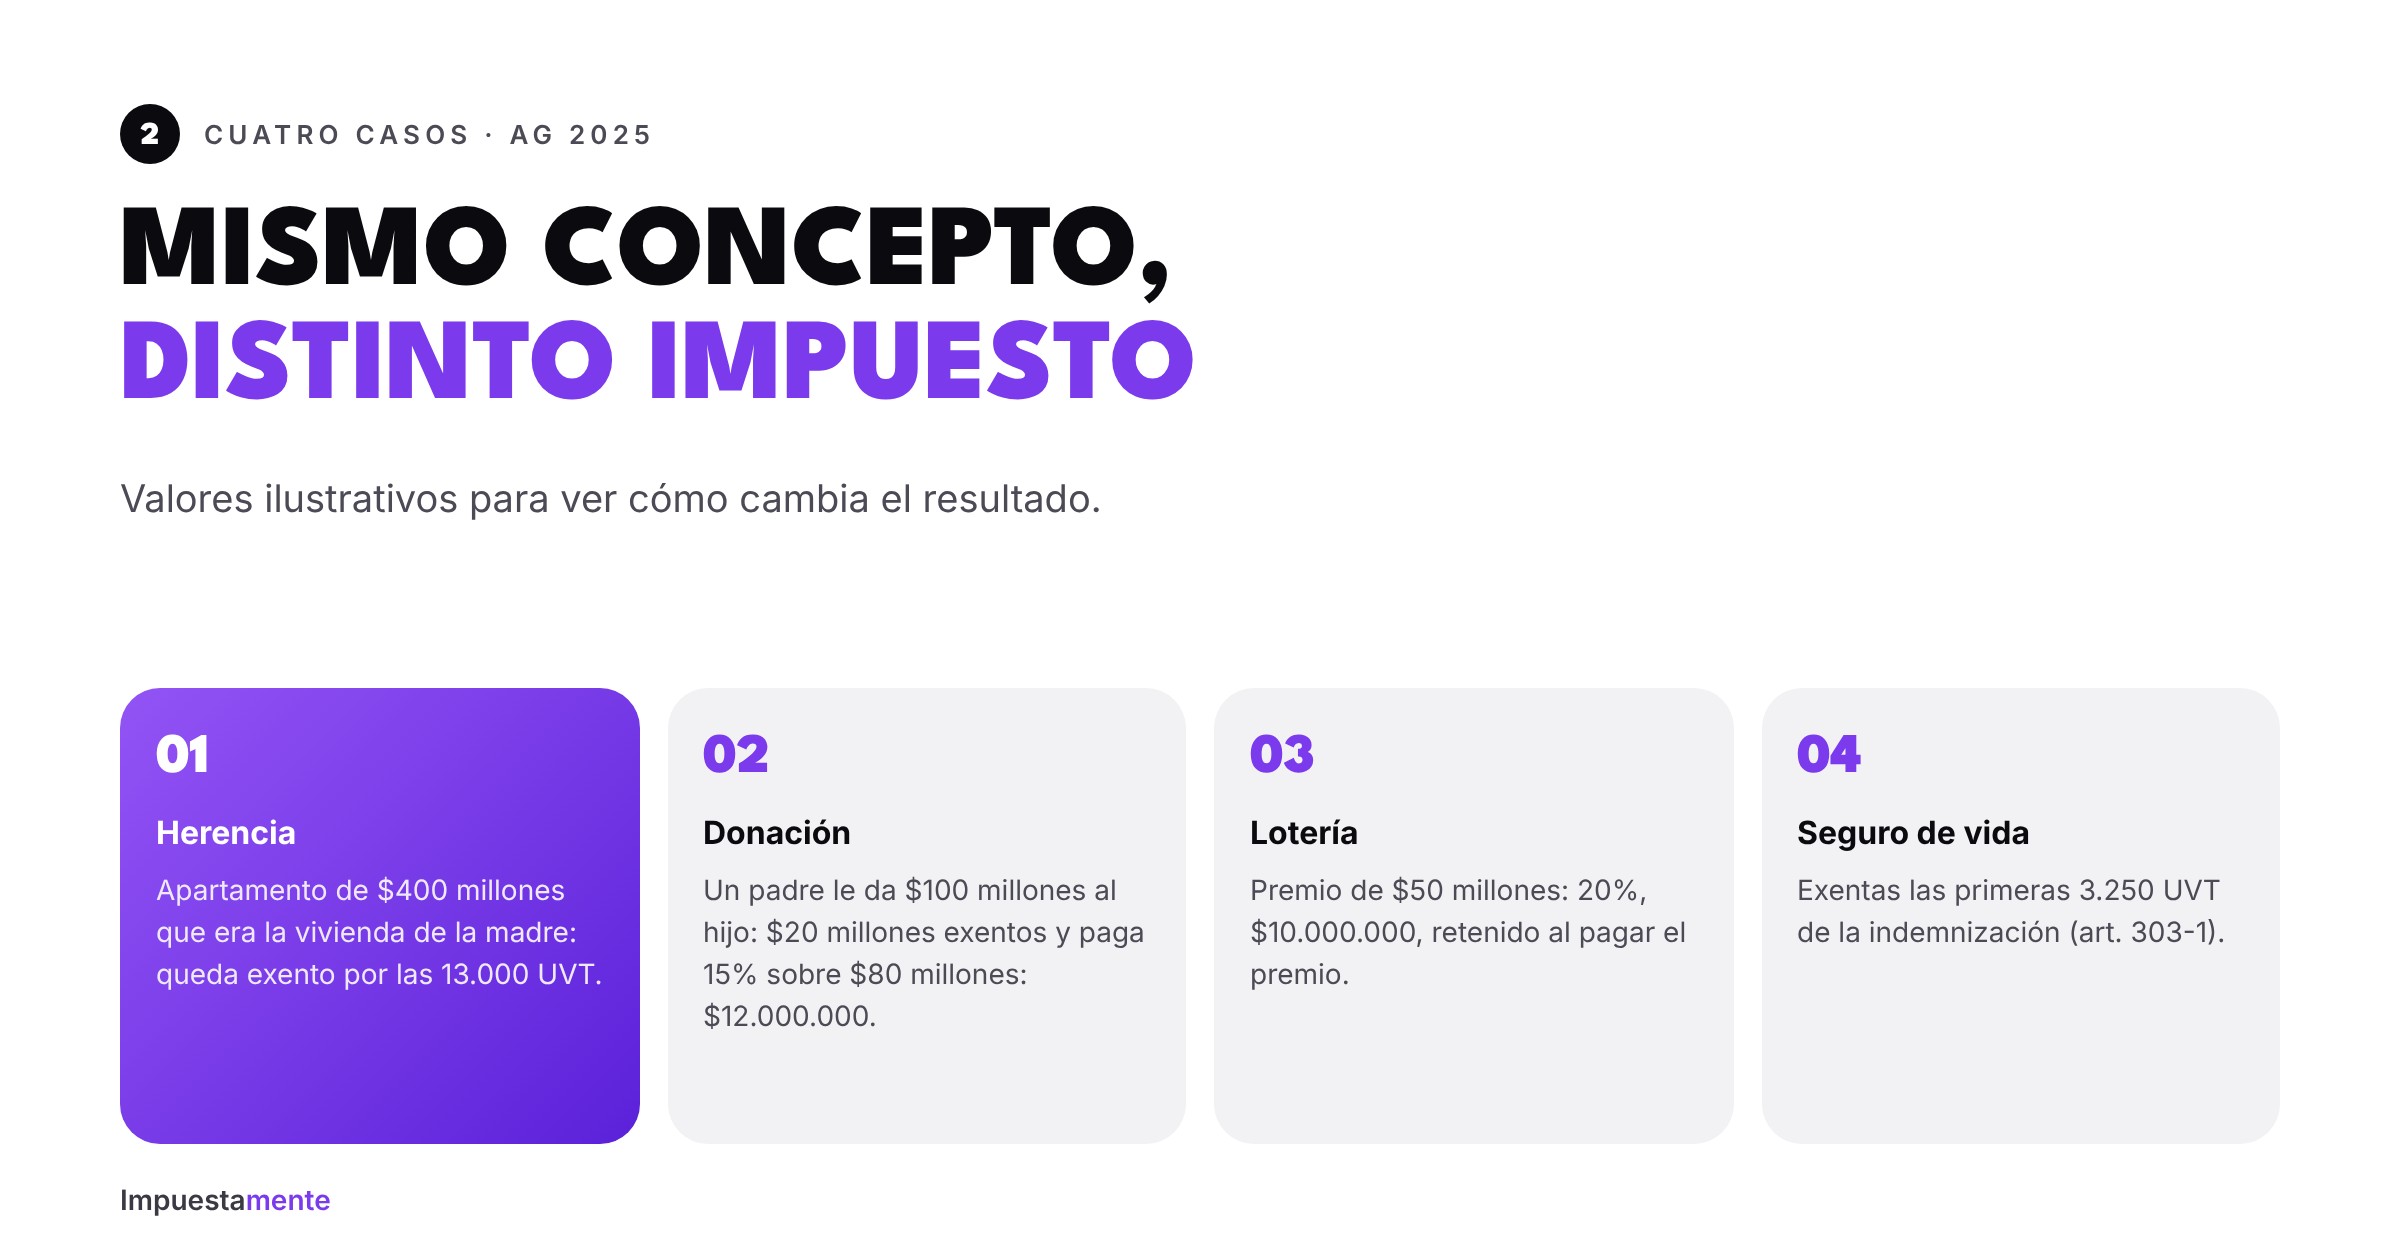
La madre de María falleció y la sucesión se liquidó en 2025. María, única heredera, recibió el apartamento donde vivía su madre, valorado en $400.000.000, y $100.000.000 en una cuenta.
- Apartamento: exento, porque está por debajo de 13.000 UVT.
- Dinero: exento, porque está por debajo de las 3.250 UVT que tiene como heredera.
- Impuesto: $0. Pero debe declarar la ganancia ocasional y sumar los bienes a su patrimonio.
Donaciones
Quien recibe una donación tiene una ganancia ocasional. Está exento el 20 % del valor recibido, sin pasar de 1.625 UVT.
Ejemplo: un padre le regala a su hijo $100.000.000 en 2025. Exentos: $20.000.000. Gravados: $80.000.000. Impuesto (15 %): $12.000.000, que paga el hijo en su declaración.
Las donaciones se deben formalizar: las de más de 50 salarios mínimos requieren escritura pública (insinuación). Sin soporte, la DIAN puede tratar ese dinero como un ingreso sin justificar.
Loterías, rifas y apuestas
Tributan al 20 % sobre el premio completo. Normalmente quien paga el premio te retiene ese 20 % cuando supera 48 UVT ($2.390.352 en 2025).
Ejemplo: ganaste $50.000.000 en la lotería. Te retienen $10.000.000. En tu declaración reportas la ganancia ocasional de $50.000.000, el impuesto de $10.000.000 y la retención de $10.000.000: no pagas nada adicional, pero sí debes declararlo.
Seguros de vida (art. 303-1)
Las indemnizaciones de seguros de vida son ganancia ocasional. Están exentas las primeras 3.250 UVT y el excedente tributa al 15 %.
Errores comunes
- Declarar la herencia en el año del fallecimiento y no en el de la liquidación de la sucesión.
- Valorar el inmueble heredado por su valor comercial.
- Recibir dinero de familiares sin documentar la donación.
- No declarar un premio porque "ya me retuvieron".
- Olvidar las exenciones del art. 307 y pagar de más.
Preguntas frecuentes
¿La herencia me obliga a declarar? Puede hacerlo: lo recibido suma a tus ingresos y los bienes a tu patrimonio bruto. Revisa los 5 topes para declarar.
¿Quién paga el impuesto de una donación? Quien la recibe. El donante solo retira el bien o el dinero de su patrimonio.
¿Qué UVT se usa? La del año en que se causa la ganancia: el de la liquidación de la sucesión, la donación o el premio.
Te ayudamos con tu ganancia ocasional
En Impuestamente aplicamos todas las exenciones que te corresponden y la llevamos a tu declaración. Si aún no sabes si debes declarar, usa nuestra calculadora gratuita.
Nota: este artículo es informativo. Las cifras de los ejemplos son ilustrativas y usan la UVT de 2025 ($49.799).