En este artículo
Vender tu vivienda para comprar otra no debería costarte un impuesto alto. La ley lo sabe, pero pone condiciones.
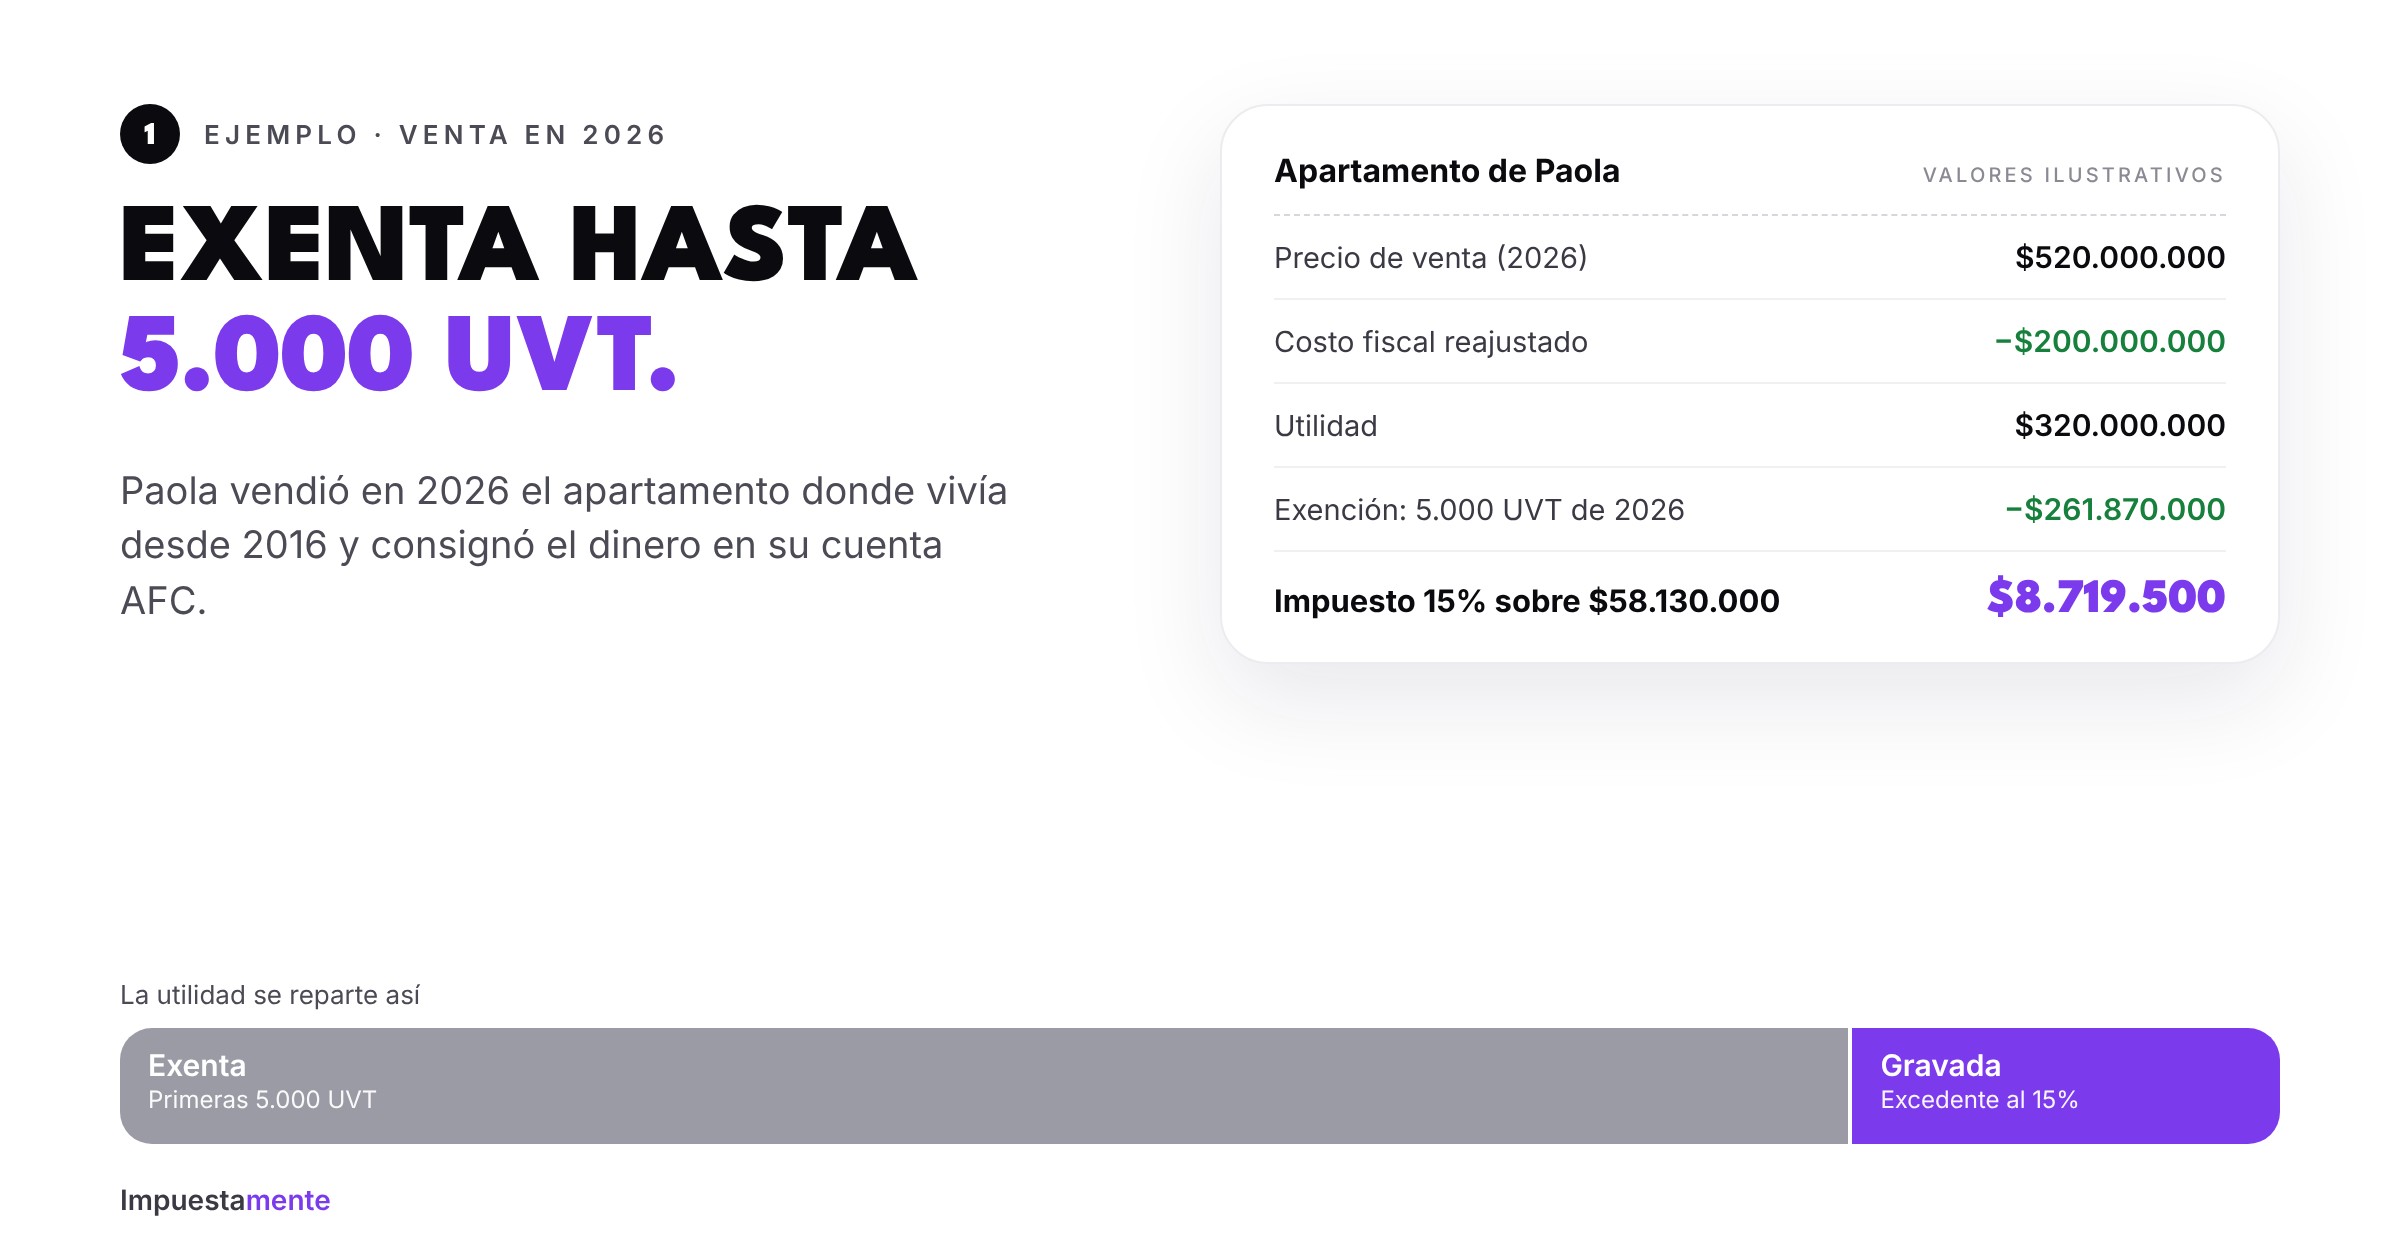
Cuando vendes una casa o un apartamento que tuviste más de dos años, la utilidad es ganancia ocasional y tributa al 15 %. Pero si ese inmueble era tu vivienda de habitación, el artículo 311-1 del Estatuto Tributario deja exentas las primeras 5.000 UVT de la utilidad.
Cuánto es la exención
Se toma la UVT del año en que vendes:
- Venta en 2025 (UVT $49.799): $248.995.000.
- Venta en 2026 (UVT $52.374): $261.870.000.
Antes de la reforma tributaria de 2022 la exención era de 7.500 UVT y tenía un tope por el avalúo del inmueble. Hoy es de 5.000 UVT y aplica sin importar cuánto vale la vivienda.
Requisitos
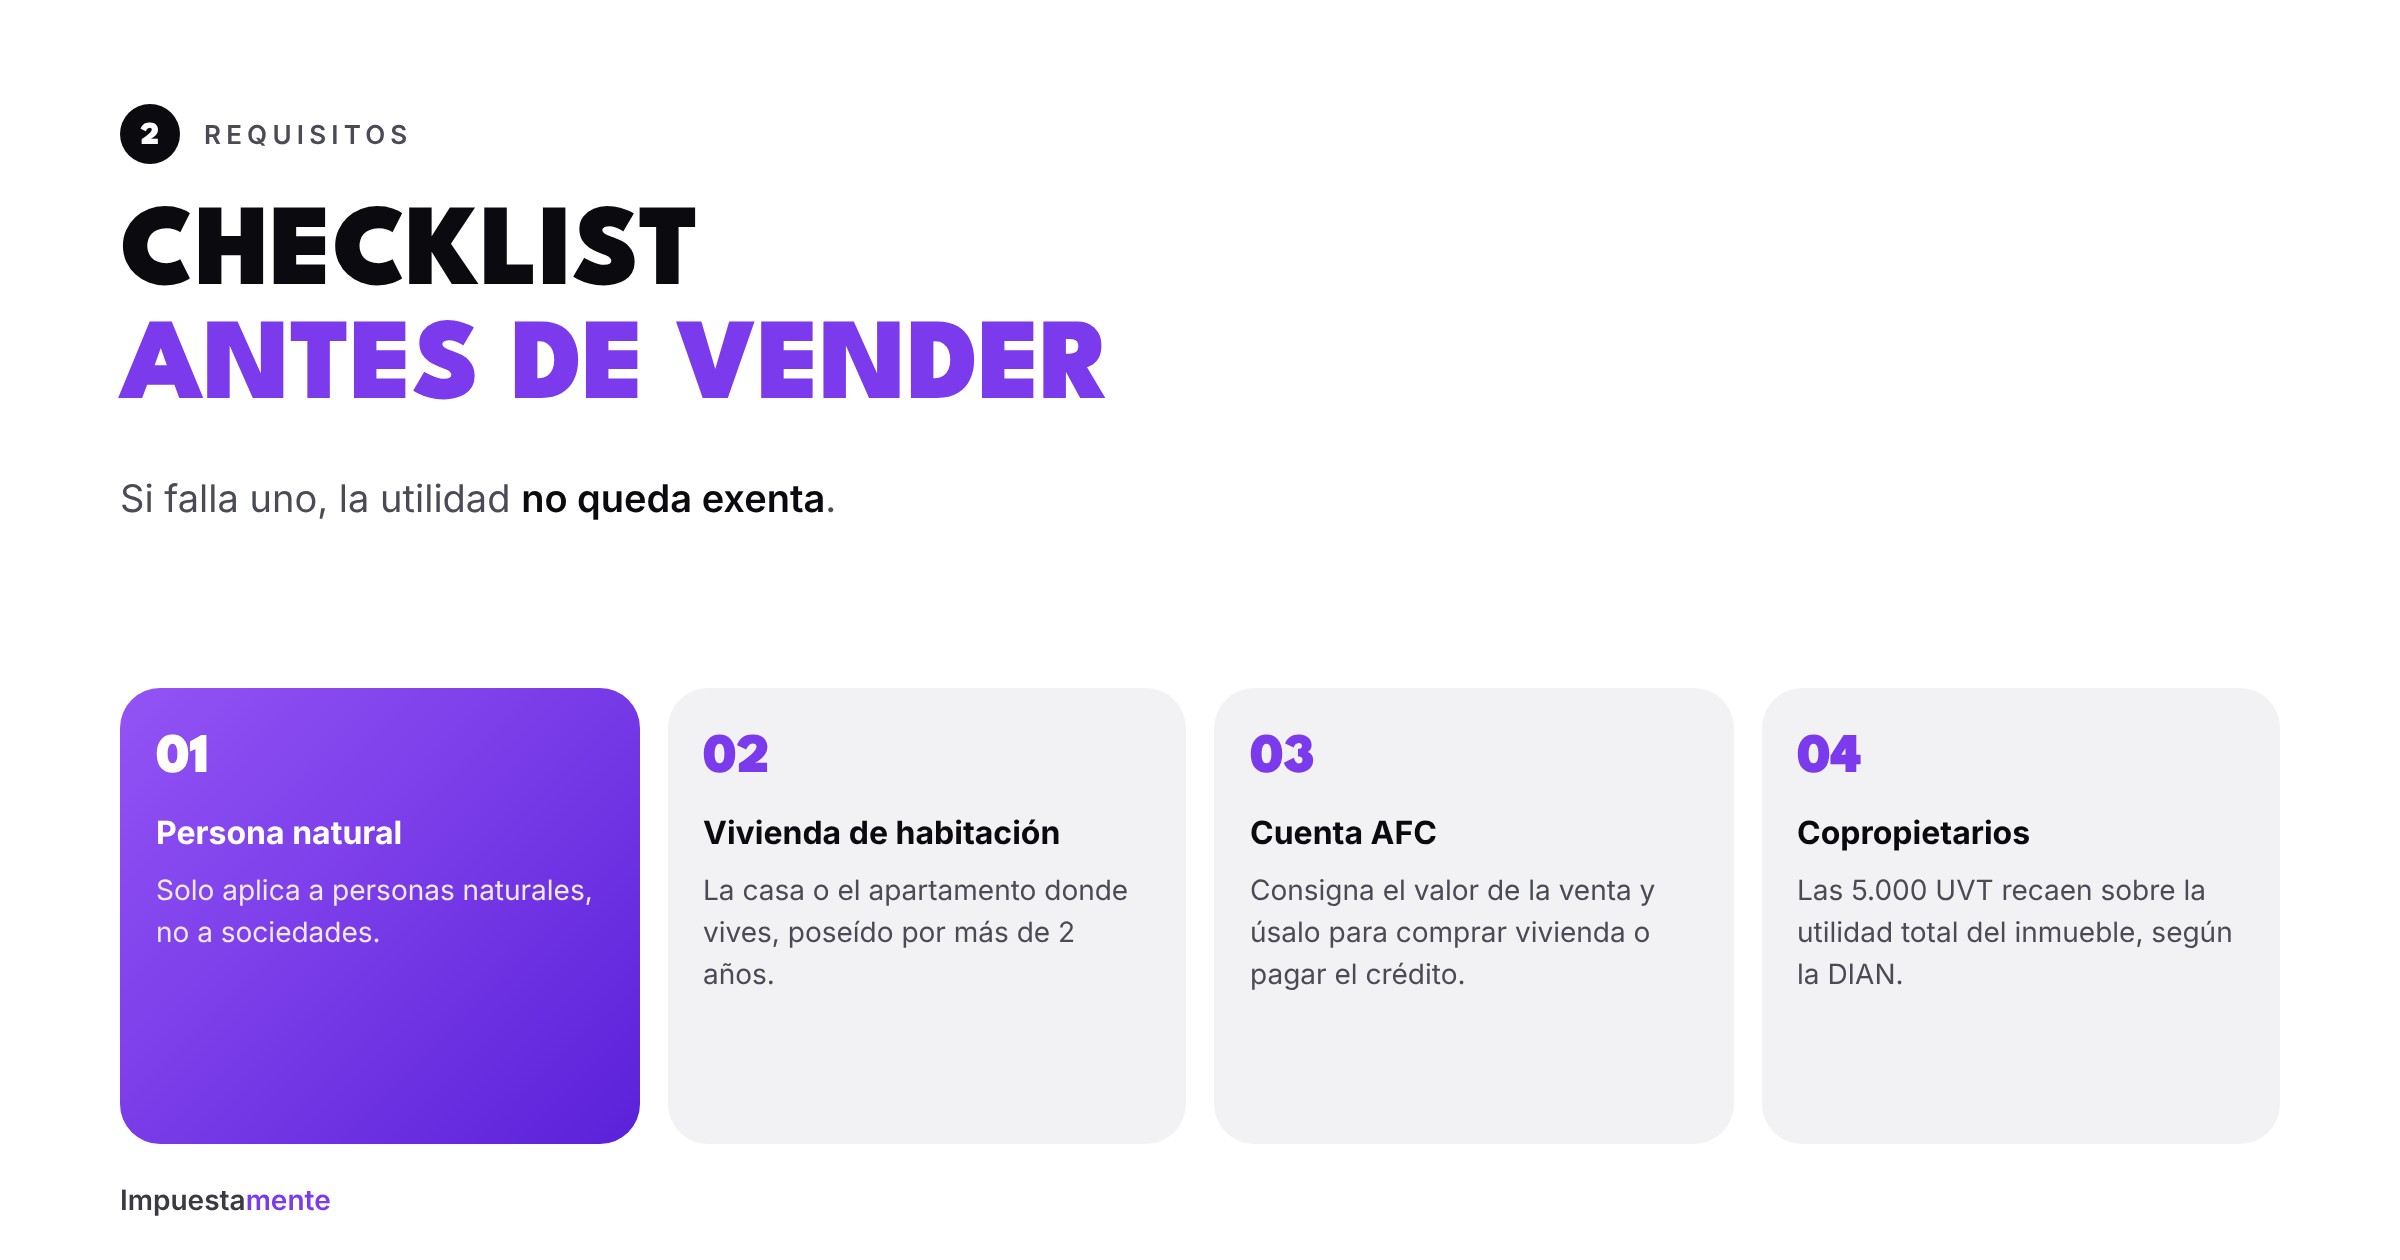
- Persona natural: no aplica a sociedades.
- Vivienda de habitación: la casa o el apartamento donde vives, no uno que tengas arrendado o como inversión.
- Más de dos años: si lo tuviste menos, la utilidad es renta ordinaria y no aplica esta exención.
- Cuenta AFC: el valor de la venta se debe consignar en una cuenta de Ahorro para el Fomento de la Construcción (AFC) y destinarse a comprar otra vivienda o a pagar créditos hipotecarios ligados a la vivienda vendida.
- Pago directo del crédito: si el dinero se usa directamente para pagar el crédito hipotecario de esa vivienda, no hace falta pasar por la AFC, siempre que el pago quede soportado.
Si retiras el dinero de la AFC para otra cosa, pierdes la exención y la entidad financiera debe practicarte la retención que no se hizo al vender.
Ejemplo: el apartamento de Paola
Paola vive desde 2016 en su apartamento. Lo vendió en 2026 por $520.000.000; su costo fiscal reajustado es de $200.000.000 (valor ilustrativo). Consignó el dinero en su cuenta AFC para comprar otra vivienda.
- Utilidad: $320.000.000.
- Exenta (5.000 UVT de 2026): $261.870.000.
- Gravada: $58.130.000.
- Impuesto (15 %): $8.719.500.
Sin la exención, Paola habría pagado $48.000.000. Esta venta la declara en 2027, en la declaración del año gravable 2026.
Si la vivienda tiene varios dueños
Según la DIAN, las 5.000 UVT recaen sobre la utilidad total de la venta del inmueble, no sobre la parte de cada propietario. Si una pareja vende su apartamento, la exención máxima es de 5.000 UVT entre los dos, repartida según su participación.
Para que la utilidad sea menor
Antes de calcular, arma bien tu costo fiscal: precio de compra, gastos de escrituración, mejoras con factura y contribuciones de valorización, con los reajustes anuales. Entre más completo el costo, menor la utilidad. Ver cómo valorar tu patrimonio.
Errores comunes
- Recibir el dinero en una cuenta de ahorros normal y no en la AFC.
- Aplicar la exención a un inmueble arrendado o de inversión.
- Aplicar 5.000 UVT por cada copropietario.
- Olvidar restar la retención del 1 % que hizo la notaría al vender.
- Usar la UVT de un año distinto al de la venta.
Preguntas frecuentes
¿Tengo que comprar otra casa el mismo año? El dinero debe quedar en la AFC y destinarse a vivienda o al crédito hipotecario. Si lo retiras para otro fin, pierdes el beneficio.
¿Si la utilidad es menor a 5.000 UVT no pago nada? No pagas impuesto, pero debes declarar la venta como ganancia ocasional y marcarla como exenta.
¿Y si vendí antes de dos años? La utilidad es renta ordinaria de la cédula general y no aplica esta exención.
Te ayudamos a vender sin pagar de más
En Impuestamente calculamos tu costo fiscal, revisamos los requisitos y llevamos la venta a tu declaración. Si aún no sabes si debes declarar, usa nuestra calculadora gratuita.
Nota: este artículo es informativo. Las cifras del ejemplo son ilustrativas.