En este artículo
Vendiste tu apartamento o tu carro. La pregunta no es cuánto recibiste, sino cuánto ganaste.
Cuando una persona natural vende un activo fijo que poseyó por dos años o más, como una casa, un apartamento, un lote o un vehículo, la utilidad no va a la renta ordinaria: es ganancia ocasional (art. 300 del Estatuto Tributario) y tributa con una tarifa del 15 % (art. 314).
Primero: ¿cuánto tiempo lo tuviste?
- Dos años o más: la utilidad es ganancia ocasional, tarifa del 15 %.
- Menos de dos años: la utilidad es renta ordinaria y se suma a la cédula general (rentas no laborales), con la tabla del art. 241. Normalmente sale más cara.
El plazo se cuenta desde la fecha de adquisición hasta la fecha de venta, según la escritura o el traspaso.
Cómo se calcula la ganancia
Ganancia ocasional = precio de venta − costo fiscal
El costo fiscal es lo que te costó el bien, con los ajustes que permite la ley:
- Inmuebles: precio de compra, más mejoras y contribuciones de valorización, reajustado cada año con el porcentaje que fija el Gobierno (art. 73). La ley también permite tomar como costo el avalúo catastral o el autoavalúo declarado (art. 72).
- Vehículos: el precio de compra de la factura o el contrato. Si no llevas contabilidad, no se deprecia.
Guarda la escritura, las facturas de mejoras y los recibos de valorización: sin ellos no puedes sumarlos al costo. Más detalles en cómo valorar tu patrimonio.
Ejemplo 1: el apartamento de Andrés
Andrés compró en 2012 un apartamento que tenía arrendado. Lo vendió en 2025 por $450.000.000. Su costo fiscal reajustado es de $290.000.000 (valor ilustrativo).
- Ganancia ocasional: $450.000.000 − $290.000.000 = $160.000.000.
- Impuesto (15 %): $24.000.000.
Al vender, el notario le practicó una retención en la fuente del 1 % del precio ($4.500.000), que Andrés resta del impuesto en su declaración.
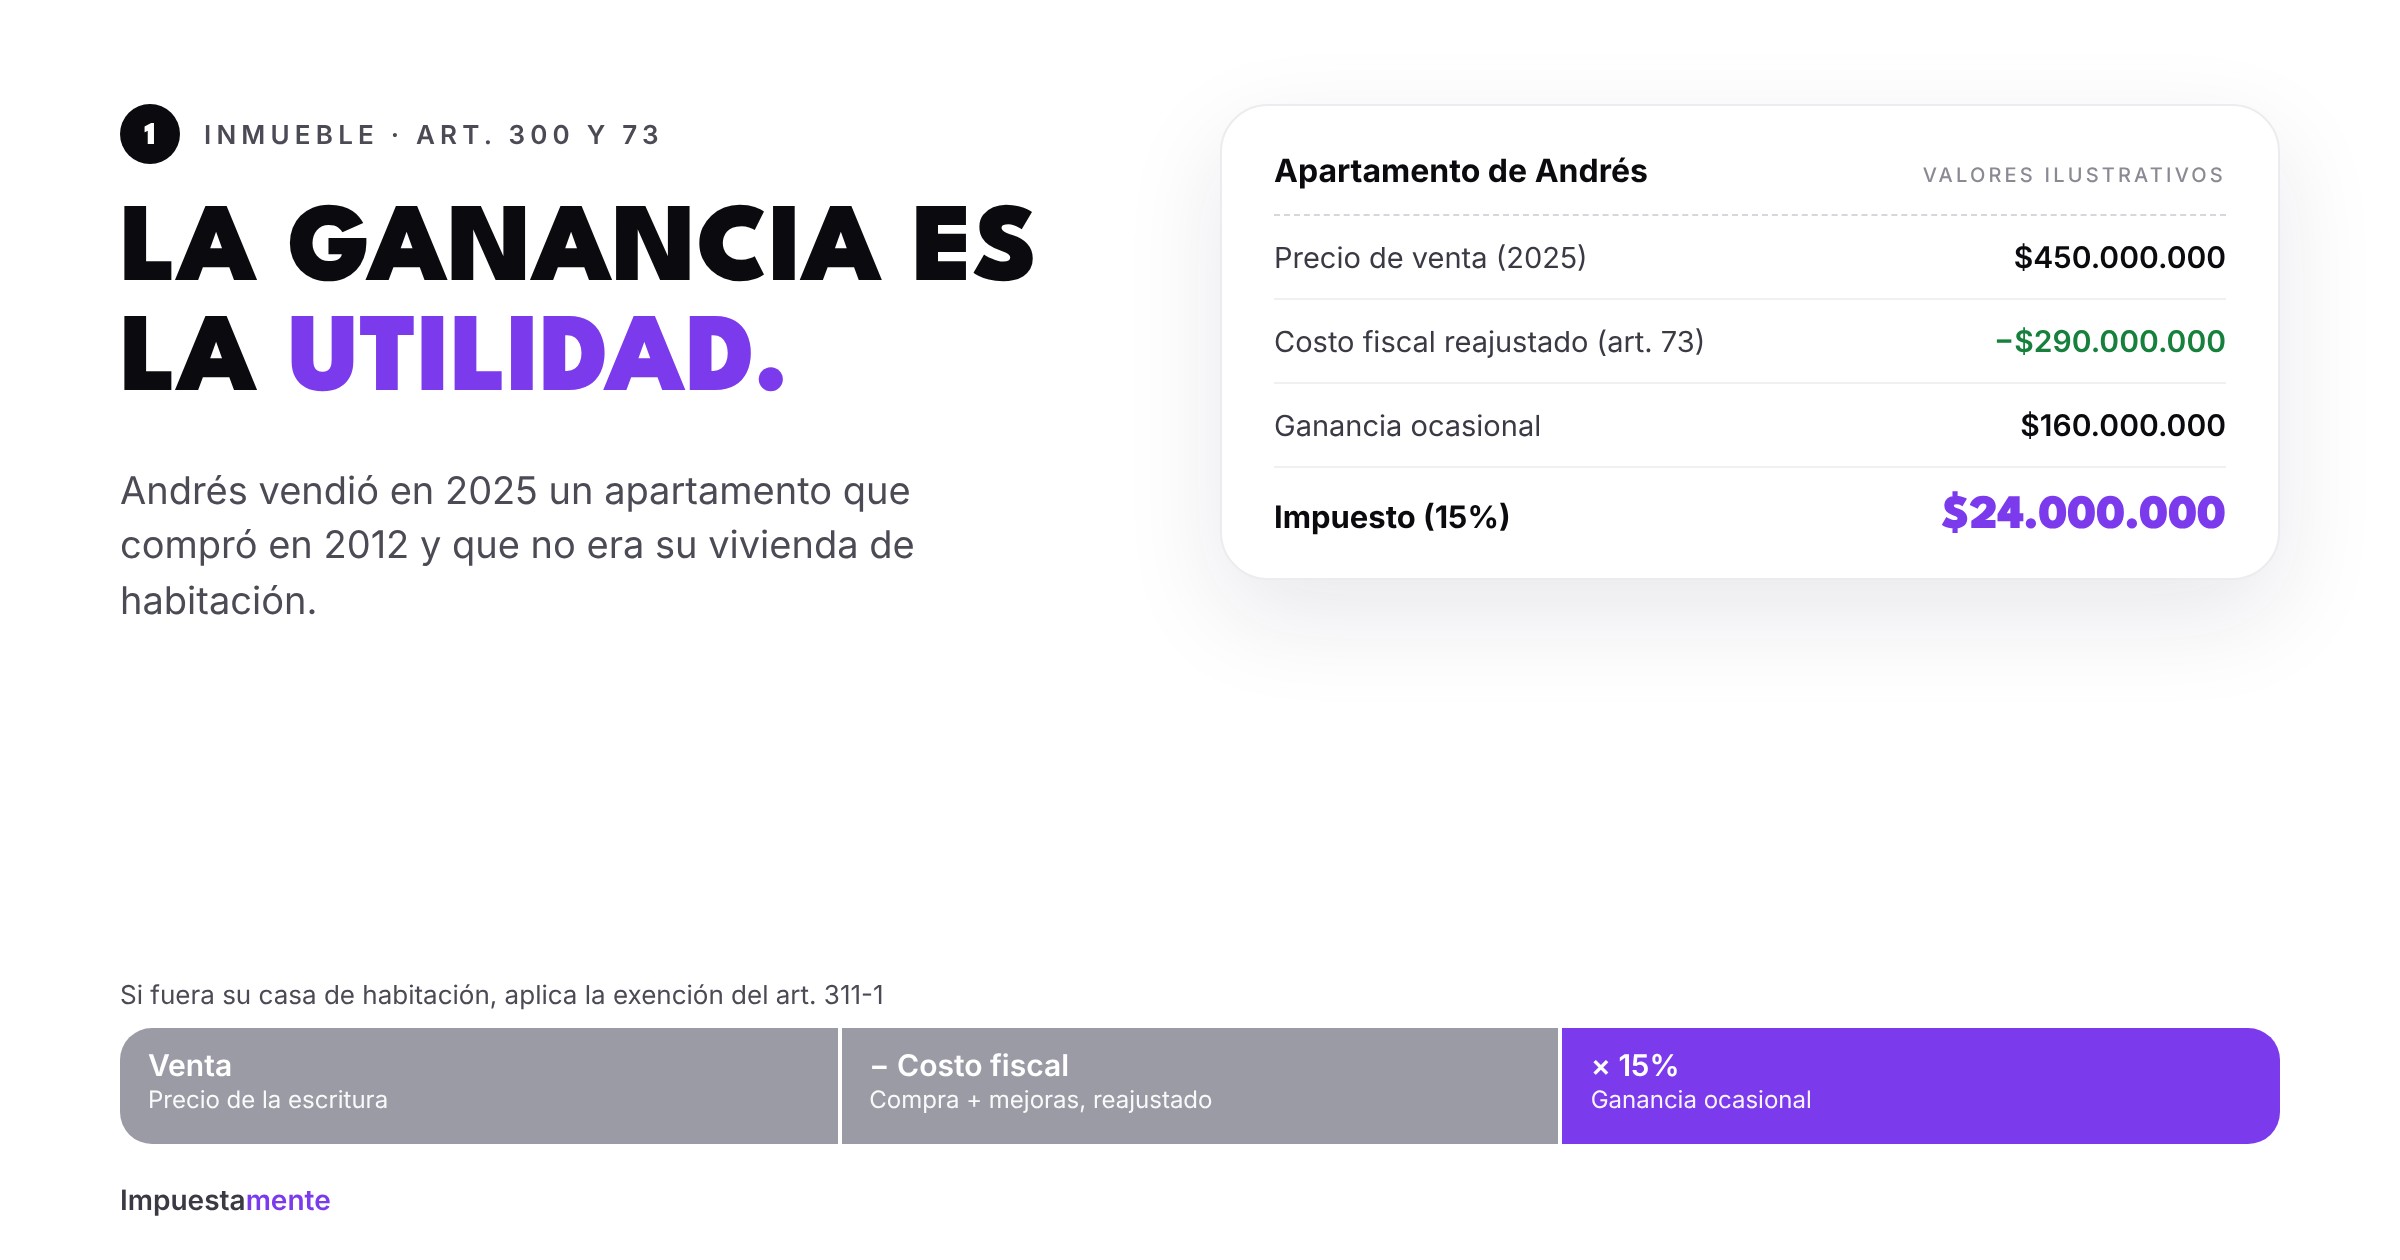
Si el apartamento hubiera sido su vivienda de habitación, buena parte de esa ganancia podría quedar exenta. Ver la exención por venta de la casa de habitación (art. 311-1).
Ejemplo 2: el carro de Sofía
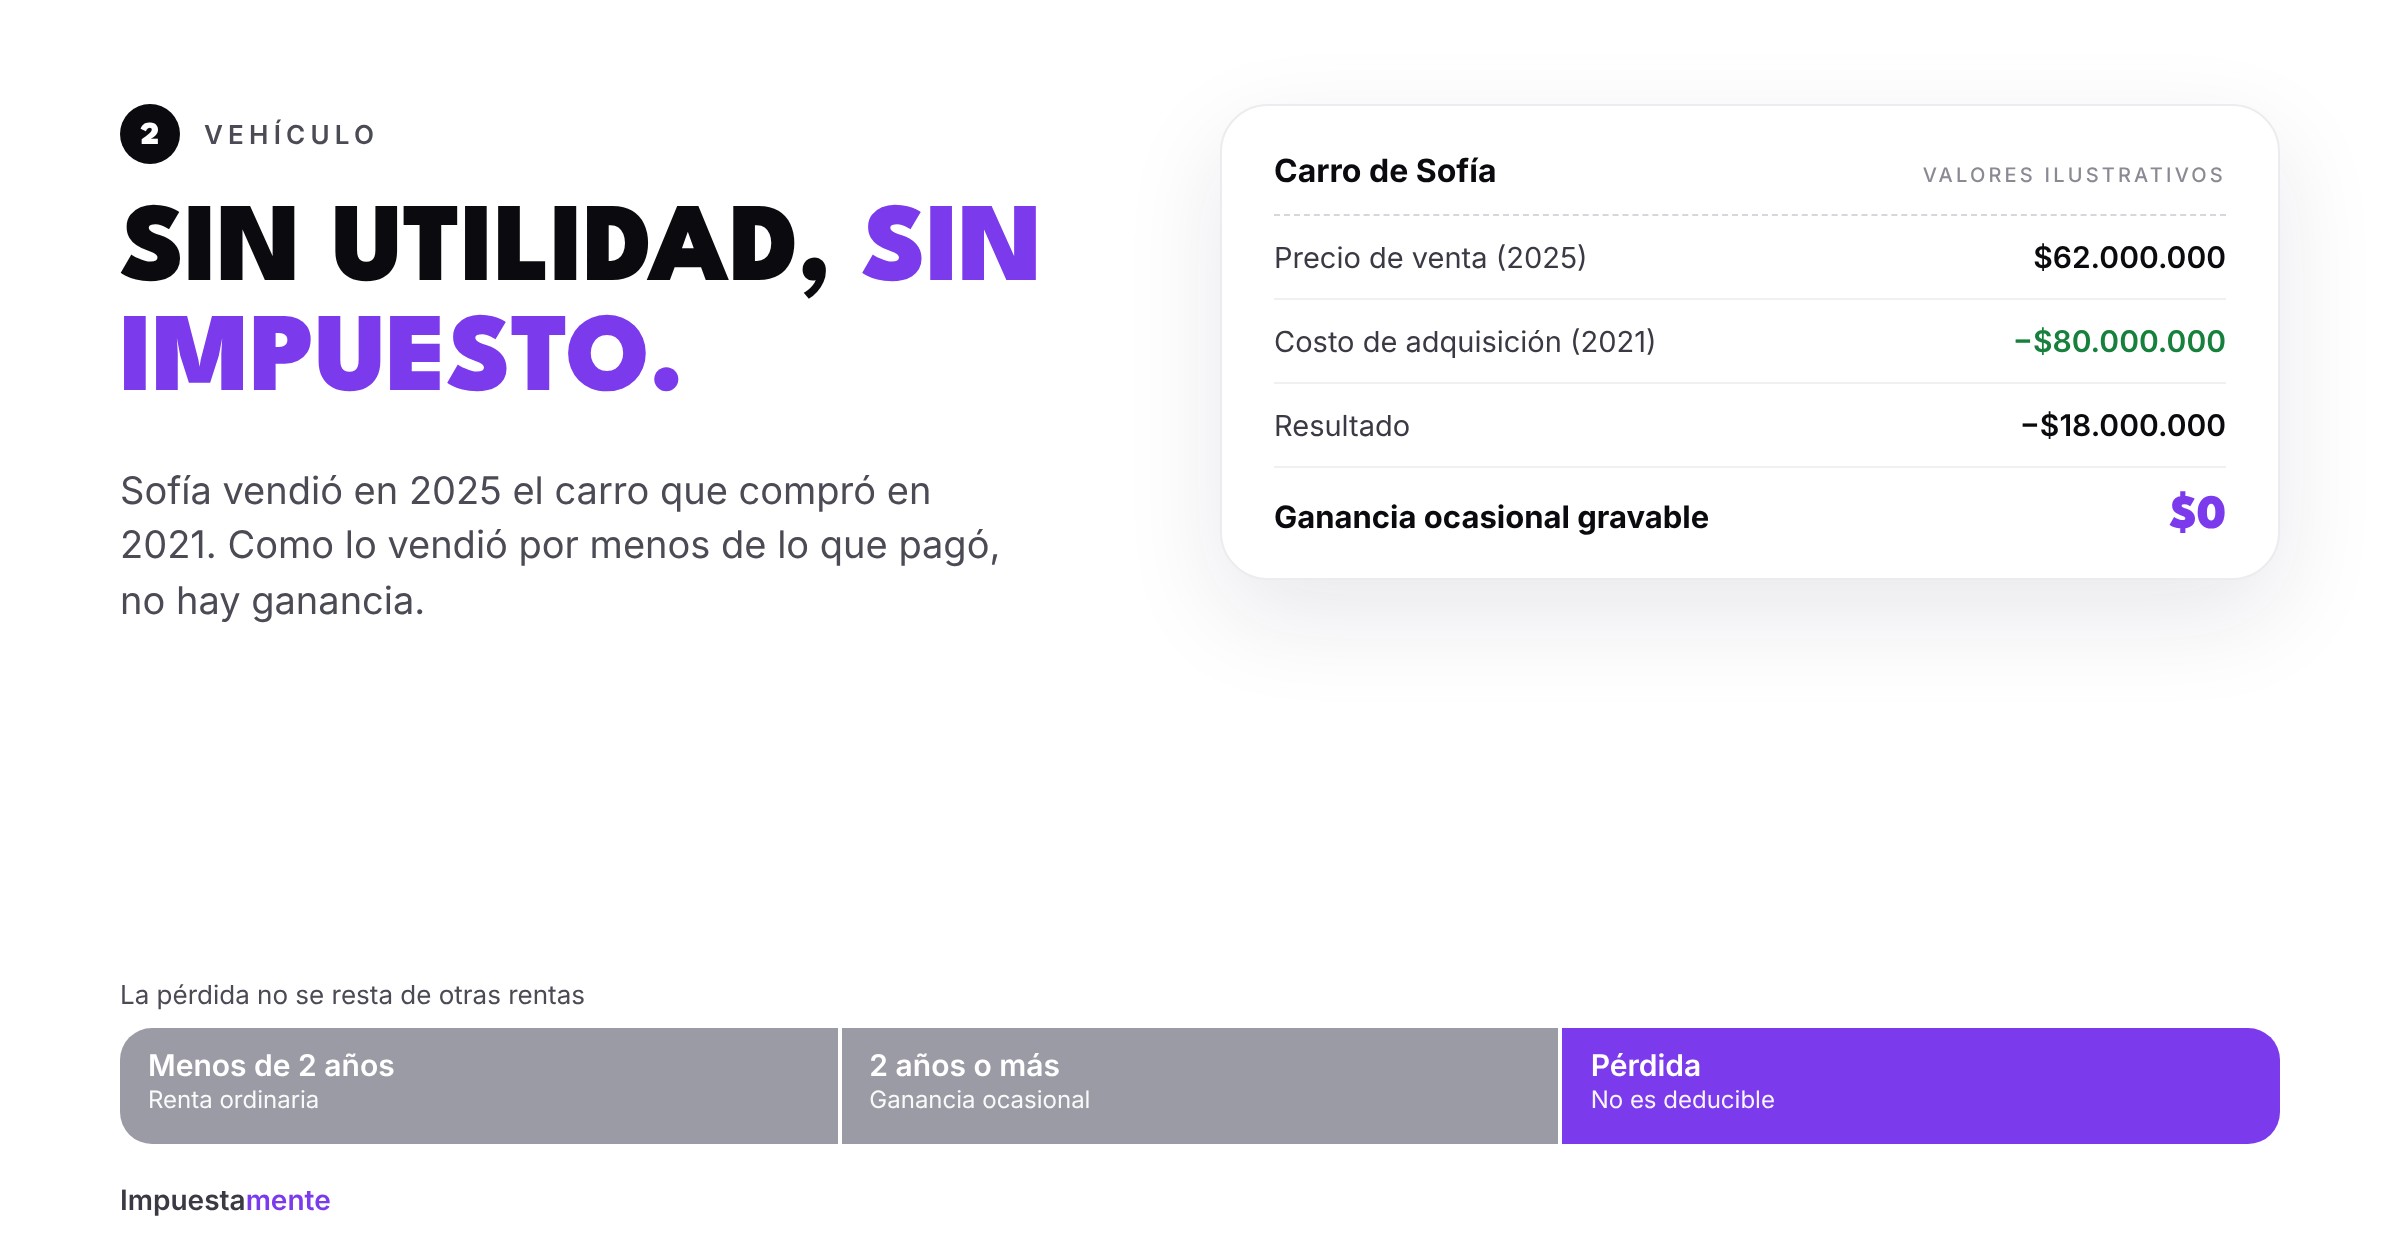
Sofía compró su carro en 2021 por $80.000.000 y lo vendió en 2025 por $62.000.000.
- Resultado: pérdida de $18.000.000.
- Ganancia ocasional gravable: $0.
Como la mayoría de los carros se venden por menos de lo que costaron, casi nunca hay impuesto. Igual debes reportar la venta: el ingreso y el costo en la sección de ganancias ocasionales, y retirar el carro de tu patrimonio. La pérdida no se puede restar de tus otras rentas.
Dónde va en el formulario 210
En la sección de ganancias ocasionales reportas:
- El ingreso: el precio de venta.
- El costo: el costo fiscal.
- La parte exenta, si aplica.
El impuesto de ganancia ocasional se suma al impuesto de renta, y la retención de la venta se resta del total.
Errores comunes
- Pagar impuesto sobre el precio de venta y no sobre la utilidad.
- Usar el valor de compra sin los reajustes ni las mejoras, y pagar de más.
- No declarar la venta del carro porque "no hubo ganancia".
- Olvidar restar la retención del 1 % que hizo la notaría.
- Tratar como ganancia ocasional un bien que se vendió antes de dos años.
Preguntas frecuentes
¿La plata de la venta me obliga a declarar? Puede hacerlo: el valor de la venta cuenta como ingreso y lo que consignes cuenta para el tope de consignaciones. Revisa los 5 topes para declarar.
¿En qué año declaro la venta? En la declaración del año en que se hizo la venta, por ejemplo, una venta de 2025 se declara en 2026.
¿Y si vendí un bien que heredé? El costo fiscal es el valor con el que lo recibiste en la sucesión, y el tiempo de posesión incluye el del causante en algunos casos. Consulta tu caso con un contador.
Te ayudamos a calcular tu ganancia
En Impuestamente armamos el costo fiscal con tus soportes para que pagues solo lo justo. Si aún no sabes si debes declarar, usa nuestra calculadora gratuita.
Nota: este artículo es informativo. Las cifras de los ejemplos son ilustrativas; los porcentajes de reajuste se fijan cada año por decreto.