En este artículo
Las obligaciones tributarias no terminan con la muerte. Pasan a la sucesión, hasta que se reparte la herencia.
Cuando fallece un familiar, lo último en lo que uno piensa es la DIAN. Pero si la persona tenía bienes o ingresos, sus obligaciones tributarias siguen vivas, ahora a cargo de la sucesión ilíquida. Y si nadie las atiende, las sanciones terminan afectando la herencia.
Qué es la sucesión ilíquida
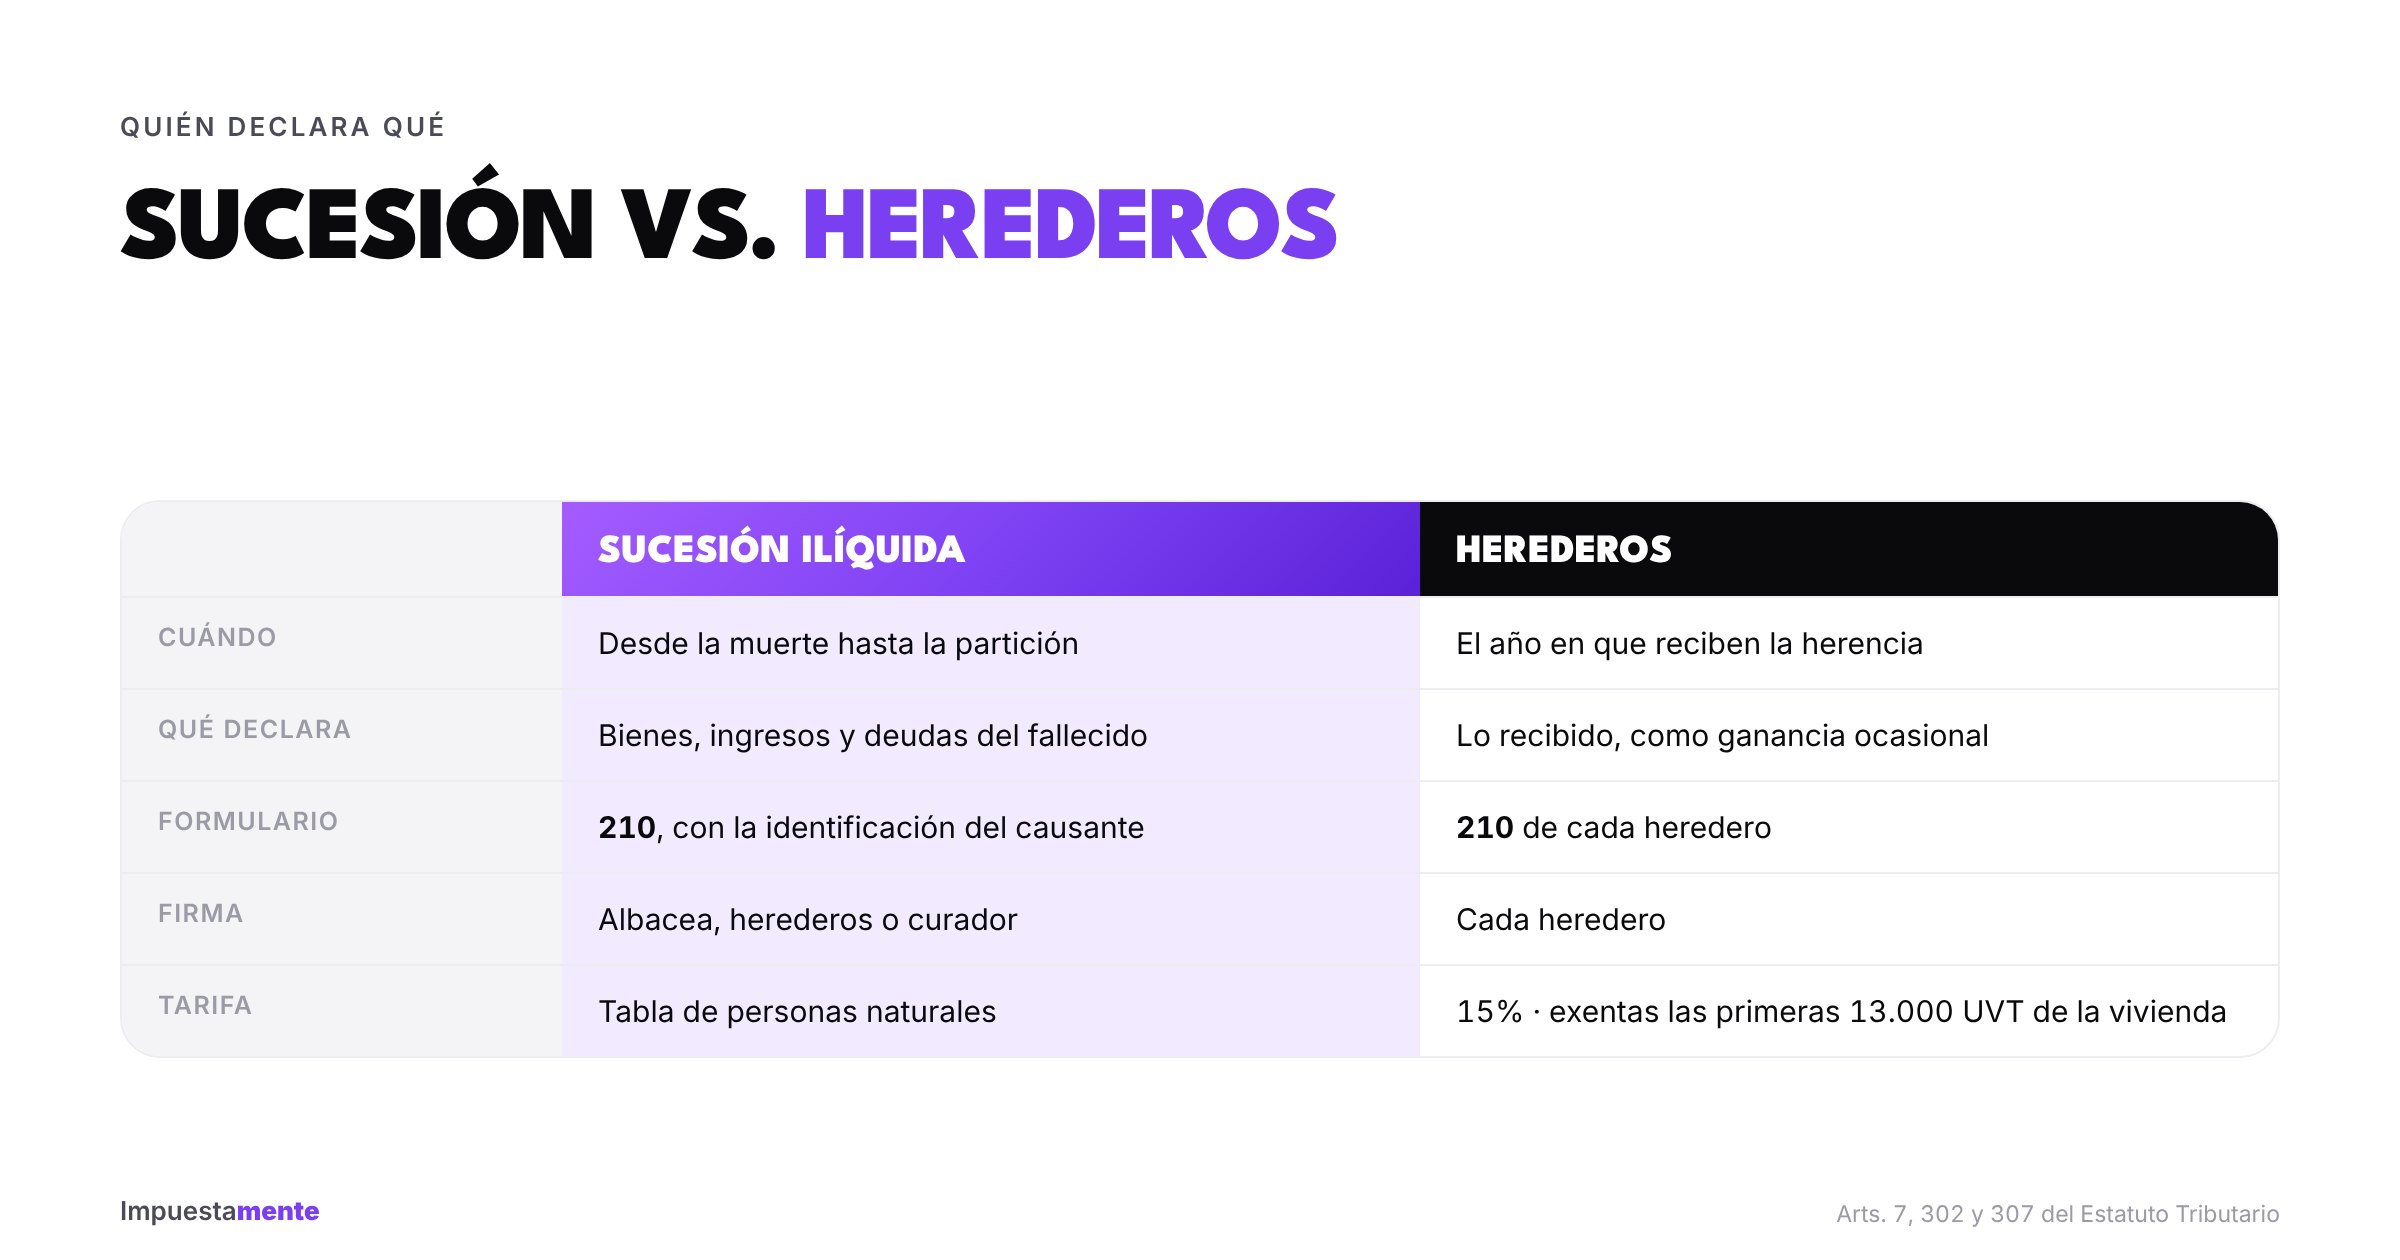
Es el conjunto de bienes, derechos y deudas que deja una persona al morir, mientras todavía no se ha repartido entre los herederos. Para efectos tributarios, la sucesión ilíquida es un contribuyente propio desde la fecha de la muerte hasta que la partición queda en firme, por sentencia judicial o escritura pública en notaría (artículo 7 del Estatuto Tributario).
¿La sucesión debe declarar? Los mismos topes
La sucesión ilíquida está obligada a declarar renta si supera los mismos topes que una persona natural. Para el año gravable 2026:
- Patrimonio bruto superior a $235.683.000.
- Ingresos brutos de $73.324.000 o más.
- O cualquiera de los otros topes (tarjeta, compras, consignaciones).
En la práctica, el tope que más se cumple es el de patrimonio, porque la sucesión conserva los bienes del fallecido.
Qué declaraciones hay que presentar
Pensemos en un caso típico.
Ejemplo: la sucesión de don Jaime
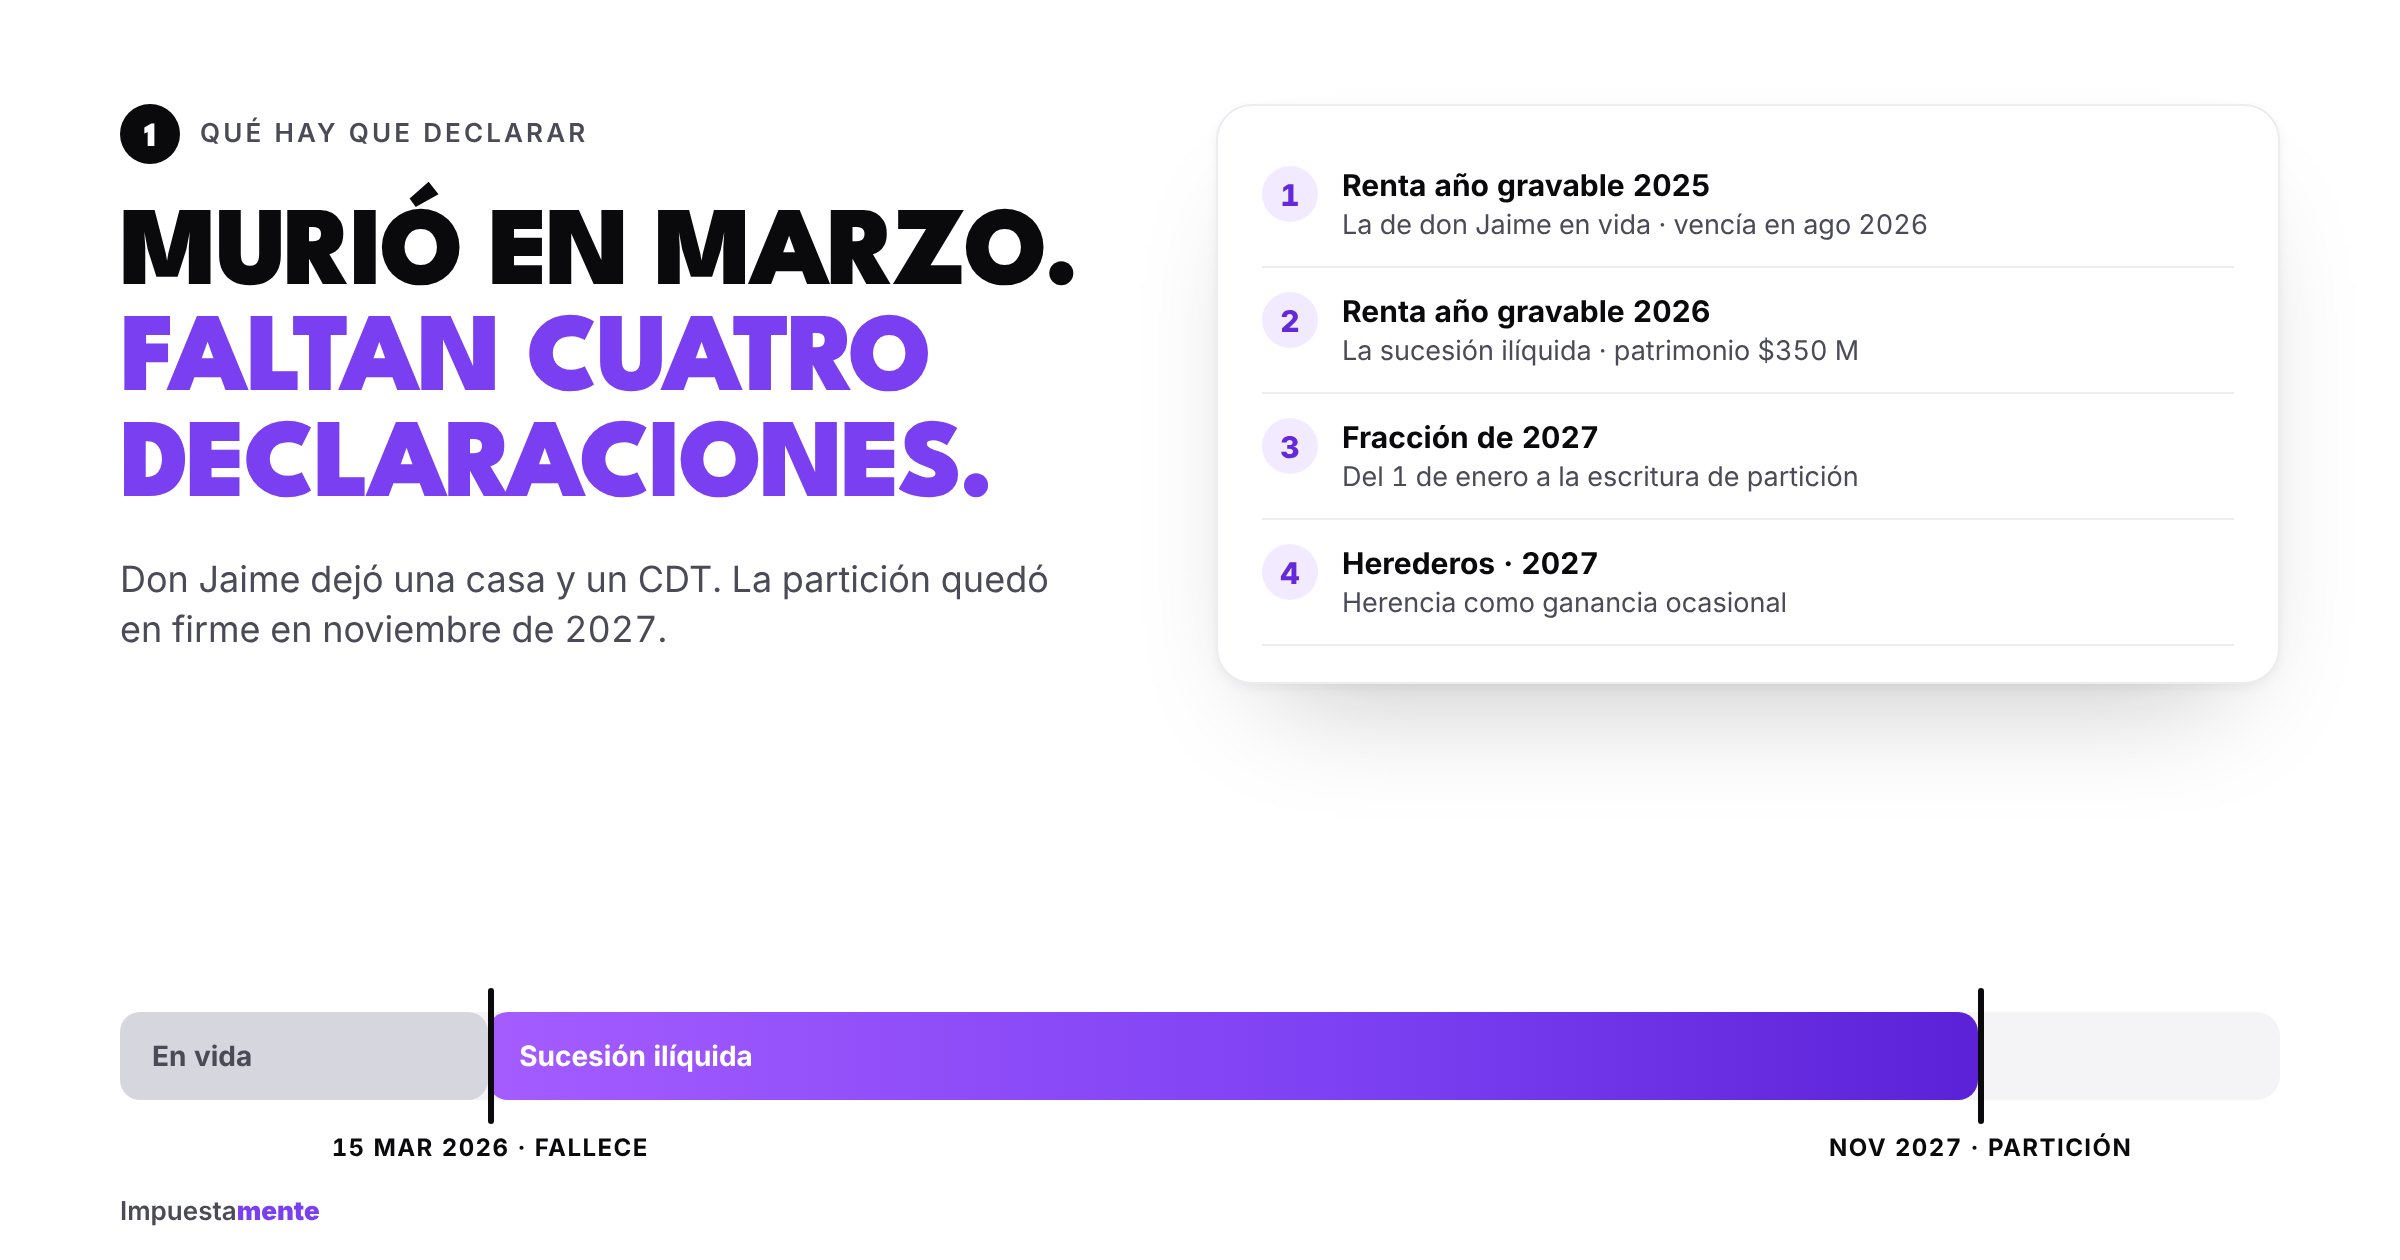
Don Jaime falleció el 15 de marzo de 2026. Era pensionado y tenía una casa con valor fiscal de $310.000.000 y un CDT de $40.000.000. Sus hijos tramitaron la sucesión en notaría y la escritura de partición quedó lista en noviembre de 2027.
Estas son las declaraciones que hay que revisar:
- Renta del año gravable 2025 (la de don Jaime en vida). Vencía en agosto de 2026, después de su muerte. Como él estaba obligado, la presenta la sucesión.
- Renta del año gravable 2026, que se presenta en 2027. La declara la sucesión ilíquida: incluye lo que don Jaime recibió del 1 de enero al 15 de marzo y lo que produjeron los bienes después. Con un patrimonio bruto de $350 millones, supera el tope.
- Renta del año gravable 2027 por la fracción de año, desde el 1 de enero hasta la fecha de la escritura de partición, porque en ese momento la sucesión deja de existir.
- Los herederos, en su propia declaración de 2027, reportan lo que recibieron como ganancia ocasional.
Quién firma y cómo se presenta
La declaración la presenta el representante de la sucesión:
- El albacea con administración de bienes, si lo hay.
- Si no hay albacea, los herederos con administración de bienes.
- A falta de ellos, el curador de la herencia yacente.
Se presenta en el formulario 210 si el fallecido era residente fiscal en Colombia, con la identificación del causante. Antes de declarar, hay que actualizar el RUT del fallecido para que figure como sucesión ilíquida e inscribir al representante, que usará su propia firma electrónica.
Qué declaran los herederos
Lo que cada heredero recibe en la partición es ganancia ocasional, que tiene una tarifa del 15%. Pero hay exenciones importantes, entre ellas las primeras 13.000 UVT del valor de la casa de habitación del fallecido. En muchos casos de familias con una sola vivienda, el impuesto termina siendo bajo o cero.
Mientras los bienes no se hayan repartido, los herederos no los incluyen en su patrimonio: siguen siendo de la sucesión.
Errores comunes
- Cancelar el RUT del fallecido antes de tiempo. Se actualiza a sucesión ilíquida, no se cancela, hasta que la sucesión termina.
- Dejar de declarar porque "ya no hay a quién cobrarle". Las sanciones se cobran con los bienes de la herencia.
- Declarar los bienes en el patrimonio de los herederos antes de la partición.
- Olvidar la declaración del año anterior cuando la persona falleció antes de su fecha de vencimiento.
Preguntas frecuentes
¿Si la sucesión no supera ningún tope, debe declarar? No. Igual que una persona natural, solo declara si supera alguno de los topes.
¿La pensión del fallecido cuenta como ingreso de la sucesión? Las mesadas que recibió en vida hasta su muerte sí cuentan en la declaración de ese año.
¿Qué pasa si la sucesión dura varios años? La sucesión ilíquida declara cada año que siga abierta y supere los topes, hasta la partición.
Te acompañamos en este trámite
Sabemos que es un momento difícil. En Impuestamente revisamos qué declaraciones tiene pendientes la sucesión, actualizamos el RUT y las presentamos a tiempo para proteger la herencia. Escríbenos y te decimos qué hacer paso a paso.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374). El ejemplo es ilustrativo; cada sucesión depende de sus bienes, la residencia fiscal del causante y la normatividad vigente.