En este artículo
Tu apartamento vale en el mercado mucho más de lo que declaras. Y está bien: la ley tributaria no usa el valor comercial.
El patrimonio de tu declaración de renta se calcula con las reglas de valoración del artículo 267 y siguientes del Estatuto Tributario. La regla general es simple: los bienes se declaran por su costo fiscal. Pero hay excepciones importantes, sobre todo para inmuebles, que cambian el valor que debes reportar.
Este valor no es un detalle: define tu patrimonio bruto y líquido, puede obligarte a declarar y es la base para justificar el crecimiento de tu patrimonio año a año.
La regla general: costo fiscal (art. 267)
El costo fiscal es, en esencia, lo que te costó el bien: el precio de compra más los costos de adquisición y las mejoras, con los ajustes que permite la ley. No es lo que te ofrecerían hoy por él.
Para los activos fijos, como inmuebles, vehículos y acciones que tienes hace más de dos años, el costo se puede reajustar cada año con el porcentaje que fija el Gobierno (art. 70).
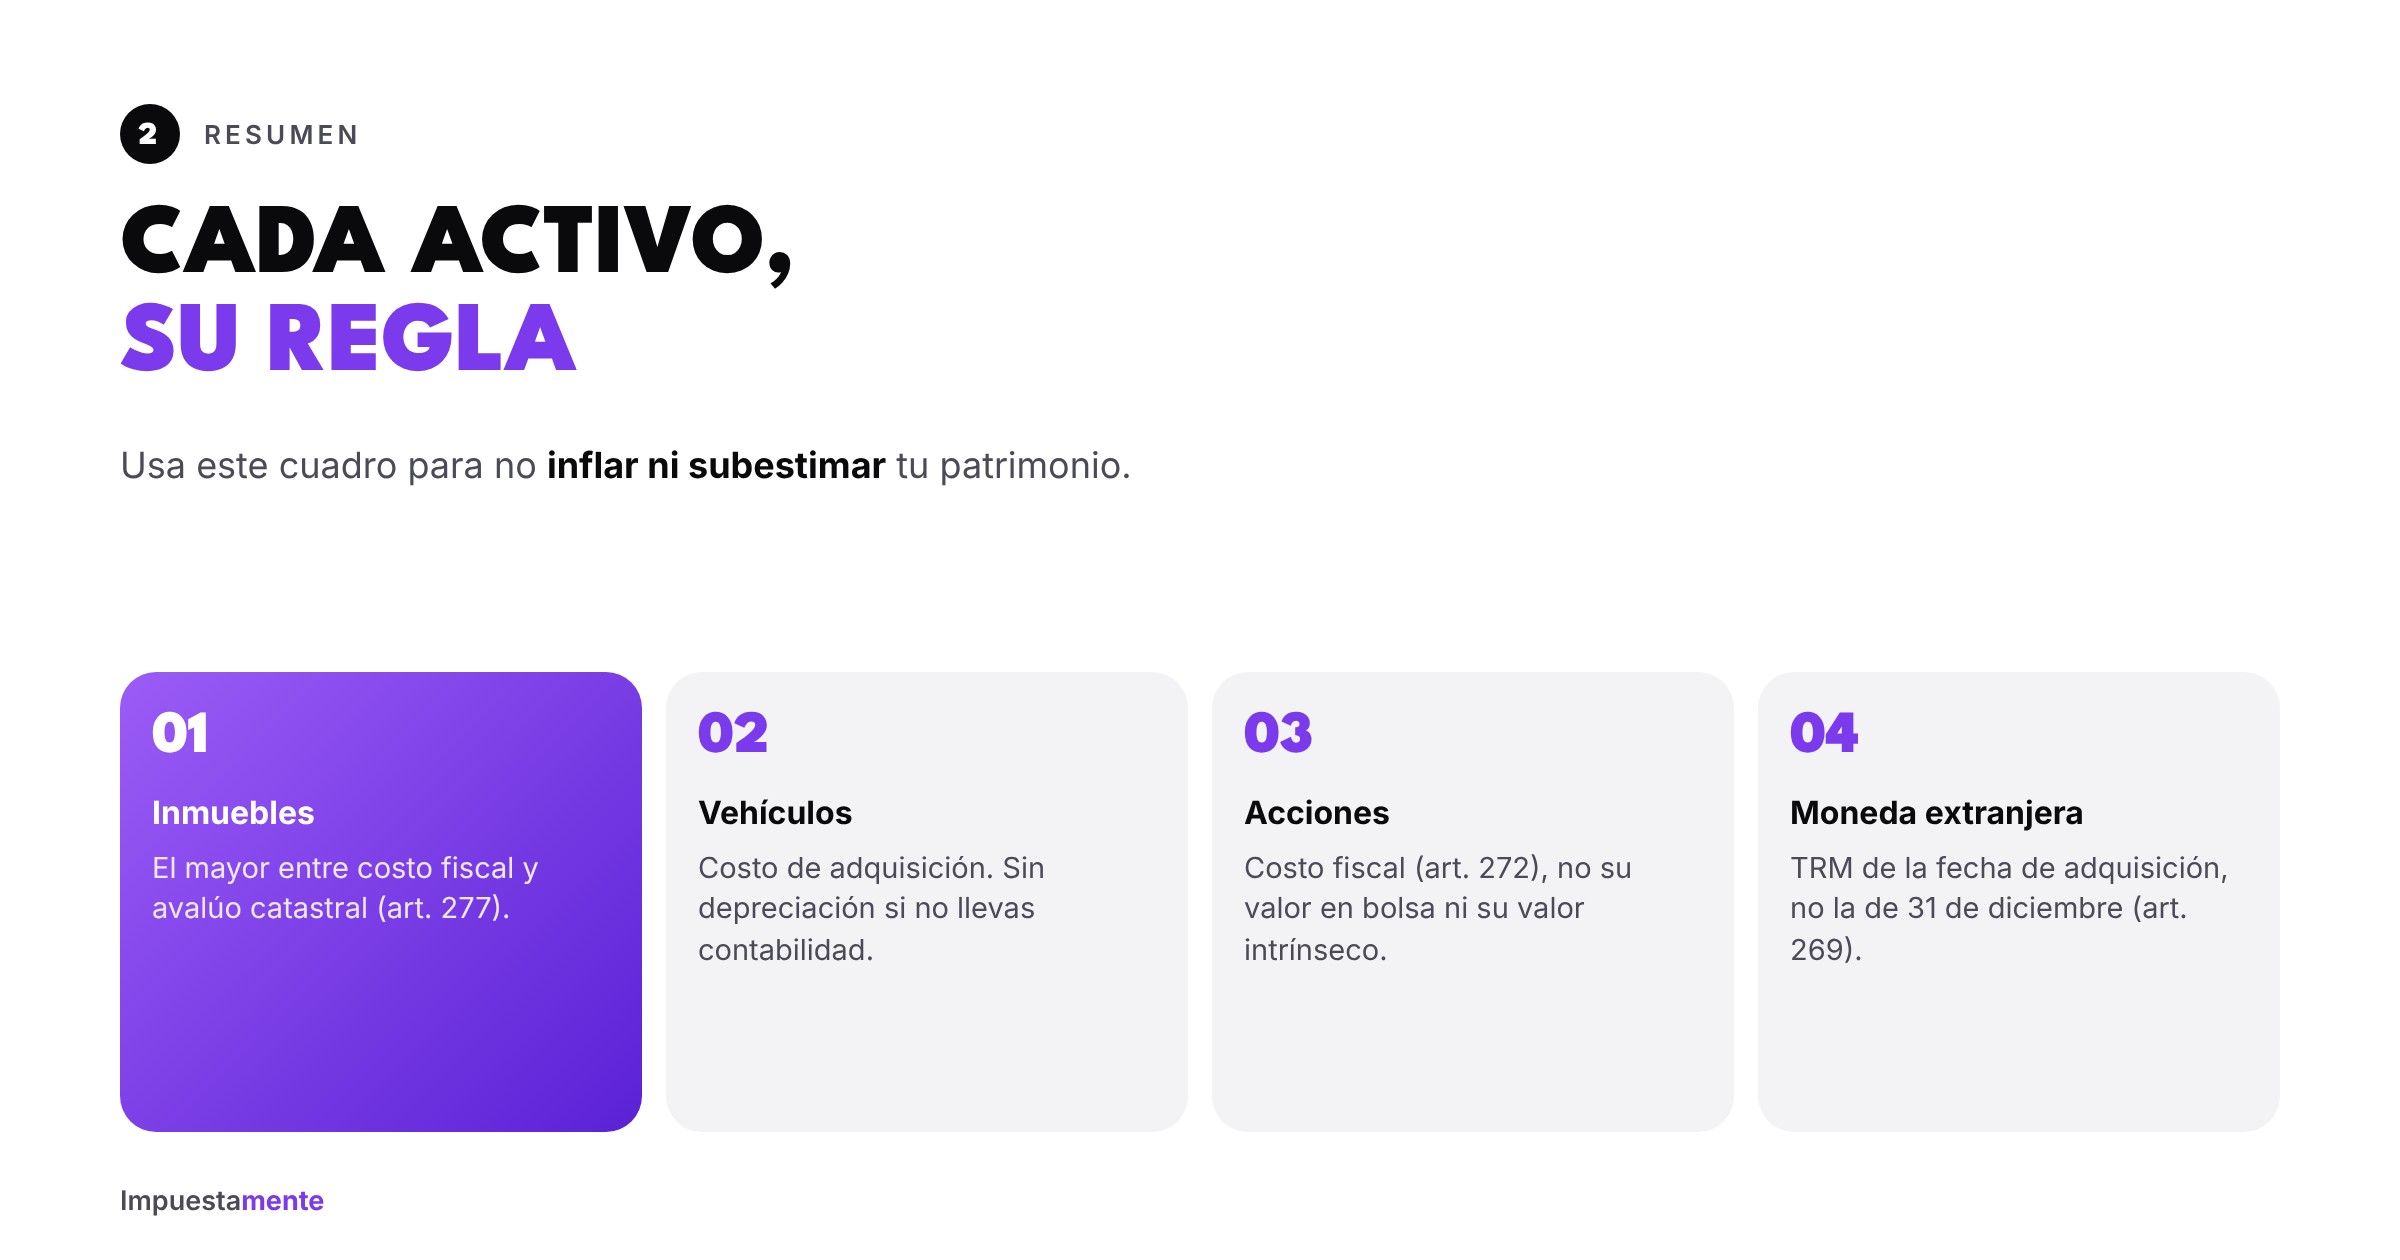
Inmuebles: gana el mayor (art. 277)
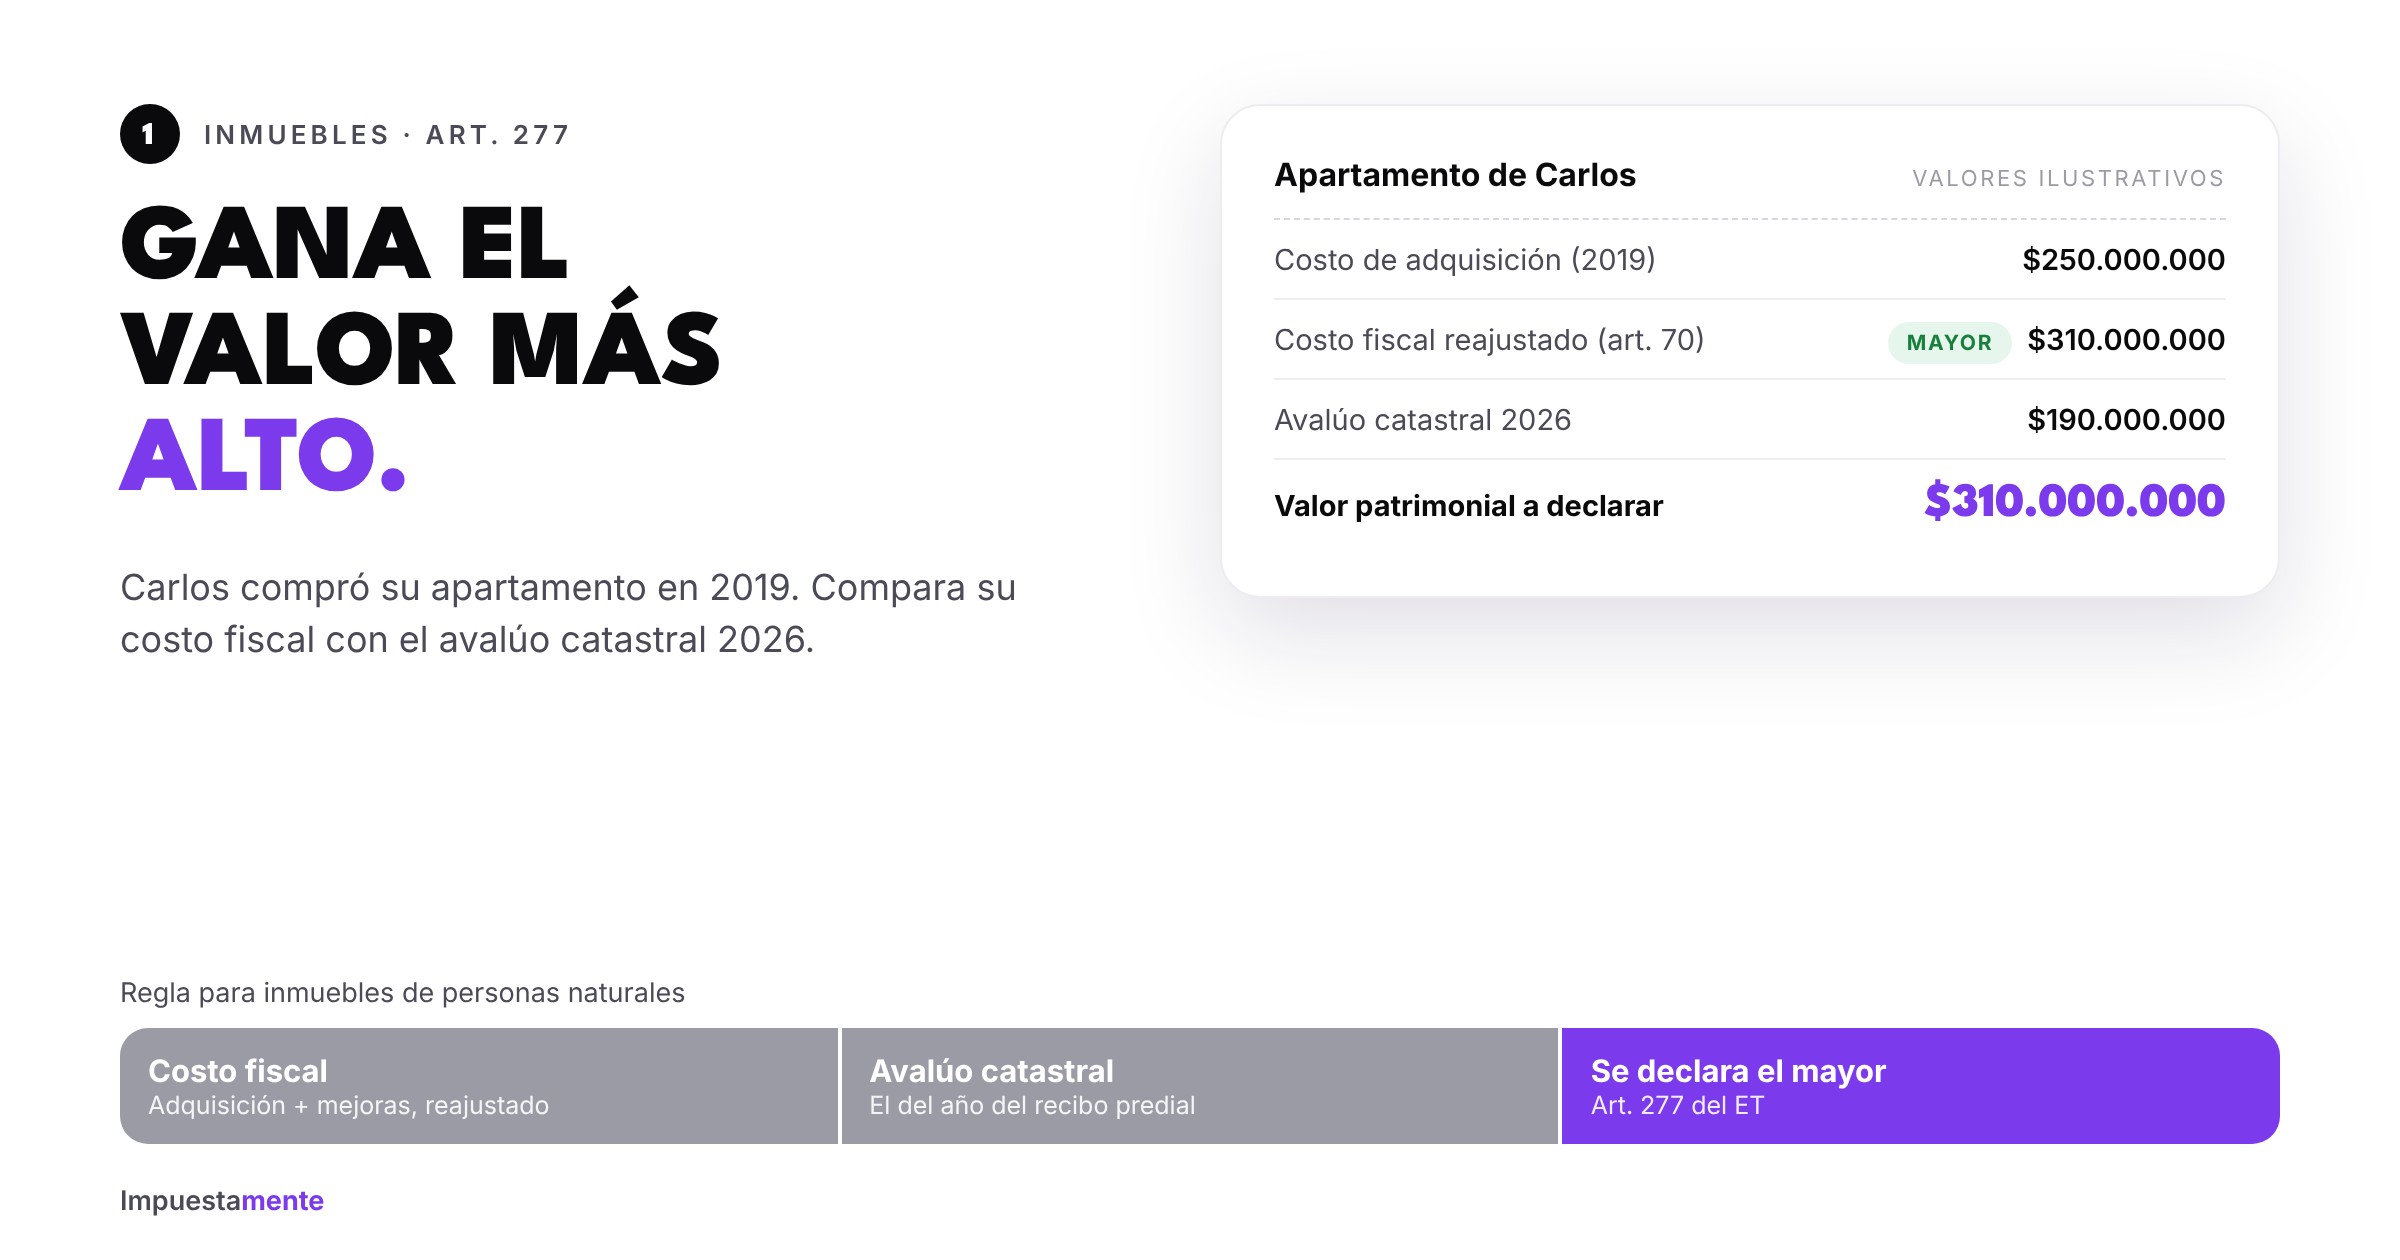
Las personas naturales declaran sus inmuebles por el mayor valor entre:
- El costo fiscal: precio de compra, gastos de escrituración, mejoras y contribuciones de valorización, reajustados.
- El avalúo o autoavalúo catastral vigente en el año que declaras, el que aparece en el recibo del impuesto predial.
Ejemplo: el apartamento de Carlos
Carlos compró su apartamento en 2019 por $250.000.000. Con los reajustes anuales, su costo fiscal para 2026 es de $310.000.000 (valor ilustrativo). Su avalúo catastral 2026 es de $190.000.000.
- Compara: $310.000.000 contra $190.000.000.
- Declara el mayor: $310.000.000.
Si el avalúo catastral hubiera sido mayor, ese sería el valor a declarar.
Ojo: el valor patrimonial no es lo mismo que el costo fiscal que usarás si vendes. Al vender, la ganancia ocasional o la renta se calcula con el costo fiscal, no con el avalúo. Guarda siempre la escritura y los soportes de mejoras.
Vehículos
Se declaran por su costo fiscal: el precio de compra que figura en la factura o en el documento de compraventa.
- Si no estás obligado a llevar contabilidad, la posición más segura es no depreciarlo y mantener el costo de adquisición.
- El valor de la tabla del Ministerio de Transporte que usa el impuesto vehicular no es la regla del Estatuto para el costo fiscal. Si lo usas, ten claro que puede generar diferencias con la DIAN.
- Si el vehículo lo financiaste, el saldo del crédito a 31 de diciembre va a deudas.
Acciones y participaciones (art. 272)
Las acciones, cuotas o partes de interés se declaran por su costo fiscal: lo que pagaste por ellas, más los reajustes si aplican.
- No uses el precio en bolsa a 31 de diciembre.
- No uses el valor intrínseco que certifica la sociedad.
- Los dividendos que recibiste son un ingreso aparte, en la cédula de dividendos.
Si recibiste acciones por herencia o donación, el costo fiscal es el valor con el que se recibieron en la sucesión o la donación.
Cuentas, inversiones y créditos a favor
- Depósitos en cuentas y CDT: el saldo o valor a 31 de diciembre. Ver qué valor tomar de los certificados bancarios.
- Inversiones en títulos: costo de adquisición más los rendimientos causados y no cobrados (art. 271).
- Derechos fiduciarios: el valor que certifique la fiduciaria (art. 271-1).
- Cuentas por cobrar (por ejemplo, un préstamo que hiciste): su valor nominal (art. 270).
Moneda extranjera (art. 269)
Los activos en moneda extranjera se convierten a pesos con la TRM de la fecha de su reconocimiento inicial, es decir, cuando los adquiriste. No se usa la TRM del 31 de diciembre. Si tienes activos fuera del país, revisa también si debes presentar el formulario 160 de activos en el exterior.
Las deudas también se valoran
Tu patrimonio líquido es el bruto menos las deudas a 31 de diciembre. Las deudas se declaran por su valor nominal (el saldo de capital), con soporte: certificado del banco o documento de fecha cierta. Una deuda sin soporte puede ser rechazada.
Errores comunes
- Declarar el inmueble solo por el avalúo catastral, aunque el costo fiscal sea mayor.
- Usar el valor comercial de un carro o un apartamento.
- Declarar acciones por su precio en bolsa.
- Convertir dólares con la TRM de fin de año.
- No guardar soportes de mejoras: sin ellos, no puedes sumarlas al costo.
Preguntas frecuentes
¿Por qué no declaro el valor comercial? Porque el Estatuto Tributario fija reglas propias de valoración. El valor comercial solo importa en casos puntuales, por ejemplo al vender.
¿Qué avalúo catastral uso? El vigente en el año que declaras, el que aparece en el recibo de predial de ese año.
¿Declarar un valor más alto me perjudica? Puede hacerte superar topes o aumentar el patrimonio que luego debes justificar. Lo correcto es aplicar la regla de cada bien, ni más ni menos.
Te ayudamos a valorar tus bienes
En Impuestamente aplicamos la regla correcta a cada bien y la llevamos a tu declaración. Si aún no sabes si debes declarar, usa nuestra calculadora gratuita.
Nota: este artículo es informativo. Las cifras del ejemplo son ilustrativas; los porcentajes de reajuste se fijan cada año por decreto.