En este artículo
La AFC te ahorra impuesto hoy. Un retiro mal hecho te lo cobra después.
La cuenta AFC y la pensión voluntaria son de los pocos beneficios que un asalariado controla por completo. Pero tienen una condición que muchos firman sin leer: la plata tiene que quedarse. Si la sacas antes de tiempo y para otra cosa, el beneficio desaparece.
El error principal: retirar antes y para otra cosa
Para conservar el beneficio, cada aporte debe permanecer mínimo 10 años. La única salida anticipada sin costo es usar el dinero para adquirir vivienda o pagar un crédito o leasing de vivienda (y, en la pensión voluntaria, para pensionarte).
Si retiras antes y para otro fin:
- Pierdes el beneficio sobre lo retirado.
- La entidad aplica la retención contingente: la retención que no se hizo cuando aportaste.
- Los rendimientos también quedan gravados.
El detalle técnico de estas reglas está en aportes voluntarios y AFC: el riesgo de retirar antes.
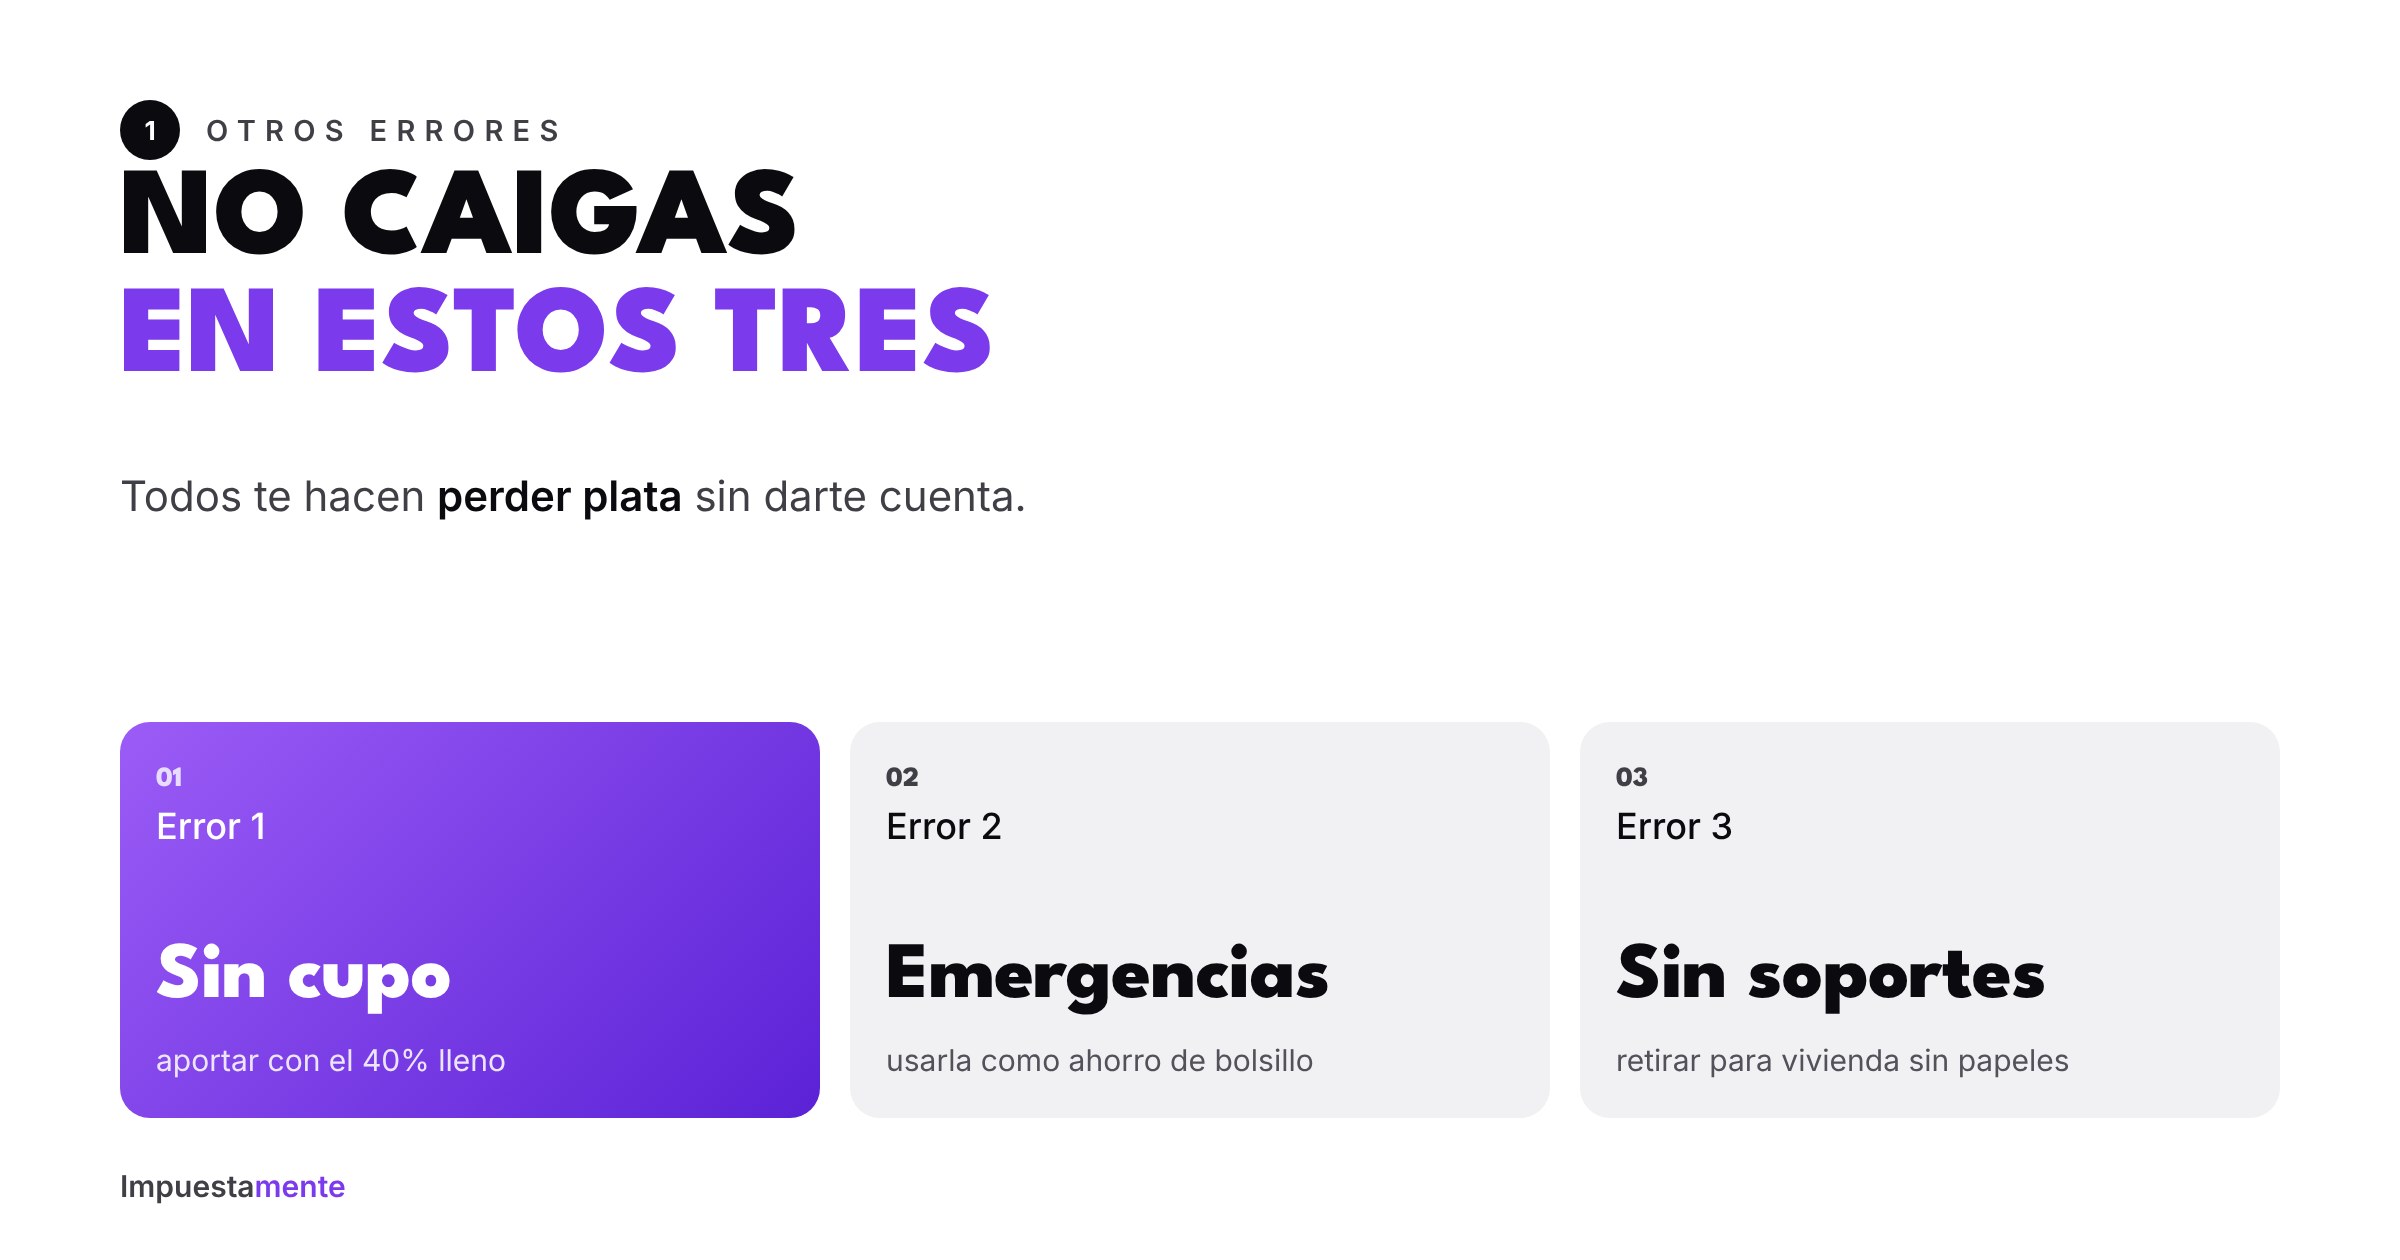
Otros tres errores que veo cada año
1. Aportar sin cupo
La AFC comparte el límite del 40% con el 25% exento, los dependientes, la prepagada y los intereses de vivienda. Si tu bolsa ya está llena, el aporte no te baja ni un peso de impuesto: solo inmoviliza tu plata. Antes de aportar, haz esta cuenta.
2. Usarla como fondo de emergencia
La AFC no es un ahorro de bolsillo. Si sabes que puedes necesitar la plata pronto, ten primero un fondo de emergencia aparte y aporta solo lo que puedas dejar quieto.
3. Retirar para vivienda sin soportes
El retiro para vivienda conserva el beneficio solo si se puede demostrar. Recibir la plata en tu cuenta y luego pagar al vendedor, o retirar sin promesa de compraventa, escritura o certificado del crédito, te pone en riesgo de que el banco aplique la retención.
Ejemplo: Andrea
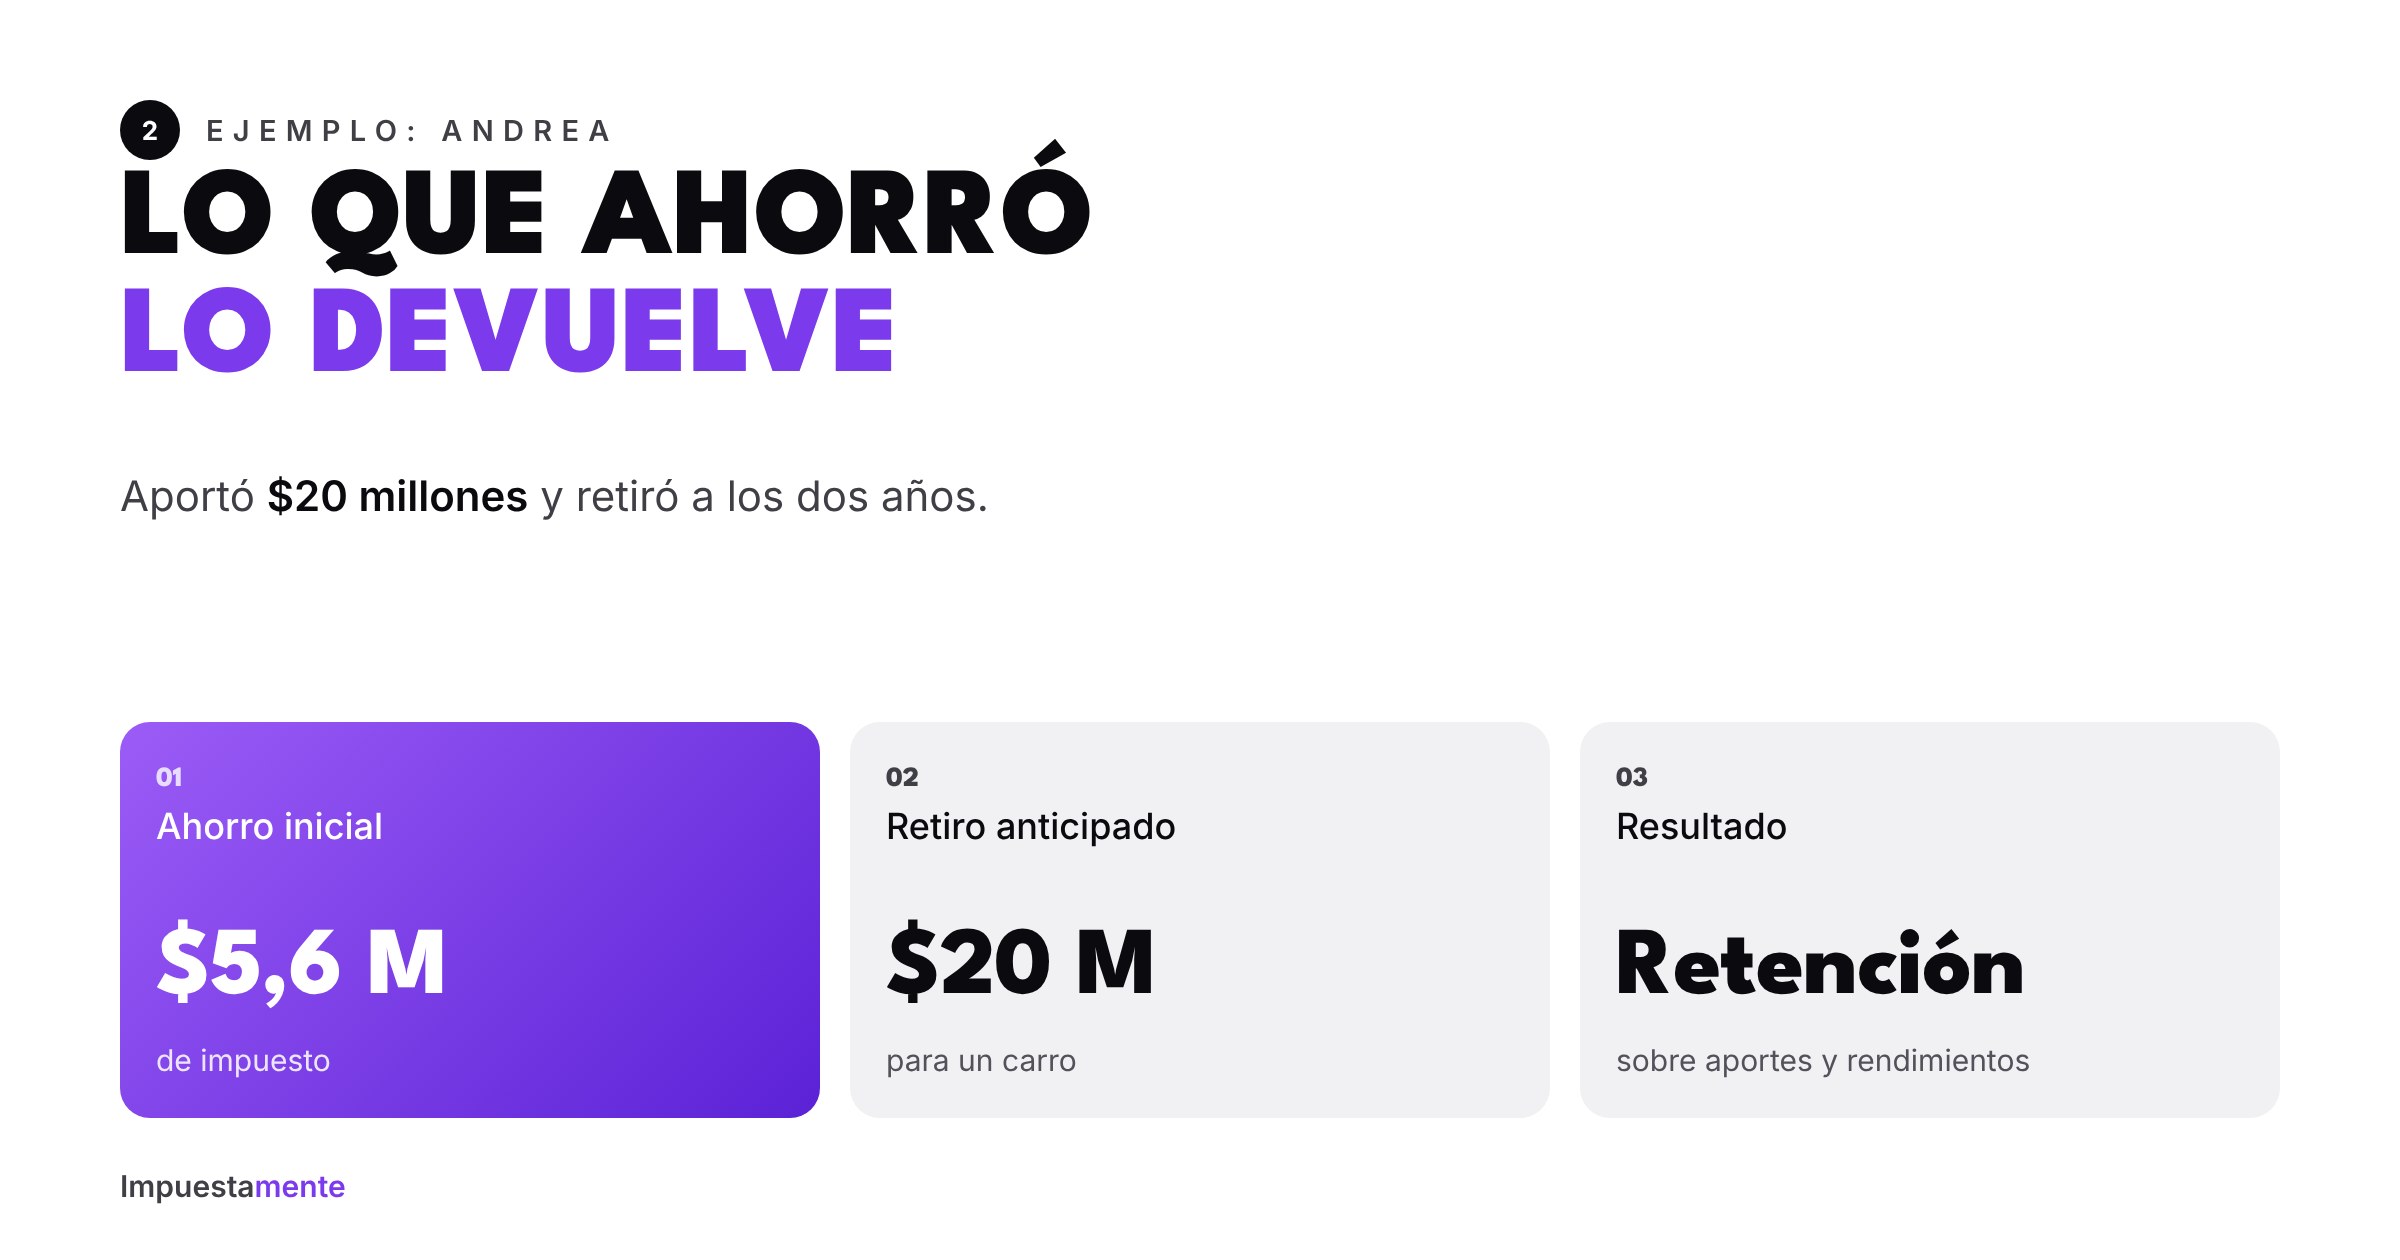
Andrea aportó $20 millones a su AFC en diciembre y se ahorró unos $5,6 millones de impuesto. Dos años después retiró los $20 millones para comprar un carro.
- El banco le practicó la retención contingente sobre los aportes retirados.
- Los rendimientos de esos dos años también se gravaron.
- El ahorro tributario de hace dos años prácticamente se devolvió, justo cuando necesitaba la plata.
Cómo protegerte
- Lleva un registro de cada aporte con su fecha: la permanencia se cuenta aporte por aporte.
- Antes de retirar, pregunta al banco o fondo qué retención te aplicarían y qué soportes necesitas.
- Si el destino es vivienda, pide el giro directo al vendedor o a la entidad del crédito.
- Si necesitas liquidez, evalúa primero otras fuentes: retirar la AFC suele ser la opción más cara.
Preguntas frecuentes
¿Puedo trasladar la AFC a otro banco sin perder el beneficio? Los traslados entre entidades no se consideran retiro si se hacen directamente entre ellas. Hazlo siempre por el canal formal.
¿Qué pasa si retiro solo una parte? La retención contingente aplica sobre la parte retirada que no cumpla los requisitos.
¿La pensión voluntaria tiene el mismo riesgo? Sí, las reglas son prácticamente iguales. Compáralas en pensión voluntaria o AFC.
Antes de aportar o retirar, consulta
En Impuestamente revisamos tu cupo y tus planes para que el beneficio no se te devuelva. Haz tu diagnóstico tributario gratis.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374). Las cifras de los ejemplos son aproximadas; cada caso debe revisarse con sus soportes.