En este artículo
Ahorrar para la cuota inicial y pagar menos renta al mismo tiempo. Para eso existe la AFC.
La cuenta AFC (Ahorro para el Fomento de la Construcción) nació para eso: que la gente ahorre para vivienda con un incentivo tributario. Si planeas comprar casa o apartamento en los próximos años, es probablemente la herramienta de planeación más eficiente que tienes.
Cómo funciona el beneficio
- Lo que aportas es renta exenta (artículo 126-4), hasta el 30% de tu ingreso y 3.800 UVT al año.
- Comparte el límite del 40% con el resto de beneficios.
- Normalmente exige 10 años de permanencia, pero si retiras para comprar vivienda no pierdes el beneficio, sin importar cuánto tiempo haya pasado.
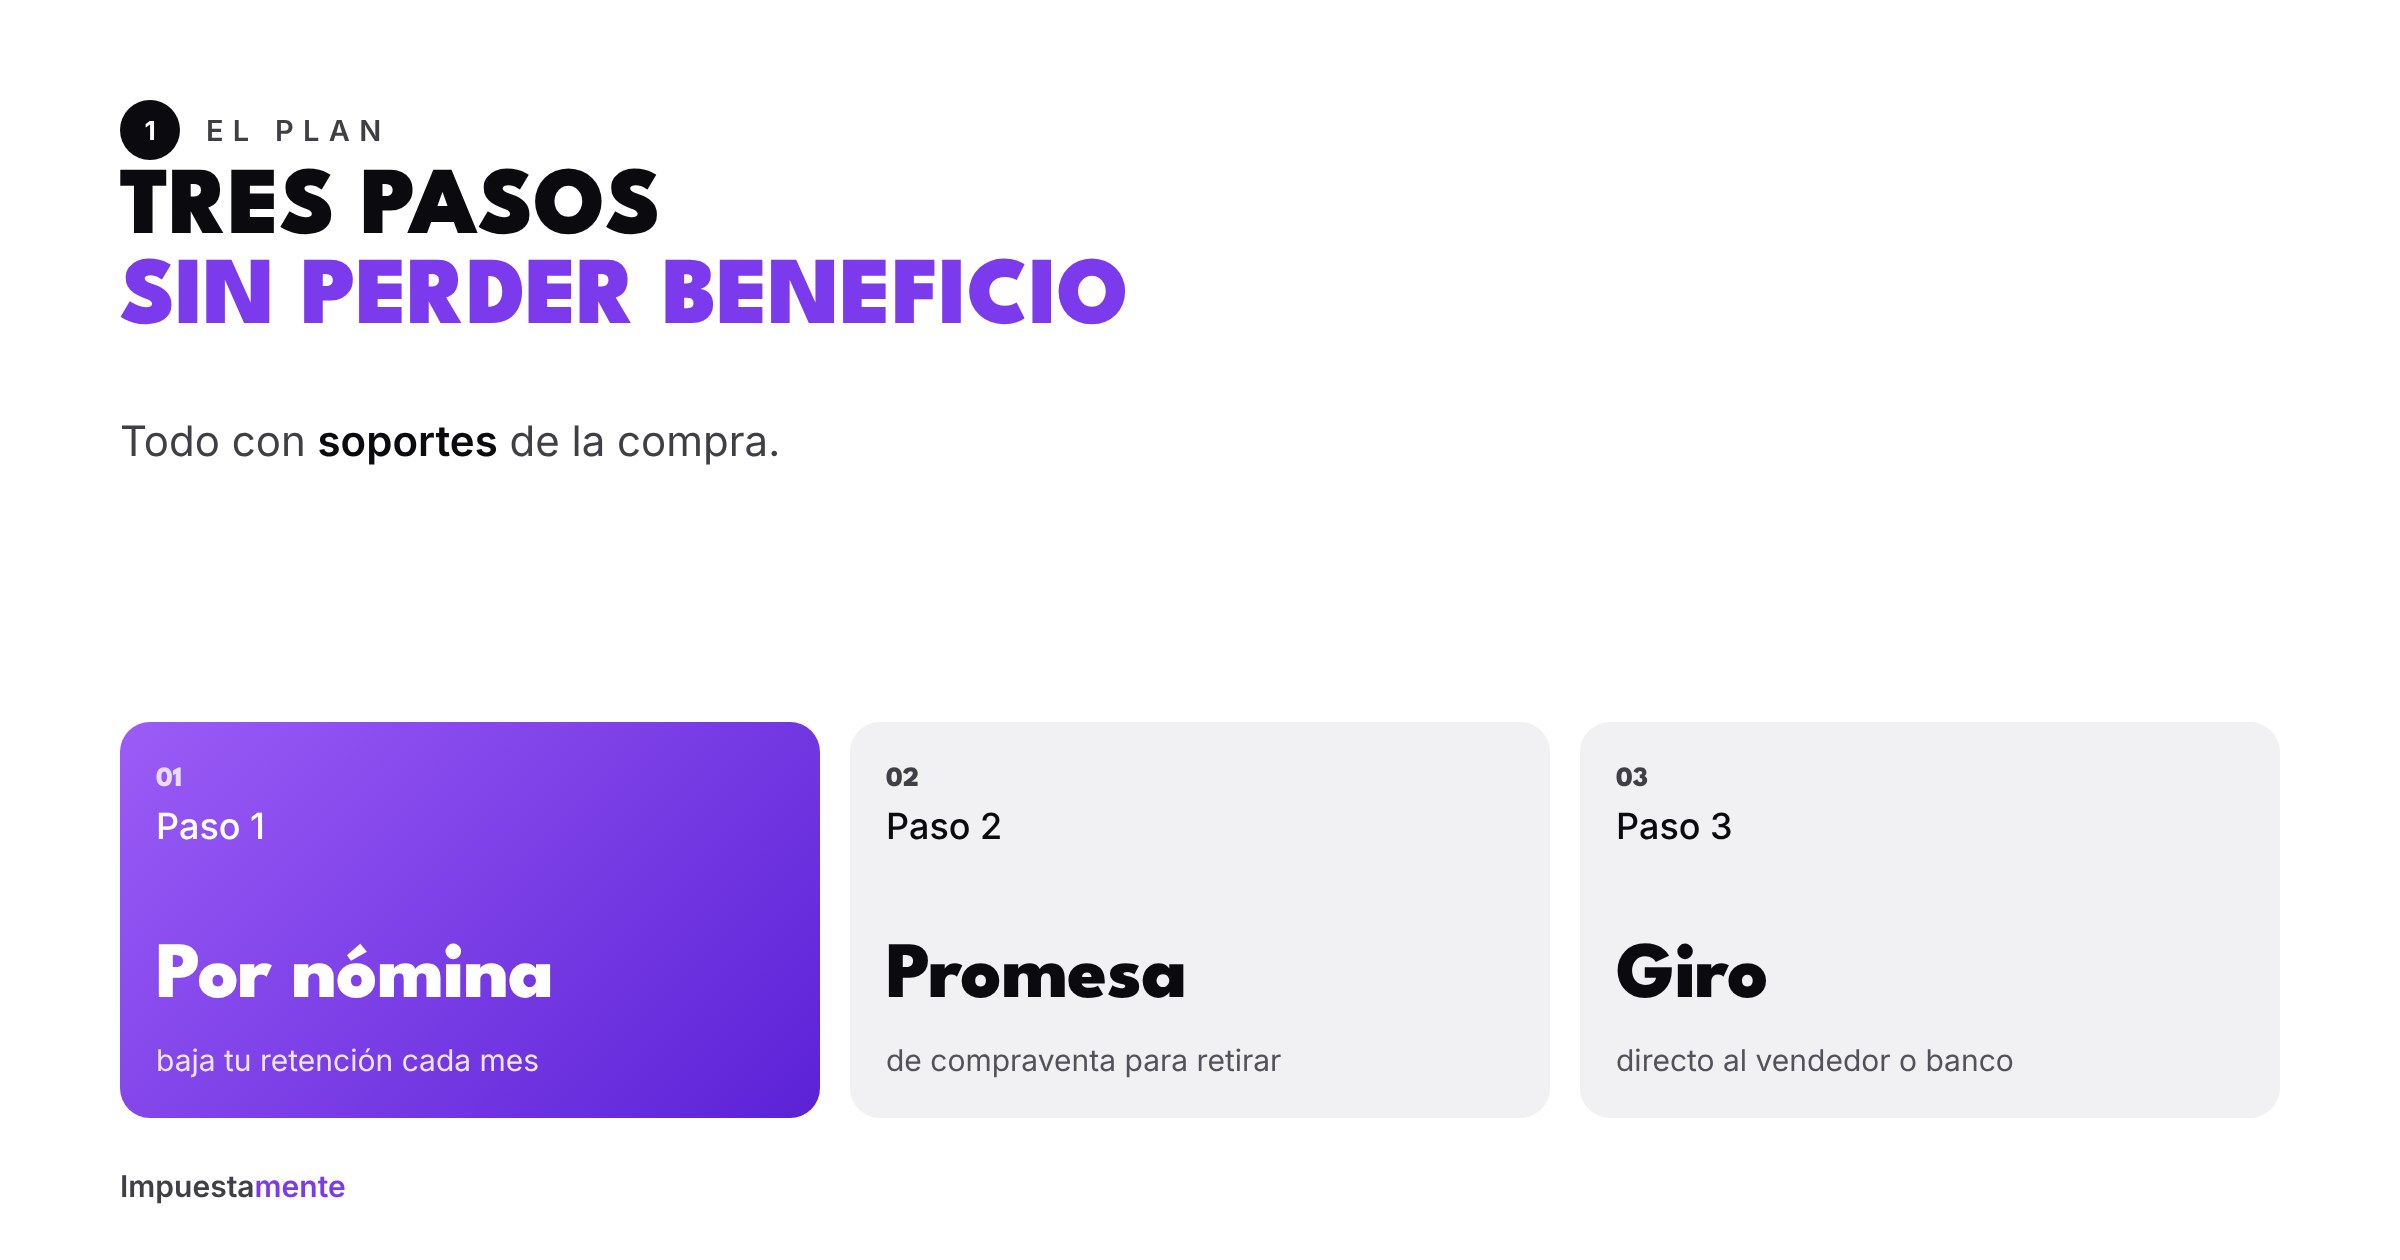
El plan en tres pasos
- Abre la AFC y aporta por nómina. Así tu retención en la fuente baja desde el primer mes y ves el beneficio en tu sueldo.
- Cuando encuentres la vivienda, firma la promesa de compraventa. Es el soporte que el banco suele pedir para autorizar el retiro.
- Pide que el giro vaya directo al vendedor, a la constructora o a la entidad del crédito. El dinero no debe pasar por tu cuenta personal.
Y después de comprar
La AFC no termina con la escritura. Puedes seguir aportándole y usarla para abonar o pagar las cuotas de tu crédito hipotecario o leasing habitacional, conservando el beneficio. Además, los intereses del crédito tienen su propia deducción: mira cuánto puedes descontar del crédito hipotecario.
Cuidado: la AFC y los intereses de vivienda comparten el límite del 40%. Cuando empiezas a pagar intereses altos, la bolsa se llena rápido y los aportes adicionales a la AFC dejan de ahorrar impuesto.
Ejemplo
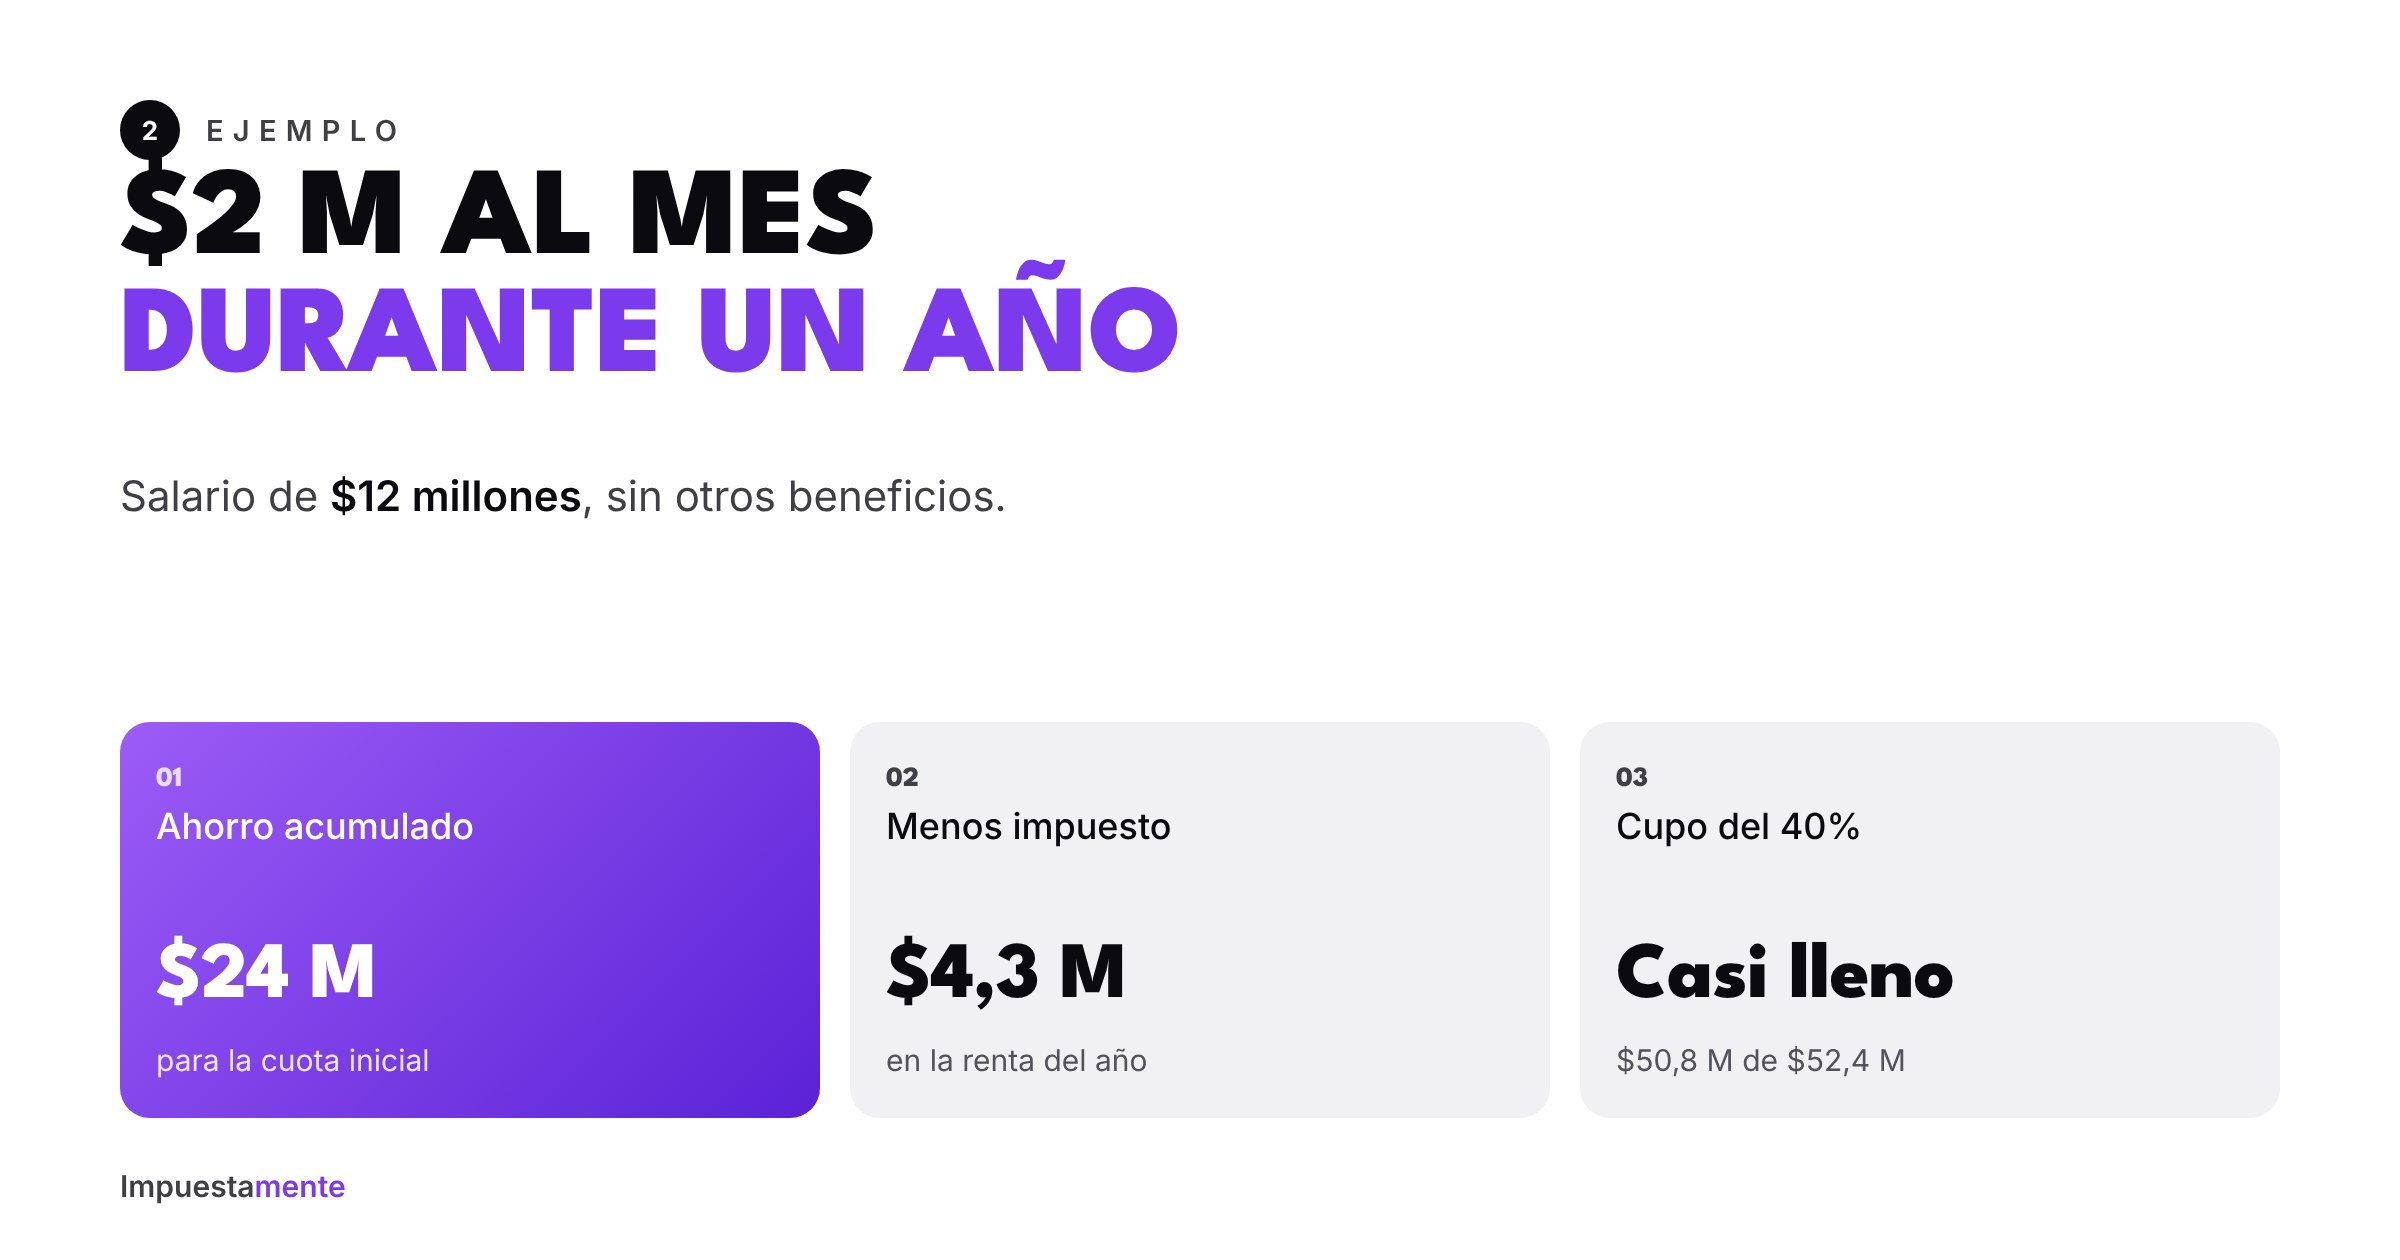
Una persona gana $12 millones al mes, no tiene otros beneficios y aporta $2 millones mensuales a una AFC durante un año.
- Ahorro acumulado: $24 millones para la cuota inicial.
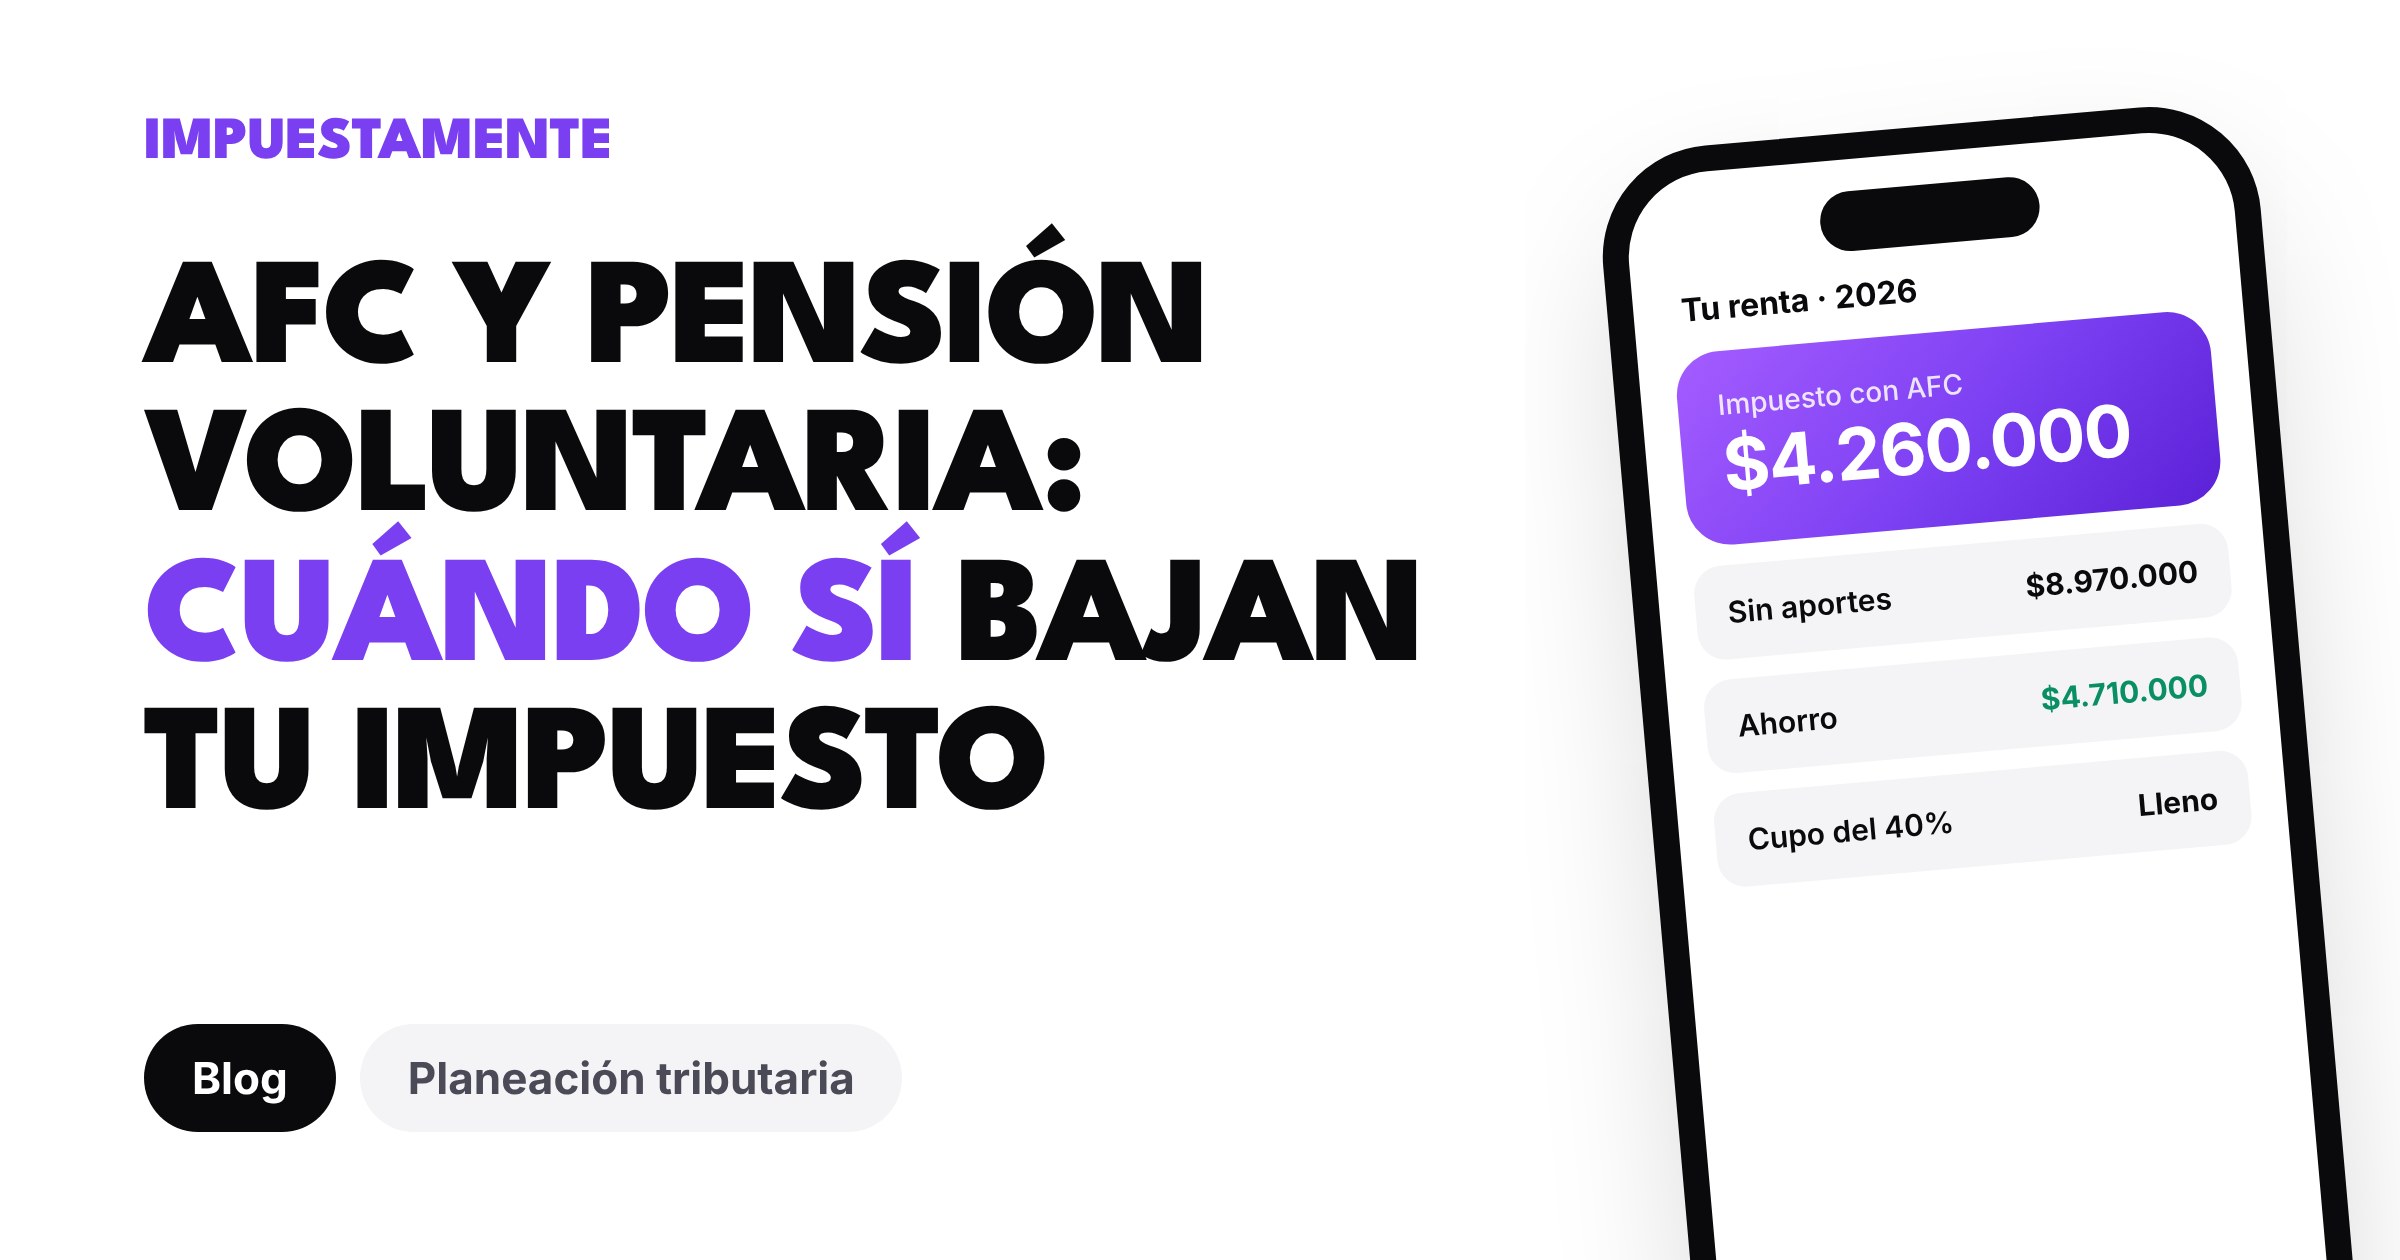
- Su impuesto de renta baja unos $4,3 millones.
- Su bolsa del 40% queda casi llena: usa $50,8 millones de un límite de $52,4 millones. Aportar más no le ahorraría impuesto.
En la práctica, la DIAN le financió casi el 18% de lo que ahorró ese año.
Lo que debes revisar antes
- Que realmente pagues impuesto. Si tu base queda en tarifa 0%, la AFC solo es una cuenta de ahorros.
- Tu cupo libre en el 40%. Calcúlalo con esta cuenta.
- Los requisitos de retiro de tu banco: qué documentos pide y si gira directo al vendedor.
- Que la vivienda sea para ti: el beneficio es por adquisición de vivienda del ahorrador.
Errores que salen caros
- Retirar "para vivienda" sin soportes, o recibir la plata y luego pagar.
- Usar la AFC para remodelaciones o compras que no son adquisición de vivienda sin verificar antes si califican.
- Tratarla como fondo de emergencia. Si retiras para otra cosa, pierdes el beneficio.
Preguntas frecuentes
¿Puedo comprar vivienda usada? Sí, la norma habla de adquisición de vivienda, nueva o usada, con o sin financiación.
¿La compra debe ser a mi nombre? Sí. Si compras con tu pareja, revisa con el banco cómo soportar la participación de cada uno.
¿El banco me cobra 4x1000 al retirar? Los retiros de AFC para vivienda suelen estar exentos de GMF; confírmalo con tu entidad.
Arma tu plan
En Impuestamente calculamos cuánto aportar cada mes para llenar tu cupo sin desperdiciarlo. Haz tu diagnóstico tributario gratis.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374). Las cifras de los ejemplos son aproximadas; cada caso debe revisarse con sus soportes.