En este artículo
El beneficio se ve en la declaración de este año. La letra pequeña aparece cuando necesitas la plata.
Los aportes a fondos de pensiones voluntarias (FVP) y a cuentas AFC son renta exenta: se restan de tu base y bajan tu impuesto. Ya explicamos cuándo sí bajan tu impuesto y cuánto conviene aportar. Este artículo es sobre la otra cara: qué pasa si sacas la plata antes de tiempo.
El beneficio, en una línea
Según los artículos 126-1 y 126-4 del Estatuto Tributario, lo que aportes a FVP y AFC es renta exenta hasta el 30% de tu ingreso del año, con tope de 3.800 UVT (unos $199 millones en 2026), y siempre dentro del límite del 40% de rentas exentas y deducciones (máximo 1.340 UVT).
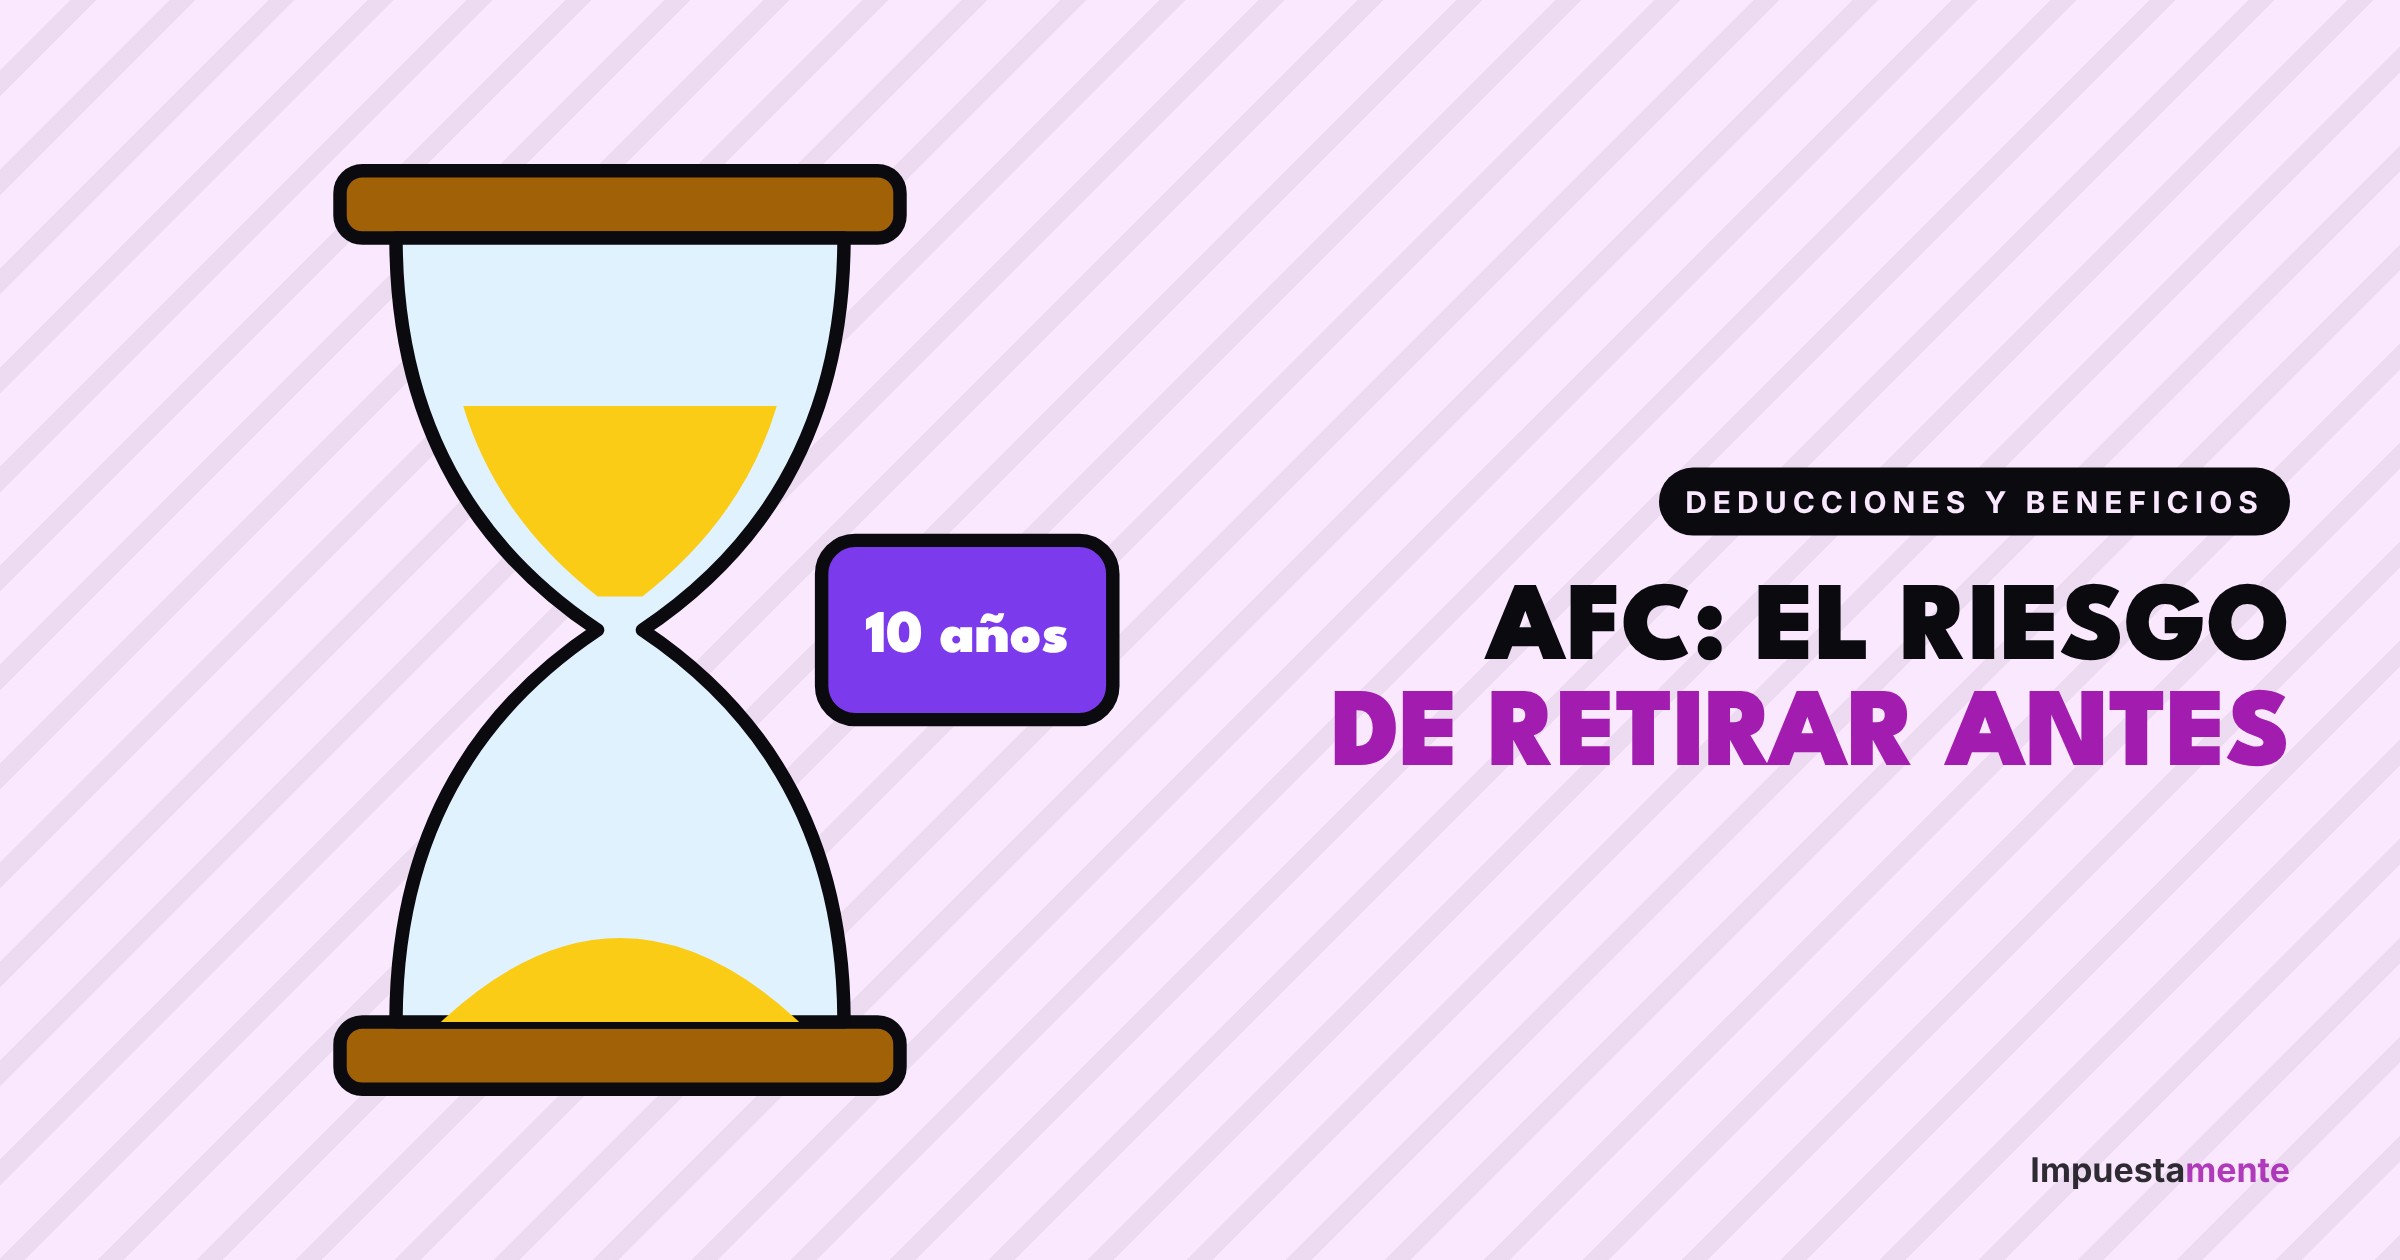
La condición: 10 años o un fin específico
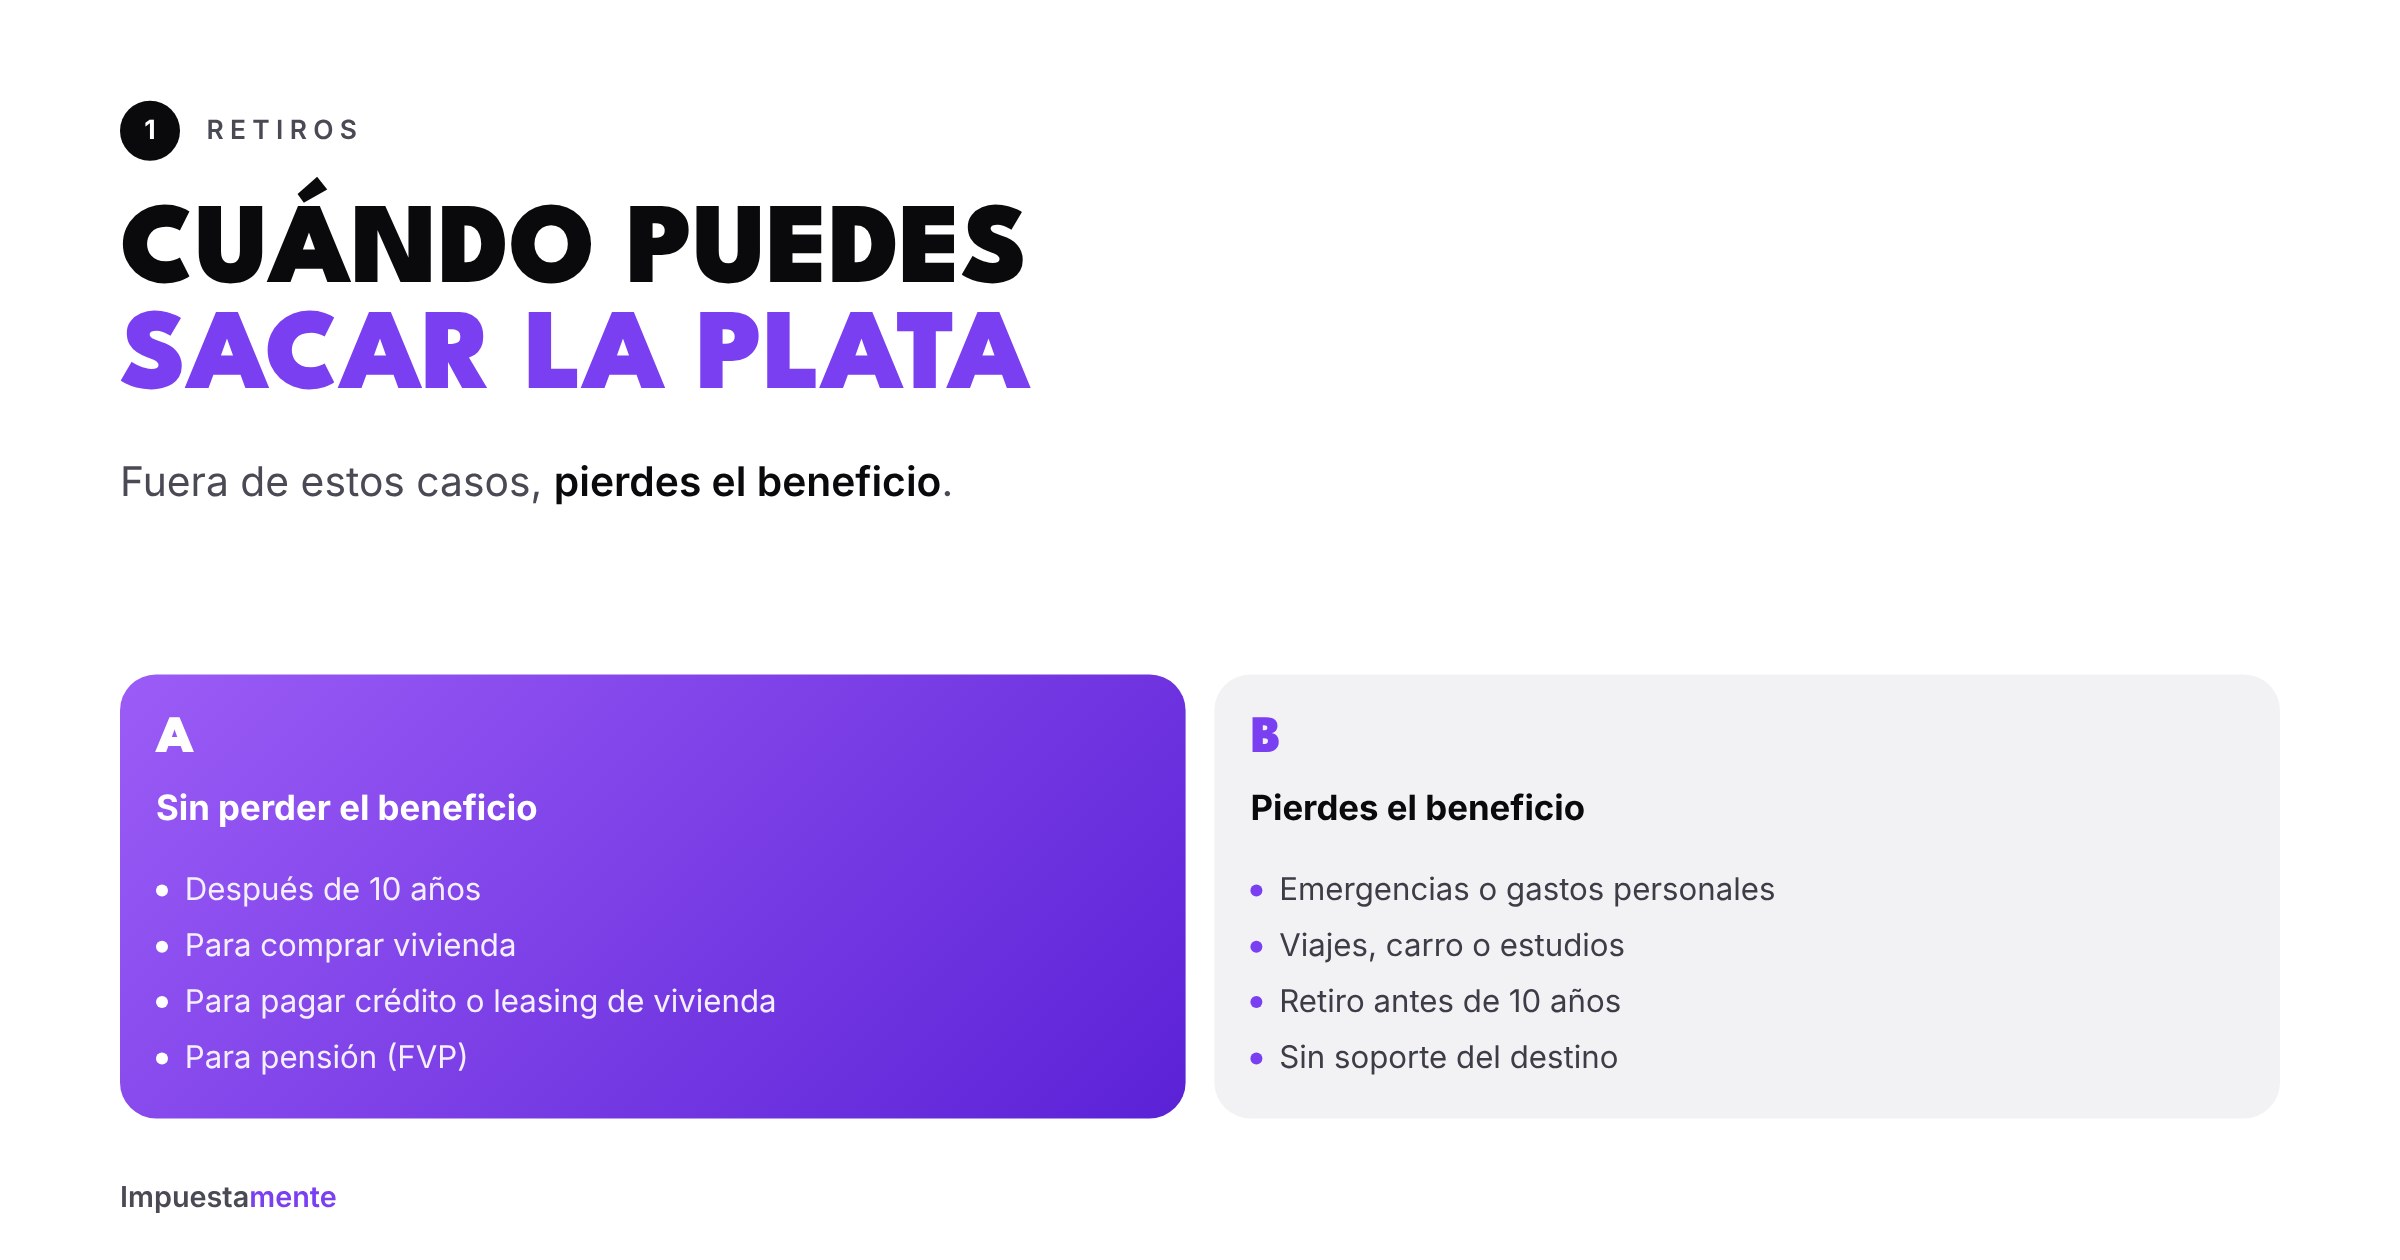
Para conservar el beneficio, el dinero debe quedarse mínimo 10 años en el fondo o en la cuenta. La única forma de sacarlo antes sin perder nada es usarlo para:
- Comprar vivienda, con o sin crédito hipotecario, o pagar un crédito de vivienda o leasing habitacional (con los requisitos y soportes que exige la entidad).
- Pensionarte, en el caso de los aportes a pensión voluntaria, cumpliendo los requisitos de pensión.
Qué pasa si retiras antes y para otra cosa
Si sacas la plata antes de los 10 años y no es para vivienda ni pensión:
- Pierdes el beneficio sobre lo que retiras.
- La entidad te hace la retención en la fuente que no se practicó cuando hiciste el aporte. A esto se le llama retención contingente.
- Los rendimientos que generó ese dinero también quedan gravados.
En otras palabras: el impuesto que te ahorraste vuelve, solo que años después y justo cuando necesitabas la plata.
Ejemplo
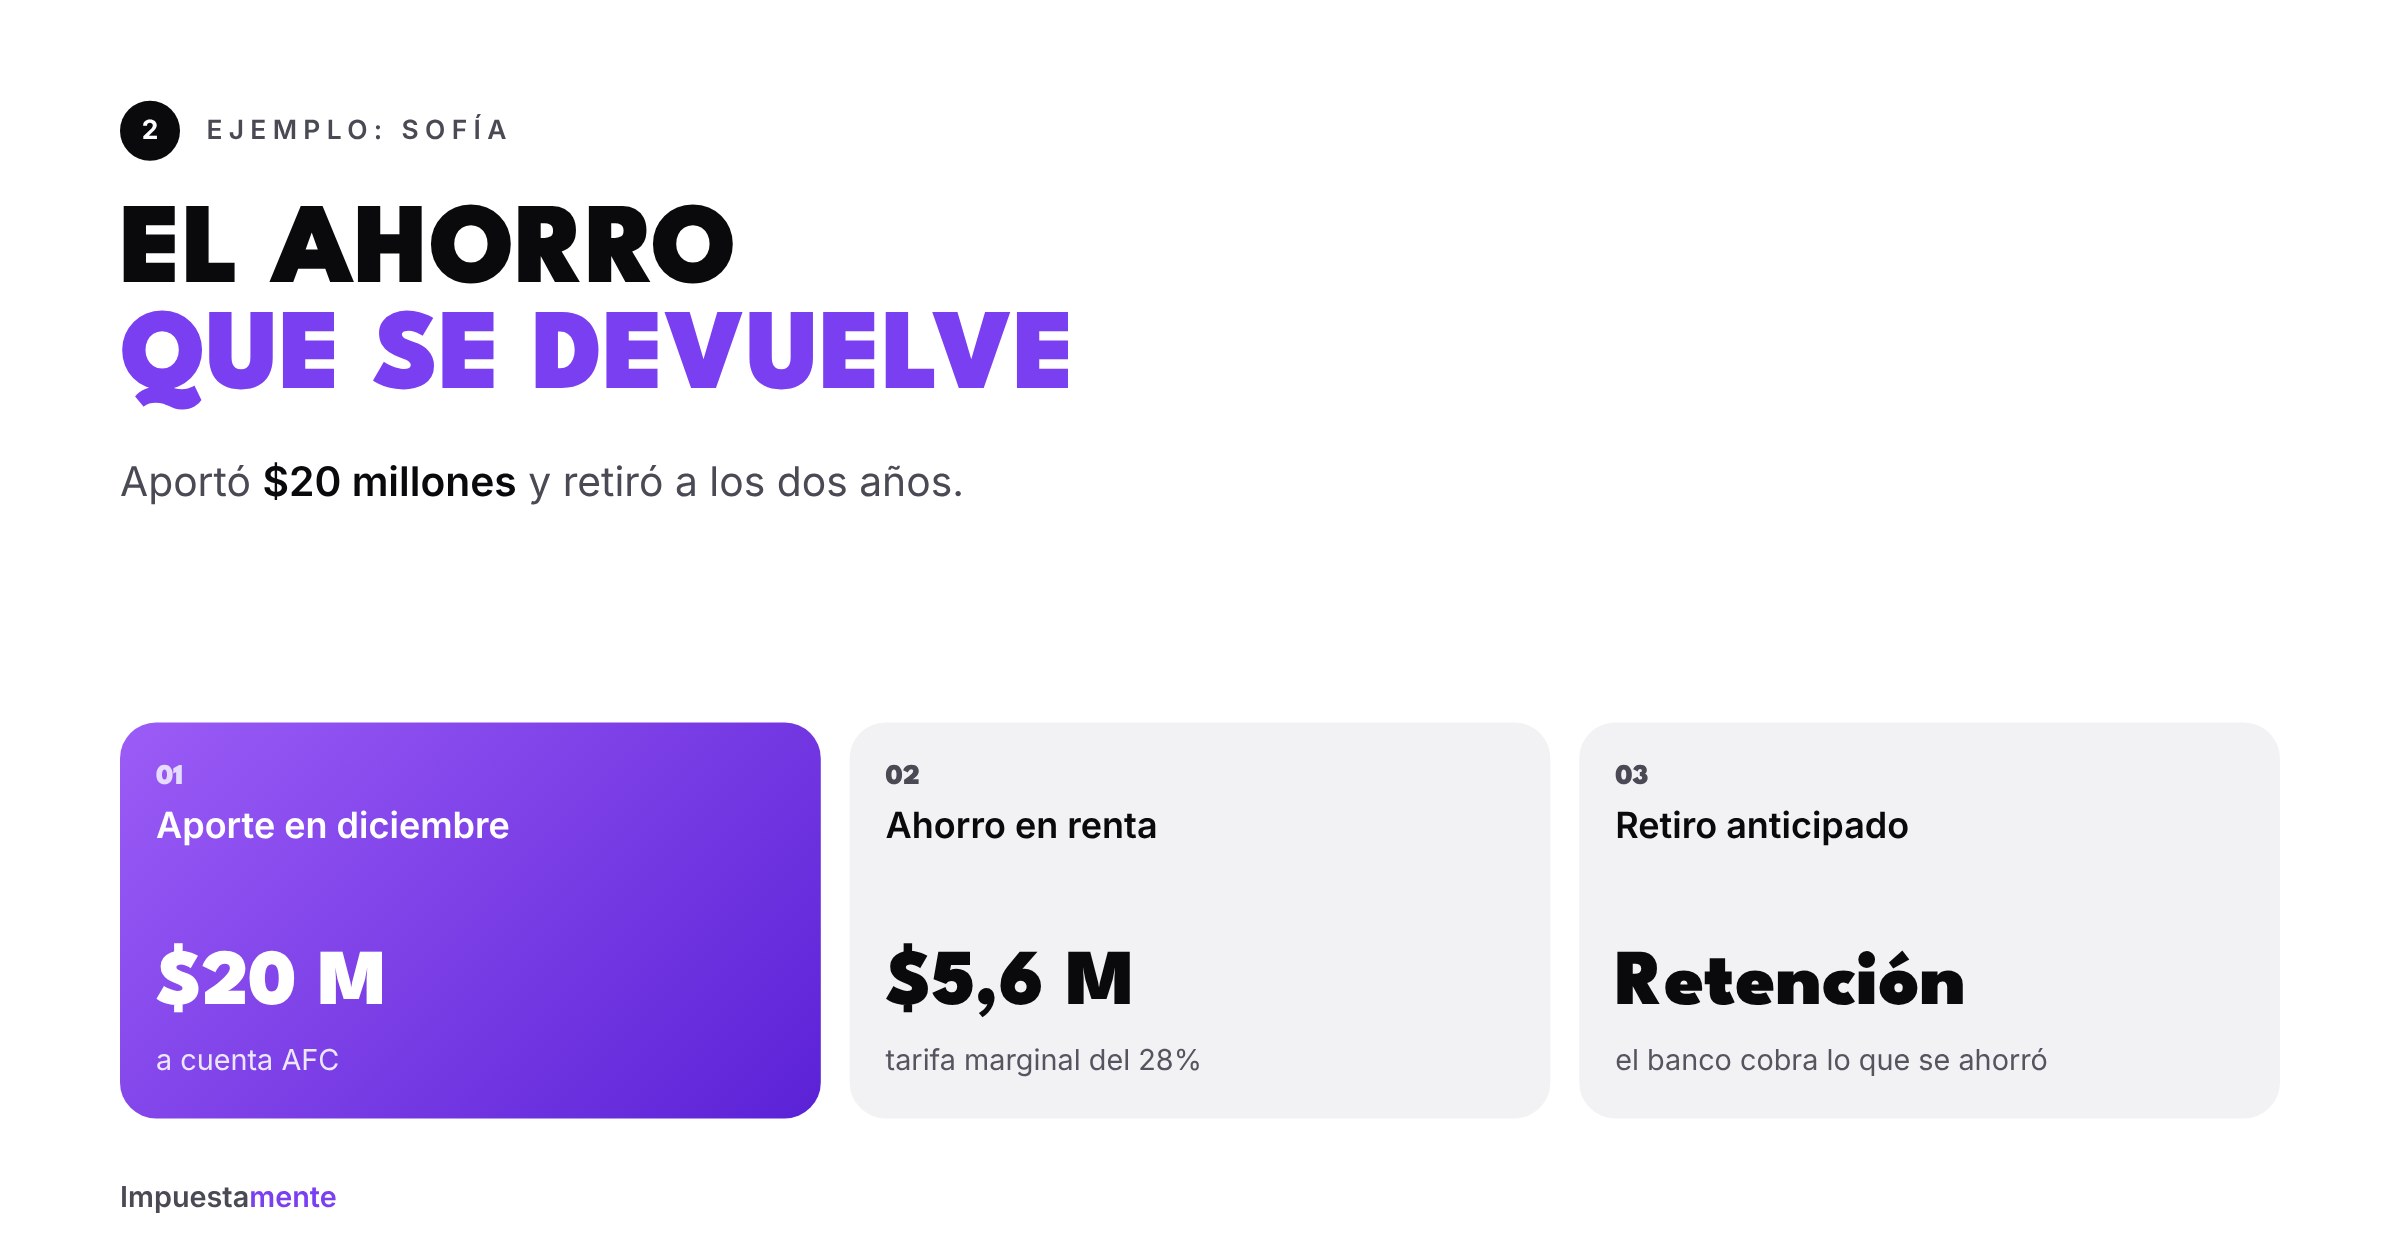
Sofía aportó $20 millones a una AFC en diciembre para bajar su impuesto. Le ahorró unos $5,6 millones en renta (su tarifa marginal era del 28%).
Dos años después necesita $20 millones para una emergencia y los retira para algo distinto a vivienda.
- El banco le retiene los impuestos que había dejado de pagar sobre esos aportes.
- Los rendimientos de esos dos años también se gravan.
- Recibe menos de lo que esperaba, y el ahorro de hace dos años prácticamente desaparece.
Cómo usar el beneficio sin caer en la trampa
- Aporta solo plata que no vas a necesitar en los próximos años, o que ya tienes destinada a comprar vivienda.
- Revisa tu cupo en el límite del 40% antes de aportar. Si ya está lleno, no te ahorras nada y solo inmovilizas la plata.
- Ten un fondo de emergencia aparte. La AFC no es un ahorro de emergencia.
- Si vas a comprar vivienda, pregunta a la entidad qué soportes necesita para el retiro (promesa de compraventa, escritura o certificado del crédito) antes de mover la plata.
- Lleva el registro de cada aporte: la permanencia de 10 años se cuenta por aporte, no desde la apertura de la cuenta.
Preguntas frecuentes
¿Puedo retirar los rendimientos sin perder el beneficio? Los rendimientos siguen reglas propias según la entidad y el tipo de producto. Pídele a tu fondo o banco el detalle antes de retirar.
¿La AFC sirve si ya tengo vivienda? Sí, se puede usar para abonar o pagar un crédito de vivienda o leasing habitacional, con soportes.
¿Qué pasa con aportes antiguos, anteriores a 2017? Hay reglas de transición distintas para aportes hechos antes de la Ley 1819. Si tienes aportes viejos, revisa con tu entidad qué periodo de permanencia les aplica.
Antes de aportar, haz cuentas
En Impuestamente calculamos cuánto te conviene aportar según tu cupo real. Haz tu diagnóstico tributario gratis.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374). Las cifras de los ejemplos son aproximadas; cada caso debe revisarse con sus soportes.