En este artículo
Antes de abrir una AFC o pagar una prepagada "por los impuestos", haz esta cuenta de cinco minutos.
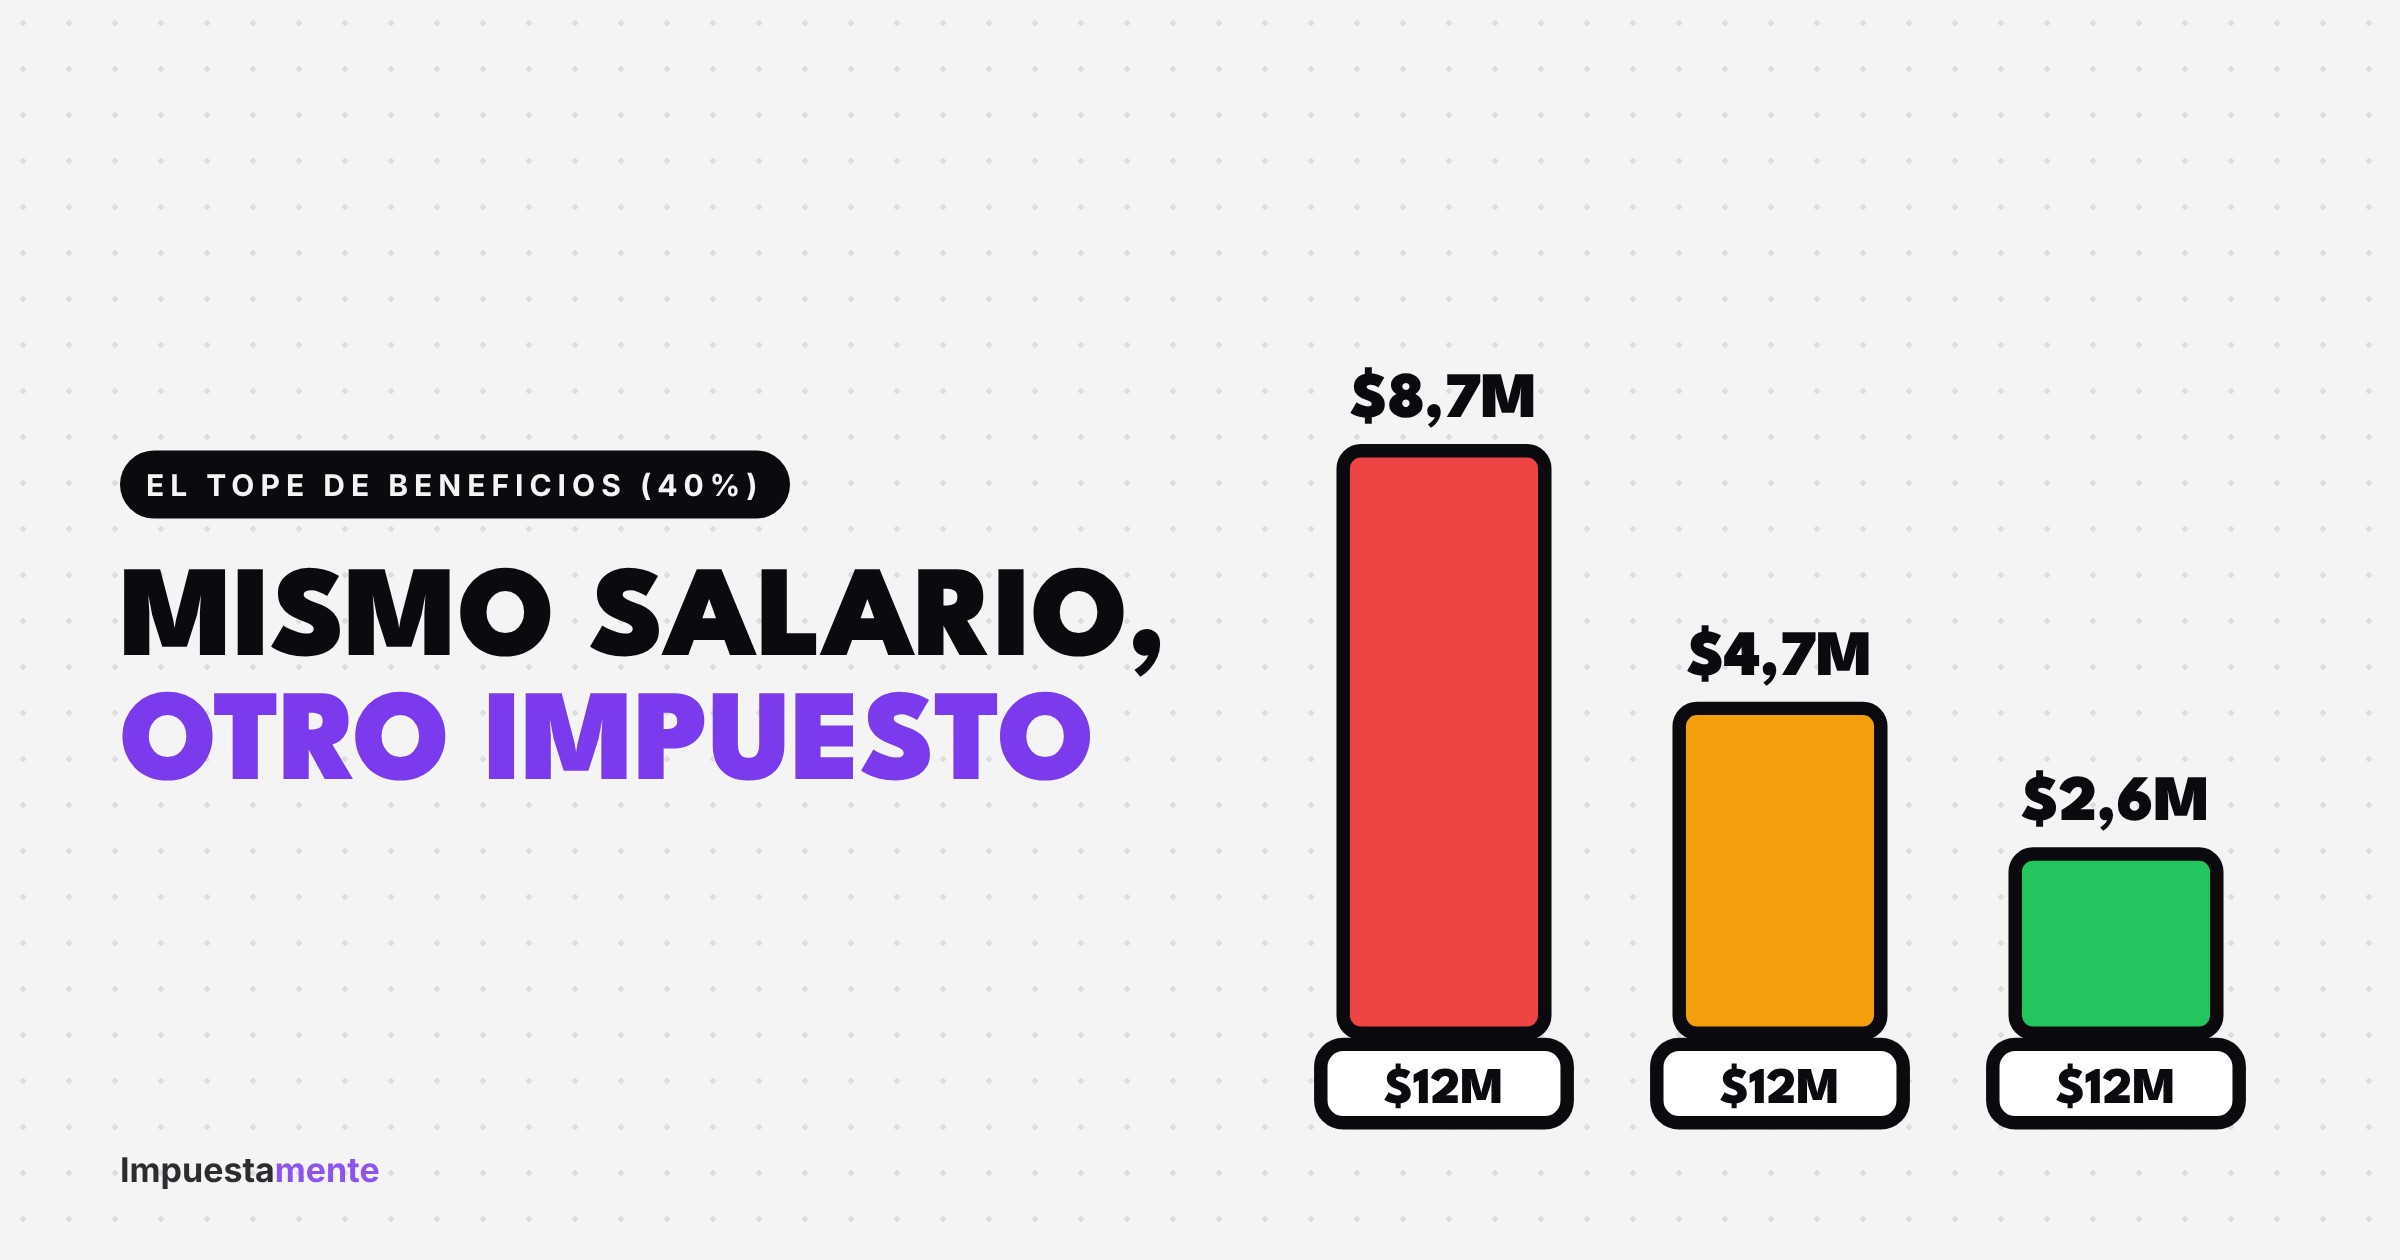
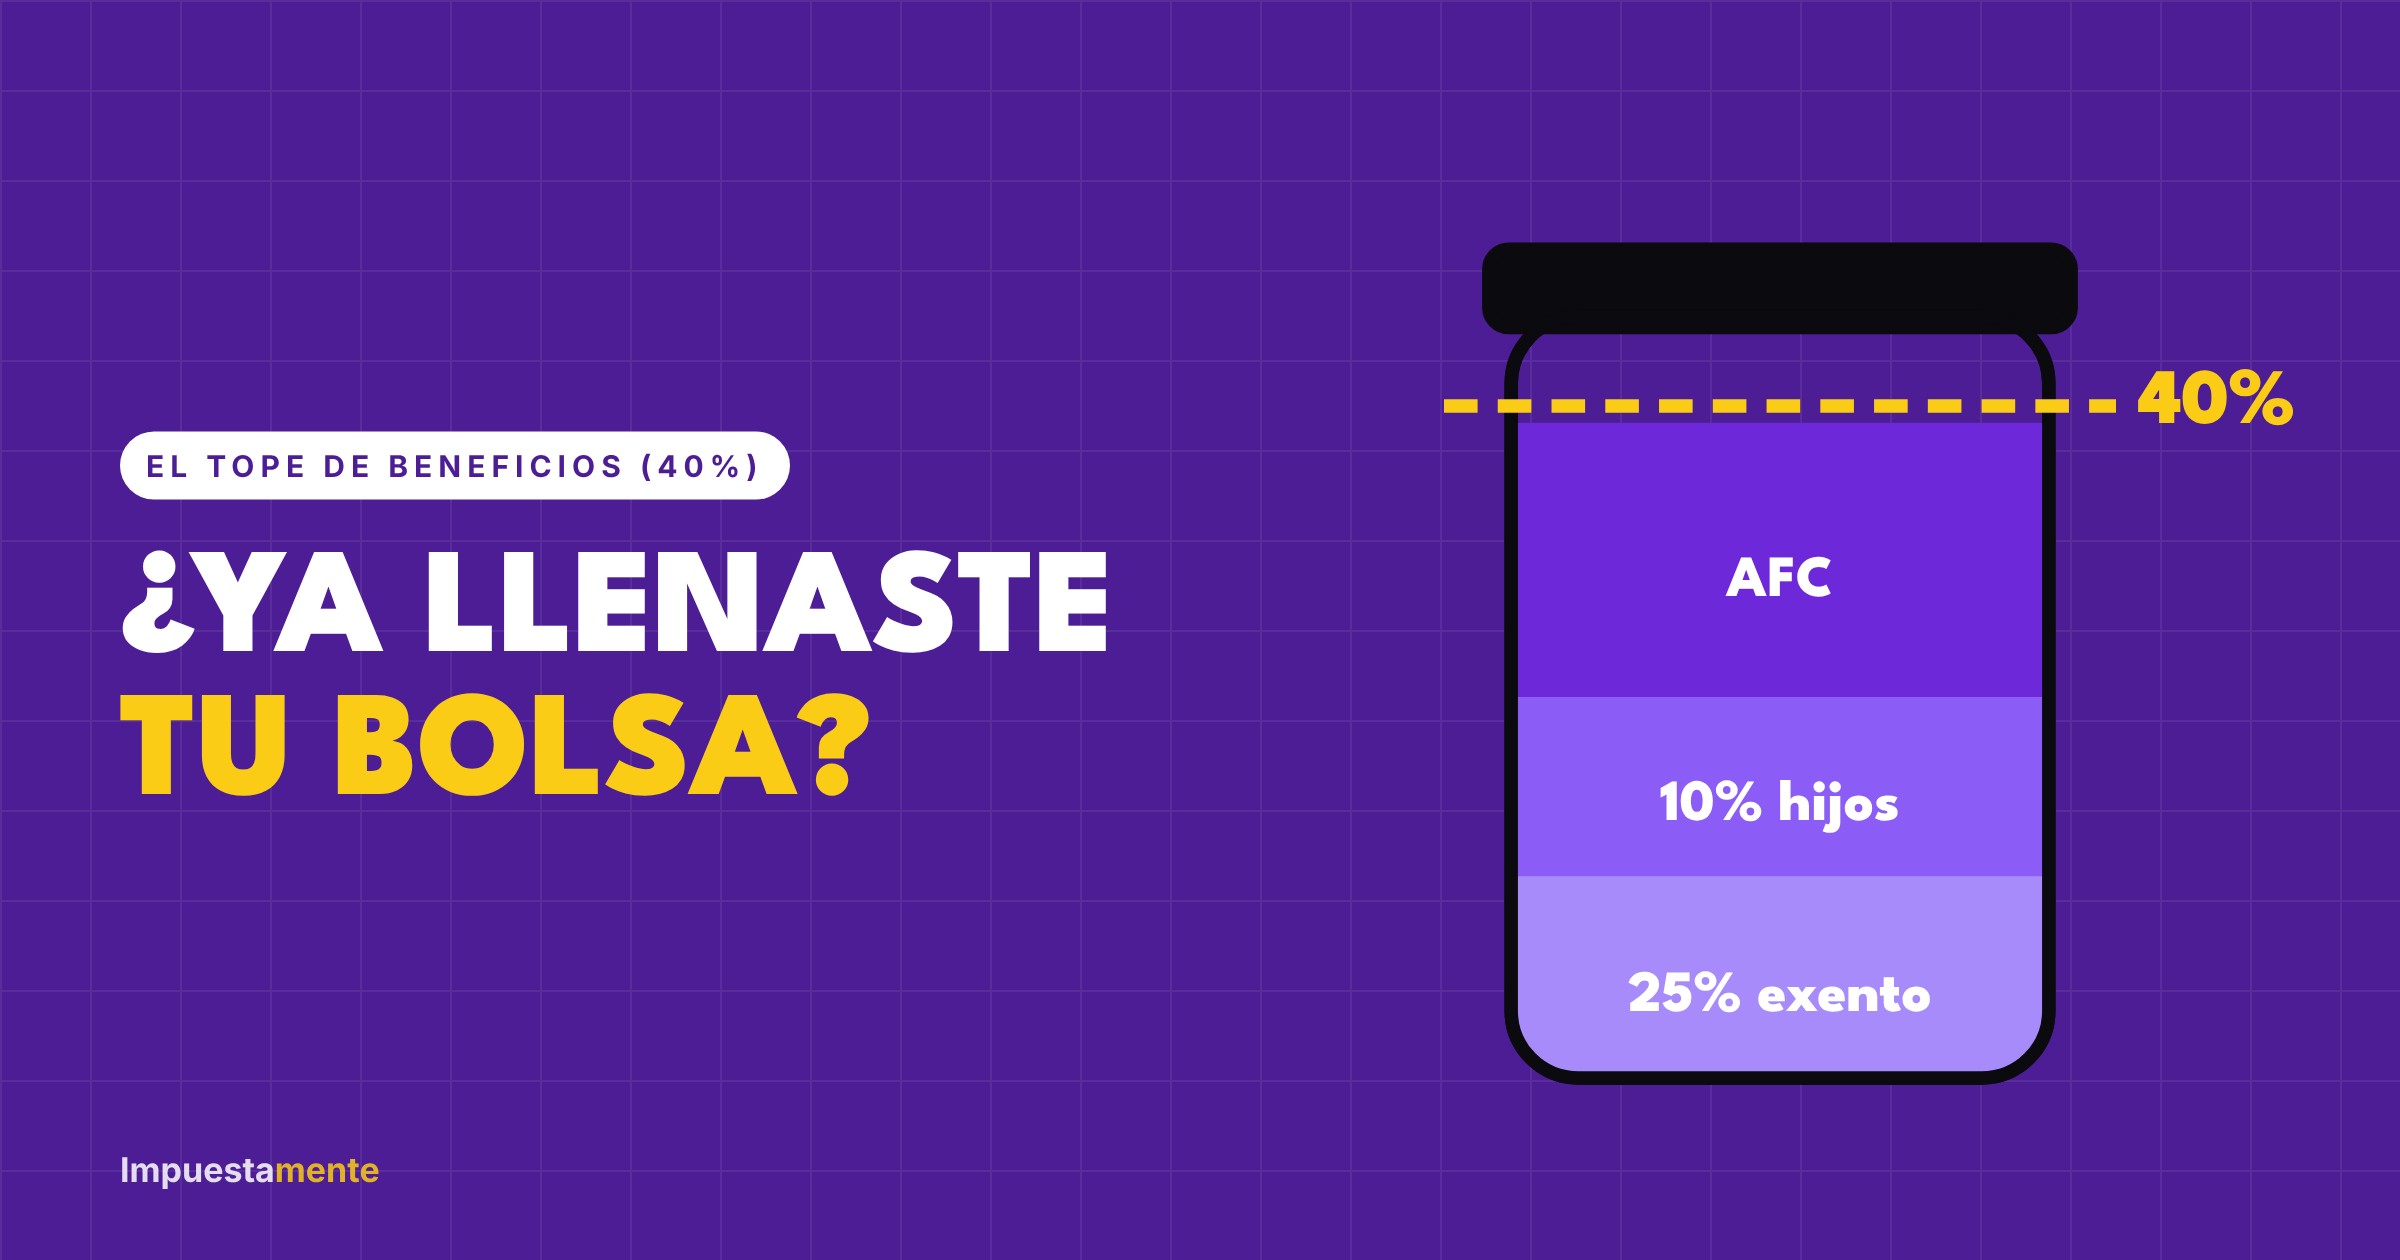
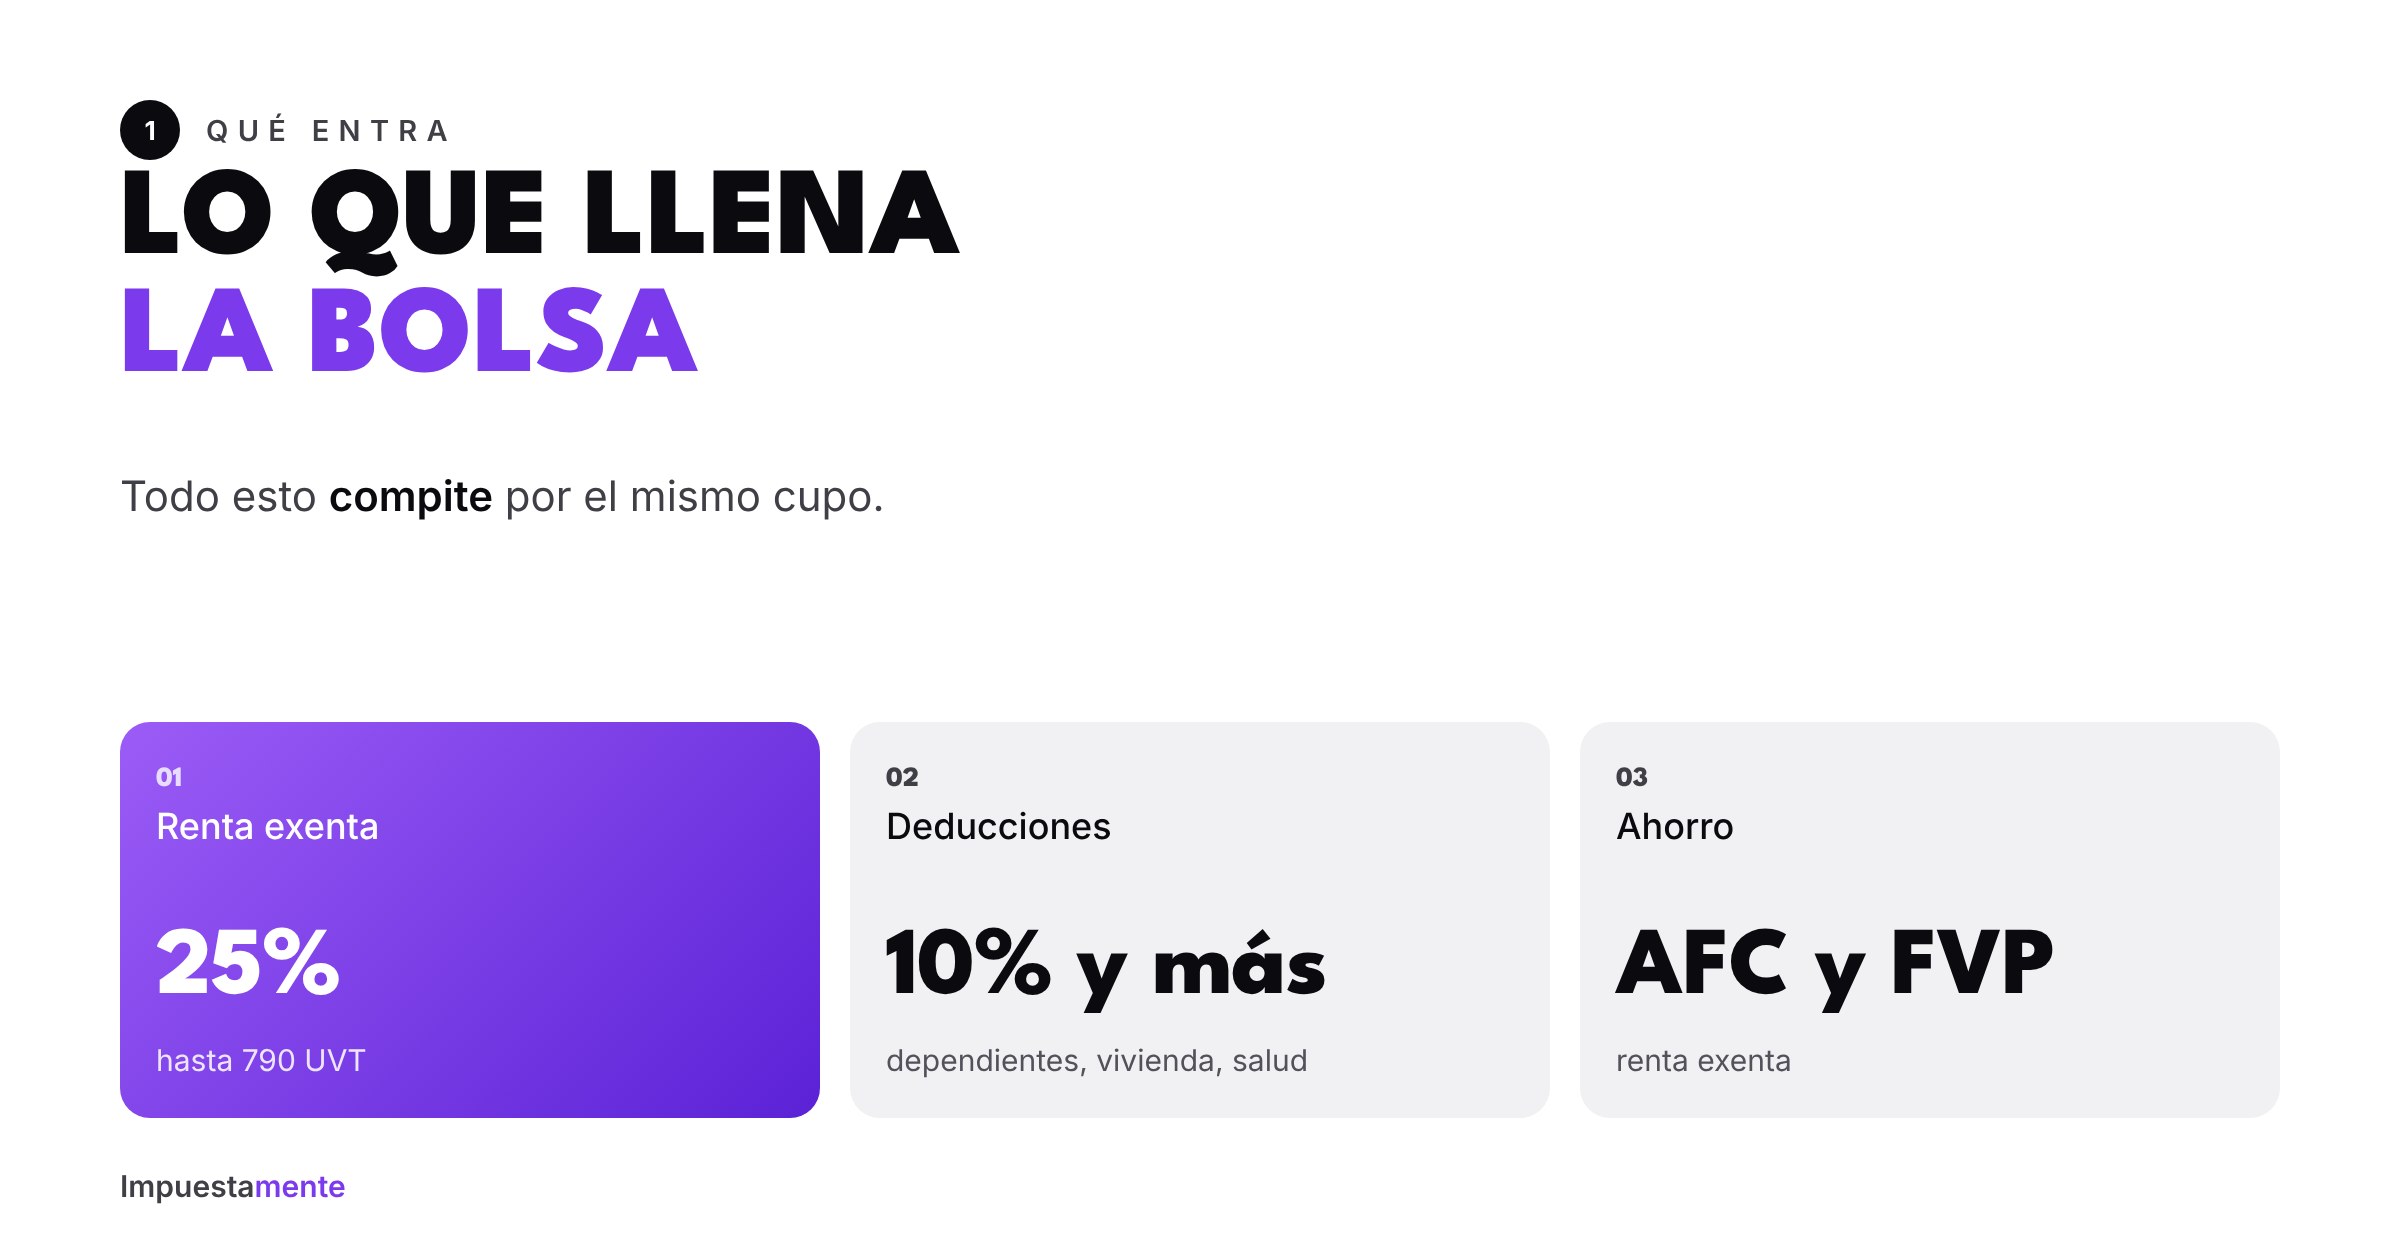
En la declaración de renta de un asalariado, casi todos los beneficios comparten una sola bolsa: el límite del 40% del artículo 336. Si la bolsa ya está llena, un beneficio adicional no te baja el impuesto. Por eso, la primera pregunta de cualquier planeación es: ¿cuánto cupo me queda?
La cuenta en tres pasos
- Calcula tu ingreso neto del año: tus ingresos laborales menos los aportes obligatorios a salud, pensión y fondo de solidaridad.
- Multiplícalo por 40%. Si da más de 1.340 UVT (unos $70,2 millones en 2026), tu límite es 1.340 UVT.
- Resta lo que ya usaste: deducciones, aportes a AFC o FVP y el 25% de renta exenta. Lo que queda es tu cupo libre.
Qué llena la bolsa
- La renta exenta del 25% (con su propio tope de 790 UVT, unos $41,4 millones).
- La deducción del 10% por dependientes.
- Los intereses de vivienda.
- La medicina prepagada o pólizas de salud.
- Los aportes a AFC y pensión voluntaria.
- La parte exenta de las cesantías.
- El 50% del 4x1000.
Un detalle importante: el 25% exento se calcula después de restar las demás deducciones y rentas exentas. Por eso, cuando agregas un beneficio, el 25% baja un poco y el efecto neto es menor de lo que parece.
Ejemplo: $10 millones al mes con un hijo
- Ingreso del año: $120 millones. Ingreso neto (restando aportes): unos $110,4 millones.
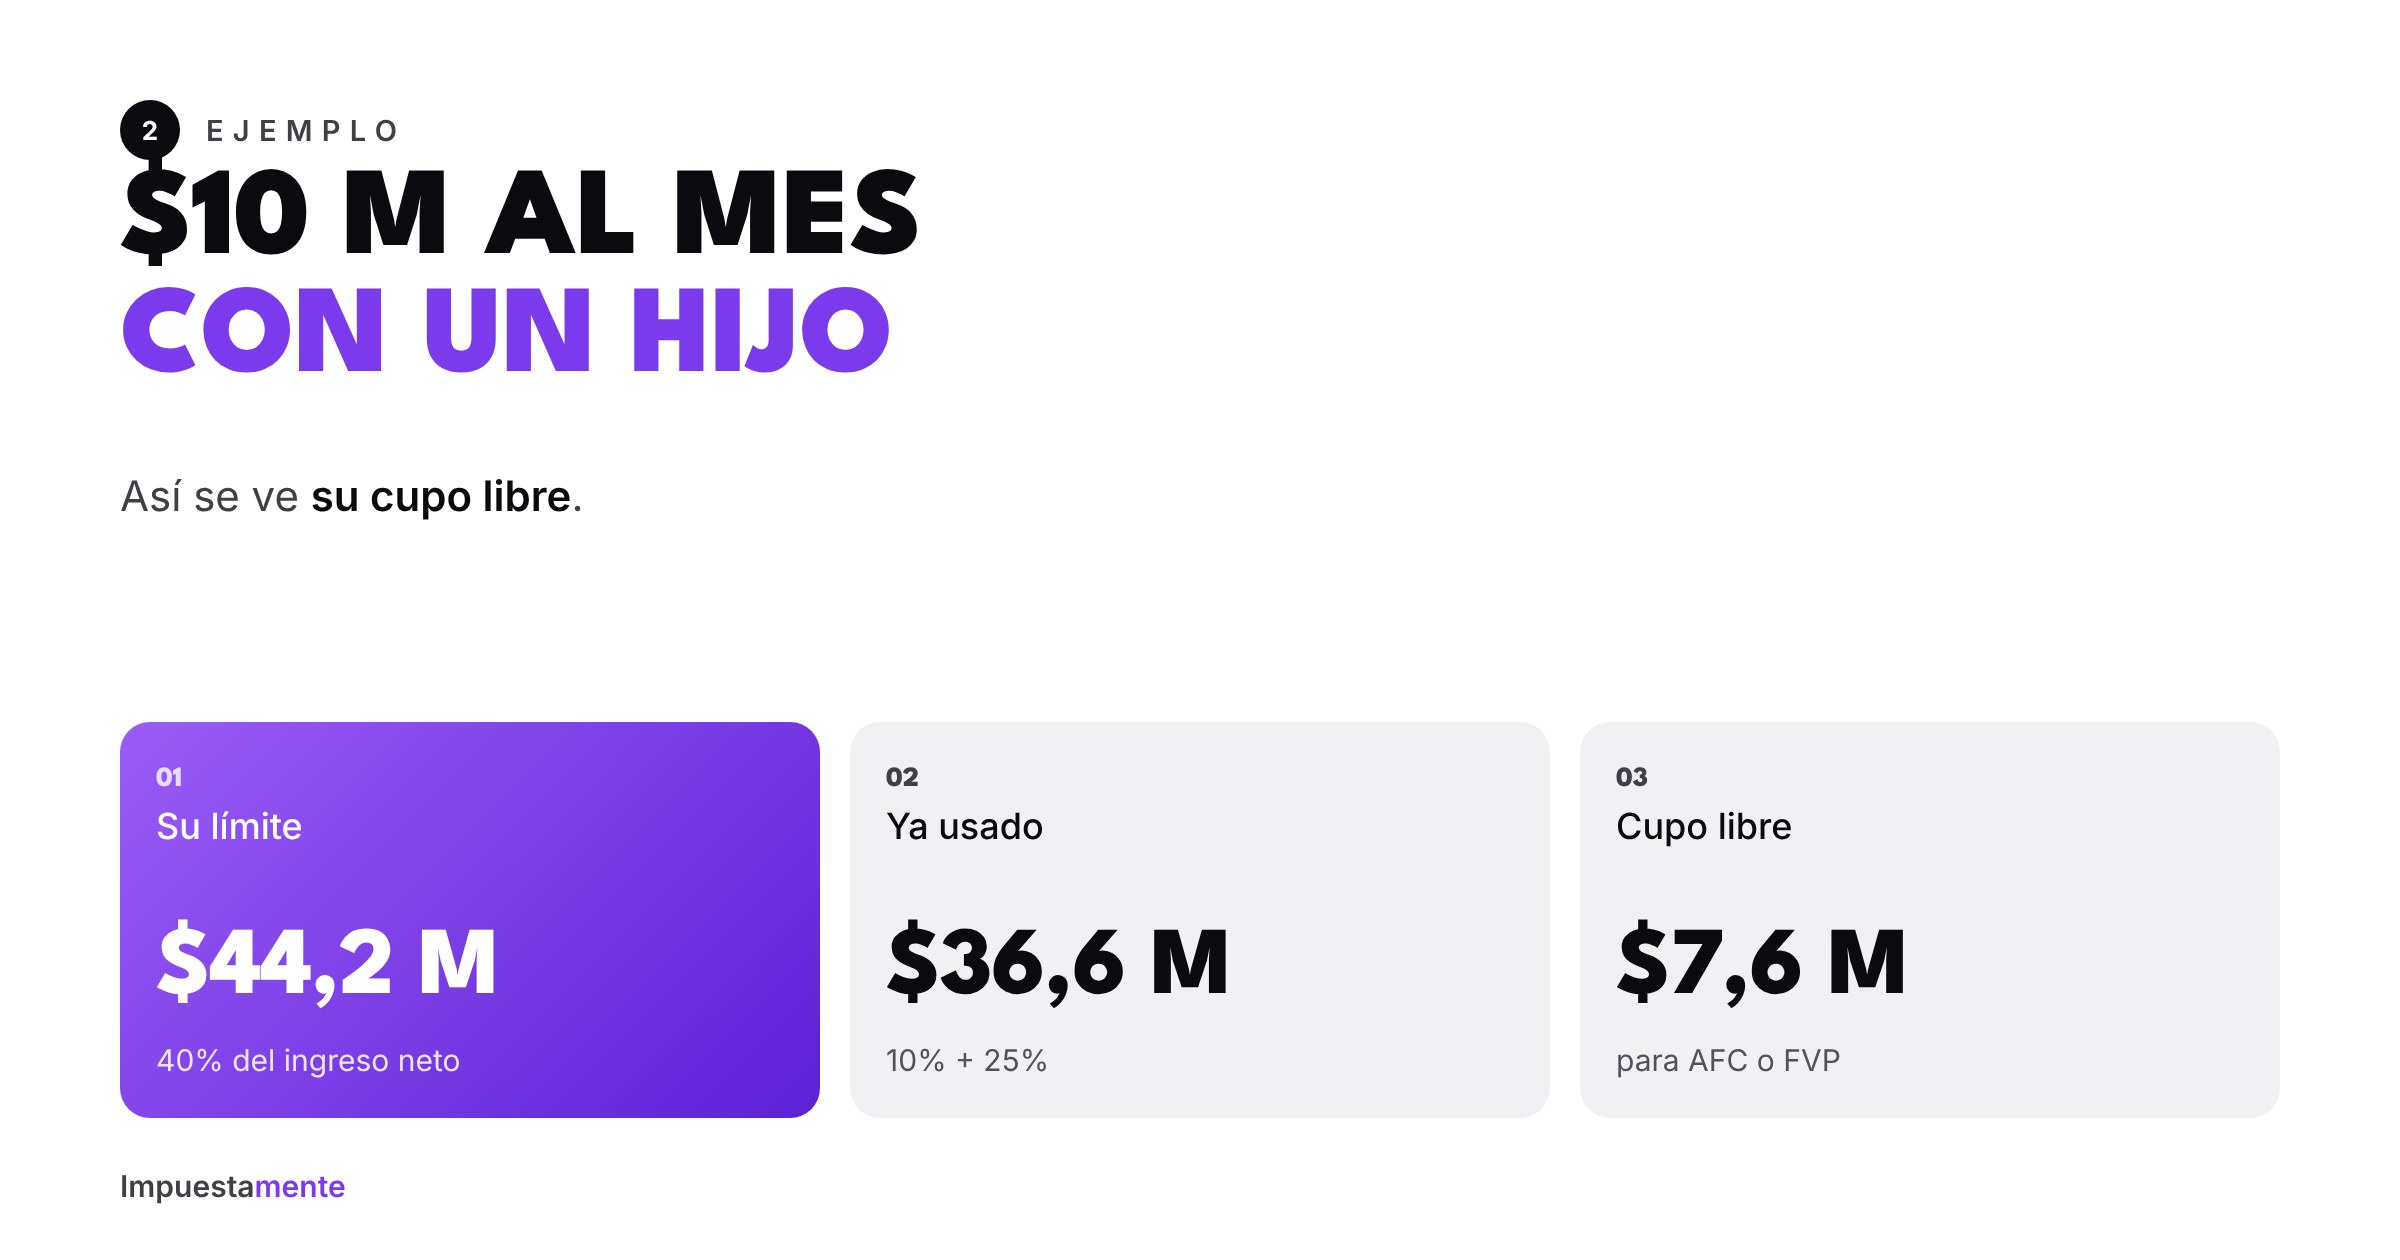
- Su límite: 40% = $44,2 millones (menos que 1.340 UVT).
- Ya usado: 10% por su hijo ($12 millones) + 25% exento sobre lo que queda (unos $24,6 millones) = $36,6 millones.
- Cupo libre: unos $7,6 millones.
Eso es lo máximo que le conviene aportar a una AFC o pensión voluntaria buscando ahorro tributario. Si aporta $20 millones, los $12,4 millones de más no le bajan el impuesto.
¿Y si ya está llena?
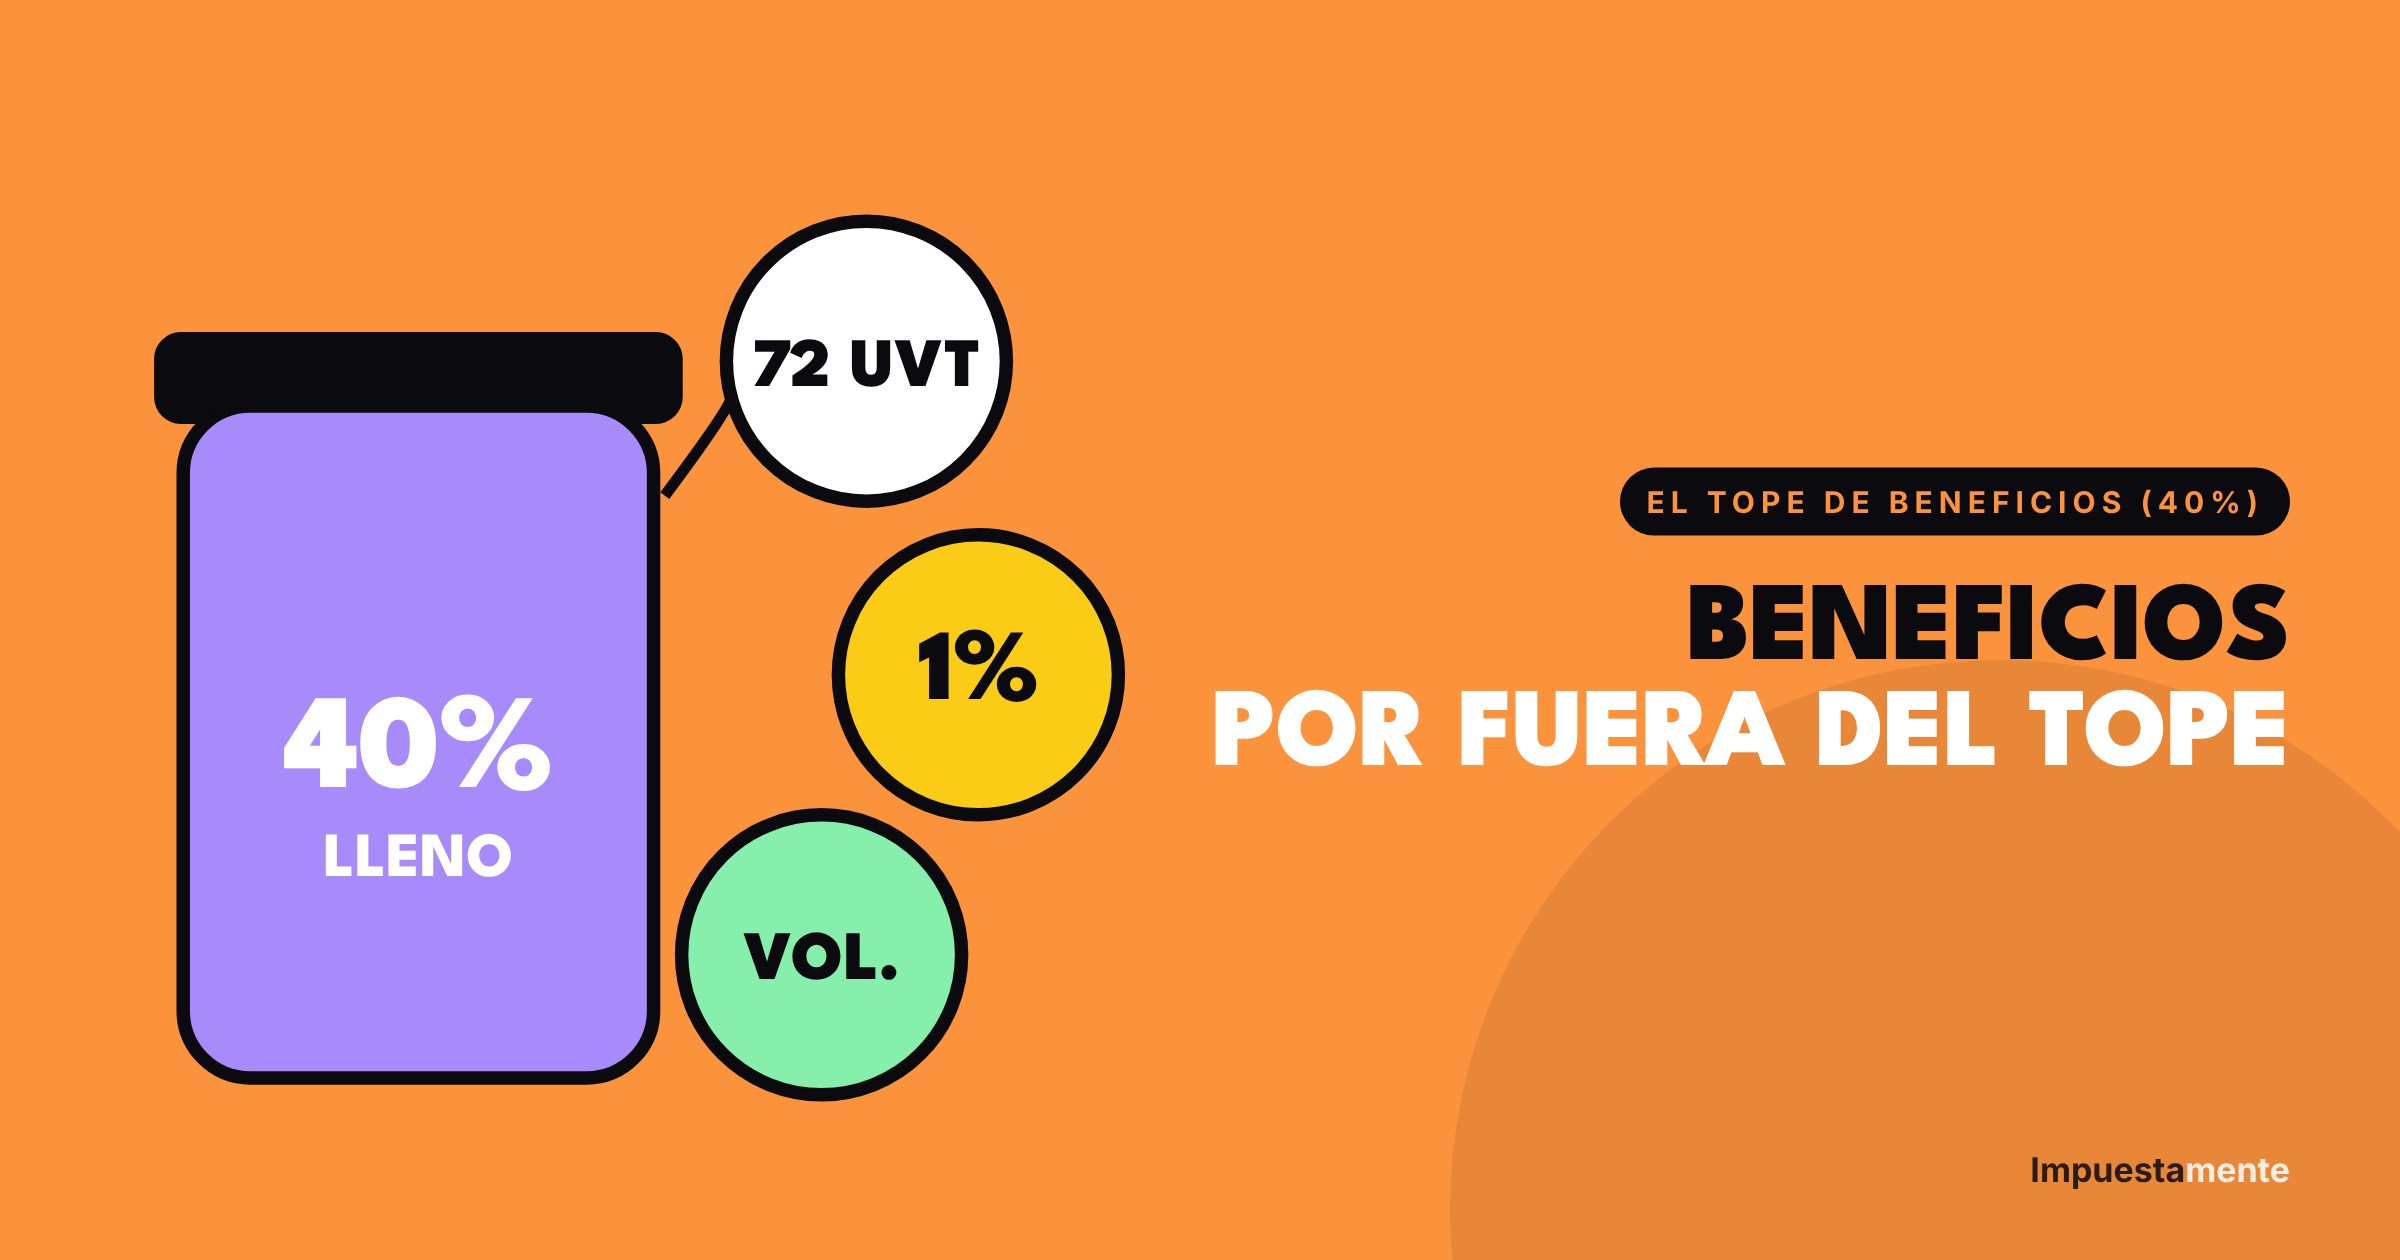
No todo está perdido. Hay beneficios que van por fuera del 40%: los 72 UVT por dependiente, el 1% de compras con factura electrónica y los aportes voluntarios al fondo de pensiones obligatorias. Los explico en beneficios fuera del tope que casi nadie aprovecha.
Errores frecuentes
- Calcular el 40% sobre el salario bruto y no sobre el ingreso neto.
- Olvidar que el 25% exento ya ocupa buena parte de la bolsa.
- Aportar a AFC en diciembre sin hacer la cuenta.
- Creer que el límite es solo 1.340 UVT: para la mayoría, el 40% llega antes.
Preguntas frecuentes
¿El límite aplica a independientes? Sí, aplica a las rentas exentas y deducciones de la cédula general, con reglas propias si llevas costos.
¿Puedo pasar el cupo que no usé al año siguiente? No. Cada año empieza de cero.
Ve más casos en el límite del 40% explicado con casos.
Te hacemos la cuenta
En Impuestamente calculamos tu cupo libre con tus cifras reales antes de que tomes decisiones. Haz tu diagnóstico tributario gratis.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374). Las cifras de los ejemplos son aproximadas; cada caso debe revisarse con sus soportes.