En este artículo
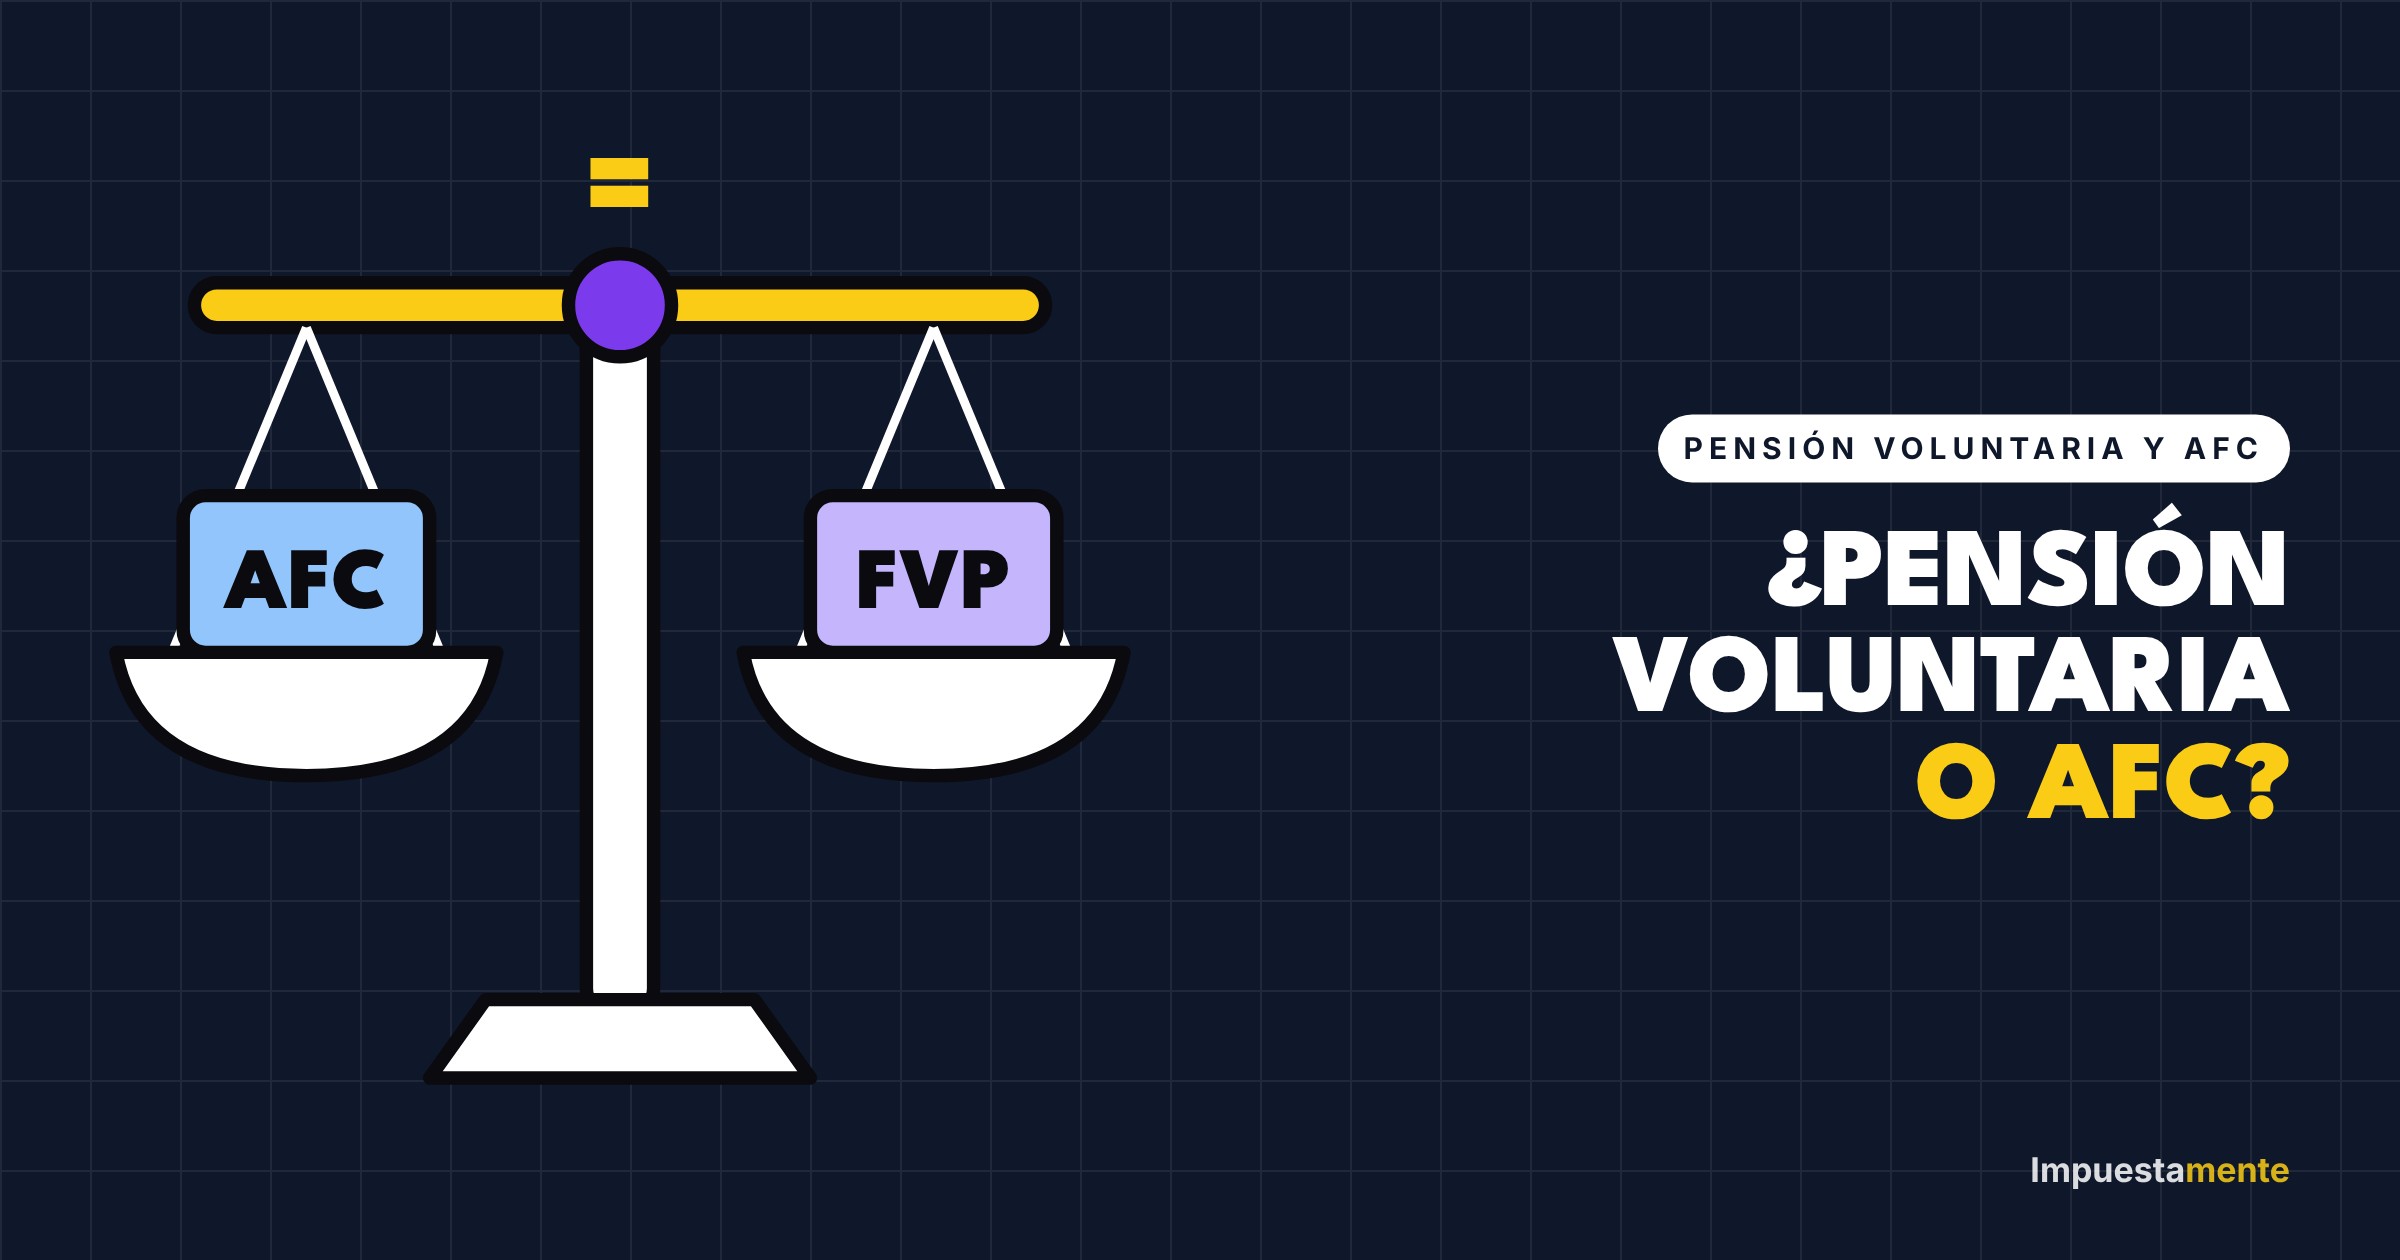
Spoiler: en impuestos empatan. La decisión se gana en otro lado.
Cada fin de año la pregunta es la misma: ¿abro una AFC en el banco o meto la plata en un fondo de pensiones voluntarias (FVP)? Si lo que buscas es pagar menos renta, la respuesta corta es que las dos te ahorran exactamente lo mismo. Lo que cambia es el uso de la plata, la rentabilidad y las comisiones.
El beneficio es idéntico
Los artículos 126-1 (FVP) y 126-4 (AFC) del Estatuto Tributario les dan el mismo trato:
- Lo que aportes es renta exenta.
- Límite conjunto: 30% de tu ingreso del año, con tope de 3.800 UVT (unos $199 millones en 2026).
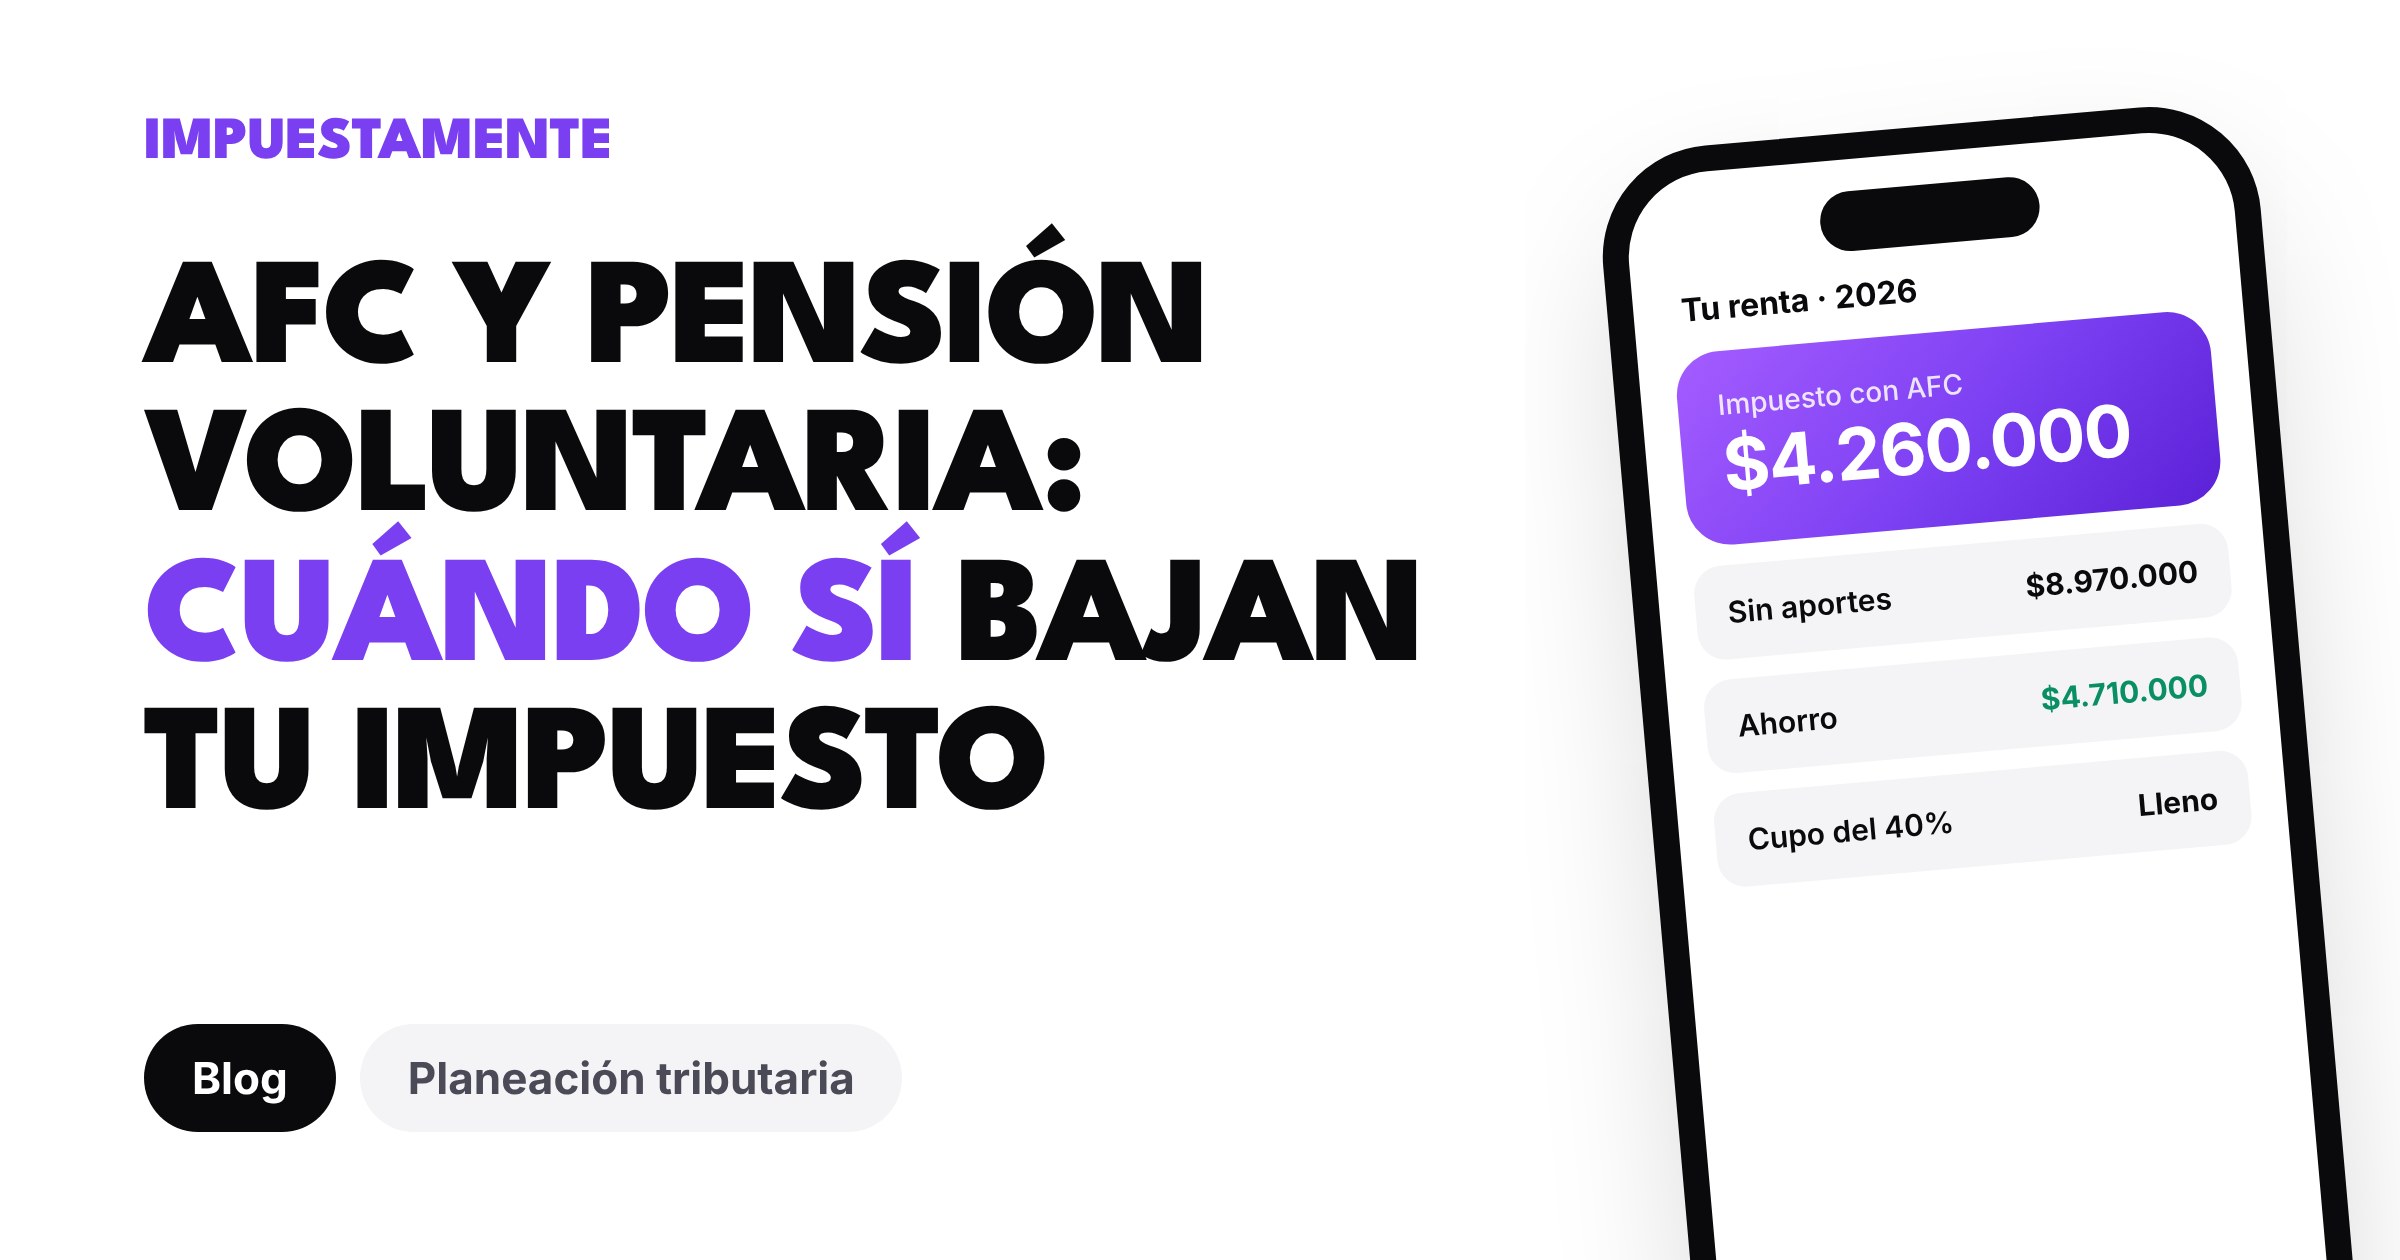
- Ambos entran en el límite del 40% de rentas exentas y deducciones (máximo 1.340 UVT).
- Ambos exigen 10 años de permanencia, salvo que retires para vivienda (o pensión, en el caso del FVP).
Como comparten límite, no puedes duplicar el beneficio teniendo las dos: lo que pongas en una le resta cupo a la otra.
Lo que sí cambia
Cuenta AFC
- La ofrece un banco.
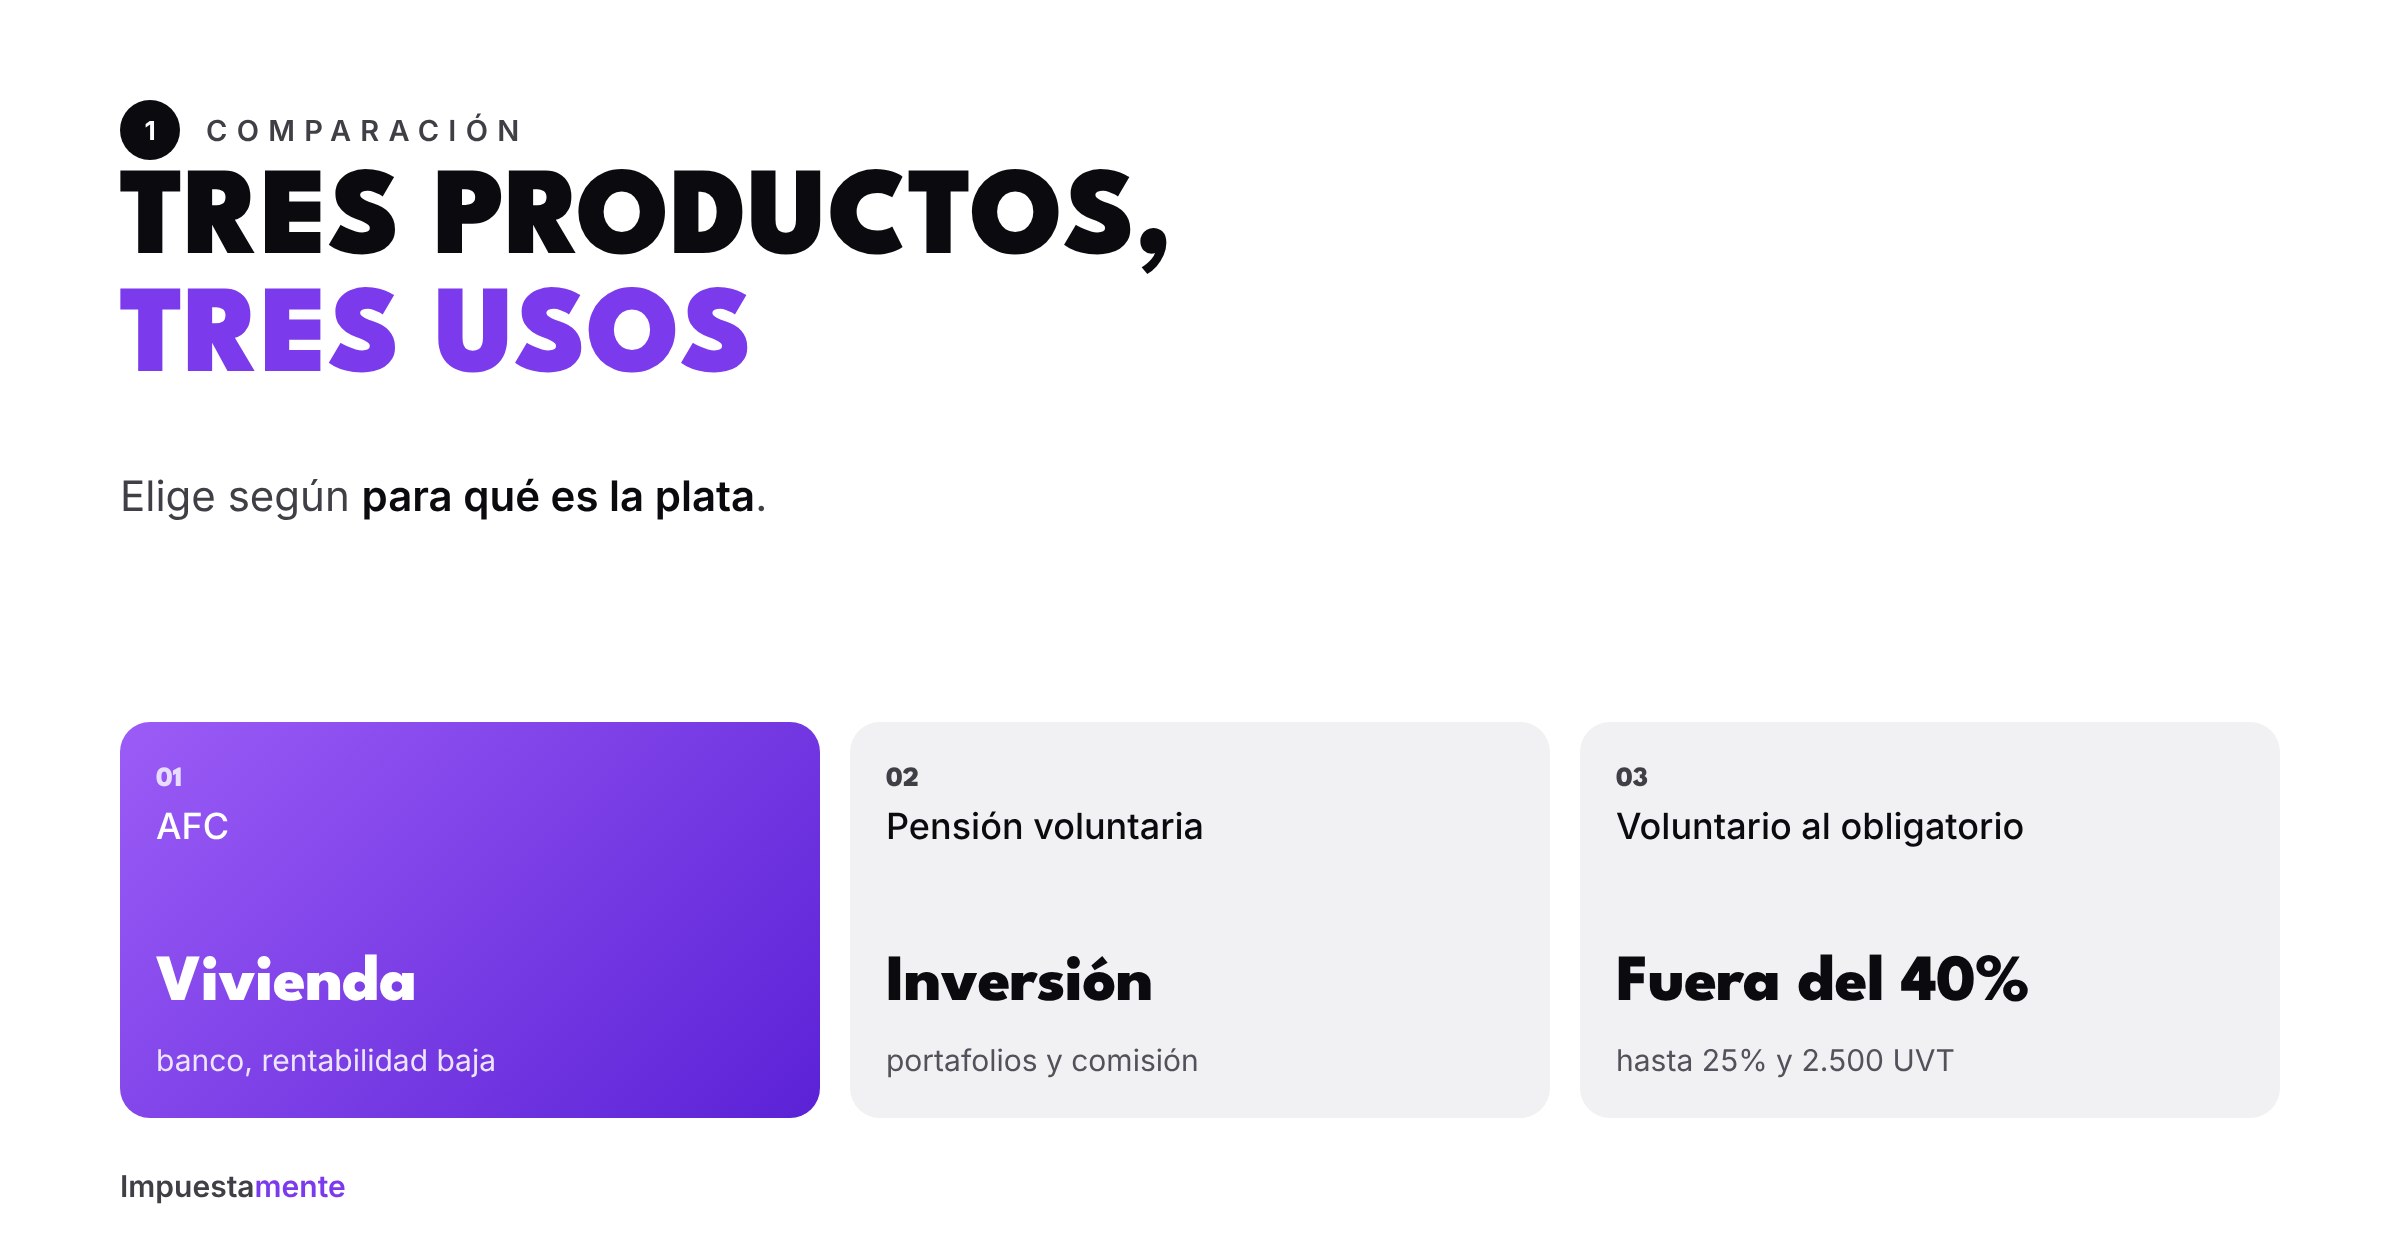
- Está pensada para vivienda: puedes retirar para la cuota inicial o abonar al crédito sin perder el beneficio. Ver cómo usar la AFC para comprar casa.
- Rentabilidad baja y estable, parecida a una cuenta de ahorros.
Pensión voluntaria (FVP)
- La ofrecen fondos de pensiones y algunas aseguradoras.
- Tiene portafolios de distinto riesgo: puede rentar más, pero también puede bajar.
- Cobra comisión de administración, que varía por fondo y portafolio.
- También permite retiro para vivienda sin perder el beneficio.
La tercera opción: voluntario al fondo obligatorio
Si tu bolsa del 40% ya está llena, hay una alternativa que poca gente conoce: los aportes voluntarios al fondo de pensiones obligatorias (artículo 55). No son renta exenta sino ingreso no constitutivo de renta, hasta el 25% del ingreso laboral y 2.500 UVT al año, así que no compiten por el cupo del 40%. La condición es más estricta: esa plata es para tu pensión.
Ejemplo: Pedro
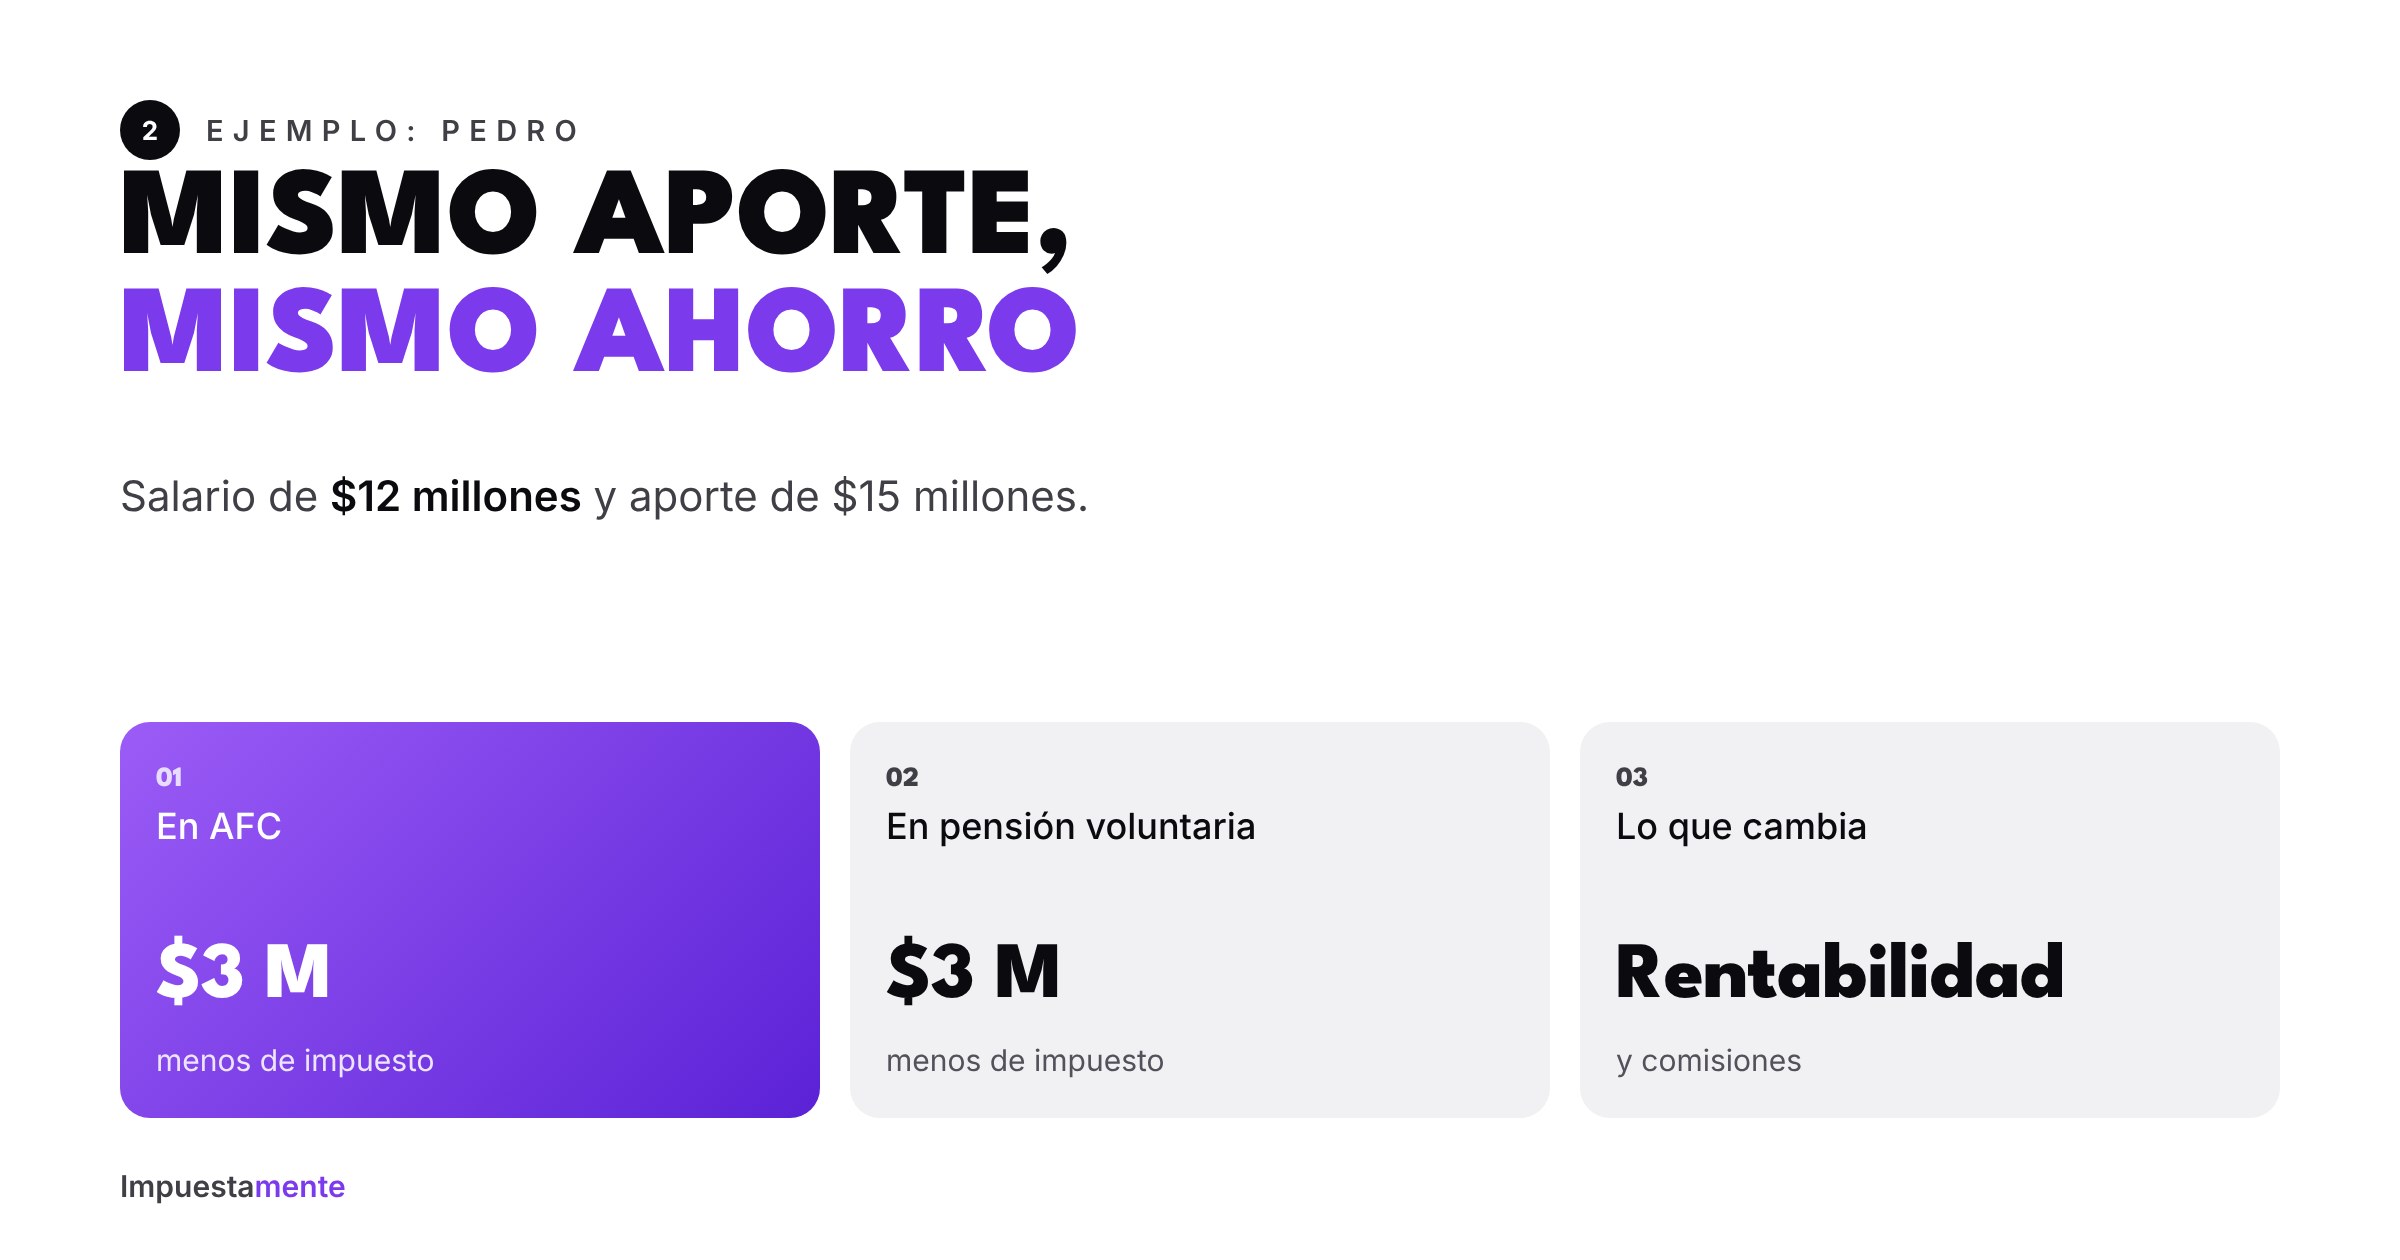
Pedro gana $12 millones al mes, no tiene otros beneficios y aporta $15 millones en el año.
- Si los pone en AFC: su impuesto baja unos $3 millones.
- Si los pone en pensión voluntaria: baja exactamente lo mismo.
¿Por qué no baja el 28% de $15 millones ($4,2 millones)? Porque el 25% exento se calcula después de restar los aportes: cada $100 que aportas te bajan la base en unos $75.
¿Cuál elegir?
- Vas a comprar vivienda en pocos años → AFC.
- Quieres invertir a largo plazo y aceptas algo de riesgo → pensión voluntaria, comparando comisiones.
- Tu bolsa del 40% ya está llena y quieres mejorar tu pensión → voluntario al obligatorio.
- No pagas impuesto o no tienes cupo → ninguna te ahorra renta; revisa tu cupo primero.
Preguntas frecuentes
¿Puedo tener las dos? Sí, pero el límite del 30% y 3.800 UVT es conjunto.
¿Se pueden hacer por nómina? Sí, y así el beneficio baja tu retención desde el mes del aporte.
¿Qué pasa si retiro antes? Pierdes el beneficio. Lo explico en el error que te hace perder el beneficio de la AFC.
Calcula cuánto aportar
En Impuestamente calculamos tu cupo libre y el aporte exacto que te conviene antes del 31 de diciembre. Haz tu diagnóstico tributario gratis.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374). Las cifras de los ejemplos son aproximadas; cada caso debe revisarse con sus soportes.