Lo que nadie te dice antes de abrir una AFC en diciembre.
Todos los años, entre octubre y diciembre, los bancos y los fondos sacan la misma campaña: "Abre tu cuenta AFC y paga menos impuestos". Y todos los años me llegan asalariados que hicieron caso, metieron una buena suma y en agosto descubren que su impuesto quedó igual.
No es que el beneficio sea mentira. Es que tiene condiciones, y si no las cumples, lo único que lograste fue congelar tu plata por varios años.
En este artículo te explico cuándo los aportes voluntarios a pensión y las cuentas AFC sí bajan tu impuesto, cuánto conviene aportar y en qué casos es mejor no hacerlo.
Primero, ¿qué son y cómo funciona el beneficio?
Hay dos productos que la ley trata casi igual:
- Fondo de pensiones voluntarias (FVP): un ahorro aparte de tu pensión obligatoria, que manejan los fondos y algunas aseguradoras.
- Cuenta AFC (Ahorro para el Fomento de la Construcción): una cuenta en un banco pensada para comprar vivienda.
Lo que pongas en cualquiera de las dos es renta exenta. Es decir, ese dinero se resta de tu base antes de calcular el impuesto. Si haces el aporte por nómina, además baja tu retención en la fuente desde el mes en que empiezas.
Los límites, según el artículo 126-1 y 126-4 del Estatuto Tributario:
- La suma de FVP + AFC no puede pasar del 30% de tu ingreso laboral o tributario del año.
- Y en ningún caso de 3.800 UVT al año (unos $199 millones con la UVT de 2026, que es de $52.374).
Hasta aquí suena muy bien. El problema viene ahora.
La pared del 40%: donde se pierde la mayoría del beneficio
Las rentas exentas y deducciones de un asalariado no se suman sin límite. Todas entran en una misma bolsa que no puede superar el 40% de tu ingreso neto ni 1.340 UVT al año (unos $70,2 millones en 2026).
En esa bolsa ya están, antes de que pienses en la AFC:
- El 25% de renta exenta laboral (que a su vez tiene tope de 790 UVT, unos $41,4 millones).
- Deducción por dependientes (la del 10%).
- Intereses de crédito de vivienda.
- Medicina prepagada.
- Cesantías.
La AFC y la pensión voluntaria llegan de últimas a una bolsa que muchas veces ya está casi llena. Lo que pase del límite no se resta. Simplemente se pierde.
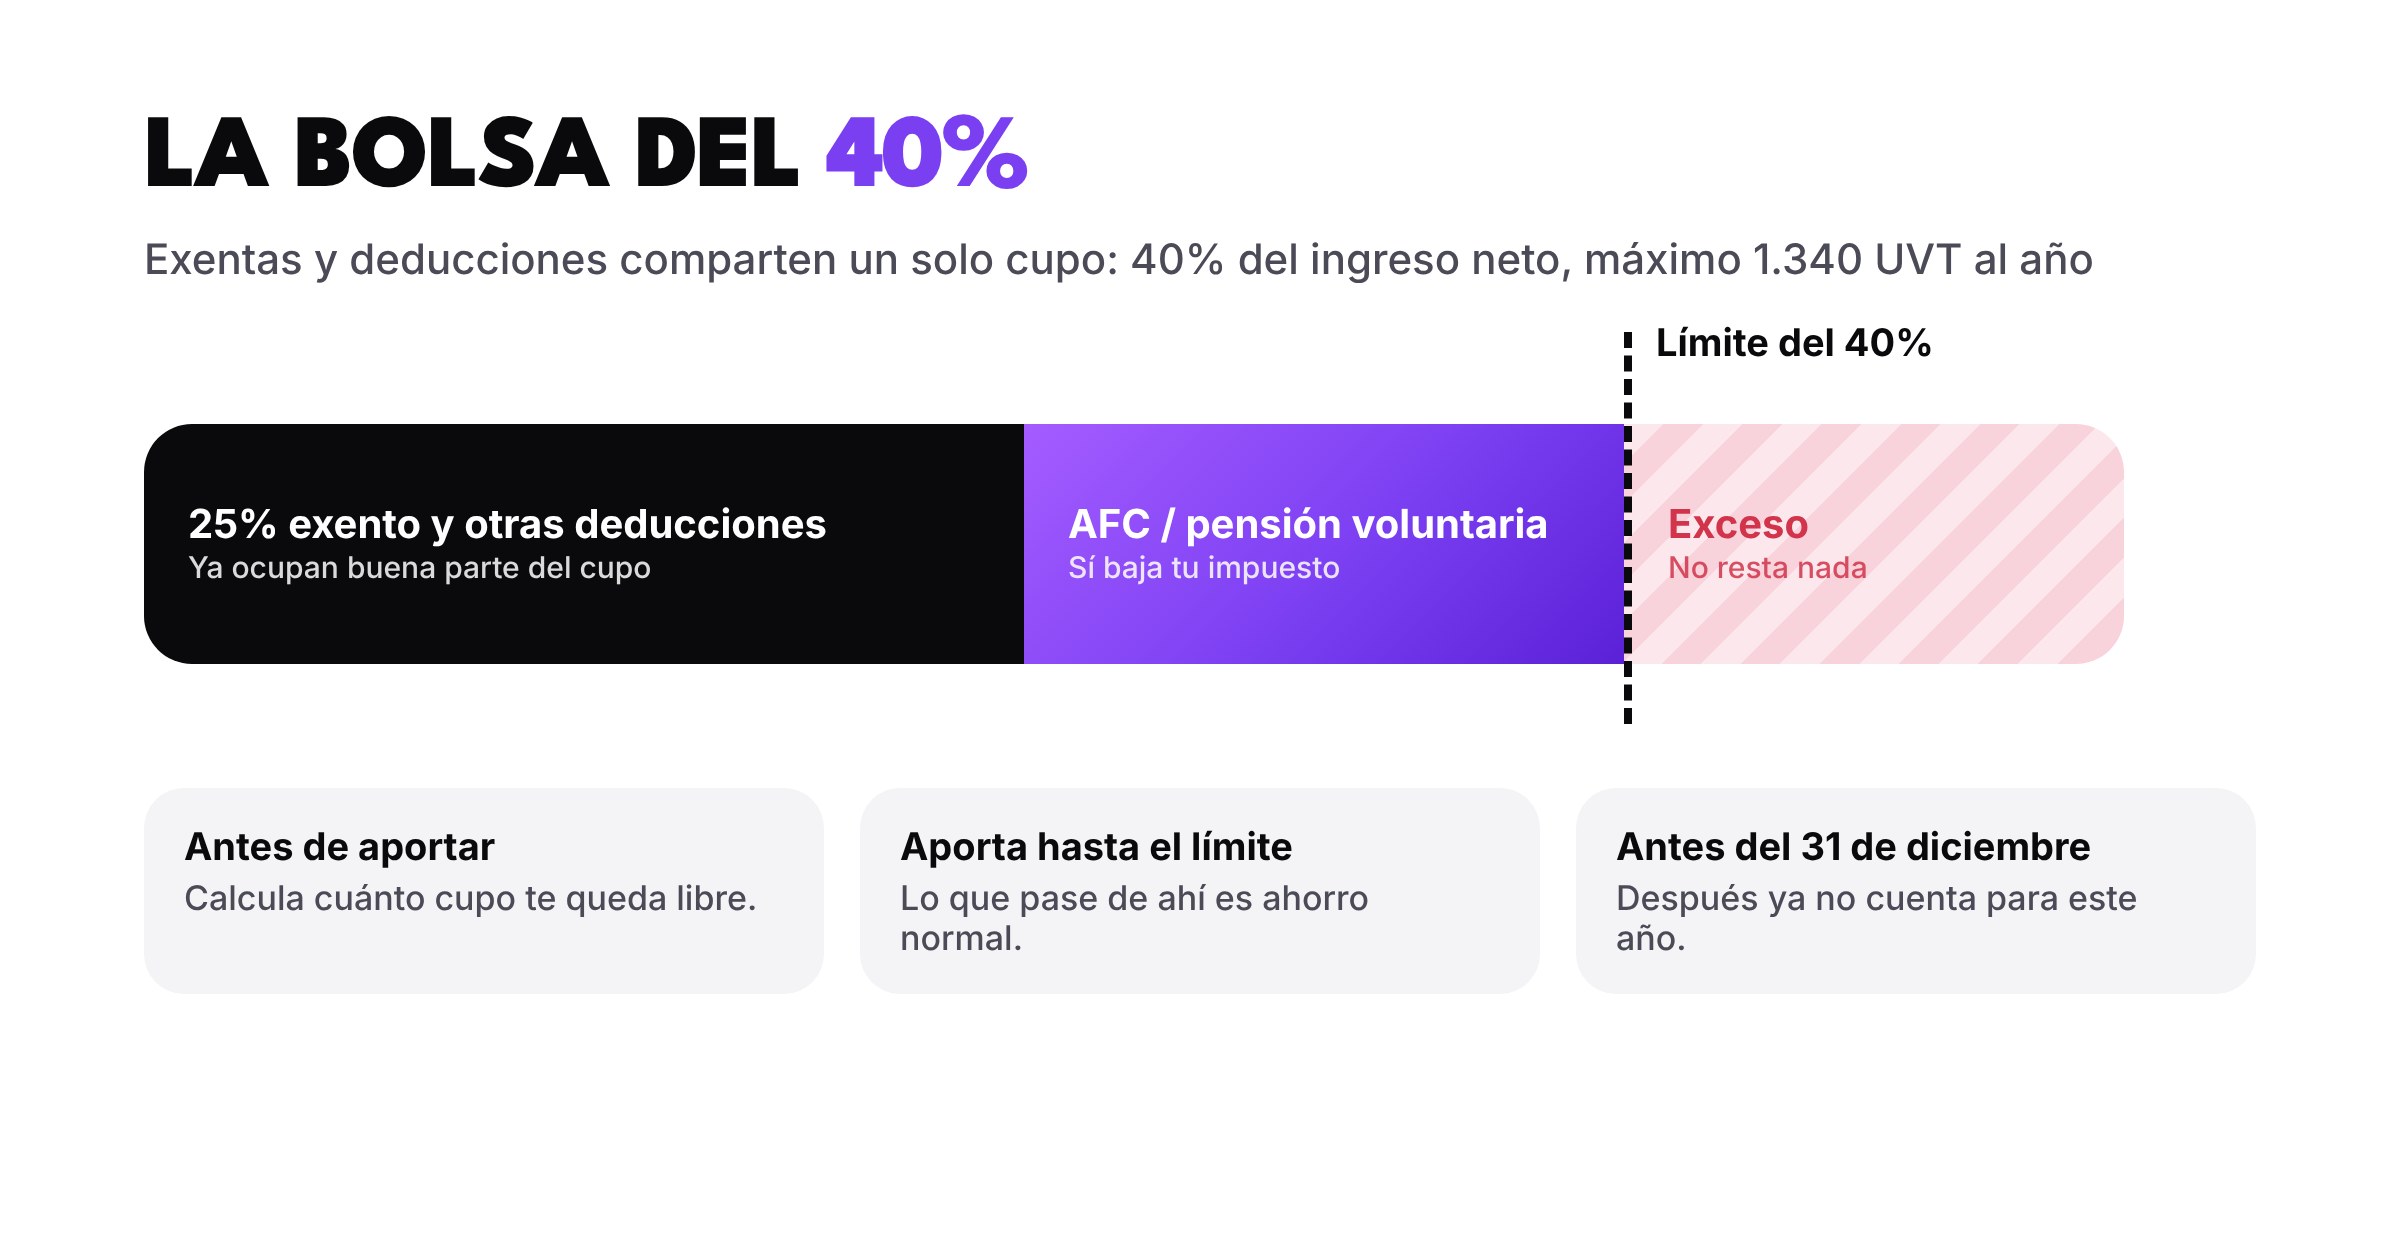
Y hay un detalle que casi nadie tiene en cuenta: el 25% exento se calcula después de restar los aportes voluntarios. Entonces, cada $100 que metes en AFC te bajan la base en $75, no en $100, porque tu 25% exento se reduce un poco.
Un ejemplo con números
Pensemos en Laura. Gana $12 millones mensuales, no tiene dependientes, ni crédito de vivienda, ni prepagada. Hago las cuentas con las tarifas y la UVT de 2026, y de forma simplificada (solo descuento salud y pensión obligatoria, cerca del 8%).
- Ingreso anual: $144 millones.
- Ingreso neto: unos $132,5 millones.
- Su límite del 40%: unos $53 millones.
- Su 25% exento sin hacer nada más: unos $33,1 millones.
Es decir, Laura tiene casi $20 millones de cupo libre en la bolsa. Ahora mira tres escenarios:
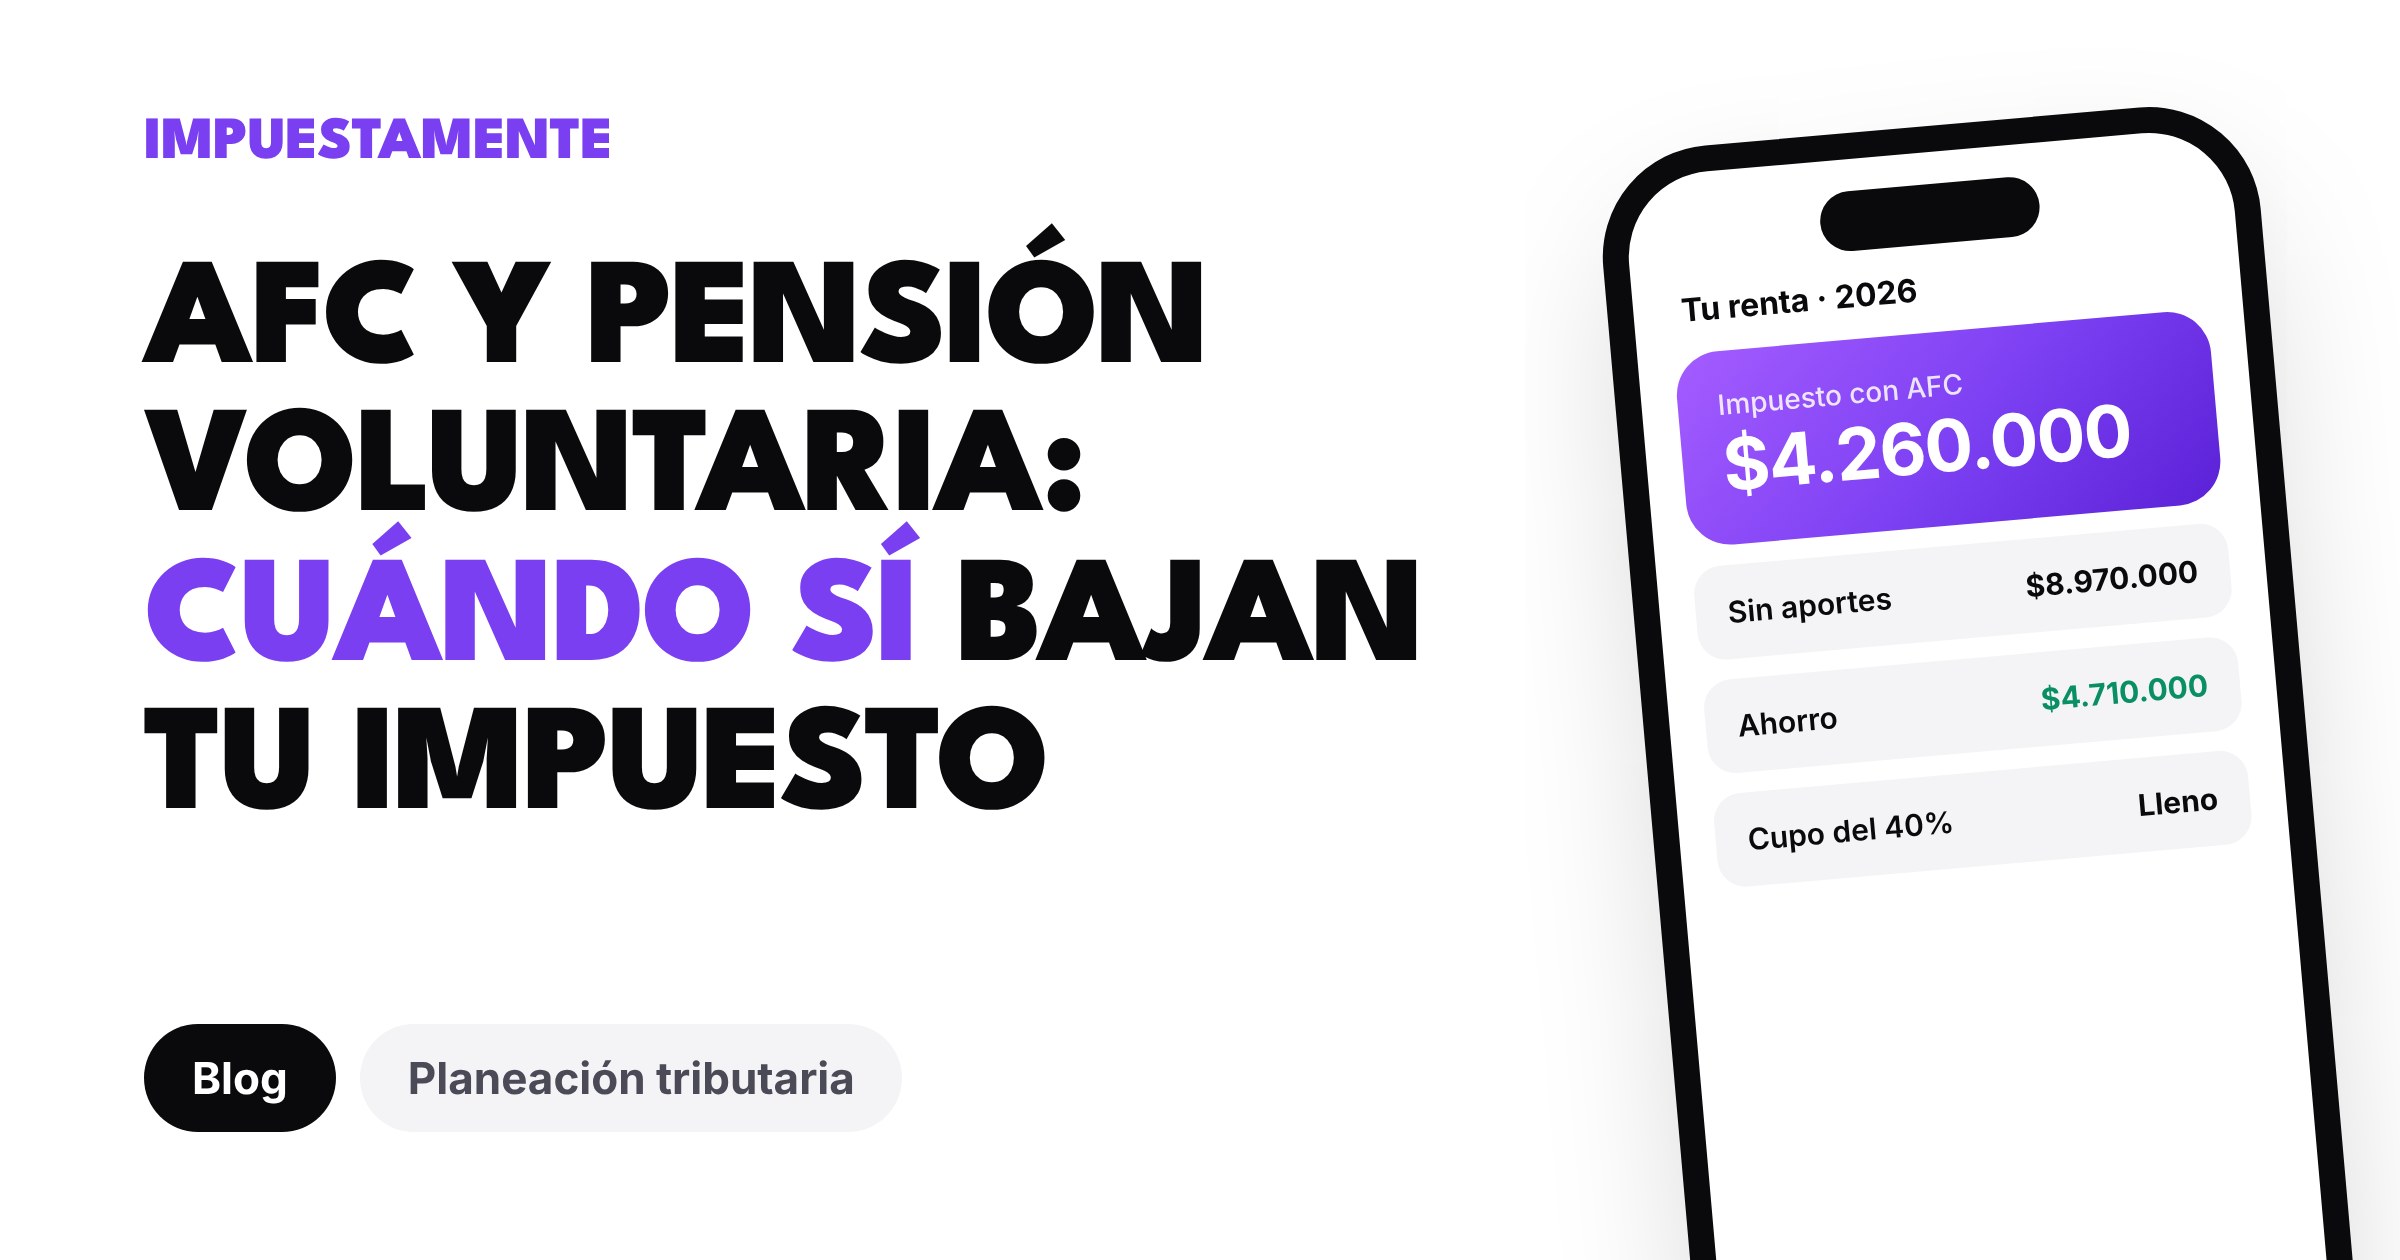
- No aporta nada. Su impuesto queda en unos $9 millones.
- Aporta $26,5 millones en el año (unos $2,2 millones al mes). Llena exactamente su cupo del 40% y su impuesto baja a unos $4,3 millones. Se ahorra cerca de $4,7 millones.
- Aporta $40 millones porque el asesor del banco le dijo que "entre más mejor". Su impuesto sigue en $4,3 millones. Los $13,5 millones de más no le bajaron ni un peso.
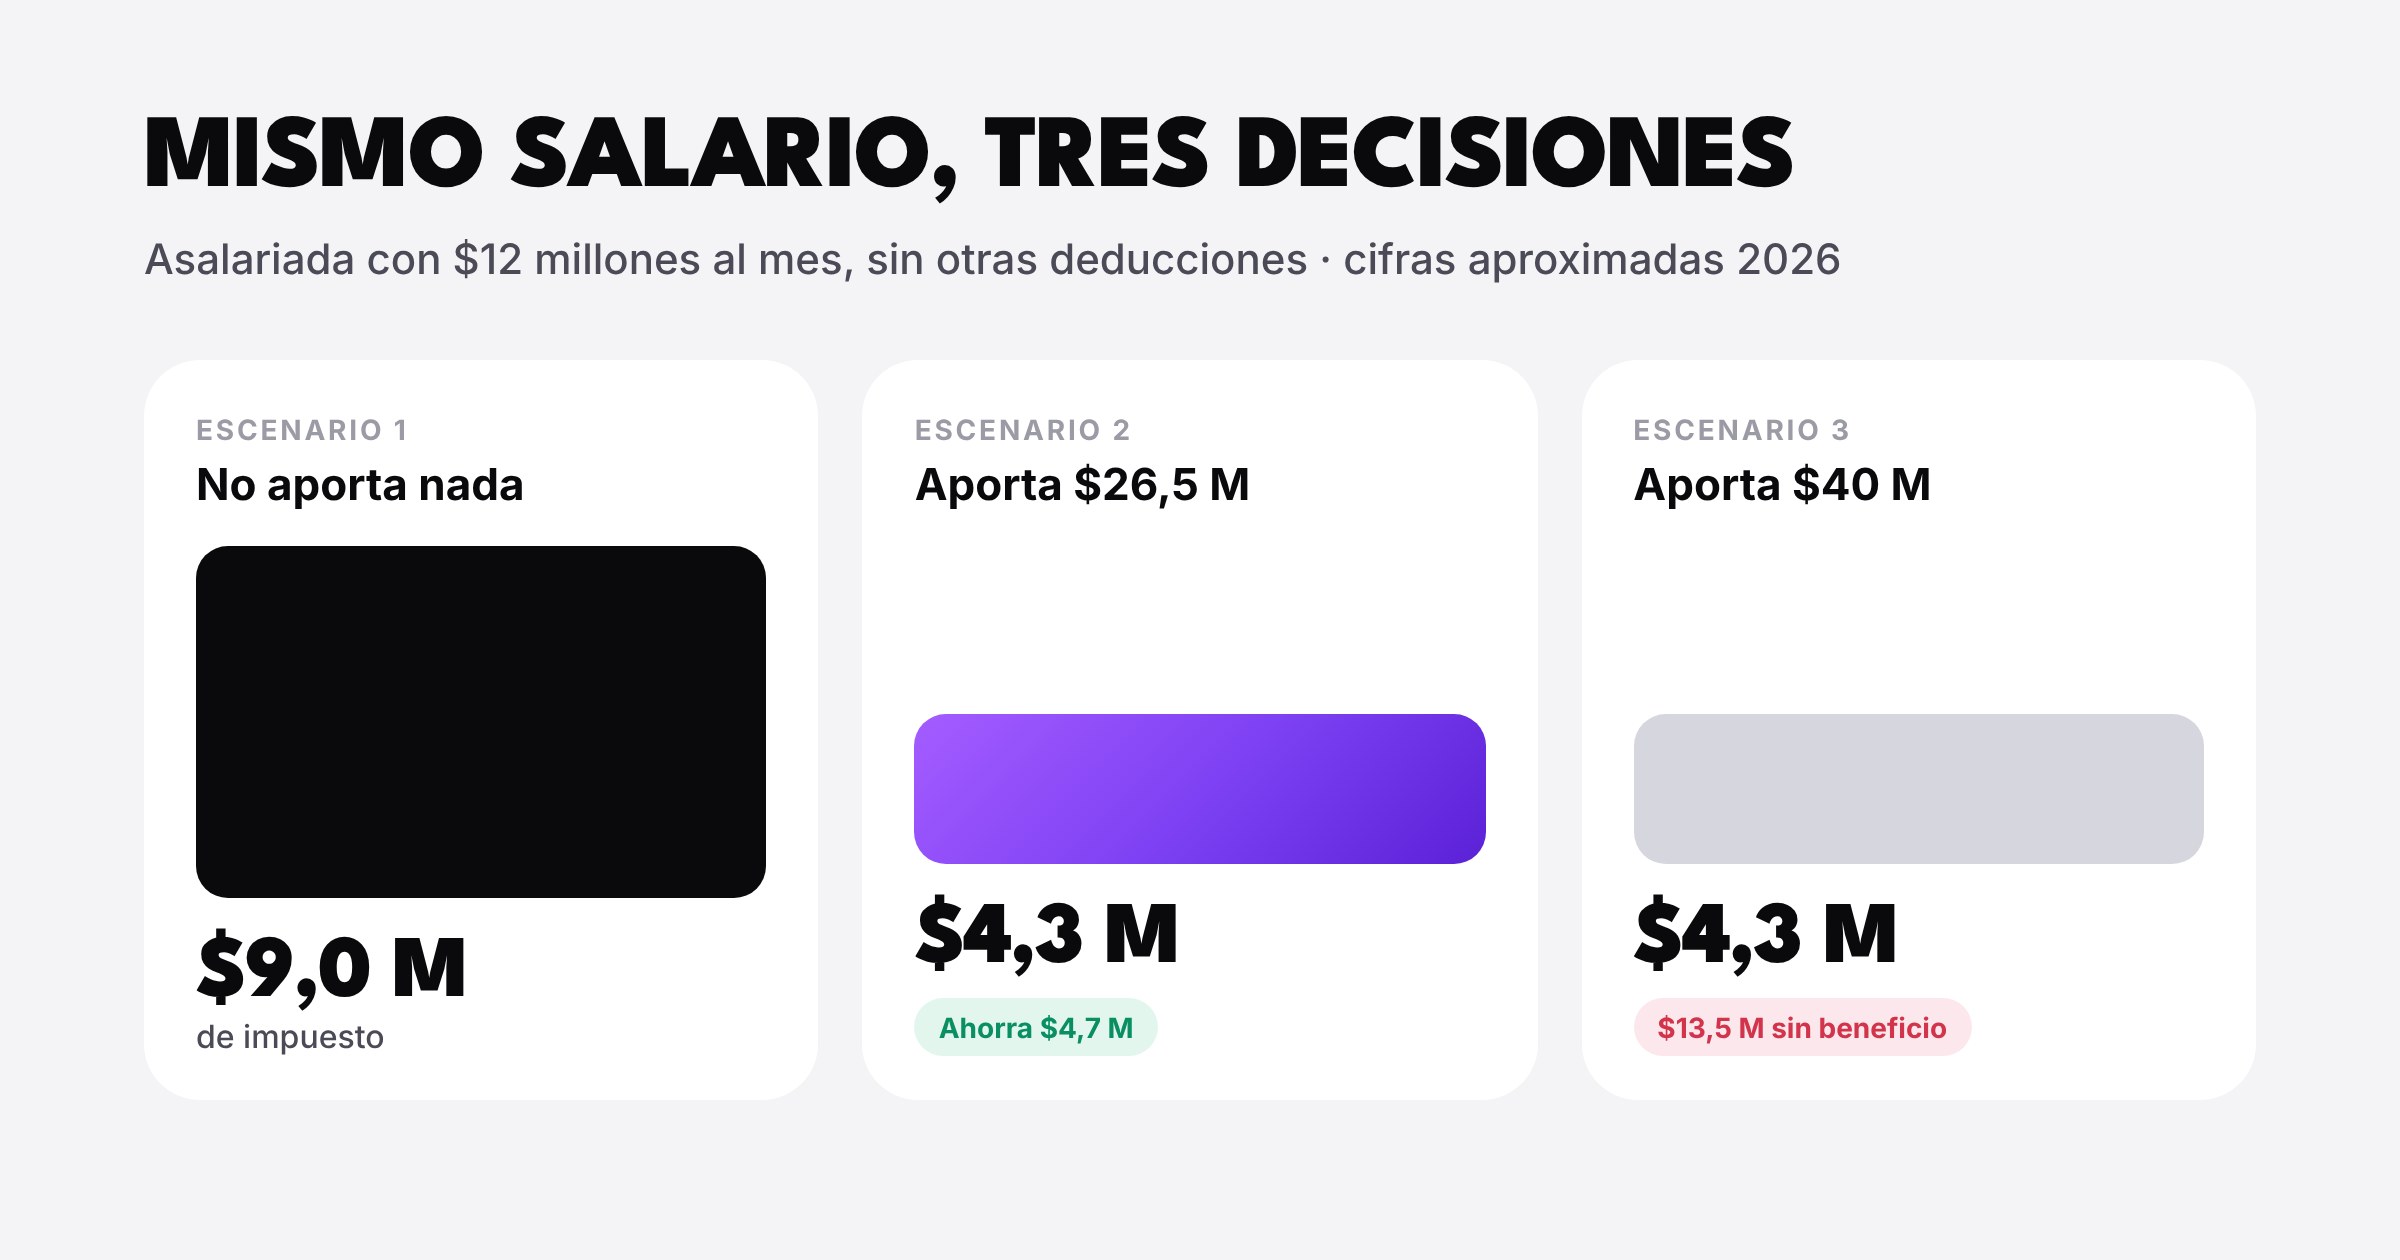
El escenario 3 es el que veo todos los años. Plata inmovilizada sin ningún beneficio tributario.
Entonces, ¿cuándo sí bajan tu impuesto?
Los aportes voluntarios y la AFC te sirven cuando se cumplen estas cuatro condiciones:
- Efectivamente pagas impuesto. Si tu ingreso es bajo y, después del 25% exento, tu base queda por debajo de 1.090 UVT al año (unos $57 millones), tu tarifa ya es 0%. Como referencia aproximada, un asalariado sin otras deducciones con salario por debajo de unos $6,5 a $7 millones mensuales difícilmente paga renta. En ese caso la AFC no te ahorra nada en impuestos.
- Te queda cupo en el límite del 40%. Si ya lo llenaste con el 25%, dependientes, prepagada e intereses de vivienda, no aportes buscando beneficio tributario.
- No vas a necesitar esa plata pronto. Los aportes deben quedarse mínimo 10 años, salvo que los uses para comprar vivienda o para tu pensión. Si los retiras antes para otra cosa, pierdes el beneficio: ese retiro se vuelve renta gravada y el fondo te practica retención.
- Los haces antes del 31 de diciembre. Lo que aportes en enero ya cuenta para el año siguiente. No hay forma de "meterlo" en la declaración después.
¿Y si mi cupo del 40% ya está lleno?
Aquí hay una opción que pocos conocen: los aportes voluntarios al fondo de pensiones obligatorias (el mismo donde cotizas tu pensión). Según el artículo 55 del Estatuto Tributario, no se tratan como renta exenta sino como ingreso no constitutivo de renta, hasta el 25% de tu ingreso laboral y con tope de 2.500 UVT al año. Por eso no compiten por el cupo del 40%.
La condición es más dura: esa plata queda para tu pensión. Si la retiras para otro fin, el fondo te aplica una retención alta. Sirve para quien de verdad quiere aumentar su pensión y ya agotó los otros beneficios. Antes de tomar esta decisión, revísala con tu asesor, porque depende mucho de tu edad y de tus planes.
¿AFC o pensión voluntaria?
Para efectos del impuesto, dan el mismo beneficio y comparten el mismo límite. La diferencia está en lo demás:
- AFC: si tu meta es comprar vivienda, es la más directa. Puedes usarla para la cuota inicial o para abonar a tu crédito hipotecario sin perder el beneficio.
- Pensión voluntaria: tiene más opciones de inversión (portafolios conservadores, moderados o de mayor riesgo), así que puede rentar más. También puedes retirarla para vivienda sin perder el beneficio.
Mira siempre la comisión de administración y la rentabilidad real de cada producto. Un beneficio tributario no compensa un producto que te cobra mucho y no rinde nada.
Tu checklist antes de aportar este año
- Calcula tu cupo libre en el límite del 40% antes de aportar un solo peso.
- Aporta solo hasta llenar ese cupo. Lo que pase de ahí es ahorro normal, no ahorro tributario.
- Hazlo por nómina si puedes, así ves el beneficio cada mes en tu retención y no tienes que esperar a la declaración.
- No metas plata que vayas a necesitar en los próximos años, salvo que sea para vivienda.
- Hazlo antes del 31 de diciembre.
Si no sabes cuánto cupo te queda, ese es justo el cálculo que hago en una asesoría de planeación tributaria. Todavía estás a tiempo de hacerlo para tu renta de 2026.
¿Te gustó este análisis? Suscríbete para recibir más contenido sobre impuestos sin rodeos y estrategias reales para cuidar tu bolsillo en Colombia.
Nota: este artículo es informativo y usa cifras aproximadas. Tu caso puede cambiar según tus ingresos, deducciones y la normatividad vigente.