En este artículo
Una carta de la DIAN asusta. Pero no todas dicen lo mismo, y la respuesta correcta depende de qué acto es.
Antes de contestar, identifica tres cosas: qué acto te enviaron, cuándo te lo notificaron y cuánto plazo tienes. Responder tarde, o responder sin pruebas, suele salir más caro que el problema original.
Cómo te llegan
La DIAN notifica sus actos de forma electrónica, al correo que registraste en el RUT (art. 566-1 del Estatuto Tributario). Los plazos corren desde la notificación, la leas o no. Por eso es clave tener el RUT con un correo que revises; aquí está cómo actualizar el RUT.
Cuatro cartas, cuatro respuestas
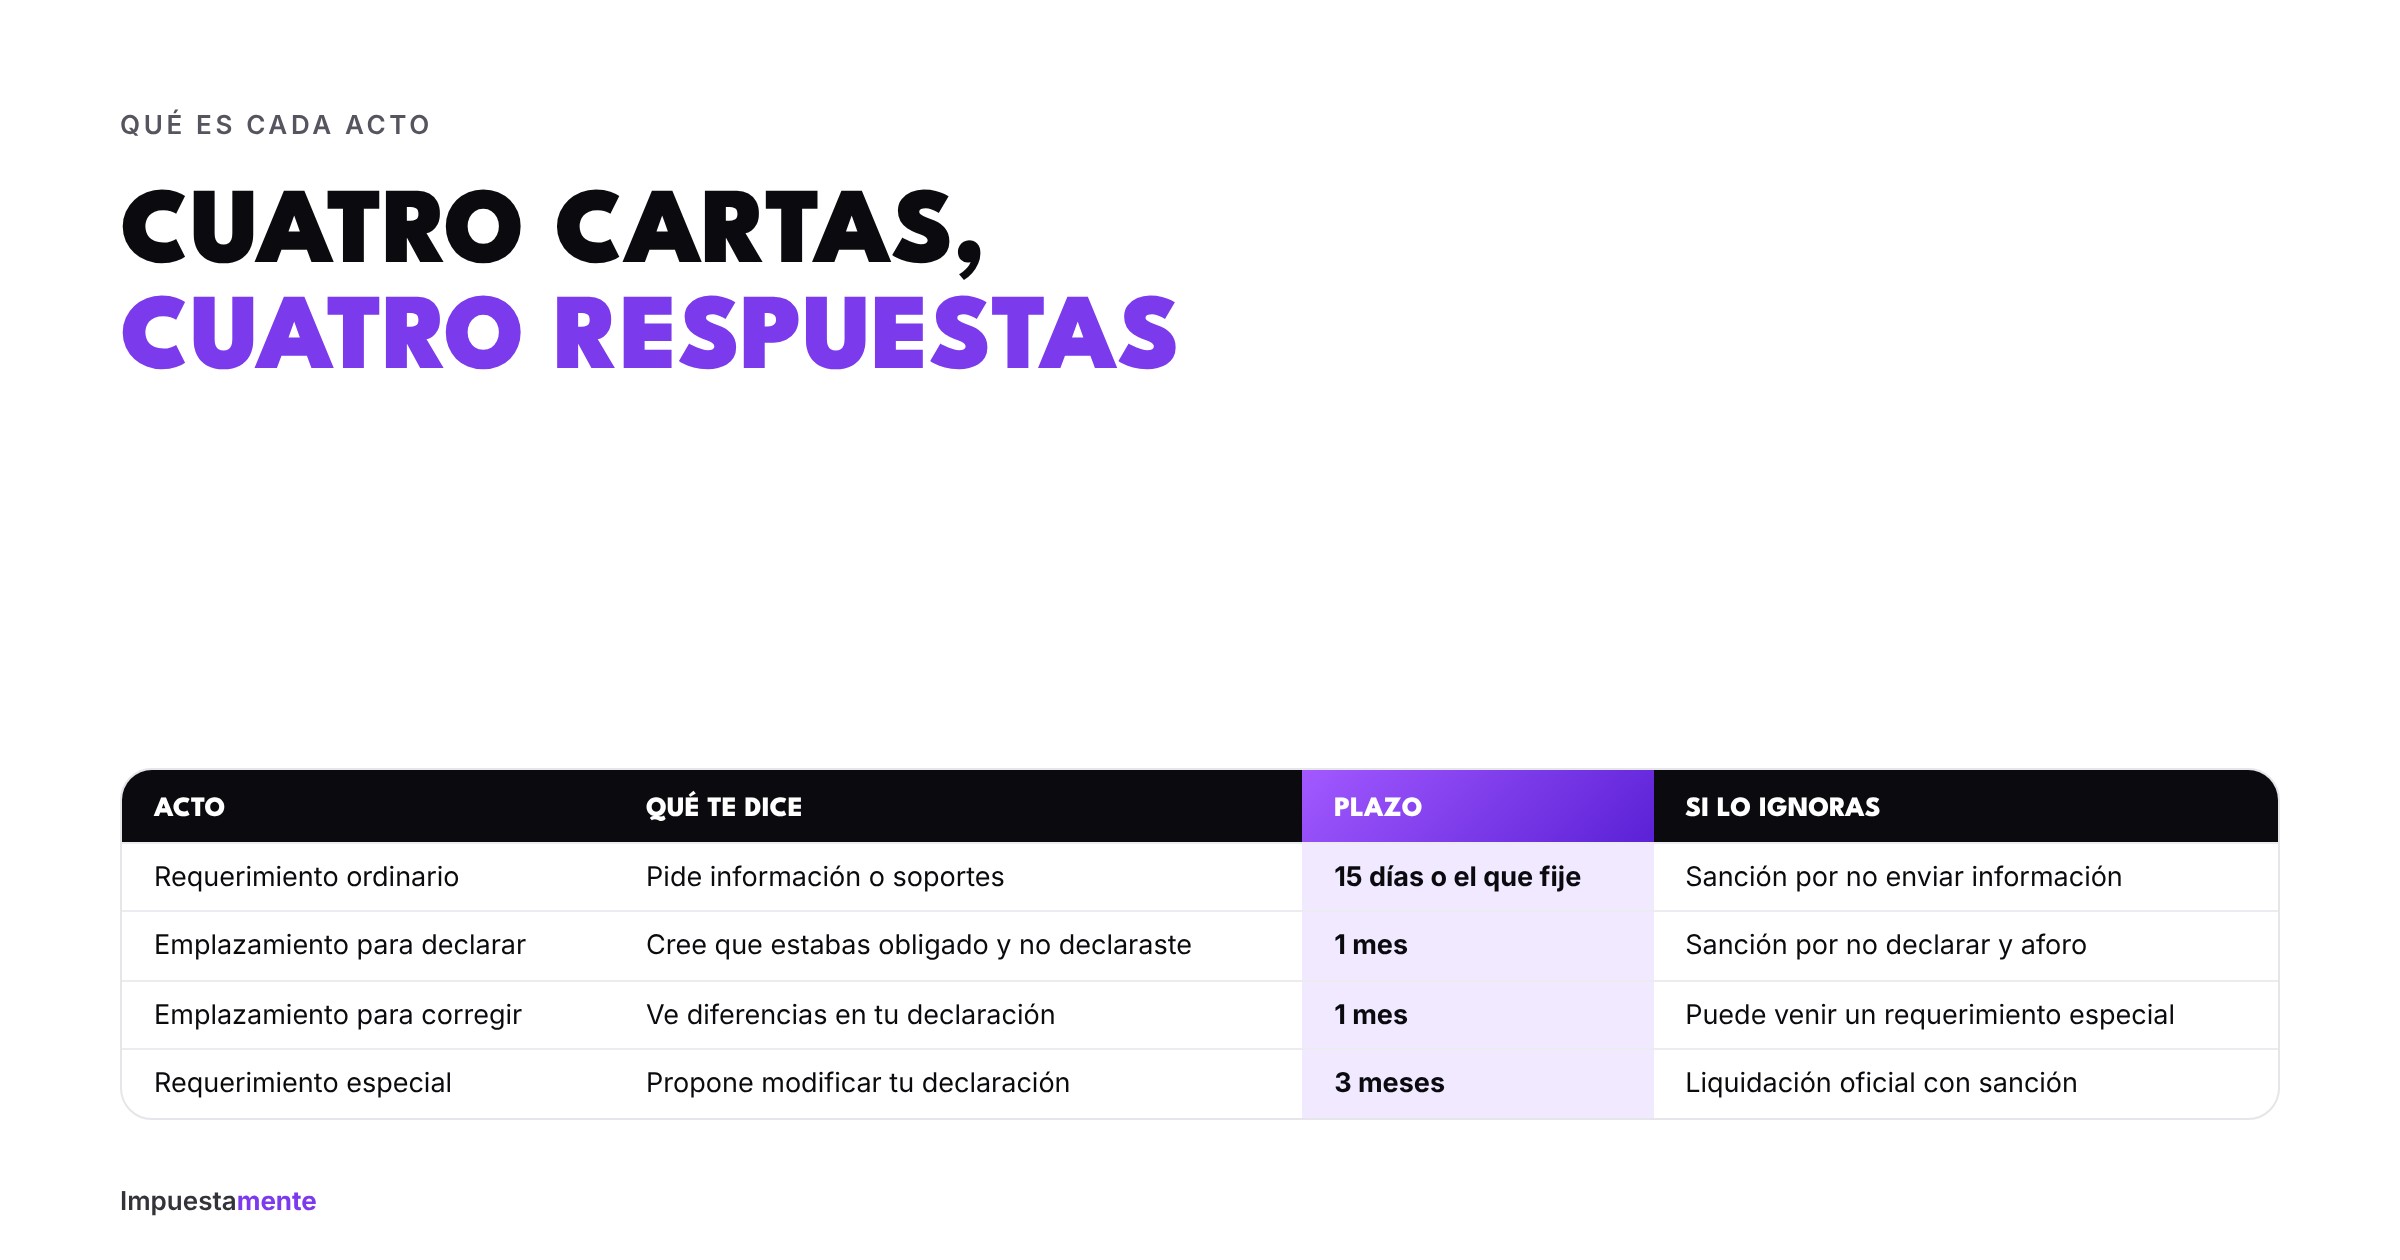
1. Requerimiento ordinario
La DIAN te pide información o soportes: certificados, facturas, extractos. No te está modificando nada todavía.
- Plazo: el que indique el requerimiento; por regla general, 15 días.
- Cómo responder: envía exactamente lo que piden, ordenado y completo.
- Si lo ignoras: te expones a la sanción por no enviar información (art. 651), y la DIAN puede seguir con otros actos.
2. Emplazamiento para declarar
La DIAN cree que estabas obligado a declarar y no lo hiciste (art. 715).
- Plazo: 1 mes desde la notificación.
- Si estabas obligado: presenta la declaración dentro del mes, con la sanción del 10% del impuesto por mes o fracción de retraso (art. 642). En este punto ya no aplica la rebaja del artículo 640.
- Si no estabas obligado: responde explicando por qué, con soportes. Revísalo contra los topes para declarar renta.
- Si lo ignoras: llega la sanción por no declarar (art. 643), del 20% de tus consignaciones bancarias o ingresos brutos, la que sea mayor, y la DIAN puede liquidarte el impuesto con una liquidación de aforo.
3. Emplazamiento para corregir
La DIAN ve diferencias entre tu declaración y la información que tiene, casi siempre la exógena (art. 685).
- Plazo: 1 mes.
- No es obligatorio corregir. Puedes corregir si la DIAN tiene razón, o responder explicando las diferencias si no la tiene.
- Si corriges: la sanción por corrección es del 20% del mayor valor (en vez del 10%). Lo explico en cómo corregir la declaración.
- Si explicas: muestra con soportes por qué tu cifra es correcta. Un error frecuente es un tercero que reportó mal en la información exógena.
4. Requerimiento especial
Es el acto más serio: la DIAN propone modificar tu declaración, con más impuesto y sanción por inexactitud (arts. 703 y 704). Tiene que notificártelo antes de que la declaración quede en firme, por regla general dentro de los 3 años. Más detalles sobre la firmeza de la declaración.
- Plazo: 3 meses para responder (art. 707).
- Cómo responder: por escrito, punto por punto, con pruebas. Puedes aceptar una parte y discutir el resto.
- Si no respondes o no te dan la razón: la DIAN expide una liquidación oficial de revisión, contra la que procede el recurso de reconsideración dentro de los 2 meses siguientes (art. 720).
Aceptar a tiempo sale más barato
La sanción por inexactitud es, por regla general, del 100% de la diferencia entre el saldo a pagar que determina la DIAN y el que declaraste (art. 648). Pero se reduce si aceptas los hechos y corriges:
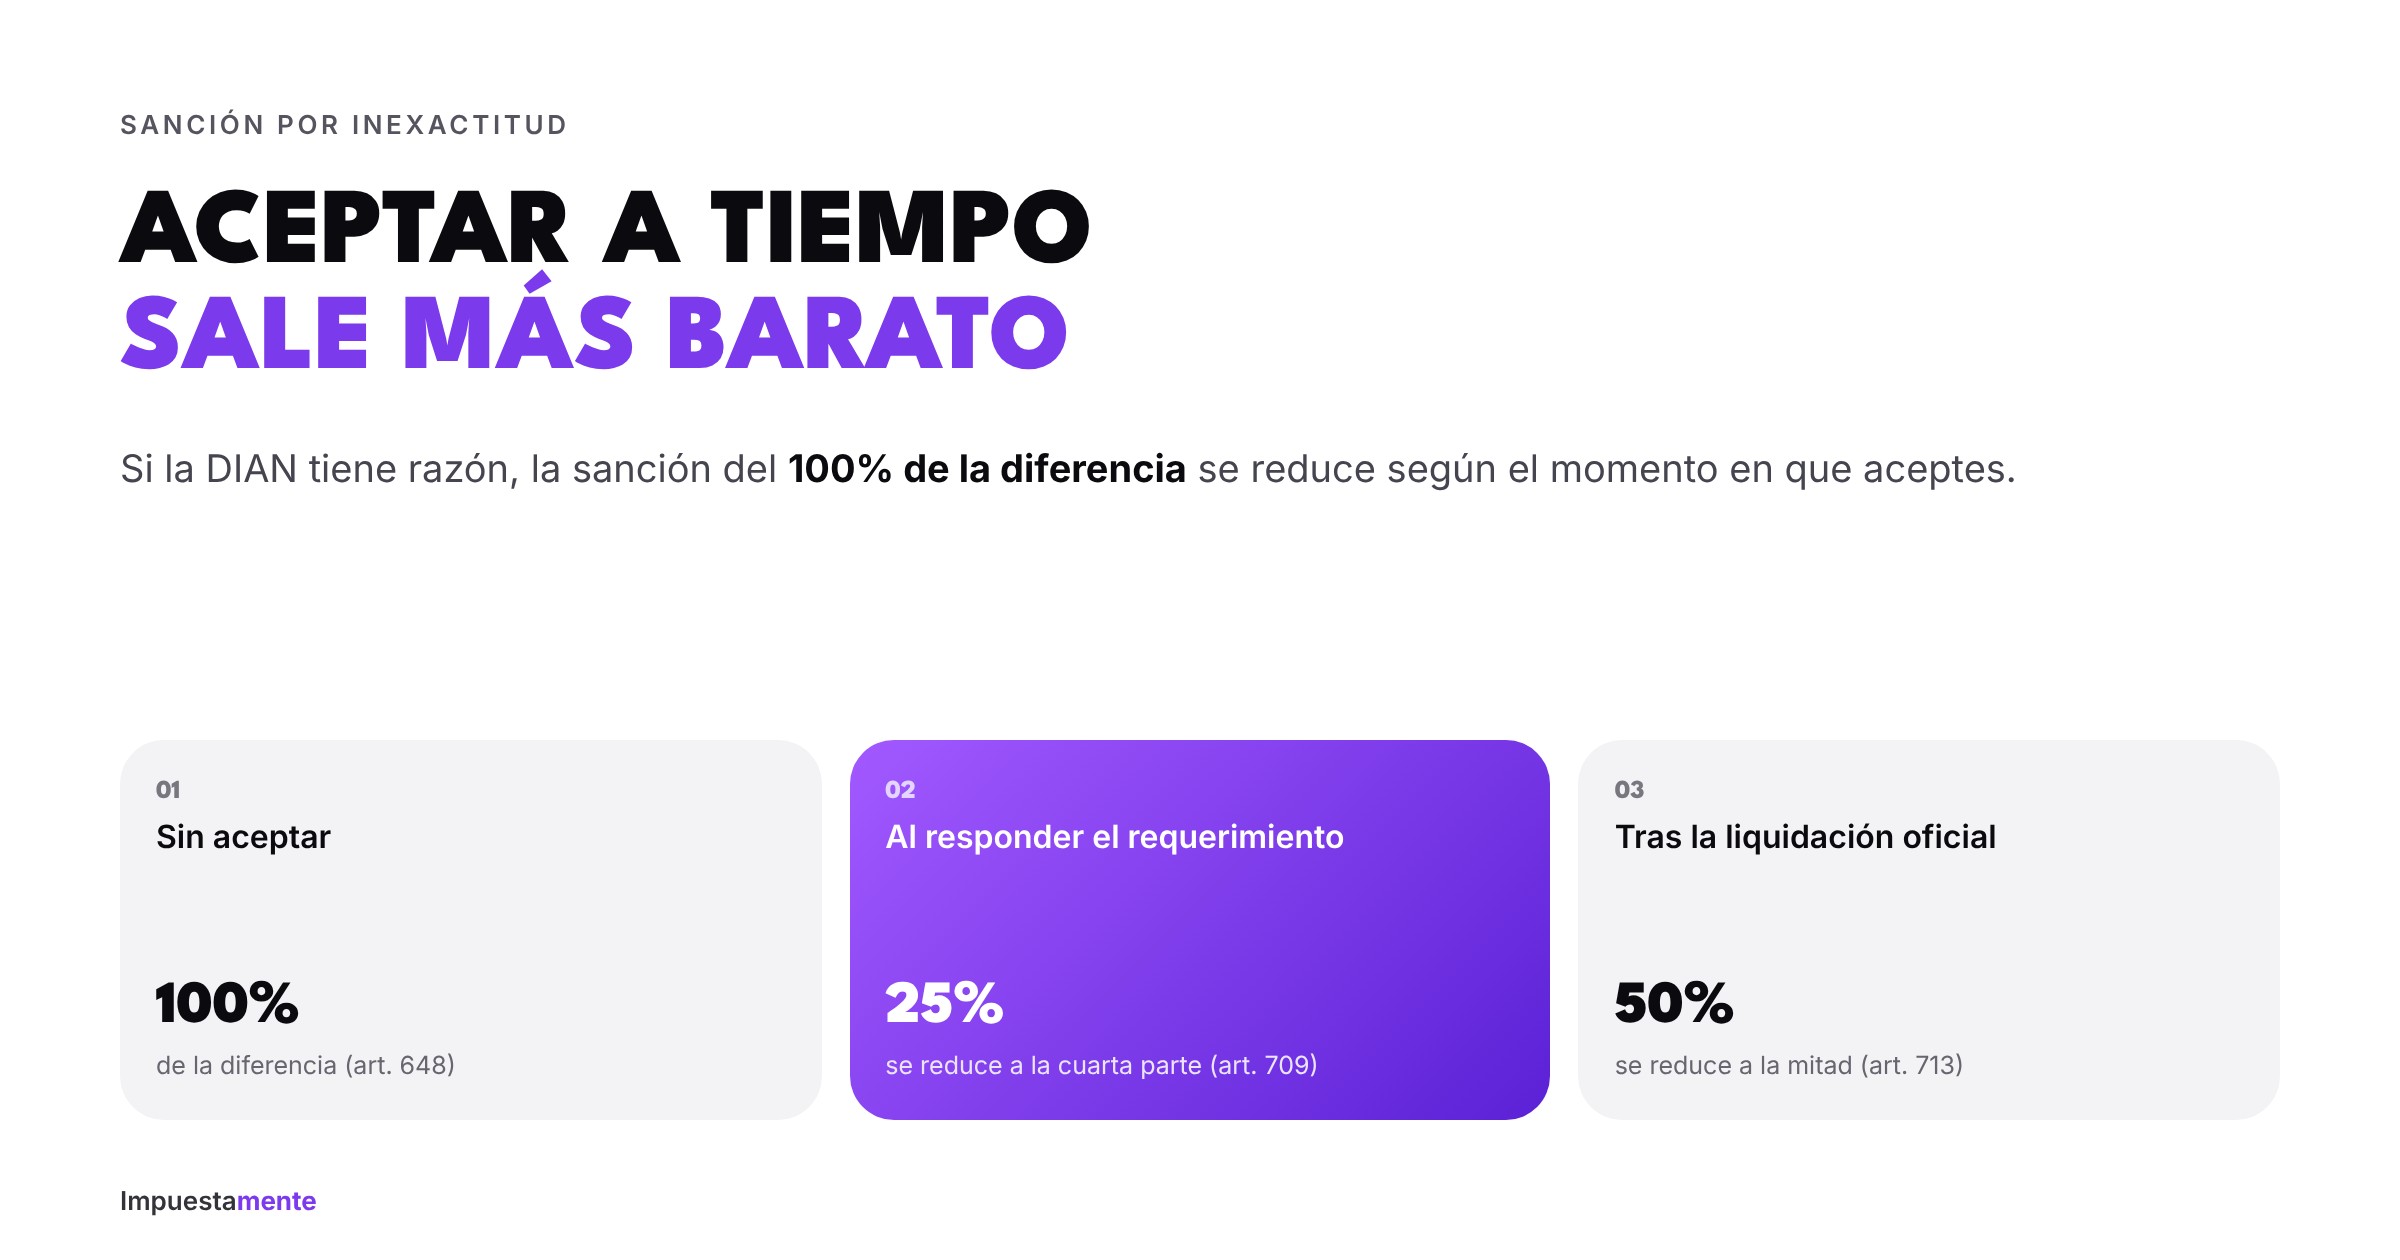
- Al responder el requerimiento especial: se reduce a la cuarta parte (art. 709).
- Después de la liquidación oficial, dentro del plazo para el recurso: se reduce a la mitad (art. 713).
Para acceder a la reducción tienes que corregir la declaración y pagar el mayor impuesto, la sanción reducida y los intereses.
¿Y los oficios persuasivos?
Muchas cartas de la DIAN son oficios persuasivos: invitaciones a declarar o a revisar tu declaración. No son emplazamientos ni requerimientos, pero sí son una señal de que la DIAN tiene información sobre ti. Atenderlos a tiempo te permite declarar o corregir con las sanciones más bajas, incluida la rebaja del art. 640.
Checklist para responder bien
- Identifica el acto: su nombre, número y fecha de notificación.
- Calcula el plazo y marca la fecha límite en tu calendario.
- Compara lo que dice la DIAN con tu declaración, tus certificados y tu exógena.
- Decide: ¿la DIAN tiene razón, no la tiene o la tiene en parte?
- Reúne las pruebas de cada punto.
- Responde por los canales oficiales de la DIAN y guarda el número de radicado.
- Si aceptas, corrige y paga antes de responder, para acceder a la reducción.
Preguntas frecuentes
¿Si no abro el correo, el plazo no corre? Sí corre. La notificación electrónica se entiende surtida cuando el correo llega a tu dirección del RUT.
¿Un emplazamiento para corregir significa que me equivoqué? No necesariamente. Muchas veces la diferencia viene de un tercero que reportó mal. Lo importante es responder con soportes.
¿Necesito un abogado o contador? Para un requerimiento ordinario simple, quizá no. Para un requerimiento especial, sí conviene asesoría: lo que respondas define la discusión que sigue.
¿Te llegó una carta de la DIAN?
En Impuestamente revisamos el acto, comparamos tus cifras con la información de la DIAN y te ayudamos a responder o a corregir con la menor sanción posible. Escríbenos por WhatsApp.
Nota: este artículo es informativo y resume las reglas generales del procedimiento tributario; cada acto debe leerse en detalle.