En este artículo
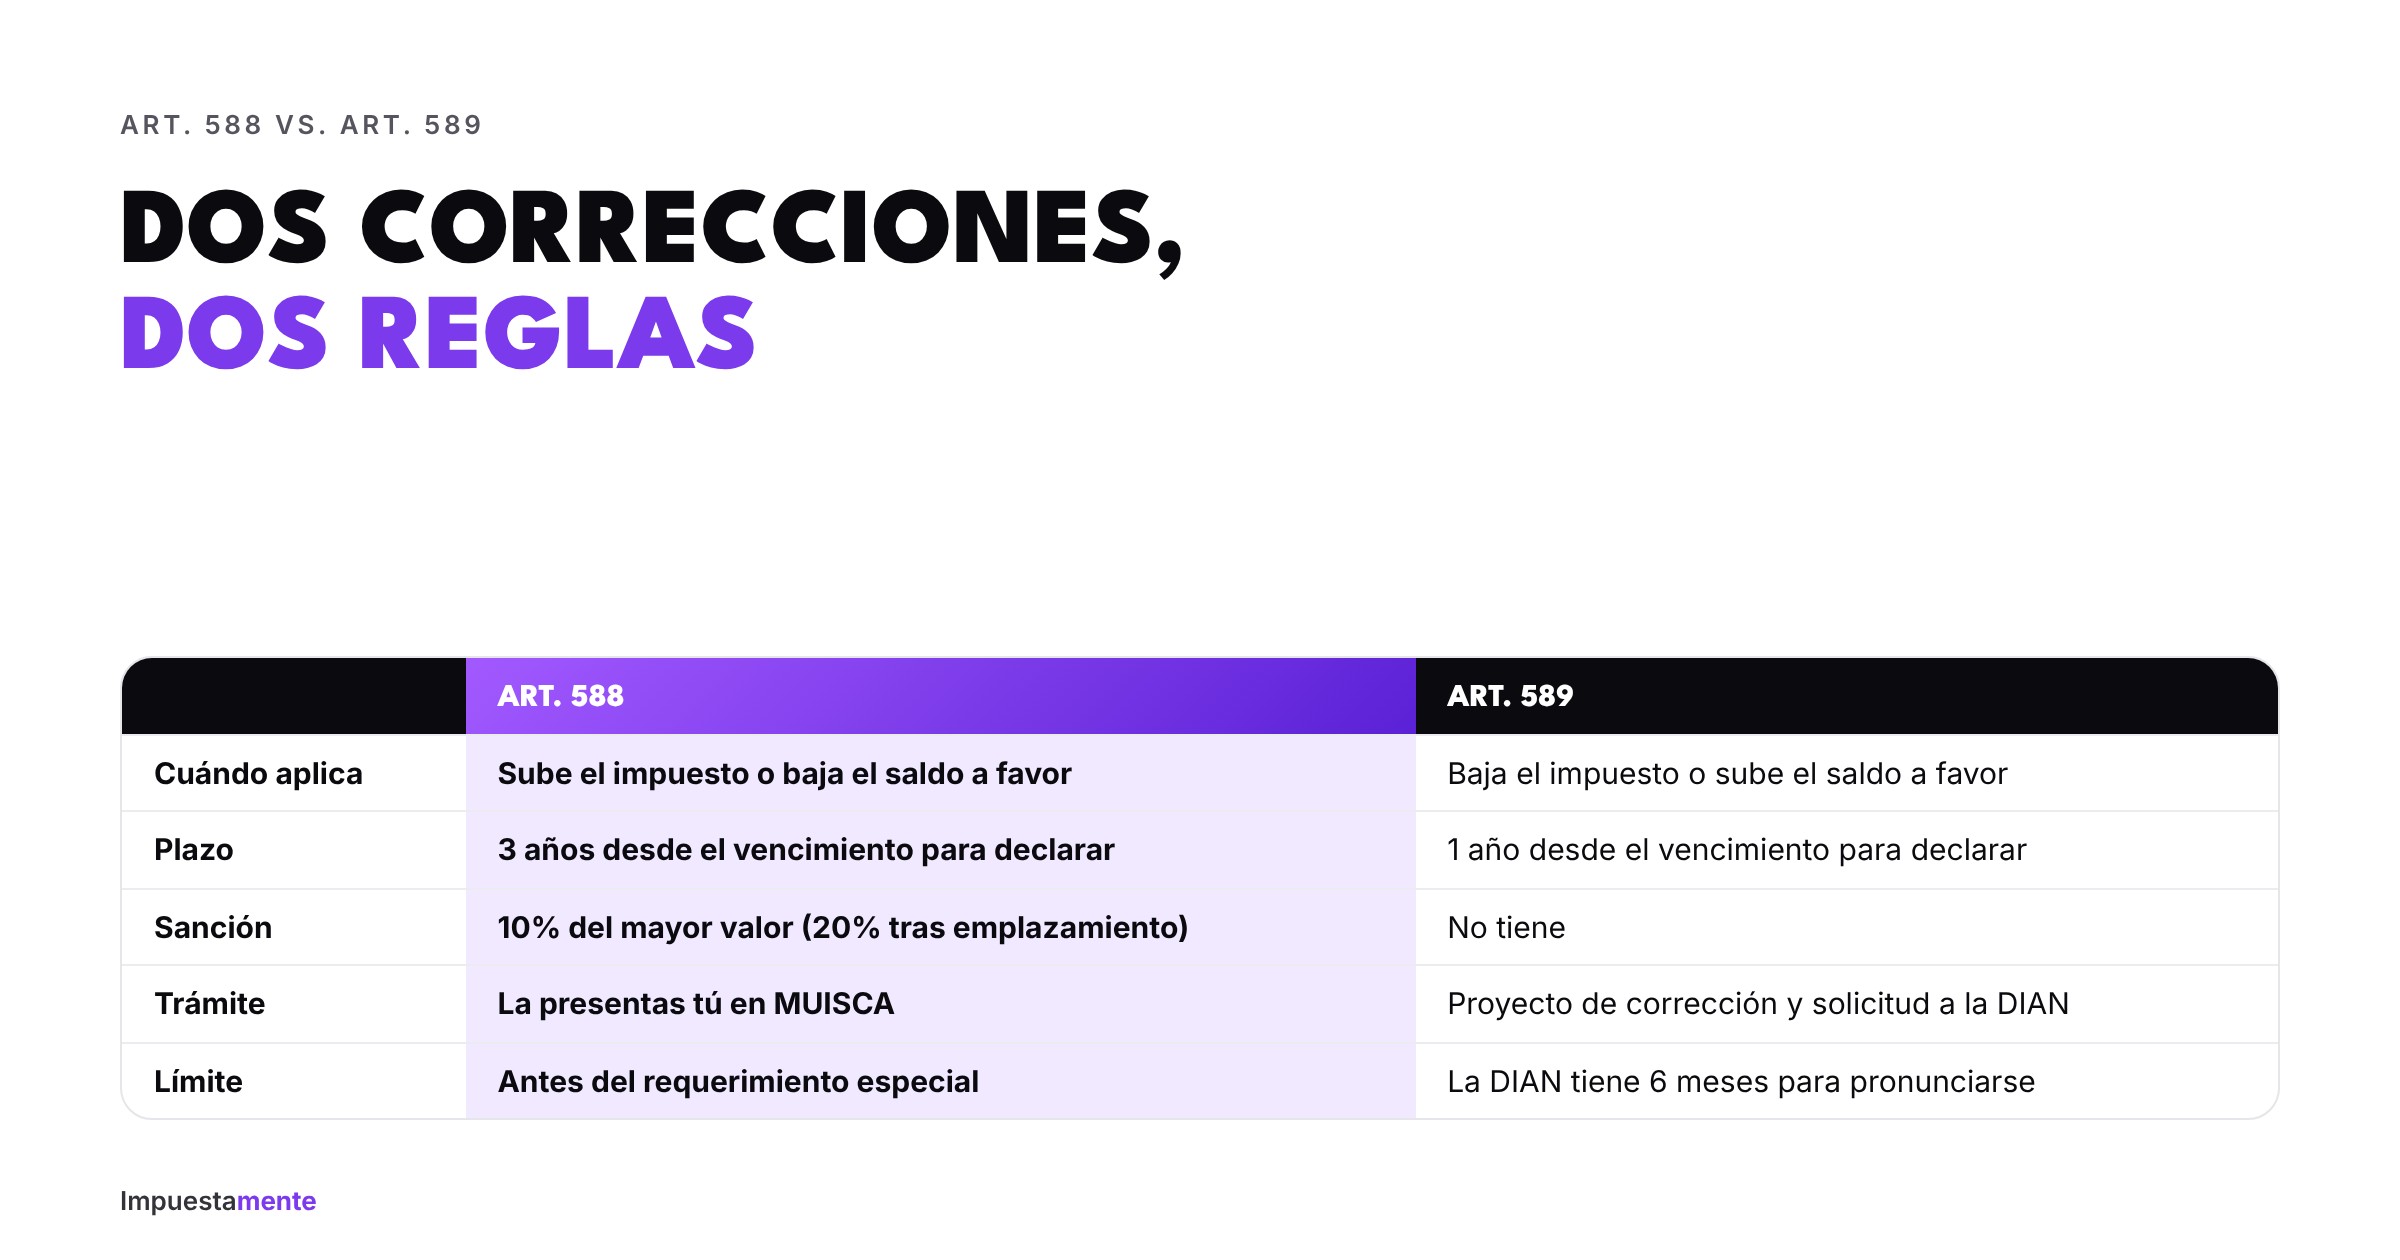
Toda declaración de renta se puede corregir. Lo que cambia es el plazo, la sanción y el trámite, y todo depende de una sola pregunta.
¿La corrección te hace pagar más (o recibir menos saldo a favor), o te hace pagar menos (o recibir más)? Si es lo primero, aplica el artículo 588 del Estatuto Tributario. Si es lo segundo, el artículo 589.
Corrección que aumenta el impuesto (art. 588)
Aplica cuando, por ejemplo, olvidaste ingresos, incluiste una deducción sin soporte o restaste más costos de los que podías.
Plazo. Tienes 3 años contados desde el vencimiento del plazo para declarar, siempre que la DIAN no te haya notificado un requerimiento especial o un pliego de cargos.
Sanción por corrección (art. 644):
- 10% del mayor valor a pagar o del menor saldo a favor, si corriges antes de que te notifiquen un emplazamiento para corregir o un auto de inspección tributaria.
- 20% si corriges después de ese emplazamiento o auto, pero antes del requerimiento especial.
- Si la declaración inicial fue extemporánea, la sanción aumenta un 5% del mayor valor por cada mes o fracción de retraso, sin superar el 100%.
A esto se suman los intereses de mora sobre el mayor valor a pagar. La sanción nunca puede ser inferior a 10 UVT ($524.000 en 2026), y puede reducirse con el artículo 640 si es la primera vez.
Cómo se hace. Presentas un nuevo formulario 210 en MUISCA, indicando que es una corrección y el número de la declaración que corriges. Liquidas la sanción en el renglón de sanciones y pagas el mayor valor.
Ejemplo
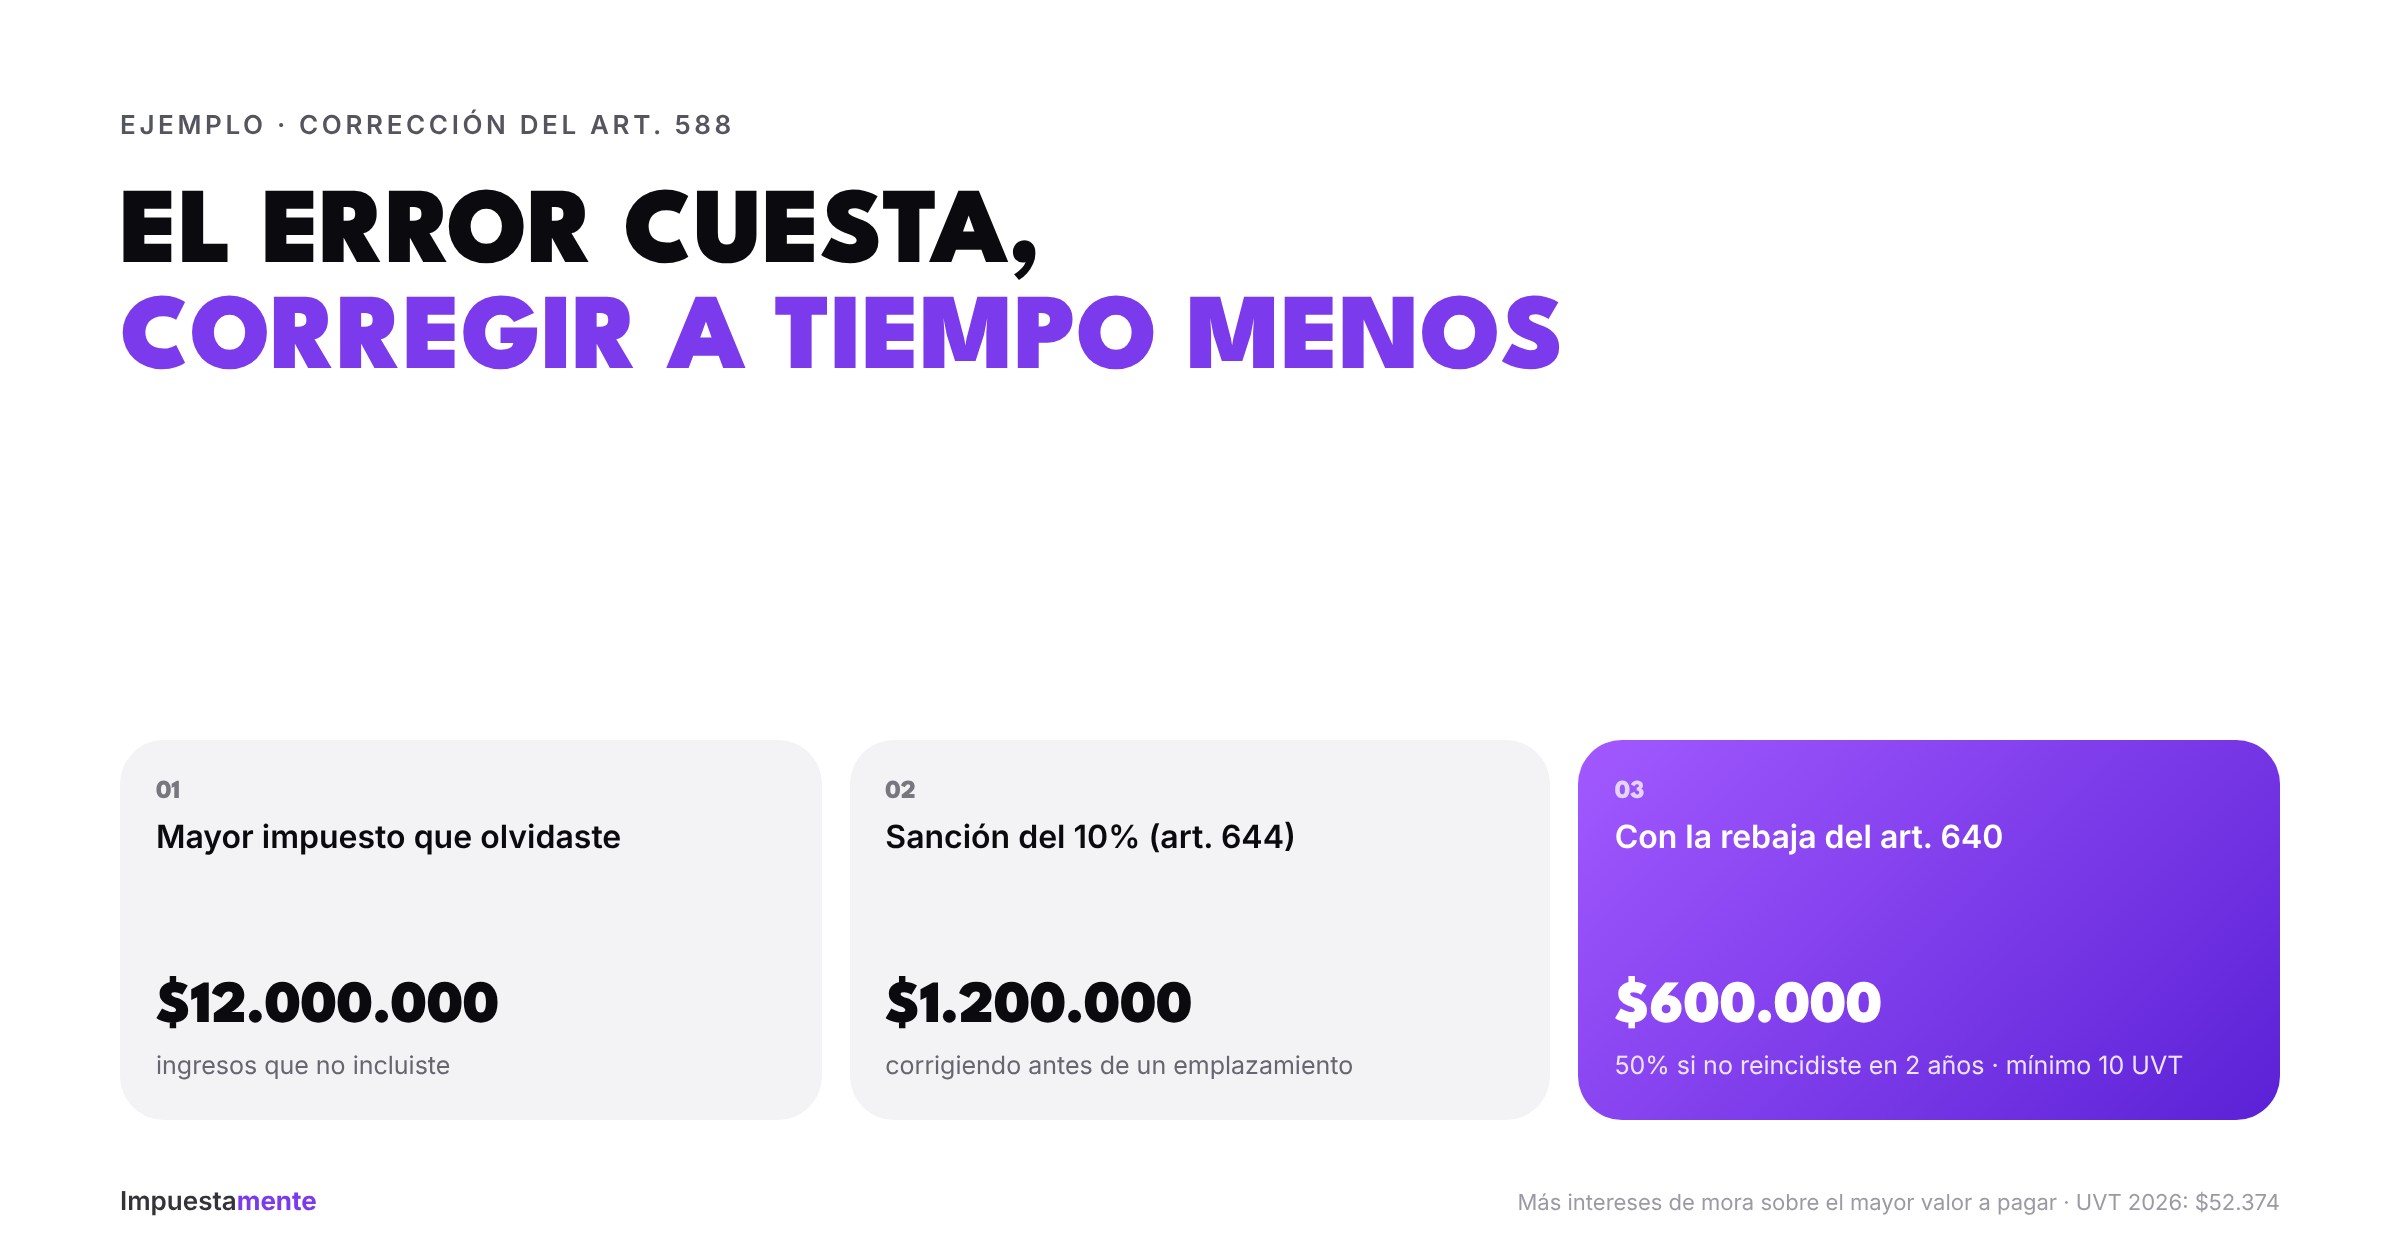
Ana olvidó incluir unos honorarios. Al corregir, su impuesto aumenta en $12.000.000.
- Sanción del 10%: $1.200.000.
- No había cometido la misma infracción en los dos años anteriores, así que aplica la rebaja del 50% del art. 640: $600.000.
- Como $600.000 supera la sanción mínima, esa es la cifra final, más intereses de mora sobre los $12.000.000.
Si el mayor impuesto hubiera sido de $3.000.000, la sanción del 10% ($300.000) y la rebajada ($150.000) quedarían por debajo del mínimo, así que pagaría $524.000.
Corrección que disminuye el impuesto o aumenta el saldo a favor (art. 589)
Aplica cuando olvidaste una deducción, una renta exenta o una retención, o cuando incluiste ingresos duplicados.
- Plazo: dentro del año siguiente al vencimiento del plazo para declarar.
- Sanción: no tiene.
- Trámite: se elabora el proyecto de corrección y se presenta una solicitud ante la DIAN. La DIAN tiene 6 meses para pronunciarse; si no lo hace, el proyecto de corrección reemplaza a la declaración inicial.
Ojo con dos cosas:
- El plazo de un año no se extiende. Si se te pasa, ya no puedes corregir a tu favor por esta vía.
- Reinicia el reloj de la DIAN. El plazo para revisarte se cuenta desde la fecha de la corrección o desde el vencimiento de los 6 meses. Más detalles en el artículo sobre la firmeza de la declaración.
Correcciones que no cambian el valor
Si corriges sin cambiar el valor a pagar ni el saldo a favor, no hay sanción por corrección, porque esta se calcula sobre el mayor valor, que en ese caso es cero.
Además, errores formales como un NIT mal digitado, un error aritmético o la imputación de un saldo a favor se pueden corregir mediante solicitud a la DIAN, sin sanción, siempre que no cambien el valor a pagar (artículo 43 de la Ley 962 de 2005).
Antes de corregir, revisa
- Que el error sea real. Compara tu declaración con la información exógena y con tus certificados.
- Que la corrección esté completa. Cada corrección reemplaza a la anterior; corrige todo de una vez.
- Si ya te llegó una carta. Un emplazamiento para corregir sube la sanción al 20%. Aquí está cómo responder emplazamientos y requerimientos.
Preguntas frecuentes
¿Puedo corregir varias veces? Sí. La última corrección es la que vale, y la sanción se calcula sobre el mayor valor frente a la declaración que corriges.
¿Por qué no corregir por el art. 588 cuando la corrección me favorece? Porque esa vía es para aumentar el impuesto. Si la corrección te favorece, el camino es el art. 589, dentro de su plazo de un año.
¿Pierdo el saldo a favor si corrijo? No necesariamente. Si corriges por el art. 588, el saldo a favor disminuye en el valor corregido. Si ya pediste la devolución, revisa cómo afecta la corrección antes de presentarla.
¿Encontraste un error en tu declaración?
En Impuestamente revisamos tu declaración, te decimos si conviene corregir, por qué vía y cuánto te cuesta, y presentamos la corrección por ti. Escríbenos por WhatsApp.
Nota: este artículo es informativo. Los valores en pesos usan la UVT de 2026 ($52.374).