En este artículo
Presentar la declaración no cierra el tema. La DIAN puede revisarla durante un tiempo, y saber cuánto te dice cuánto tiempo guardar tus soportes.
Que una declaración quede en firme significa que la DIAN ya no puede modificarla. Ni para cobrarte más impuesto, ni para imponerte sanciones por inexactitud sobre ella.
La regla general: 3 años
Según el artículo 714 del Estatuto Tributario, la declaración queda en firme si dentro de los 3 años siguientes al vencimiento del plazo para declarar la DIAN no te notifica un requerimiento especial.
El requerimiento especial es el acto con el que la DIAN te propone modificar la declaración. Si no llega dentro del plazo, la declaración queda en firme.
Cada declaración tiene su propio reloj
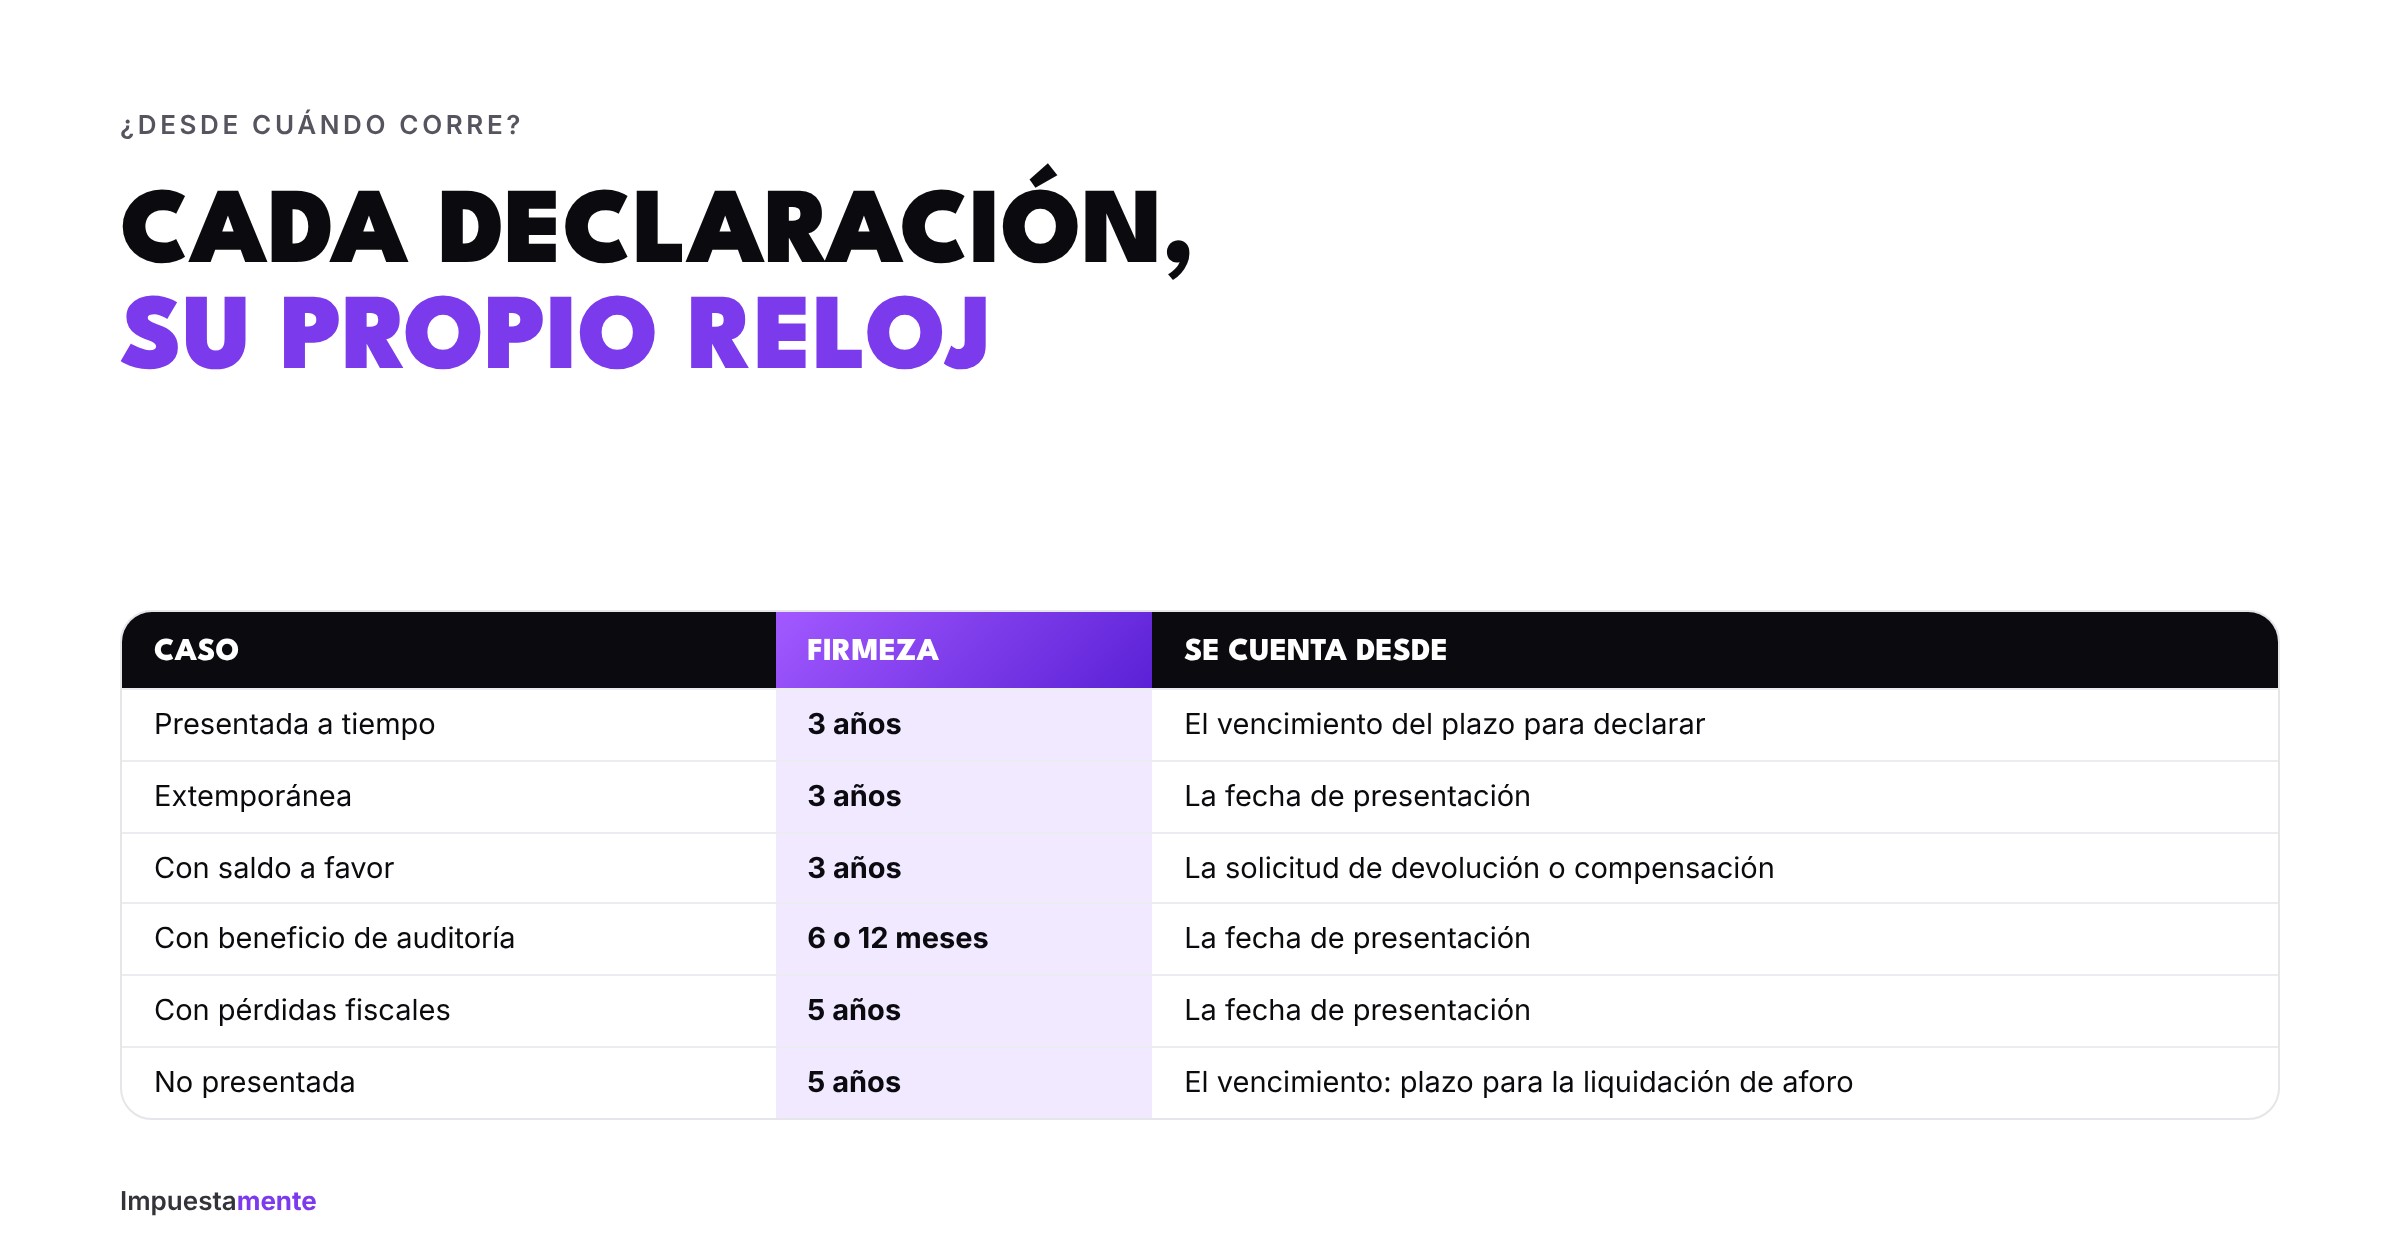
- Presentada a tiempo: 3 años desde el vencimiento del plazo para declarar.
- Extemporánea: 3 años desde la fecha en que la presentaste.
- Con saldo a favor: 3 años desde la fecha en que pediste la devolución o compensación.
- Con beneficio de auditoría: 6 o 12 meses desde la presentación. Lo explico en el artículo sobre el beneficio de auditoría.
- Con pérdidas fiscales: 5 años desde la presentación.
Ejemplo
Una persona con NIT terminado en 23 tenía como fecha límite el 28 de agosto de 2026 para declarar el año gravable 2025.
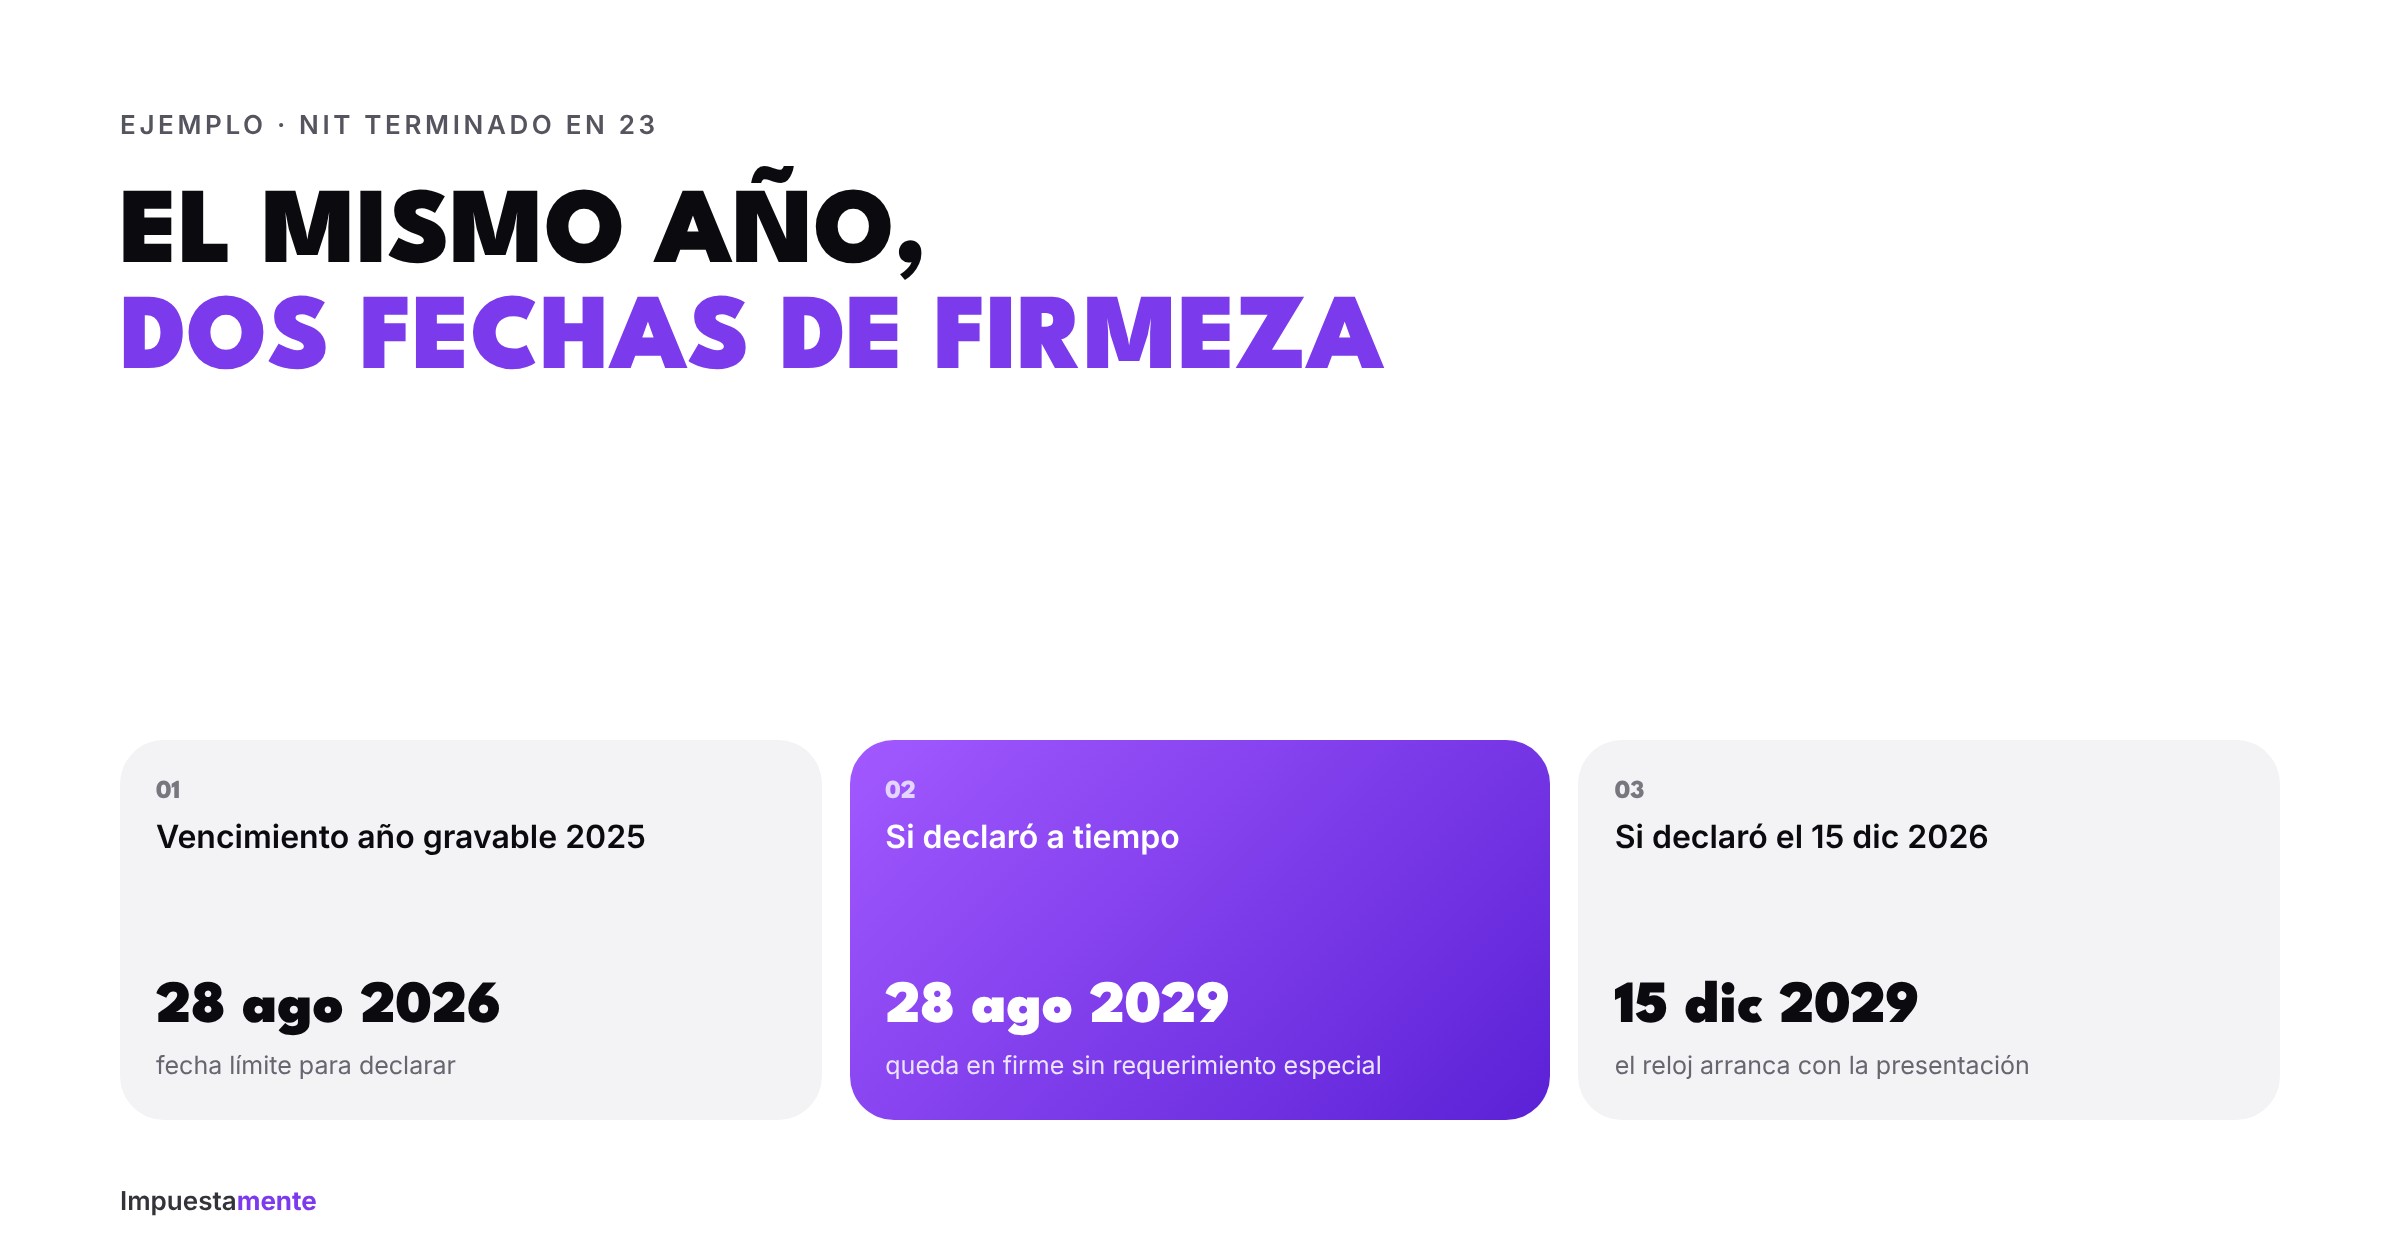
- Si declaró a tiempo, la declaración queda en firme el 28 de agosto de 2029, aunque la haya presentado antes de su fecha.
- Si declaró tarde, el 15 de diciembre de 2026, queda en firme el 15 de diciembre de 2029.
¿Y si no declaraste?
Si estabas obligado y no declaraste, no hay declaración que quede en firme. La DIAN puede emplazarte y, si no respondes, expedir una liquidación de aforo dentro de los 5 años siguientes al vencimiento del plazo para declarar (art. 717). Si no sabes si estabas obligado, revisa los topes para declarar renta.
Lo que puede alargar el plazo
- Emplazamiento para corregir: suspende el término durante el mes siguiente a su notificación.
- Inspección tributaria de oficio: suspende el término por 3 meses desde la notificación del auto que la decreta.
- Requerimiento especial notificado a tiempo: la declaración ya no queda en firme al cumplirse los 3 años; sigue el proceso de revisión.
Las correcciones también cuentan
- Si corriges para pagar más (art. 588), el plazo sigue contándose desde el vencimiento original.
- Si corriges para pagar menos (art. 589), el plazo de revisión se cuenta desde la fecha de la corrección o desde el vencimiento de los 6 meses que tiene la DIAN para pronunciarse.
Más detalles en cómo corregir la declaración de renta.
¿Cuánto tiempo guardar los soportes?
Como mínimo, hasta que la declaración quede en firme. La regla general de conservación de documentos tributarios es de 5 años (artículo 46 de la Ley 962 de 2005). Guarda certificados, extractos, facturas y el PDF de la declaración presentada.
Ten en cuenta también que algunas cifras viajan de un año a otro, como el patrimonio, que la DIAN compara entre declaraciones. Guardar todo te ahorra problemas después.
Preguntas frecuentes
¿La firmeza significa que la DIAN no me puede pedir información? Significa que no puede modificar esa declaración. Pero sí puede usarla como referencia para revisar años siguientes que no estén en firme.
¿Si presento antes de mi fecha, queda en firme antes? No. En la regla general, los 3 años se cuentan desde el vencimiento del plazo, no desde el día en que presentaste.
¿Una carta de la DIAN interrumpe la firmeza? No cualquier carta. Lo que impide la firmeza es la notificación del requerimiento especial dentro del plazo, y algunos actos suspenden el término. Aquí está qué es cada acto y cómo responderlo.
Declara bien desde el principio
La mejor forma de dormir tranquilo durante esos 3 años es presentar una declaración bien soportada. En Impuestamente la elaboramos con todos tus soportes ordenados. Empieza por nuestra calculadora gratuita de renta.
Nota: este artículo es informativo y resume las reglas generales del Estatuto Tributario; cada caso puede tener particularidades.