Lo que pasa entre tu desprendible de nómina y el Formulario 210, y cómo dejar de regalarle plata a la DIAN.
Si tienes contrato laboral, seguro te ha pasado: empieza el año, te anuncian un aumento y sientes que por fin vas a avanzar. Pero cuando llega la declaración, el impuesto subió mucho más de lo que subió tu sueldo.
No es una percepción. Es el diseño del sistema. Y la buena noticia es que una parte sí la puedes controlar, siempre que actúes antes del 31 de diciembre.
1. La tarifa sube más rápido que tu sueldo
El impuesto de renta en Colombia es progresivo: cada tramo de tu ingreso paga una tarifa mayor (0%, 19%, 28%, 33% y así hasta 39%). Cuando te suben el sueldo, ese aumento cae completo en el tramo más alto que alcanzas.
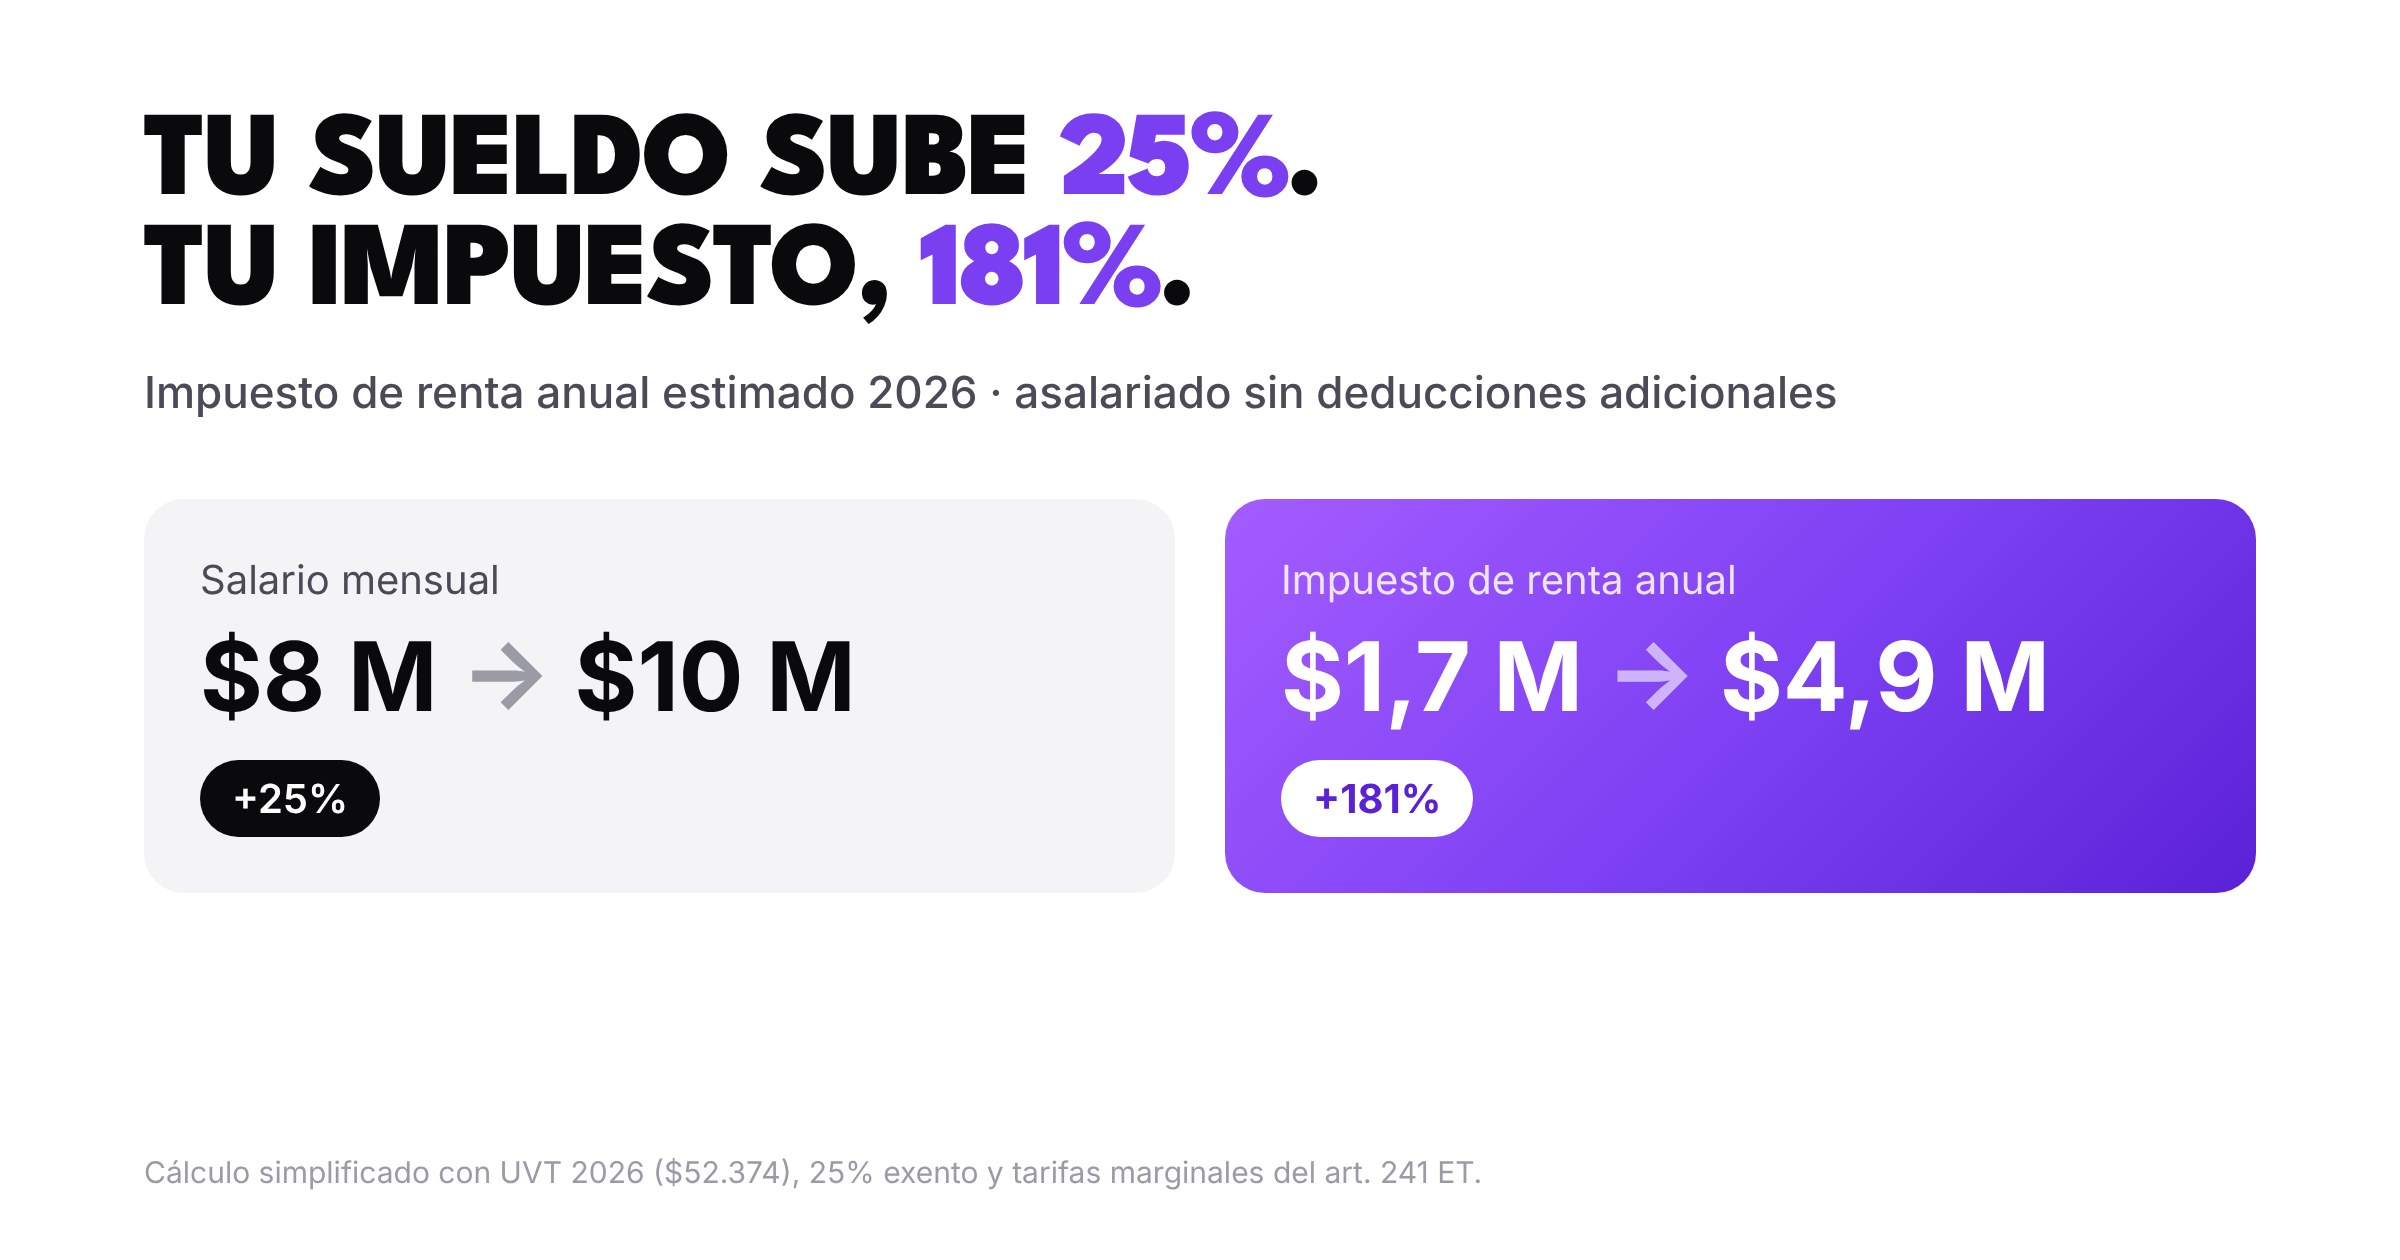
Mira un ejemplo simplificado con la UVT de 2026, para un asalariado sin dependientes, prepagada ni crédito de vivienda:
- Salario de $8 millones al mes: impuesto anual de unos $1,7 millones.
- Salario de $10 millones al mes: impuesto anual de unos $4,9 millones.
El sueldo subió 25%. El impuesto, 181%.
2. Pagas antes, y sin margen para planear
Un independiente factura, mira sus costos y paga su impuesto al año siguiente. El asalariado no: la retención en la fuente se descuenta todos los meses, antes de que el sueldo llegue a tu cuenta. Además, tus ingresos laborales los reporta tu empleador a la DIAN en información exógena, así que no hay nada que "acomodar" después.
Por eso la mayoría funciona en piloto automático:
- Ve la retención en su desprendible.
- Asume que "así son las cosas".
- Llega a la declaración cuando el año ya se cerró y no hay nada que hacer.
En todos los años que llevo haciendo declaraciones de asalariados, el error más común no es técnico. Es llegar tarde.
3. El 25% exento se queda corto: la bolsa del 40%
La renta exenta del 25% sobre los pagos laborales ayuda mucho en salarios bajos y medios, porque es automática y no te pide soportes. Pero tiene tope de 790 UVT al año (unos $41,4 millones en 2026), y además comparte cupo con casi todo lo demás.
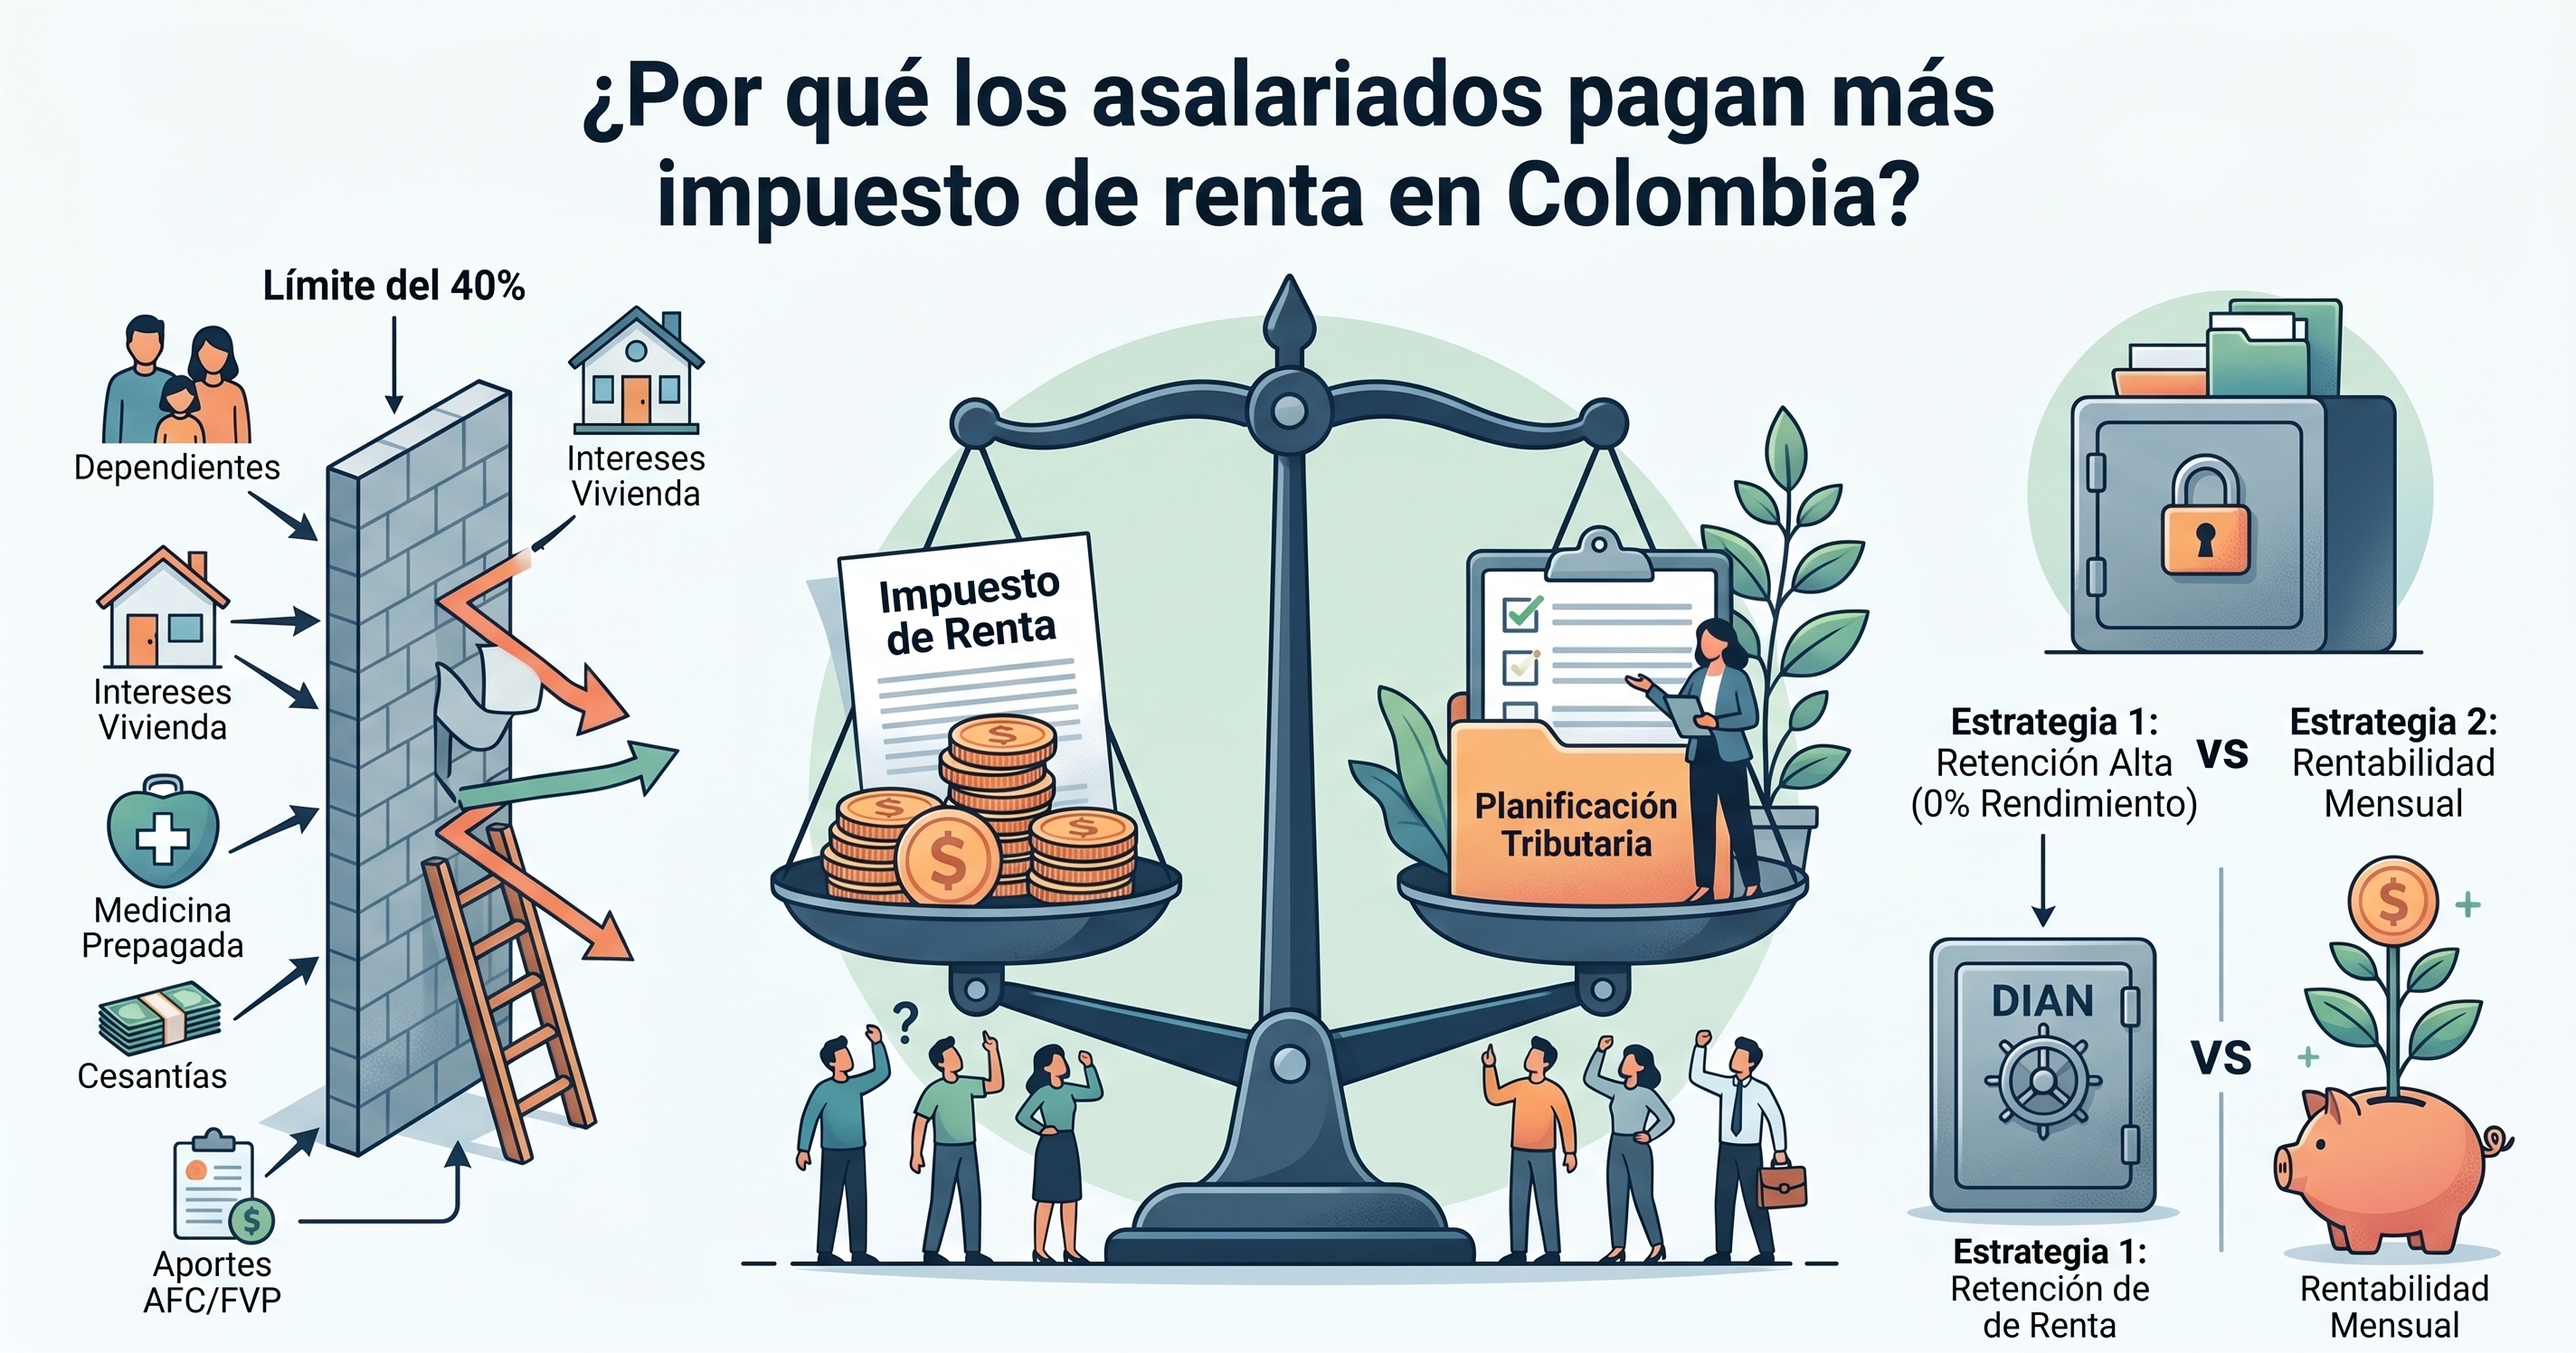
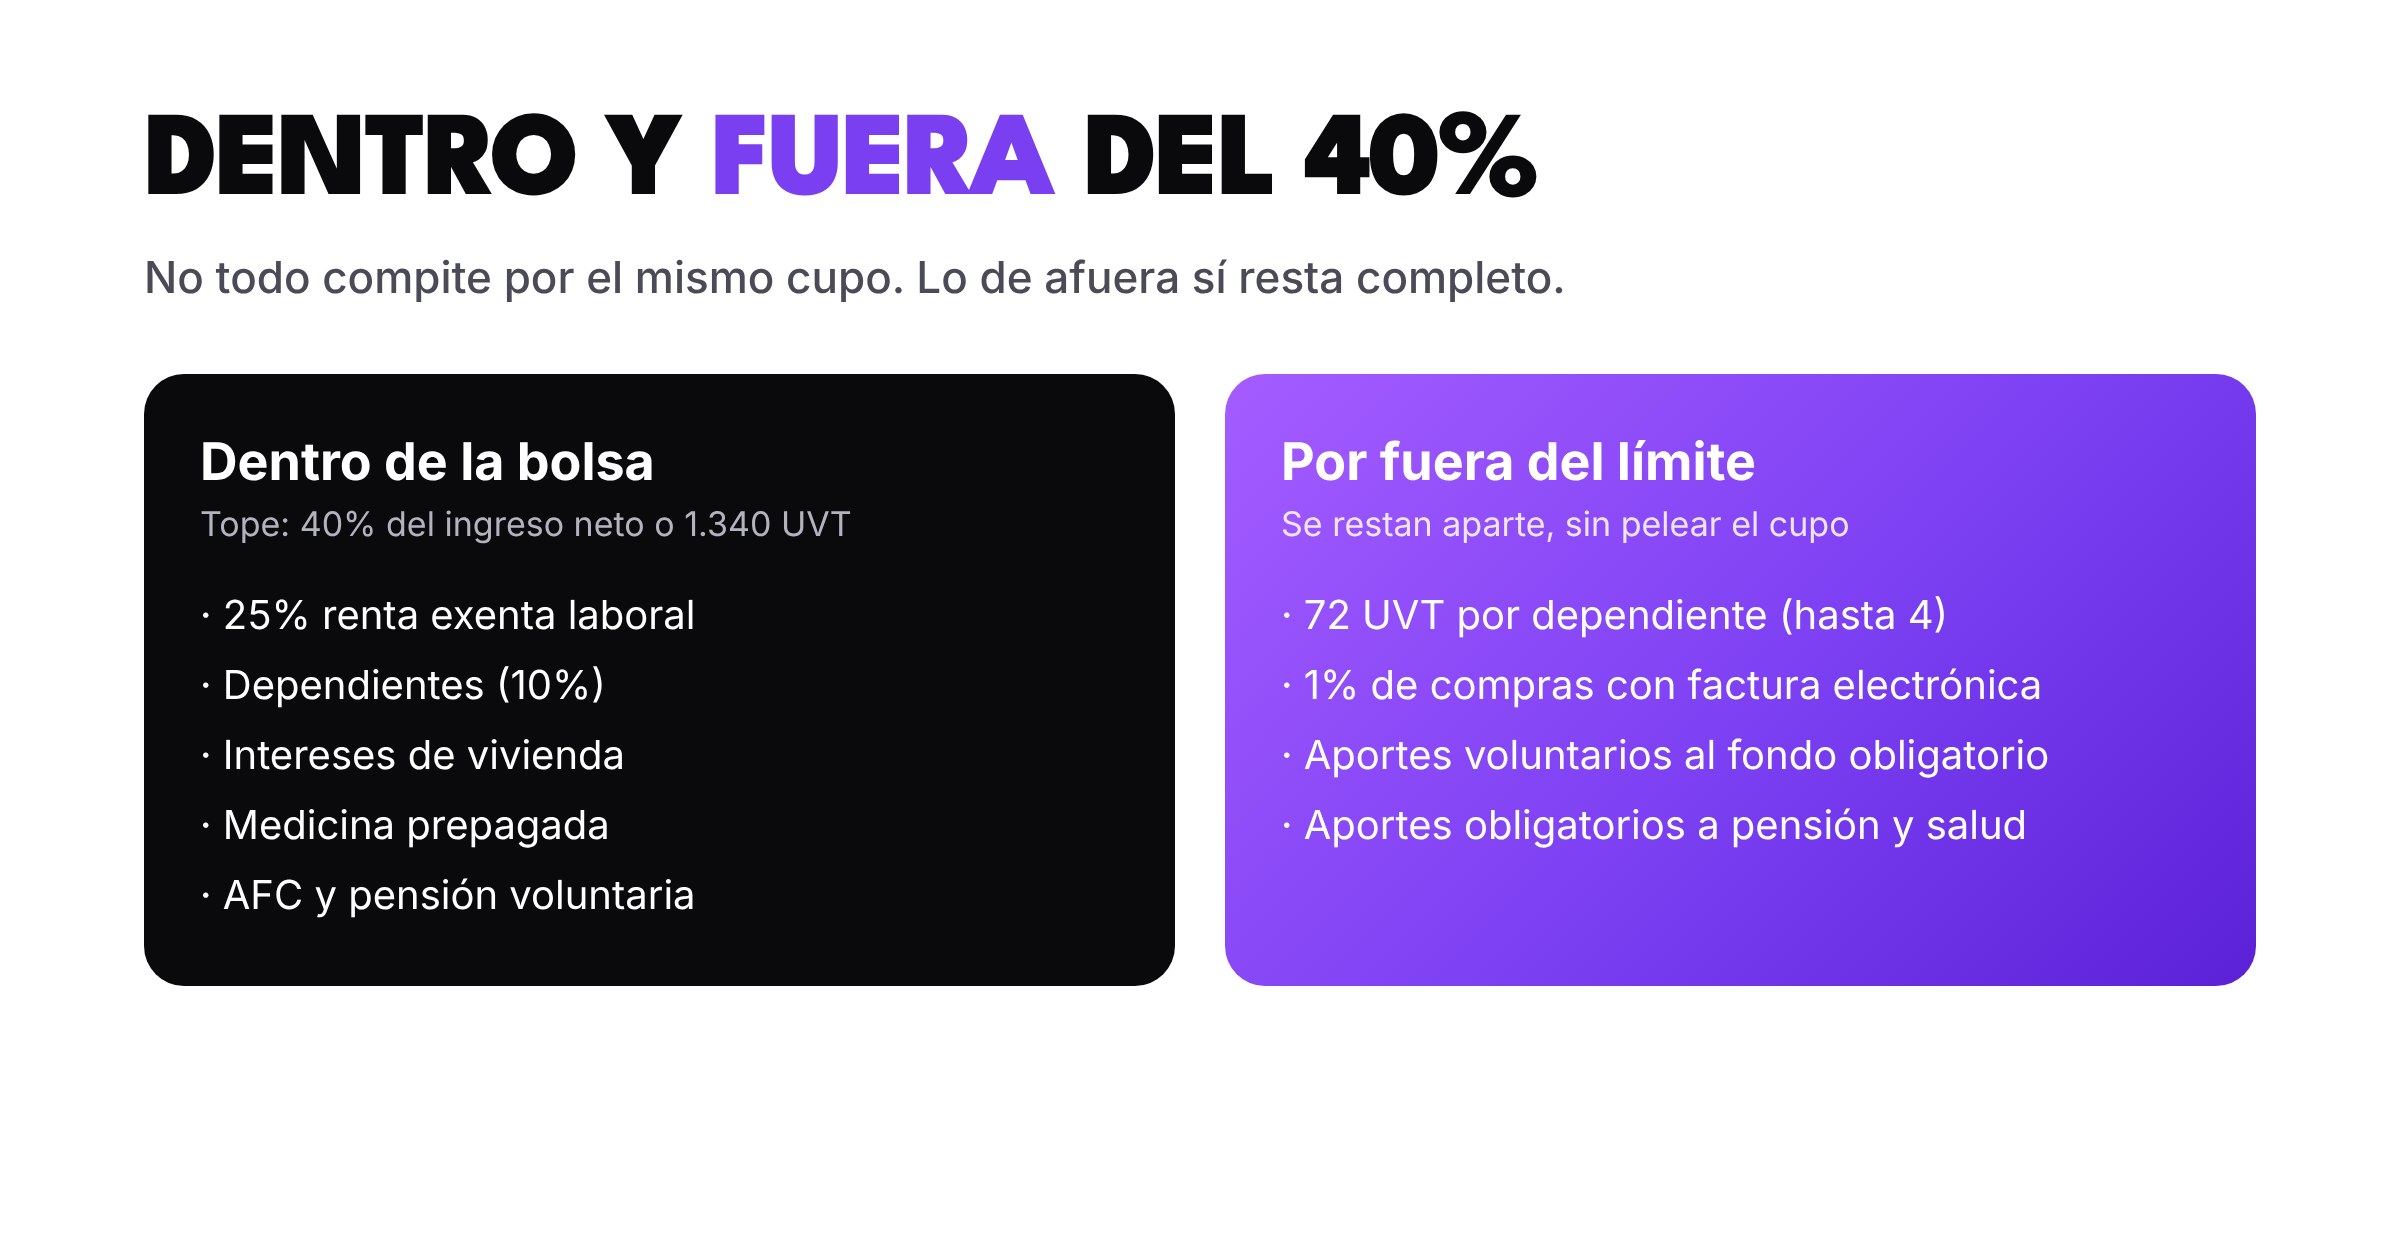
Las rentas exentas y deducciones del asalariado no pueden pasar del 40% del ingreso neto ni de 1.340 UVT al año (unos $70,2 millones). En esa bolsa entran:
- El 25% de renta exenta laboral.
- La deducción por dependientes (la del 10%).
- Intereses de crédito de vivienda.
- Medicina prepagada.
- Aportes a AFC y pensión voluntaria.
En salarios medios y altos, el 25% y un par de deducciones llenan casi todo el cupo. Si en ese punto metes plata en una AFC buscando bajar el impuesto, lo que pase del límite no se resta. Inmovilizaste dinero sin ningún beneficio. Lo explico con números en el artículo sobre aportes voluntarios y cuentas AFC.
Lo que sí vale la pena revisar son los beneficios que van por fuera de ese límite y que muchos no piden:
- 72 UVT por cada dependiente, hasta 4 (adicional a la deducción del 10%).
- 1% de tus compras soportadas con factura electrónica, con tope de 240 UVT.
- Aportes voluntarios al fondo de pensiones obligatorias, que se tratan como ingreso no constitutivo de renta.
Mi recomendación (y por qué no es la de la mayoría)
Muchos colegas recomiendan pedirle a la empresa que te retenga más, para no sentir el golpe al declarar. Yo sugiero lo contrario:
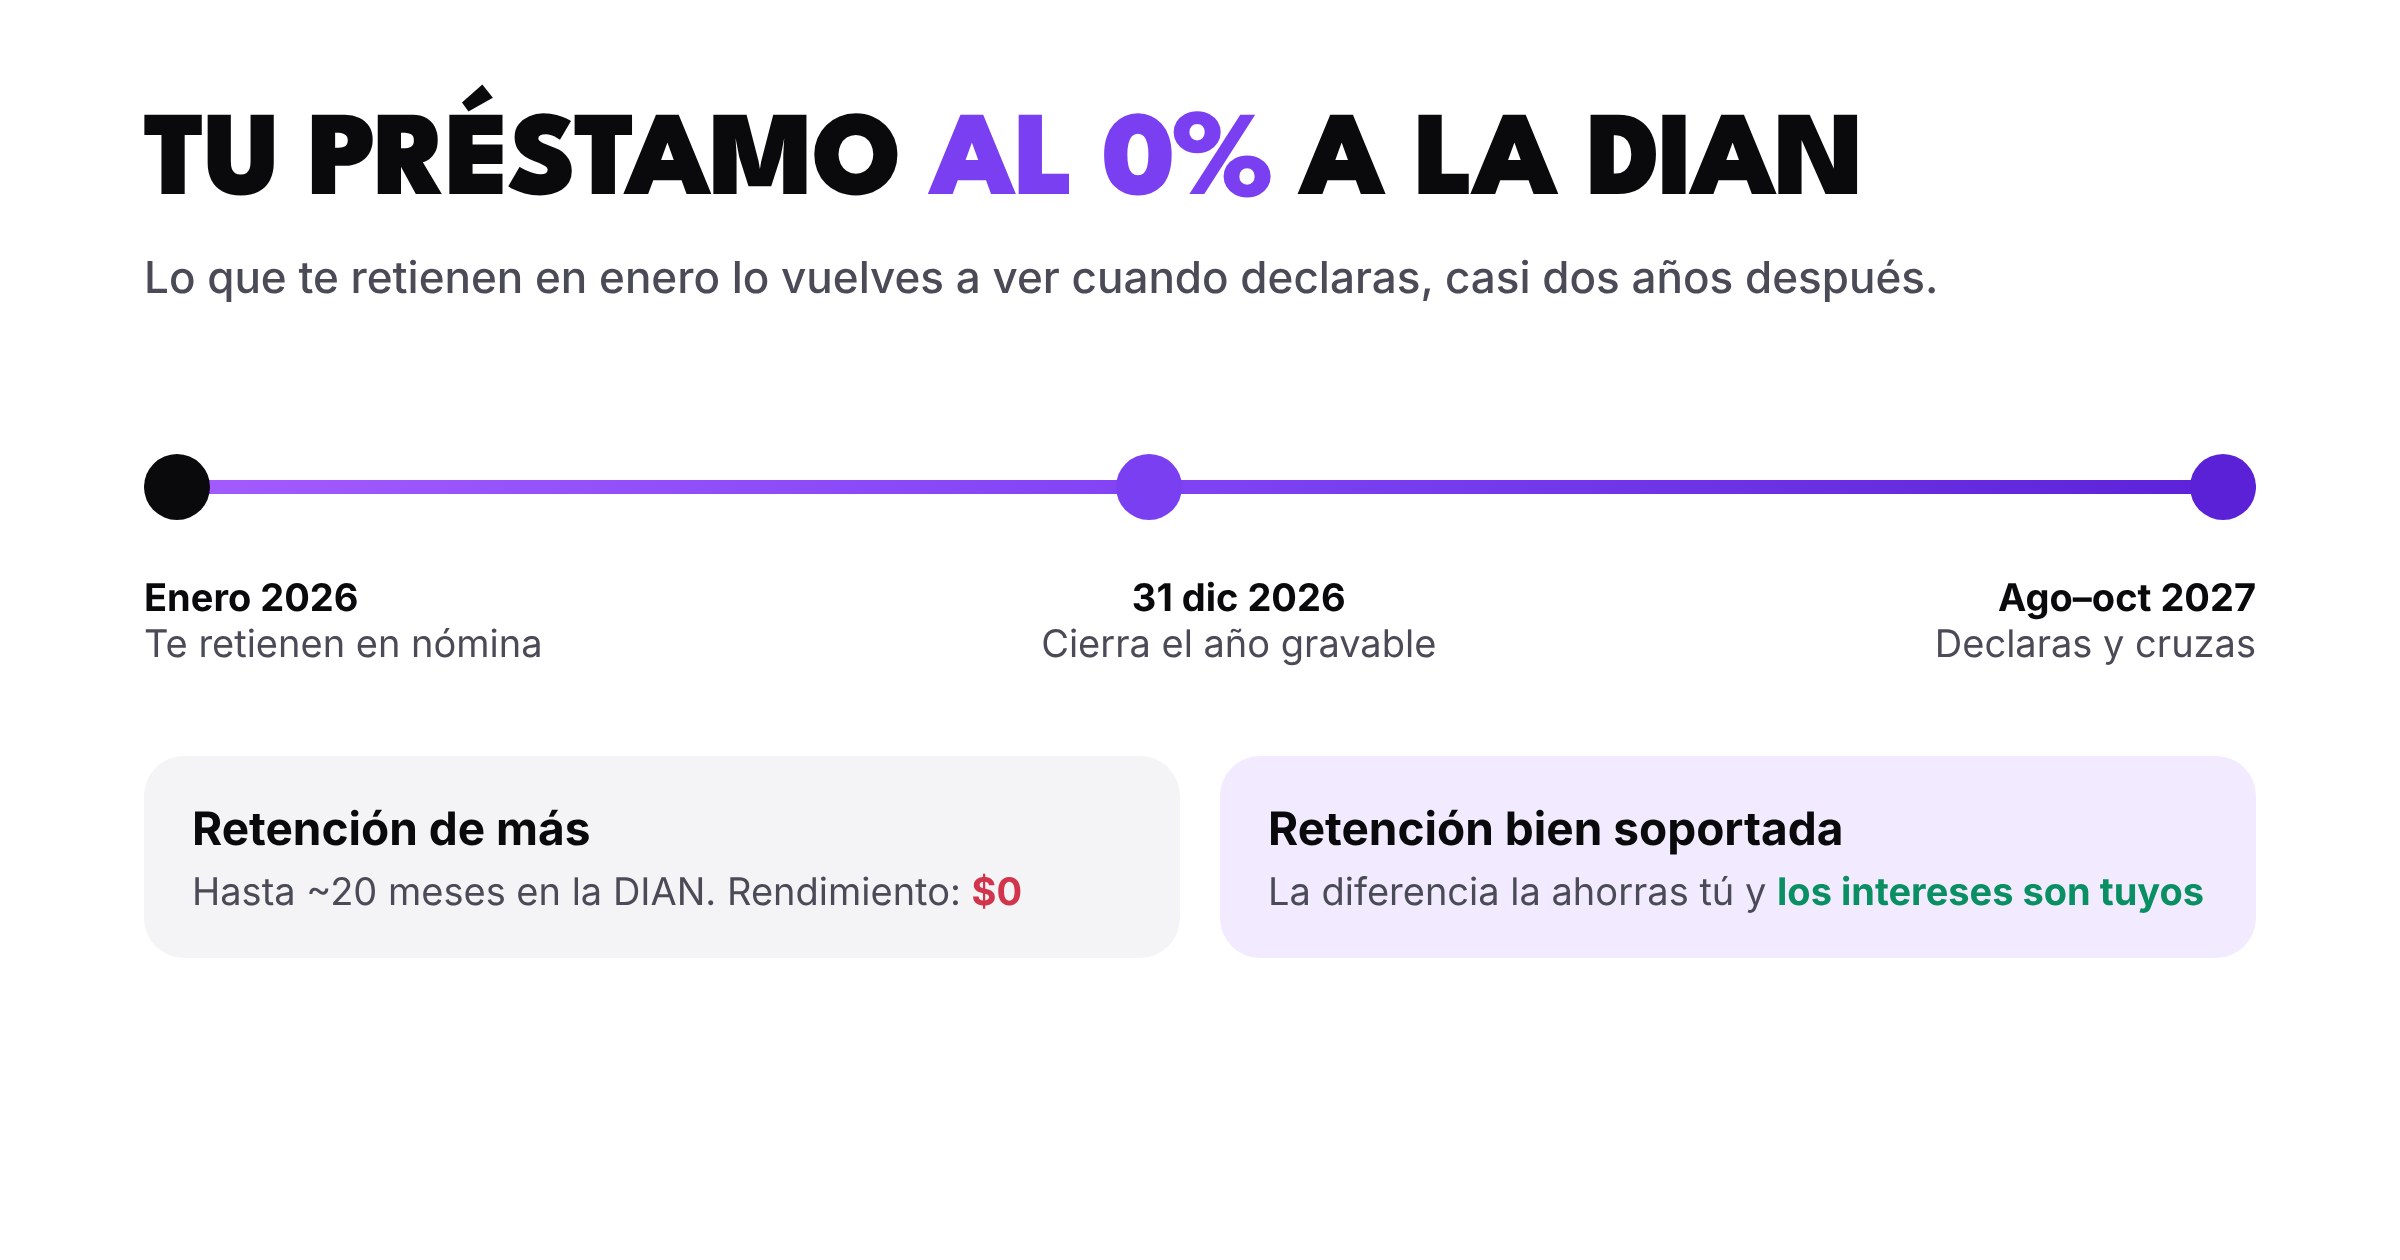
Baja tu retención en la fuente usando todas las deducciones legales a las que tienes derecho, y la diferencia ahórrala tú en un producto que te dé rendimiento.
La lógica es simple:
- La DIAN no te paga intereses. Lo que te retienen en enero de 2026 lo vuelves a ver cuando declaras, entre agosto y octubre de 2027. Son hasta 20 meses de plata quieta.
- Tu plata puede rendir para ti. Si entregas a tiempo los soportes a tu empleador (dependientes, prepagada, intereses de vivienda) y guardas la diferencia en una cuenta de alto rendimiento o un CDT, esa liquidez trabaja todo el año.
- Pagas el saldo con capital y te quedas con los intereses. Cuando venza la declaración, usas lo ahorrado para pagar el saldo del Formulario 210.
Dos condiciones para que funcione: tienes que ser disciplinado con ese ahorro (si lo gastas, en la declaración te va a doler), y debes tener en cuenta que un saldo a pagar más alto también puede subir tu anticipo de renta del año siguiente. Por eso esto se calcula, no se improvisa.
Tu checklist antes del 31 de diciembre
- Entrega tus soportes al empleador: certificado de dependientes, prepagada e intereses de vivienda. Sin soporte, no te los aplican en la retención.
- Calcula tu cupo libre en el 40% antes de aportar un peso a AFC o pensión voluntaria.
- Pide factura electrónica con tu cédula en tus compras: ese 1% suma.
- Guarda la diferencia de retención en un producto con rendimiento y no la toques hasta declarar.
- Revisa tu proyección del año antes de diciembre, cuando todavía puedes mover algo.
Si no sabes cuánto cupo te queda o cuánto deberías estar reteniendo, ese es justo el cálculo que hacemos en el diagnóstico tributario.
Nota: este artículo es informativo y usa cifras aproximadas con la UVT de 2026 ($52.374). Tu caso puede cambiar según tus ingresos, deducciones y la normatividad vigente.