En este artículo
Es el primer beneficio que se aplica y el único que nadie te puede recortar por límites.
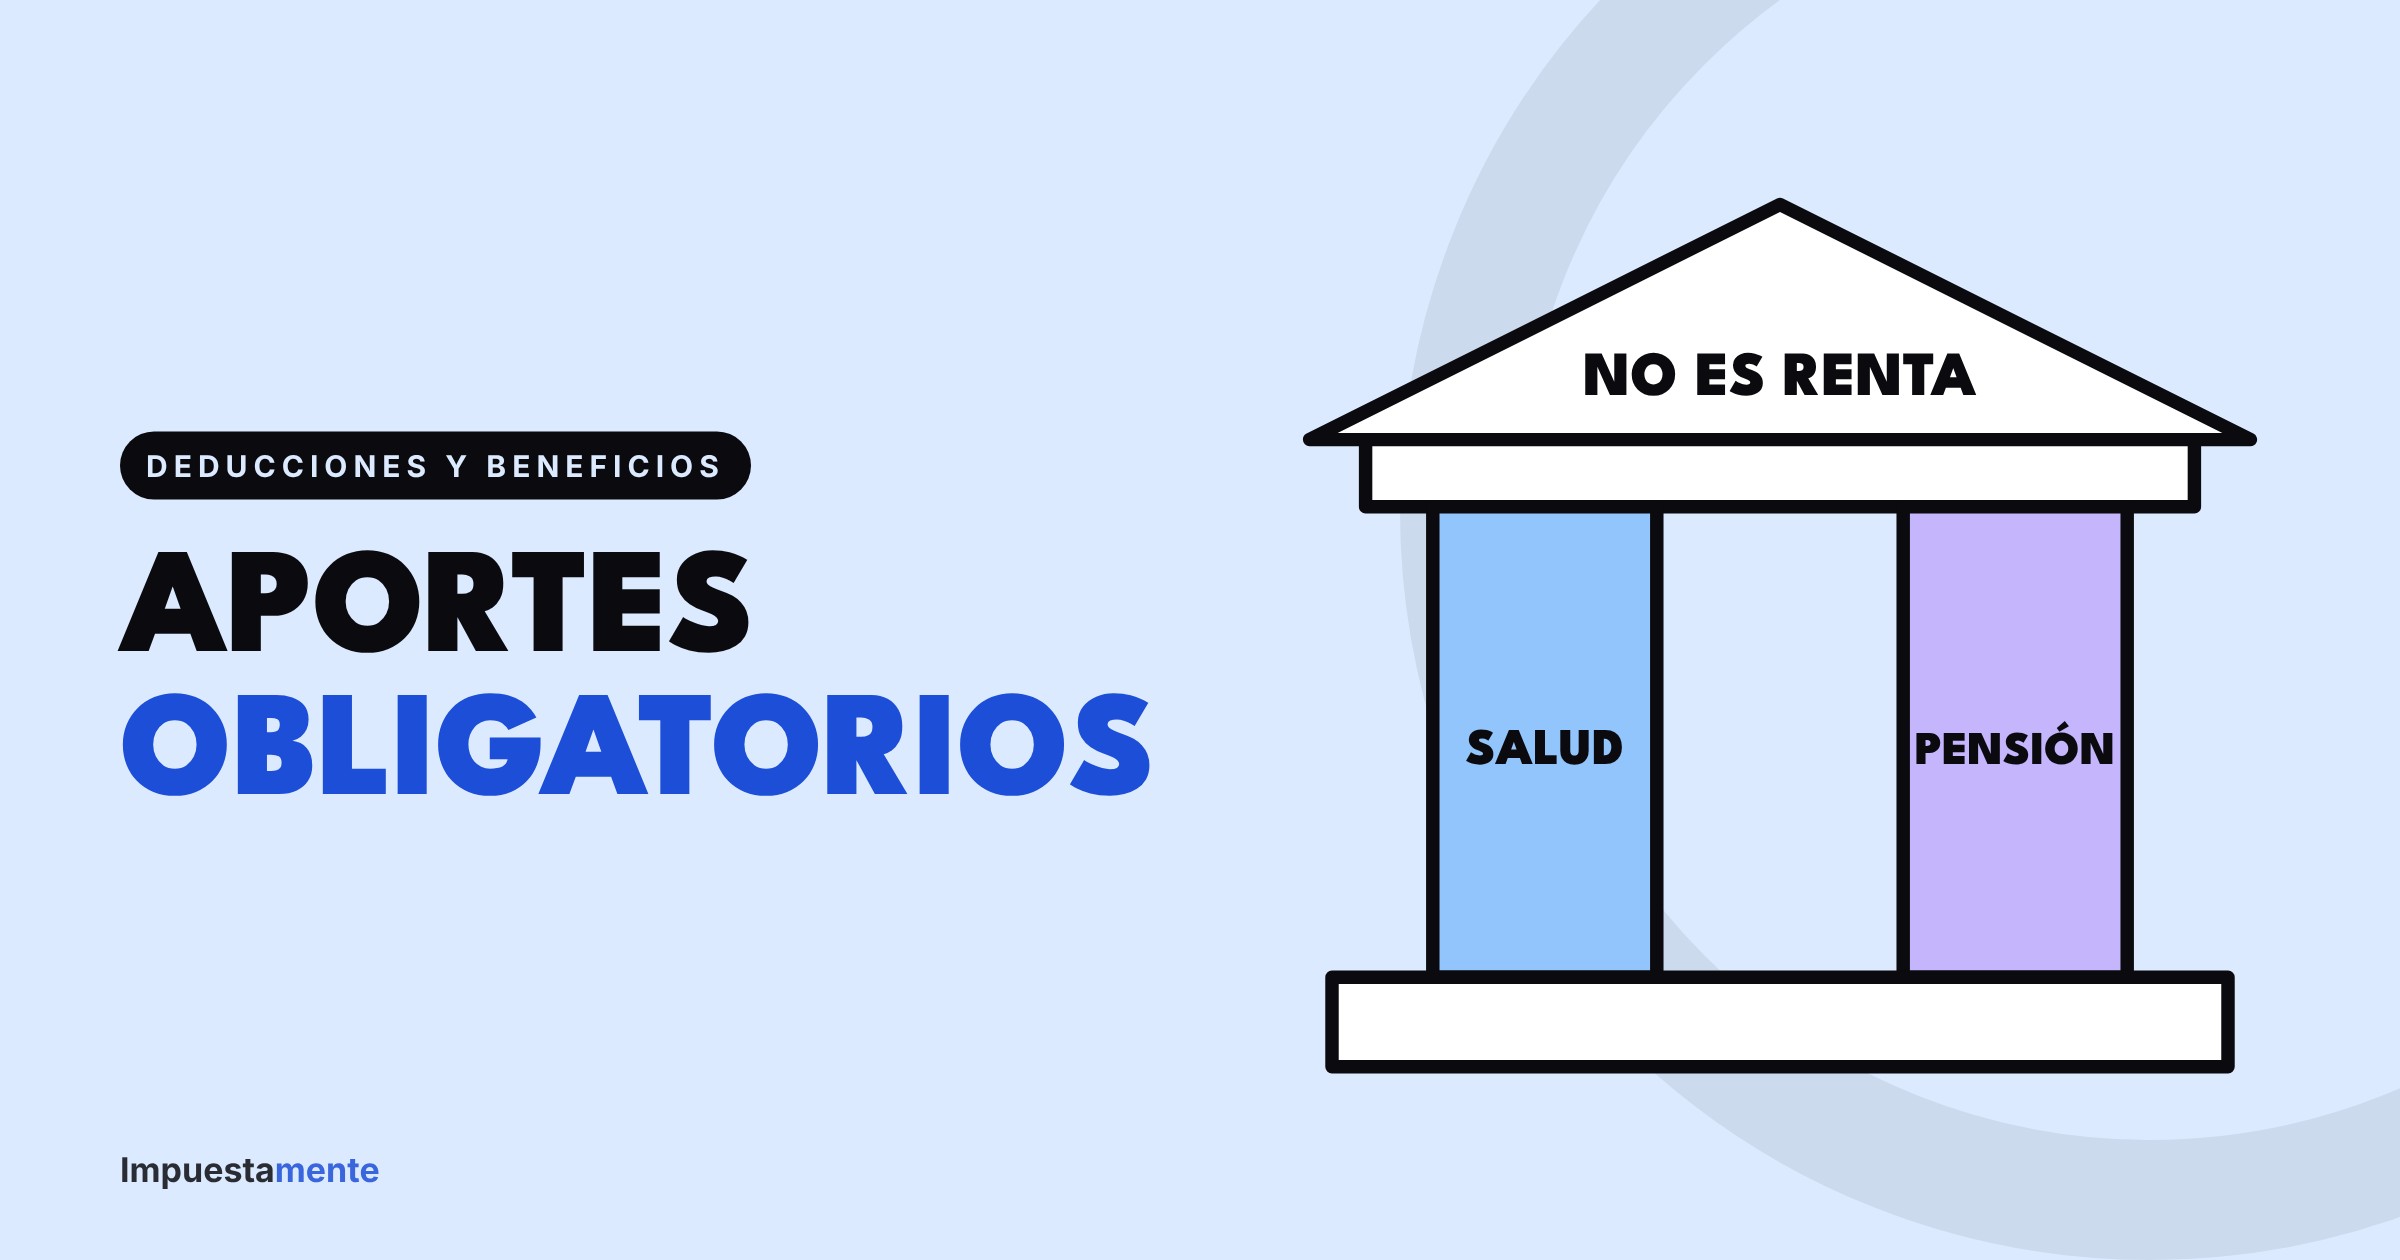
Los aportes obligatorios a pensión y salud que haces como trabajador son ingresos no constitutivos de renta ni ganancia ocasional (INCRNGO), según los artículos 55 y 56 del Estatuto Tributario. En palabras simples: esa plata se resta de tus ingresos antes de todo lo demás, y no entra en el límite del 40%.
Qué aportes son
- Pensión obligatoria: el 4% que te descuentan como empleado, más el fondo de solidaridad pensional si ganas 4 salarios mínimos o más.
- Salud obligatoria: el 4% que te descuentan como empleado.
- Independientes: los aportes a salud y pensión que pagas por la planilla PILA sobre tu ingreso base de cotización.
- Aportes voluntarios al fondo de pensión obligatoria (RAIS): también son INCRNGO, hasta el 25% del ingreso laboral y con tope de 2.500 UVT al año (unos $130,9 millones).
Por qué es tan importante
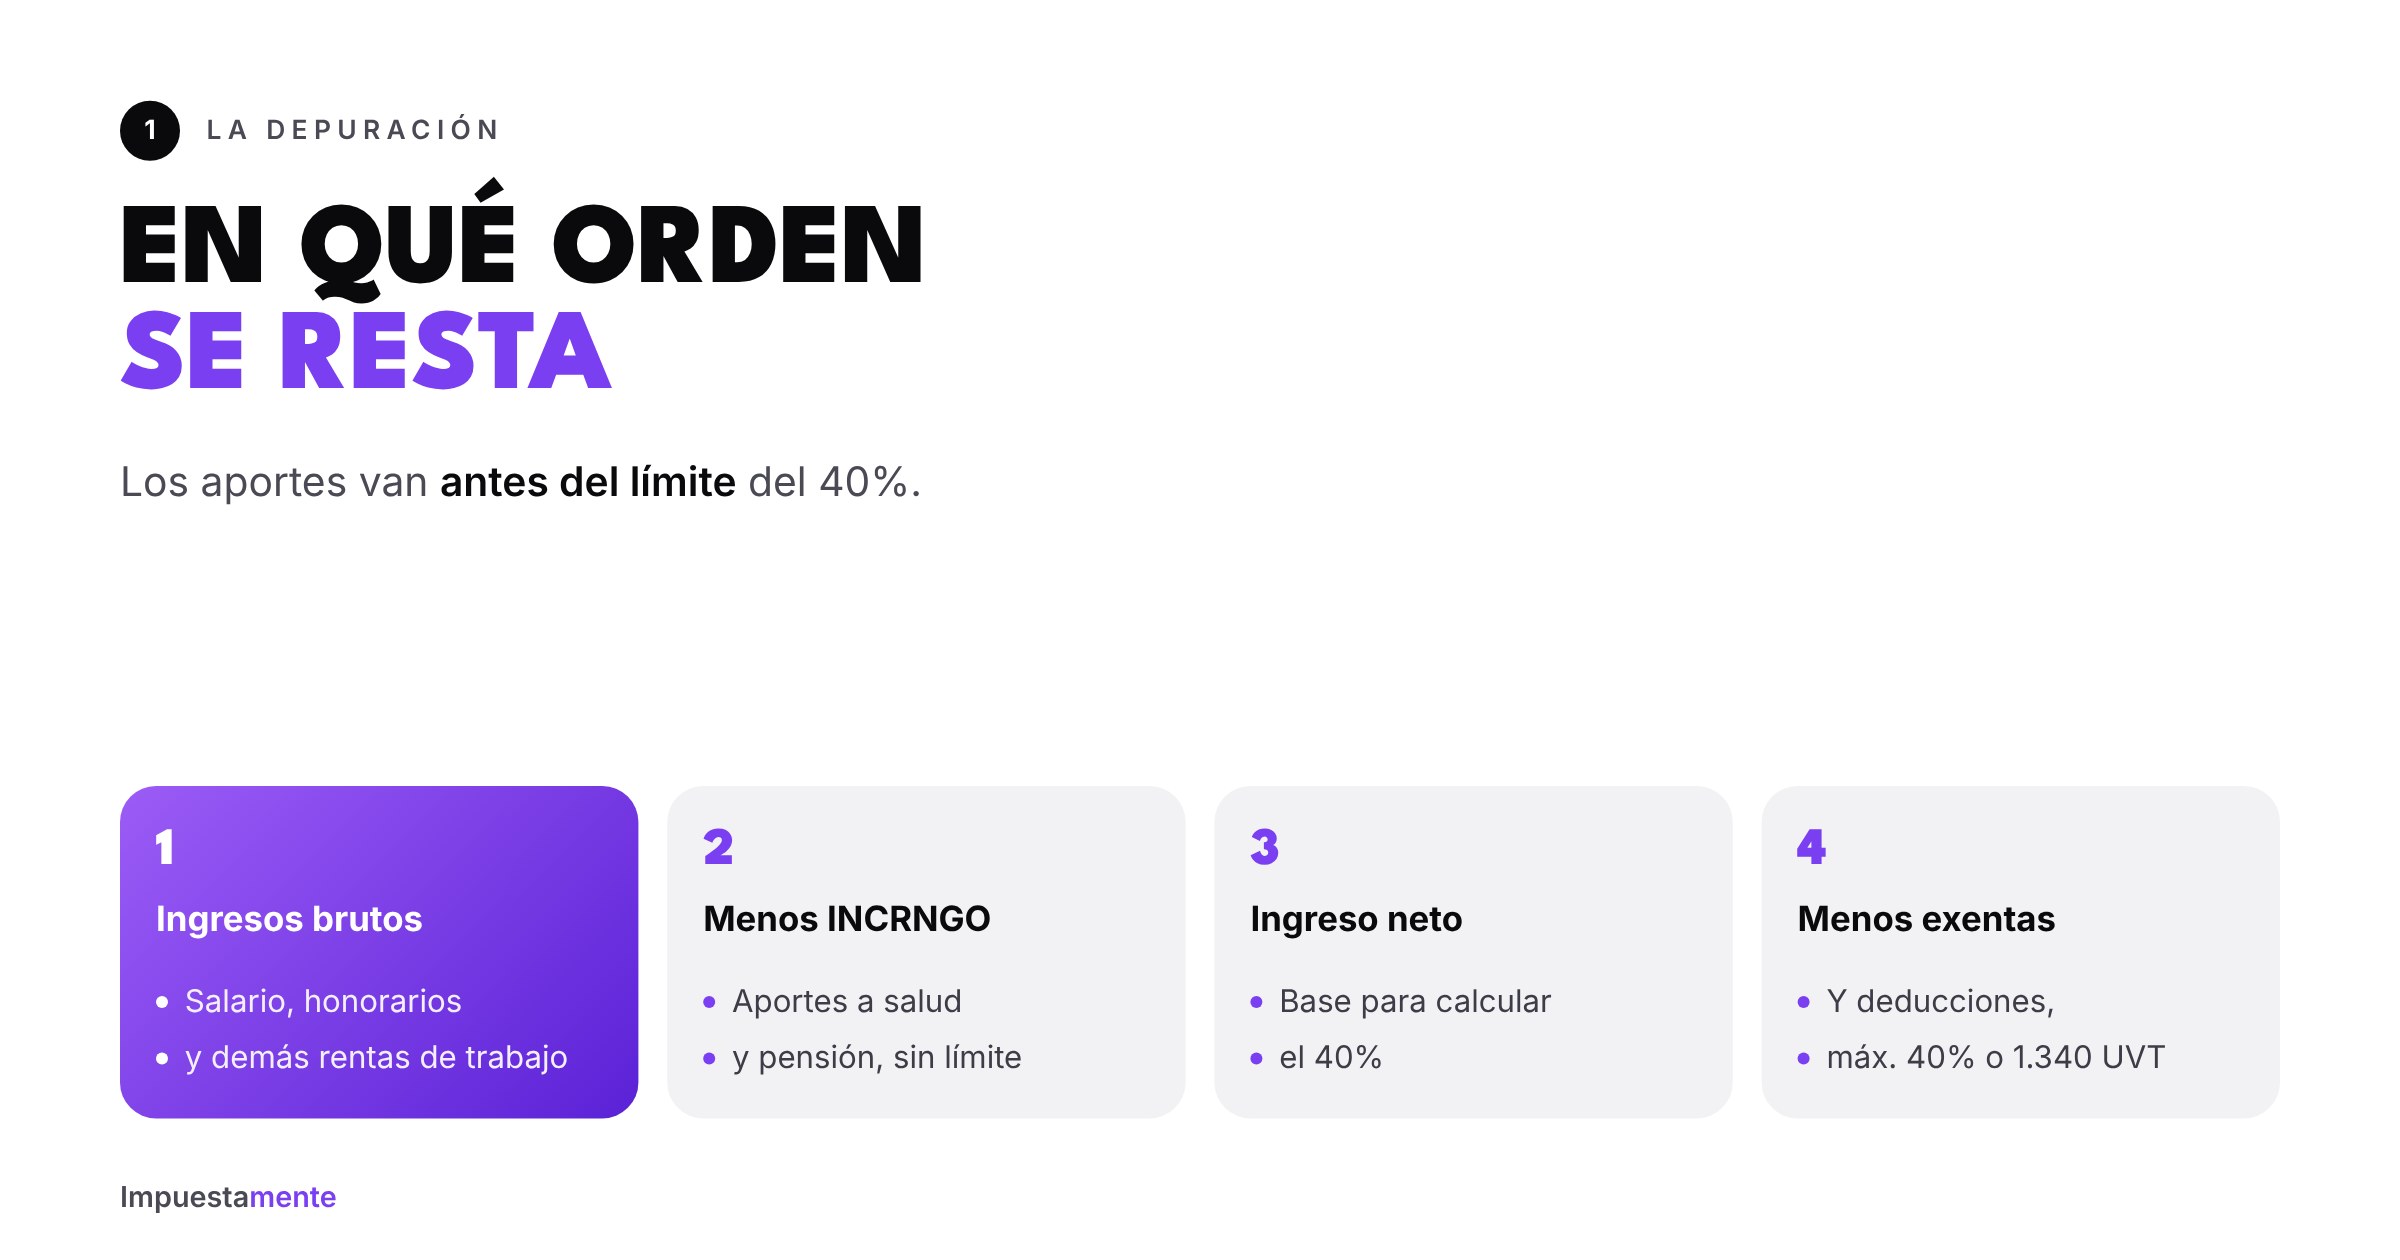
En la depuración de la renta, el orden es:
- Ingresos brutos.
- Menos ingresos no constitutivos de renta (aquí van los aportes obligatorios).
- = Ingreso neto.
- Menos rentas exentas y deducciones, que no pueden pasar del 40% del ingreso neto ni de 1.340 UVT.
Los aportes obligatorios se restan en el paso 2, sin límite. Todo lo demás (el 25% exento, dependientes, vivienda, prepagada, AFC) compite por el cupo del paso 4. Paso a paso completo: depuración de renta del asalariado.
Ejemplo: asalariado
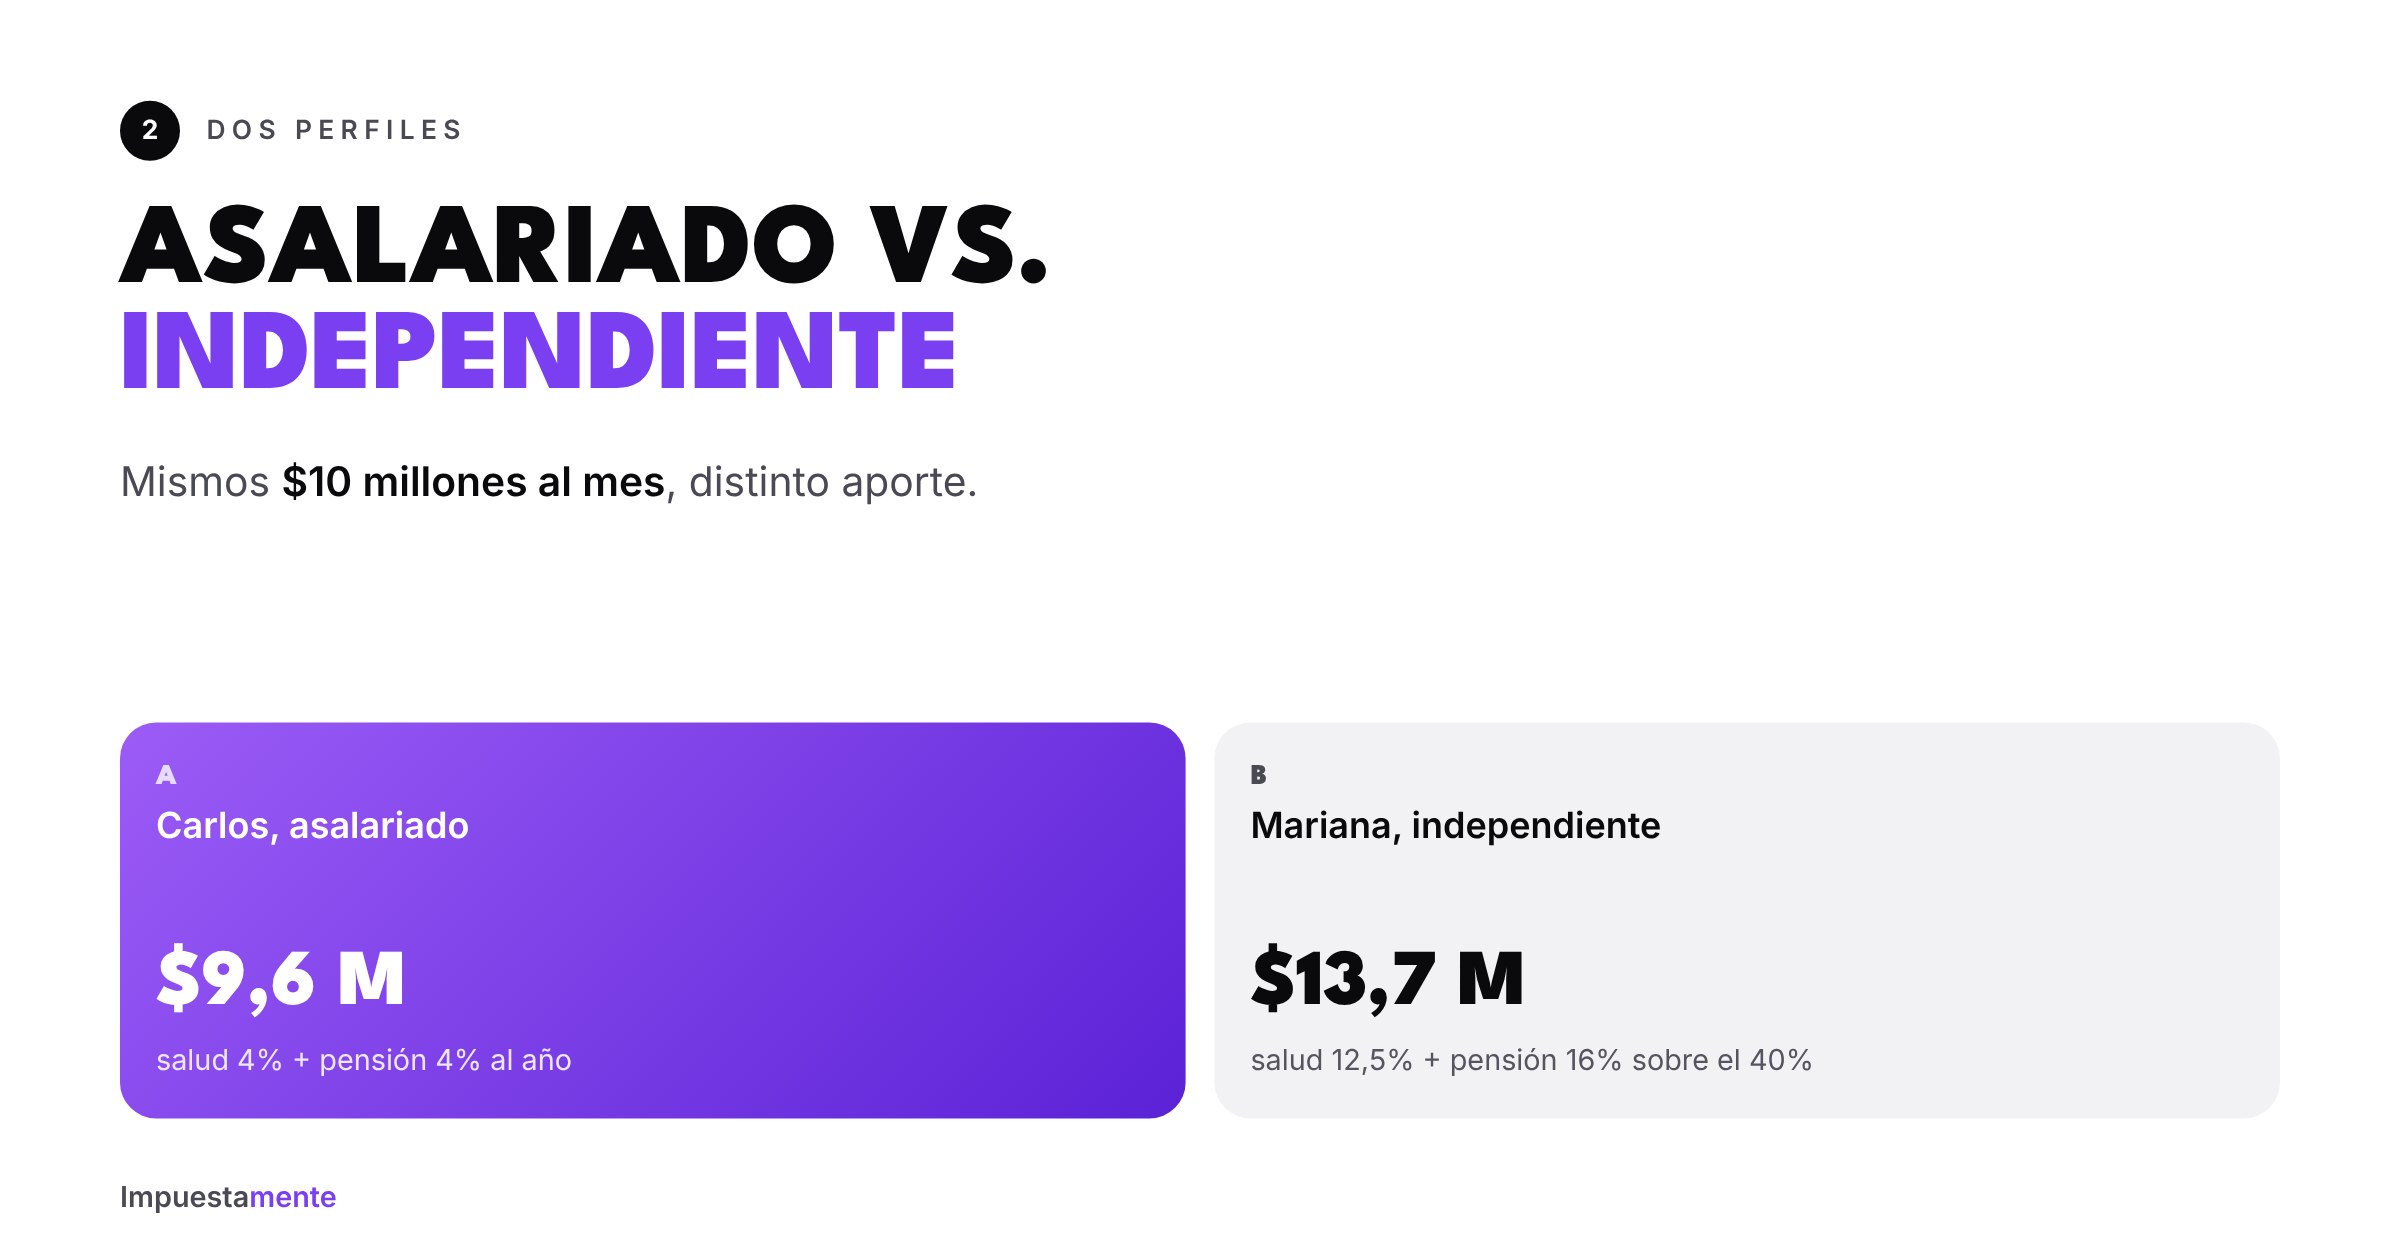
Carlos gana $10 millones al mes.
- Salud (4%): $400.000 al mes.
- Pensión (4%): $400.000 al mes, más el fondo de solidaridad que le corresponda.
- En el año: al menos $9,6 millones de aportes que se restan como INCRNGO.
Esos valores aparecen en su certificado de ingresos y retenciones (formulario 220).
Ejemplo: independiente
Mariana es independiente y factura $10 millones al mes. Cotiza sobre el 40% de su ingreso: un ingreso base de $4 millones.
- Salud (12,5%): $500.000 al mes.
- Pensión (16%): $640.000 al mes.
- En el año: $13,7 millones de aportes que se restan como INCRNGO.
Errores que hacen perder el beneficio
- Independientes que pagan la PILA de diciembre en enero. Se toma lo efectivamente pagado en el año. Organiza las fechas.
- No tener las planillas. El soporte del independiente son las planillas PILA pagadas. Descárgalas del operador.
- Restar la ARL o la caja de compensación como INCRNGO. El beneficio es para los aportes obligatorios a salud y pensión.
- Confundir aportes voluntarios al fondo obligatorio con pensión voluntaria (FVP). Los primeros son INCRNGO; los segundos son renta exenta y comparten el límite del 40%. Mira el riesgo de retirar la pensión voluntaria.
Preguntas frecuentes
¿Los aportes que paga mi empleador también se restan? No. Lo que paga el empleador no es tu ingreso. Solo restas lo que se te descuenta a ti.
¿Si cotizo sobre más de lo obligatorio? Lo que sea aporte obligatorio según tu ingreso se resta. Los aportes adicionales a pensión obligatoria siguen la regla del 25% y 2.500 UVT.
¿Un pensionado también los resta? El aporte a salud que se descuenta de la mesada también es ingreso no constitutivo de renta.
Empieza bien la depuración
En Impuestamente revisamos tus aportes, planillas y certificados para que la depuración arranque bien. Haz tu diagnóstico tributario gratis.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374). Las cifras de los ejemplos son aproximadas; cada caso debe revisarse con sus soportes.