En este artículo
Tu cuota de vivienda tiene una parte que la DIAN te ayuda a pagar. Hay que saber cuál es.
Si pagas un crédito hipotecario, tienes una de las deducciones más grandes que existen para personas naturales en Colombia. Pero no se descuenta toda la cuota, y el beneficio real depende de cuánto cupo te quede en el límite del 40%.
Cuánto se puede descontar
Según el artículo 119 del Estatuto Tributario:
- Se deducen los intereses pagados en el año por un préstamo para adquisición de vivienda a tu nombre.
- Tope: 100 UVT al mes (unos $5,2 millones) o 1.200 UVT al año (unos $62,8 millones en 2026).
- Entra en el límite del 40% de rentas exentas y deducciones, máximo 1.340 UVT.
Qué parte de la cuota cuenta
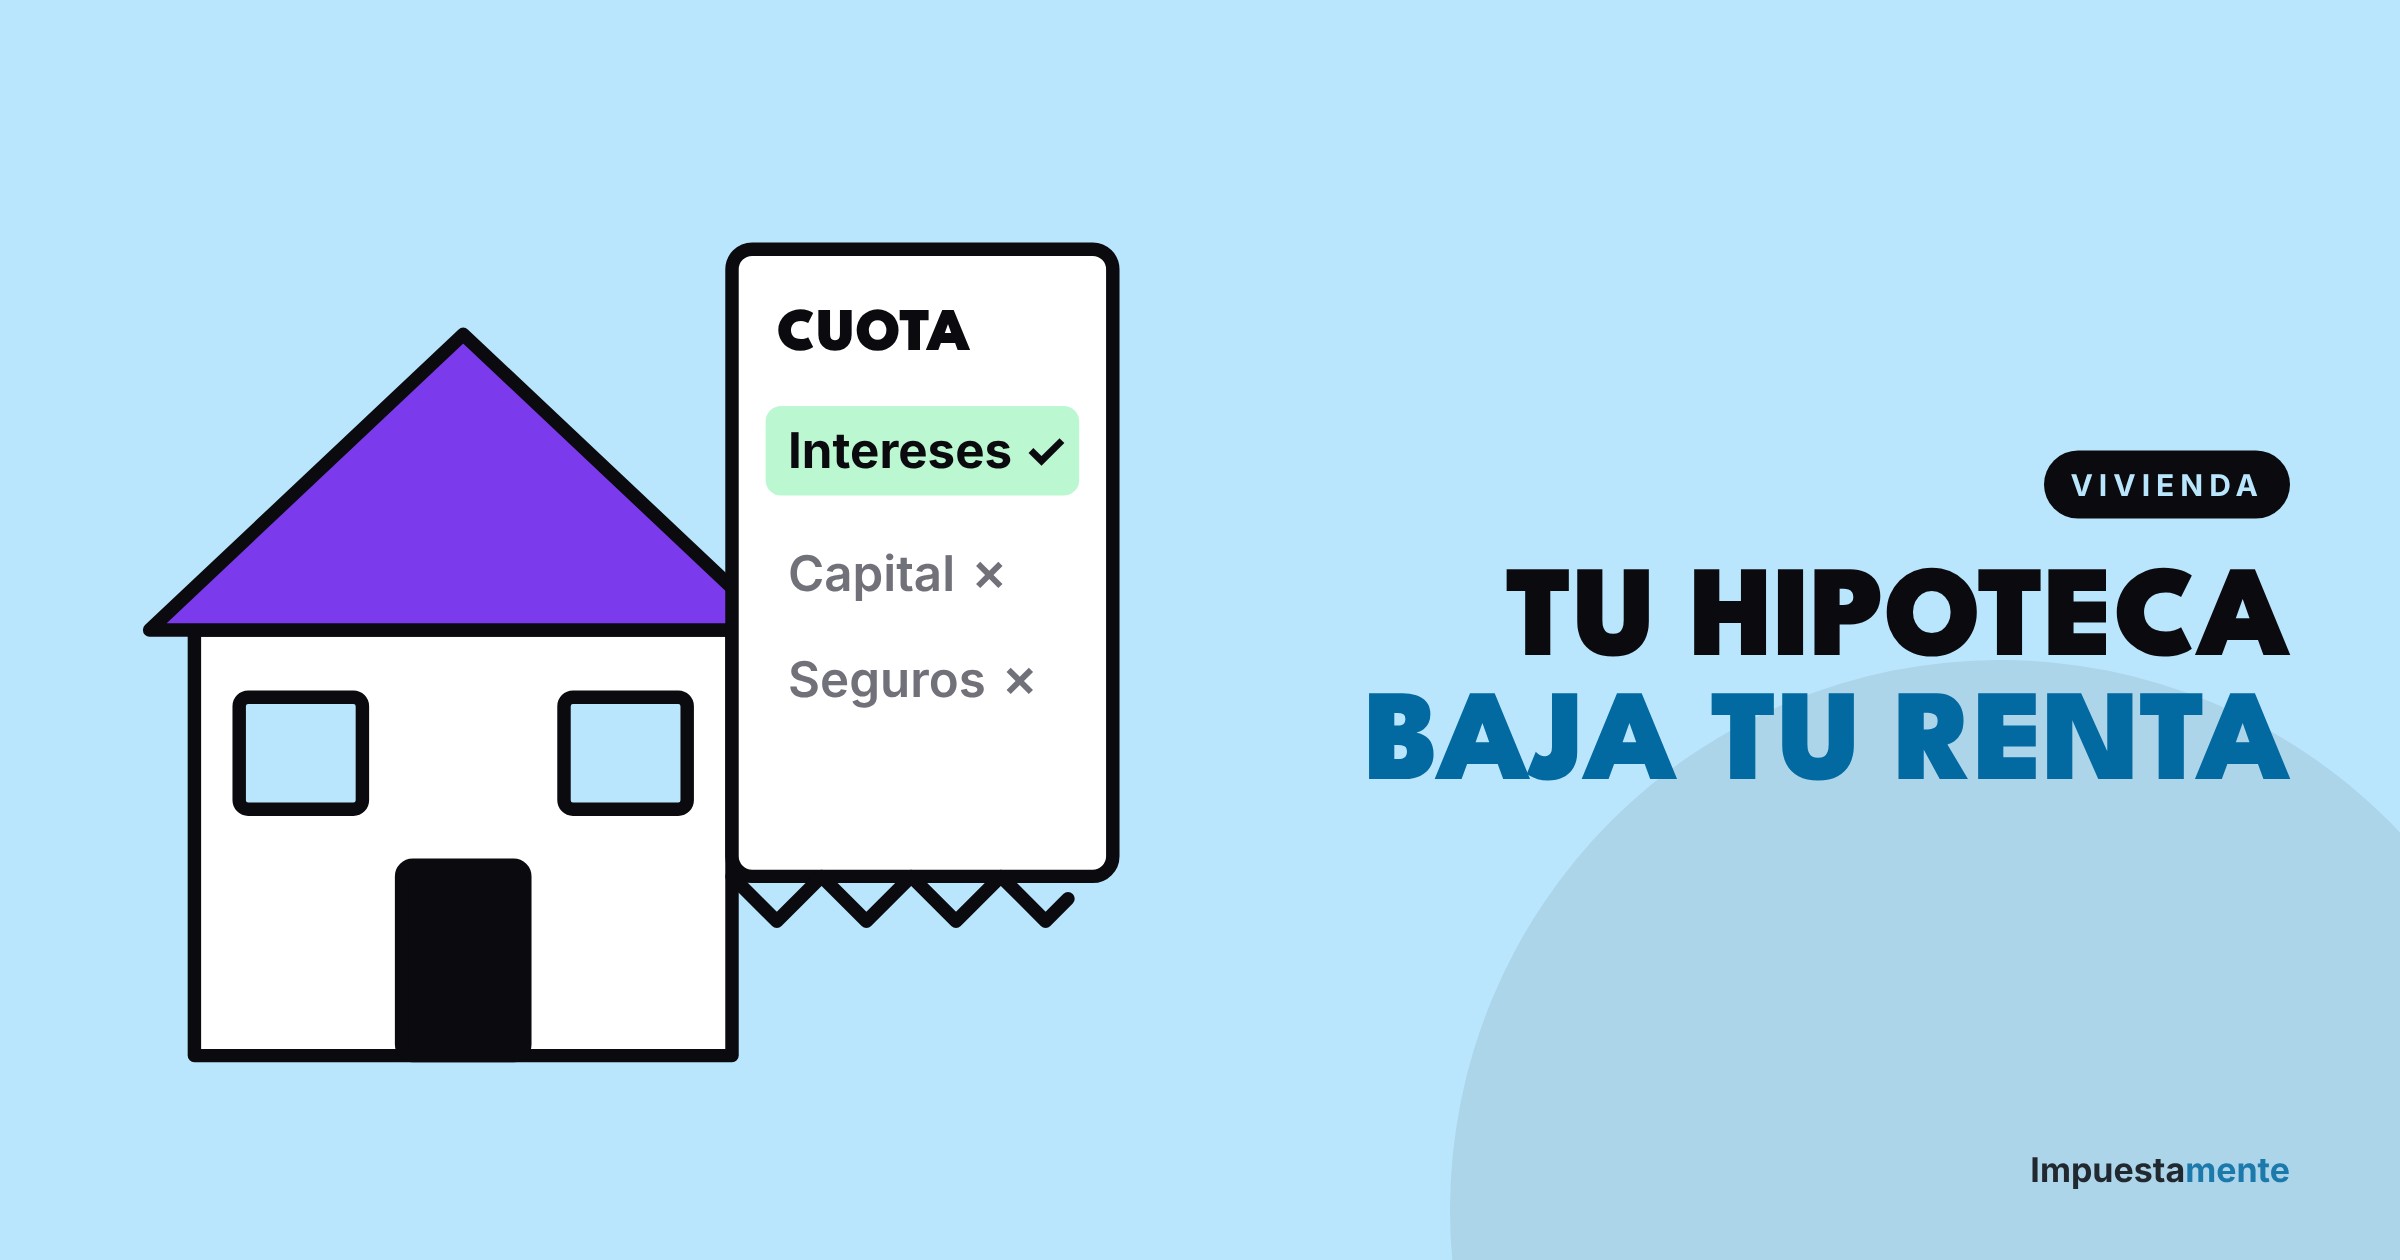
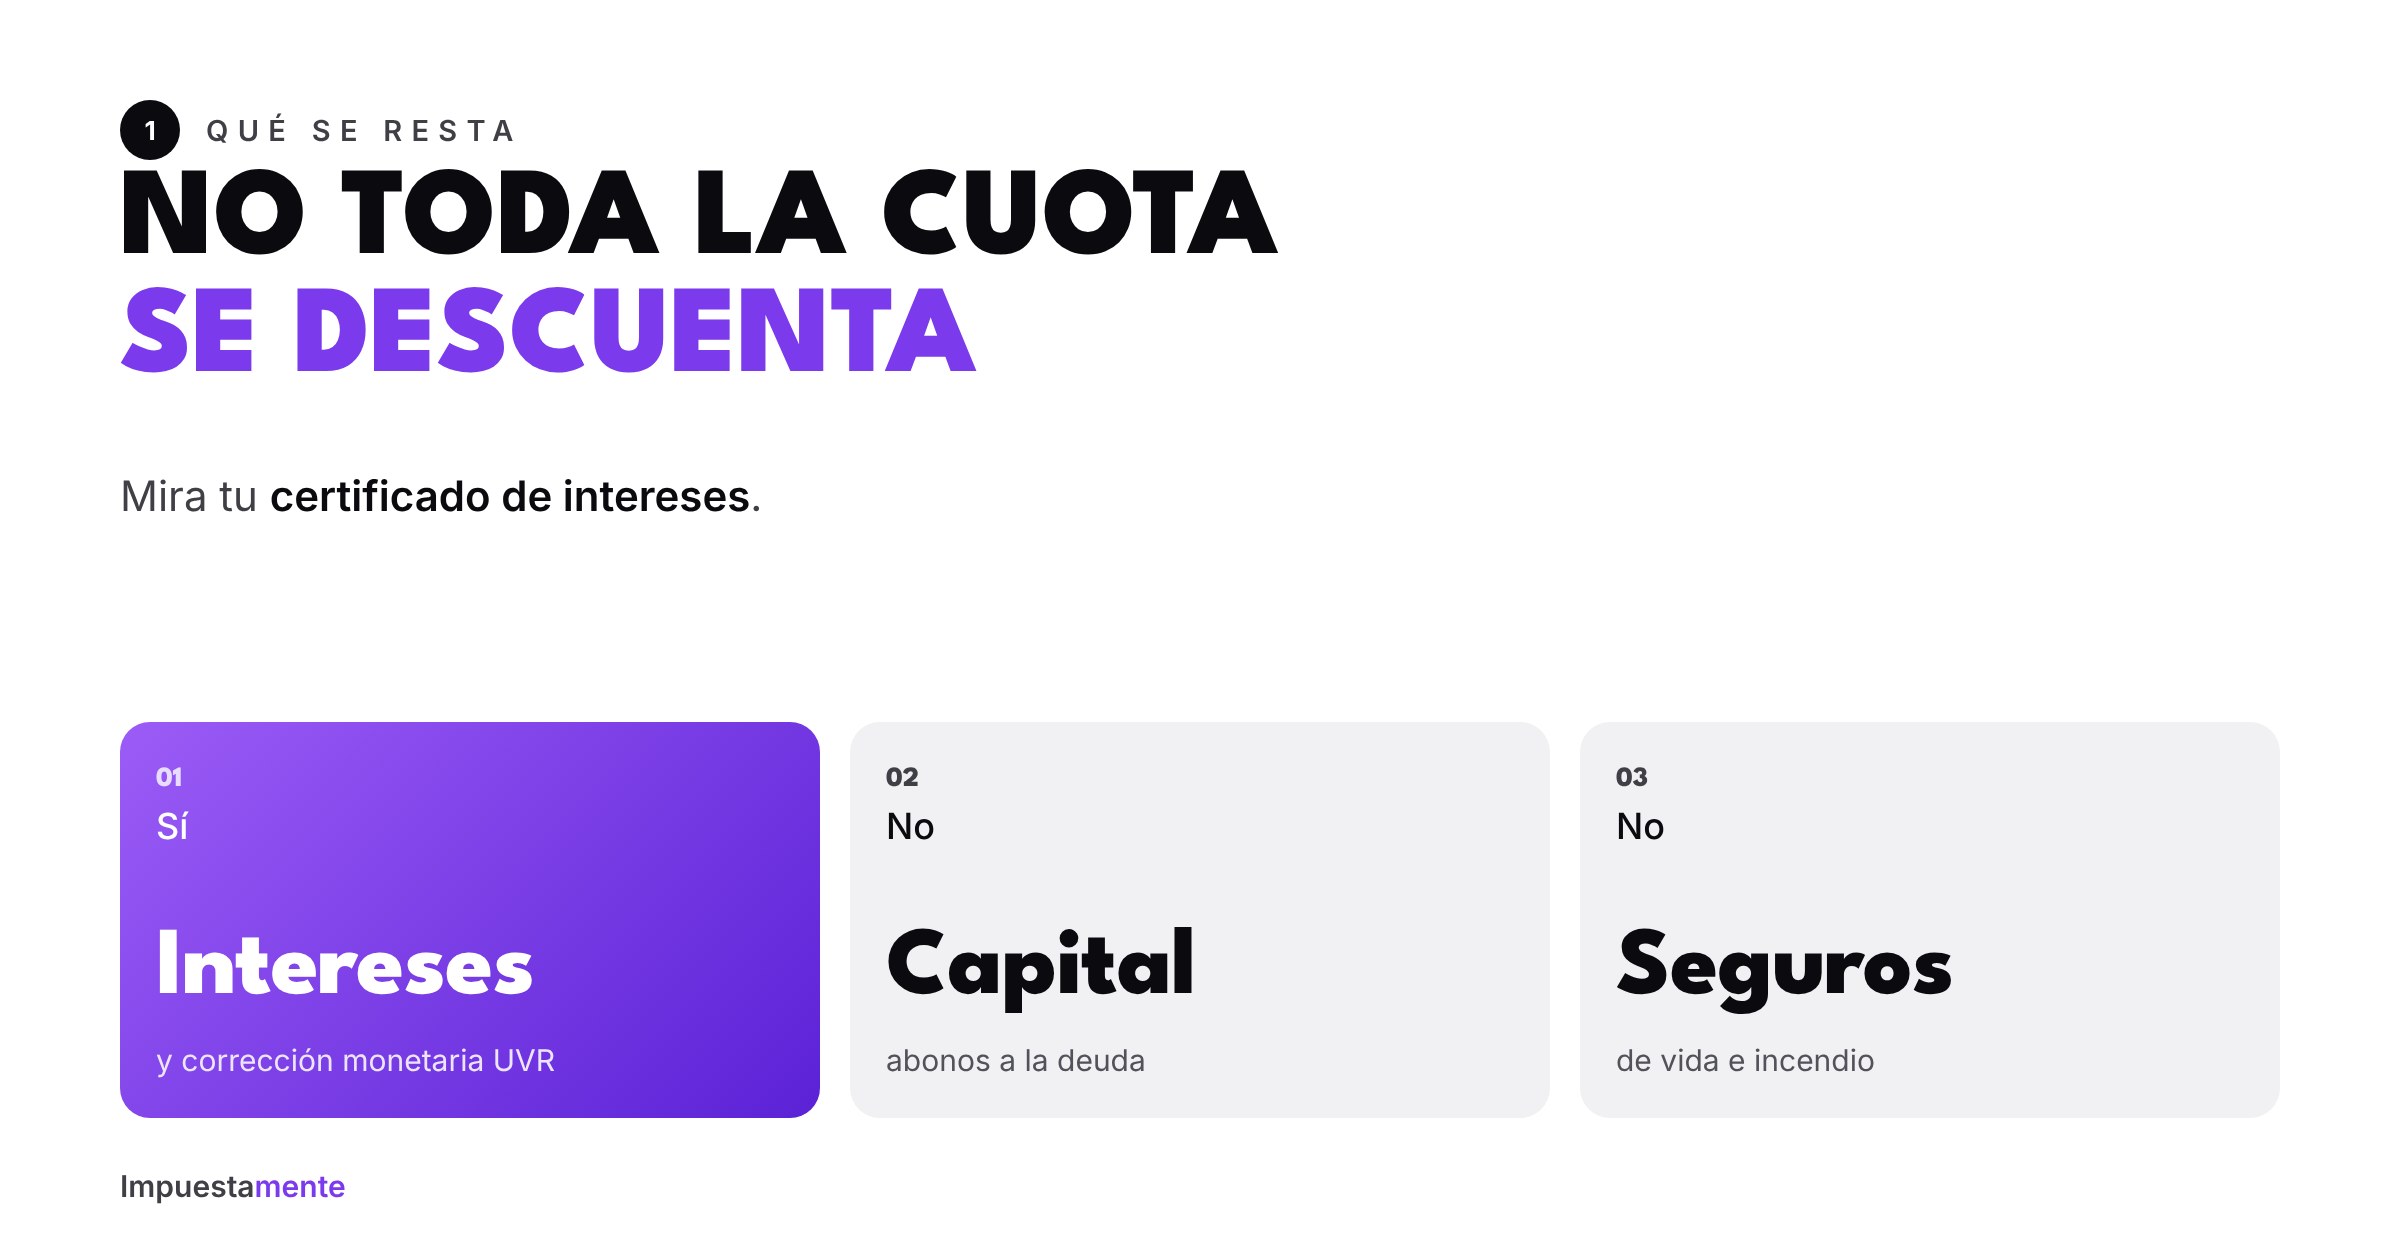
- Sí: los intereses y, en créditos en UVR, la corrección monetaria que se paga como interés.
- No: el abono a capital.
- No: los seguros de vida e incendio que vienen en la cuota.
Al inicio del crédito, la mayor parte de la cuota son intereses, así que el beneficio es más grande en los primeros años.
Ejemplo: Felipe
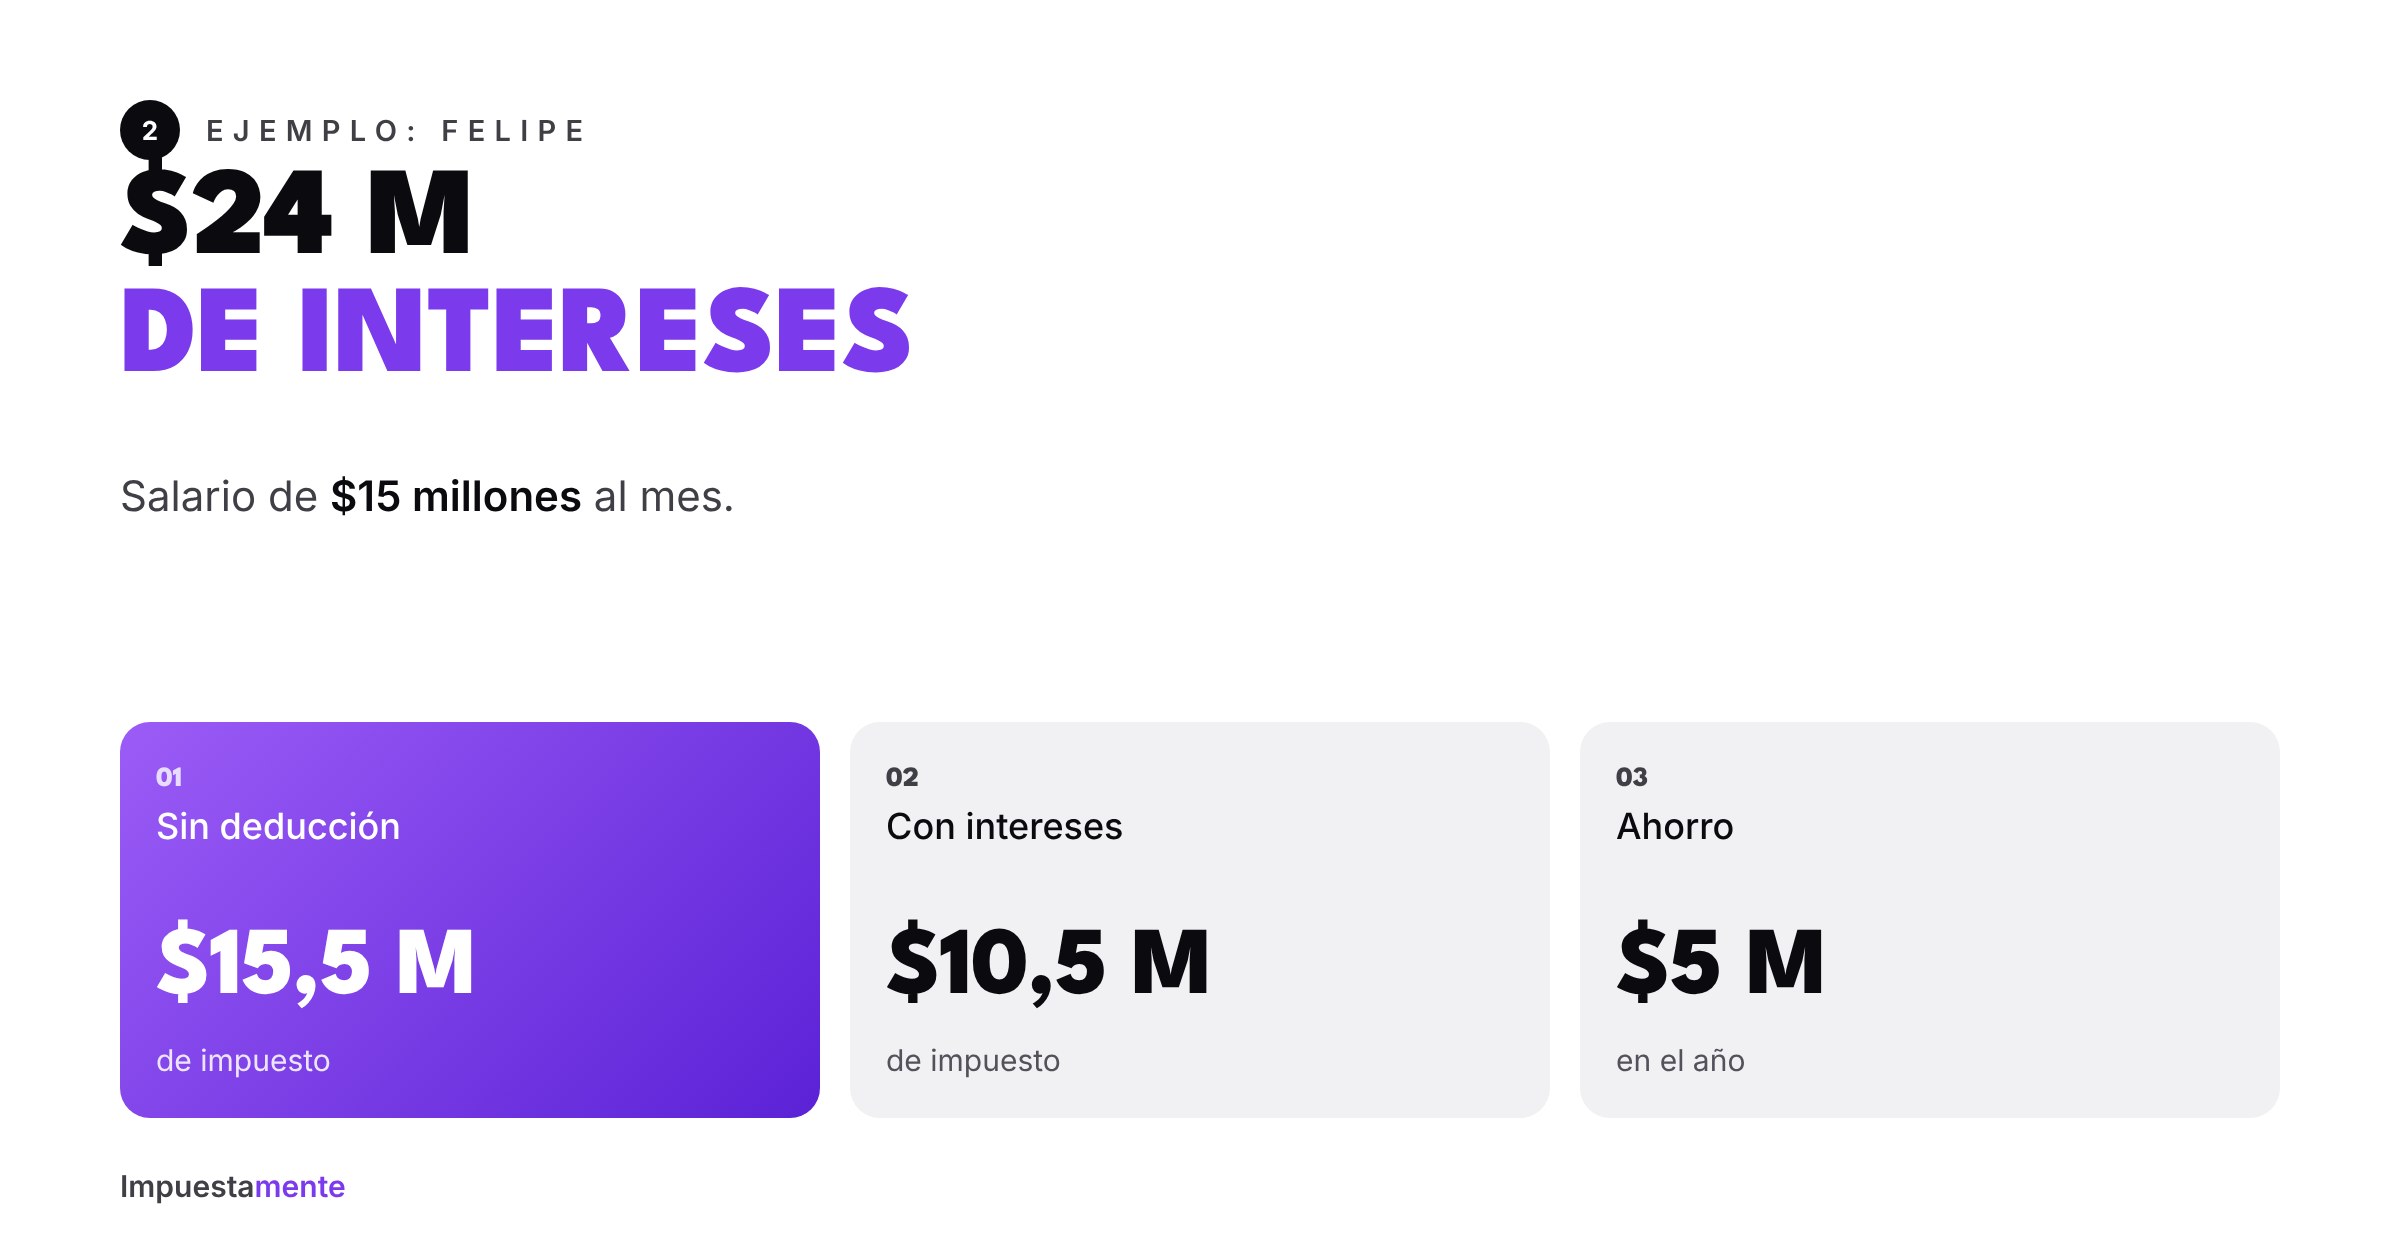
Felipe gana $15 millones al mes y pagó $24 millones de intereses en el año.
- Sin la deducción: su impuesto de renta sería de unos $15,5 millones.
- Con los intereses: baja a unos $10,5 millones.
- Ahorro: unos $5 millones al año.
Como su límite del 40% es de unos $65,5 millones y usa $59 millones (intereses + 25% exento), todavía le quedan unos $6,5 millones de cupo para otros beneficios.
Cómo verlo en tu sueldo, no solo en la declaración
Si eres asalariado, entrega a nómina el certificado de intereses del año anterior. Tu empleador lo aplicará cada mes y tu retención en la fuente bajará desde el siguiente pago. Ver los 4 soportes para llevar a nómina.
Planeación con el crédito
- Revisa tu cupo del 40% antes de aportar a AFC: con intereses altos, la bolsa se llena rápido. Haz esta cuenta.
- Crédito compartido: cada deudor deduce su parte de los intereses según el certificado.
- Abonos extraordinarios: bajan los intereses futuros (y la deducción), pero casi siempre conviene más pagar menos intereses que deducirlos.
- ¿Leasing en lugar de crédito? Para la renta da igual. Ver leasing o crédito hipotecario.
Preguntas frecuentes
¿Sirve un crédito de libre inversión con el que compré la casa? No. Debe ser un crédito para adquisición de vivienda.
¿Y si el crédito es con mi fondo de empleados o cooperativa? Puede servir si la entidad está entre las autorizadas y te expide el certificado.
¿La deducción aplica para una segunda vivienda? La norma habla de vivienda del contribuyente; revisa tu caso con los soportes.
Los requisitos completos están en intereses de vivienda en la declaración de renta.
Revisemos tu caso
En Impuestamente calculamos cuánto de tus intereses alcanzas a usar y cómo combinarlos con tus otros beneficios. Haz tu diagnóstico tributario gratis.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374). Las cifras de los ejemplos son aproximadas; cada caso debe revisarse con sus soportes.