En este artículo
Si el asesor del banco te vende el leasing "por los impuestos", desconfía. En renta, empatan.
Para comprar vivienda con financiación tienes dos caminos: el crédito hipotecario y el leasing habitacional. La pregunta tributaria es simple y la respuesta también: para el impuesto de renta, los dos dan el mismo beneficio. La decisión se toma por otras razones.
Lo que es igual
- En ambos se deducen los intereses (en el leasing, el componente de intereses del canon).
- El tope es el mismo: 100 UVT al mes, 1.200 UVT al año (unos $62,8 millones en 2026).
- Los dos entran en el límite del 40%.
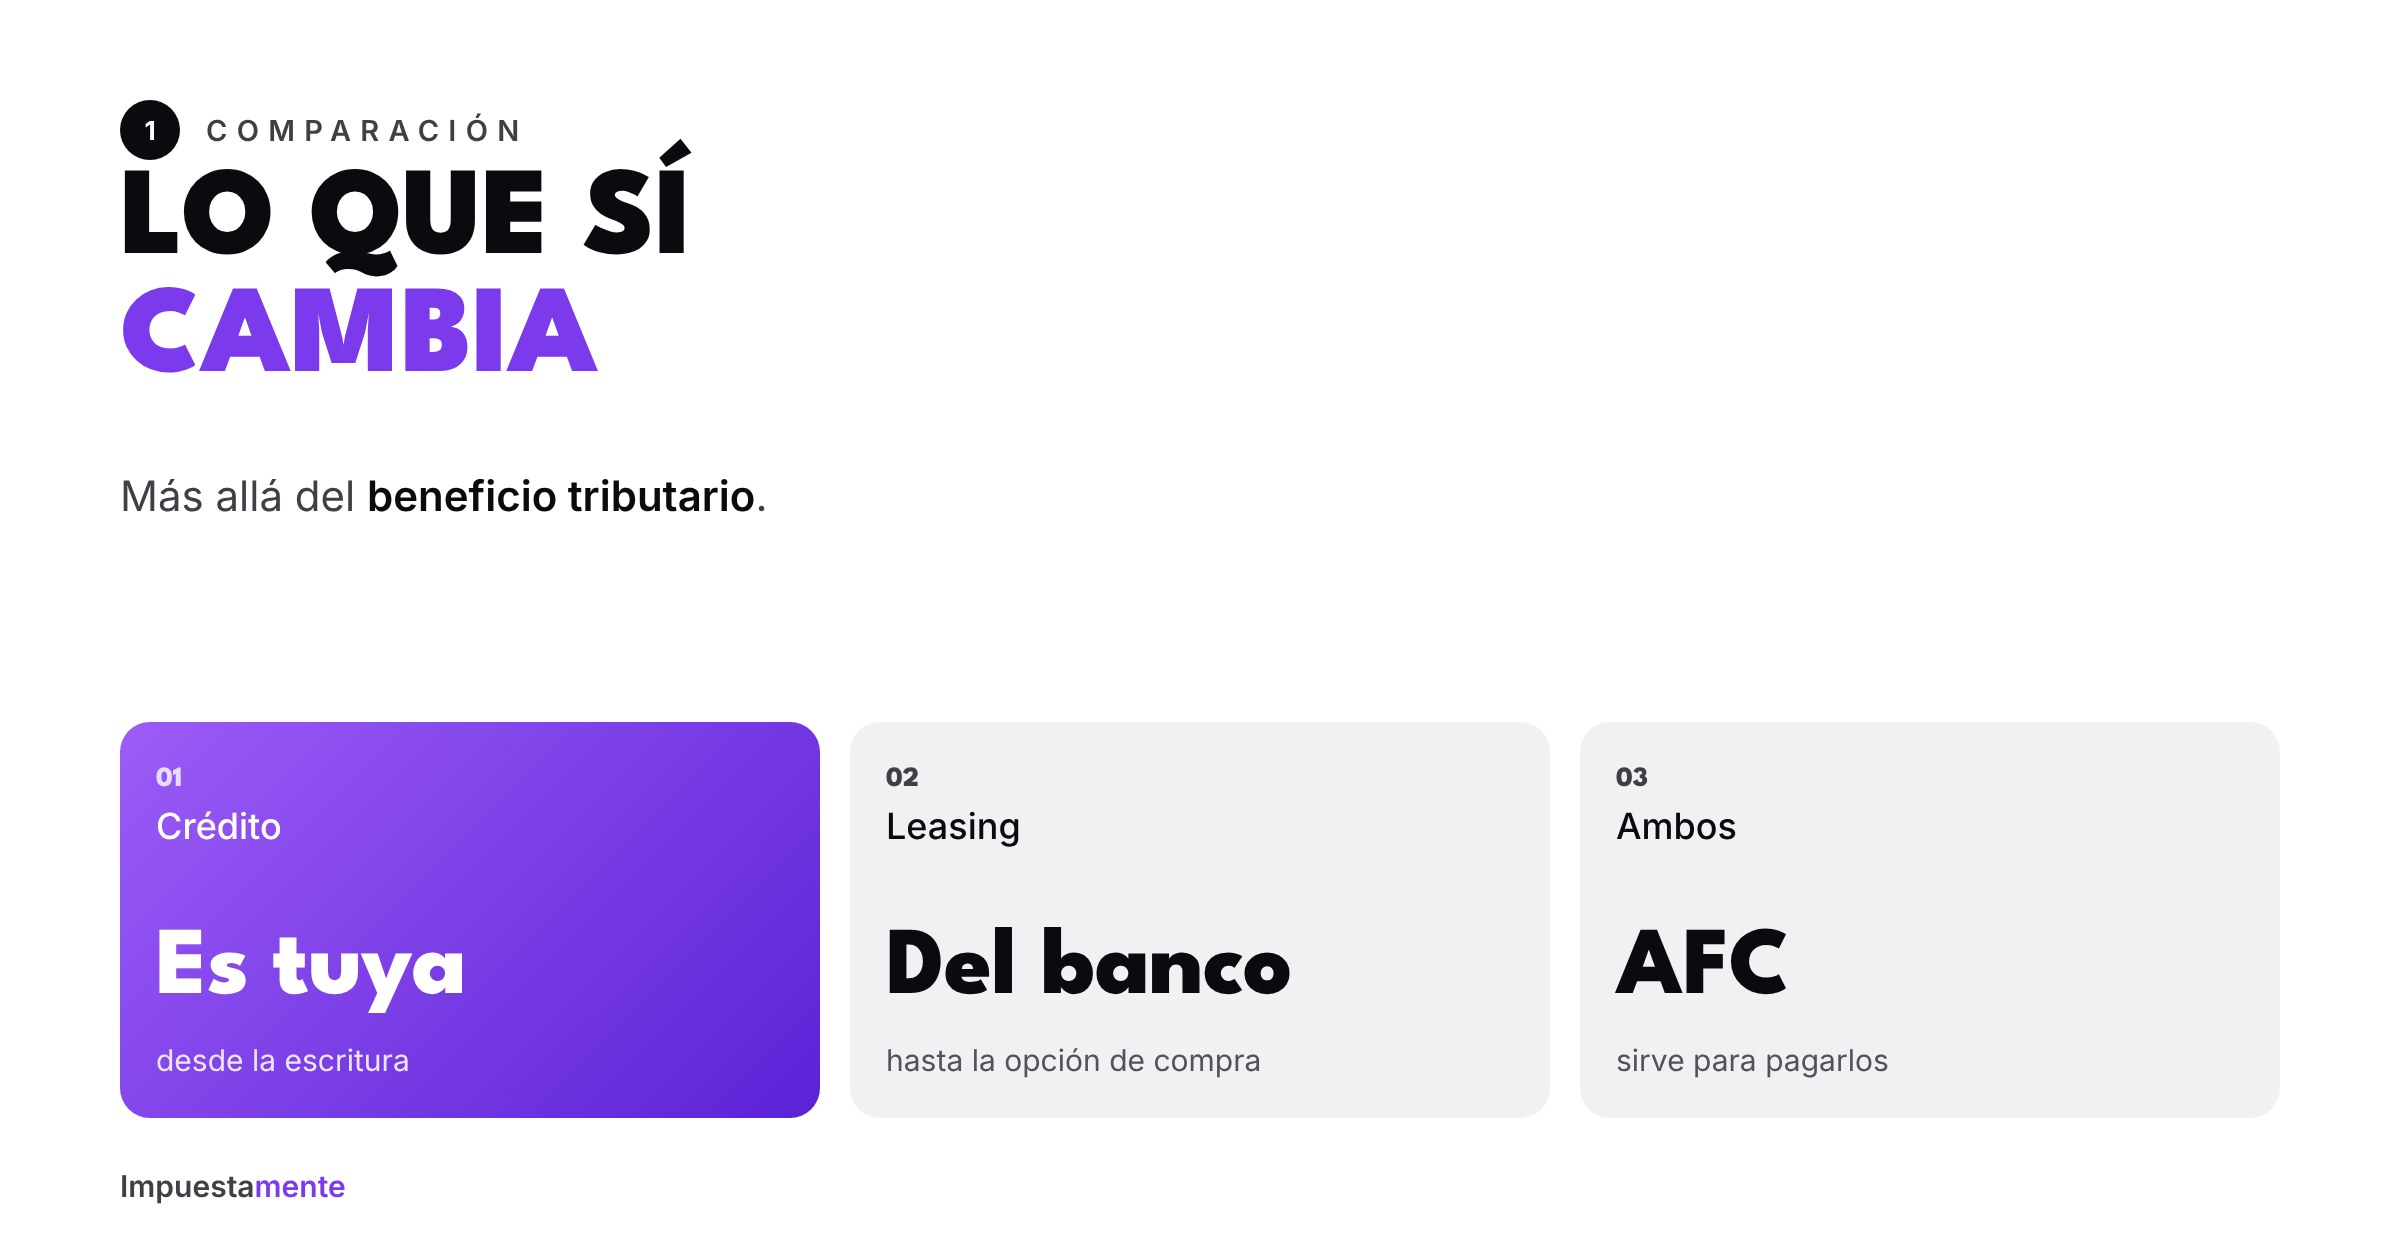
- En los dos puedes usar la cuenta AFC para pagar o abonar sin perder el beneficio. Ver la AFC para comprar casa.
- En los dos, el soporte es el certificado de intereses de la entidad.
Lo que sí cambia
Crédito hipotecario
- La vivienda es tuya desde la escritura; el banco tiene una hipoteca como garantía.
- Pagas desde el inicio los gastos de escrituración, registro e hipoteca.
- Suele financiar hasta el 70% del valor (o el 80% en vivienda de interés social).
Leasing habitacional
- La vivienda es del banco hasta que ejerces la opción de compra al final.
- Puede financiar un porcentaje mayor y algunos gastos iniciales cambian.
- Al final pagas la opción de compra y los gastos del traspaso.
¿Y en el patrimonio de la declaración?
Con el crédito, declaras la vivienda como activo y el saldo de la deuda como pasivo. Con el leasing, el tratamiento del bien y de la obligación en tu patrimonio depende del contrato y de la etapa en que vayas; revísalo con el certificado que expide el banco para no inflar ni dejar por fuera nada. Si acabas de comprar, mira qué cambia en tu declaración.
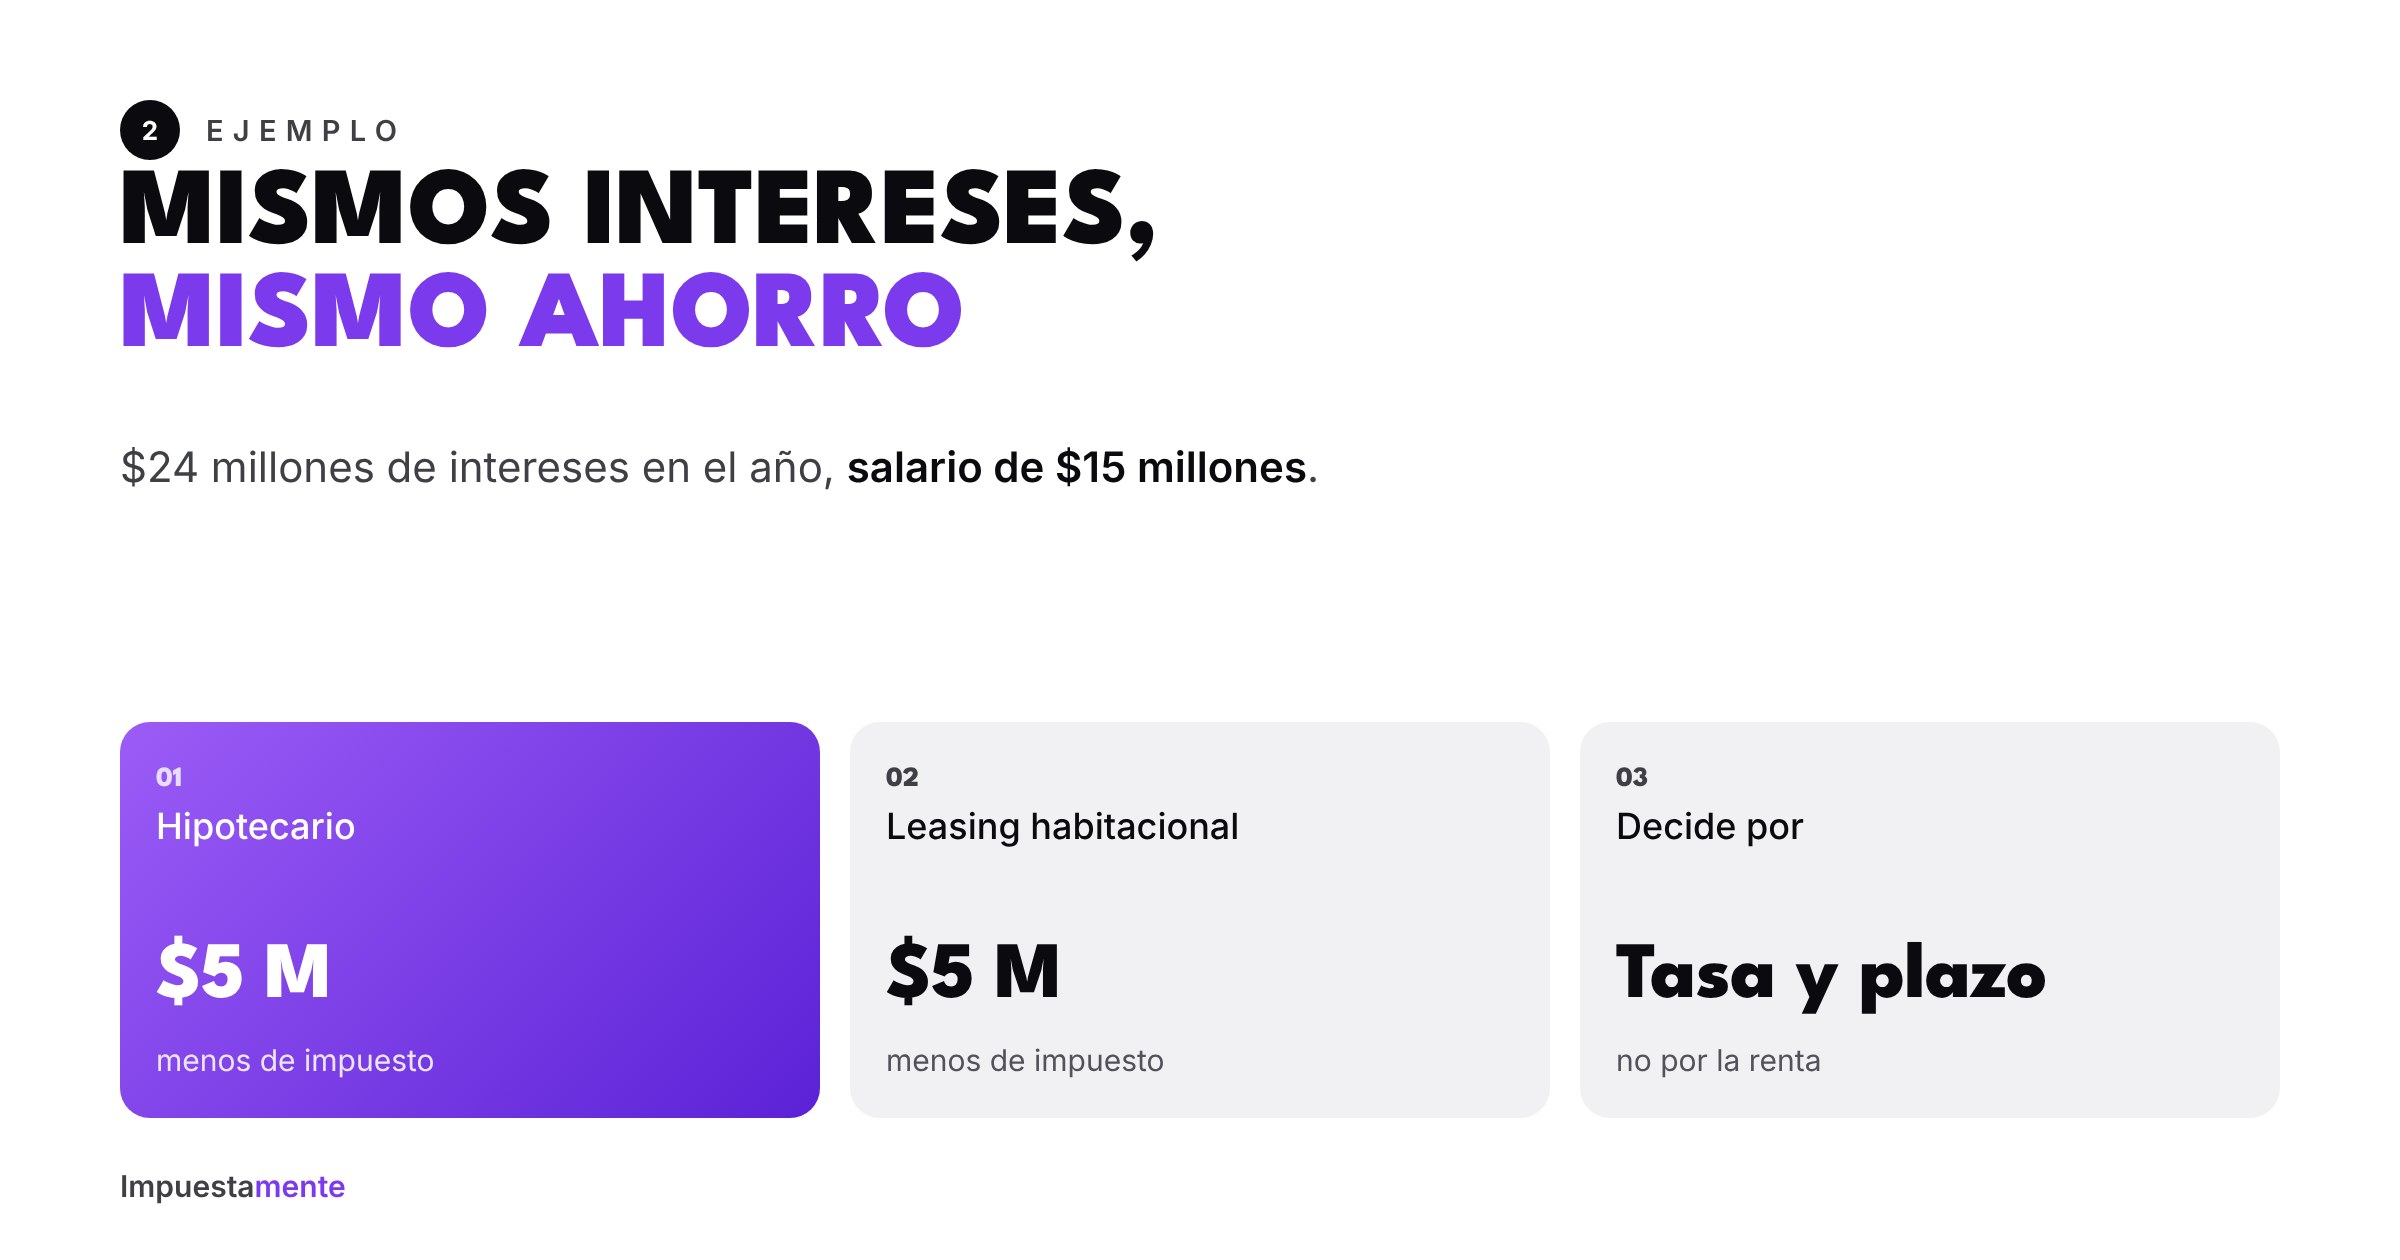
Ejemplo
Una persona gana $15 millones al mes y paga $24 millones de intereses en el año.
- Con crédito hipotecario: su impuesto baja unos $5 millones.
- Con leasing habitacional: baja exactamente lo mismo.
La diferencia real entre los dos está en la tasa, el plazo, el porcentaje financiado y los costos de entrada y salida.
Cómo decidir
- Compara la tasa efectiva anual y el costo total del crédito, no solo la cuota.
- Calcula los gastos de entrada (escritura, registro, estudio) y de salida (opción de compra, traspaso).
- Revisa cuánto te financian: si no tienes la cuota inicial completa, el leasing puede ayudar.
- Después, aprovecha la deducción de intereses en cualquiera de los dos.
Preguntas frecuentes
¿El leasing habitacional tiene algún beneficio tributario adicional? Para la persona natural, en renta, no frente al crédito: los intereses se deducen con el mismo tope.
¿Puedo pasar de leasing a crédito? Sí, comprando la cartera o ejerciendo la opción de compra anticipada si el contrato lo permite. Revisa los costos.
Revisemos tu caso
En Impuestamente te ayudamos a ver cómo queda tu impuesto con la compra de vivienda. Haz tu diagnóstico tributario gratis.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374). Las cifras de los ejemplos son aproximadas; cada caso debe revisarse con sus soportes.