En este artículo
La escritura no solo te da una casa. También te puede dar la obligación de declarar.
Comprar vivienda es una de las decisiones que más mueven la declaración de renta de una persona natural. Cambia tu patrimonio, tus deudas y tus deducciones. Y como la DIAN recibe la información de notarías y bancos, todo lo que no cuadre se nota.
Los tres frentes que se mueven
- Patrimonio: el inmueble entra como activo.
- Deudas: el saldo del crédito a 31 de diciembre se resta.
- Deducciones: los intereses que pagaste ese año se descuentan, hasta 1.200 UVT. Ver cuánto puedes descontar del crédito hipotecario.
Ojo: la casa puede obligarte a declarar
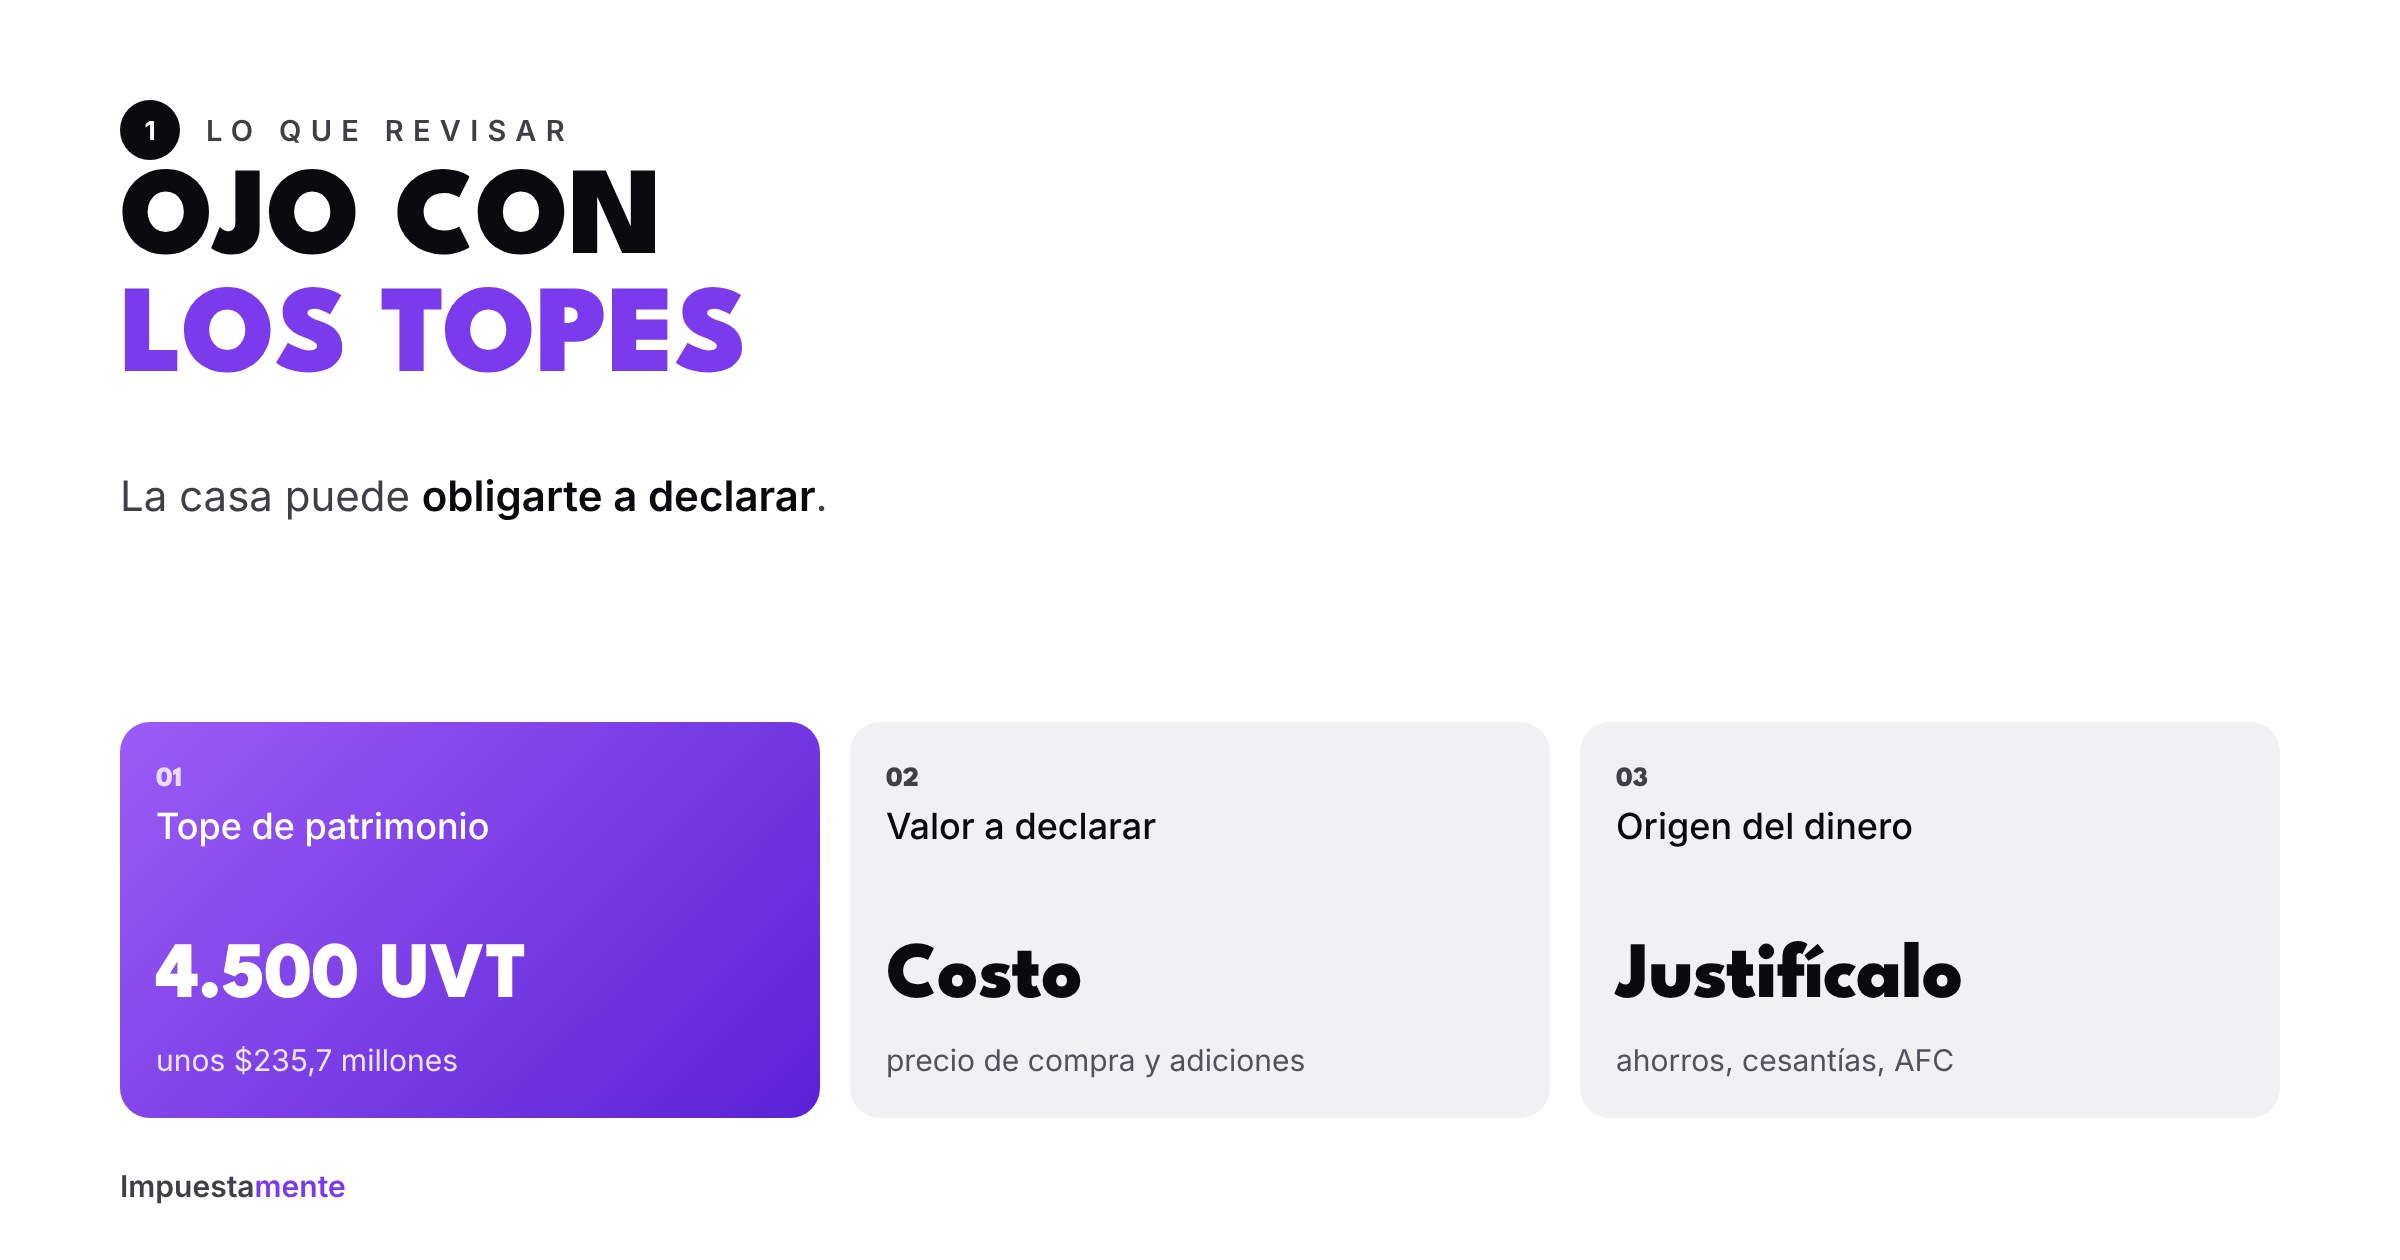
Uno de los topes para declarar es tener un patrimonio bruto superior a 4.500 UVT (unos $235,7 millones con la UVT de 2026). El patrimonio bruto no resta las deudas. Si compraste una vivienda de $300 millones, aunque debas $210 millones al banco, ya superas el tope. Ver patrimonio bruto vs. líquido.
Qué valor declarar
Para una persona natural, el inmueble se declara por el mayor valor entre su costo fiscal (precio de compra más adiciones y mejoras) y el avalúo catastral. El primer año, normalmente es el valor de la escritura. Detalle en cómo valorar tu patrimonio.
Justifica de dónde salió la cuota inicial
Si tu patrimonio líquido sube de un año a otro, la DIAN espera que puedas explicar ese aumento con ingresos declarados, ahorros previos, cesantías, retiros de AFC, créditos, herencias o donaciones. Si no cuadra, puede considerarlo renta líquida gravable por comparación patrimonial.
Guarda los extractos y certificados que muestren el origen de cada peso de la cuota inicial.
Ejemplo
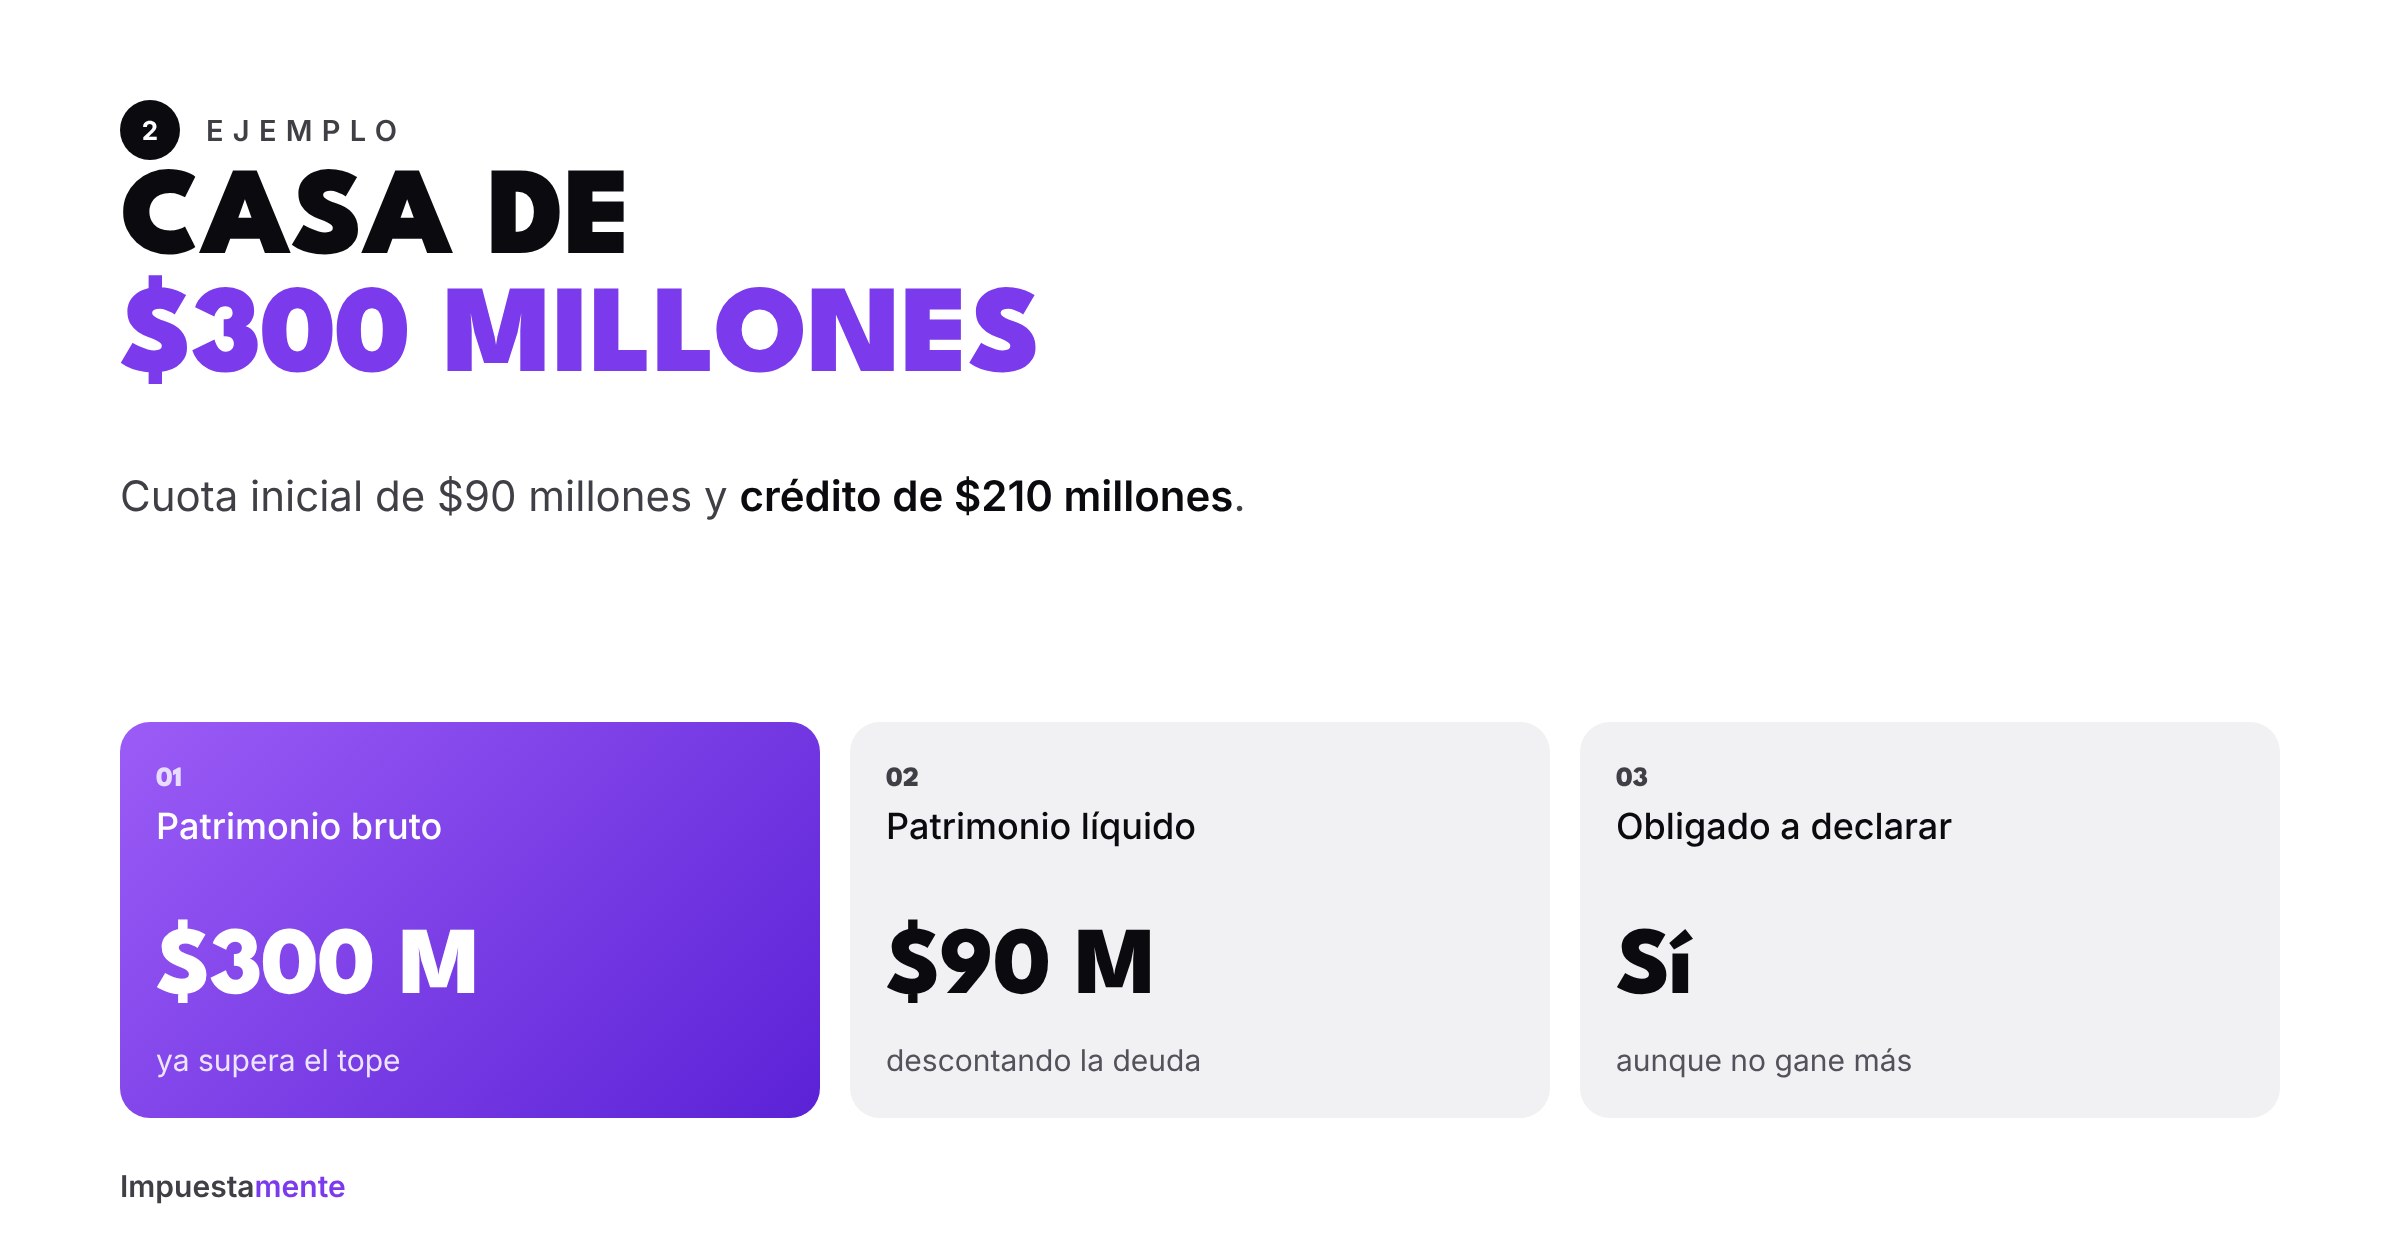
Una persona compra una casa de $300 millones: paga $90 millones de cuota inicial (cesantías, AFC y ahorros) y toma un crédito de $210 millones.
- Patrimonio bruto: $300 millones. Ya supera el tope de 4.500 UVT.
- Patrimonio líquido: unos $90 millones, descontando la deuda.
- Resultado: está obligada a declarar renta, aunque su salario no haya cambiado.
Los soportes que debes guardar
- Escritura pública y certificado de libertad y tradición.
- Facturas o recibos de gastos notariales, de registro y de mejoras (suman al costo).
- Certificado del crédito: saldo a 31 de diciembre e intereses pagados.
- Soportes del origen del dinero: certificados de cesantías, retiros de AFC, extractos.
- Recibo del predial con el avalúo catastral.
Planeación para el año siguiente
- Lleva el certificado de intereses a nómina para bajar tu retención.
- Si vendiste otra vivienda para comprar esta, revisa la exención por venta de la casa de habitación.
- Revisa tu cupo del 40% antes de seguir aportando a la AFC.
Preguntas frecuentes
¿Si la casa está a nombre de los dos, cómo se declara? Cada uno declara su porcentaje de propiedad y su parte de la deuda.
¿Y si la compré sobre planos y no me la han entregado? Lo que has pagado a la constructora se declara como un derecho o anticipo, no como inmueble, hasta la escritura.
Te ayudamos con tu primera declaración con vivienda
En Impuestamente cuadramos tu patrimonio, la deuda y la deducción de intereses para que no haya diferencias con la DIAN. Haz tu diagnóstico tributario gratis.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374). Las cifras de los ejemplos son aproximadas; cada caso debe revisarse con sus soportes.