En este artículo
Si estás pagando un crédito de vivienda, parte de lo que le pagas al banco puede volver a tu bolsillo en la declaración.
La deducción por intereses de vivienda (artículo 119 del Estatuto Tributario) es una de las más grandes que tiene una persona natural en Colombia. Pero solo funciona si el crédito cumple ciertas condiciones, y su valor real depende de cuánto cupo te queda en el límite del 40%.
Qué se puede deducir
- Los intereses pagados en el año sobre un préstamo para adquisición de vivienda del contribuyente.
- Los intereses del leasing habitacional, que la ley trata igual que un crédito hipotecario.
- En créditos en UVR, también la corrección monetaria que se paga como parte de los intereses.
No se deduce el abono a capital, ni los seguros del crédito, ni la cuota de manejo. Solo los intereses.
El tope
- 100 UVT al mes, es decir 1.200 UVT al año: unos $62,8 millones en 2026.
- Entra en el límite general del 40% de rentas exentas y deducciones, con máximo de 1.340 UVT (unos $70,2 millones). Mira cómo funciona ese límite con casos.
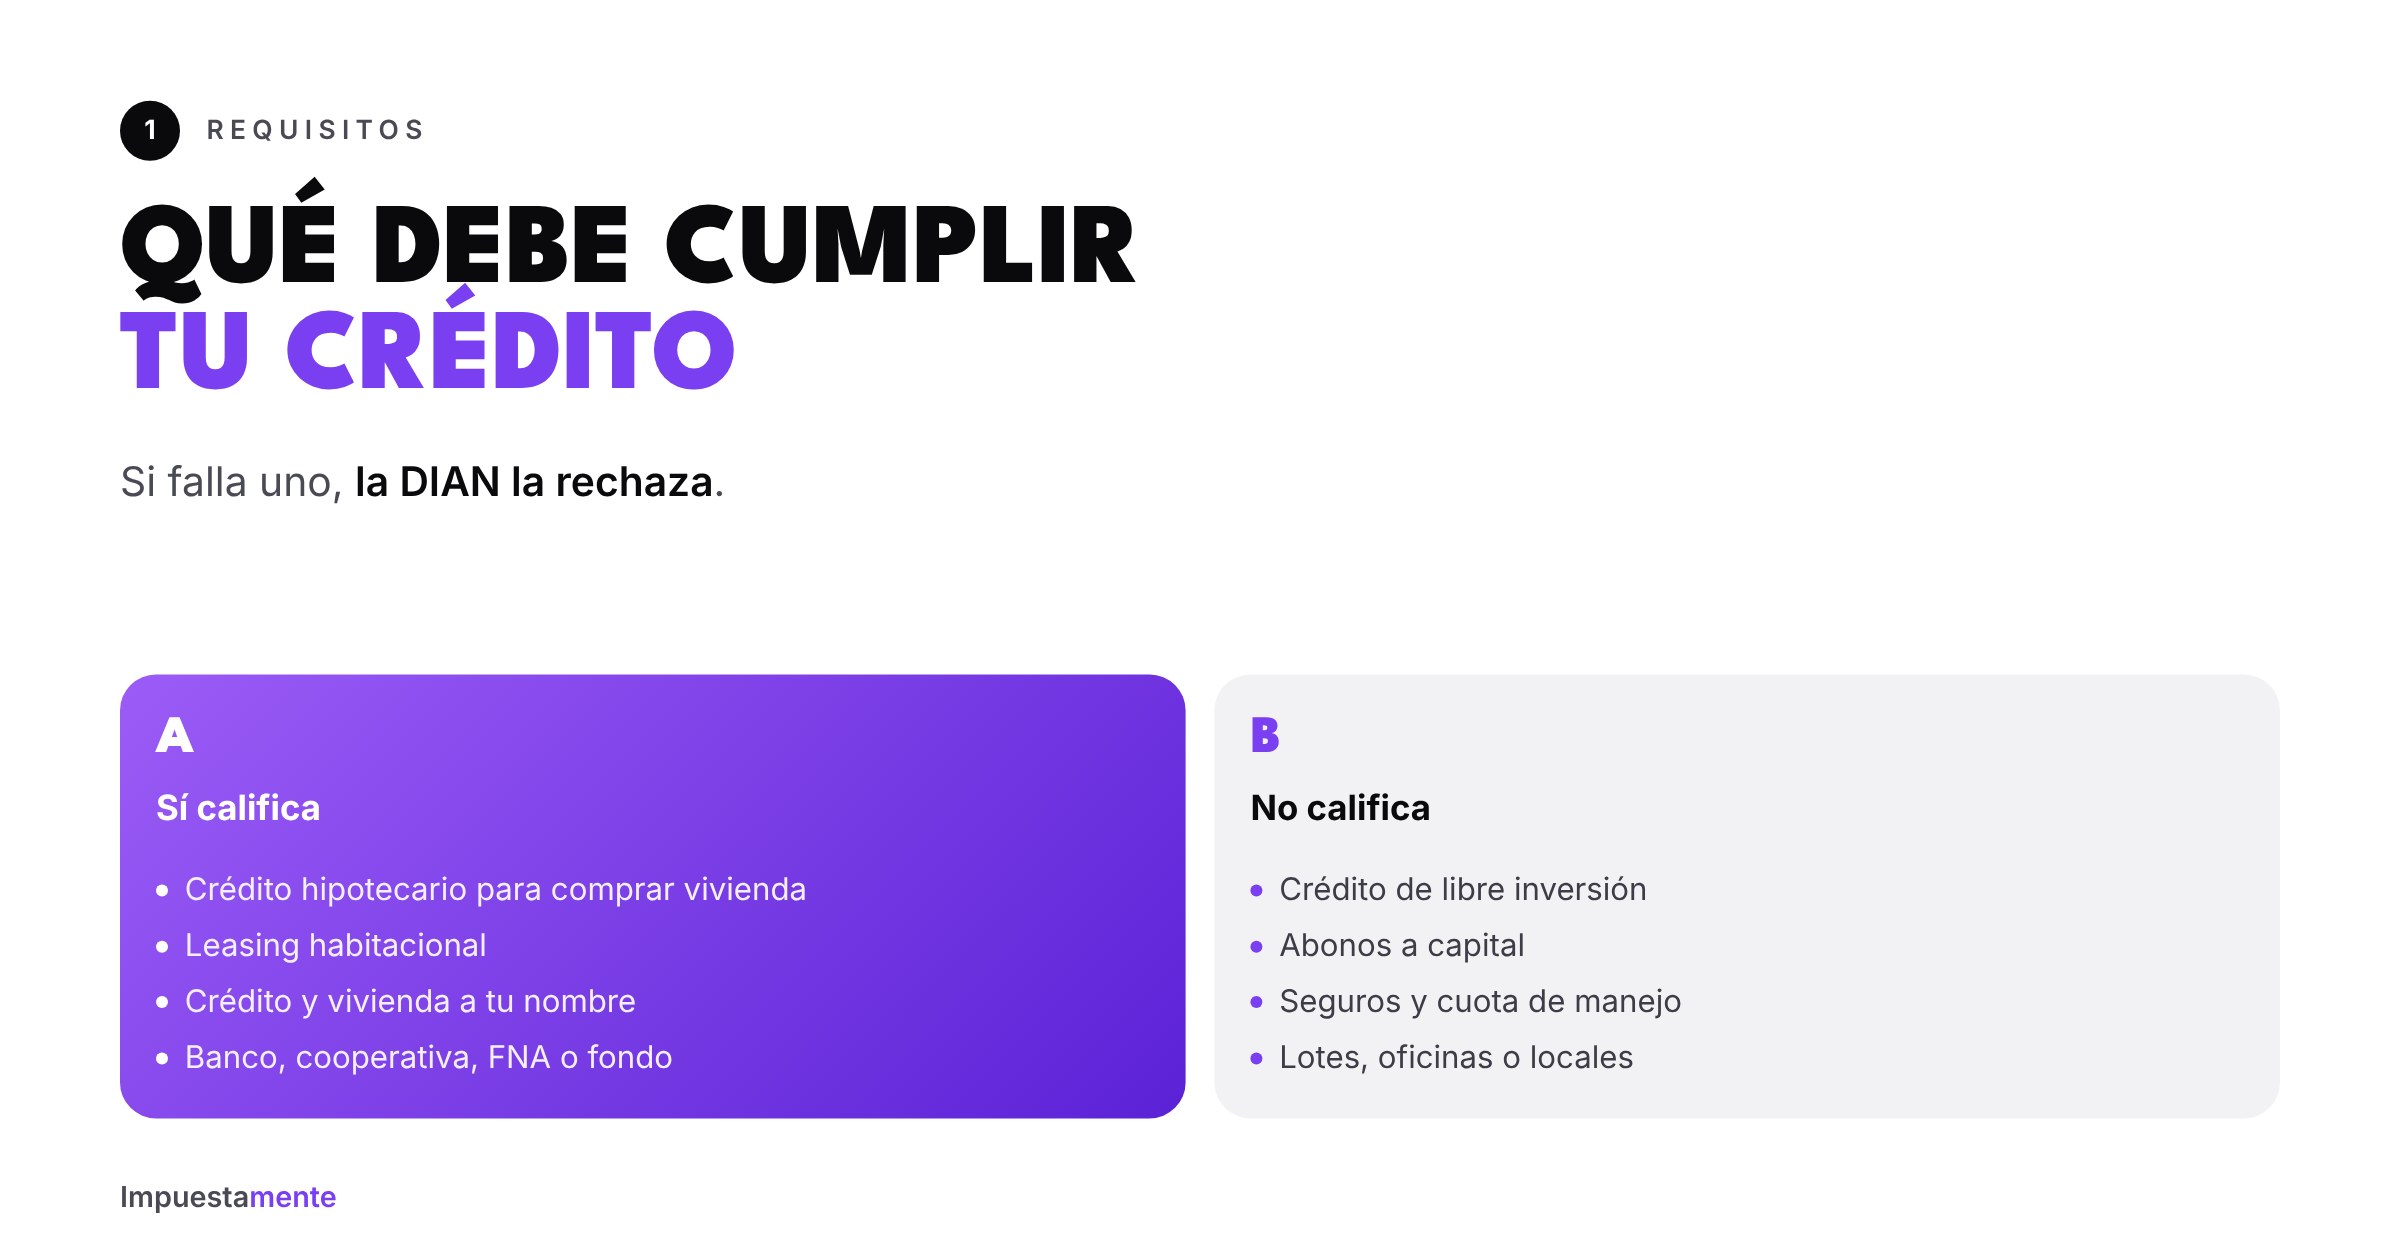
Requisitos para que la DIAN te la acepte
- El crédito debe ser para adquirir vivienda. Un crédito de libre inversión con el que compraste la casa no califica, aunque el destino haya sido el mismo.
- La vivienda y el crédito deben estar a tu nombre. Si el crédito es compartido, cada deudor deduce la parte de los intereses que le corresponde, según el certificado.
- Entidad que lo otorga: entidades financieras vigiladas por la Superintendencia Financiera, cooperativas, fondos de empleados, el Fondo Nacional del Ahorro y cajas de vivienda, entre otras previstas por la ley.
- Certificado de intereses pagados en el año, expedido por la entidad. Es el soporte de la deducción.
Si eres asalariado, puedes entregarle ese certificado a tu empleador para que te baje la retención en la fuente durante el año.
Ejemplo: por qué no siempre se usa completa
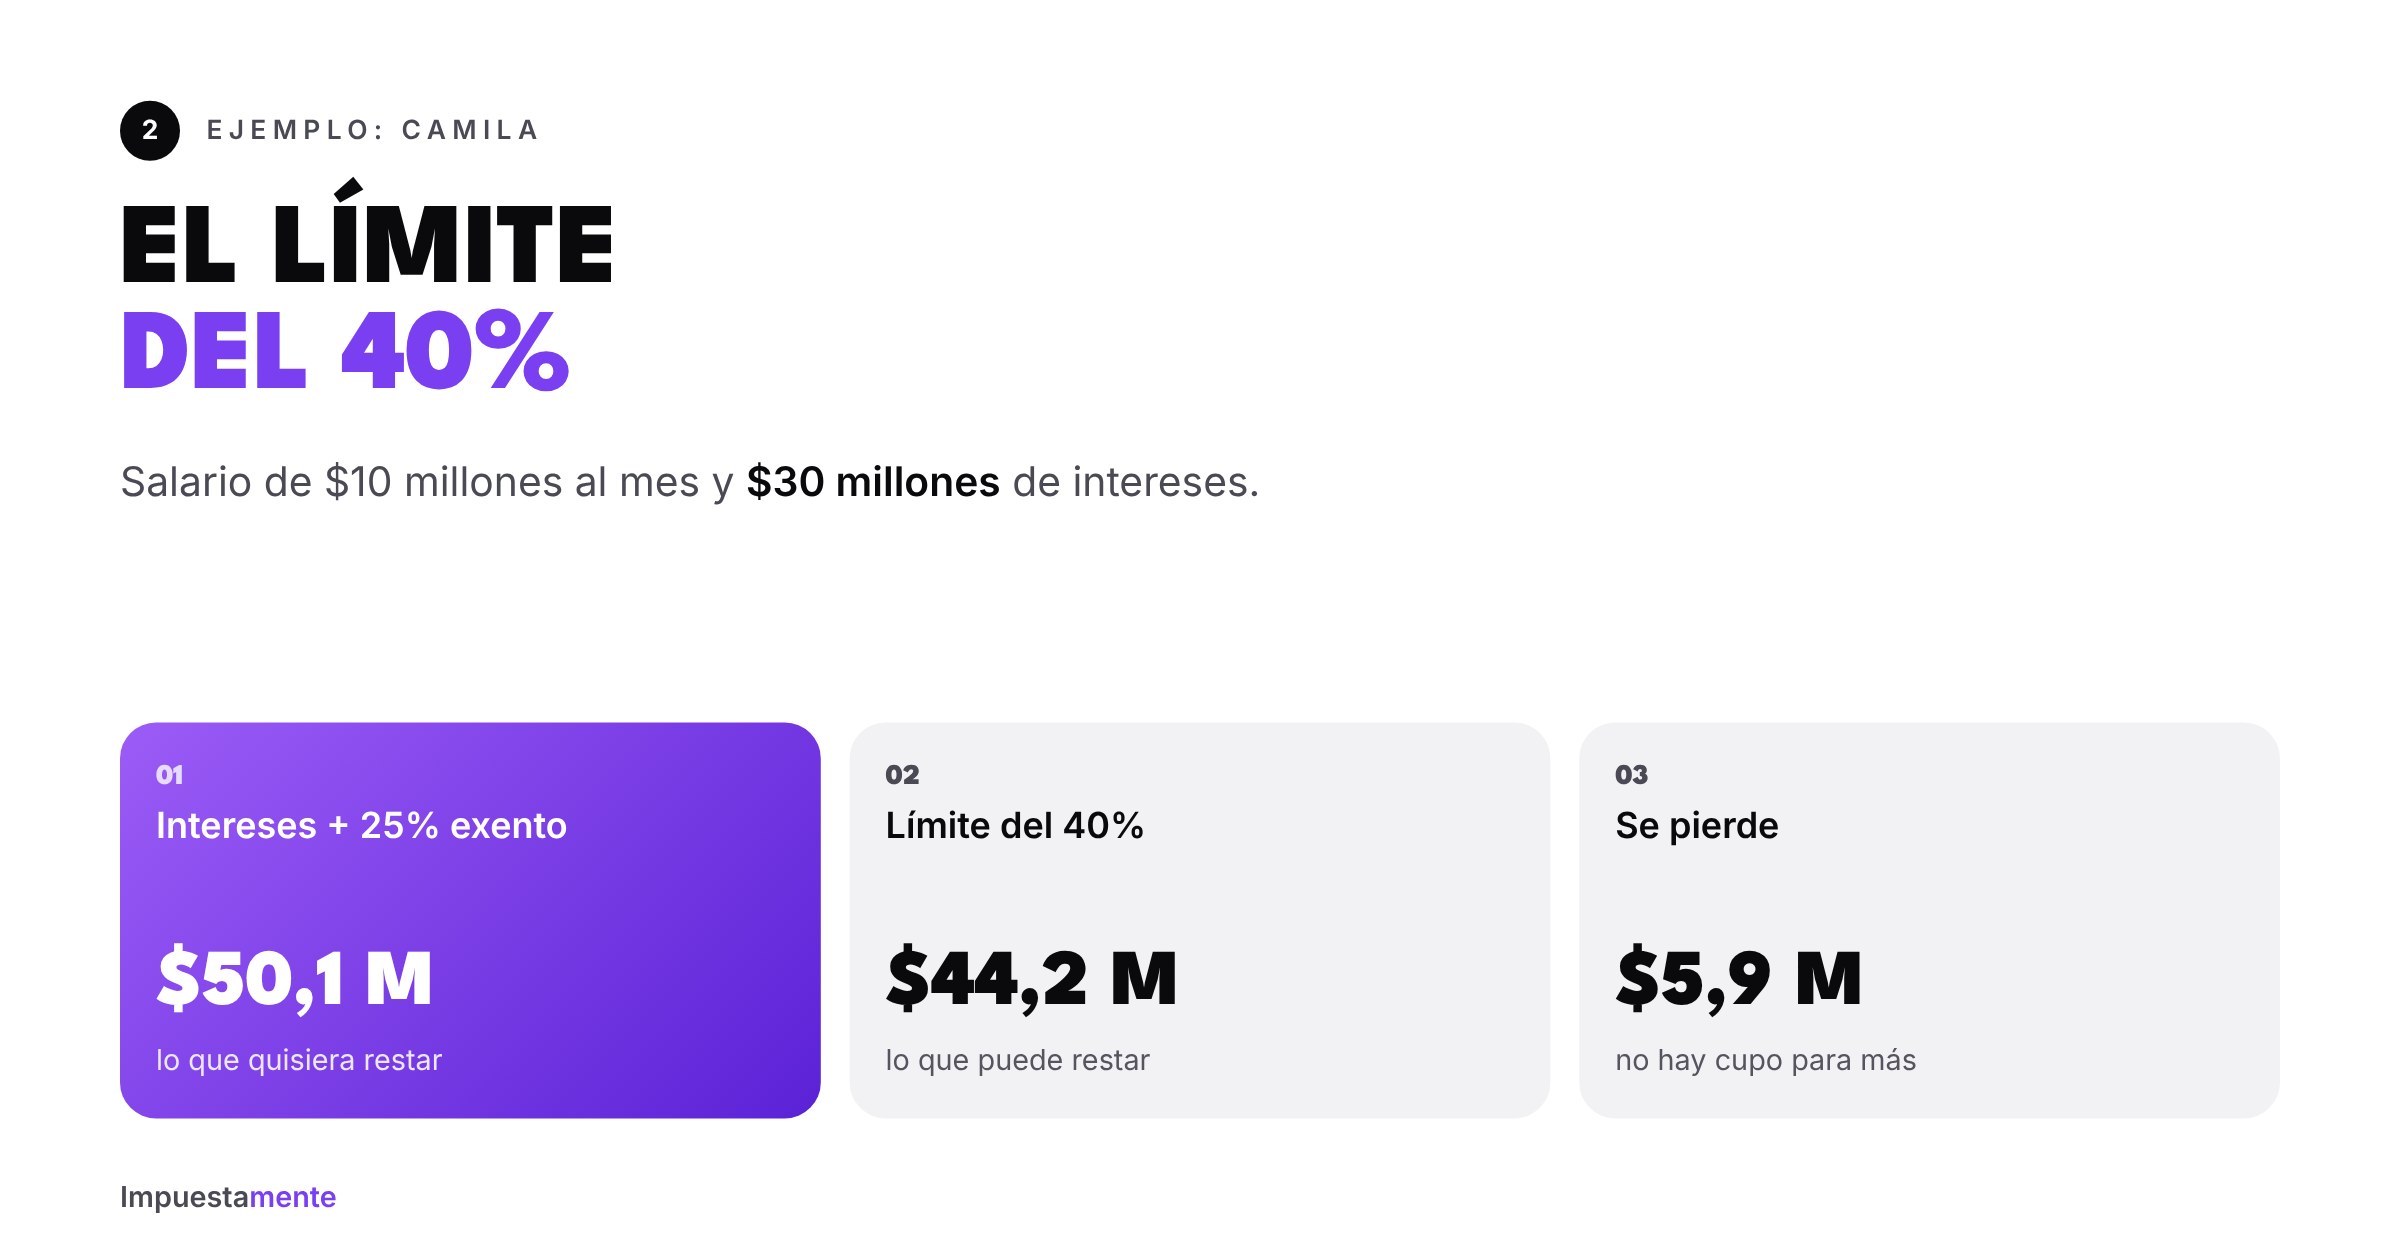
Camila gana $10 millones al mes, no tiene dependientes y pagó $30 millones de intereses en el año.
- Su ingreso después de aportes obligatorios es de unos $110,4 millones.
- Su límite del 40% es de unos $44,2 millones.
- Intereses ($30 M) + renta exenta del 25% sobre lo que queda (unos $20,1 M) = $50,1 millones.
- Como pasa del límite, solo puede restar $44,2 millones. Unos $5,9 millones del beneficio se pierden.
Eso no significa que la deducción no sirva: Camila sigue bajando su impuesto de forma importante. Significa que, si tiene un crédito así, no le conviene meter plata en AFC o pensión voluntaria esperando un ahorro adicional: ya no tiene cupo. Más detalles en cuándo sí bajan tu impuesto los aportes voluntarios.
Errores frecuentes
- Deducir la cuota completa, no solo los intereses.
- Usar un crédito de libre inversión o de consumo. No es crédito de vivienda.
- Que los dos esposos deduzcan el 100%. Se reparte según la participación de cada uno en el crédito.
- No pedir el certificado. Los bancos lo publican en enero o febrero; sin él no hay soporte.
Preguntas frecuentes
¿Puedo deducir intereses de un crédito para comprar un lote o una oficina? No. El beneficio es para vivienda.
¿Y si pagué el crédito de mis papás? La deducción es de quien es deudor y paga los intereses. Si el crédito no está a tu nombre, no puedes tomarla.
¿Me sirve si no estoy obligado a declarar? Si te practicaron retención, declarar voluntariamente con esta deducción puede darte un saldo a favor.
Revisemos tu caso
En Impuestamente calculamos cuánto de tus intereses alcanzas a usar y qué otros beneficios conviene priorizar. Empieza con tu diagnóstico tributario gratis.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374). Las cifras de los ejemplos son aproximadas; cada caso debe revisarse con sus soportes.