En este artículo
Los certificados tributarios de tu banco traen más datos de los que parece. Tomar el número equivocado es de los errores más comunes en la declaración.
Cada año, bancos, fondos y comisionistas expiden un certificado tributario por cada producto que tienes con ellos. Ese documento resume, en una hoja, cuatro cosas distintas para tu declaración de renta: patrimonio, ingresos, retenciones y deducciones. La clave es saber qué valor va a cada renglón.
La regla de oro
- Saldo a 31 de diciembre → va al patrimonio (o a las deudas, si es un crédito).
- Lo recibido o pagado durante el año → va a ingresos, retenciones o deducciones.
Nunca sumes movimientos del año al patrimonio, ni saldos a los ingresos.
Ejemplo: el certificado de María
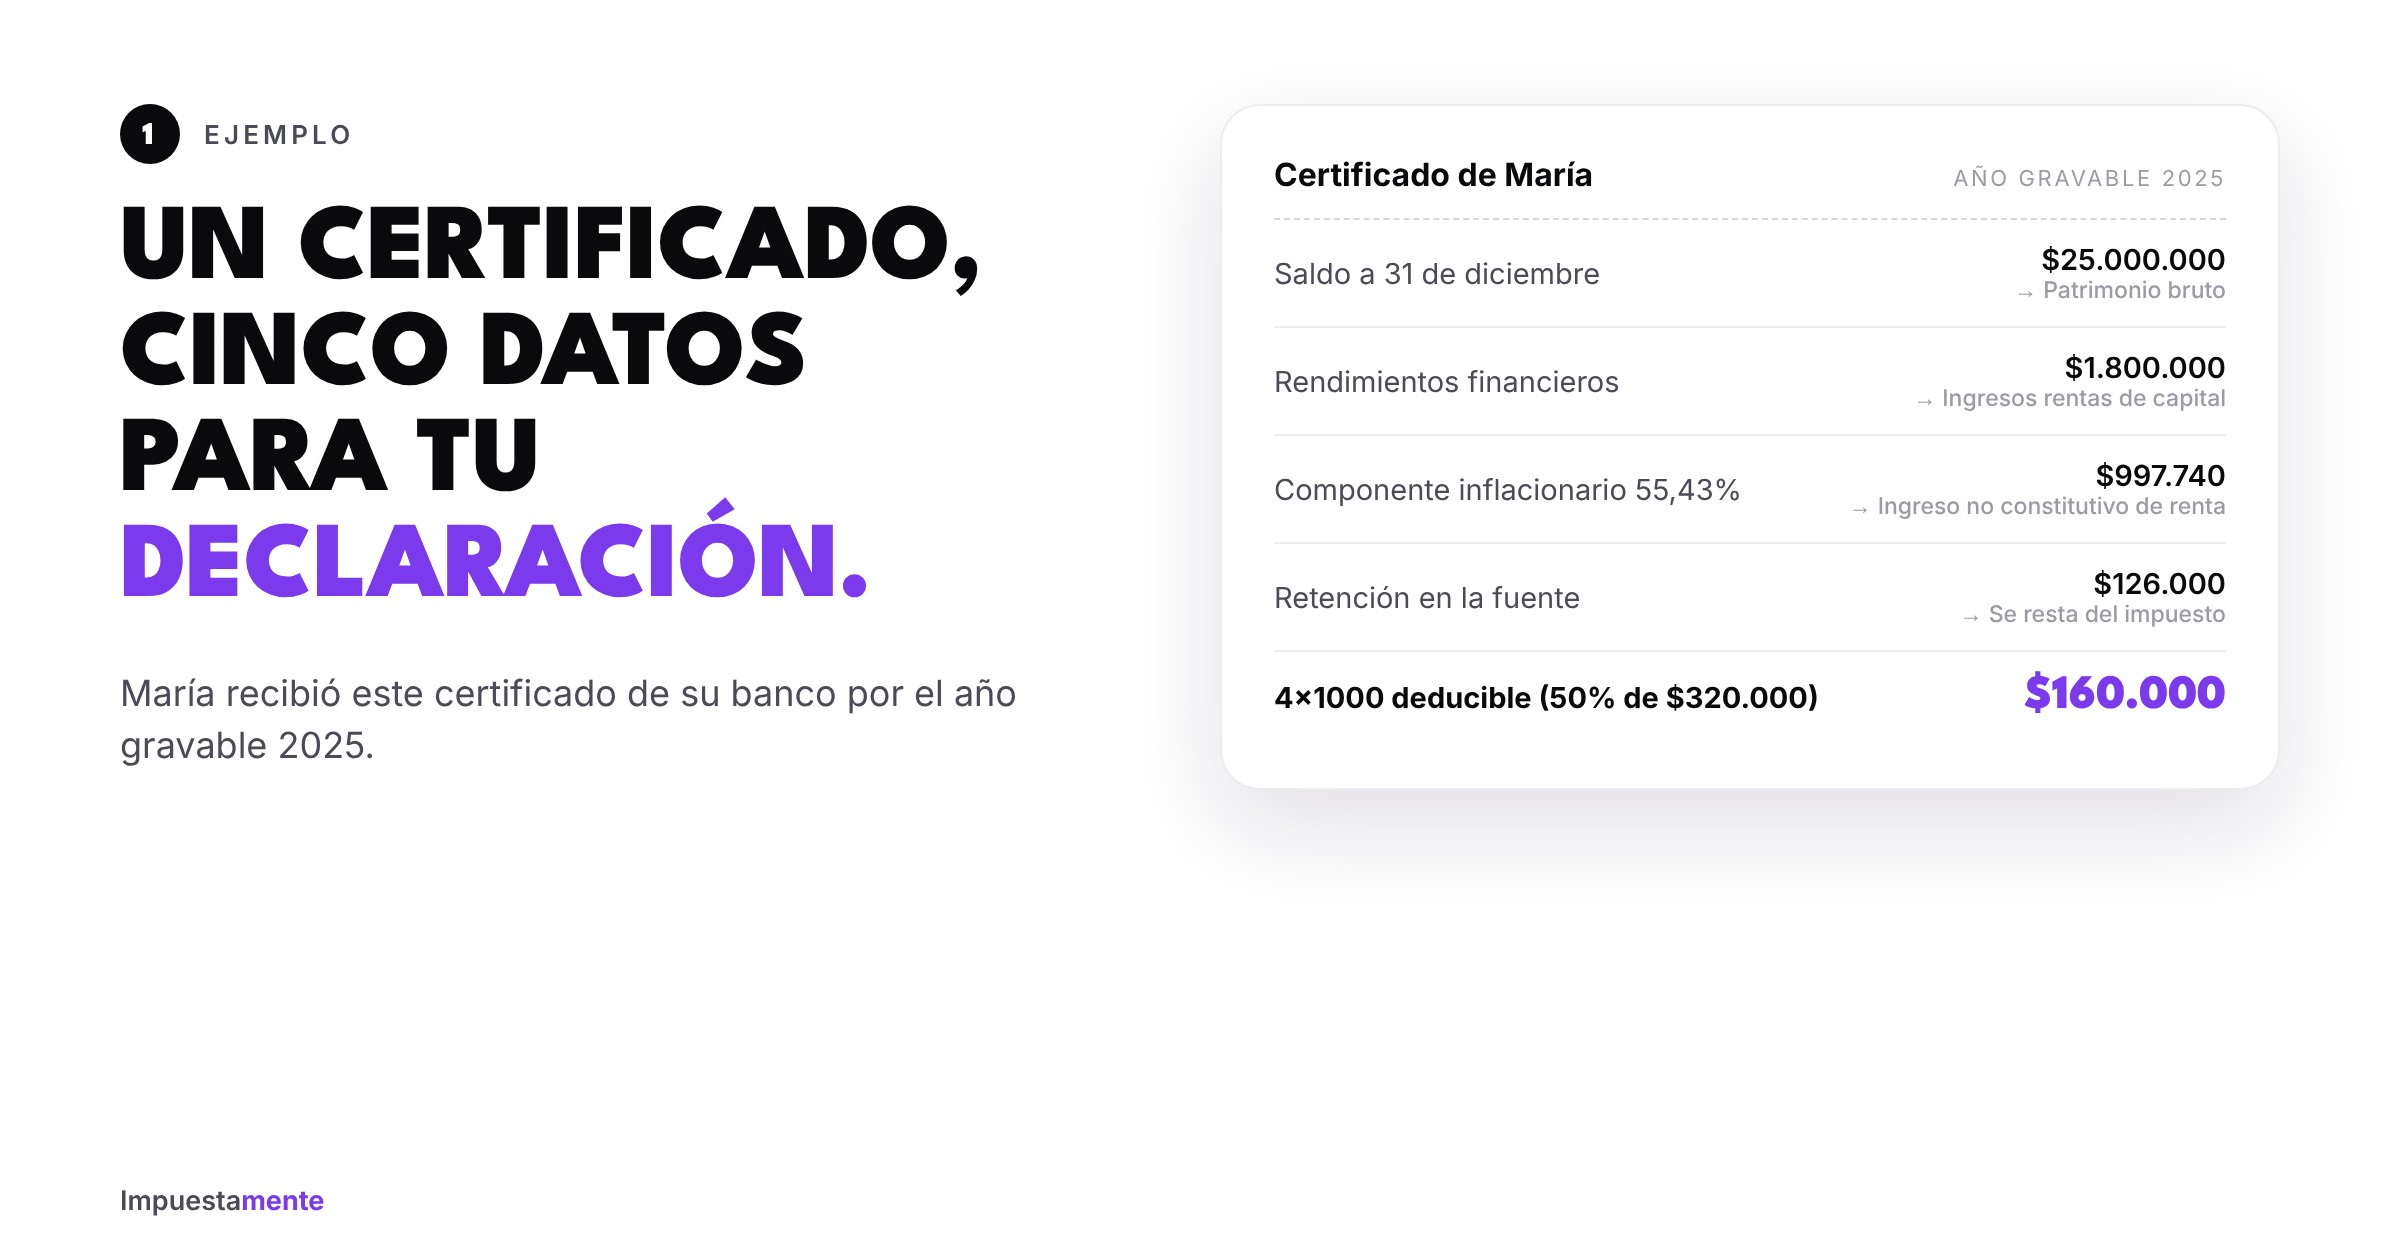
María tiene una cuenta de ahorros y un CDT en el mismo banco. Su certificado por el año gravable 2025 dice:
- Saldo a 31 de diciembre: $25.000.000 → patrimonio bruto.
- Rendimientos financieros: $1.800.000 → ingresos de rentas de capital.
- Componente inflacionario (55,43 %): $997.740 → ingreso no constitutivo de renta. Se resta de los rendimientos.
- Retención en la fuente: $126.000 → se resta del impuesto a cargo.
- 4x1000 (GMF) pagado: $320.000 → el 50 %, $160.000, es deducible.
El componente inflacionario
Parte de los rendimientos financieros solo compensa la inflación, y por eso no se grava. Para personas naturales no obligadas a llevar contabilidad, el Gobierno fija cada año el porcentaje de los rendimientos que no constituye renta. Para el año gravable 2025 fue del 55,43 % (Decreto 0898 de 2026).
Muchos bancos ya lo calculan en el certificado. Si no aparece, aplícalo tú sobre los rendimientos. Para el año gravable 2026, usa el porcentaje que fije el decreto que se expida en 2027.
Producto por producto
Cuentas de ahorro, corrientes y CDT
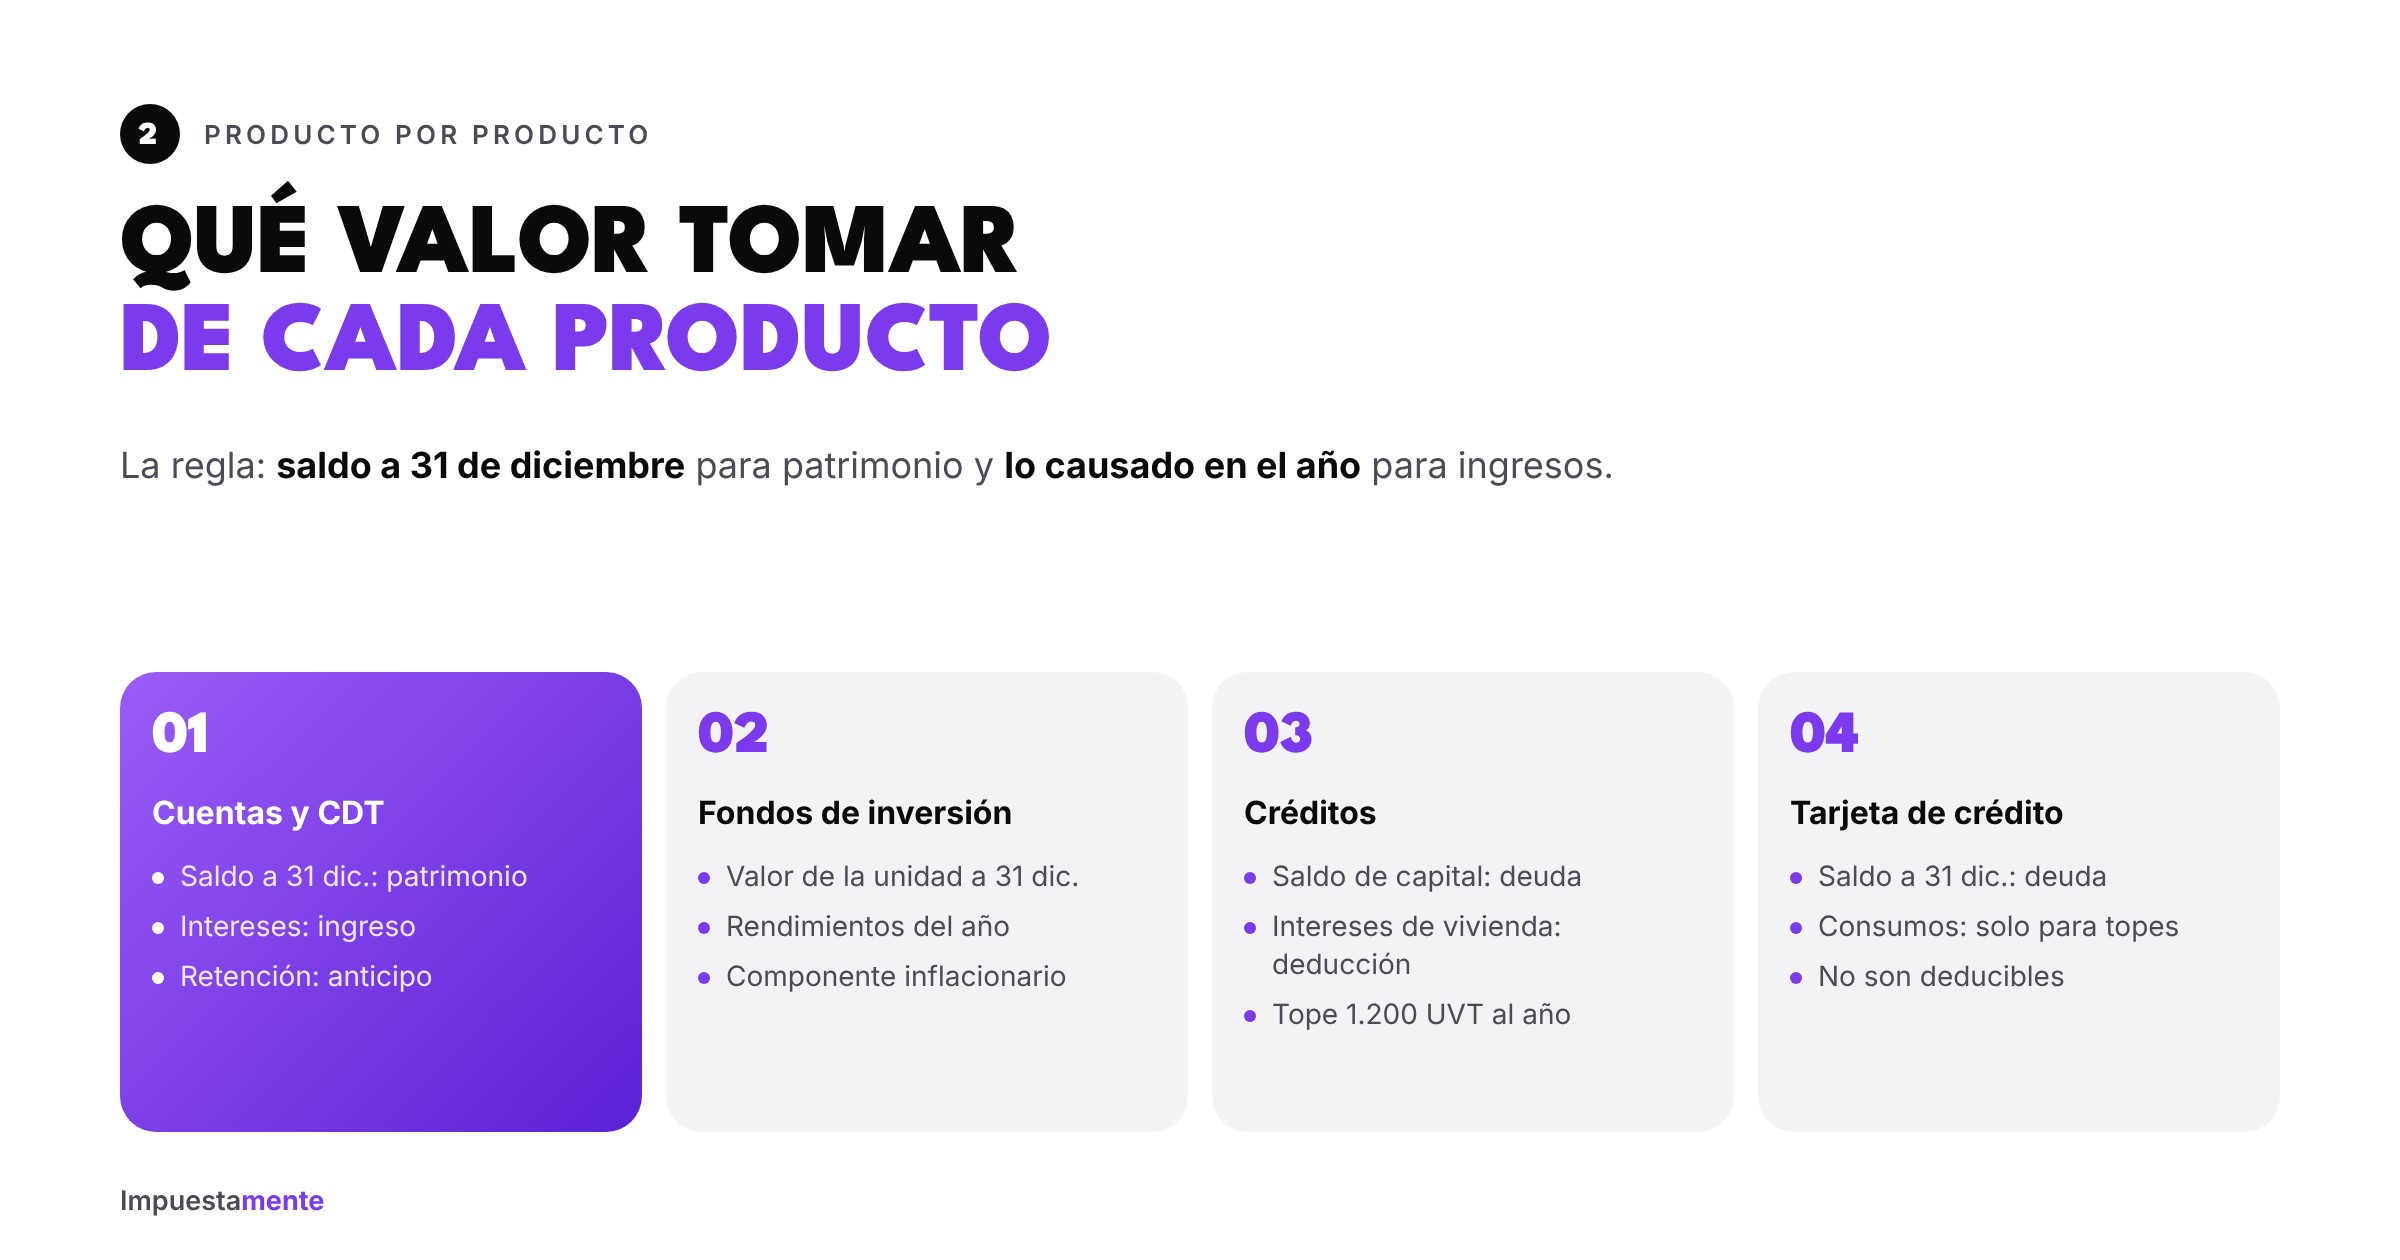
- Patrimonio: el saldo o valor certificado a 31 de diciembre.
- Ingresos: los intereses o rendimientos del año.
- Retención: la que te practicaron sobre esos rendimientos.
- Cuentas AFC: el saldo va a patrimonio; los aportes del año pueden ser renta exenta, con límites.
Fondos de inversión colectiva y fondos voluntarios
- Patrimonio: el valor de tu participación a 31 de diciembre, como lo certifique el fondo.
- Ingresos: los rendimientos del año, con su componente inflacionario.
- Aportes a pensiones voluntarias: el fondo certifica cuánto aportaste y si cumple los requisitos para ser renta exenta.
Acciones y comisionistas de bolsa
- Patrimonio: las acciones se declaran por su costo fiscal, no por su valor en bolsa a 31 de diciembre. Ver cómo valorar acciones e inmuebles.
- Ingresos: los dividendos van a la cédula de dividendos, con el certificado de cada sociedad.
Créditos y leasing
- Deudas: el saldo de capital a 31 de diciembre.
- Intereses de vivienda: deducibles hasta 1.200 UVT al año, con el certificado del banco.
- Intereses de crédito educativo (ICETEX): deducibles con sus propios límites.
- Los intereses de créditos de consumo o libre inversión no son deducibles para un empleado.
Tarjetas de crédito
- Deudas: el saldo a 31 de diciembre.
- Consumos del año: no van a la declaración, pero cuentan para el tope de compras con tarjeta.
El 4x1000
El gravamen a los movimientos financieros que pagaste en el año es deducible en un 50 %, siempre que esté certificado por el banco. Si tienes cuenta exenta de 4x1000, el certificado mostrará un valor bajo o cero.
Errores comunes
- Declarar como patrimonio el total consignado en el año en vez del saldo a 31 de diciembre.
- Olvidar restar el componente inflacionario.
- No sumar la retención sobre rendimientos: es plata que ya pagaste.
- Olvidar cuentas pequeñas o billeteras digitales: también expiden certificado y aparecen en la exógena.
- Restar del patrimonio deudas sin certificado.
Checklist de certificados financieros
- Tengo un certificado por cada banco, fondo y comisionista.
- Separé saldos (patrimonio y deudas) de movimientos (ingresos, retenciones, deducciones).
- Apliqué el componente inflacionario.
- Tengo el certificado de intereses de vivienda, si aplica.
- Crucé todo con mi exógena.
Preguntas frecuentes
¿Dónde descargo el certificado tributario? En la banca en línea o la app de cada entidad, normalmente en la sección de certificados. Si no lo encuentras, pídelo en una oficina o por los canales de atención.
¿Qué hago si cerré una cuenta durante el año? Igual pide el certificado: aunque el saldo sea cero, puede tener rendimientos, retenciones o 4x1000 del año.
¿Los rendimientos me pueden obligar a declarar? Sí. Suman a tus ingresos brutos para el tope de ingresos. Revísalo en la guía de topes.
Te ayudamos a leer tus certificados
Envíanos tus certificados y en Impuestamente los llevamos a cada renglón de tu declaración. Si no sabes si debes declarar, usa nuestra calculadora gratuita.
Nota: este artículo es informativo. Las cifras del ejemplo son ilustrativas; verifica los porcentajes y límites vigentes para tu año gravable.