En este artículo
Una cuenta en Estados Unidos, acciones en un bróker internacional o un apartamento en España pueden obligarte a una declaración adicional.
La declaración anual de activos en el exterior, o formulario 160, es una declaración informativa: no genera impuesto, pero si no la presentas o la presentas tarde, la sanción sí se paga. La regula el artículo 607 del Estatuto Tributario.
Quién debe presentarla
Debes presentar el formulario 160 si se cumplen las dos condiciones:
- Eres residente fiscal en Colombia y contribuyente del impuesto de renta. Si no tienes claro tu residencia, revisa la regla de los 183 días.
- Al 1 de enero del año en que declaras, el valor patrimonial de tus activos en el exterior supera 2.000 UVT. Con la UVT de 2026, eso es $104.748.000.
La obligación es independiente de si estás o no obligado a presentar la declaración de renta: si cumples estas condiciones, el 160 se presenta.
Qué cuenta como activo en el exterior
- Cuentas bancarias y depósitos en el extranjero.
- Acciones, ETF y fondos en brókeres o entidades del exterior.
- Inmuebles ubicados fuera de Colombia.
- Participaciones en sociedades extranjeras.
- Créditos a tu favor con deudores del exterior.
- Criptoactivos custodiados en plataformas del exterior. Este punto tiene matices según dónde y cómo estén custodiados; revísalo con un contador.
Invertir en un fondo colombiano que a su vez invierte afuera no es un activo en el exterior: el activo que tienes es tu participación en el fondo local.
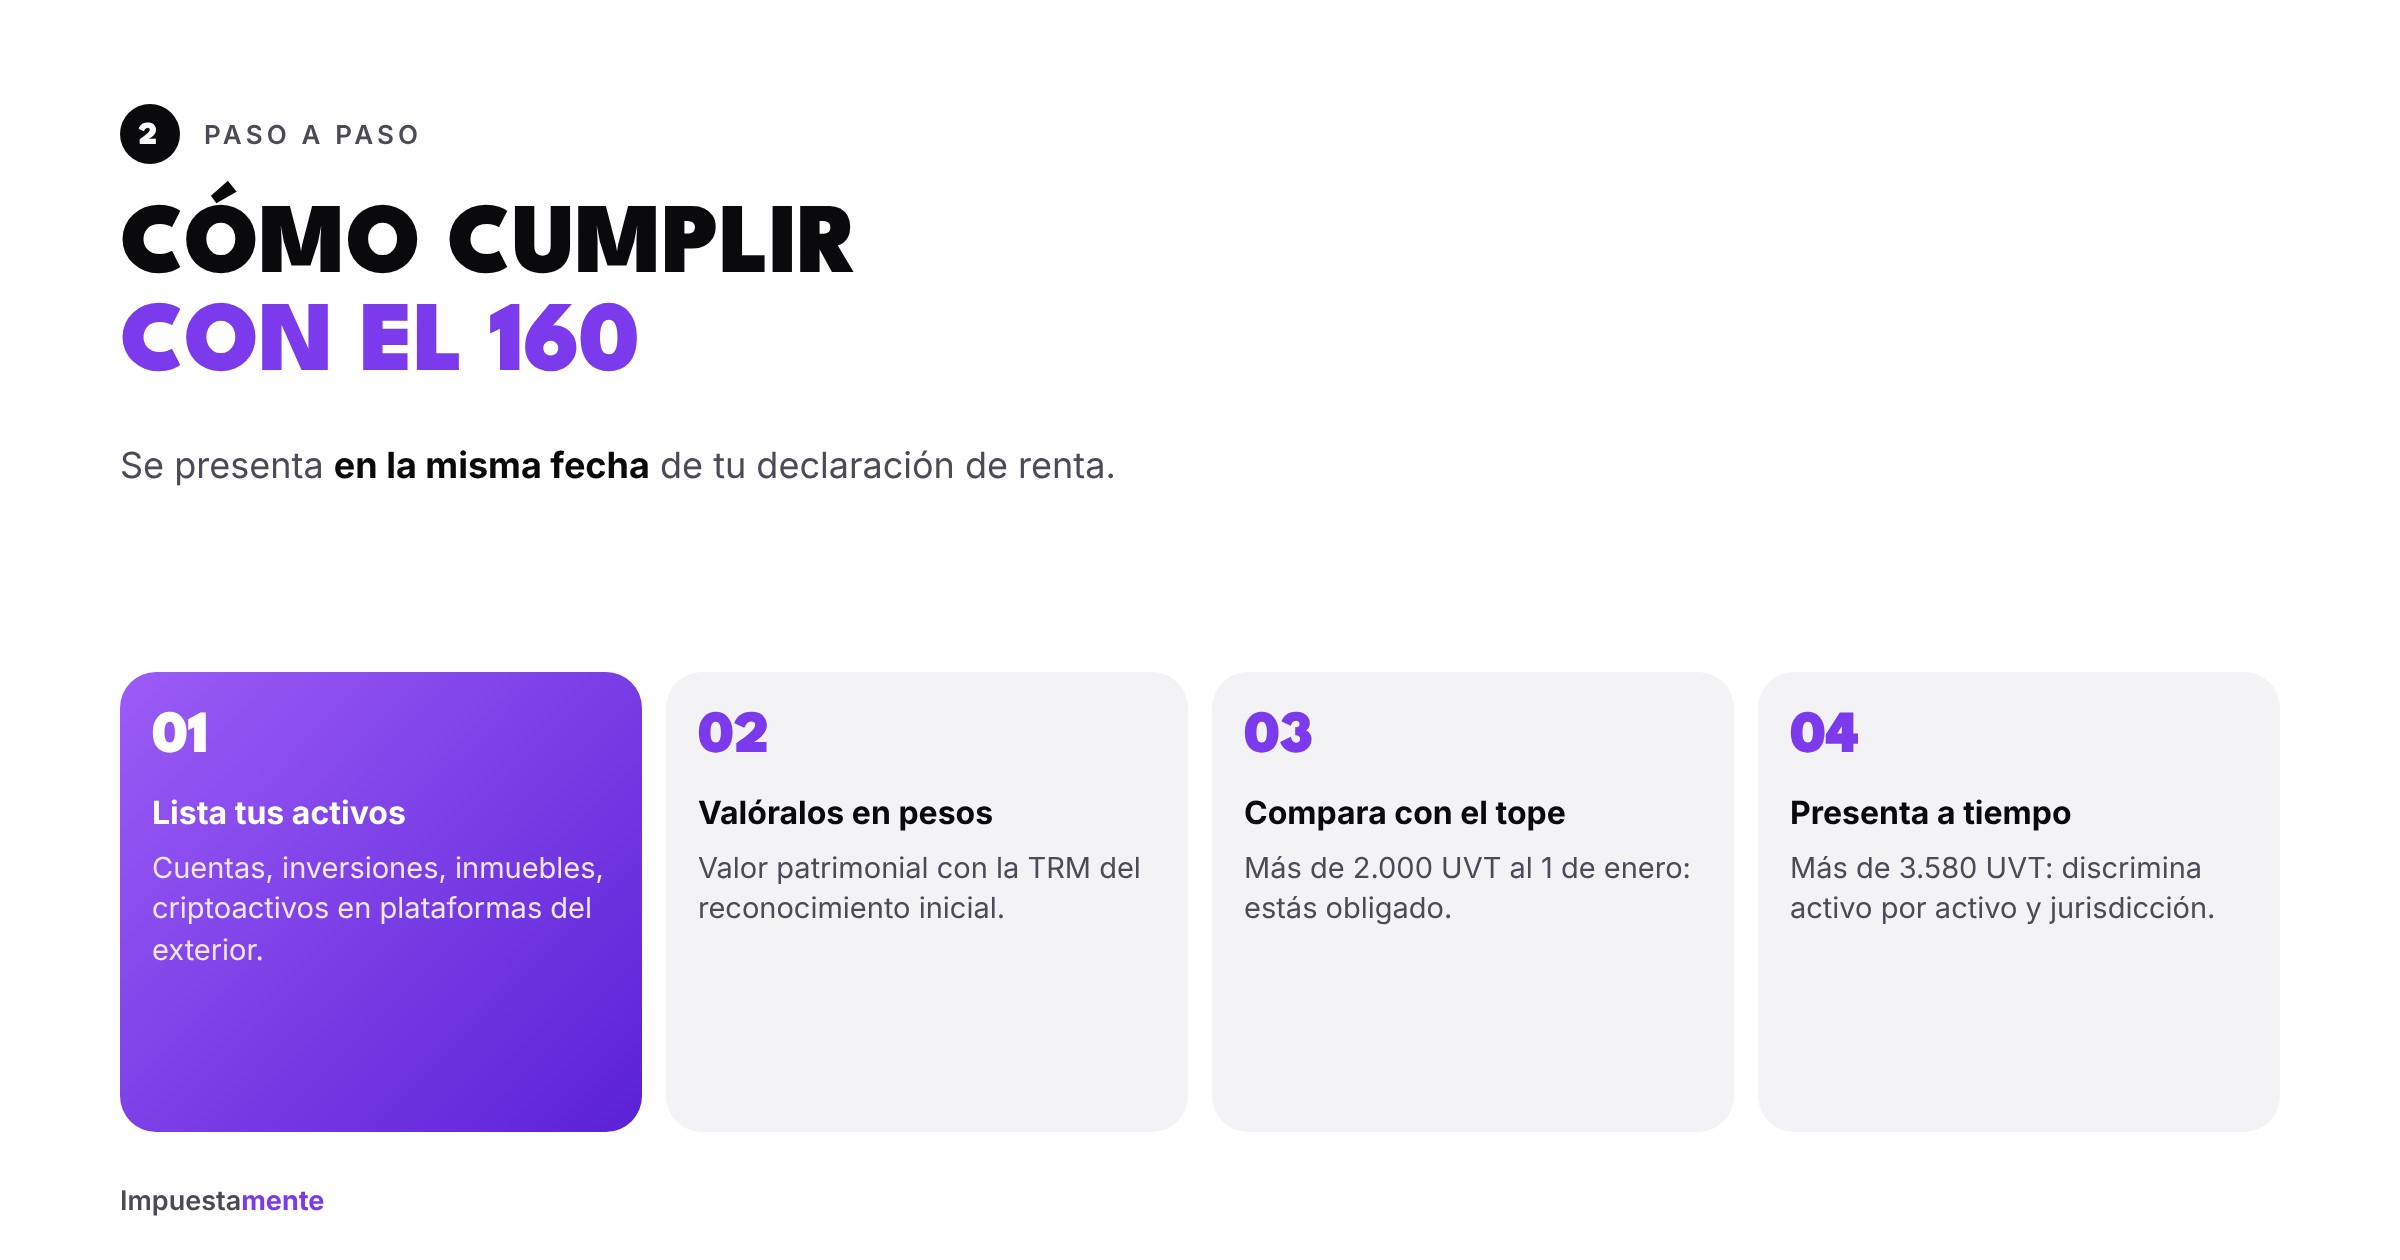
Cómo se valoran
- Se toma el valor patrimonial de cada activo, con las mismas reglas de la declaración de renta. Ver cómo valorar tu patrimonio.
- Los activos en moneda extranjera se convierten a pesos con la TRM de su reconocimiento inicial (cuando los adquiriste), no con la de fin de año.
- Si el total supera 3.580 UVT, debes discriminar activo por activo, con su naturaleza, la jurisdicción donde está y su valor. Por debajo de ese monto, se pueden declarar agregados por jurisdicción.
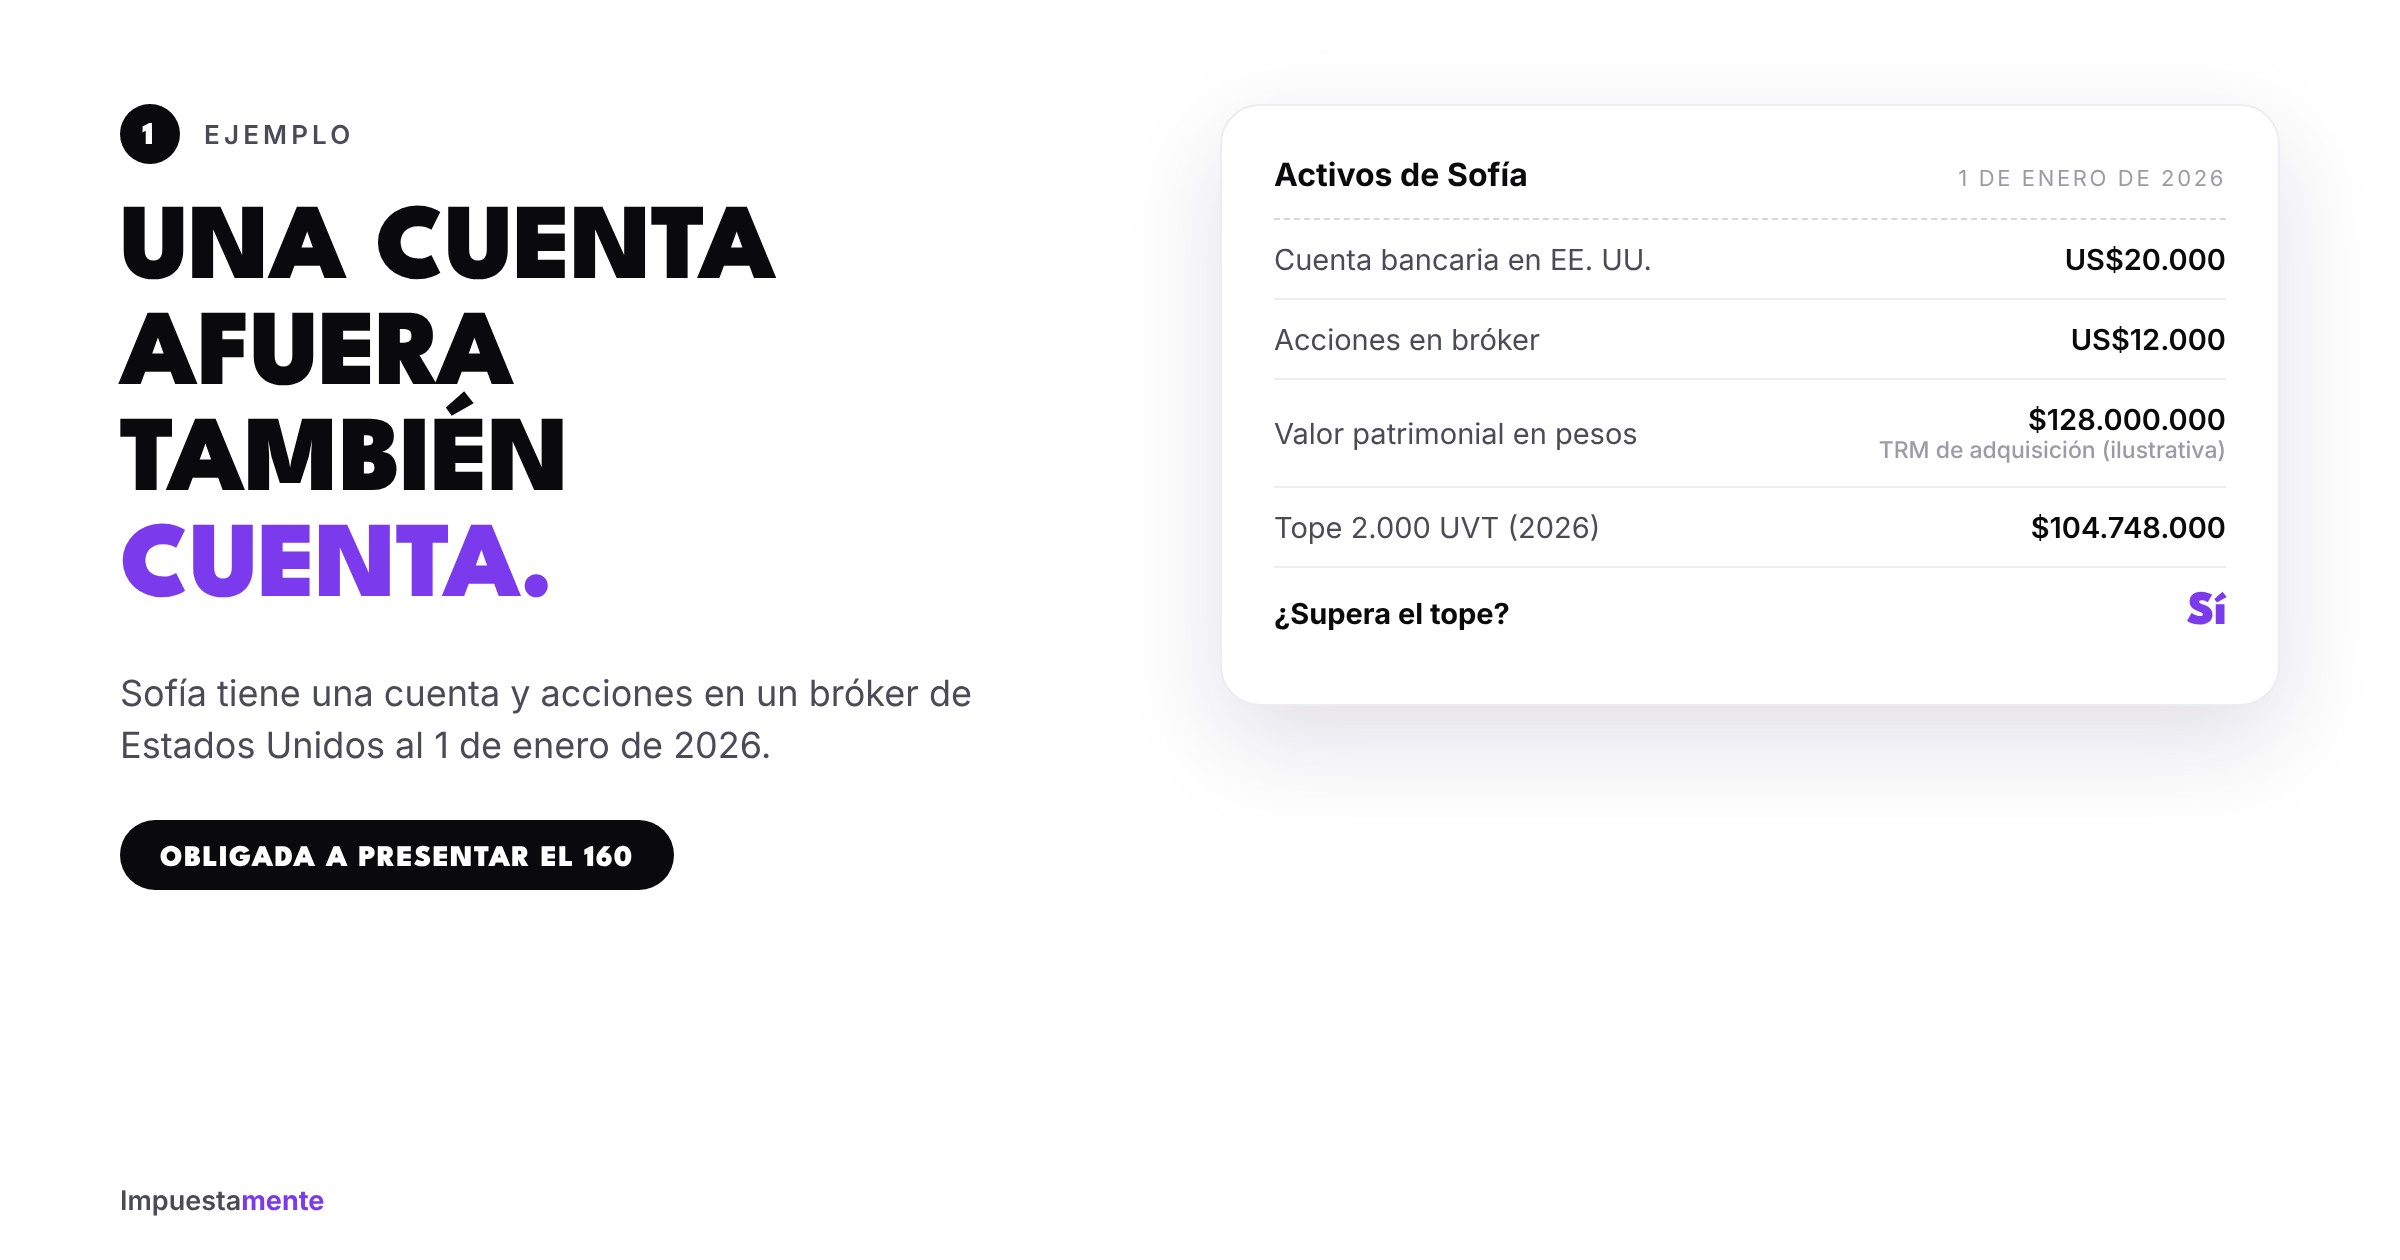
Ejemplo: Sofía y su cuenta en Estados Unidos
Sofía es residente fiscal en Colombia. Al 1 de enero de 2026 tenía:
- Una cuenta bancaria en Estados Unidos: US$20.000.
- Acciones en un bróker internacional: US$12.000.
Convertidos con la TRM de la fecha en que los adquirió, suman $128.000.000 (valor ilustrativo). Como supera el tope de $104.748.000, Sofía debe presentar el formulario 160. Como no supera 3.580 UVT, puede reportarlos agregados por jurisdicción.
Cuándo se presenta
Para personas naturales, el formulario 160 se presenta en los mismos plazos de la declaración de renta, según los últimos dígitos del NIT. Mira tu fecha en el calendario tributario. Se presenta en línea, con firma electrónica.
Sanciones
- Extemporánea antes de emplazamiento: 0,5 % del valor de los activos en el exterior por cada mes o fracción de retraso.
- Extemporánea después de emplazamiento: 1 % por mes o fracción.
- En ambos casos, con un tope del 10 % del valor de los activos.
- No presentarla: la DIAN puede imponer la sanción por no declarar, que suele ser mayor.
Con los US$32.000 de Sofía, cada mes de retraso costaría alrededor de $640.000. Además, los activos omitidos en la declaración de renta pueden convertirse en renta líquida gravable y, en montos altos, tener consecuencias penales.
Relación con la declaración de renta
El 160 no reemplaza la declaración de renta. Si declaras renta, esos mismos activos deben estar incluidos en tu patrimonio, y los rendimientos que generen (intereses, dividendos, arriendos) en tus ingresos. Las cifras de ambas declaraciones deben ser coherentes.
Checklist del formulario 160
- Soy residente fiscal en Colombia.
- Listé todos mis activos en el exterior al 1 de enero.
- Los valoré en pesos con la TRM de adquisición.
- Comparé el total con 2.000 UVT (y con 3.580 UVT para saber si discrimino).
- Tengo extractos y soportes de cada activo.
- Sé mi fecha de vencimiento según el NIT.
Preguntas frecuentes
¿Si no estoy obligado a declarar renta, igual presento el 160? Sí, si eres residente fiscal y tus activos en el exterior superan 2.000 UVT al 1 de enero.
¿El formulario 160 genera impuesto? No. Es informativo. El impuesto sobre los rendimientos de esos activos se liquida en la declaración de renta.
¿Qué fecha de corte se usa? El 1 de enero del año en que se presenta la declaración.
Te ayudamos con tus activos en el exterior
En Impuestamente revisamos si estás obligado, valoramos tus activos y presentamos el formulario 160 junto con tu declaración de renta.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374). Las cifras del ejemplo son ilustrativas; verifica la normativa vigente para tu caso.