En este artículo
No importa con qué plata pagaste la tarjeta. Importa cuánto pasaste por ella.
De los cinco topes para estar obligado a declarar, el de tarjeta de crédito es el que más gente supera sin darse cuenta. Porque la tarjeta se usa para todo: mercado, viajes, gastos del trabajo, compras de la familia. Y al final del año la suma es mucho más alta de lo que uno cree.
El tope de tarjeta de crédito en 2026
Estás obligado a declarar si en el año tus consumos con tarjeta de crédito superaron 1.400 UVT:
Año gravable 2026: $73.324.000 (artículo 594-3 del Estatuto Tributario). Se declara en 2027.
Los bancos le reportan a la DIAN, en la información exógena, cuánto consumiste con cada tarjeta a tu nombre. Por eso este tope es fácil de verificar para la DIAN y difícil de discutir para ti.
Qué cuenta y qué no cuenta
Cuenta:
- Todas las compras que pasaste por la tarjeta, sean tuyas, de tu familia o de tu trabajo.
- Todas tus tarjetas de crédito sumadas, de todos los bancos.
- Las compras a cuotas, por su valor total y en el año en que compraste, no a medida que pagas las cuotas.
- Las compras de una tarjeta adicional o amparada, que normalmente se reportan a nombre del titular.
- Los avances. La ley obliga a los bancos a reportar compras, consumos y avances, así que lo prudente es sumarlos.
No cuenta:
- Los pagos que le haces a la tarjeta. El tope mide lo que consumiste, no lo que pagaste.
- Quién pagó la tarjeta. Si tu pareja o tu empresa te la pagan, el consumo sigue siendo tuyo.
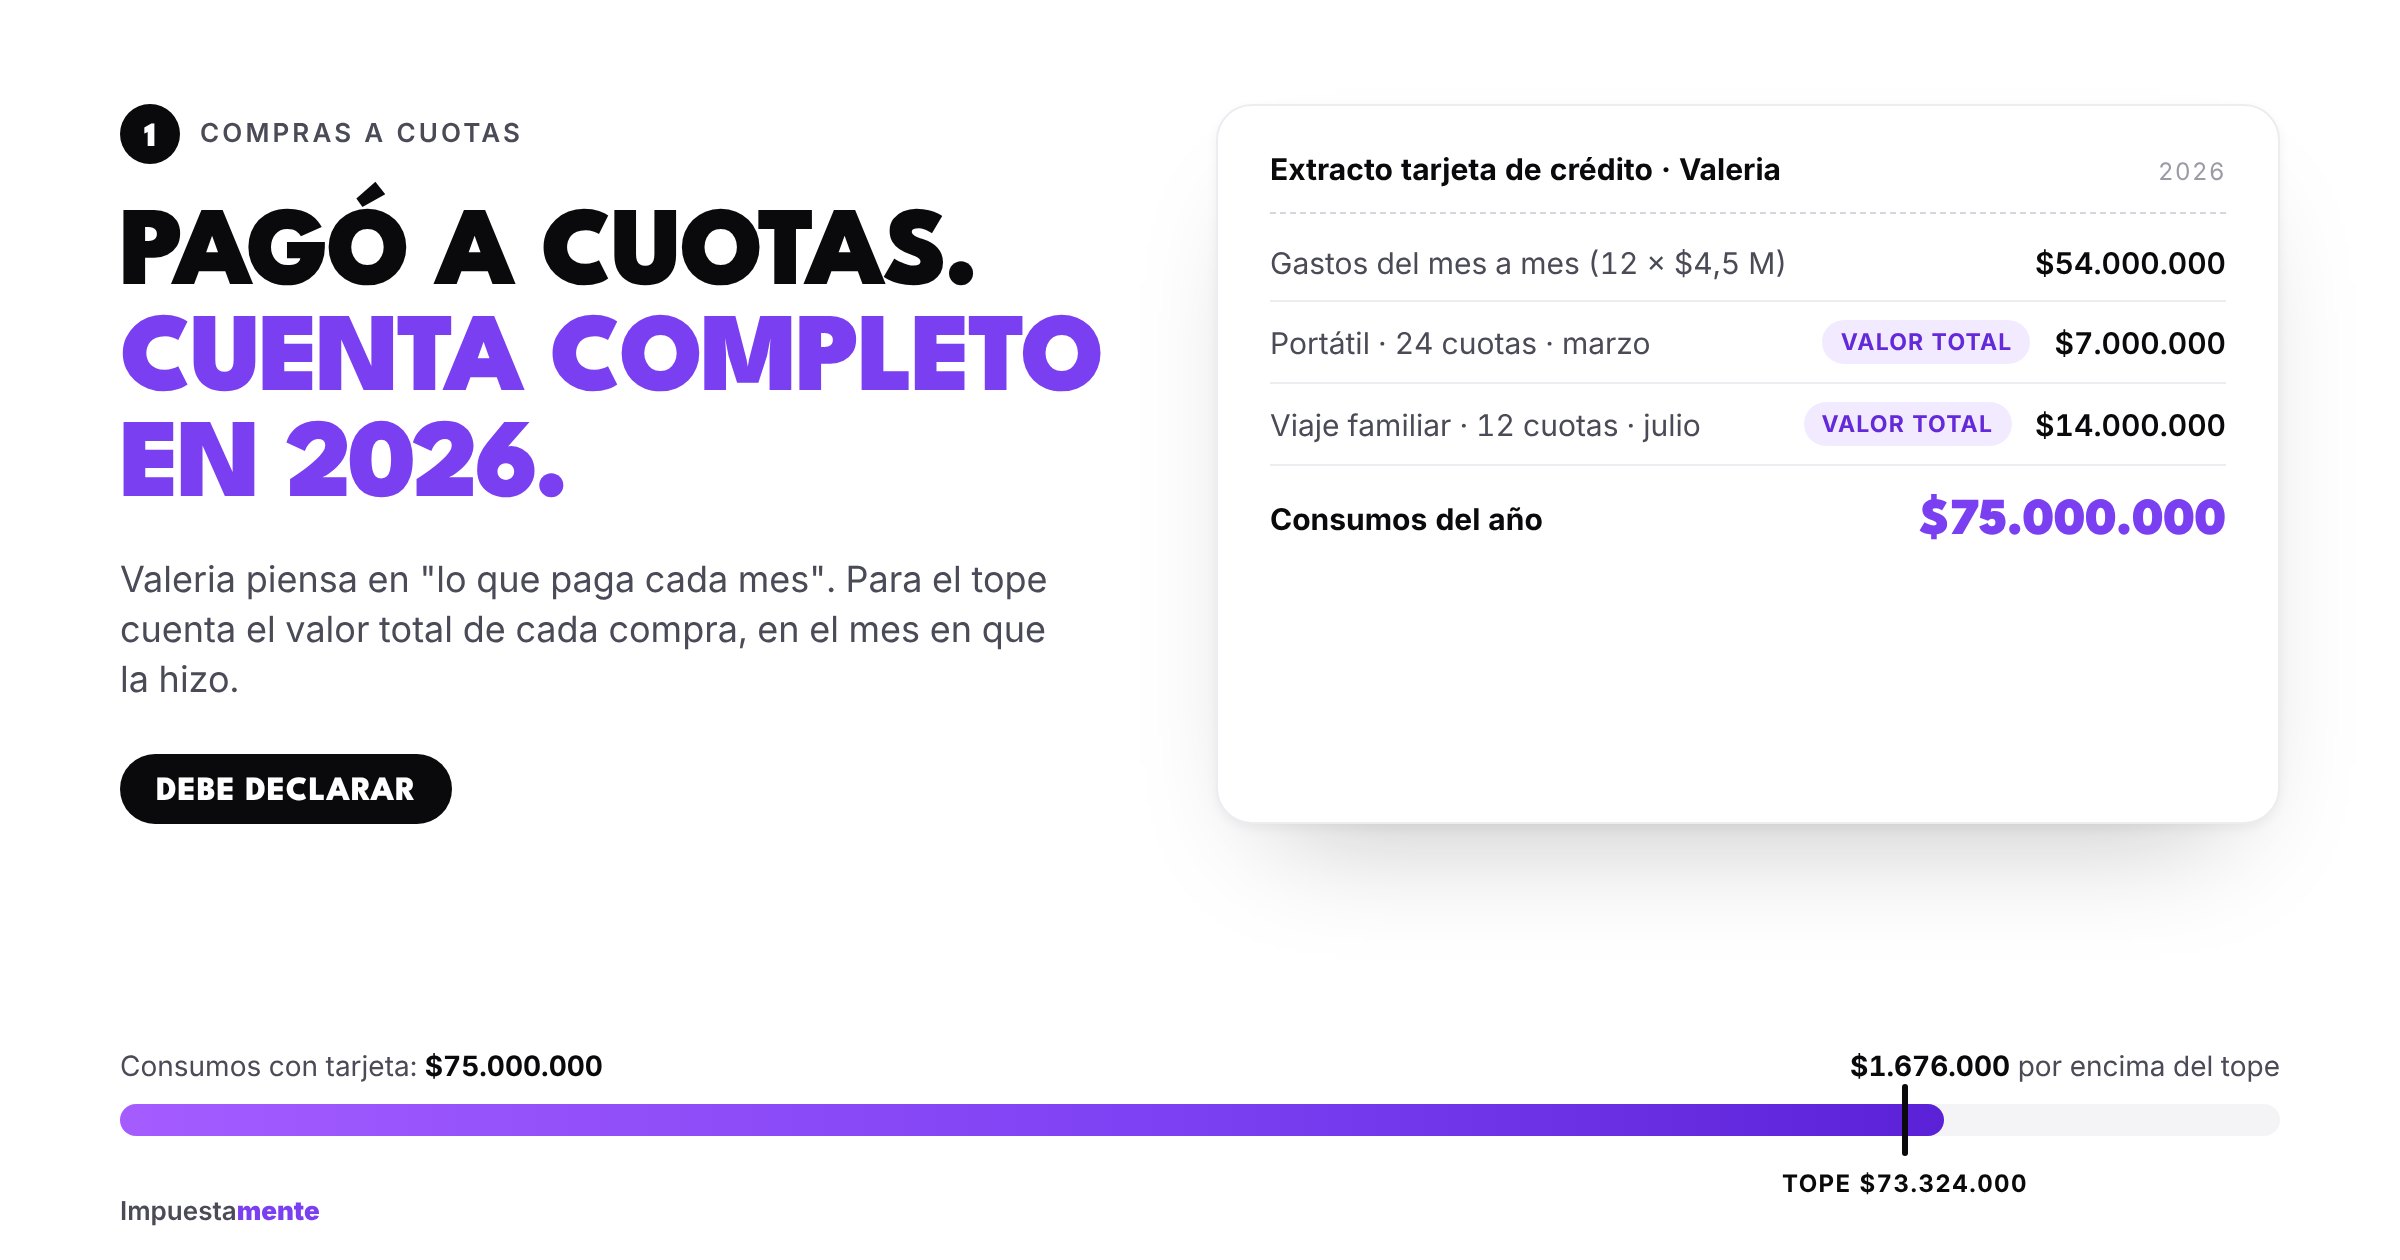
Ejemplo 1: Valeria, las cuotas que no se ven
Valeria gana $5.500.000 al mes y pasa por su tarjeta casi todos sus gastos: unos $4.500.000 al mes. En 2026 además:
- Compró un portátil de $7.000.000 a 24 cuotas en marzo.
- Pagó un viaje familiar de $14.000.000 a 12 cuotas en julio.
Ella piensa en sus consumos como "lo que pago cada mes". Pero para el tope cuenta todo:
| Concepto | Valor 2026 |
|---|---|
| Gastos del mes a mes (12 × $4.500.000) | $54.000.000 |
| Portátil (valor total, no las cuotas) | $7.000.000 |
| Viaje familiar (valor total) | $14.000.000 |
| Total consumos con tarjeta | $75.000.000 |
Valeria debe declarar. Y aunque el portátil lo termine de pagar en 2028, cuenta completo en 2026.
Ejemplo 2: Juan, dos tarjetas y una adicional
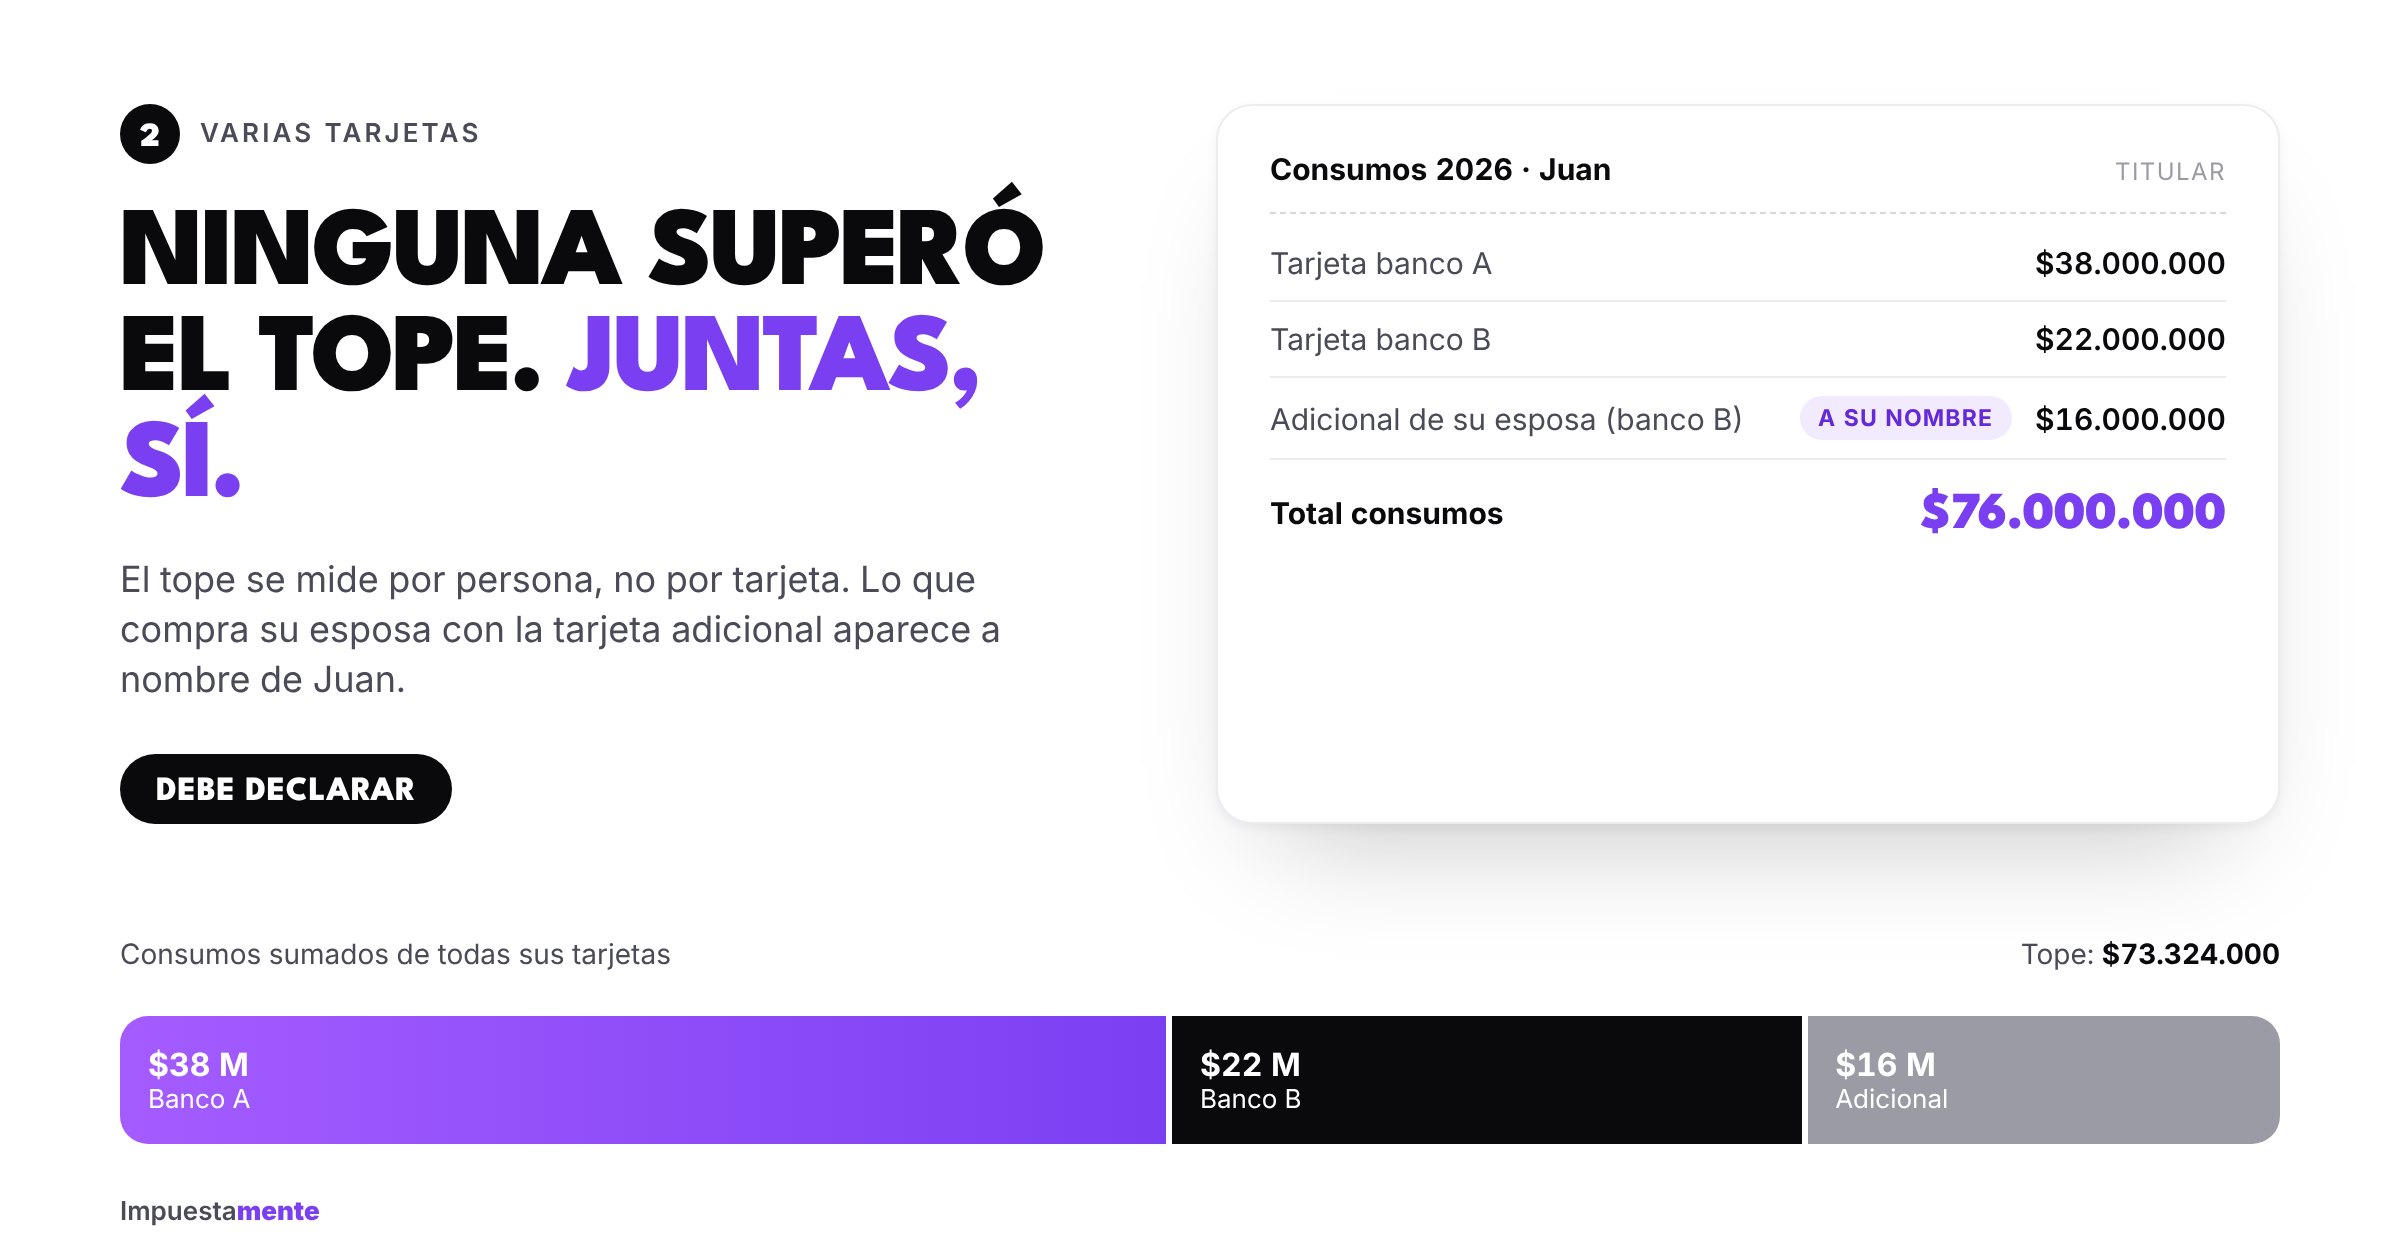
Juan tiene dos tarjetas de crédito en bancos distintos. En ninguna de las dos superó el tope:
- Tarjeta del banco A: $38.000.000 en el año.
- Tarjeta del banco B: $22.000.000 en el año.
- Tarjeta adicional que le dio a su esposa (del banco B): $16.000.000.
Sumadas, son $76.000.000. Juan debe declarar. El tope se mide por persona, no por tarjeta, y lo que compró su esposa con la tarjeta adicional aparece a nombre de Juan.
Un mismo consumo cuenta en dos topes
Lo que compras con tarjeta de crédito también suma en el tope de compras y consumos totales, que incluye todo lo que gastaste por cualquier medio. Así que si estás cerca del límite en la tarjeta, revisa también ese otro tope: es probable que lo superes primero.
Cómo saber cuánto consumiste
- Revisa tu información exógena en el portal de la DIAN: ahí aparece lo que cada banco reportó.
- Suma los extractos de todas tus tarjetas del año, incluidas las adicionales.
- Fíjate en las compras a cuotas grandes: cuentan por su valor completo en el mes en que compraste.
Preguntas frecuentes
¿Si pago la tarjeta con plata de otra persona, igual cuenta? Sí. El tope mide los consumos hechos con tarjetas a tu nombre, sin importar quién pagó el extracto.
¿Las compras diferidas a cuotas cuentan por cuota o por el total? Por el total, en el año en que hiciste la compra.
¿Un avance en efectivo cuenta para el tope de tarjeta? Los bancos reportan los avances junto con los consumos, así que lo más seguro es sumarlos. Y si el avance entró a tu cuenta, además suma en el tope de consignaciones.
¿Si superé el tope de tarjeta voy a pagar impuesto? No necesariamente. Superar el tope te obliga a presentar la declaración. El impuesto depende de tus ingresos reales.
Revisa tus topes
Nuestra calculadora gratuita para saber si debes declarar renta lee tu información de la DIAN y te muestra si superas el tope de tarjeta o cualquiera de los otros. Y si debes declarar, en Impuestamente te la elaboramos.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374), con valores redondeados al múltiplo de mil más cercano. Los ejemplos son ilustrativos; tu caso puede cambiar según tu información y la normatividad vigente.