En este artículo
Si tu CDT te pagó 10 % y la inflación fue 5 %, la mitad de esos intereses no es ganancia: es plata que perdió valor. La ley lo reconoce.
Los intereses y rendimientos financieros son rentas de capital (art. 338 ET) y se declaran en la cédula general. Pero no tributan completos: para las personas naturales no obligadas a llevar contabilidad, la parte que solo compensa la inflación, el componente inflacionario, es un ingreso no constitutivo de renta ni ganancia ocasional (arts. 38, 40-1 y 41 ET).
Cómo funciona
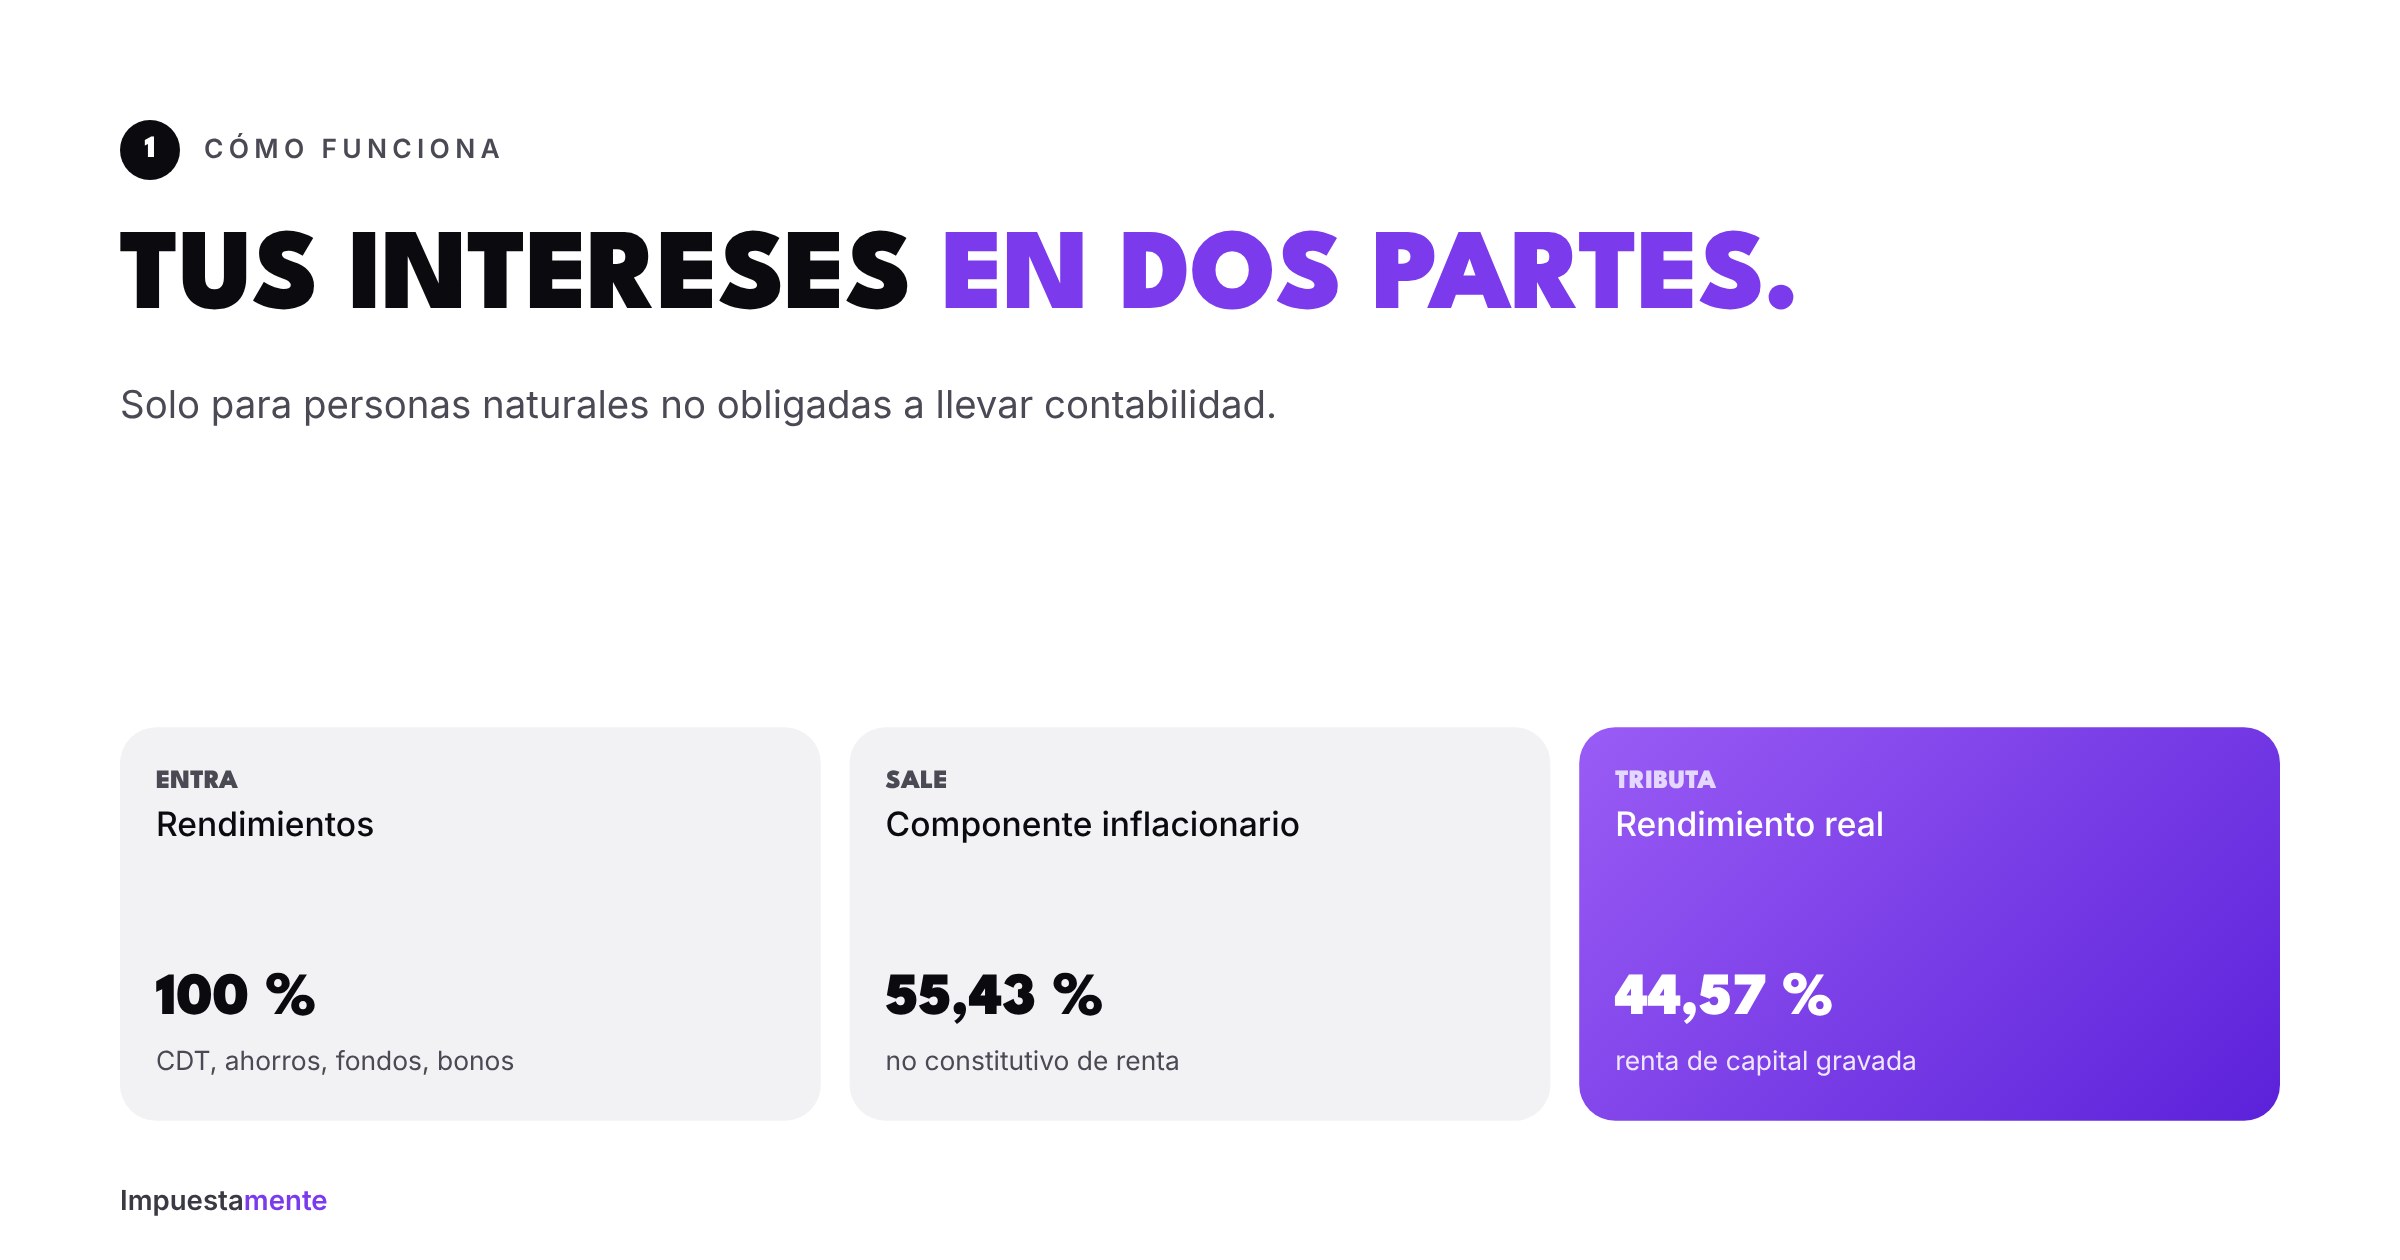
El Gobierno fija cada año, por decreto, qué porcentaje de los rendimientos es componente inflacionario. Para el año gravable 2025 (declaración presentada en 2026), el Decreto 898 de 2026 lo fijó en:
- 55,43 % de los rendimientos financieros → no constitutivo de renta.
- 44,57 % restante → gravado en la cédula general.
El porcentaje del año gravable 2026 se conocerá en 2027, antes de la temporada de declaración. Cambia cada año porque depende de la inflación y de las tasas de interés.
A qué rendimientos aplica
- Intereses de cuentas de ahorro y de CDT.
- Rendimientos de fondos de inversión colectiva, fondos mutuos y de valores.
- Intereses de bonos y títulos (por ejemplo, TES).
No aplica a:
- Dividendos: se declaran en su propia cédula.
- Utilidad en venta de acciones o criptoactivos: es otro concepto.
- Personas obligadas a llevar contabilidad.
Si prestas dinero a un particular, los intereses también son renta de capital; que les aplique el componente inflacionario es discutible, así que revisa tu caso antes de tomarlo.
Dónde encuentras las cifras
Tu banco o fondo expide un certificado de rendimientos y retención con:
- Rendimientos pagados en el año.
- Retención en la fuente practicada.
- En muchos casos, la parte que corresponde al componente inflacionario ya calculada.
- El saldo al 31 de diciembre, que va al patrimonio.
Mira cómo leer tus certificados bancarios.
Ejemplo: el CDT de Marta
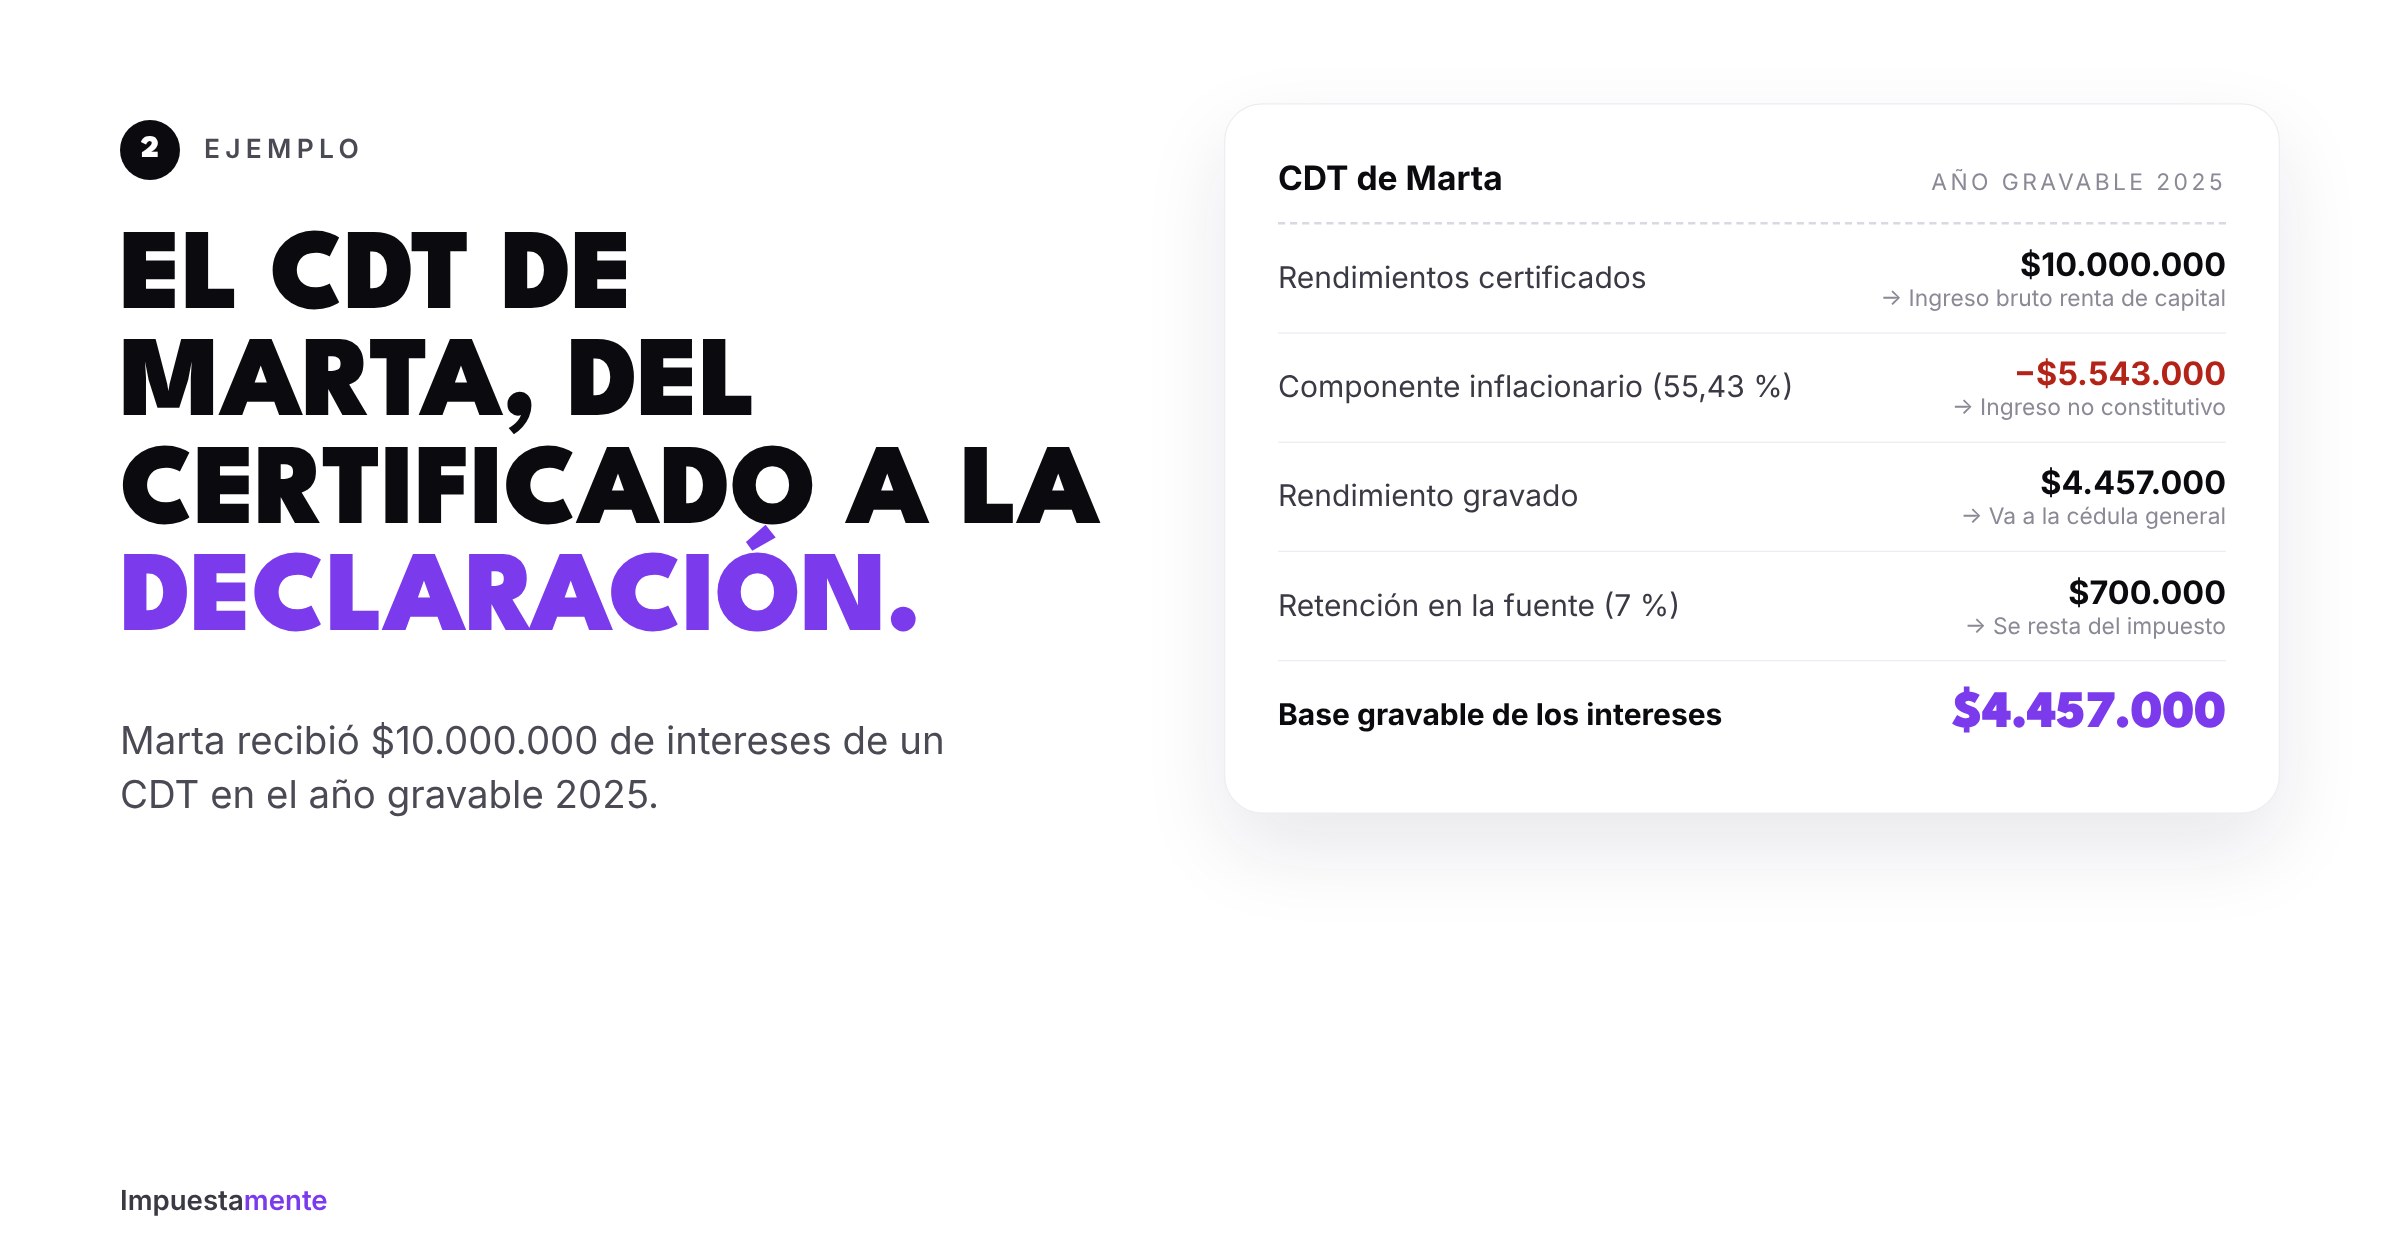
Marta tiene un CDT que en el año gravable 2025 le pagó $10.000.000 de intereses. El banco le retuvo el 7 %.
- Rendimientos certificados: $10.000.000 → ingreso bruto de rentas de capital.
- Componente inflacionario: $10.000.000 × 55,43 % = $5.543.000 → ingreso no constitutivo de renta.
- Rendimiento gravado: $4.457.000 → se suma a sus otras rentas de la cédula general.
- Retención en la fuente: $700.000 → se resta del impuesto a cargo.
Si Marta no tiene más ingresos, $4.457.000 está muy por debajo de las 1.090 UVT desde las que empieza a cobrarse impuesto en la tabla del artículo 241. Resultado: impuesto cero y $700.000 de saldo a favor. Por eso a veces conviene declarar sin estar obligado.
La otra cara: los intereses que pagas
El componente inflacionario también funciona al revés. Si no llevas contabilidad y pagas intereses que restas como costo o gasto (por ejemplo, el crédito de un inmueble que arriendas), la parte inflacionaria no es deducible. Para el año gravable 2025 ese porcentaje fue 28,35 %: solo se resta el 71,65 %. Lo aplicamos en el ejemplo de arriendos y costos deducibles.
Los intereses de crédito de vivienda que tomas como deducción personal (hasta 1.200 UVT al año) tienen su propia regla y no se afectan por este porcentaje.
Errores comunes
- Declarar el 100 % de los intereses como gravados y pagar impuesto de más.
- Aplicar el porcentaje de otro año. Se usa el del año gravable que declaras.
- Restar la retención del ingreso. La retención no reduce el ingreso: se resta del impuesto.
- Olvidar las cuentas pequeñas. Los intereses de todas tus cuentas suman, y la DIAN los ve en tu información exógena.
Checklist de rendimientos
- Pedí el certificado de rendimientos de cada banco, fondo y comisionista.
- Sumé los rendimientos de todas las cuentas e inversiones.
- Apliqué el porcentaje de componente inflacionario del año gravable correcto.
- Llevé la retención en la fuente al renglón de retenciones.
- Incluí los saldos al 31 de diciembre en el patrimonio.
Preguntas frecuentes
¿El componente inflacionario se pide o se aplica solo? Lo aplicas tú en la declaración, como ingreso no constitutivo de renta en las rentas de capital. Algunos certificados ya traen el cálculo.
¿Aplica si llevo contabilidad? No. El beneficio es solo para personas naturales y sucesiones ilíquidas no obligadas a llevar contabilidad.
¿Los rendimientos de mi cuenta AFC o de pensiones voluntarias van aquí? Esos productos tienen reglas propias; los rendimientos que permanecen en la cuenta y cumplen los requisitos no se declaran como ingreso del año.
Te ayudamos con tu declaración
Envíanos tus certificados bancarios y en Impuestamente aplicamos el componente inflacionario y revisamos si tienes saldo a favor.
Nota: este artículo es informativo. El porcentaje corresponde al año gravable 2025 (Decreto 898 de 2026); verifica el vigente para el año que declaras.