En este artículo
La misma venta puede pagar 15 % o hasta 39 %. Todo depende de cuánto tiempo tuviste el bien y de por qué lo vendiste.
Las rentas no laborales son la cédula de lo que no encaja en ninguna otra (art. 340 ET): todo ingreso que no sea renta de trabajo, de capital, pensión, dividendo ni ganancia ocasional. Se declaran en la cédula general y, como las rentas de capital, no tienen la renta exenta del 25 %, pero sí permiten restar costos y gastos con soporte.
¿En qué cédula va tu ingreso?
Ventas ocasionales
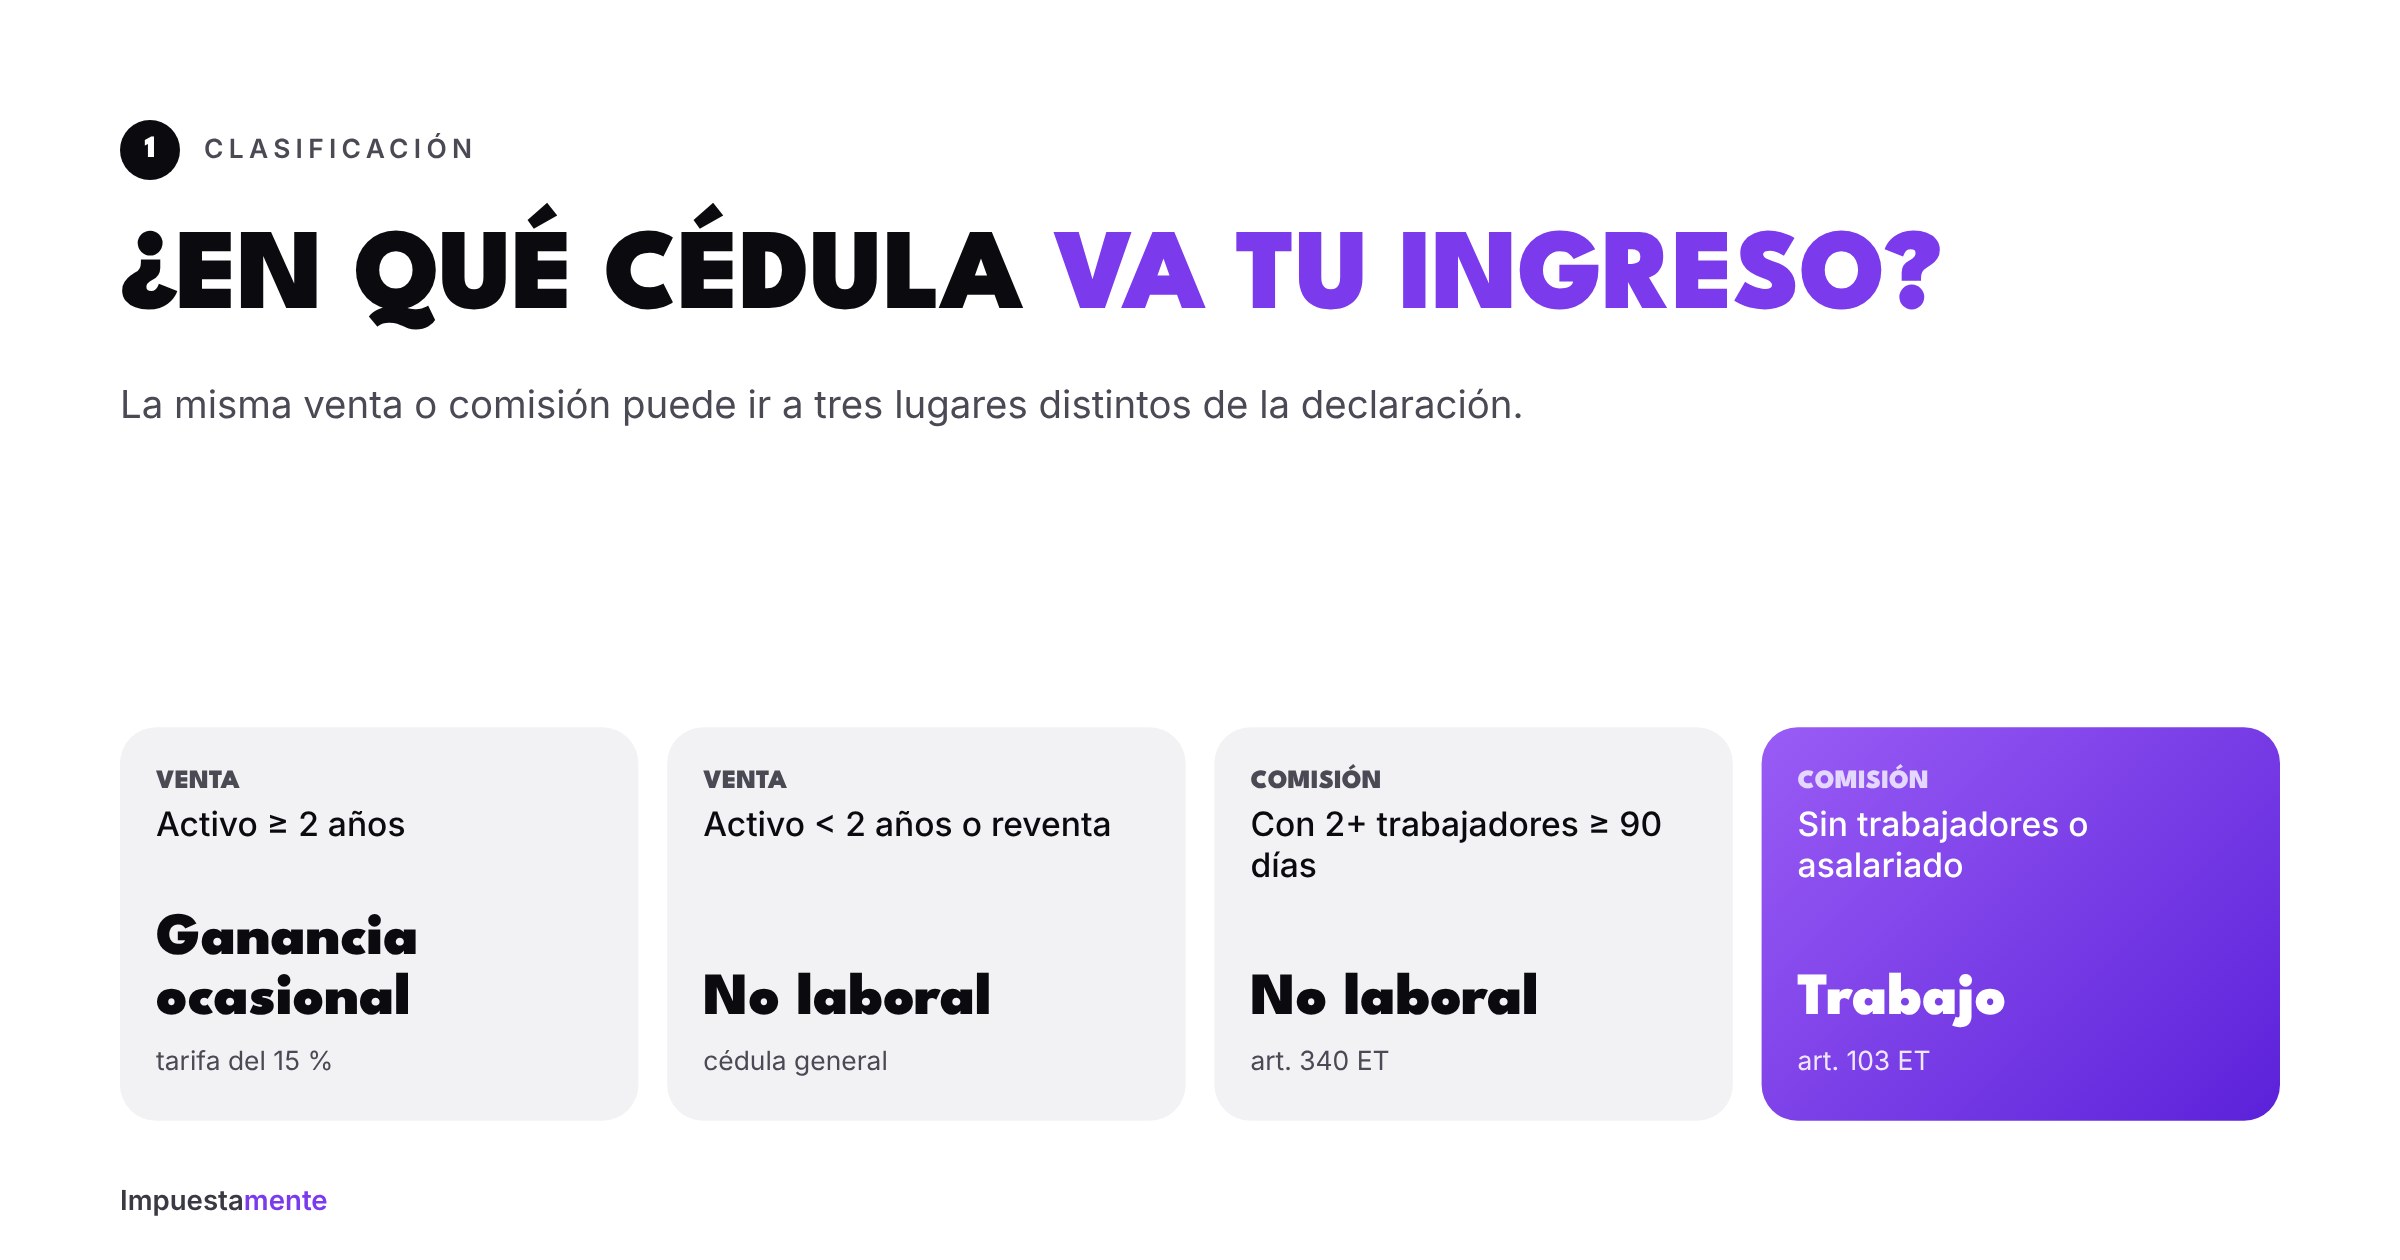
La regla depende del tiempo que tuviste el bien y de si era un activo fijo (un bien que usabas, no que comprabas para revender):
- Activo fijo poseído dos años o más (tu carro, tu apartamento, unas acciones) → ganancia ocasional, con tarifa del 15 % (arts. 300 y 314 ET).
- Activo fijo poseído menos de dos años → renta líquida ordinaria: va a rentas no laborales y tributa con la tabla progresiva del artículo 241, que llega al 39 %.
- Bienes comprados para revender (ropa, celulares, carros que compras y vendes) → renta no laboral, sin importar el tiempo. Es una actividad comercial.
En todos los casos se resta el costo fiscal del bien: lo que pagaste por él más las adiciones y mejoras con soporte. Tributa la utilidad, no el precio de venta.
Ejemplo: el carro que Camilo vendió a los ocho meses
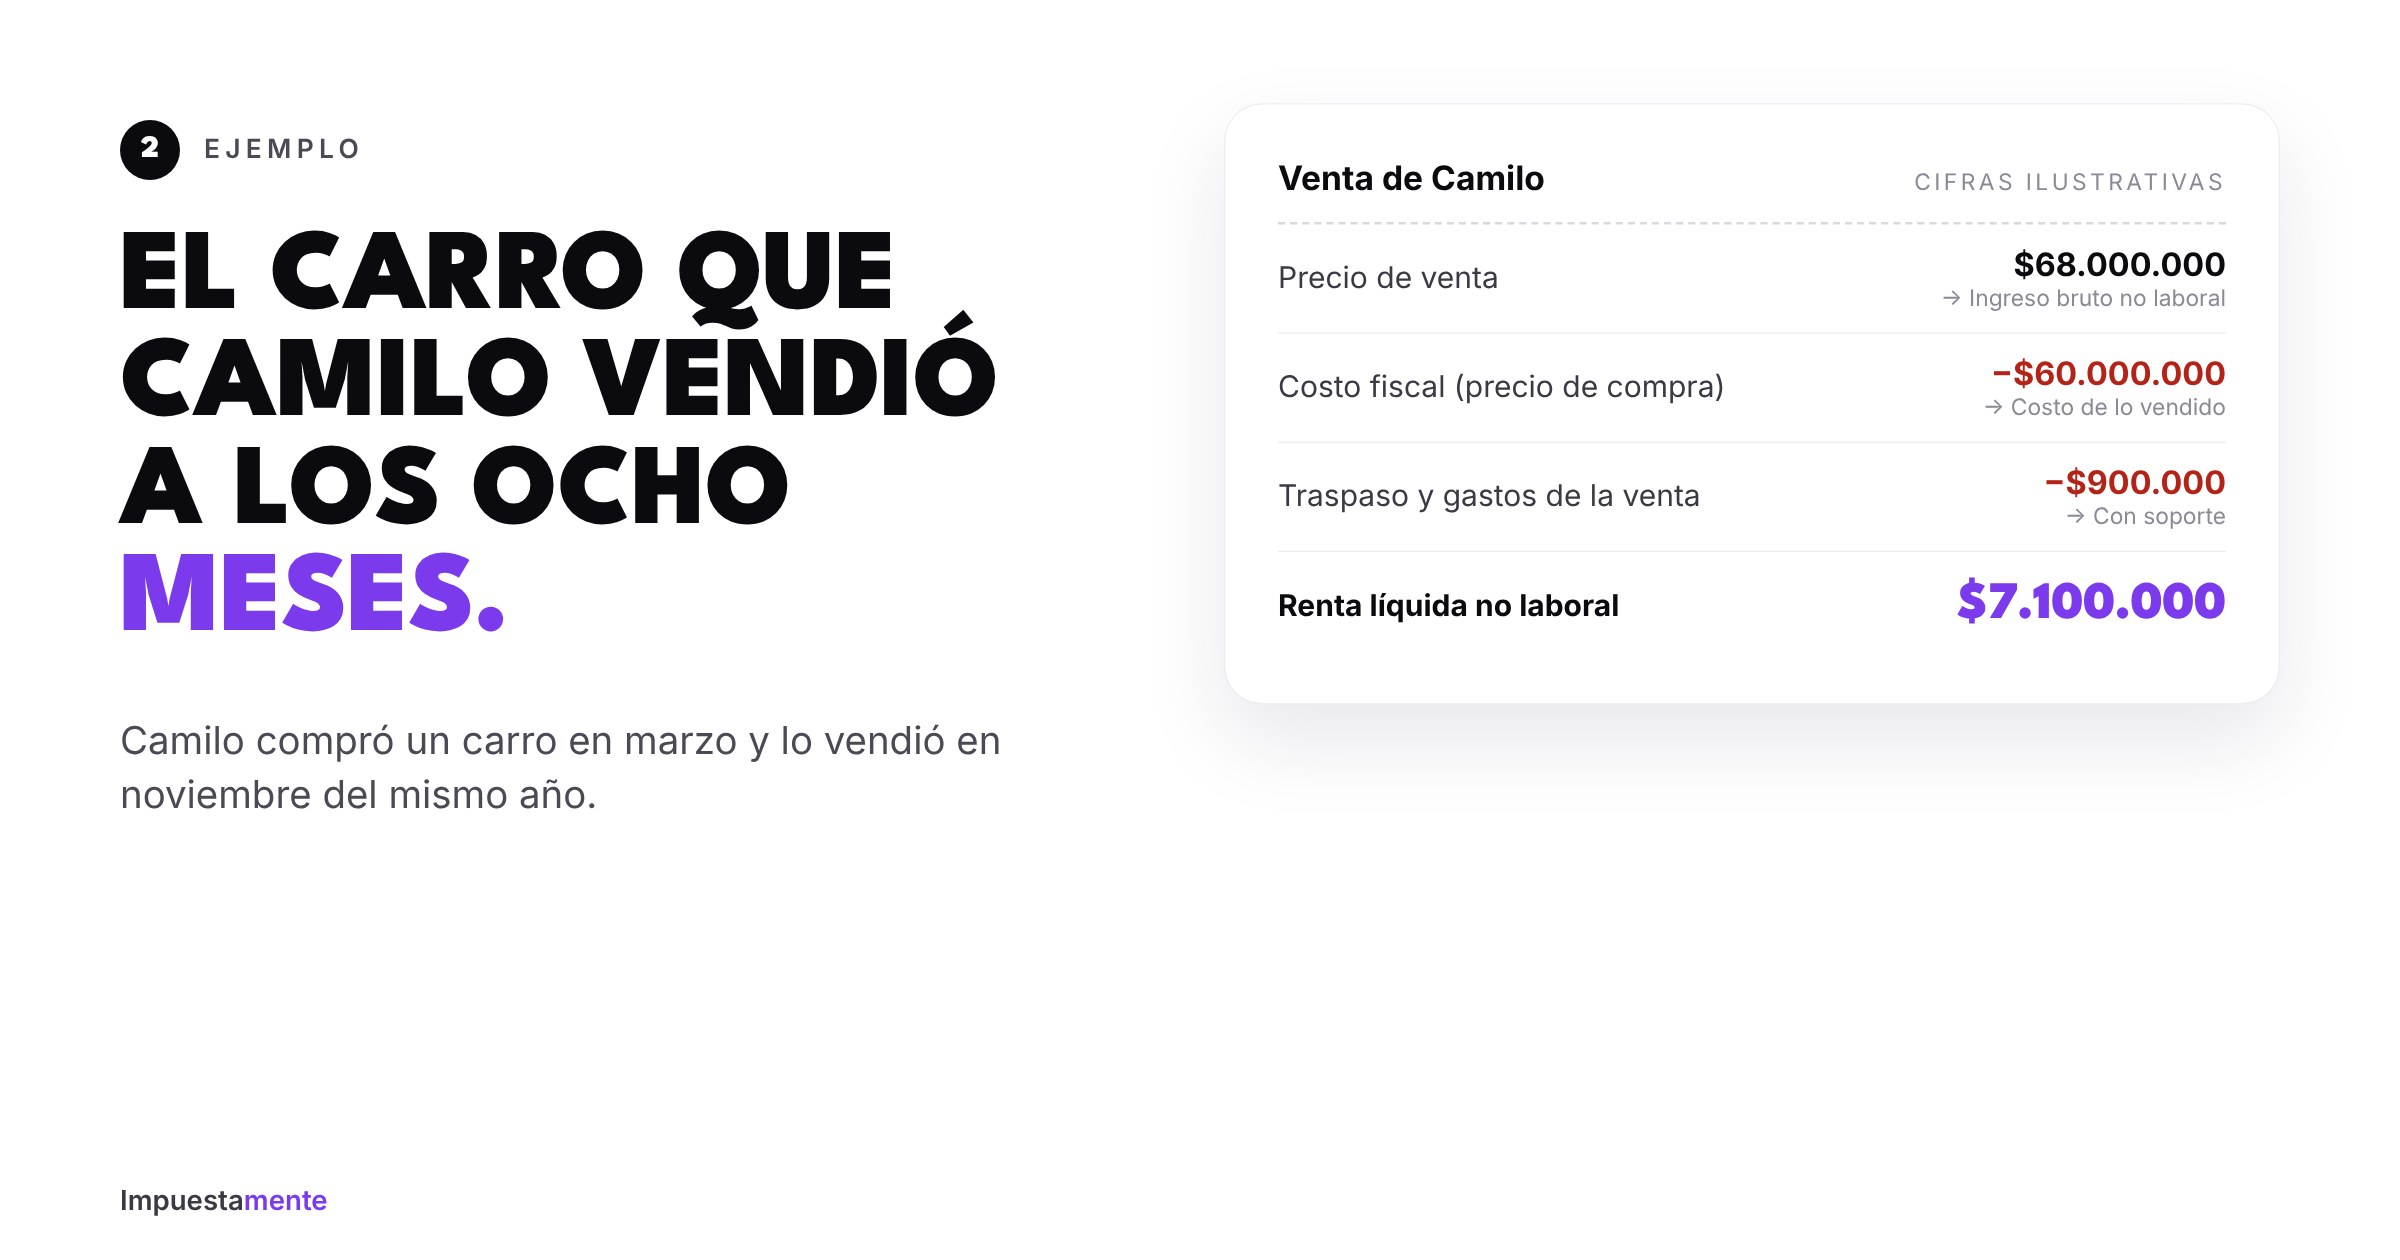
Camilo compró un carro en marzo por $60.000.000 y lo vendió en noviembre del mismo año por $68.000.000. Pagó $900.000 de traspaso y gastos de la venta.
- Precio de venta: $68.000.000 → ingreso bruto de rentas no laborales.
- Costo fiscal: $60.000.000.
- Gastos de la venta: $900.000.
Renta líquida no laboral: $7.100.000, que se suma al resto de la cédula general. Si Camilo hubiera esperado a tener el carro dos años, esa utilidad habría sido ganancia ocasional con tarifa fija del 15 %.
Si vendes a pérdida, esa pérdida solo puede compensarse con rentas de la misma cédula; no reduce, por ejemplo, una ganancia ocasional.
Comisiones
Las comisiones son, por regla general, rentas de trabajo (art. 103 ET). Dónde caen depende de cómo las ganas:
- Como empleado (vendedor con contrato laboral): rentas de trabajo laborales. Vienen en tu certificado 220 y tienen la renta exenta del 25 %.
- Como independiente, sin trabajadores a cargo: rentas de trabajo no laborales. Puedes elegir entre la renta exenta del 25 % o restar costos y gastos.
- Como independiente que contrata dos o más trabajadores por 90 días o más en el año: pasan a rentas no laborales (art. 340 ET). Restas costos y gastos, pero pierdes el 25 % exento.
Esa línea de los dos trabajadores se cuenta por año gravable: revisa tu nómina antes de clasificar.
Otras rentas no laborales frecuentes
- Utilidades de un negocio propio (tienda, emprendimiento) cuando no son honorarios ni servicios personales.
- Venta de inventarios o reventa de productos.
- Indemnizaciones que no tienen otra clasificación.
- Ingresos esporádicos que no son trabajo, capital ni ganancia ocasional.
Si vendes con frecuencia, ya no es una venta ocasional: es una actividad comercial que puede traer obligaciones de facturación electrónica e IVA.
Costos y gastos que puedes restar
- El costo fiscal de lo vendido.
- Gastos directamente relacionados: comisiones que pagaste, transporte, publicidad, arriendo del local.
- Requisitos: relación de causalidad con el ingreso, necesidad, proporcionalidad y soporte válido (factura electrónica o documento soporte).
Errores comunes
- Declarar como ganancia ocasional un bien que tuviste menos de dos años.
- Declarar el precio de venta completo sin restar el costo fiscal.
- Mover comisiones a rentas no laborales sin cumplir el requisito de los trabajadores, o al revés.
- No soportar el costo: si no puedes probar cuánto pagaste por el bien, la DIAN puede rechazarlo.
Checklist de rentas no laborales
- Verifiqué la fecha de compra y de venta de cada bien vendido.
- Tengo los documentos del costo (factura, escritura, tarjeta de propiedad, contrato).
- Clasifiqué mis comisiones según si soy empleado, independiente o contrato trabajadores.
- Reuní soportes de los gastos que voy a restar.
- Revisé si me practicaron retención en la fuente.
Preguntas frecuentes
¿Vender un carro usado siempre paga impuesto? Solo si hay utilidad. Muchos carros se venden por menos de su costo fiscal, y entonces no hay renta que gravar.
¿Las rentas no laborales tienen renta exenta? No tienen el 25 % de las rentas de trabajo. Sí pueden restar costos, gastos y algunas deducciones personales, dentro de los límites de la cédula general.
¿Una venta de menos de dos años me obliga a declarar? Puede. El precio de venta cuenta para el tope de ingresos brutos (1.400 UVT). Revisa los topes para declarar.
Te ayudamos con tu declaración
Si vendiste bienes o recibes comisiones, en Impuestamente clasificamos cada ingreso en la cédula que le corresponde para que no pagues de más. Escríbenos y recibe una propuesta.
Nota: este artículo es informativo. Los ejemplos usan cifras ilustrativas; verifica las tarifas y la UVT vigentes para tu año gravable.