En este artículo
Pagas la prepagada todos los meses. El beneficio tributario, en cambio, casi nadie lo cobra completo.
La deducción por pagos de salud del artículo 387 es sencilla: lo que pagas por medicina prepagada, planes complementarios o pólizas de salud se resta de tu base, hasta 16 UVT al mes (unos $838.000) o 192 UVT al año (unos $10,1 millones). Lo difícil no es entenderla, es usarla bien.
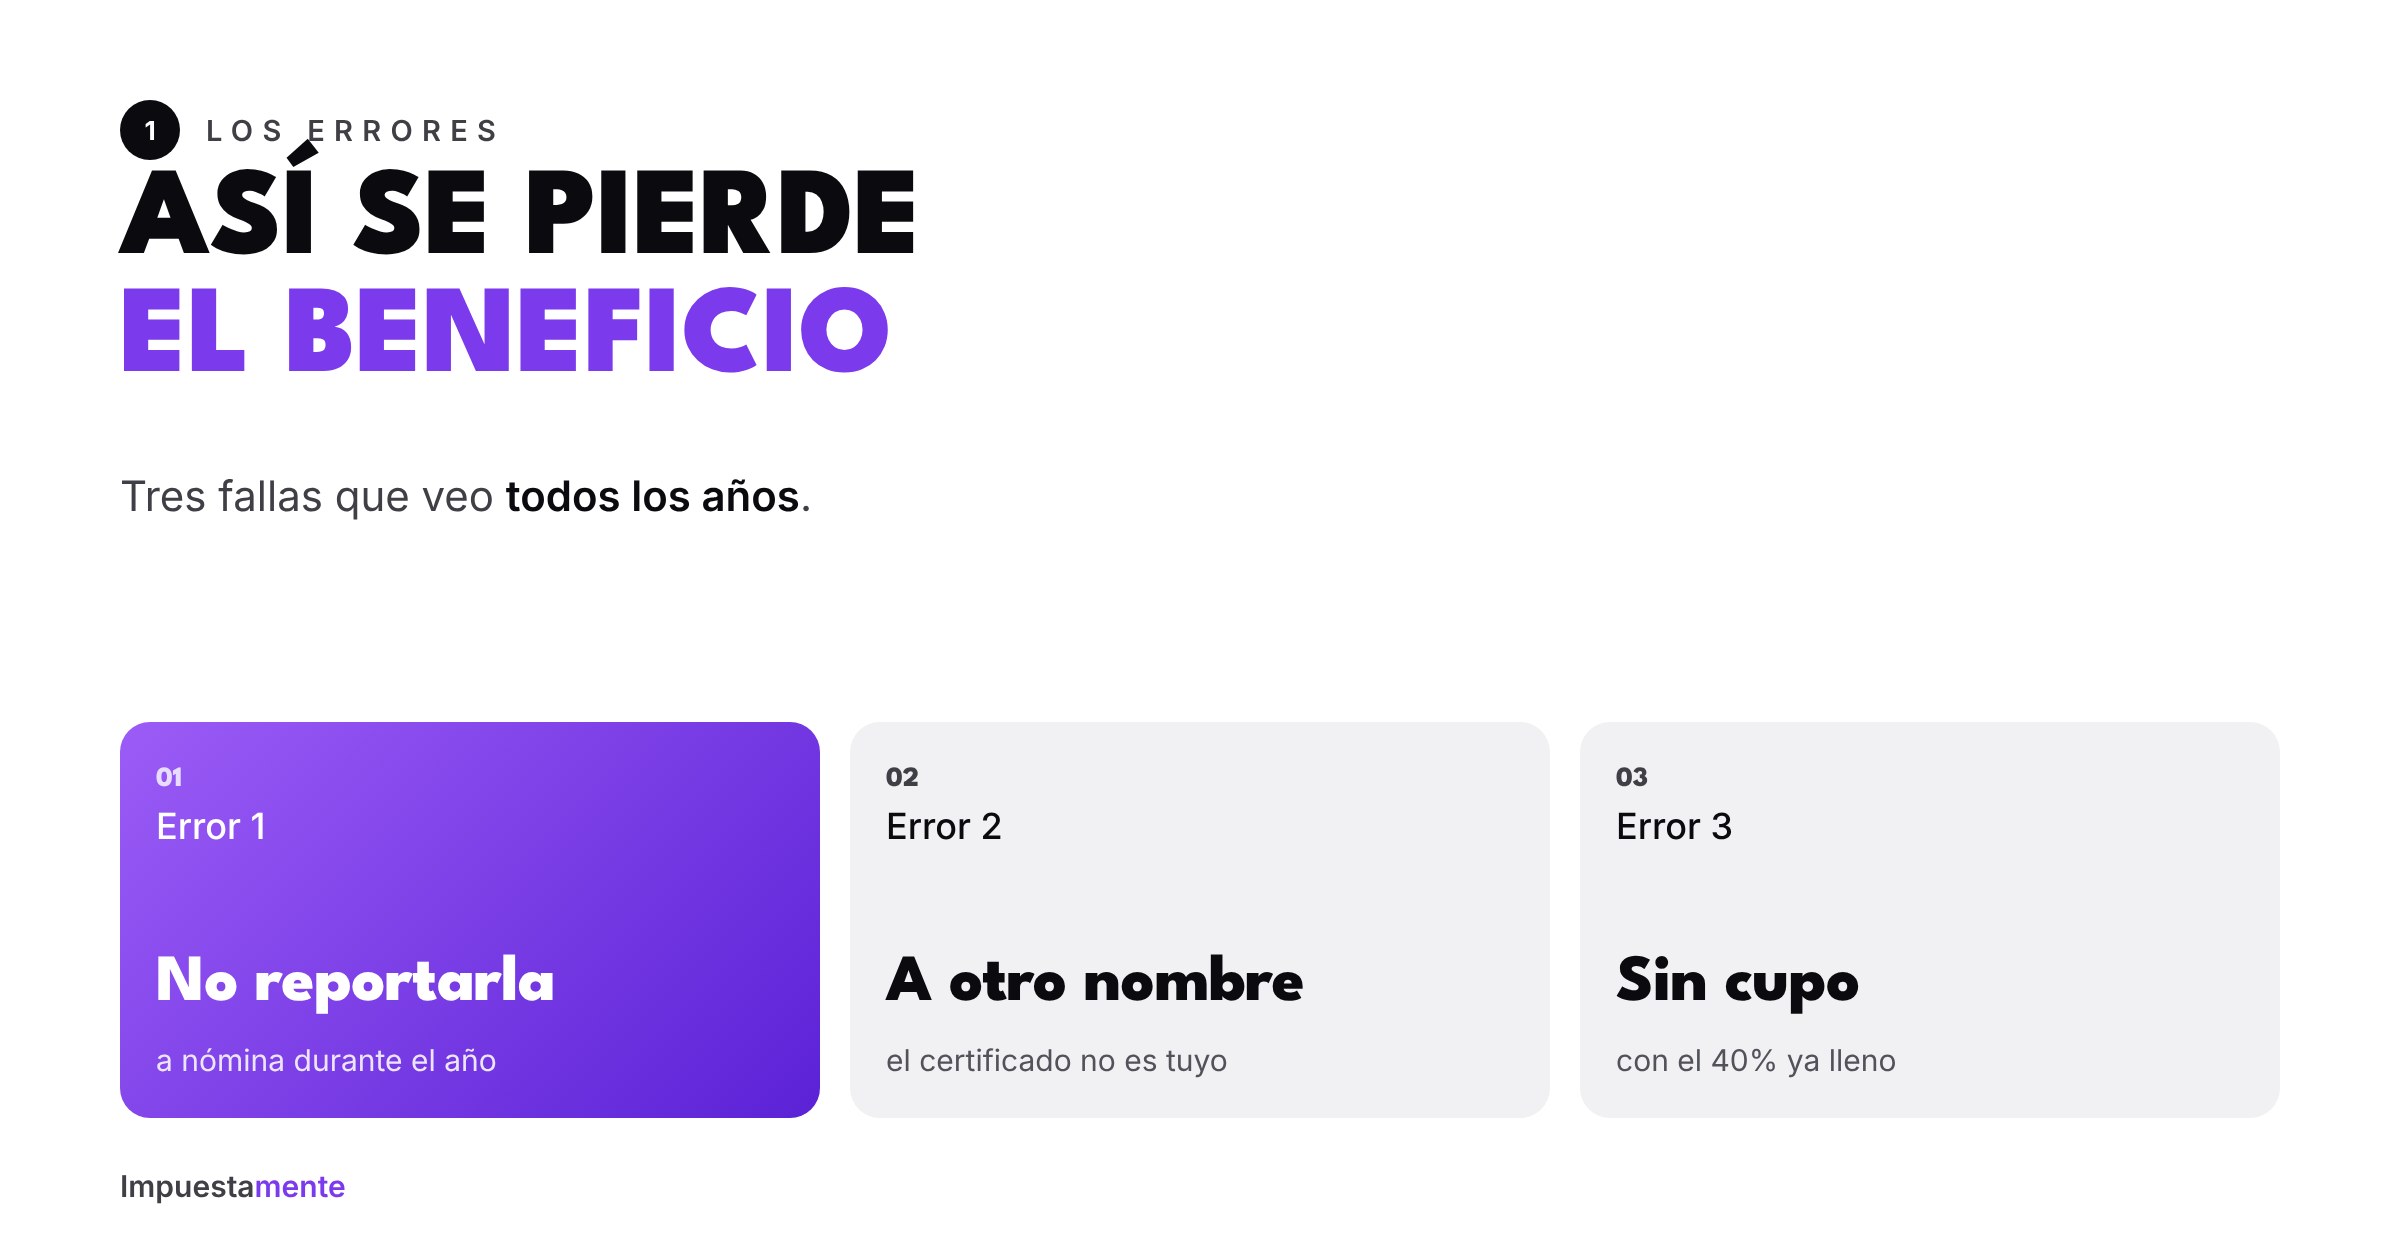
Los tres errores que la desperdician
1. No reportarla a nómina
Si eres asalariado, la prepagada puede bajar tu retención en la fuente cada mes. Si no entregas el certificado, la empresa te retiene como si no la tuvieras y el beneficio queda para la declaración (y solo si declaras).
2. El certificado a otro nombre
La deducción es de quien paga. Si el contrato y el certificado están a nombre de tu pareja o de tus papás, tú no puedes tomarla aunque seas quien transfiere la plata. Pide que el certificado salga a nombre de quien realmente paga y declara.
3. No tener cupo
La prepagada comparte el límite del 40% con el 25% exento, dependientes, intereses de vivienda y AFC. Si ya llenaste la bolsa, no te suma. En ese caso, conviene revisar qué beneficios van por fuera del tope.
Ejemplo: Paola
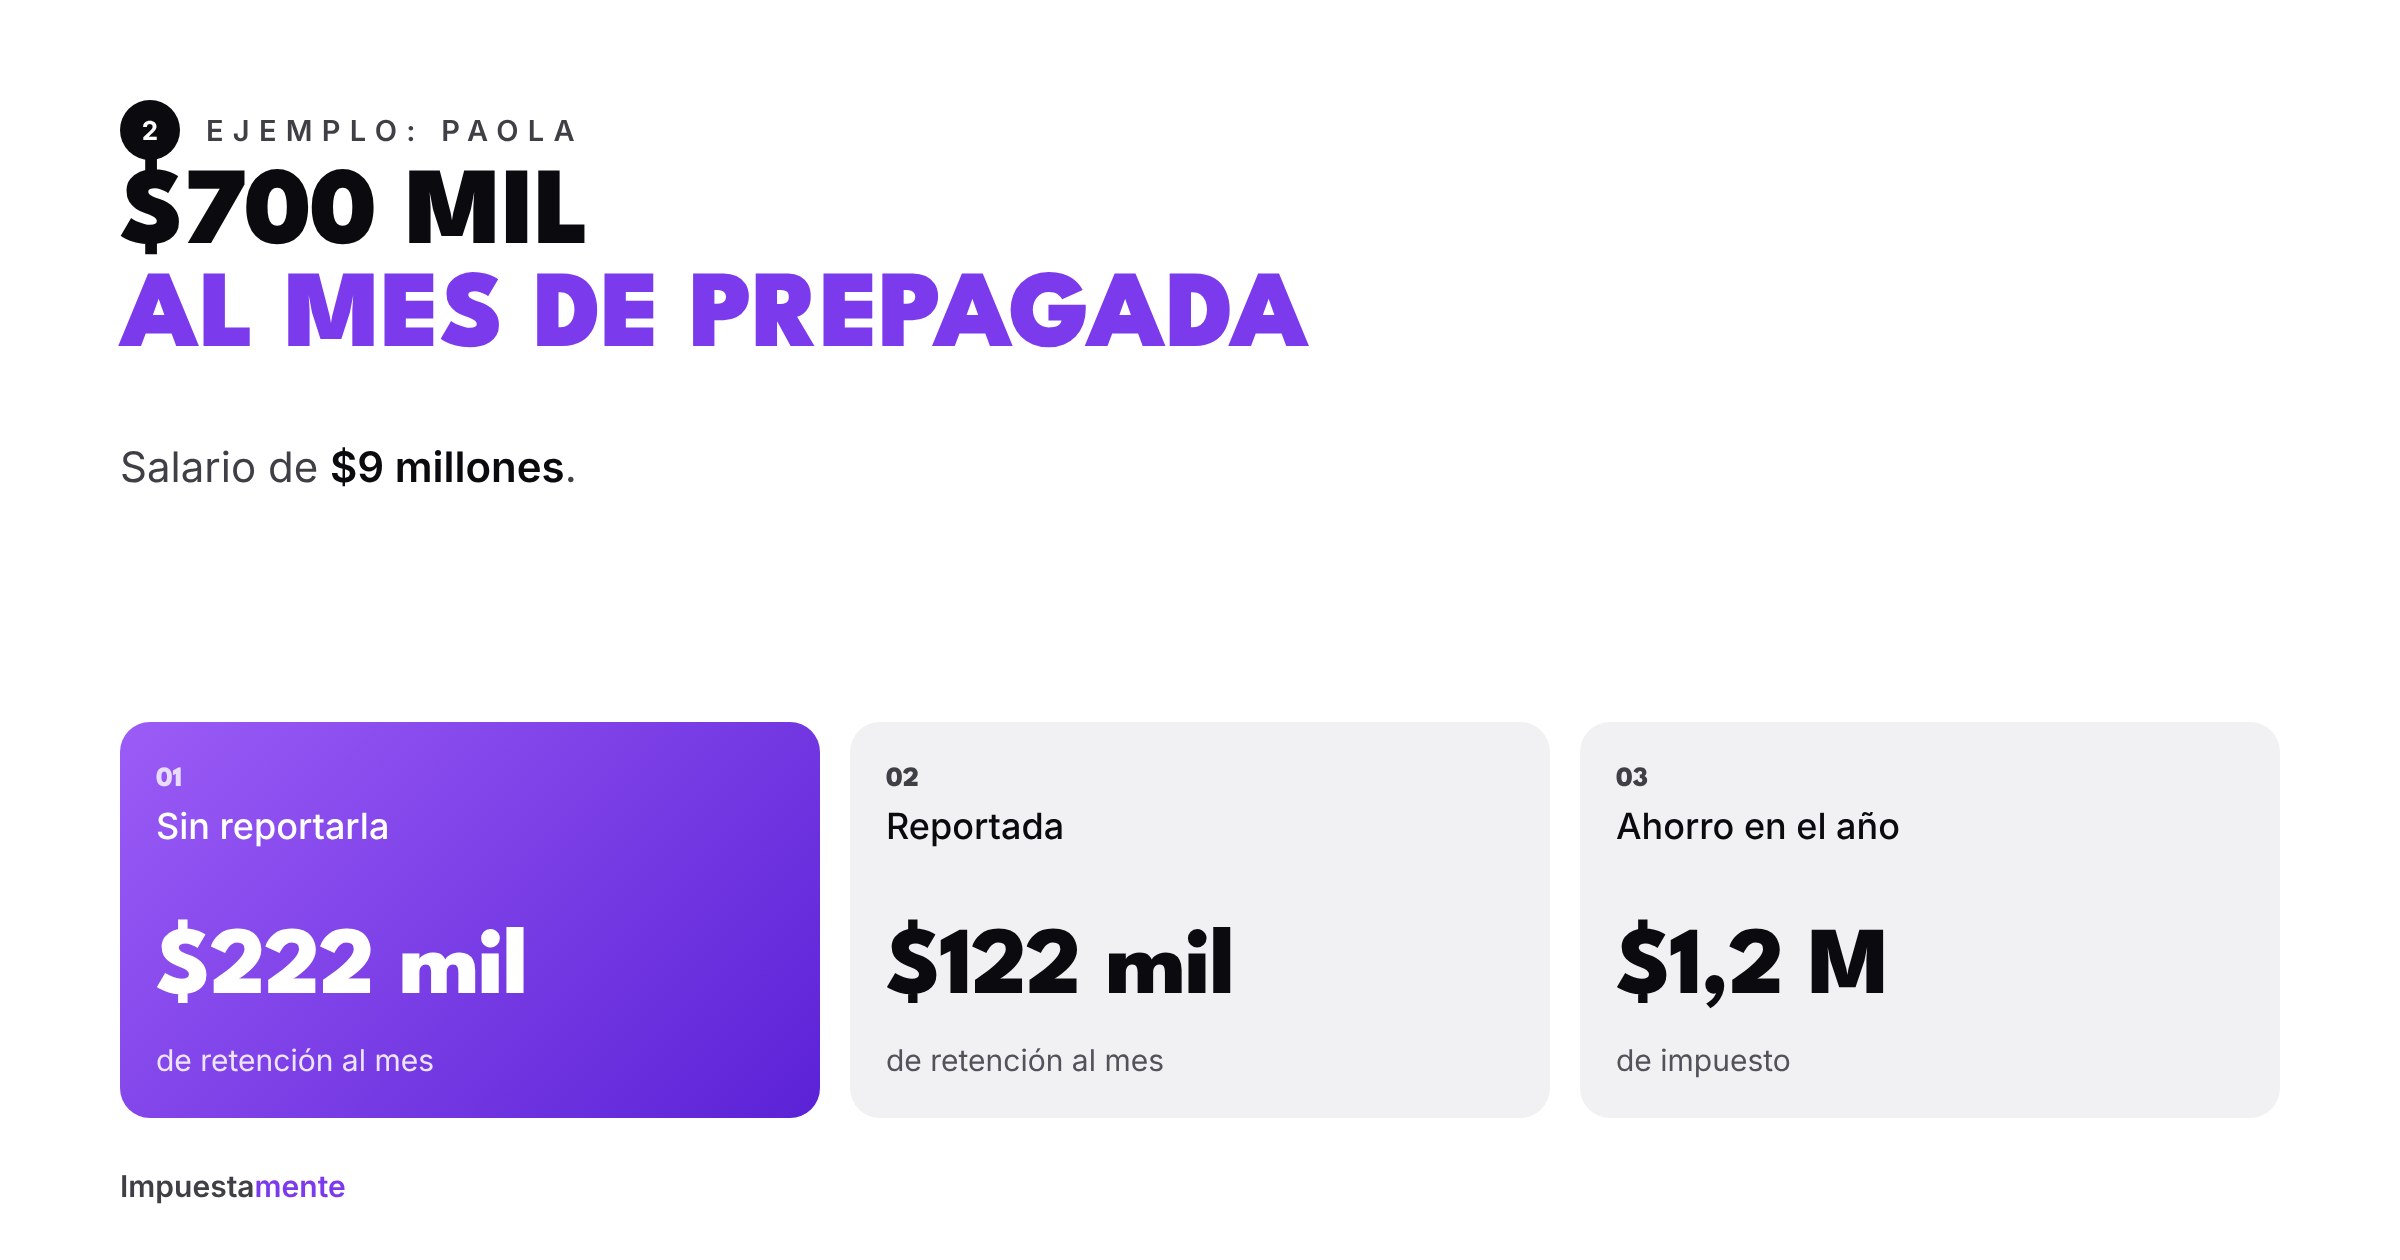
Paola gana $9 millones al mes y paga $700.000 mensuales de prepagada.
- Sin reportarla a nómina: retención de unos $222.000 al mes.
- Reportada: retención de unos $122.000 al mes.
- En el año, la prepagada le baja el impuesto unos $1,2 millones. Si la reporta, lo recibe mes a mes; si no, tiene que esperar a la devolución.
Cómo usarla bien
- Pide el certificado de pagos del año anterior a la prepagada en enero.
- Entrégalo a nómina junto con tus otros soportes. Ver los 4 soportes para nómina.
- Si el plan es familiar, verifica que el certificado muestre el valor total y a nombre de quién está.
- Si los dos esposos pagan planes distintos, cada uno deduce lo suyo con su propio tope.
- No la dupliques: si el pago ya aparece en tu certificado 220, no lo sumes otra vez en la declaración.
Preguntas frecuentes
¿Puedo deducir la prepagada de mis papás? Solo si son tus dependientes según la ley y tú la pagas con certificado a tu nombre.
¿Si pago más de 16 UVT al mes, pierdo el excedente? Sí. El exceso no se deduce.
¿Y el plan complementario de la EPS? También cuenta. Compáralos en plan complementario vs. prepagada.
El detalle normativo está en medicina prepagada y pólizas de salud en renta.
Revisa tu caso
En Impuestamente verificamos tus certificados y tu cupo para que no pierdas este beneficio. Haz tu diagnóstico tributario gratis.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374). Las cifras de los ejemplos son aproximadas; cada caso debe revisarse con sus soportes.