En este artículo
Muchos pagan más anticipo del necesario porque nadie eligió el método más favorable.
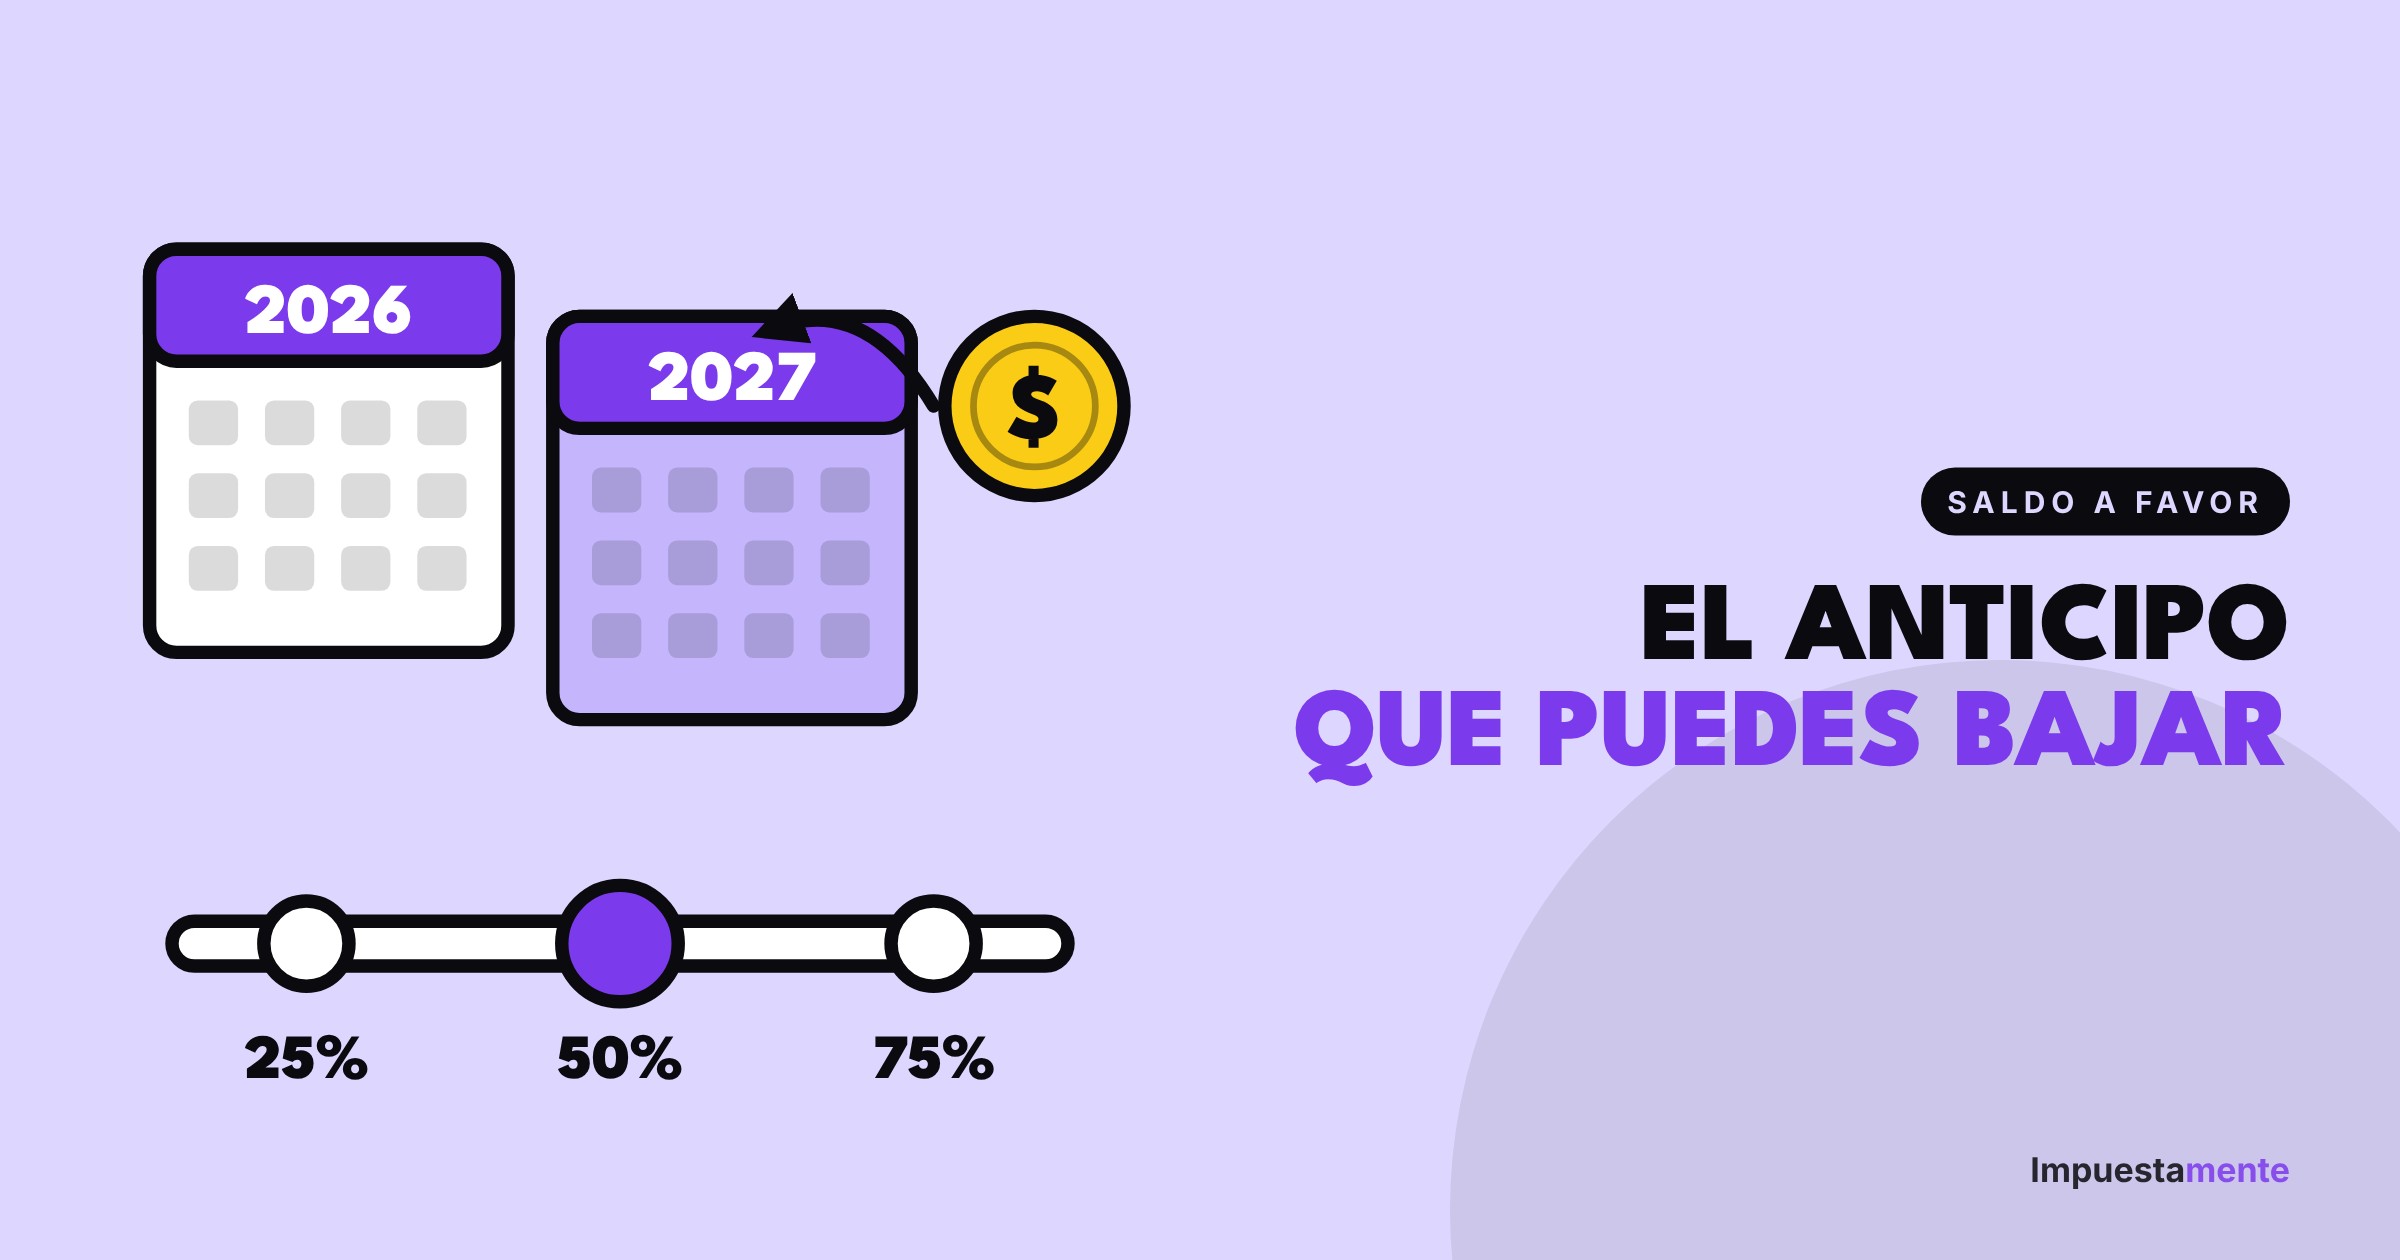
El anticipo de renta (artículo 807 del Estatuto Tributario) es un pago adelantado del impuesto del año siguiente que se liquida en tu declaración. Al otro año lo restas de tu impuesto. No es un impuesto adicional, pero sí es caja que sale de tu bolsillo antes de tiempo. Y la ley te da opciones para que sea más bajo.
Los porcentajes
- Primer año que declaras: 25%.
- Segundo año: 50%.
- Tercer año en adelante: 75%.
Si tu impuesto neto de renta es cero, no hay anticipo.
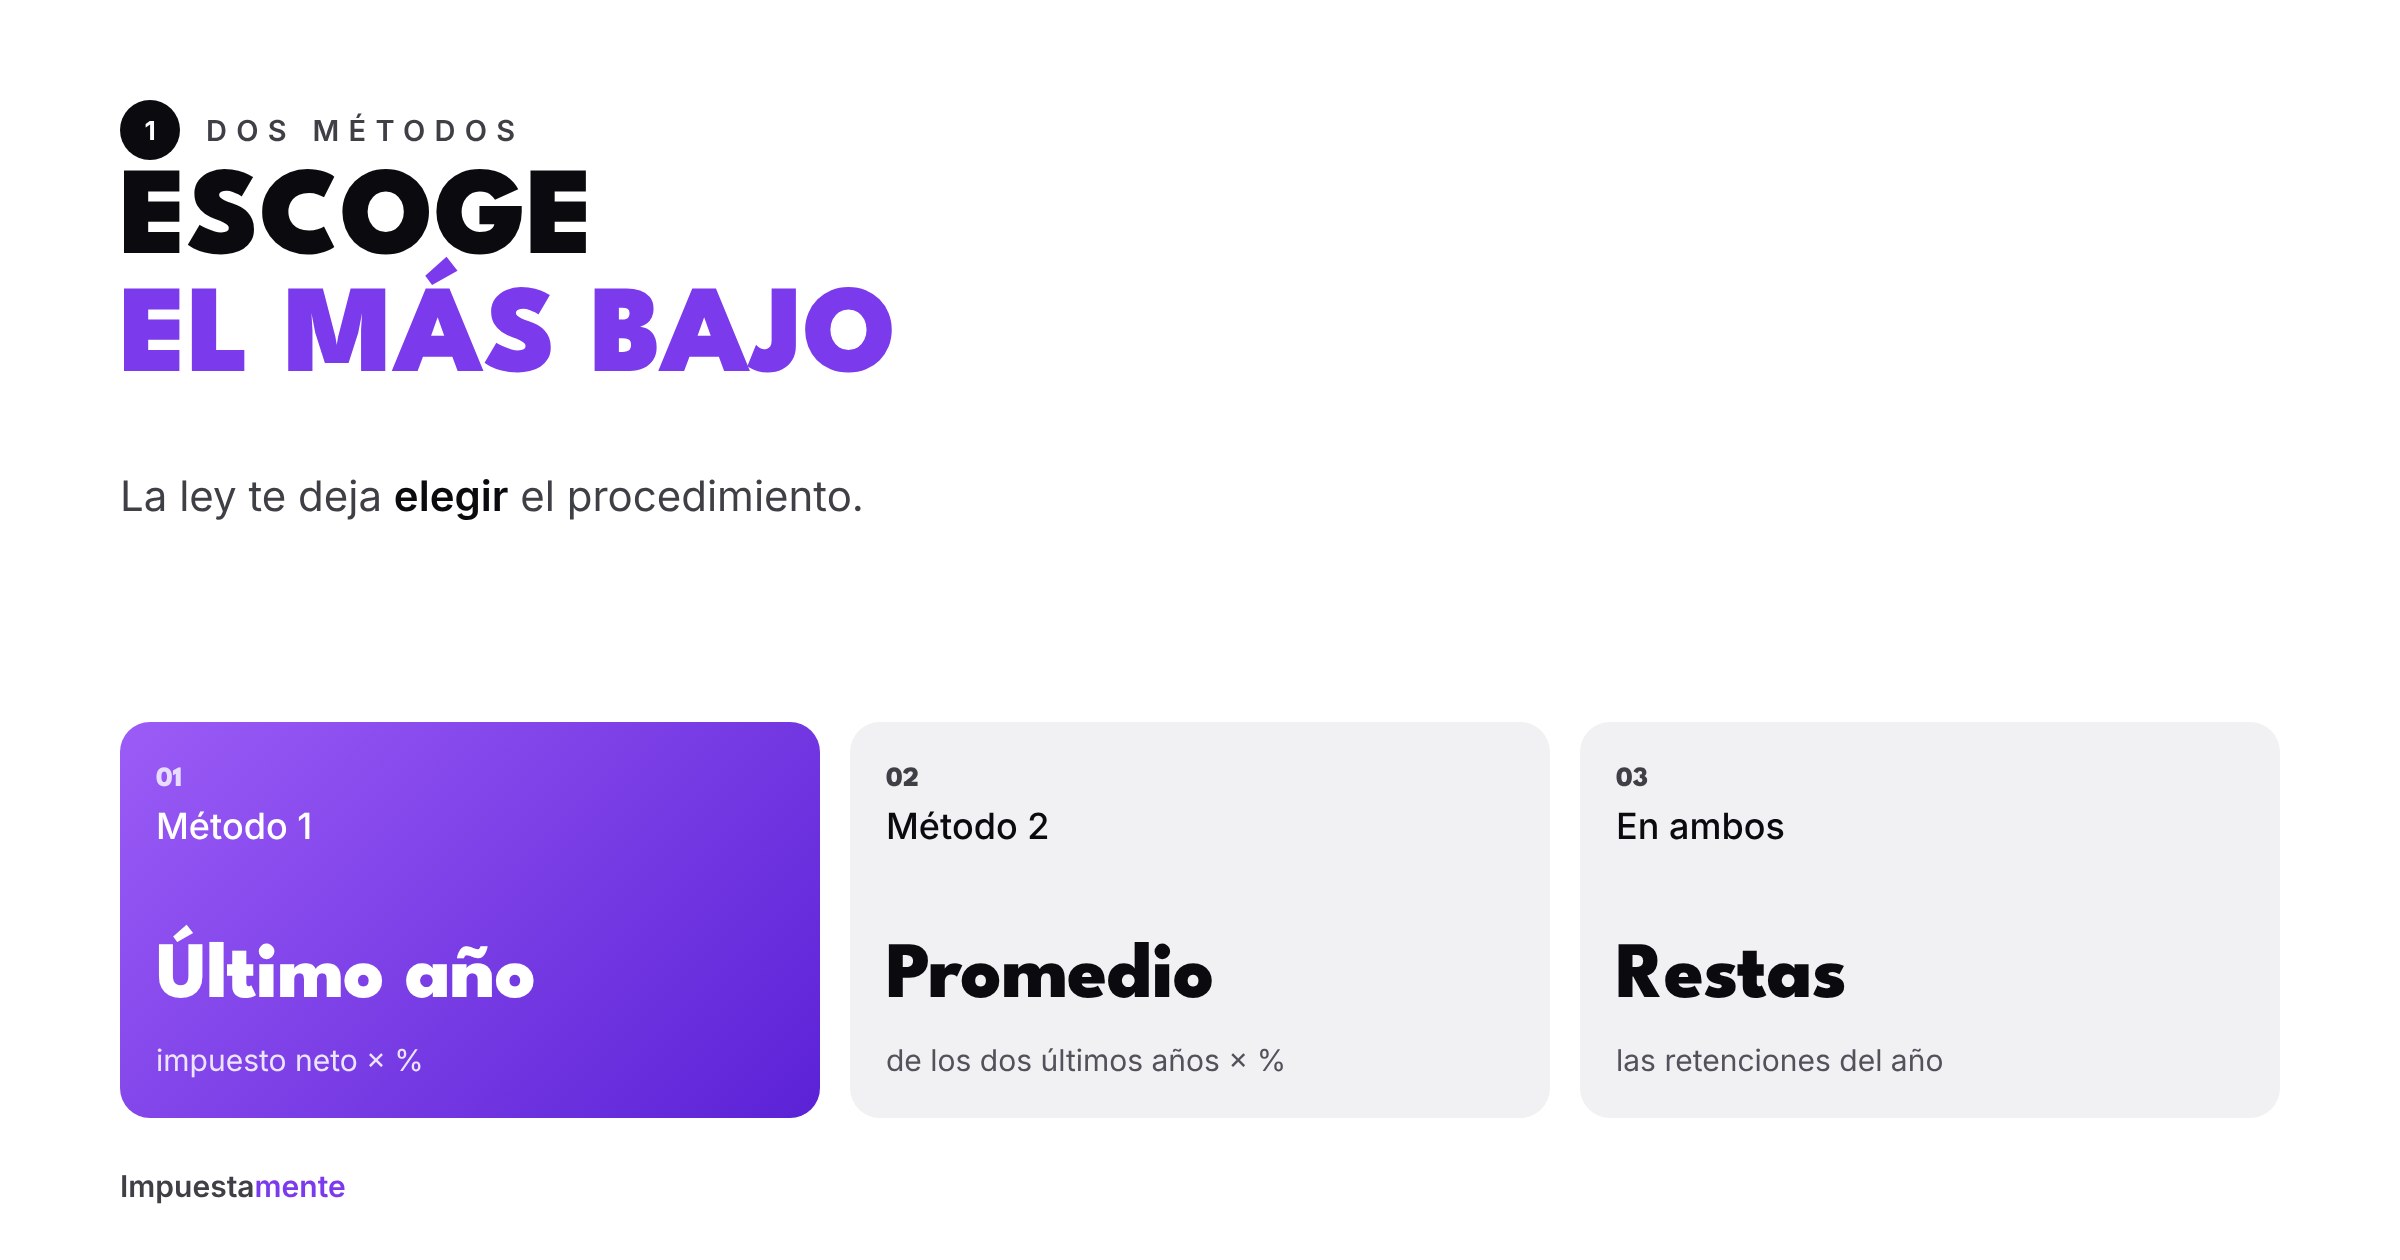
Los dos métodos: elige el más bajo
- Método 1: impuesto neto de renta del año que declaras × el porcentaje.
- Método 2: promedio del impuesto neto de los dos últimos años × el porcentaje.
En los dos casos, al resultado le restas las retenciones en la fuente del año. Si da negativo, el anticipo es cero.
El método 2 conviene cuando tu impuesto subió frente al año anterior. En el primer año solo se usa el método 1, porque no hay promedio.
Ejemplo
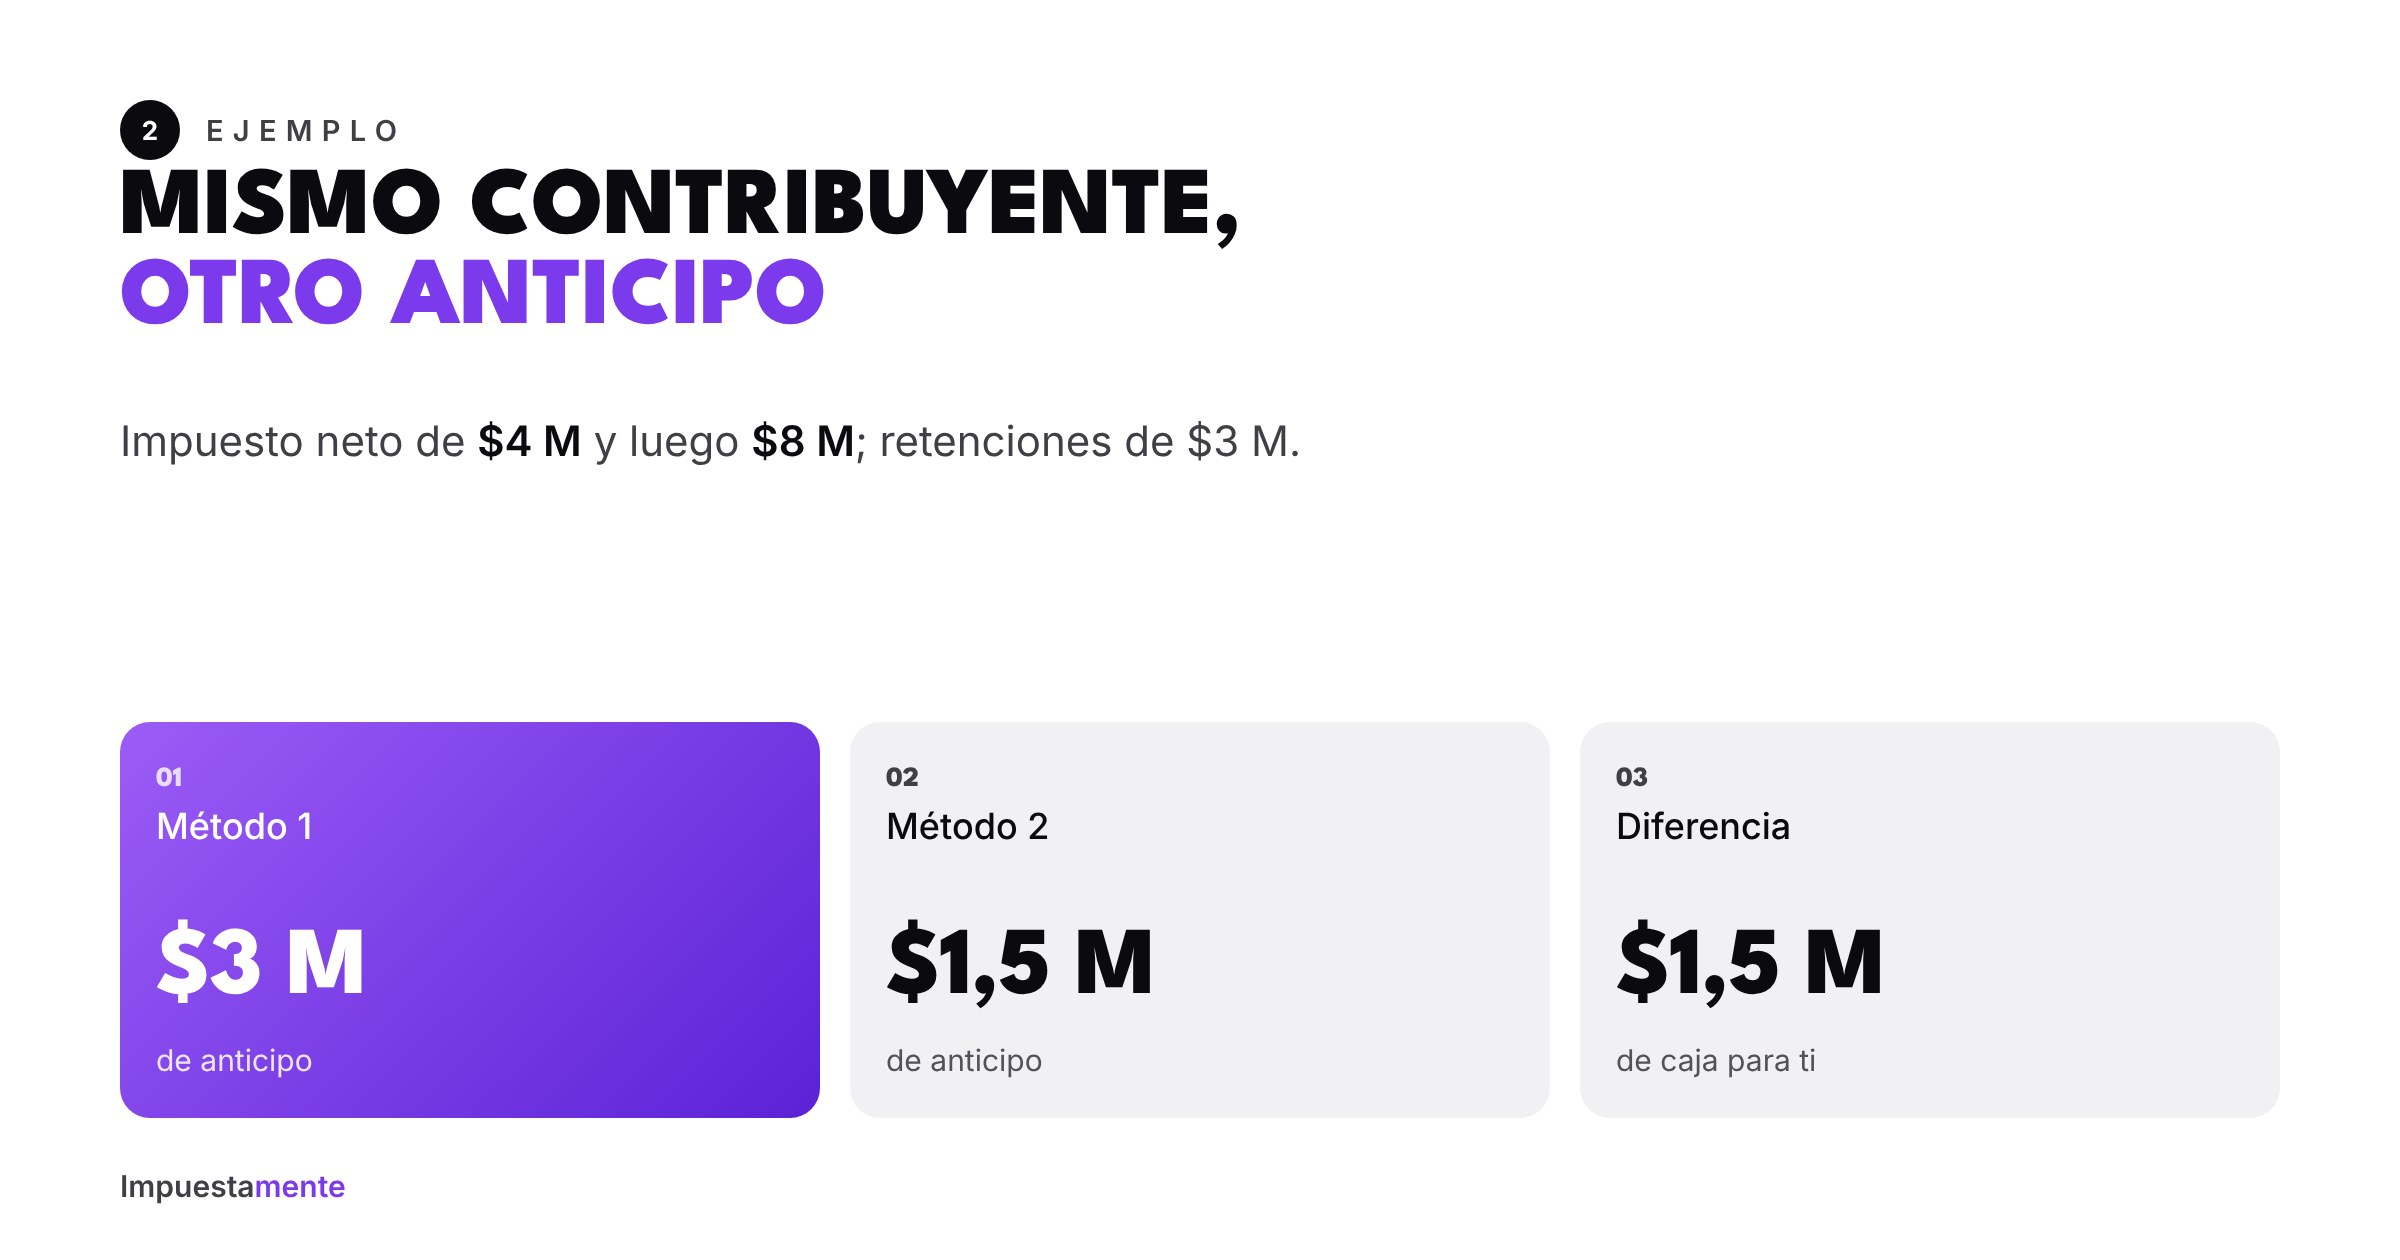
Una persona declara por tercera vez (75%). Su impuesto neto fue de $4 millones el año anterior y de $8 millones este año. Le retuvieron $3 millones.
- Método 1: $8 M × 75% = $6 M, menos $3 M de retenciones = $3 millones.
- Método 2: promedio $6 M × 75% = $4,5 M, menos $3 M = $1,5 millones.
Eligiendo el método 2, paga $1,5 millones menos de anticipo. Es dinero que conserva hasta el año siguiente.
Otras formas legales de reducirlo
- Pedir la reducción a la DIAN (artículo 809): si demuestras que tus ingresos del año en curso serán menores (por ejemplo, perdiste el empleo o cerraste un contrato grande), puedes solicitar que se reduzca.
- Que la retención cubra el anticipo: los asalariados con retención bien calculada suelen tener anticipo bajo o cero, porque las retenciones del año lo absorben.
- Bajar el impuesto neto con planeación: cada beneficio que uses reduce también la base del anticipo. Ver checklist de diciembre.
Lo que no debes hacer
- Omitir el anticipo en la declaración: la DIAN lo liquida y te cobra intereses.
- Usar un porcentaje menor al que te corresponde por tus años declarando.
- Olvidar restar el anticipo del año anterior en la nueva declaración. Si no lo restas, pagas doble.
Preguntas frecuentes
¿El anticipo se pierde? No. Se resta del impuesto del año siguiente. Si sobra, se vuelve saldo a favor.
¿Si soy independiente sin retención me toca más anticipo? Normalmente sí, porque no tienes retenciones que lo compensen. Por eso es clave elegir el método más bajo.
Revisemos tu anticipo
En Impuestamente calculamos los dos métodos y elegimos el que menos caja te saca. Haz tu diagnóstico tributario gratis.
Nota: este artículo es informativo. Las cifras de los ejemplos son aproximadas; cada caso debe revisarse con sus soportes.