En este artículo
Si ya llenaste la bolsa del 40%, no todo está perdido. Hay tres puertas laterales.
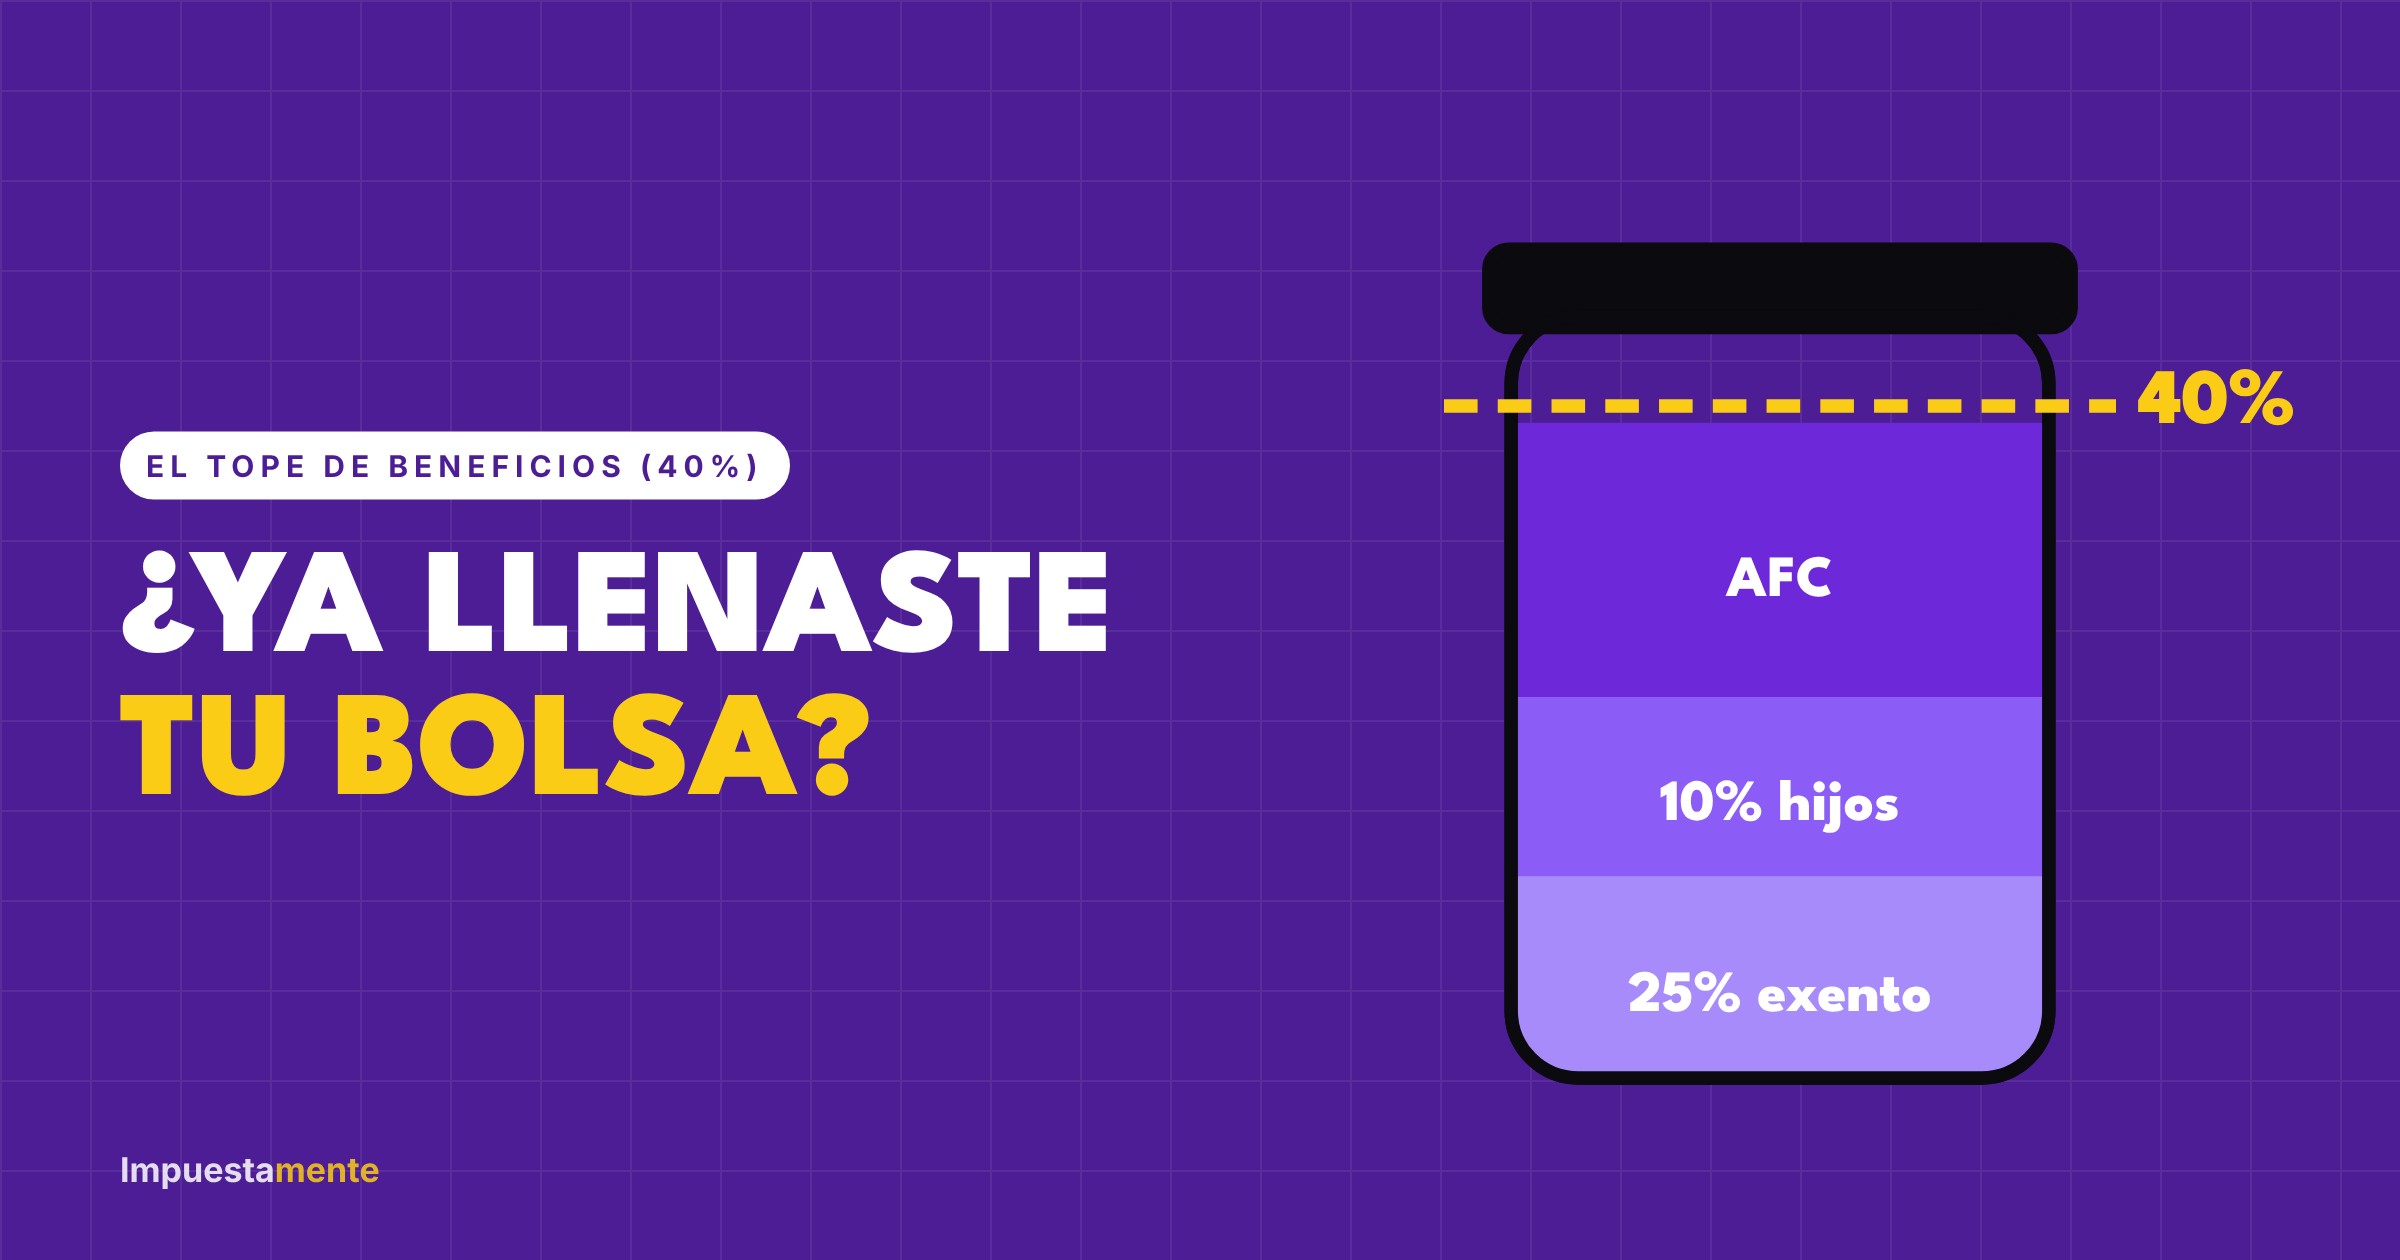
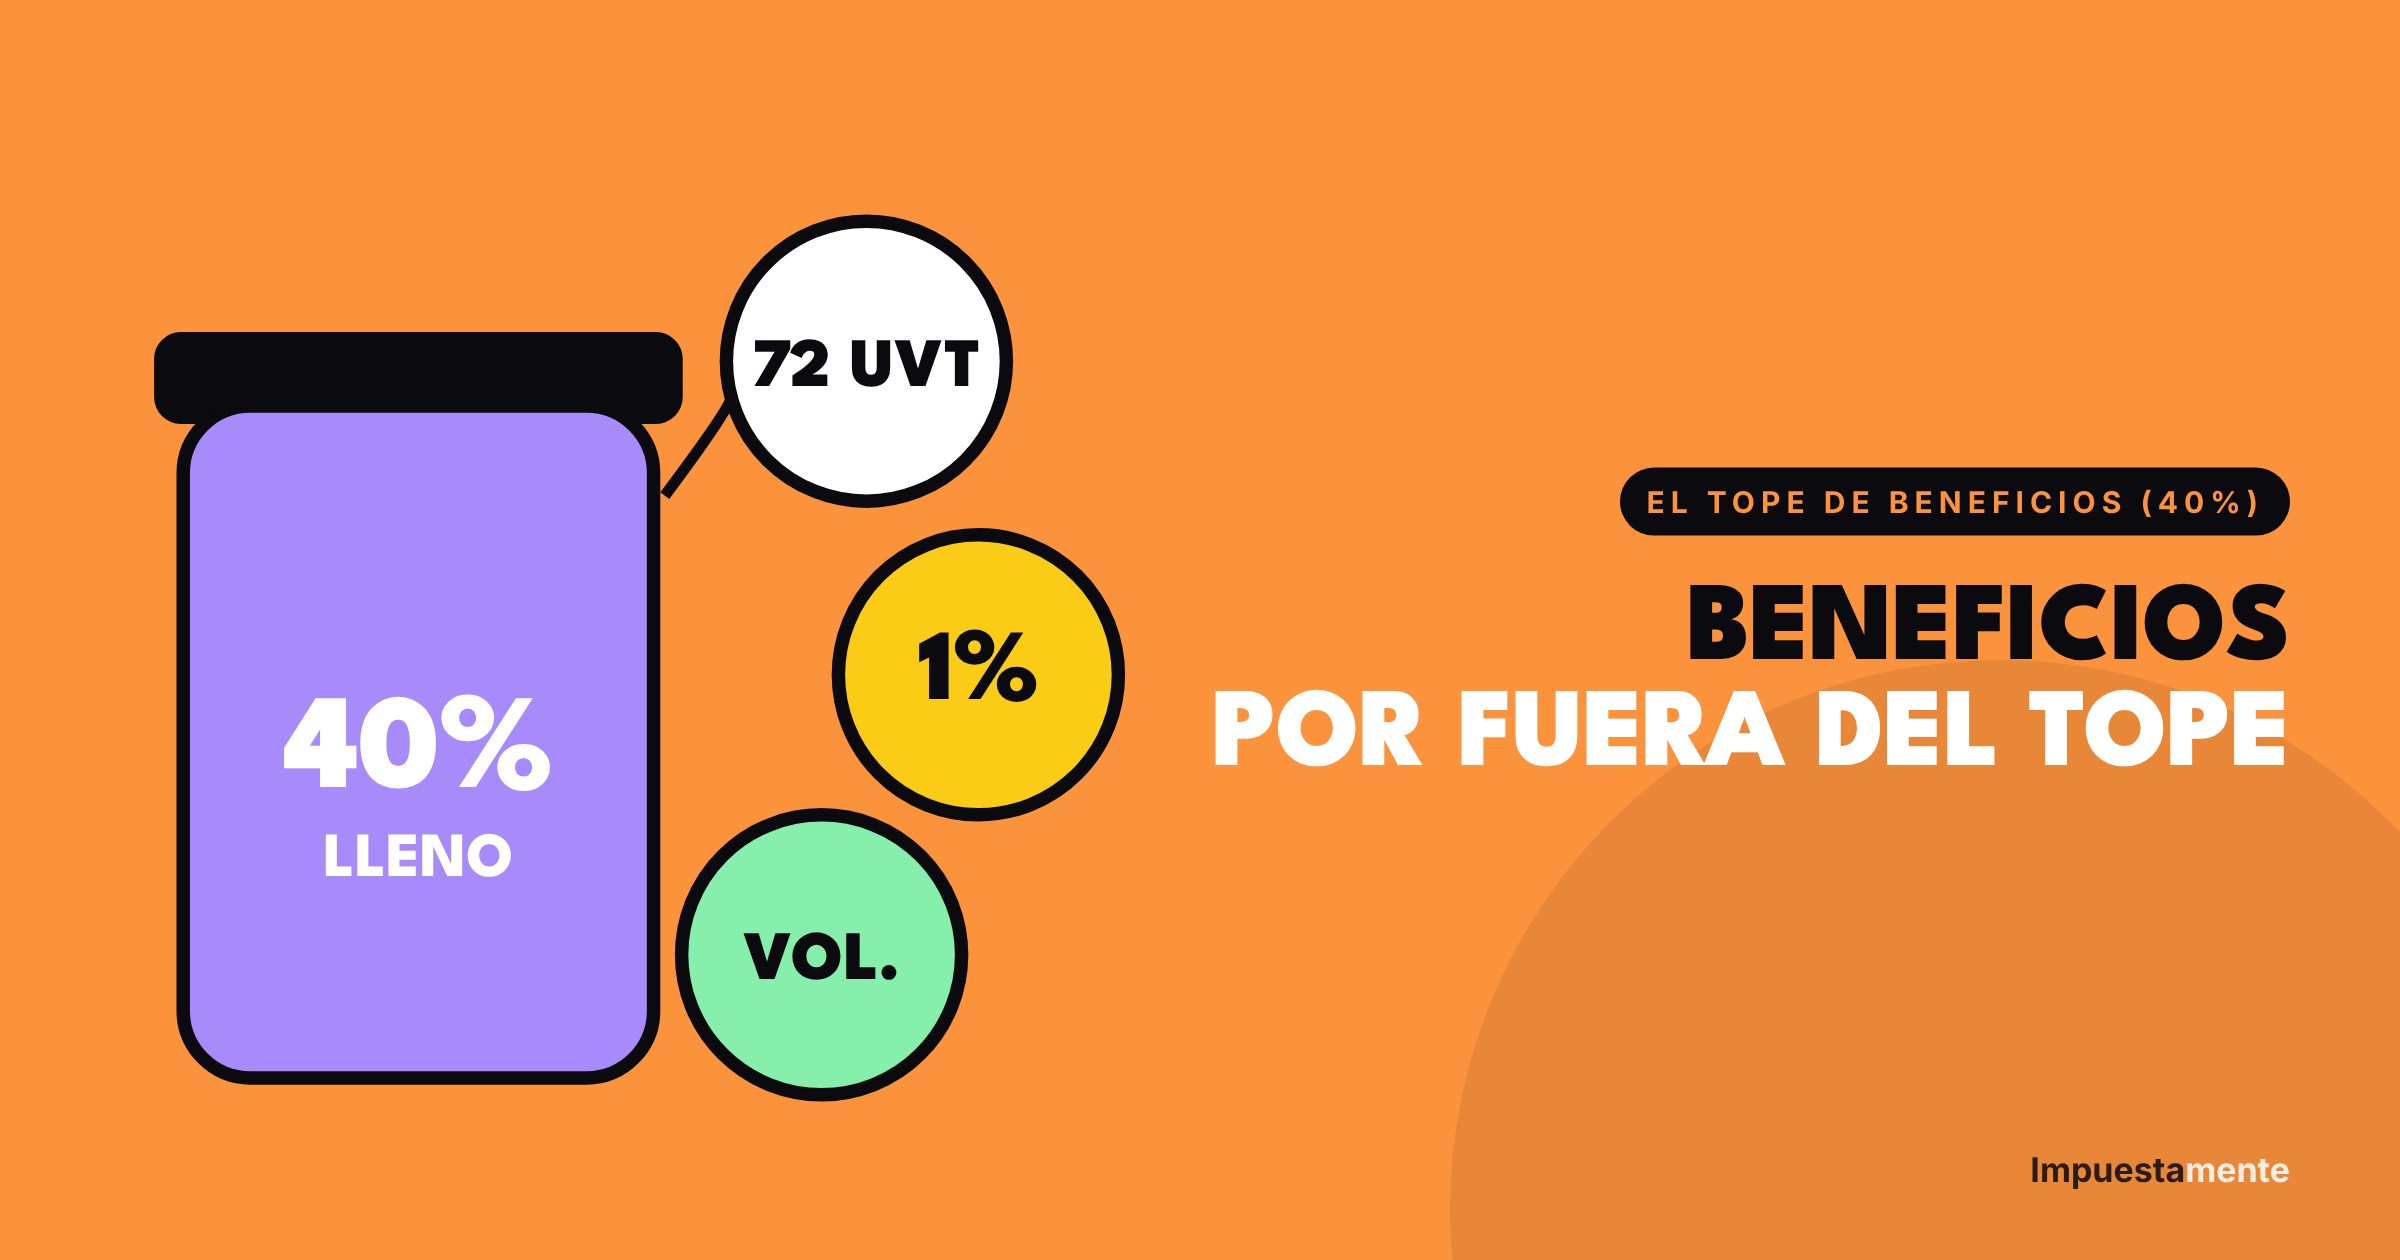
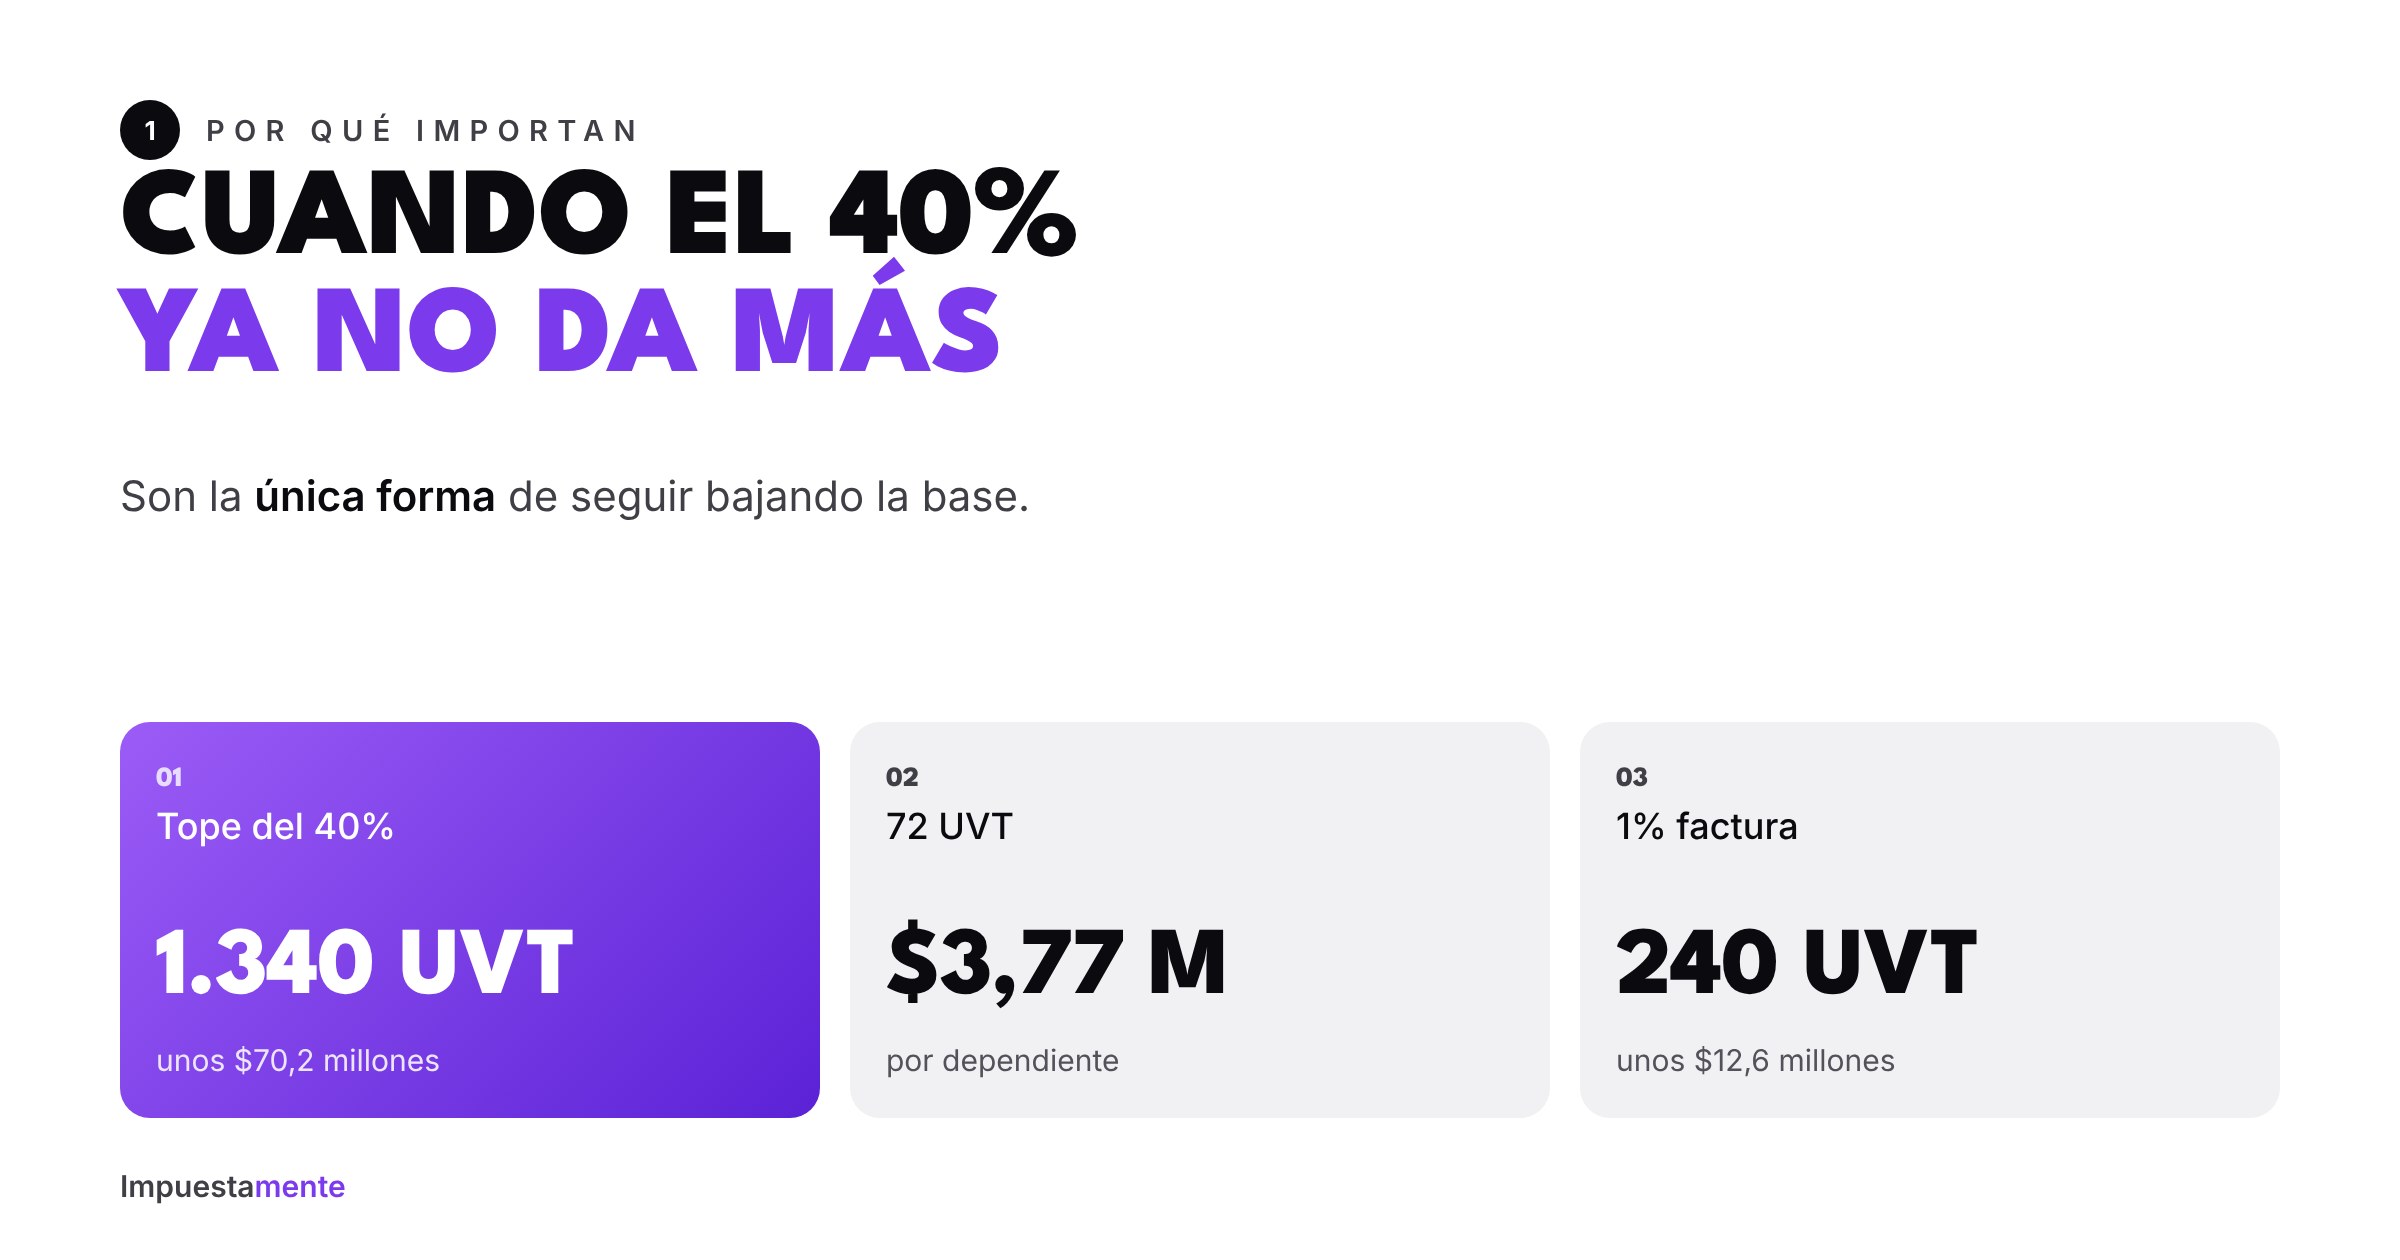
La mayoría de beneficios de un asalariado compiten por el mismo cupo: el 40% del ingreso neto, máximo 1.340 UVT (unos $70,2 millones en 2026). Quien tiene crédito de vivienda, prepagada y dependientes suele llenarlo rápido. A partir de ahí, solo siguen sumando los beneficios que la ley dejó por fuera de ese límite.
1. 72 UVT por dependiente
- 72 UVT por cada dependiente (unos $3,77 millones), hasta cuatro.
- Artículo 336, numeral 3, creado por la Ley 2277 de 2022.
- No puede ser el mismo dependiente que usaste en el 10%.
Estrategia completa en doble beneficio por dependientes.
2. El 1% de tus compras con factura electrónica
- 1% del valor de tus compras con factura electrónica a tu nombre y pagadas por medio electrónico.
- Tope: 240 UVT al año (unos $12,6 millones).
- Artículo 336, numeral 5.
Cómo convertirlo en hábito: pide factura y ahorra.
3. Aportes voluntarios al fondo de pensiones obligatorias
- No son renta exenta: son ingreso no constitutivo de renta (artículo 55).
- Hasta el 25% del ingreso laboral y 2.500 UVT al año.
- Se restan antes de calcular el límite, así que no compiten por el cupo.
- La condición: esa plata queda para tu pensión. Si la retiras para otra cosa, pierdes el beneficio.
Es distinto a la pensión voluntaria (FVP). Compáralos en pensión voluntaria o AFC.
Ejemplo: $15 millones al mes con la bolsa llena
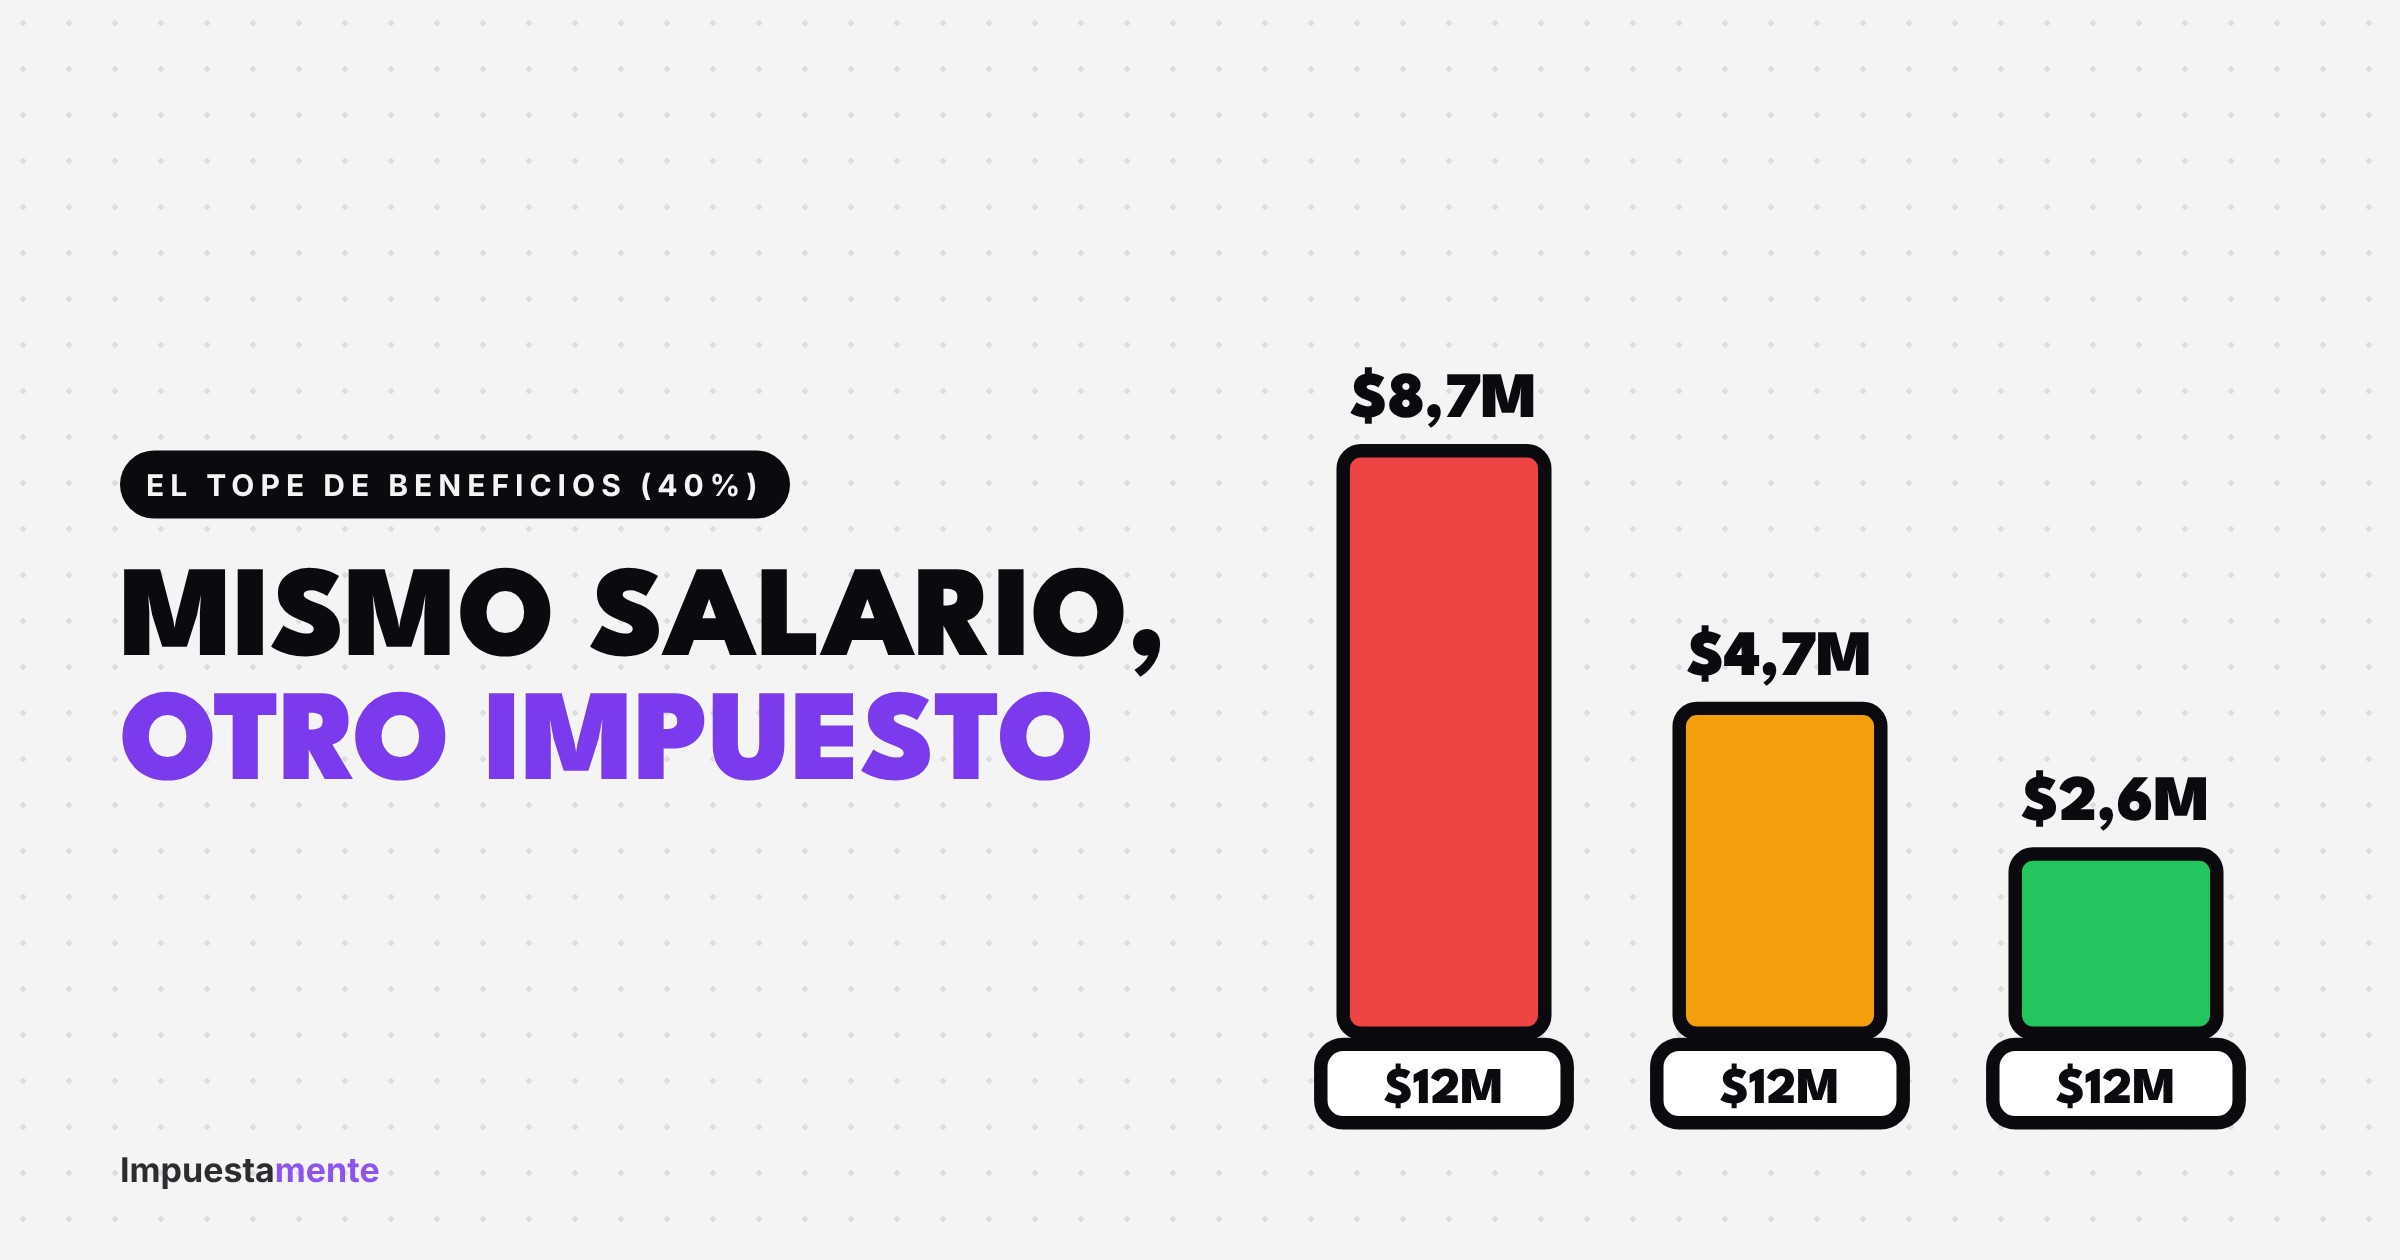
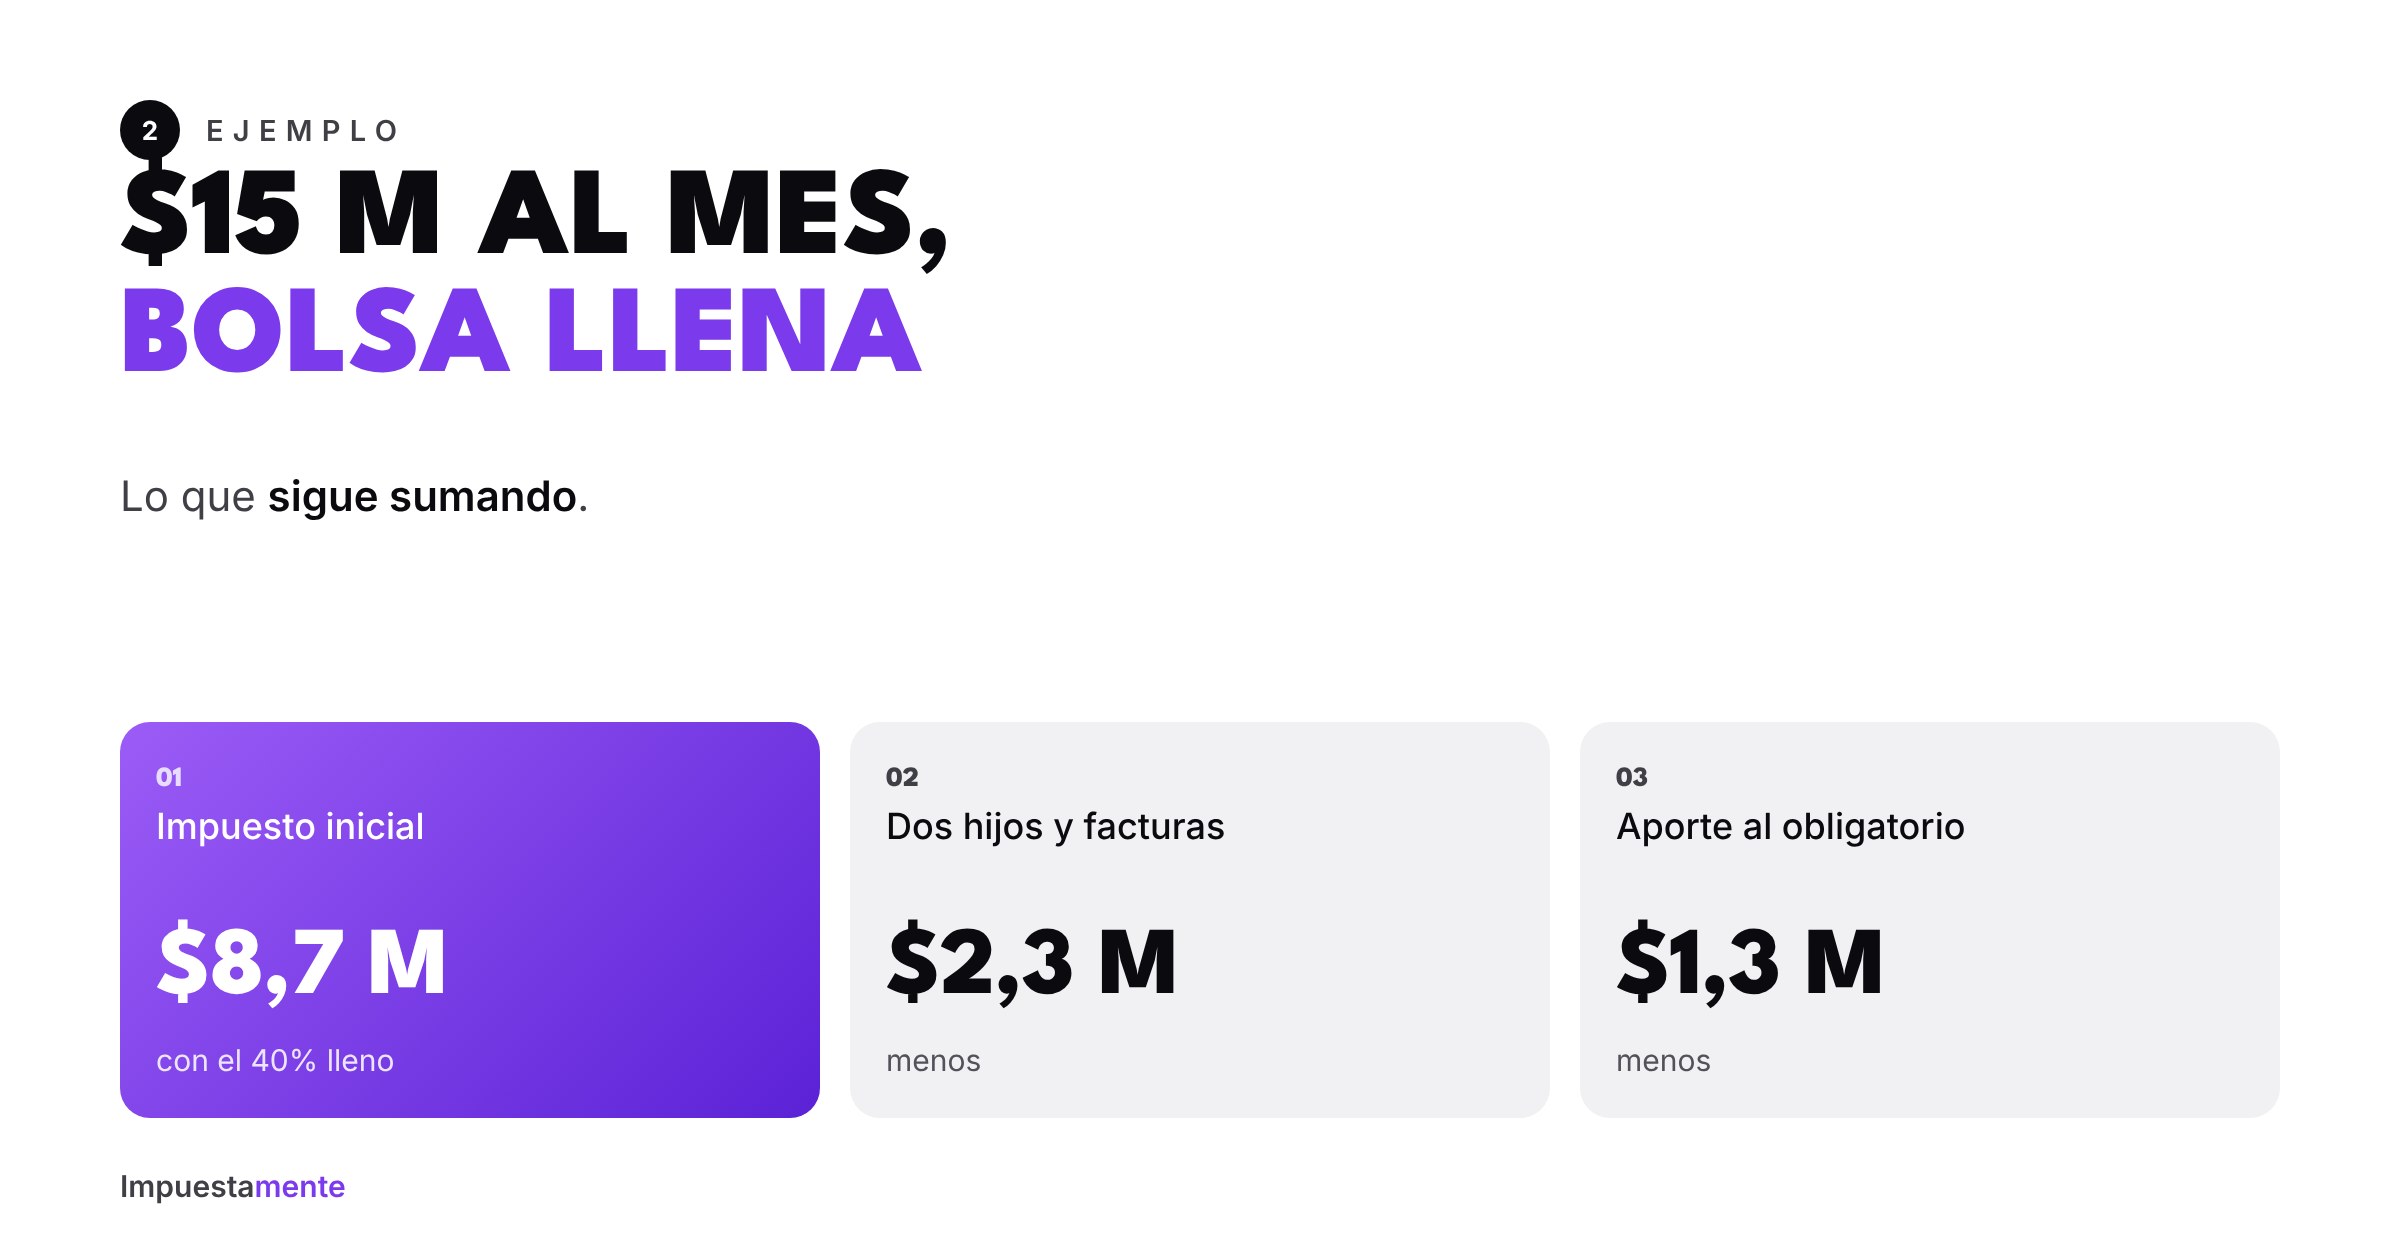
Una persona gana $15 millones al mes, paga intereses de vivienda y tiene un hijo en el 10%. Su bolsa del 40% ya está llena y su impuesto queda en unos $8,7 millones.
- Dos hijos más en los 72 UVT y $50 millones de compras con factura: su impuesto baja unos $2,3 millones.
- Aporte de $10 millones al fondo obligatorio: baja unos $1,3 millones adicionales.
Resultado: de $8,7 millones a unos $5,2 millones, con la bolsa del 40% llena desde el principio.
Otros que no ocupan cupo
- Los aportes obligatorios a salud y pensión: se restan como ingreso no constitutivo de renta.
- En rentas de capital, el componente inflacionario de los rendimientos financieros.
Preguntas frecuentes
¿Estos beneficios aplican en la retención mensual? Los aportes voluntarios al obligatorio por nómina sí. Los 72 UVT y el 1% de facturas se toman en la declaración, por eso suelen generar saldo a favor.
¿Cómo sé si mi bolsa está llena? Haz esta cuenta.
Te ayudamos a encontrarlos
En Impuestamente revisamos tu caso completo y aprovechamos lo que está por fuera del límite. Haz tu diagnóstico tributario gratis.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374). Las cifras de los ejemplos son aproximadas; cada caso debe revisarse con sus soportes.