En este artículo
En la renta, los dos valen. La pregunta correcta es otra.
Muchas personas creen que solo la medicina prepagada se descuenta en renta. No es así: el plan complementario de la EPS también cuenta. Ambos están en el artículo 387 del Estatuto Tributario y comparten el mismo tope.
Lo que dice la norma
Se pueden deducir los pagos por:
- Medicina prepagada y planes complementarios de entidades vigiladas por la Superintendencia de Salud.
- Pólizas o seguros de salud de aseguradoras vigiladas por la Superintendencia Financiera.
Tope común: 16 UVT al mes (unos $838.000) o 192 UVT al año (unos $10,1 millones), dentro del límite del 40%.
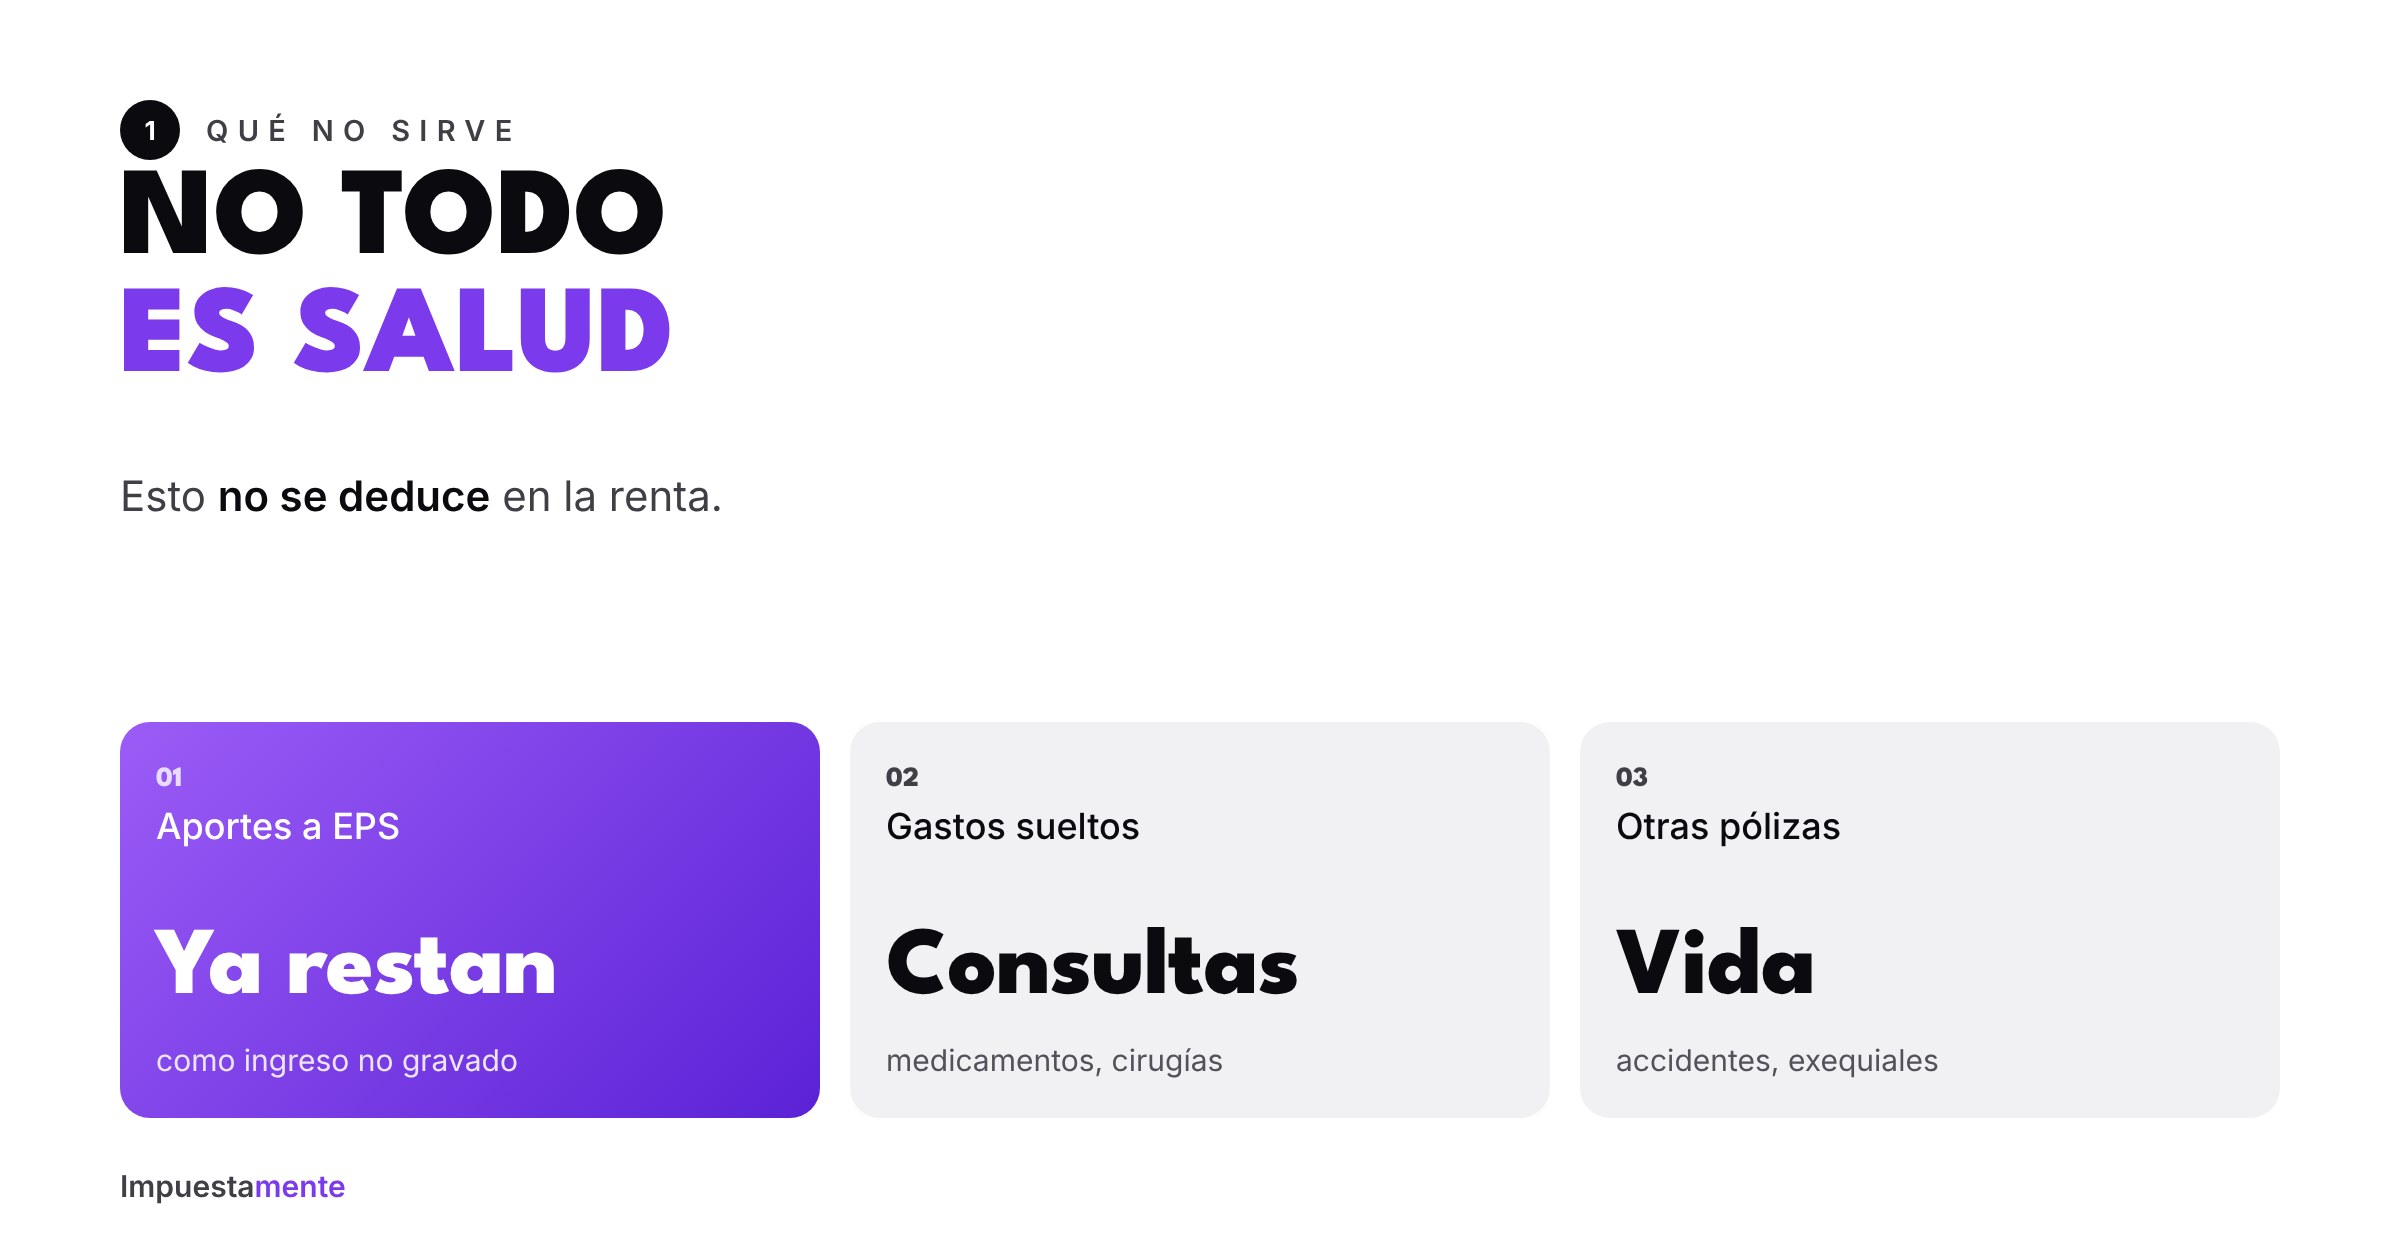
Lo que NO se deduce
- Los aportes obligatorios a la EPS. Ya se restan por otro lado como ingreso no constitutivo de renta.
- Consultas, medicamentos o cirugías particulares. No hay deducción para gastos médicos sueltos.
- Pólizas de vida, de accidentes o exequiales. No son pólizas de salud.
Ejemplo: el ahorro no paga el plan
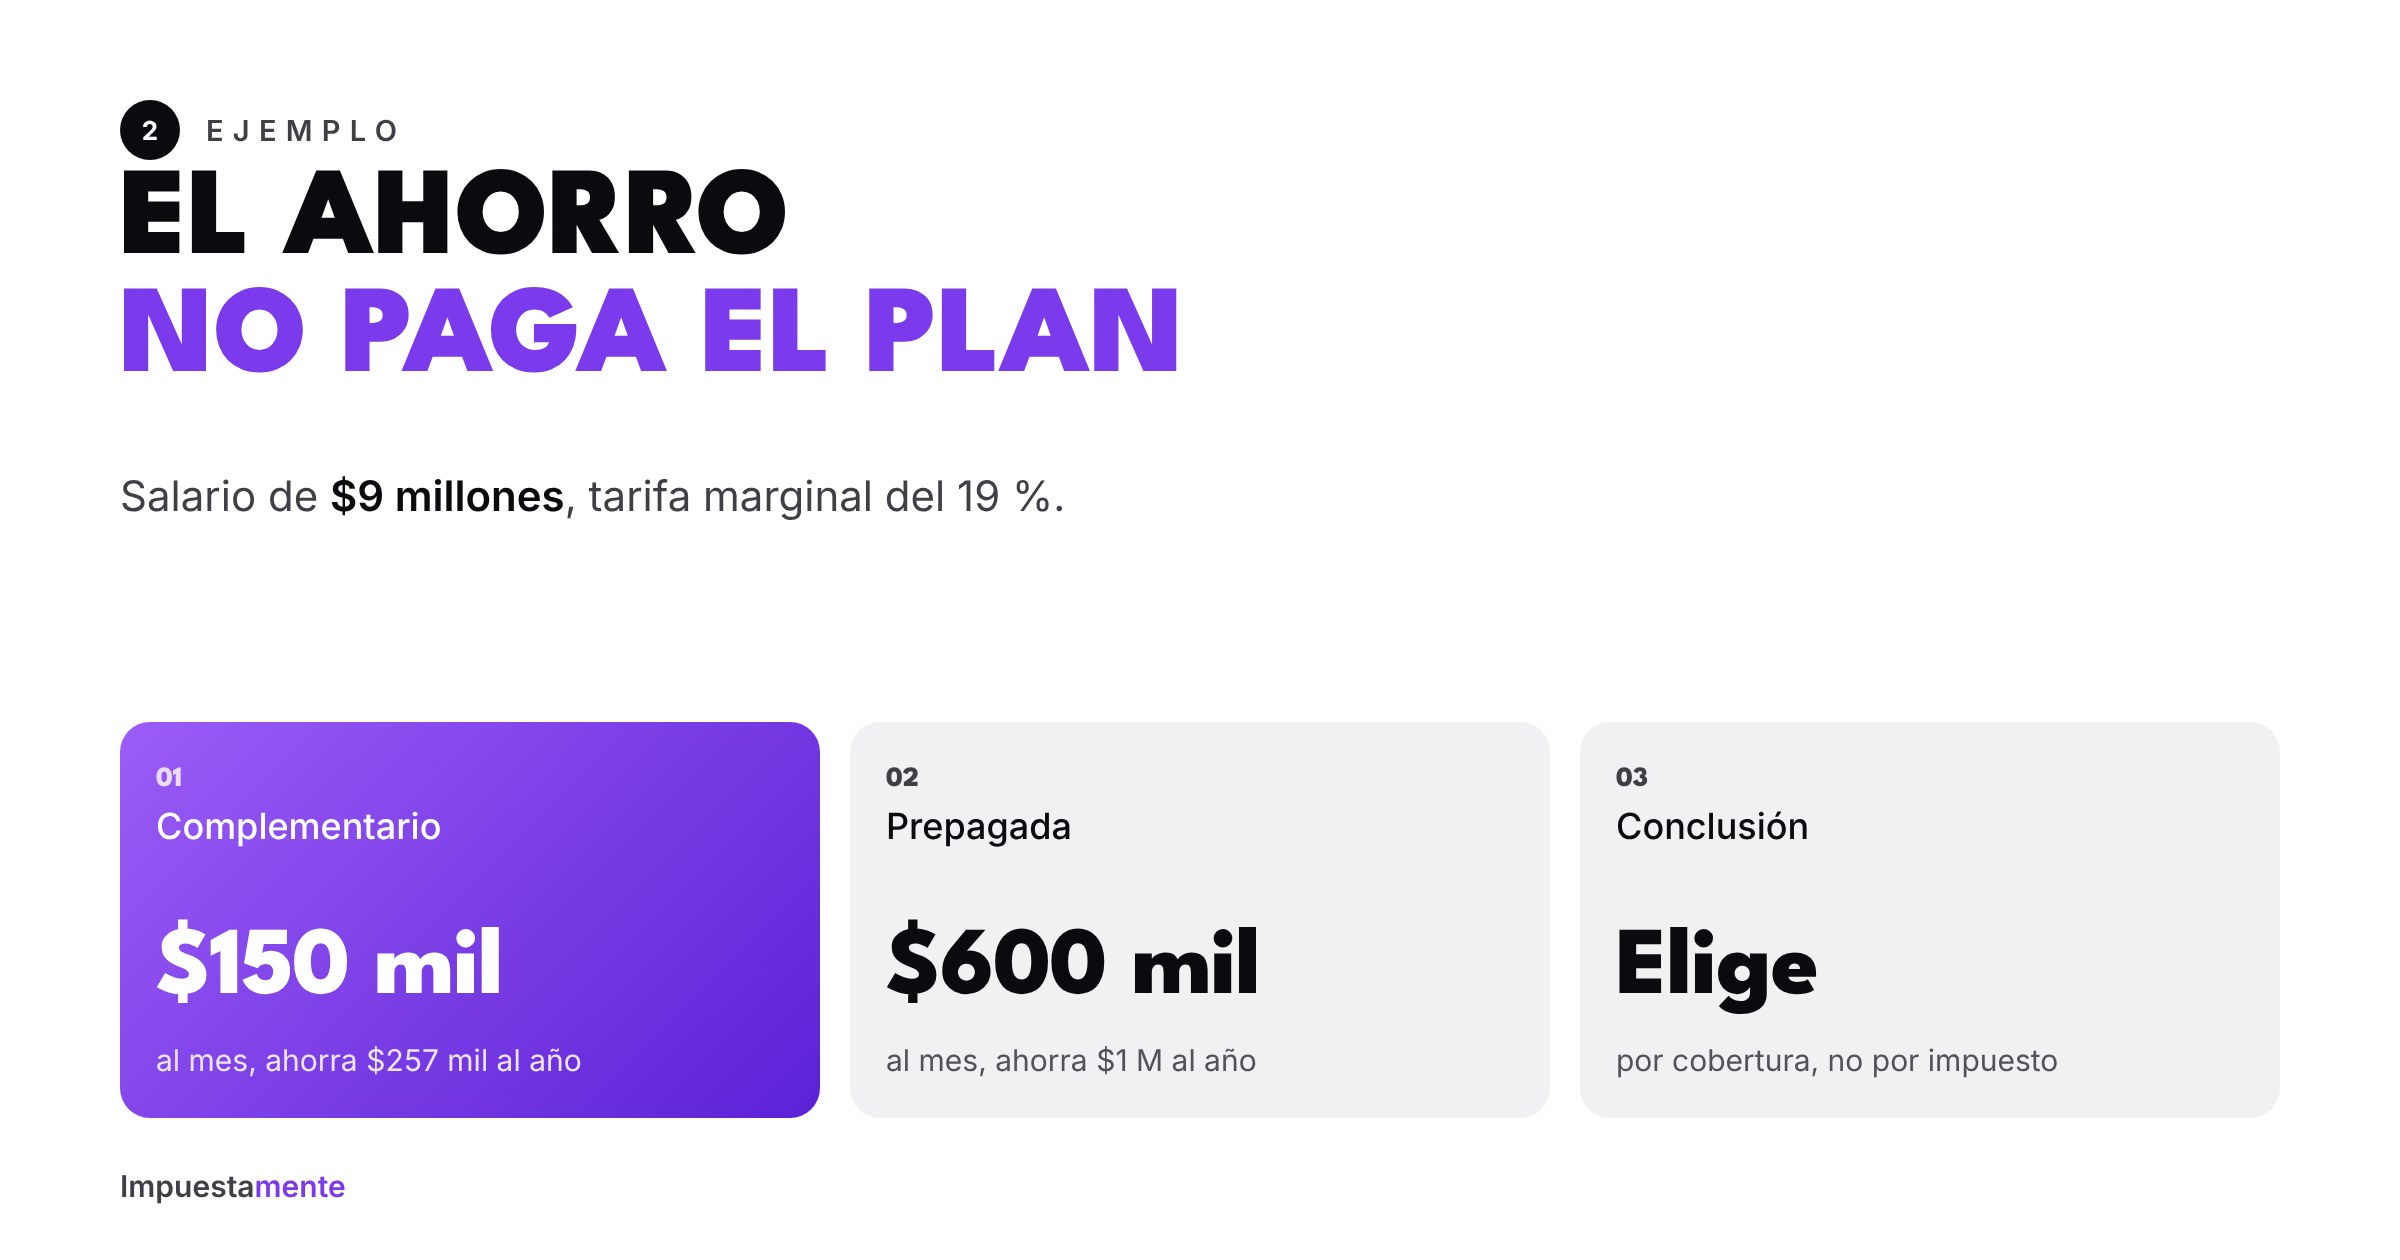
Una persona gana $9 millones al mes (tarifa marginal del 19%) y compara dos opciones:
- Plan complementario de $150.000 al mes: deduce $1,8 millones al año y su impuesto baja unos $257.000.
- Prepagada de $600.000 al mes: deduce $7,2 millones y su impuesto baja unos $1 millón.
La prepagada ahorra más impuesto, pero cuesta $5,4 millones más al año. El beneficio tributario solo devuelve una parte (aquí, cerca del 19%). Ningún plan se paga solo con el ahorro en renta.
Cómo decidir
- Elige el plan por cobertura: red de médicos, urgencias, tiempos de atención, preexistencias.
- Mira el costo neto: precio del plan menos el ahorro tributario a tu tarifa marginal.
- Verifica tu cupo del 40%: si está lleno, el ahorro tributario es cero para cualquiera de los dos.
- Pide el certificado a tu nombre y llévalo a nómina.
Preguntas frecuentes
¿Puedo deducir el complementario y la prepagada al tiempo? Sí, pero la suma de los dos no puede pasar de 16 UVT al mes.
¿Sirve una póliza de salud de mi empresa? Si la pagas tú (por descuento de nómina, por ejemplo) y tienes certificado, sí. Si la paga la empresa, no.
¿Y un seguro de salud internacional? Debe ser de una aseguradora vigilada por la Superintendencia Financiera de Colombia.
Para sacarle el máximo, lee medicina prepagada: el beneficio que pocos usan bien.
Revisa tus beneficios de salud
En Impuestamente revisamos tus certificados y te decimos cuánto te ahorra realmente cada plan. Haz tu diagnóstico tributario gratis.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374). Las cifras de los ejemplos son aproximadas; cada caso debe revisarse con sus soportes.