En este artículo
Si tienes acciones en una empresa colombiana y te pagaron dividendos, la retención que te hicieron no siempre es tu impuesto final.
Desde la reforma tributaria de 2022 (Ley 2277), los dividendos que reciben las personas naturales residentes ya no tienen una tarifa separada. Ahora se suman a tus demás rentas y tributan con la tabla del artículo 241 del Estatuto Tributario. A cambio, tienes un descuento tributario del 19 % (art. 254-1) que reduce el impuesto.
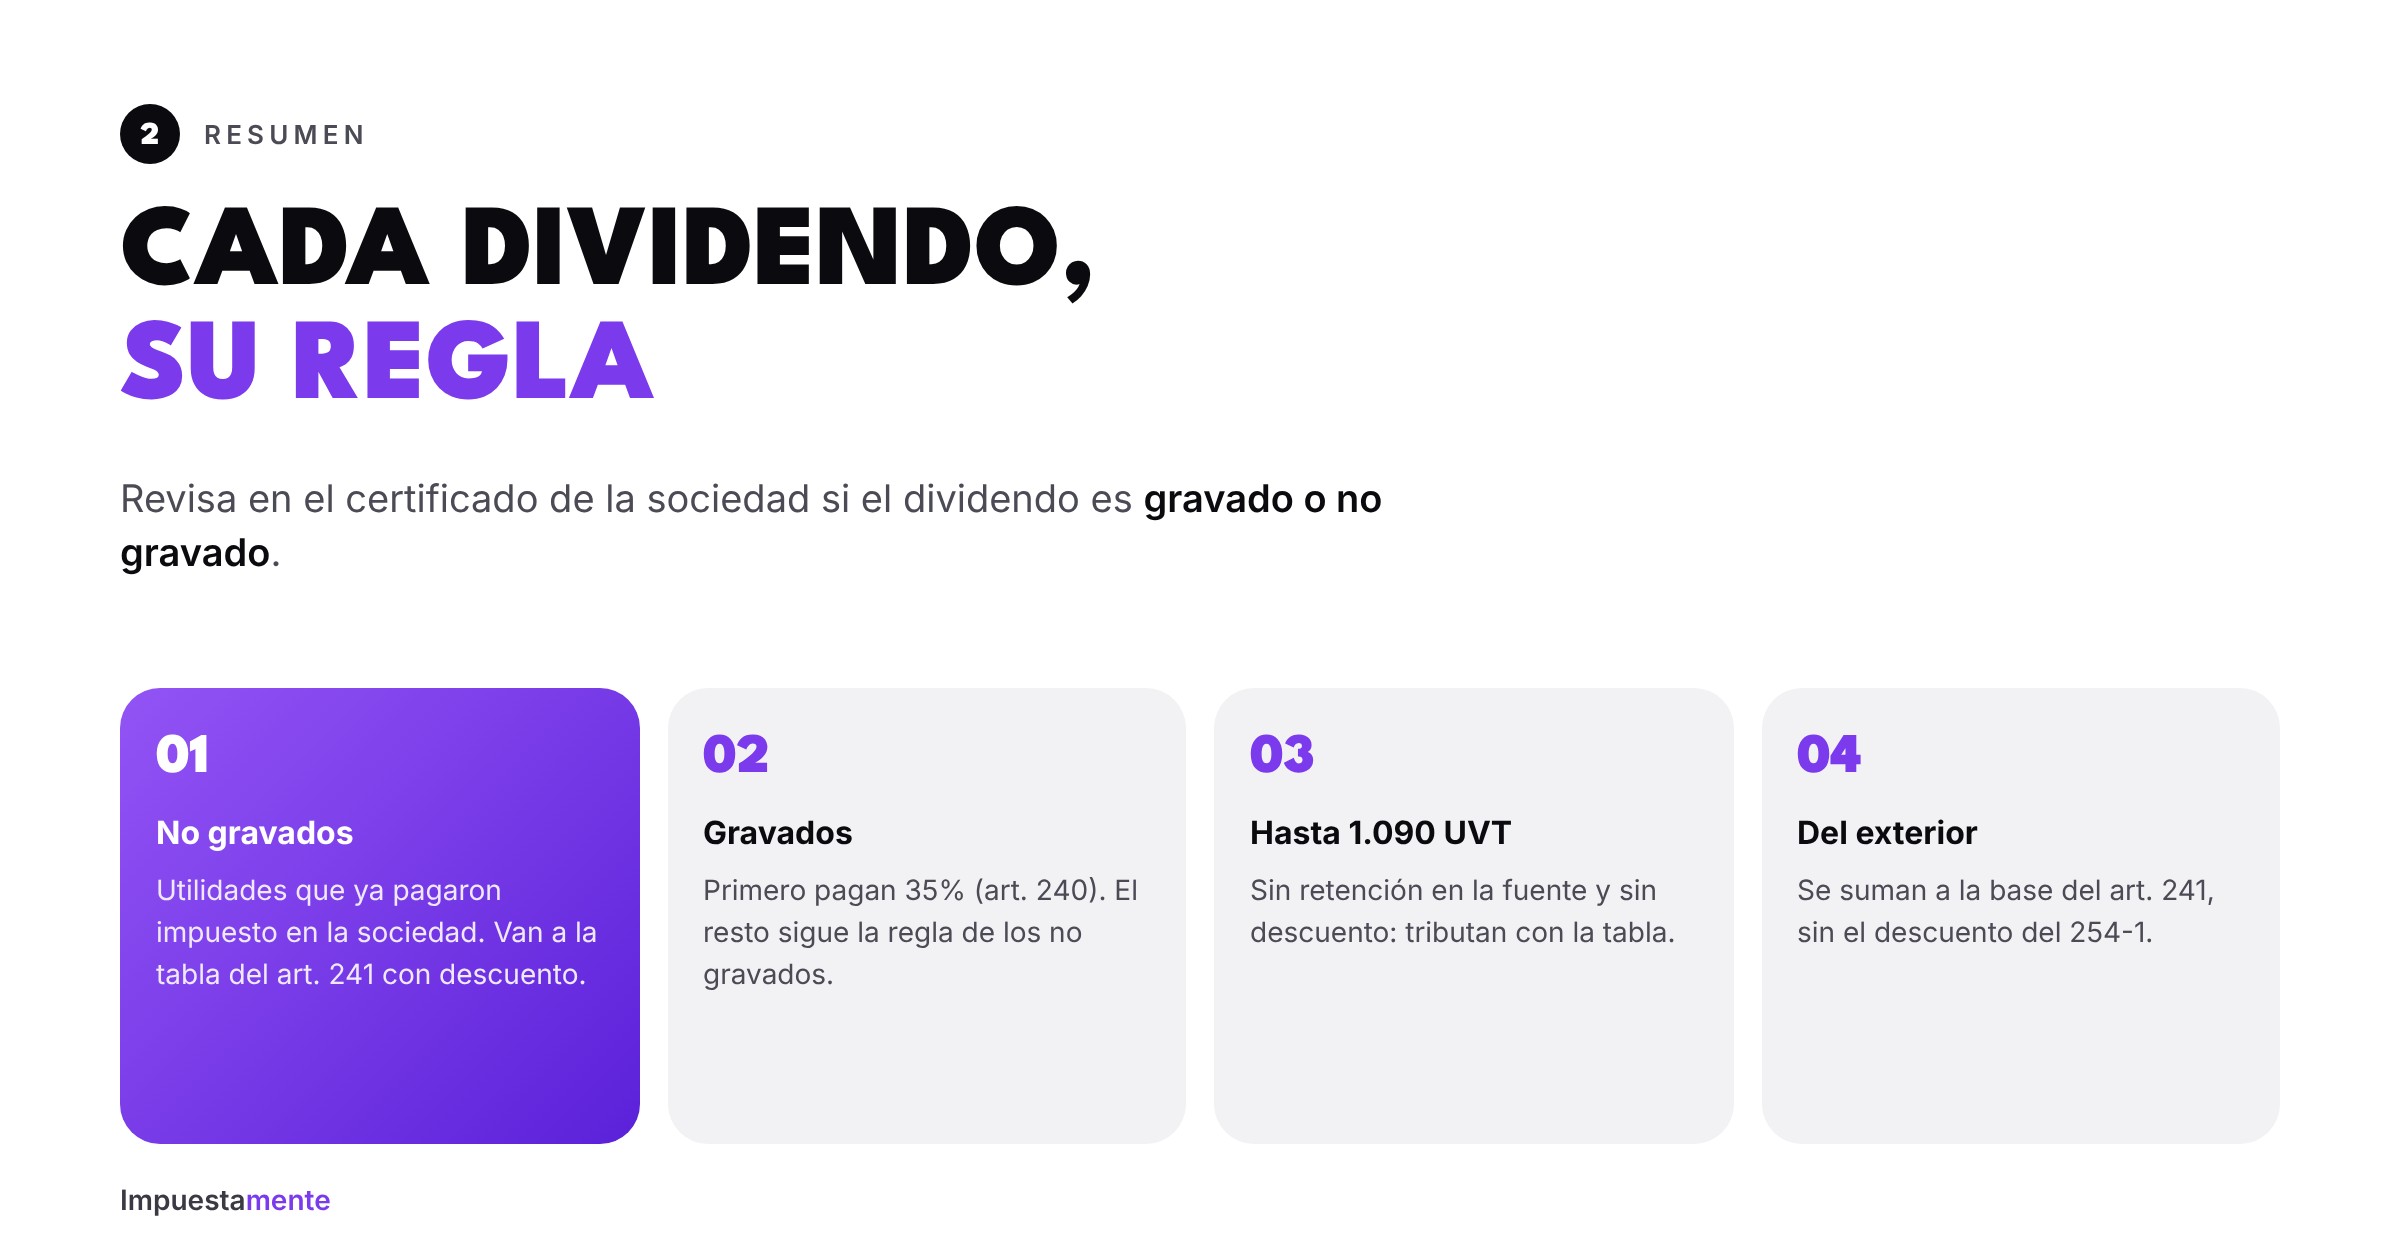
Dividendos no gravados y gravados
El certificado que te expide la sociedad separa dos tipos:
- No gravados: salen de utilidades por las que la sociedad ya pagó impuesto de renta. Son la mayoría.
- Gravados: salen de utilidades que no pagaron impuesto en la sociedad (art. 49). Primero pagan una tarifa del 35 % (art. 240) y el valor restante sigue la regla de los no gravados.
Cómo se calcula el impuesto
- Suma los dividendos a la base gravable de la cédula general y la de pensiones.
- Calcula el impuesto con la tabla del art. 241.
- Resta el descuento: 19 % del valor de los dividendos que supere 1.090 UVT. Si tus dividendos no pasan de 1.090 UVT, no hay descuento.
- Resta la retención en la fuente que te practicaron.
La retención en la fuente
Cuando la sociedad te paga, retiene:
- 0 % sobre los dividendos hasta 1.090 UVT.
- 15 % sobre lo que exceda 1.090 UVT.
Esa retención es un anticipo. En la declaración puede resultar mayor o menor que el impuesto real, según tus demás ingresos.
Ejemplo: Laura, con saldo a favor
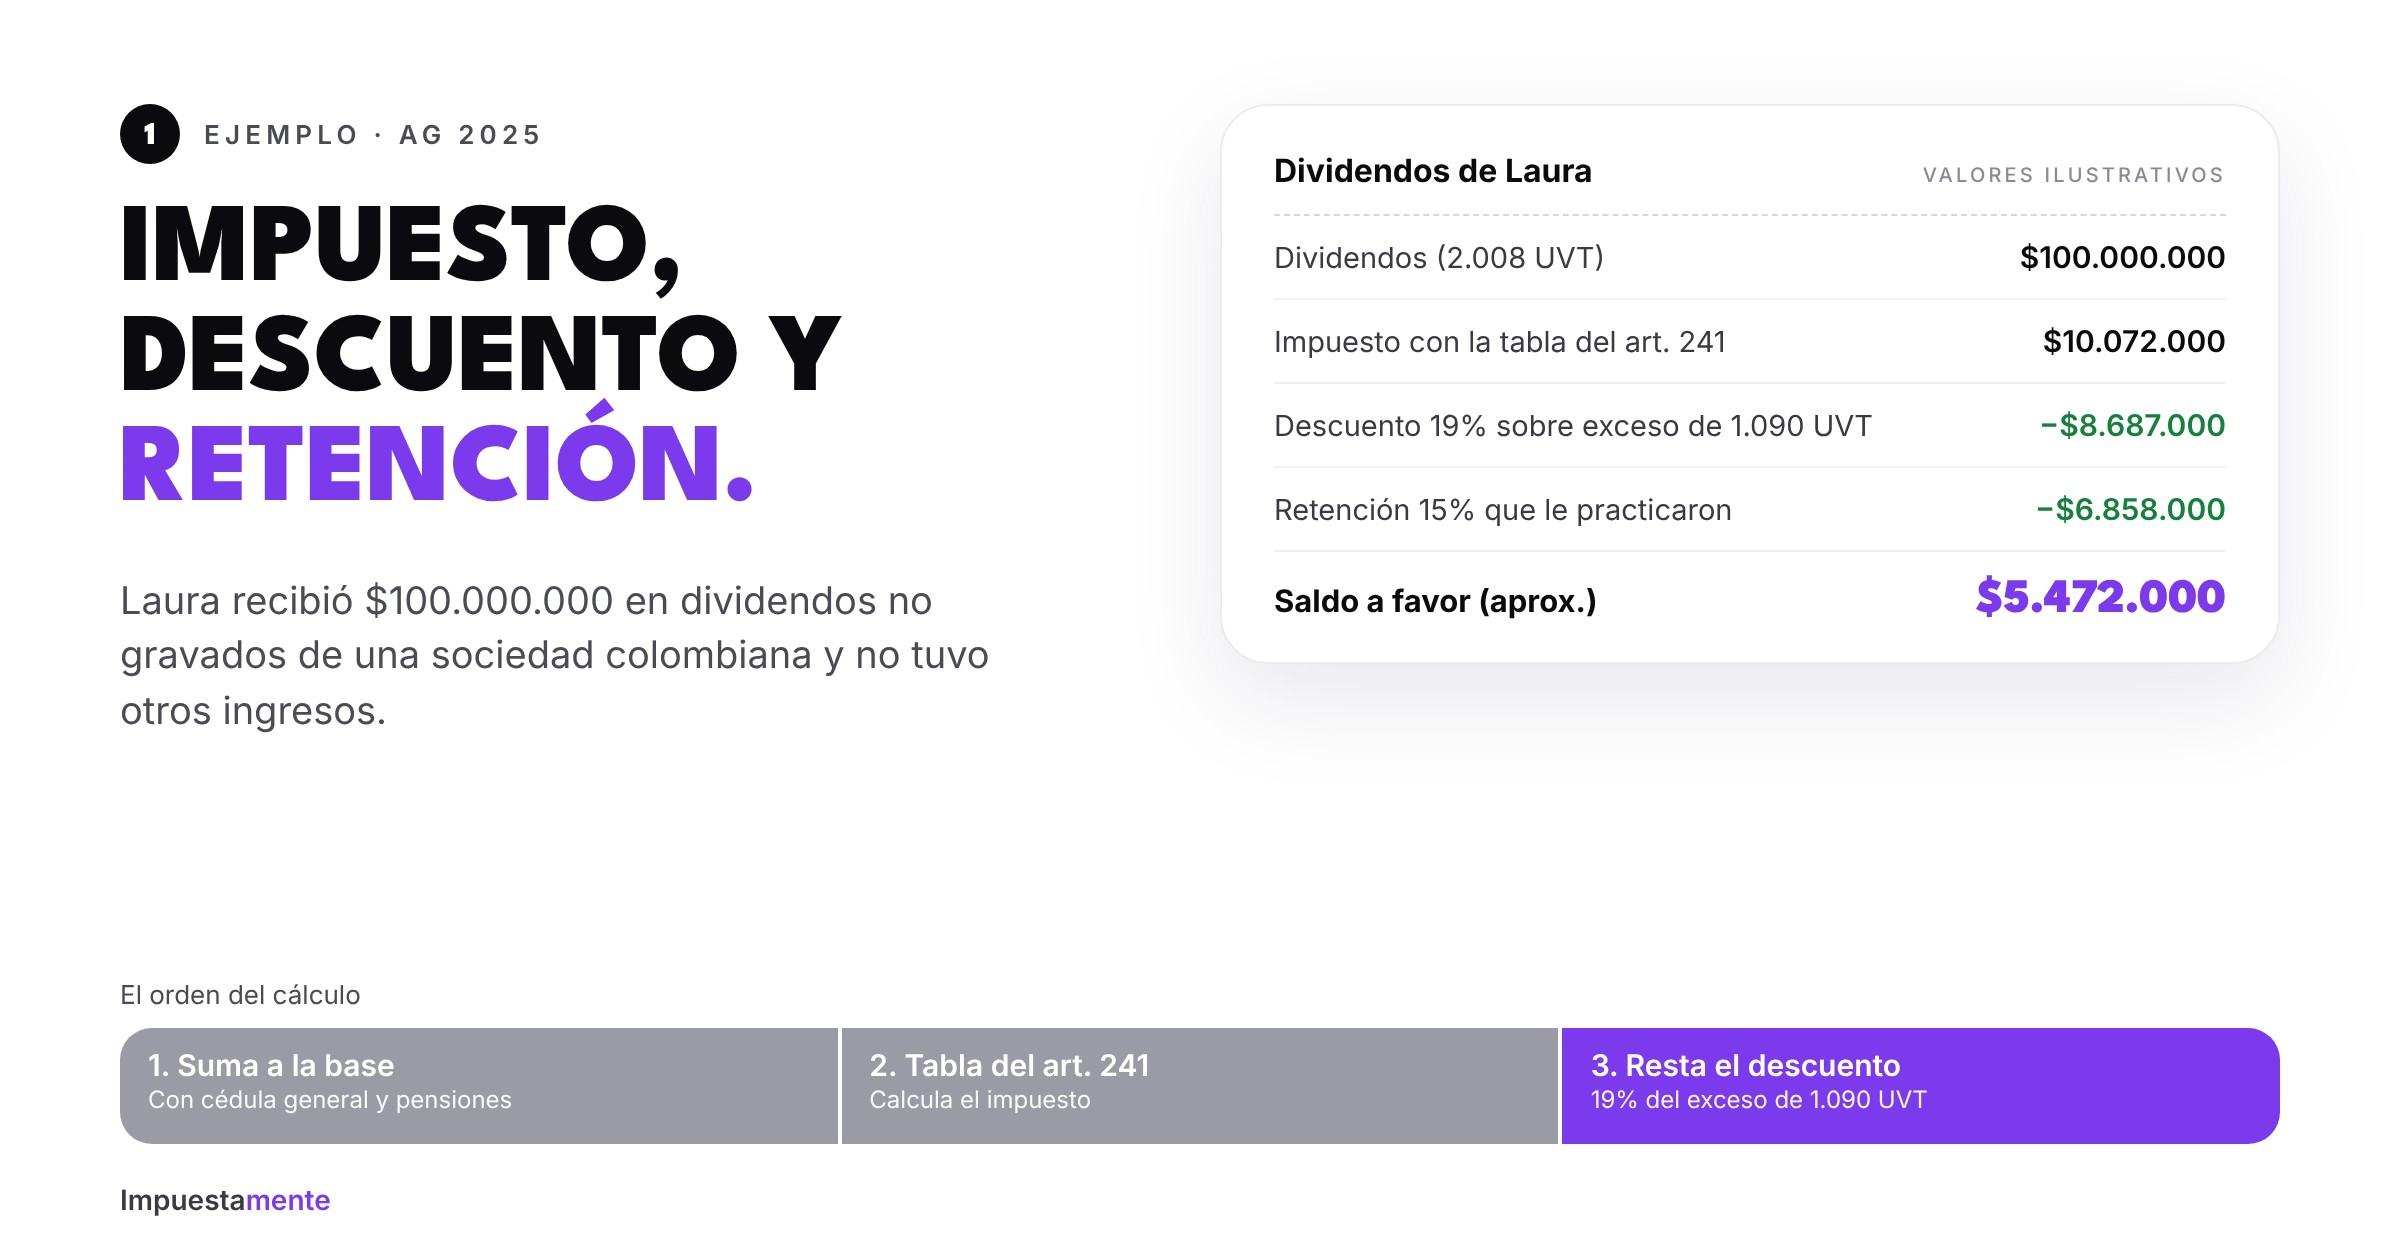
Laura recibió en 2025 $100.000.000 en dividendos no gravados de una sociedad colombiana. No tuvo otros ingresos. Con la UVT de $49.799, sus dividendos equivalen a unas 2.008 UVT.
- Impuesto con la tabla del art. 241: $10.072.000.
- Descuento del 19 % sobre las 918 UVT que superan 1.090: $8.687.000.
- Impuesto neto: $1.386.000.
- Retención que le practicaron (15 % del exceso): $6.858.000.
- Resultado: saldo a favor de unos $5.472.000.
Si Laura además tuviera un salario alto, el impuesto subiría, porque los dividendos se suman a su renta laboral y caen en un rango mayor de la tabla. Por eso cada caso se calcula completo. Si tienes saldo a favor, mira cuándo conviene declarar para recuperarlo.
Dividendos del exterior
Los dividendos de sociedades extranjeras también se suman a la base del art. 241, pero no tienen el descuento del 19 %. Si en el otro país te retuvieron impuesto, revisa si puedes tomar el descuento por impuestos pagados en el exterior (art. 254).
Las acciones van en el patrimonio
Además del ingreso, debes declarar las acciones en tu patrimonio por su costo fiscal, no por su precio en bolsa. Ver cómo valorar tu patrimonio.
Errores comunes
- Creer que la retención del 15 % es el impuesto definitivo.
- Olvidar el descuento del 19 % y pagar de más.
- Declarar como no gravados los dividendos que el certificado marca como gravados.
- Confundir la valorización de las acciones con un dividendo: la valorización no es ingreso hasta que vendes.
Preguntas frecuentes
¿Los dividendos cuentan para el tope de ingresos? Sí. Suman a tus ingresos brutos para saber si estás obligado a declarar.
¿Dónde encuentro la información? En el certificado de dividendos que expide la sociedad o el depósito de valores, con lo pagado y lo retenido.
¿Qué pasa con los dividendos de una empresa en liquidación? Lo que corresponda a utilidades sigue siendo dividendo. Lo que exceda el capital aportado puede ser ganancia ocasional.
Te ayudamos con tus dividendos
En Impuestamente calculamos tus dividendos con el descuento correcto y te decimos si tienes saldo a favor. Si aún no sabes si debes declarar, usa nuestra calculadora gratuita.
Nota: este artículo es informativo. Las cifras del ejemplo son ilustrativas, aproximadas y usan la UVT de 2025 ($49.799).