En este artículo
Ganar lo mismo no significa pagar lo mismo. La diferencia está en los soportes.
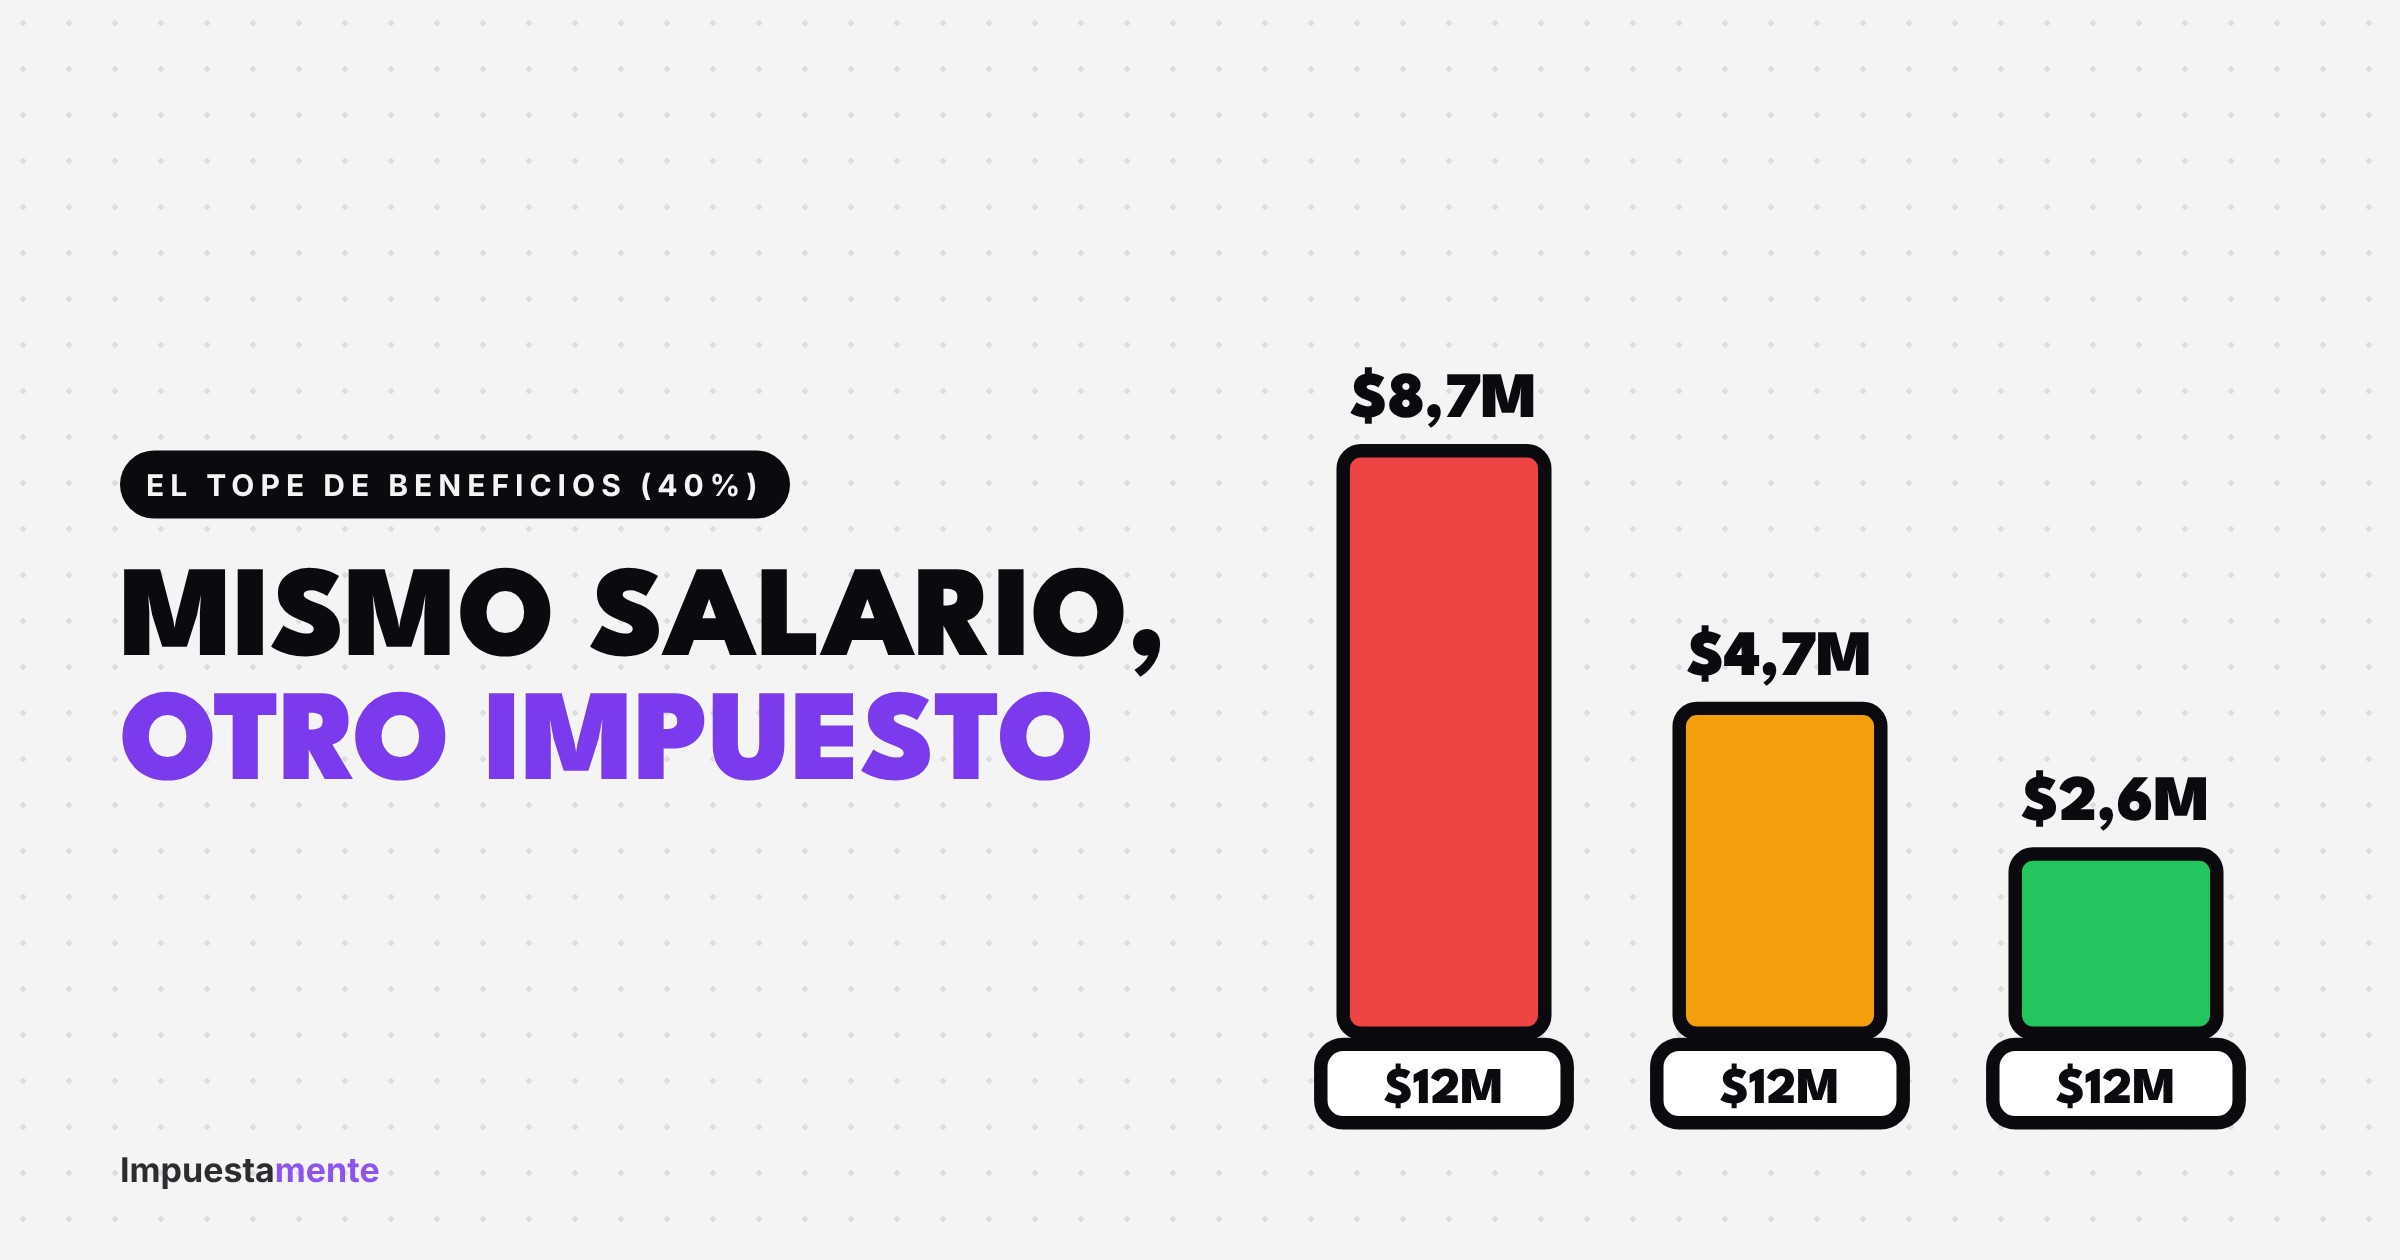
Tomemos a tres personas que ganan exactamente $12 millones al mes como asalariados, con los mismos aportes obligatorios. Hago las cuentas con la UVT de 2026 y la tabla del artículo 241. El resultado sorprende: una paga más del triple que otra.
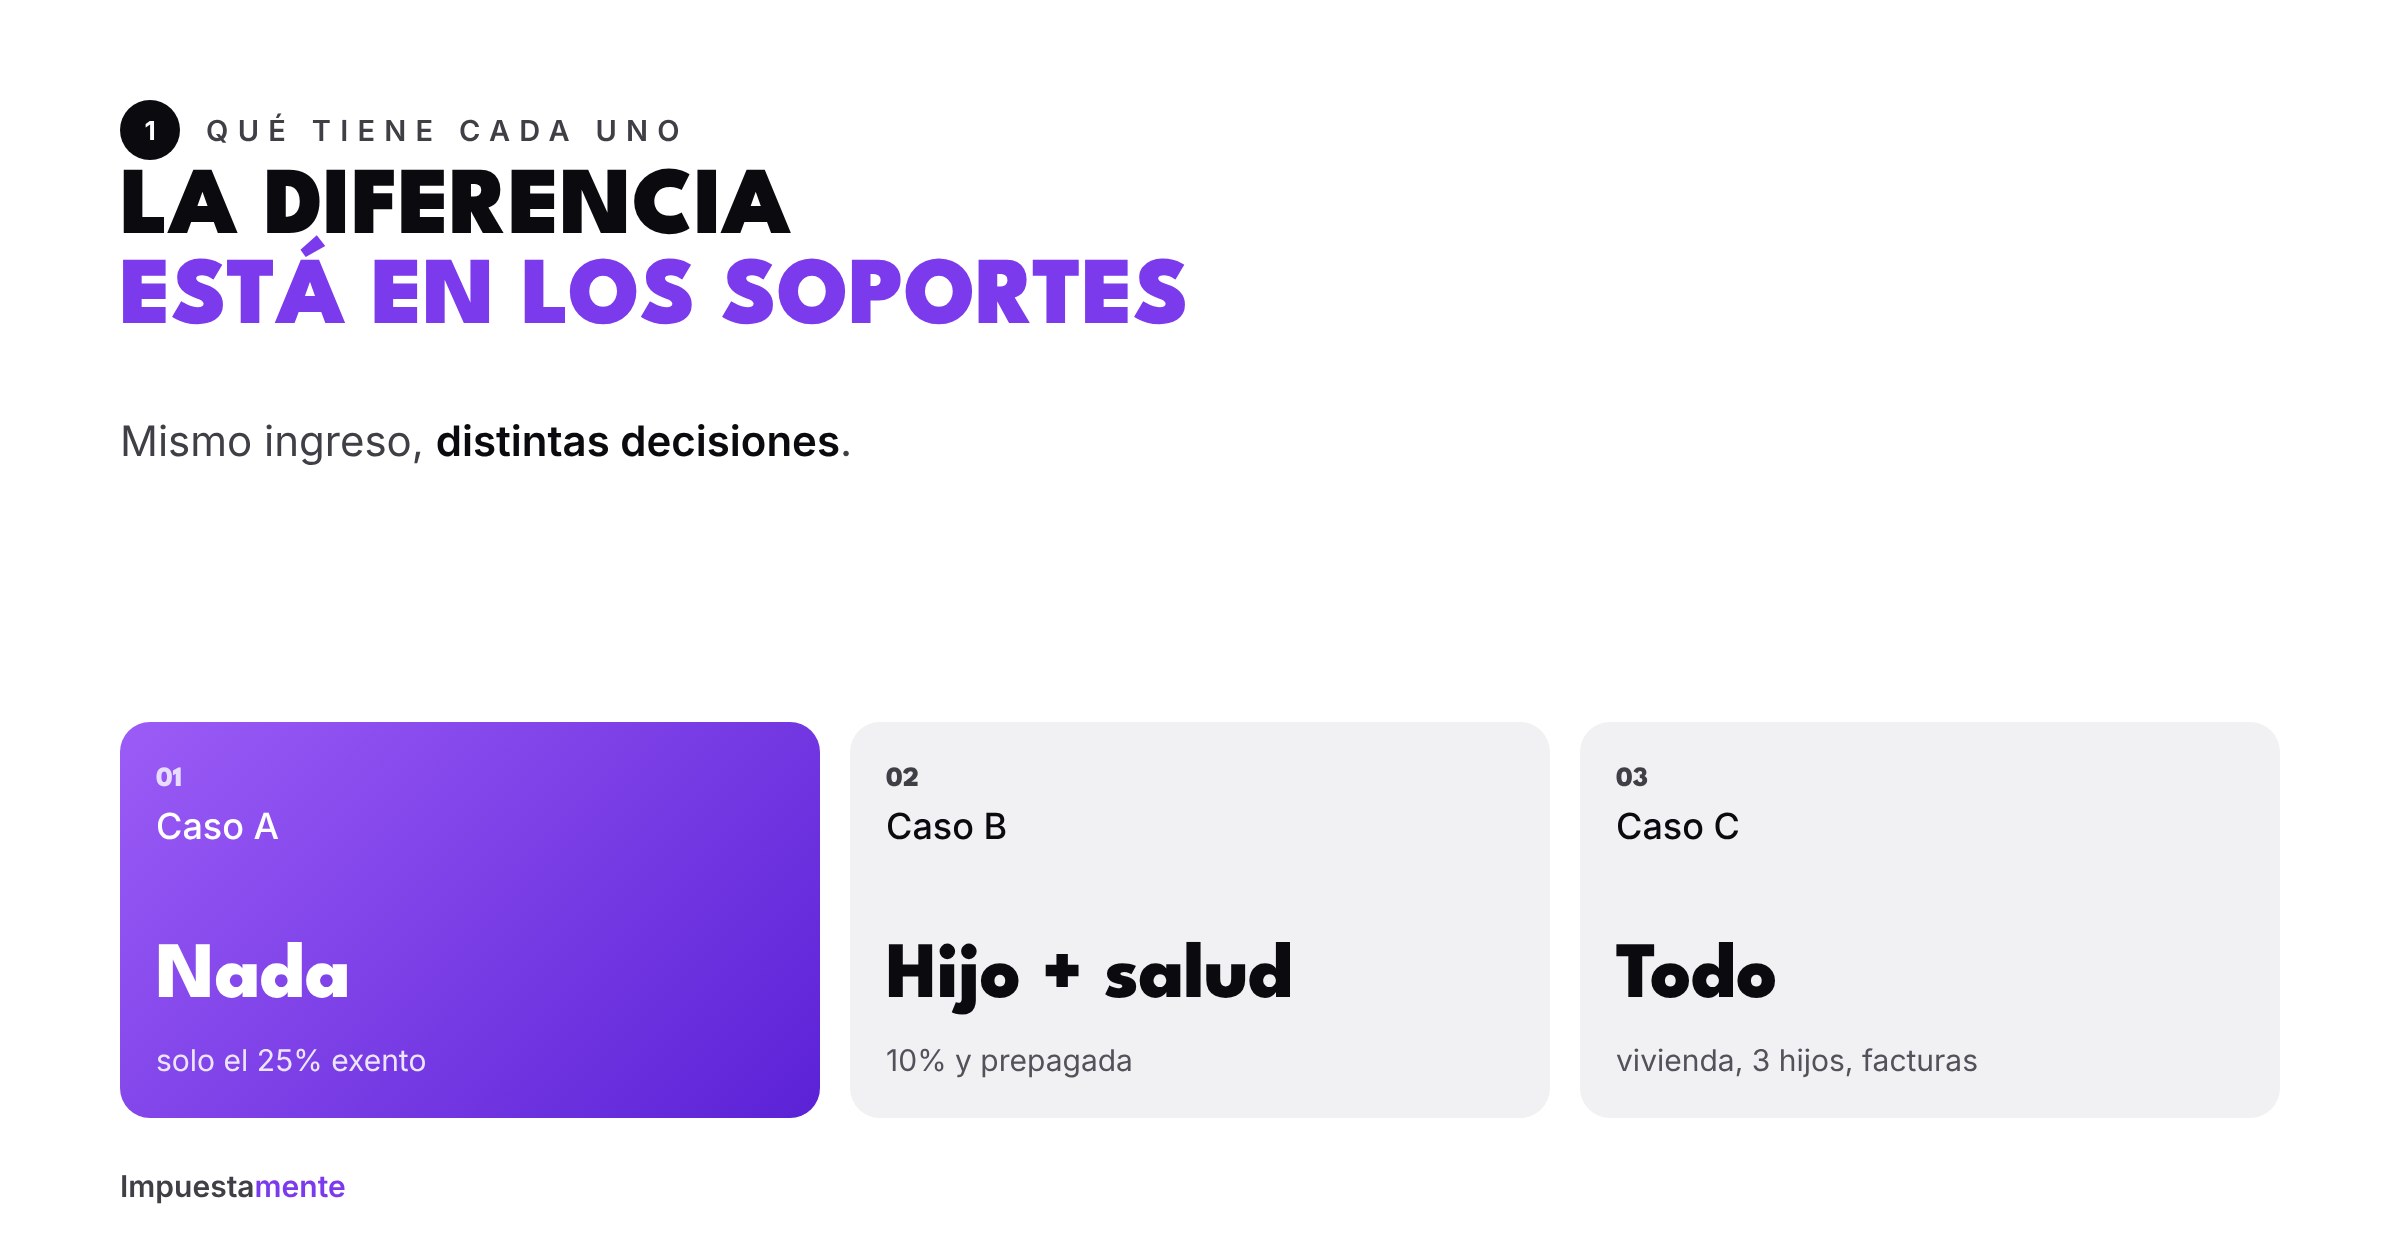
Caso A: solo el 25% exento
No tiene dependientes, ni crédito, ni prepagada, ni aportes voluntarios.
- Ingreso neto (después de aportes): unos $131 millones.
- Renta exenta del 25%: unos $32,8 millones.
- Su límite del 40% ($52,4 millones) queda con $19,7 millones sin usar.
- Impuesto: unos $8,7 millones.
Caso B: un hijo y prepagada
Tiene un hijo menor que reporta en el 10% y paga $600.000 mensuales de prepagada.
- Deducción por dependiente: $14,4 millones.
- Prepagada: $7,2 millones.
- 25% exento sobre lo que queda: unos $27,4 millones.
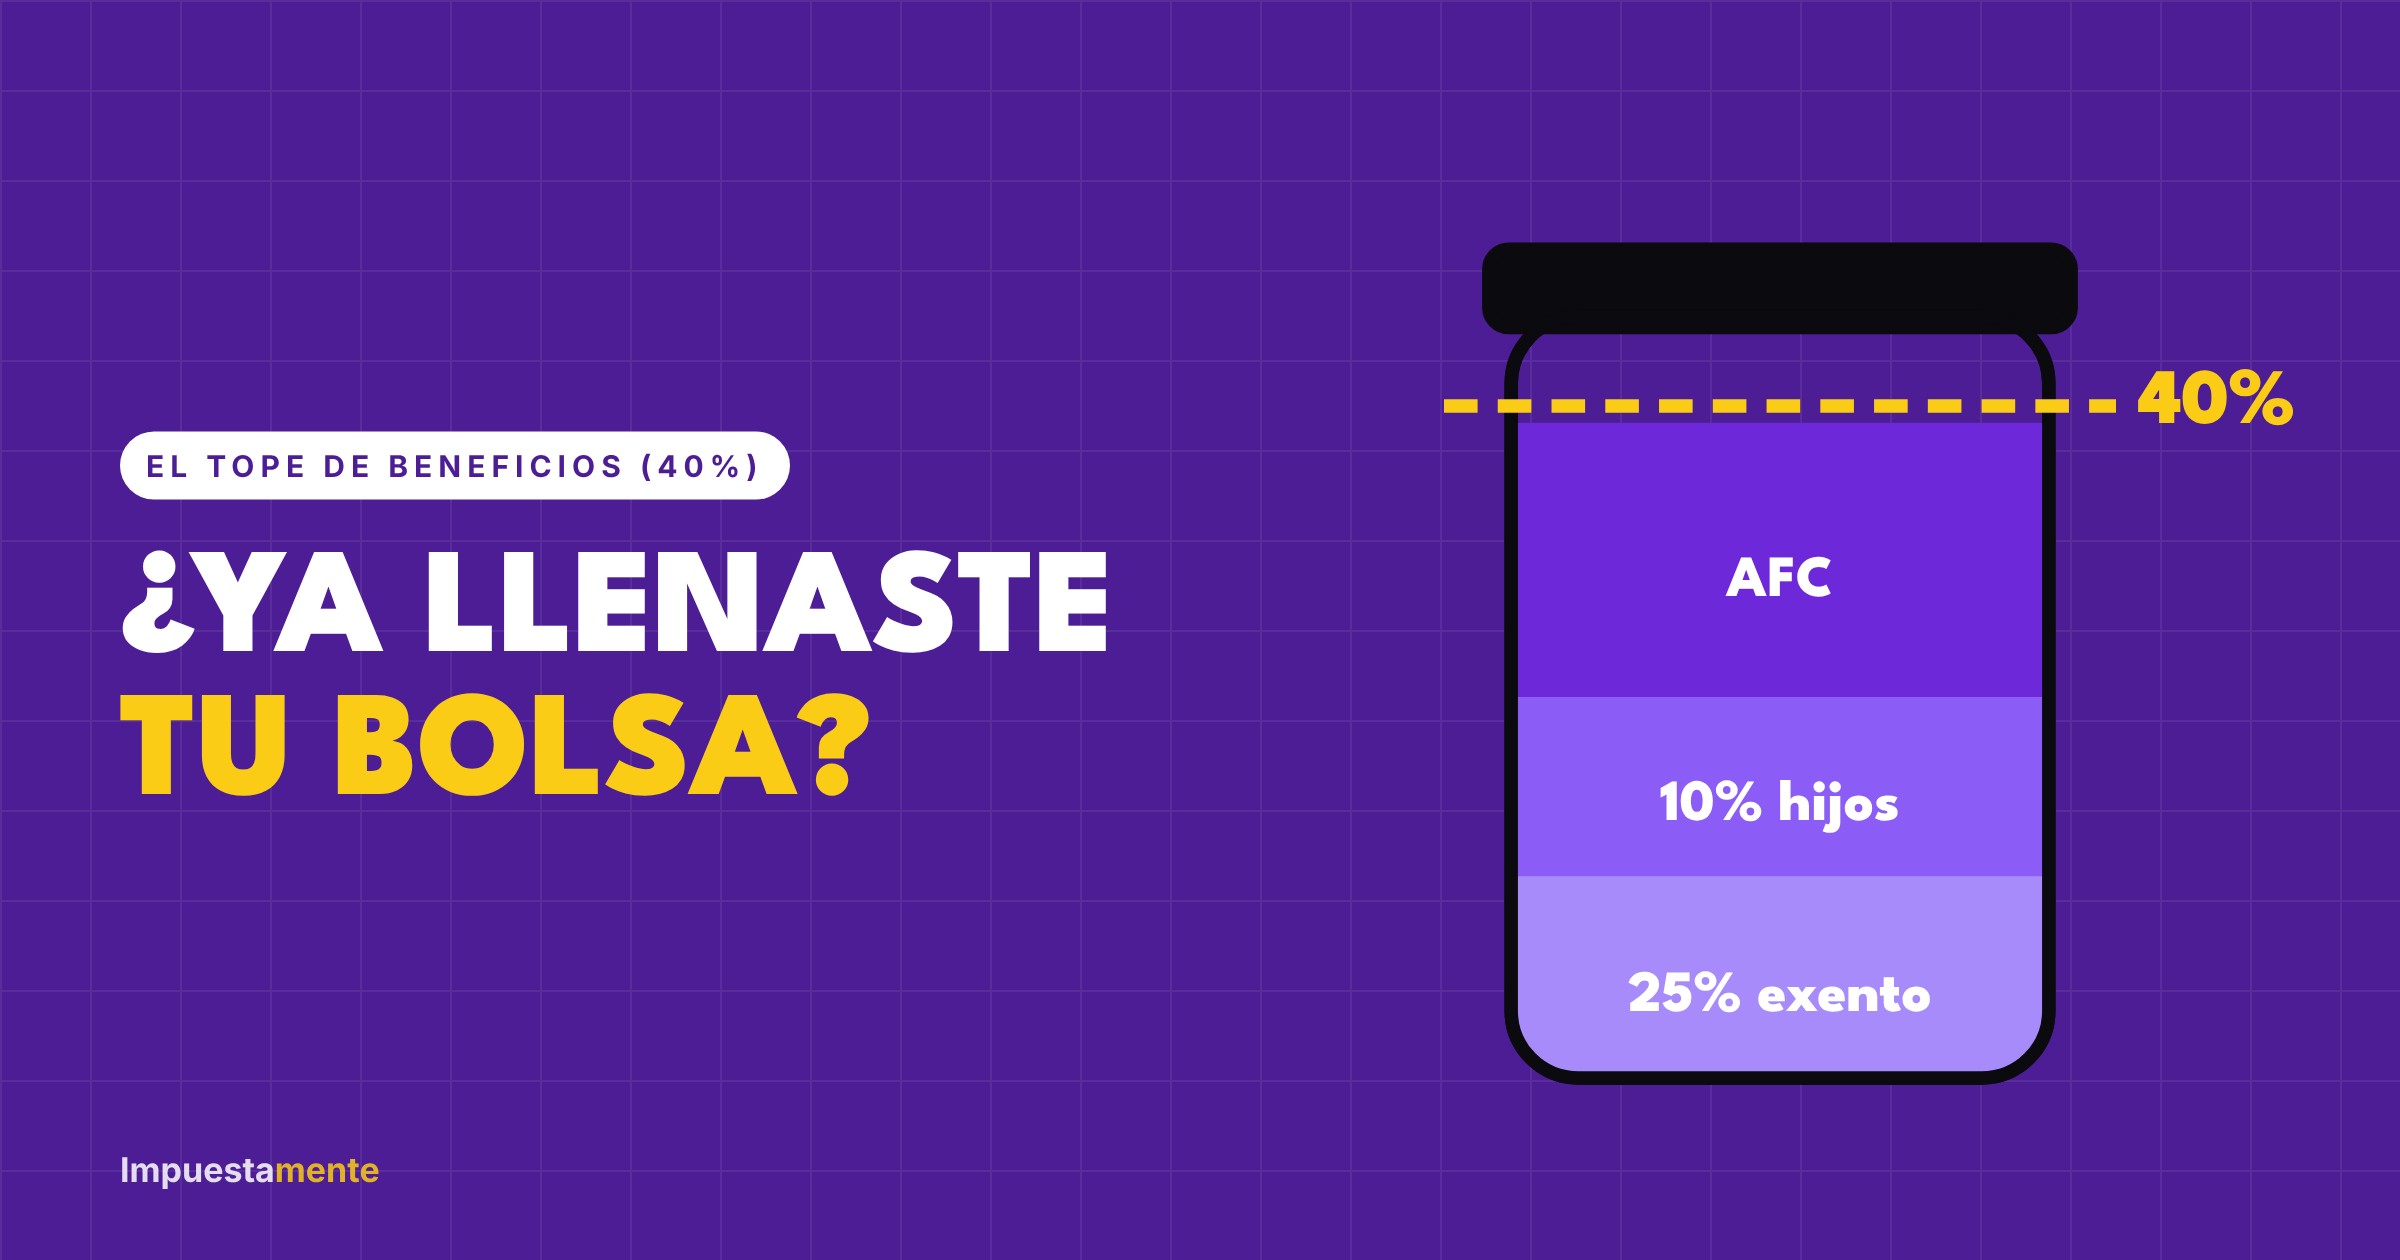
- Usa $49 millones de su límite de $52,4 millones.
- Impuesto: unos $4,7 millones.
Caso C: todo bien organizado
Tiene tres hijos, crédito de vivienda con $18 millones de intereses al año, prepagada y pide factura en sus compras.
- Un hijo en el 10% ($14,4 millones), prepagada ($7,2 millones), intereses ($18 millones) y 25%: la bolsa del 40% queda llena ($52,4 millones).
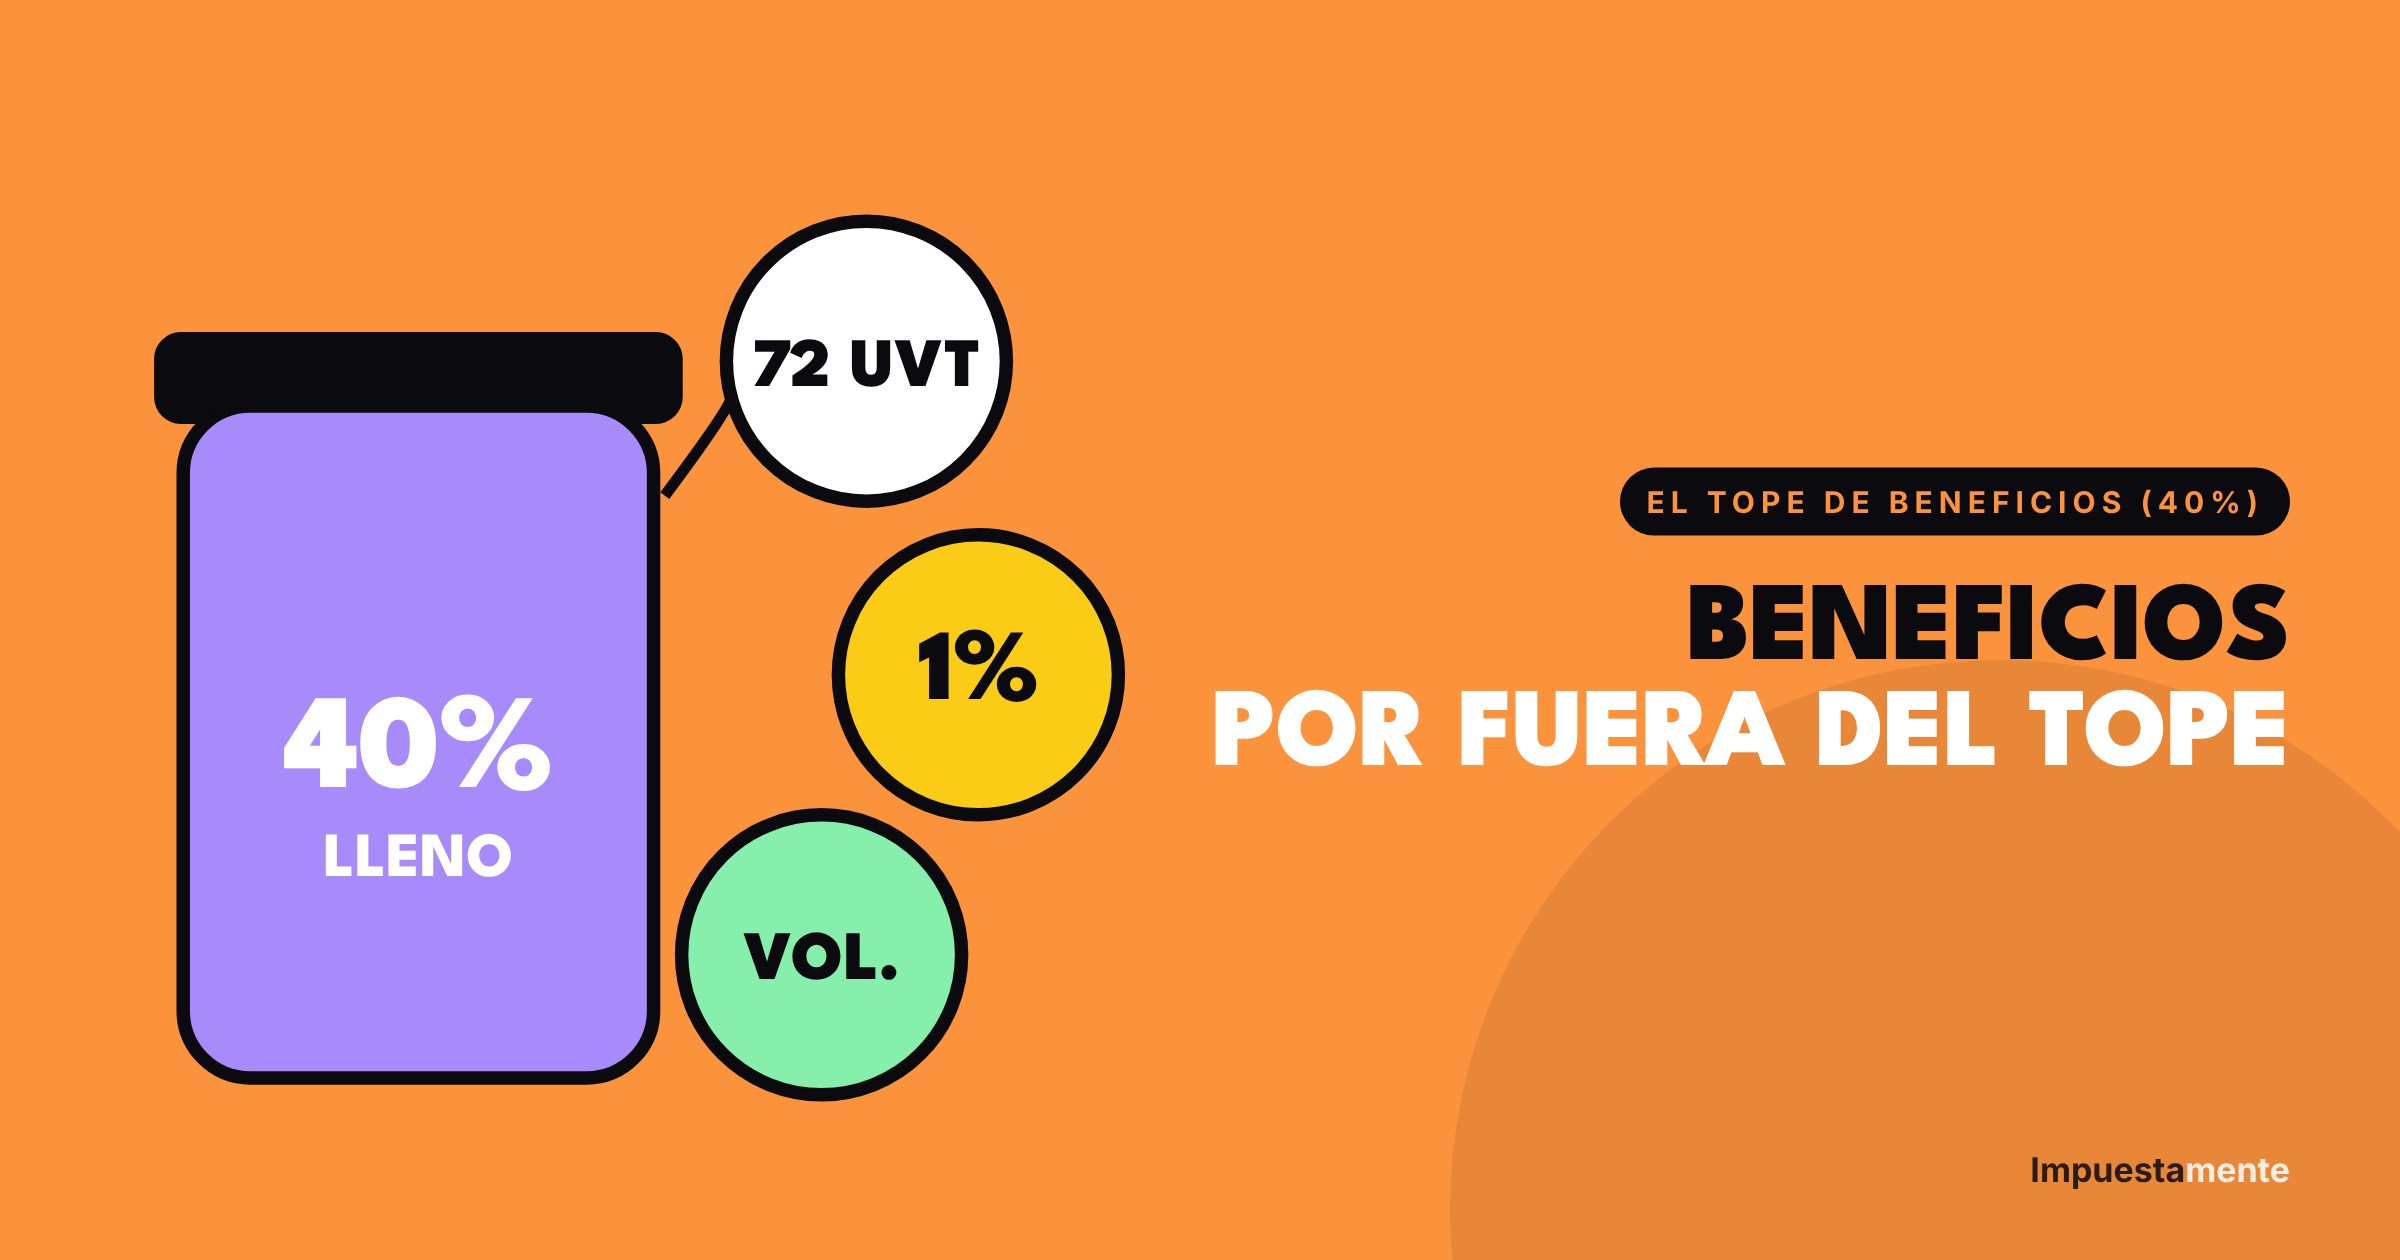
- Por fuera del límite: dos hijos en los 72 UVT (unos $7,5 millones) y el 1% de $40 millones de compras con factura ($400.000).
- Impuesto: unos $2,6 millones.
Lo que nos enseñan
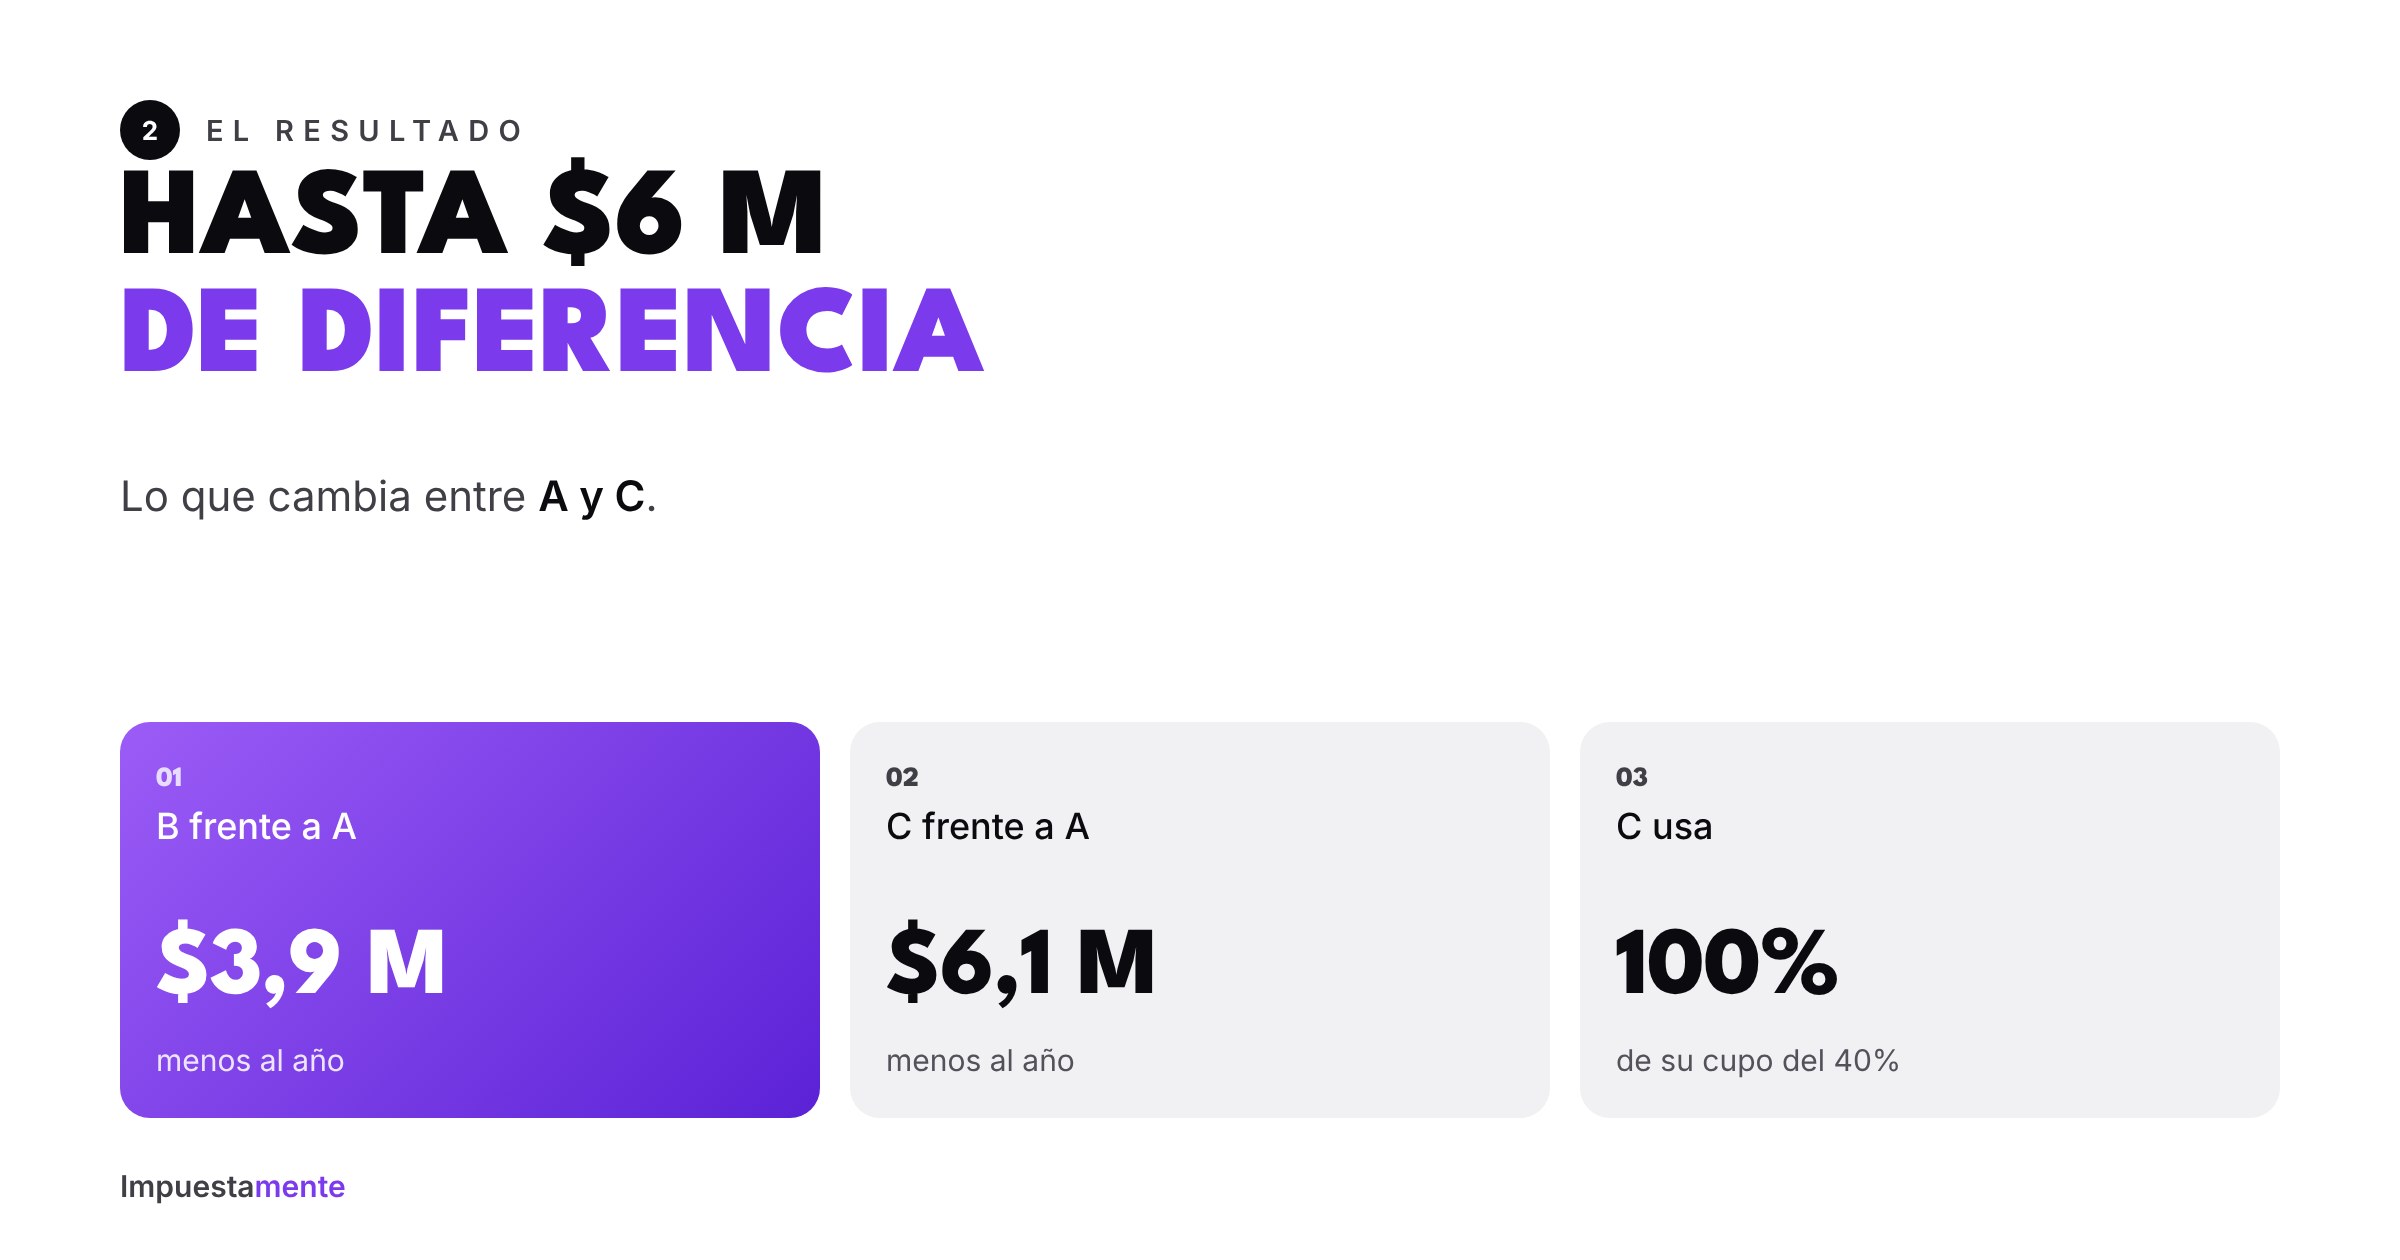
- B paga $3,9 millones menos que A solo con un dependiente y la prepagada.
- C paga $6,1 millones menos que A, y además usa beneficios que no ocupan cupo.
- El caso A no está "condenado": si no tiene dependientes ni crédito, aún puede llenar su cupo libre con una AFC o pensión voluntaria. Ver cuánto cupo te queda.
Cómo moverte hacia el caso C
- Documenta a tus dependientes y repártelos entre el 10% y los 72 UVT.
- Lleva tus soportes a nómina para verlo en tu sueldo. Ver los 4 soportes.
- Llena tu cupo libre con AFC o pensión voluntaria antes del 31 de diciembre.
- Pide factura con tu cédula y paga con medios electrónicos.
- Usa los beneficios por fuera del tope: aquí están.
Preguntas frecuentes
¿Estos casos aplican a independientes? La lógica es parecida, pero cambia si llevas costos y gastos. Revisa tu caso.
¿Por qué el caso C no paga cero? Porque el 40% tiene tope y la base que queda sigue en la tabla. Los beneficios bajan el impuesto, no lo eliminan siempre.
¿Cuál de los tres eres tú?
En Impuestamente calculamos tu caso real y te mostramos qué te falta para pagar lo justo. Haz tu diagnóstico tributario gratis.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374). Las cifras de los ejemplos son aproximadas; cada caso debe revisarse con sus soportes.