En este artículo
- Qué es la residencia fiscal (y por qué no es lo mismo que la nacionalidad)
- La regla de los 183 días, paso a paso
- Colombianos en el exterior: irse del país no siempre es irse de la DIAN
- Qué cambia en tu declaración si eres residente o no residente
- Errores comunes que veo cada año
- Preguntas frecuentes
- ¿Residente o no? Revisa tu caso
No depende de tu pasaporte ni de dónde tengas la cédula. Depende de los días y de tus vínculos.
Antes de preguntarte si superas los topes para declarar renta, hay una pregunta previa que cambia todo: ¿eres residente fiscal en Colombia?
De eso depende si tributas sobre lo que ganas en el mundo o solo sobre lo que ganas aquí, qué formulario usas y qué tarifa pagas. Y es justo donde más se equivocan los extranjeros que llegan a vivir al país y los colombianos que se van.
Qué es la residencia fiscal (y por qué no es lo mismo que la nacionalidad)
La residencia fiscal está en el artículo 10 del Estatuto Tributario. Es un concepto tributario: un extranjero puede ser residente fiscal en Colombia, y un colombiano puede dejar de serlo aunque conserve su cédula.
Eres residente fiscal si cumples cualquiera de estas condiciones:
- Permanencia: estuviste en Colombia más de 183 días en un periodo de 365 días.
- Servicio exterior: eres funcionario del servicio exterior colombiano (o familiar suyo) y por los convenios de Viena no pagas impuestos en el país donde estás en misión.
- Vínculos (solo colombianos): aunque vivas afuera, mantienes ciertos vínculos con Colombia. Los explico más abajo.
La regla de los 183 días, paso a paso
Es la regla que aplica a todos, colombianos y extranjeros. Tres cosas que casi nadie tiene claras:
- Los días pueden ser continuos o discontinuos. Si sales del país unas semanas y vuelves, los días se siguen sumando.
- Cuentan el día de entrada y el de salida. Ambos son días en Colombia.
- La ventana es de 365 días seguidos, no del 1 de enero al 31 de diciembre. Y si esa ventana toca dos años, eres residente en el segundo año.
Se cruza la línea en el día 184: "más de 183 días" significa que el día 183 todavía no basta.
Ejemplo 1: Lucía, trabajo remoto desde Medellín
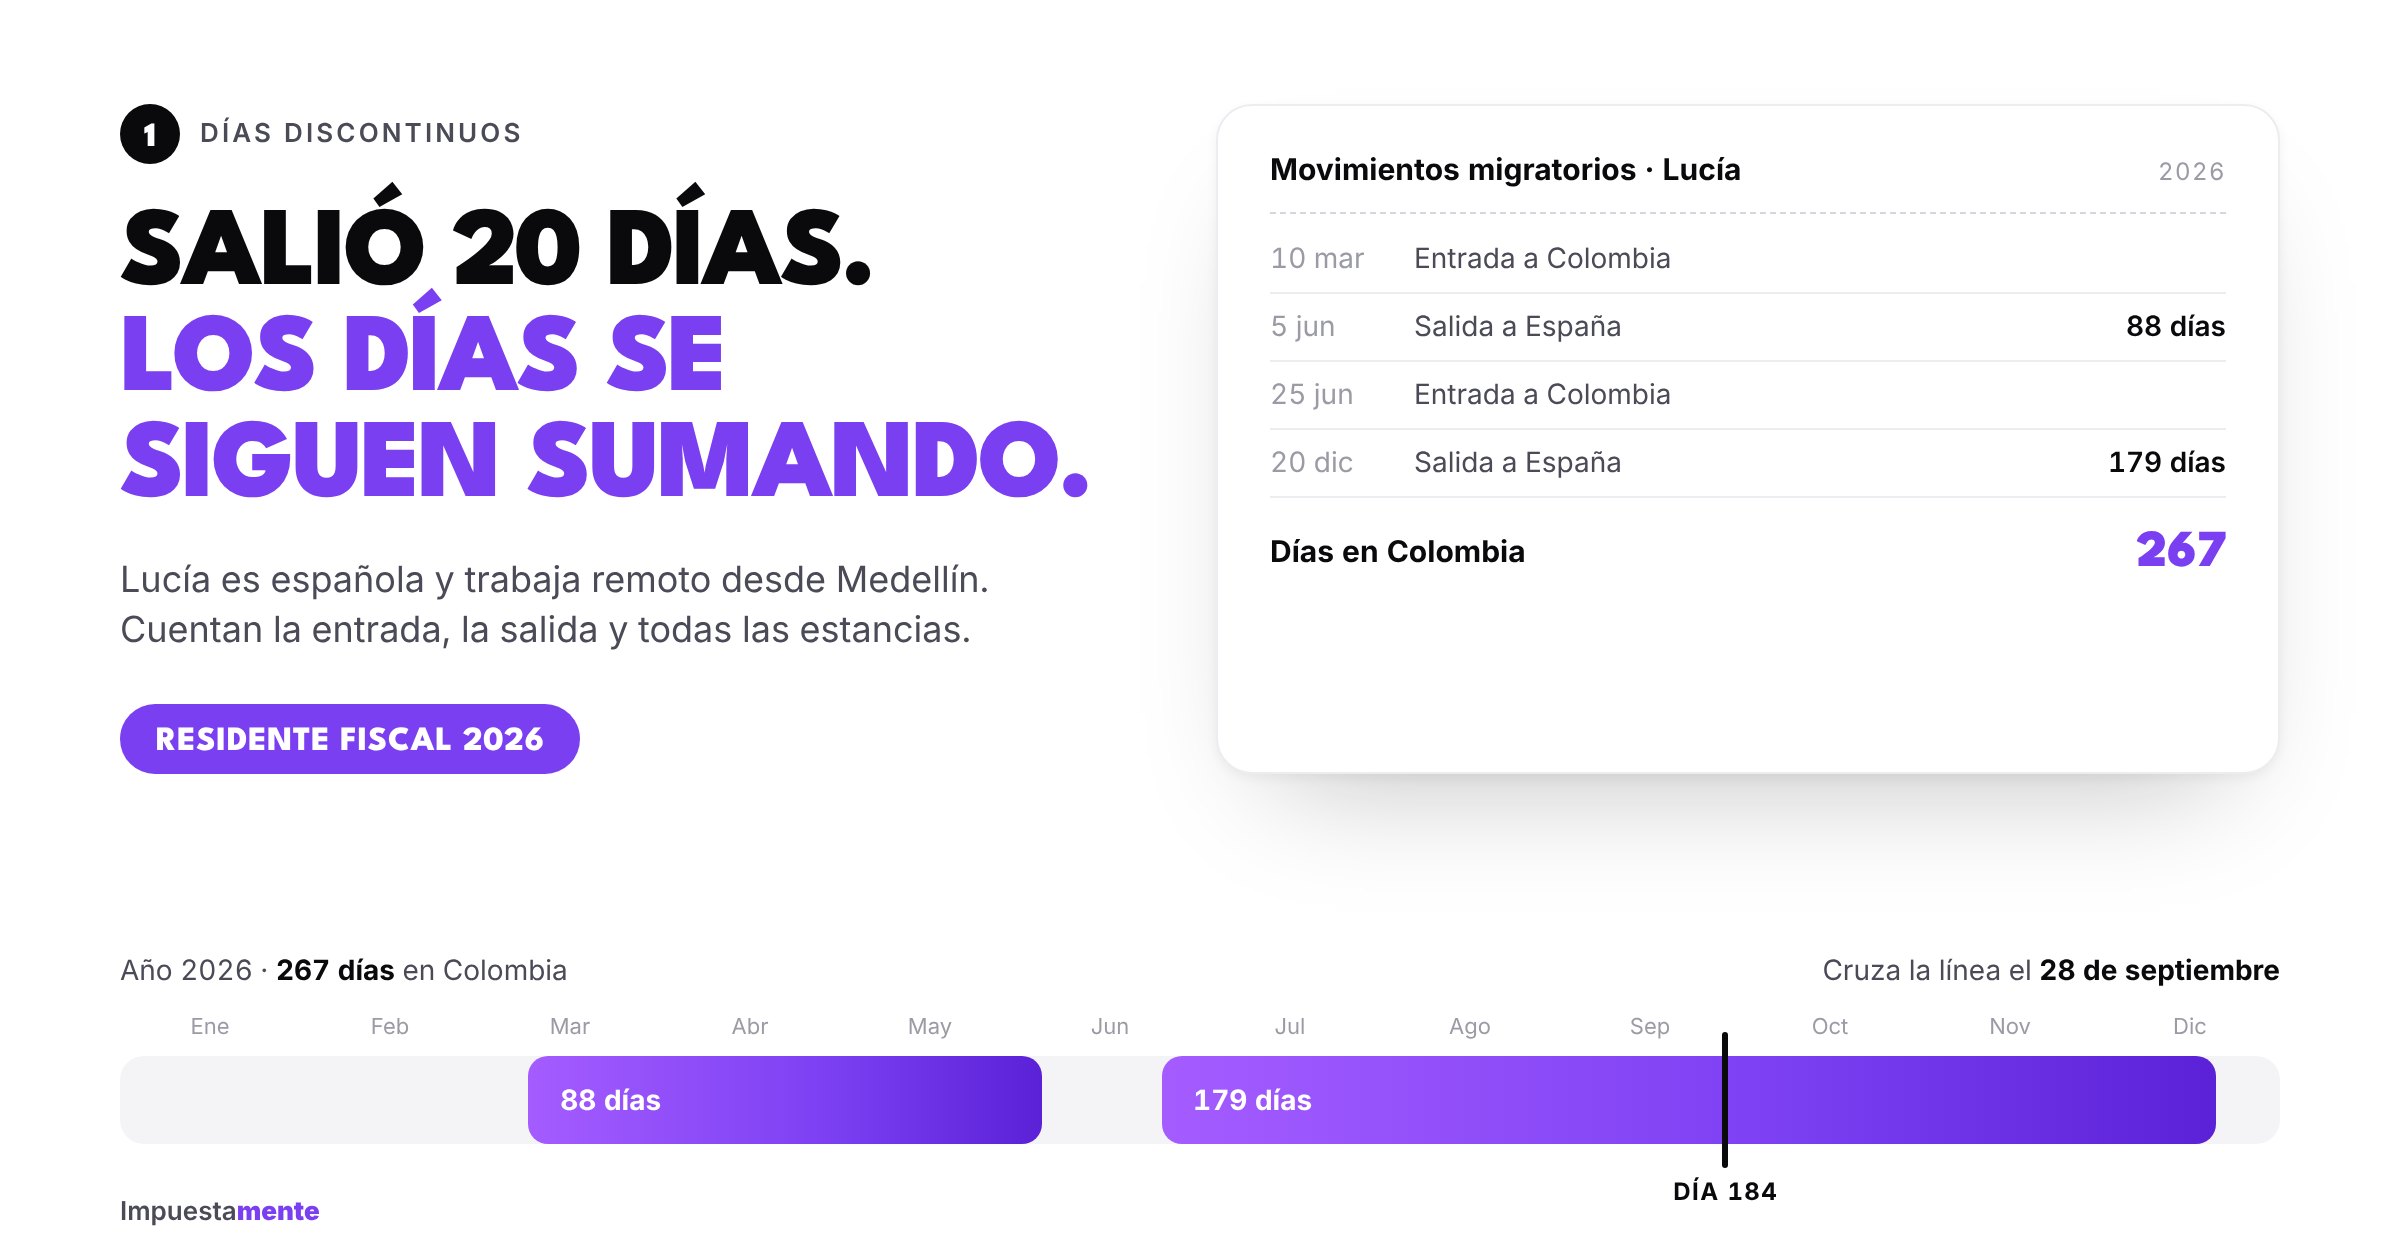
Lucía es española y trabaja de forma remota para una empresa de Madrid. En 2026:
- Llegó a Medellín el 10 de marzo y salió el 5 de junio: 88 días.
- Pasó 20 días en España y volvió el 25 de junio. Se quedó hasta el 20 de diciembre: 179 días.
En total suma 267 días en el año. Su día 184 fue el 28 de septiembre. Desde ahí, Lucía es residente fiscal en Colombia por 2026, aunque su salario lo pague una empresa española y lo reciba en una cuenta en España.
Eso significa que en Colombia debe revisar sus topes con todos sus ingresos y su patrimonio del mundo, no solo con lo que tiene aquí.
Ejemplo 2: Mark, una estancia partida entre dos años
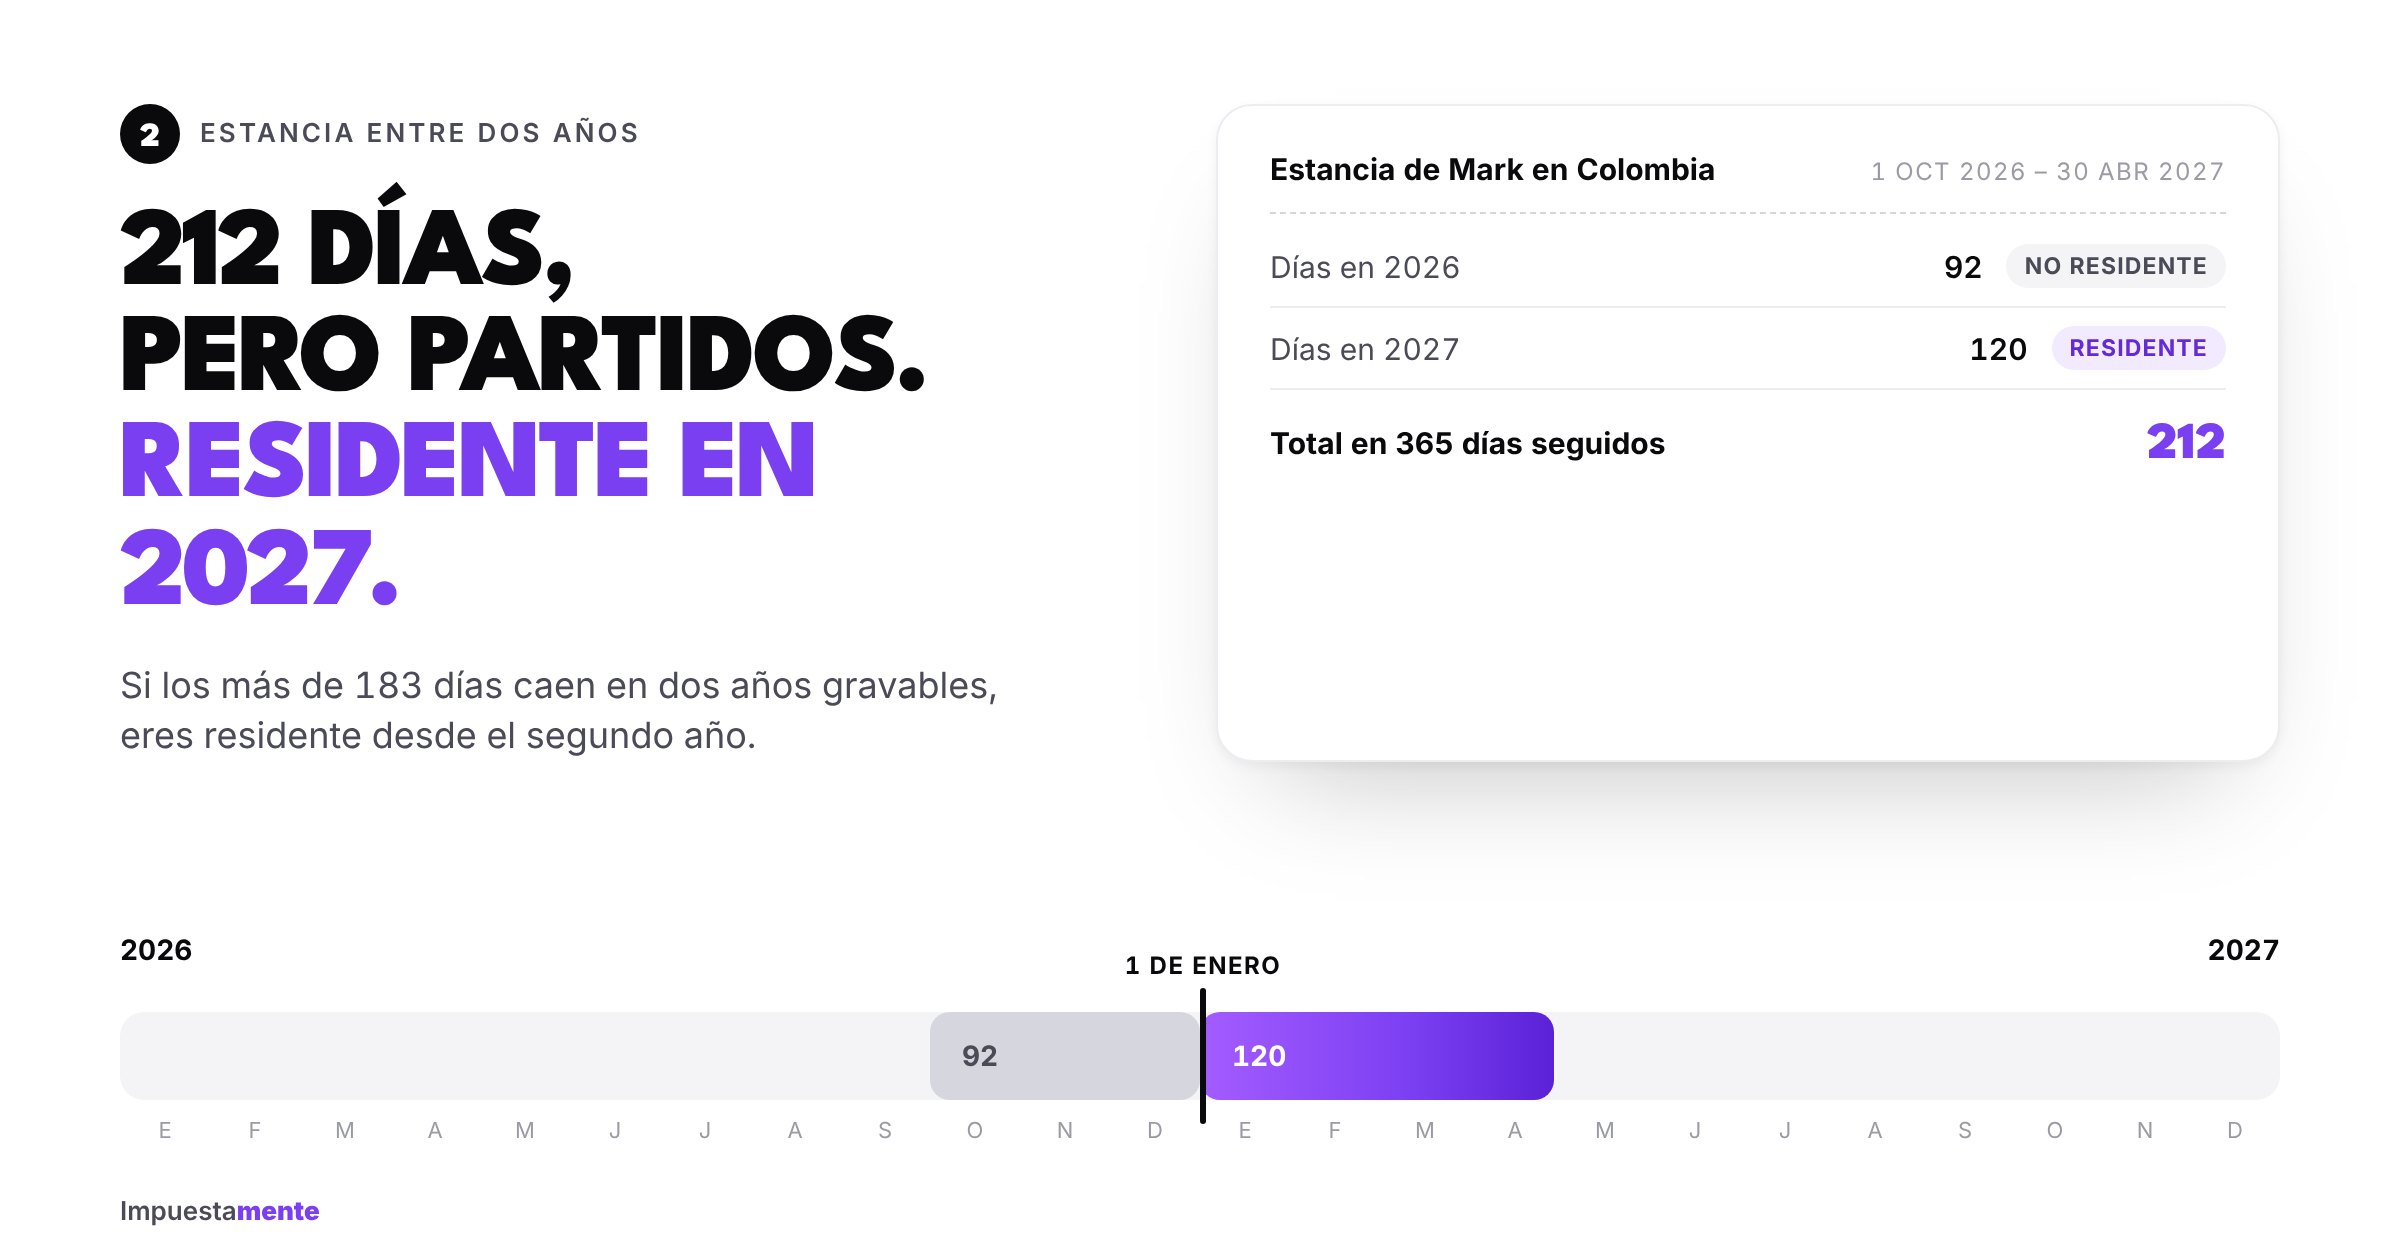
Mark es estadounidense. Llegó a Cartagena el 1 de octubre de 2026 y se fue el 30 de abril de 2027.
- Días en 2026: 92.
- Días en 2027: 120.
- Total dentro de una misma ventana de 365 días: 212.
Superó los 183 días, pero la estancia cruza dos años. Por eso la ley lo considera residente desde el segundo año: Mark es no residente en 2026 y residente en 2027.
Colombianos en el exterior: irse del país no siempre es irse de la DIAN
Para los colombianos hay una regla adicional. Aunque pasen todo el año afuera, siguen siendo residentes fiscales si cumplen al menos uno de estos vínculos:
- Su cónyuge o compañero permanente (no separado), o sus hijos menores dependientes, son residentes fiscales en Colombia.
- El 50% o más de sus ingresos son de fuente colombiana.
- El 50% o más de sus bienes se administran en Colombia.
- El 50% o más de sus activos están en Colombia.
- No acreditaron su residencia en el exterior cuando la DIAN se lo pidió.
- Son residentes en un país que Colombia considera paraíso fiscal.
Pero hay una excepción: aunque cumplas alguno de esos vínculos, no eres residente si el 50% o más de tus ingresos del año vienen del país donde vives, o si el 50% o más de tus activos están allá.
La forma de probarlo es el certificado de residencia fiscal que expide la autoridad tributaria de ese país.
Ejemplo 3: Mateo se fue a Toronto, su familia se quedó
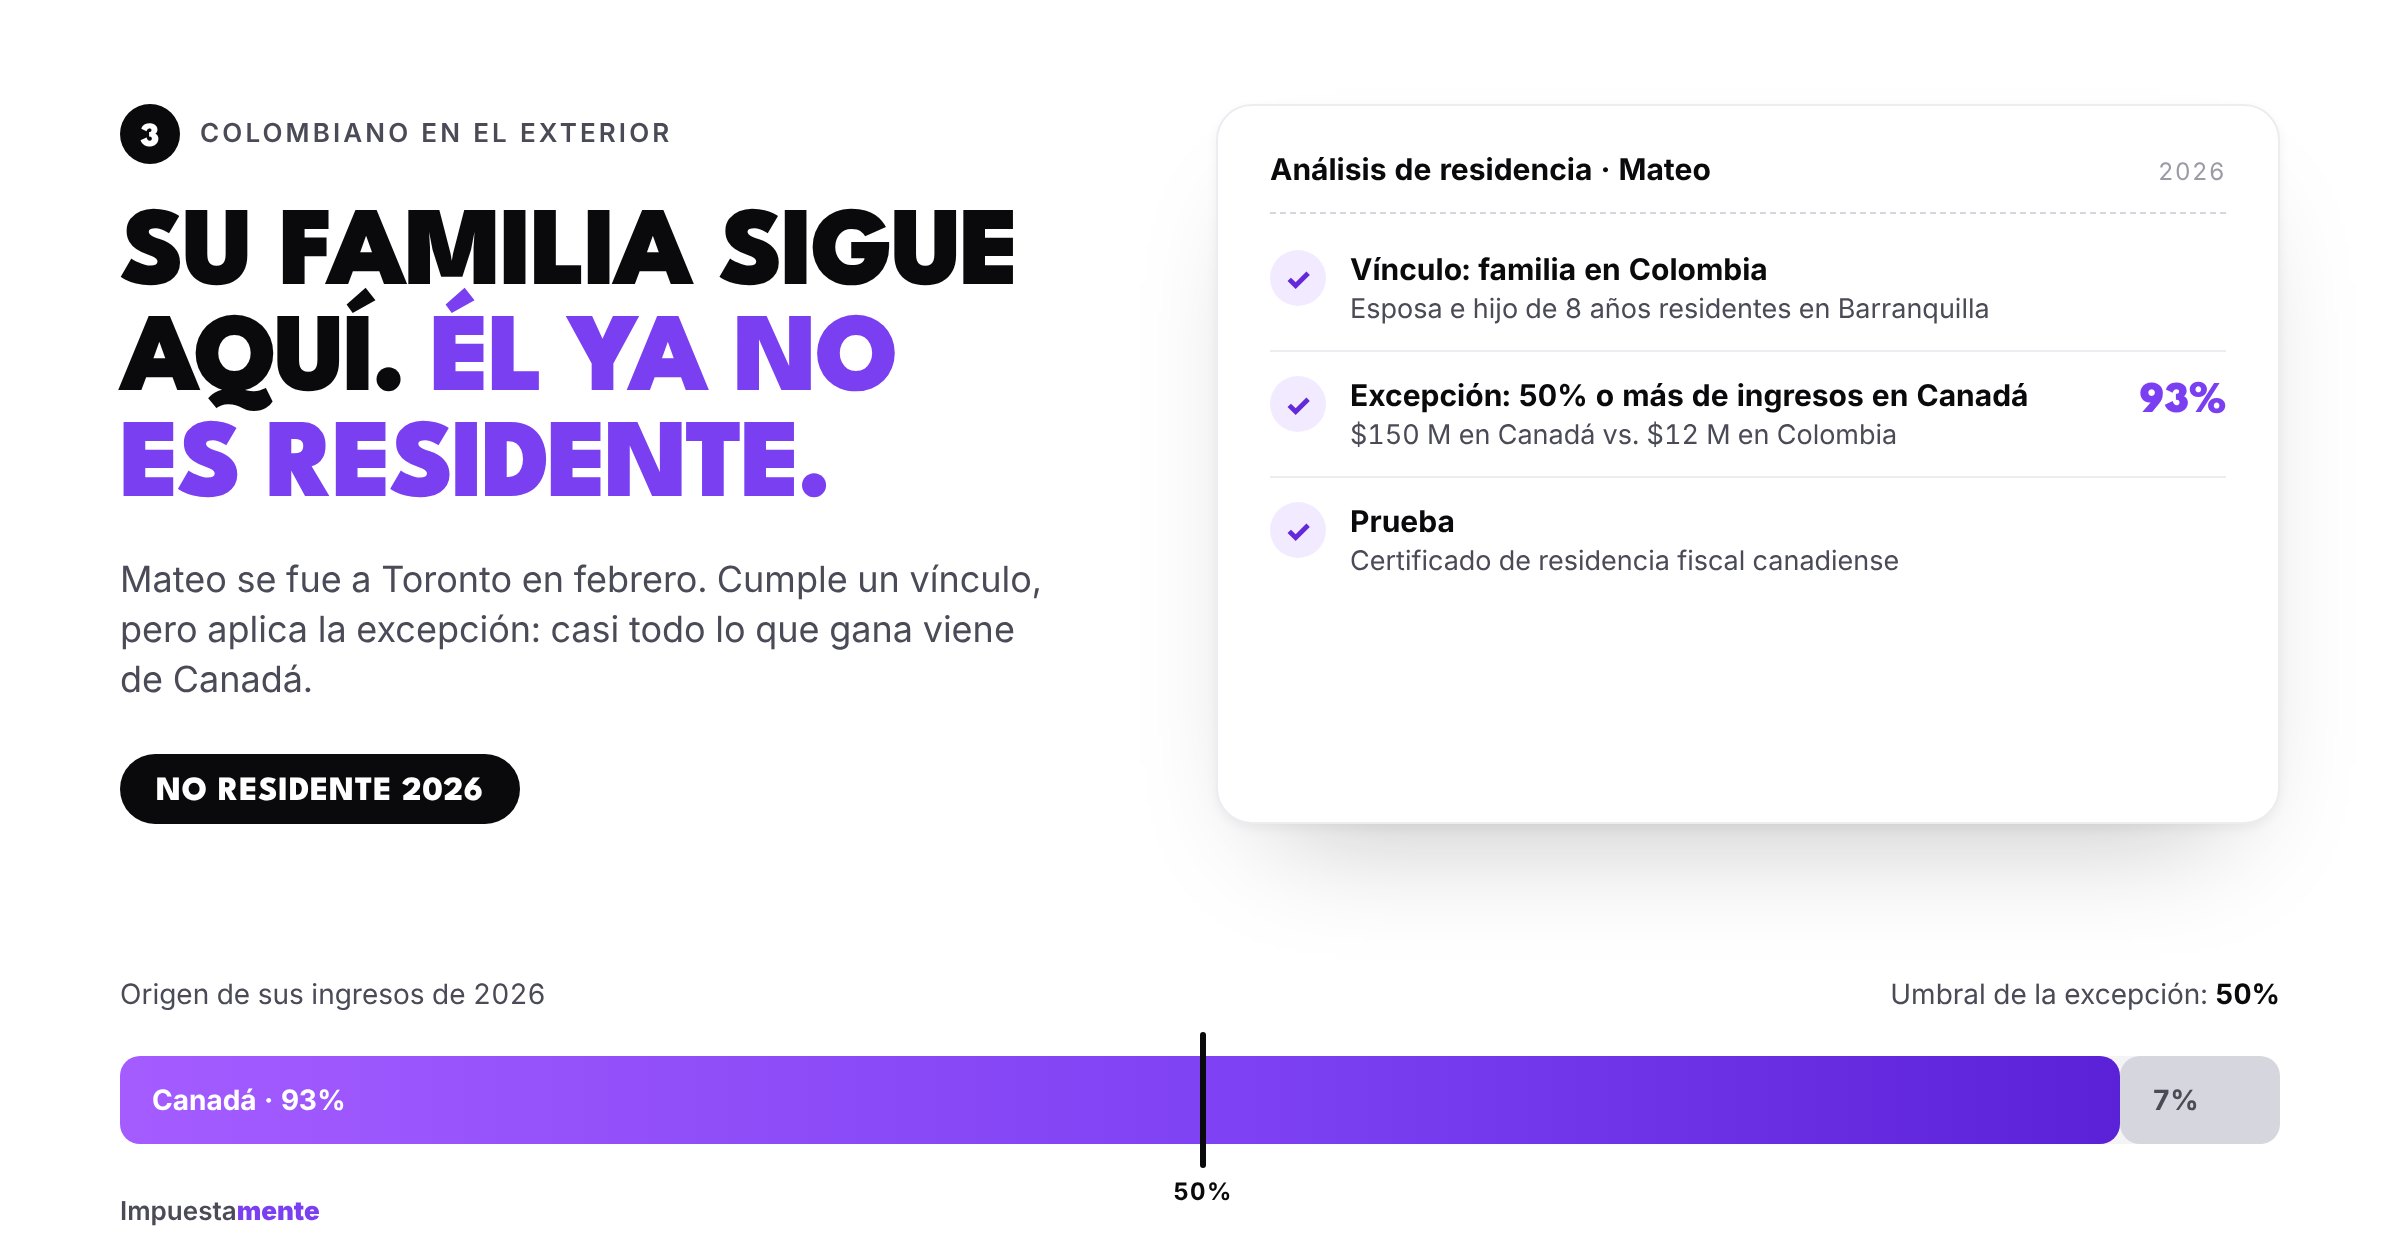
Mateo se mudó a Toronto en febrero de 2026 con un contrato de trabajo. Su esposa y su hijo de 8 años se quedaron en Barranquilla mientras terminan el año escolar.
- Vínculo: su esposa e hijo son residentes en Colombia, así que en principio Mateo también lo sería.
- Excepción: en 2026 ganó el equivalente a $150 millones en Canadá y $12 millones en Colombia (su salario de enero). El 93% de sus ingresos viene de Canadá.
Resultado: Mateo es no residente fiscal en Colombia por 2026, siempre que pueda probar con el certificado de residencia canadiense que allá es residente.
Ejemplo 4: Sofía vive en Madrid, pero vive de Bogotá
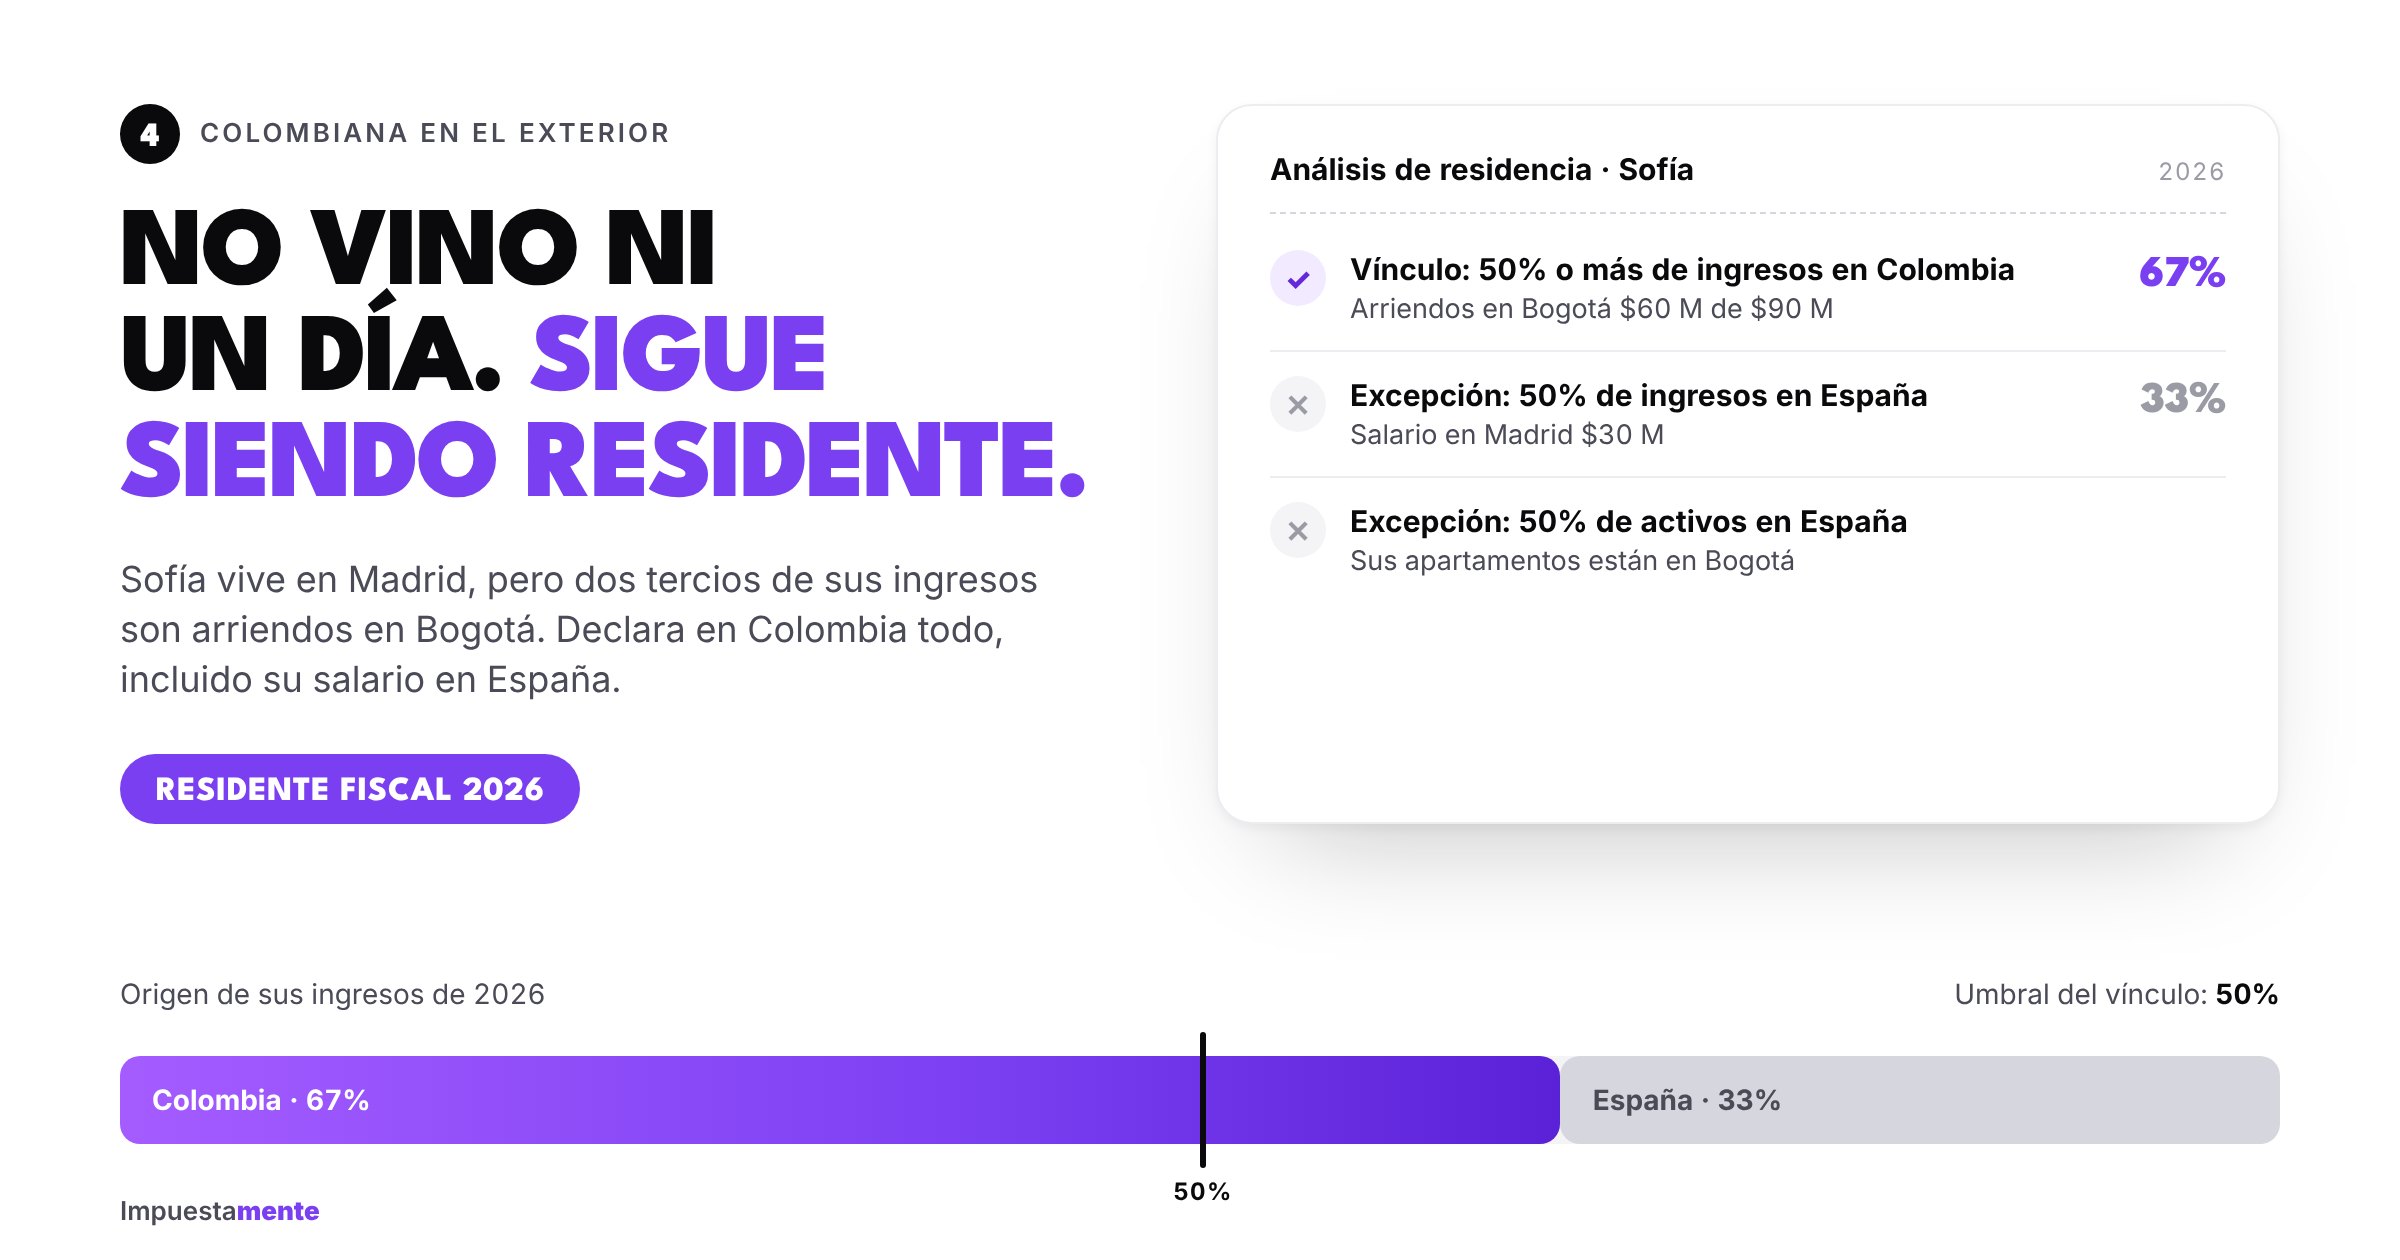
Sofía es soltera, se fue a Madrid en 2025 y no pisó Colombia en todo 2026. Pero tiene dos apartamentos arrendados en Bogotá.
- Arriendos en Colombia: $60 millones al año.
- Su trabajo de medio tiempo en Madrid: el equivalente a $30 millones.
El 67% de sus ingresos es de fuente colombiana, así que cumple el vínculo de ingresos. Y no aplica la excepción: ni la mitad de sus ingresos ni la mitad de sus activos están en España.
Resultado: Sofía sigue siendo residente fiscal en Colombia, aunque no haya venido ni un solo día. Debe declarar en Colombia todo lo que ganó, incluido su salario en Madrid. Para no pagar dos veces, puede descontar el impuesto que pagó en España.
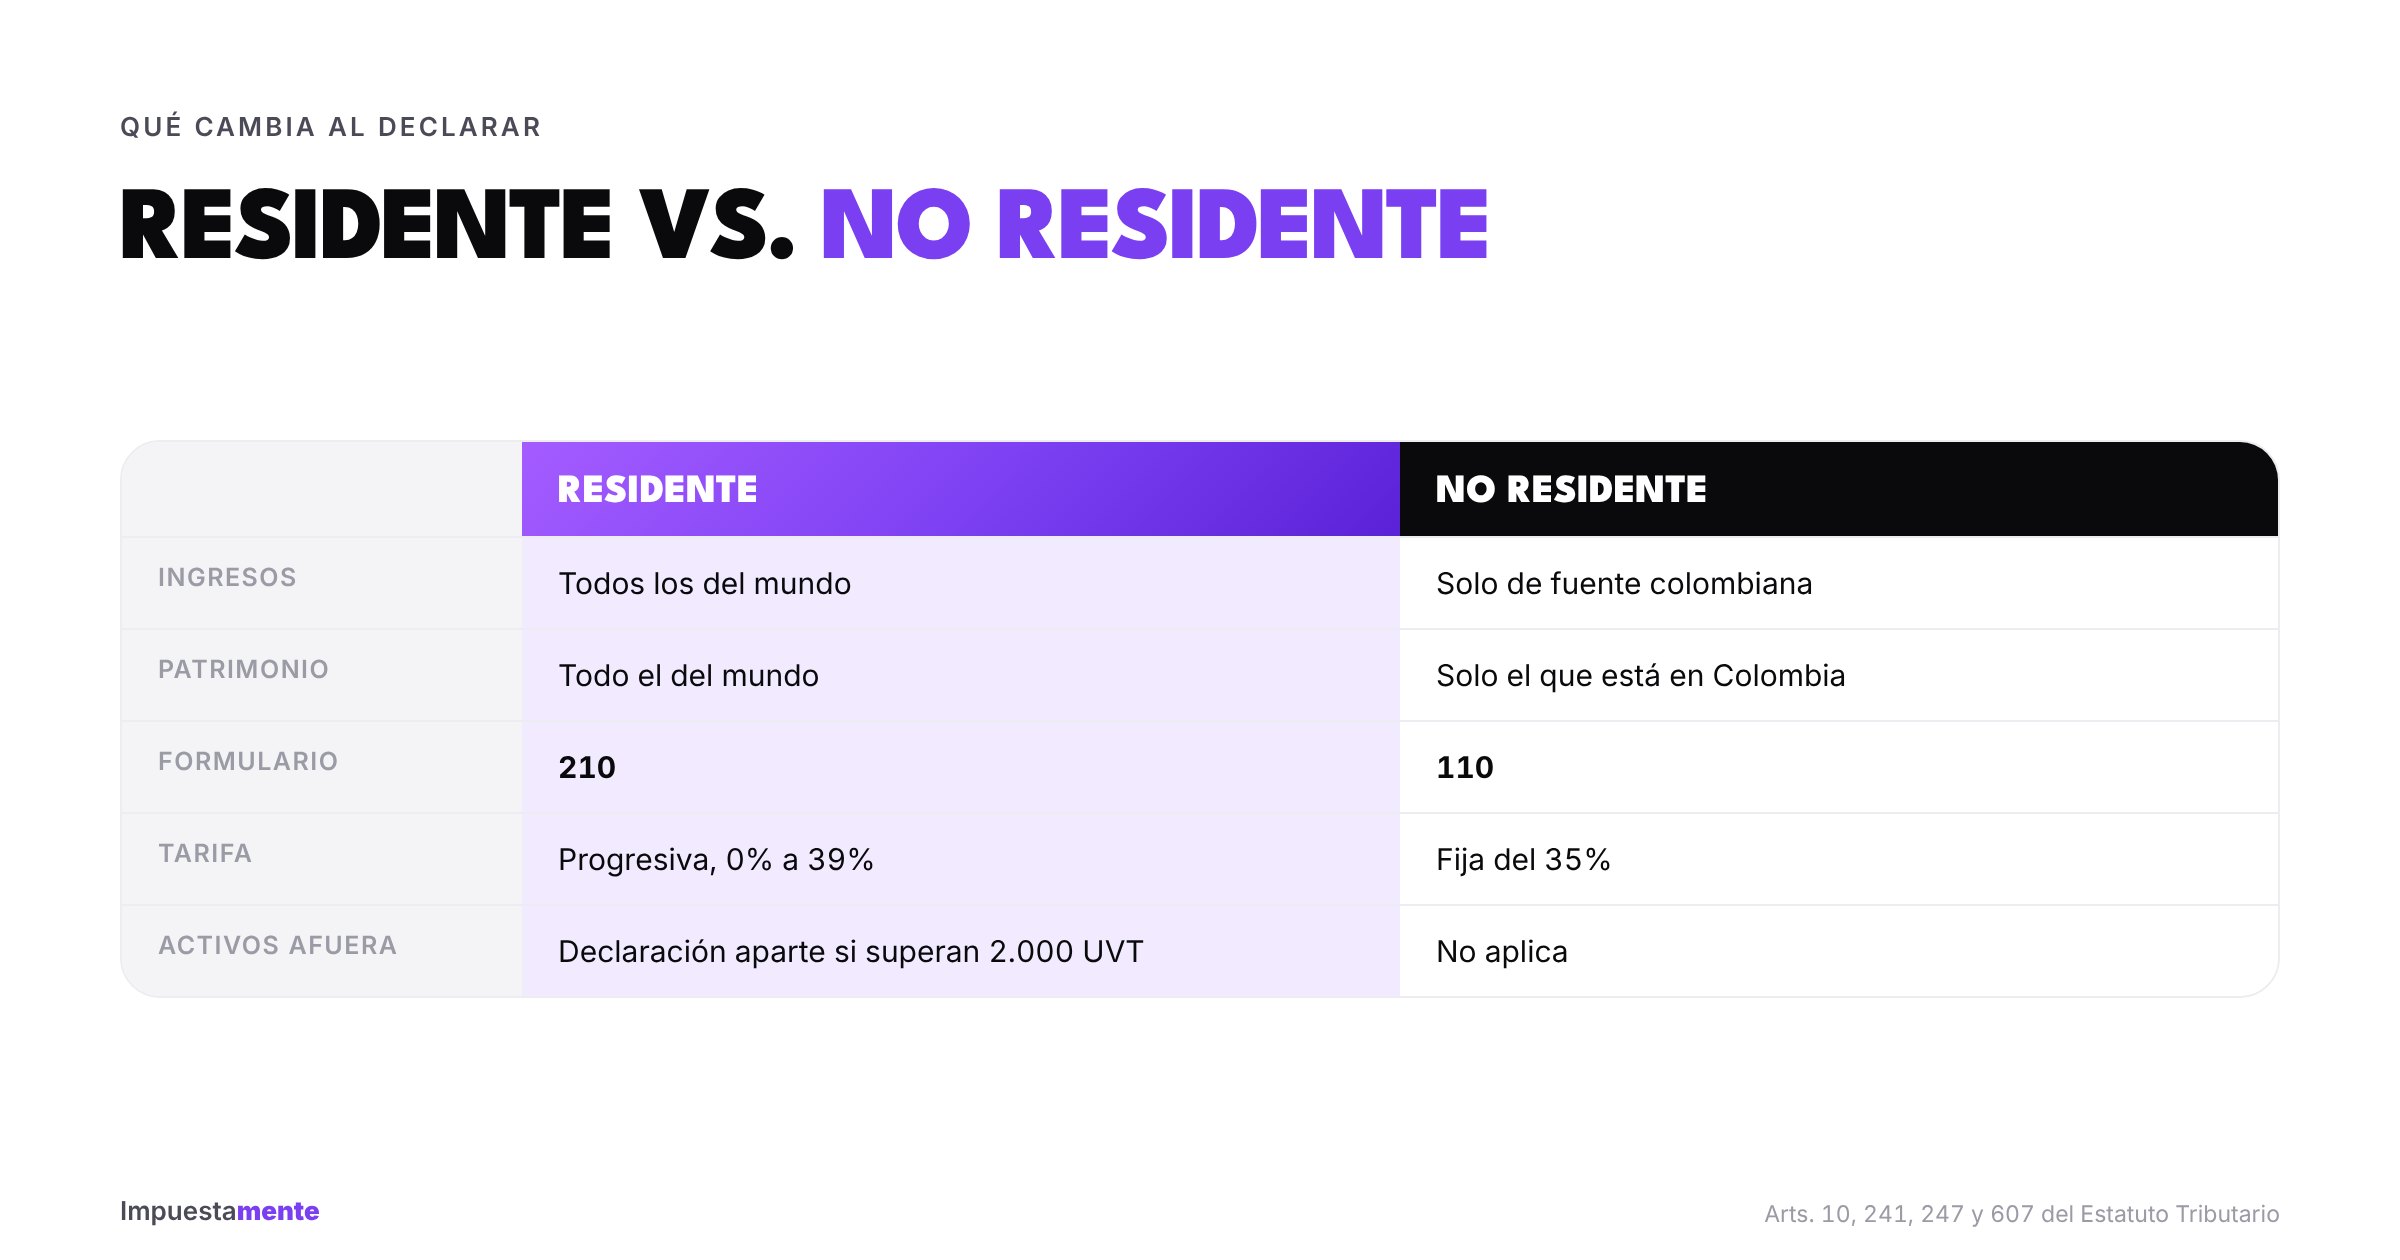
Qué cambia en tu declaración si eres residente o no residente
| Residente fiscal | No residente fiscal | |
|---|---|---|
| Qué ingresos declaras | Los de todo el mundo | Solo los de fuente colombiana |
| Qué patrimonio declaras | El de todo el mundo | Solo el que está en Colombia |
| Formulario | 210 | 110 |
| Tarifa | Progresiva, de 0% a 39% | Fija del 35% |
| Activos en el exterior | Declaración aparte si superan 2.000 UVT ($104.748.000) | No aplica |
| Doble tributación | Descuenta el impuesto pagado afuera | Puede aplicar un convenio, si existe |
Un detalle importante: ser no residente no te libra de declarar. Si tuviste ingresos de fuente colombiana a los que no se les practicó toda la retención en la fuente (por ejemplo, arriendos que te pagan directamente), lo más seguro es presentar el formulario 110. Hay discusión sobre si a los no residentes les aplican los mismos topes en pesos, así que este es un caso para revisar con calma y no para suponer.
Errores comunes que veo cada año
- Contar solo los días de un año calendario. La ventana es de 365 días seguidos y puede cruzar el 31 de diciembre.
- Olvidar los días de entrada y salida. Un fin de semana largo de ida y vuelta son tres días, no uno.
- Creer que irse del país es suficiente. Si tu familia, tus ingresos o tus activos siguen aquí, la DIAN te puede seguir considerando residente.
- No pedir el certificado de residencia fiscal en el país donde vives. Sin él, no puedes probar la excepción.
- Declarar como residente siendo no residente (o al revés). Cambia el formulario, la tarifa y lo que debes incluir.
Preguntas frecuentes
¿Ser residente fiscal es lo mismo que tener visa de residente? No. La visa es un tema migratorio. La residencia fiscal se define por los días que pasaste en Colombia y, para los colombianos, por sus vínculos con el país. Puedes tener visa de turista y ser residente fiscal.
¿Cómo sabe la DIAN cuántos días estuve en Colombia? Por los registros de entradas y salidas de Migración Colombia. Puedes pedir tu propio certificado de movimientos migratorios para contar tus días con exactitud.
Si soy residente fiscal, ¿pago impuestos dos veces por lo que gano afuera? No necesariamente. Puedes descontar el impuesto que pagaste en el otro país y, si existe un convenio para evitar la doble imposición entre Colombia y ese país, aplicar sus reglas.
Soy colombiano y vivo afuera hace años, ¿tengo que hacer algo? Revisa cada año si cumples alguno de los vínculos y, si es así, si te aplica la excepción. Guarda el certificado de residencia fiscal del país donde vives.
¿Residente o no? Revisa tu caso
Si te mudaste, llegaste a vivir a Colombia o tienes familia, ingresos o bienes en dos países, la residencia fiscal es lo primero que hay que definir antes de declarar. En Impuestamente revisamos tu caso, te decimos si eres residente y qué formulario te corresponde. Y si todavía no sabes si superas los topes, usa nuestra calculadora gratuita para saber si debes declarar renta.
Nota: este artículo es informativo y se basa en el artículo 10 del Estatuto Tributario y la UVT de 2026 ($52.374). Los ejemplos son ilustrativos; la residencia fiscal depende de los hechos de cada caso y de la normatividad vigente.