En este artículo
Se te pasó la fecha. La mala noticia: hay sanción. La buena: se calcula con reglas claras y, si es la primera vez, puede bajar a la mitad.
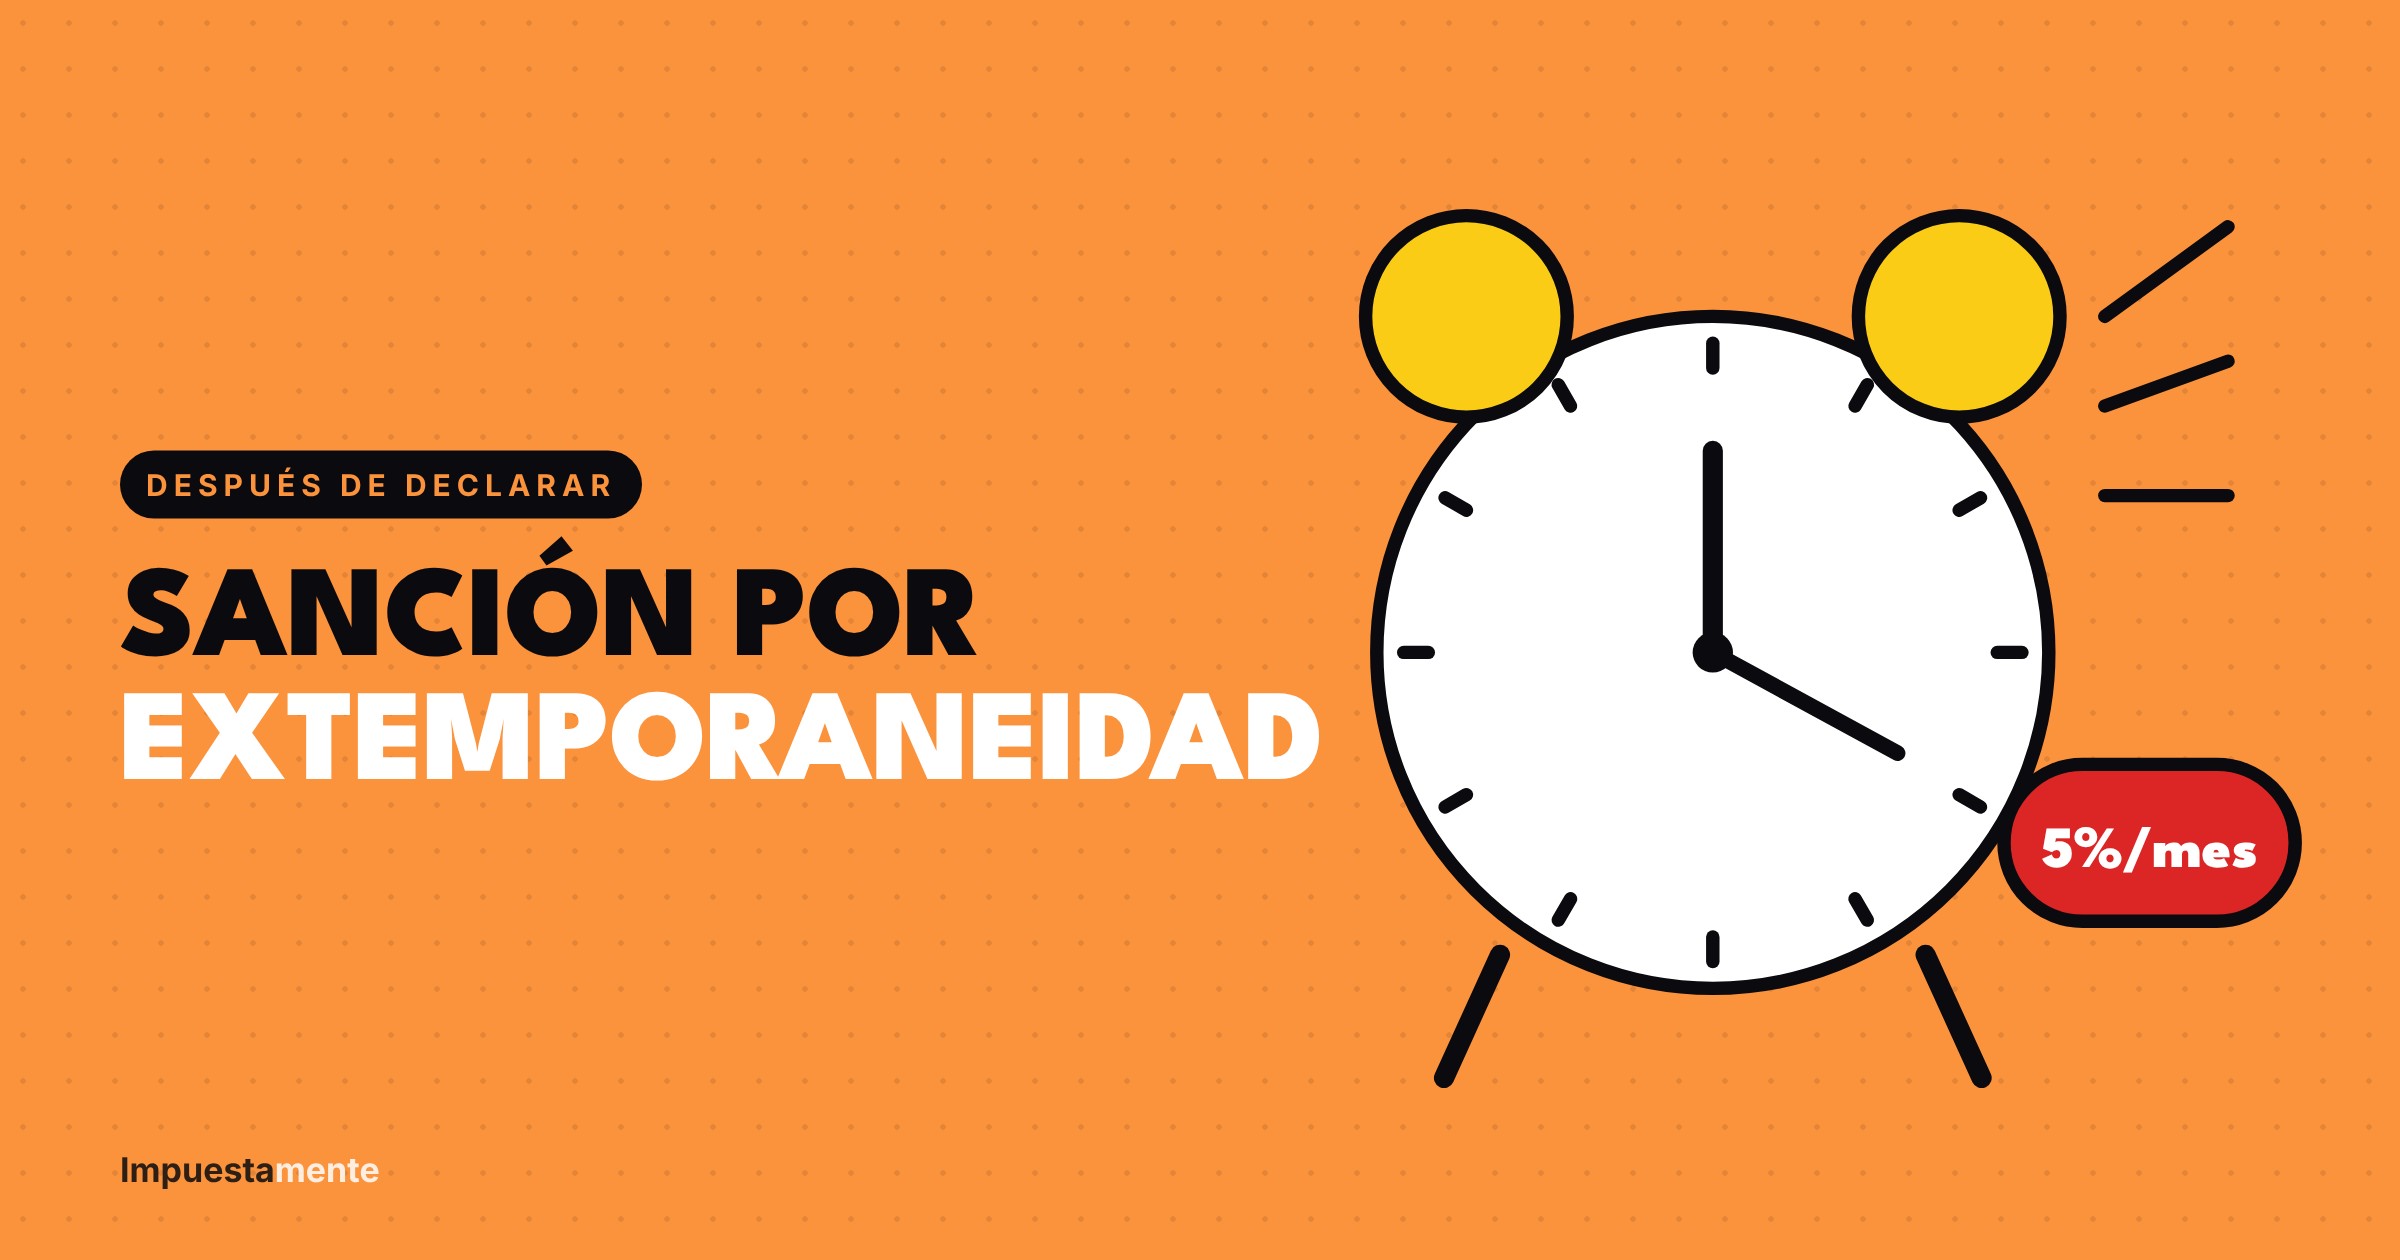
La sanción por extemporaneidad está en el artículo 641 del Estatuto Tributario y se aplica cuando presentas la declaración después de tu fecha, pero antes de que la DIAN te envíe un emplazamiento. La liquidas tú mismo en la declaración.
Cómo se calcula: tres casos
1. Si tienes impuesto a cargo: 5% del impuesto a cargo por cada mes o fracción de mes de retraso, sin superar el 100% del impuesto.
La base es el impuesto a cargo, no el saldo a pagar. Aunque tus retenciones cubran todo el impuesto y no tengas nada que pagar, la sanción se calcula sobre el impuesto.
2. Si no tienes impuesto a cargo, pero sí ingresos: 0,5% de los ingresos brutos por cada mes o fracción, sin superar la cifra menor entre el 5% de esos ingresos, el doble del saldo a favor (si lo hay) o 2.500 UVT (si no hay saldo a favor).
3. Si no tienes impuesto ni ingresos: 1% del patrimonio líquido del año anterior por cada mes o fracción, sin superar la cifra menor entre el 10% de ese patrimonio, el doble del saldo a favor (si lo hay) o 2.500 UVT (si no hay saldo a favor).
Un día tarde ya es un mes
La sanción se cuenta por mes o fracción de mes: un día de retraso se cobra como un mes completo. Los meses se cuentan desde el día siguiente a tu vencimiento.
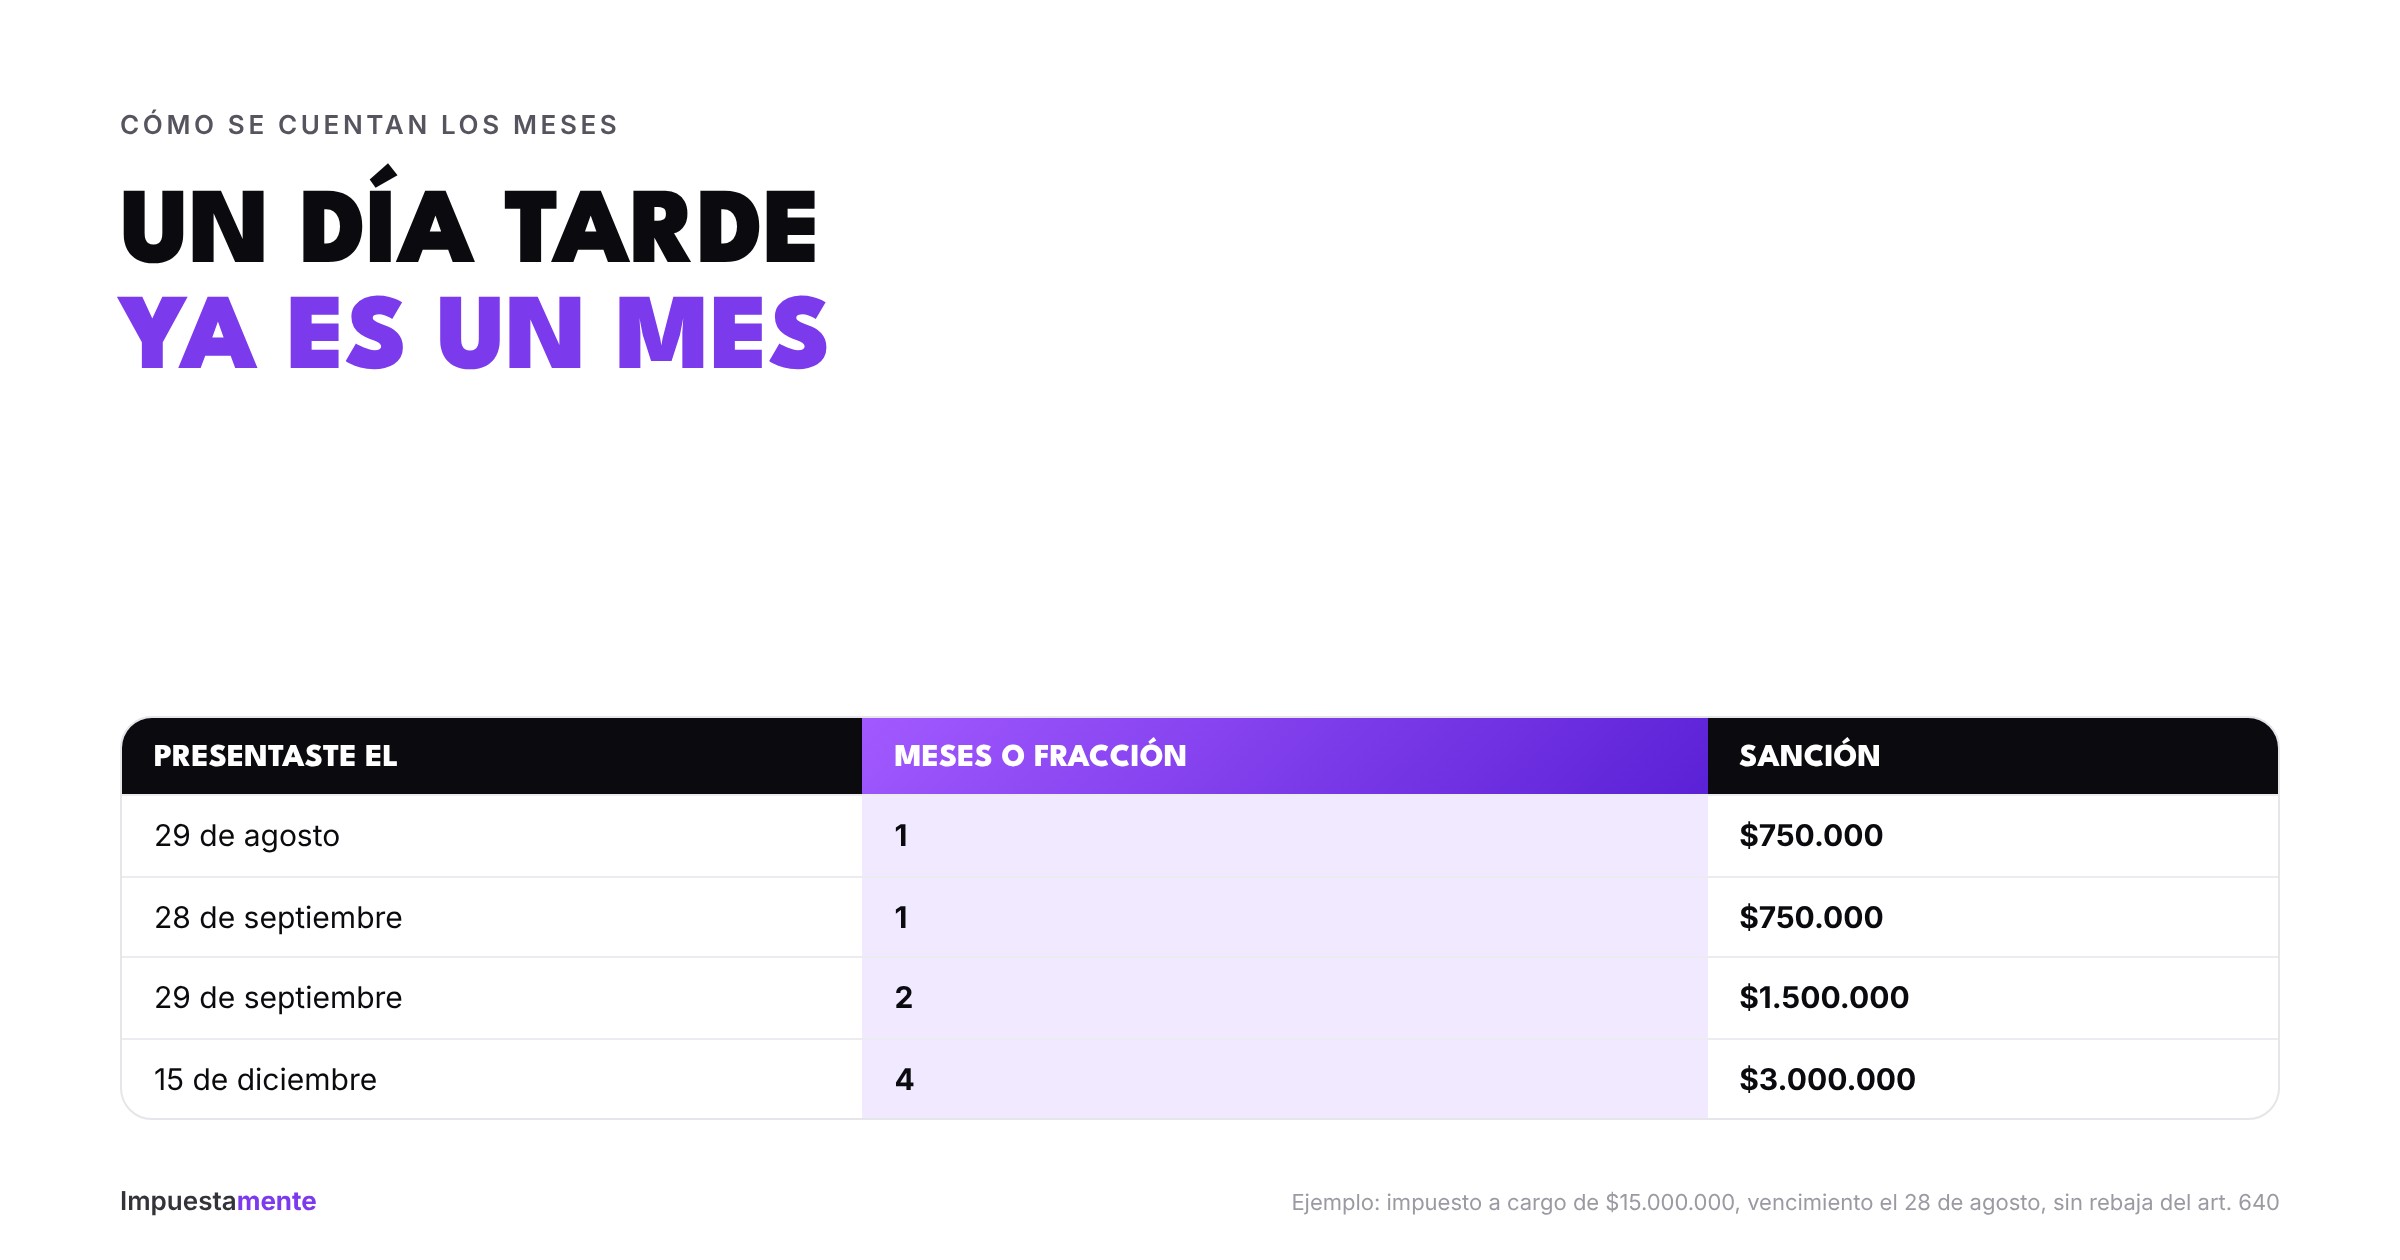
Con un vencimiento el 28 de agosto, presentar el 29 de agosto o el 28 de septiembre cuesta lo mismo: un mes. Presentar el 29 de septiembre ya son dos meses.
La sanción mínima: 10 UVT
Ninguna sanción puede ser inferior a 10 UVT (art. 639). En 2026 equivale a $524.000 (10 × $52.374, aproximado al múltiplo de mil más cercano).
Ejemplo: si tu impuesto a cargo es de $3.000.000 y presentas un mes tarde, el 5% da $150.000. Como es menos que el mínimo, pagas $524.000.
Cómo reducirla con el artículo 640
El artículo 640 rebaja la sanción según tu historial:
- Pagas el 50% si en los 2 años anteriores no cometiste la misma infracción.
- Pagas el 75% si en el año anterior no la cometiste (aunque sí dentro de los dos años).
- En ambos casos, la DIAN no debe haberte notificado un emplazamiento previo por no declarar, un requerimiento especial o un pliego de cargos.
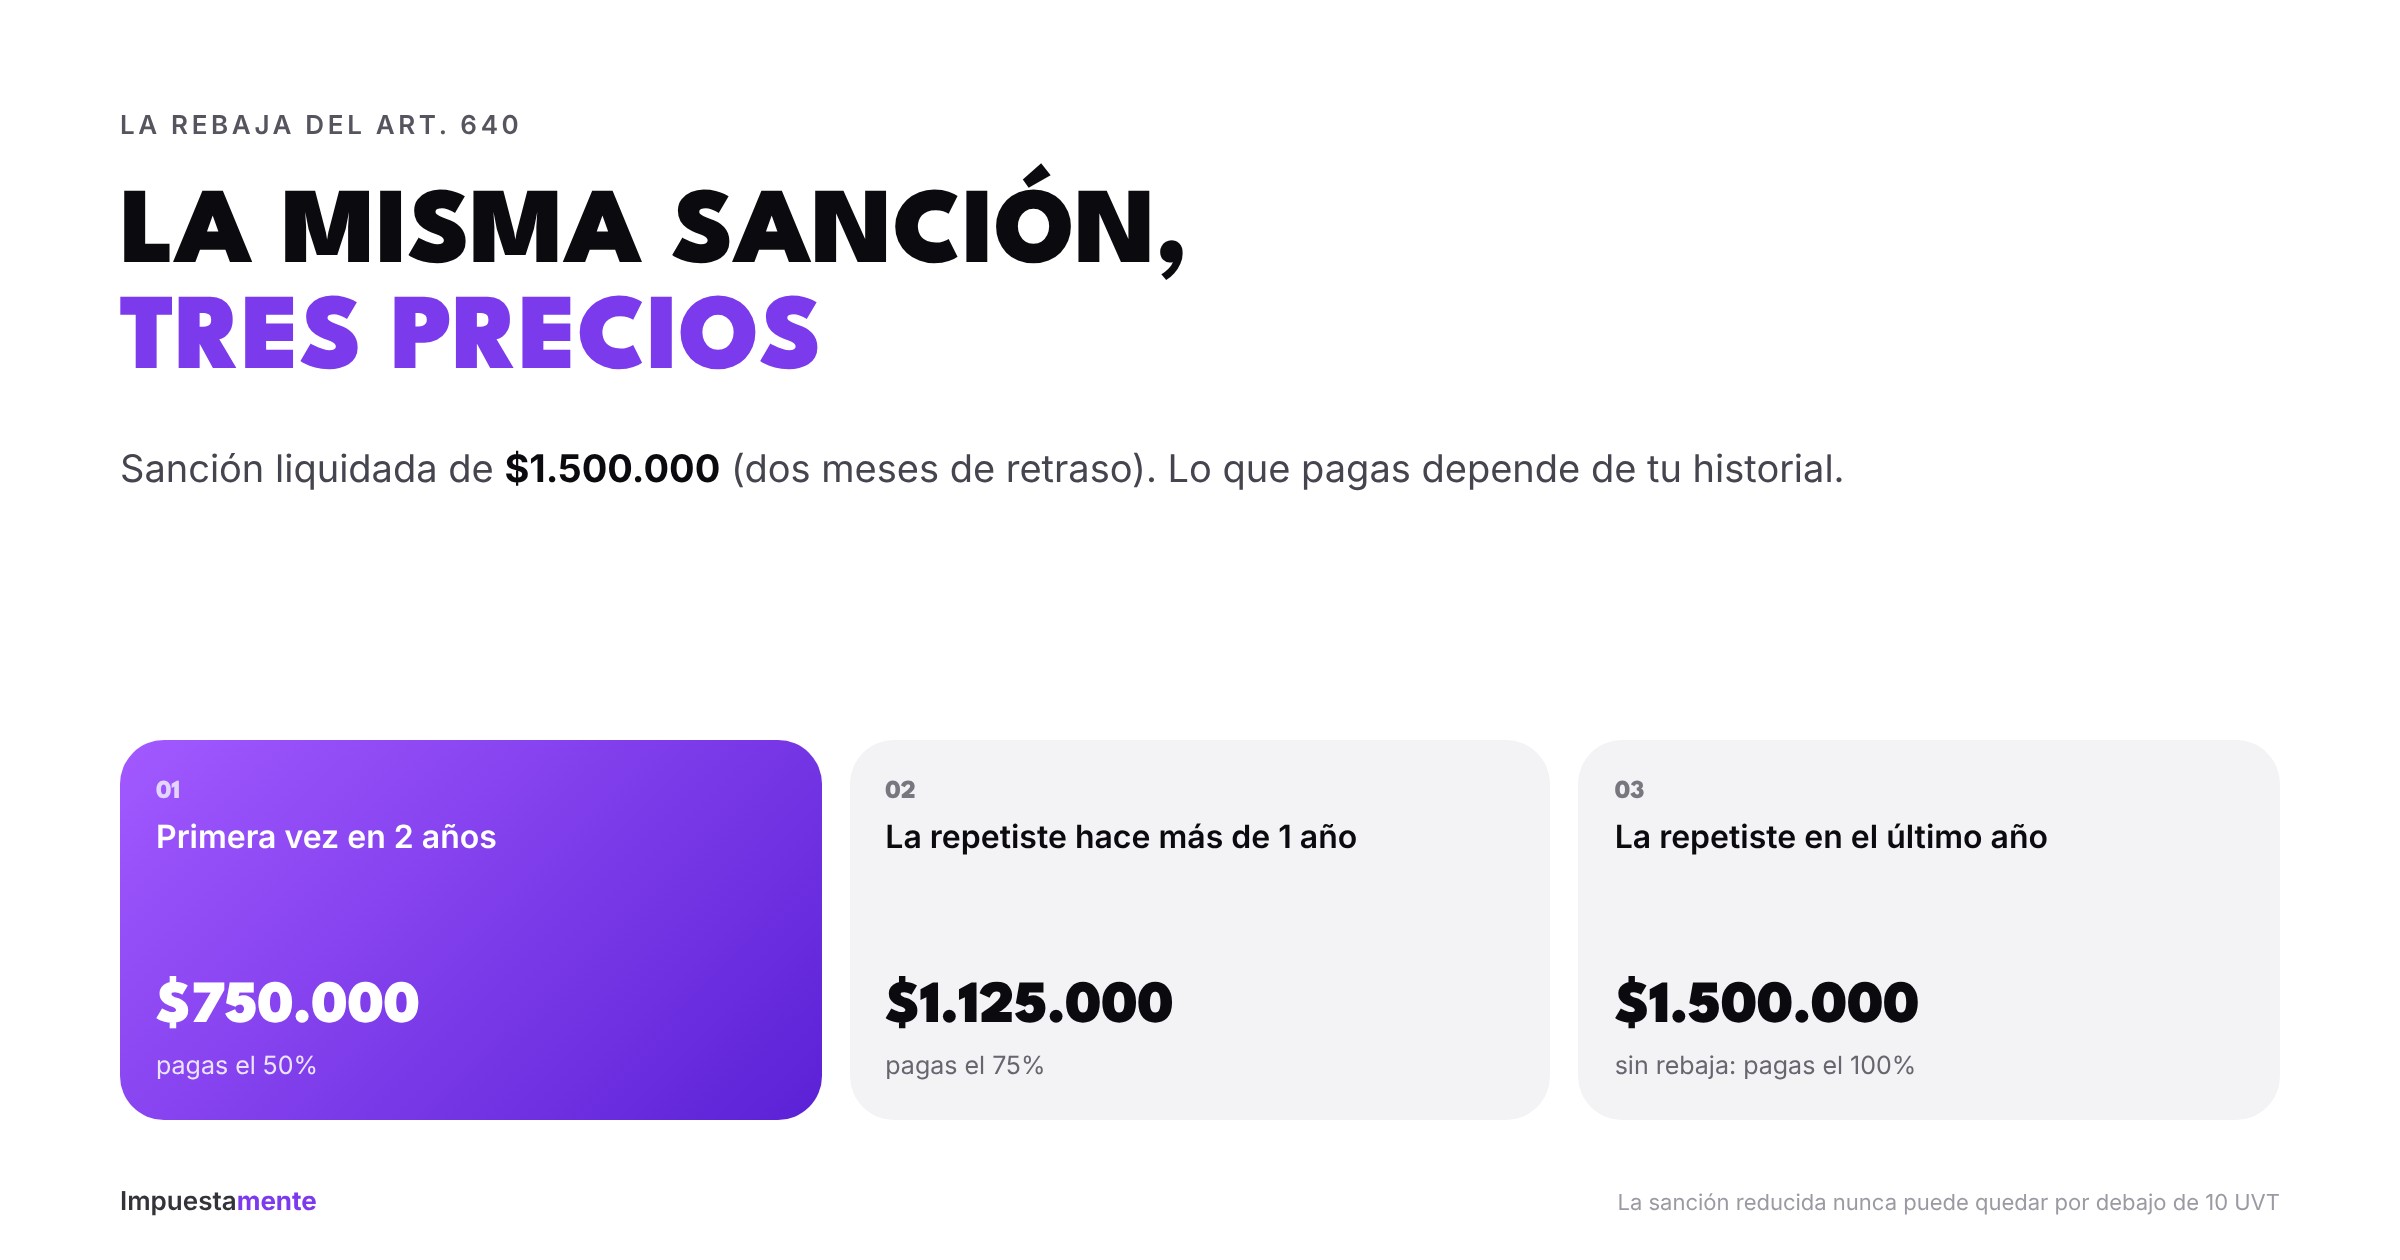
La sanción rebajada nunca puede quedar por debajo de 10 UVT. Si al aplicar el 50% te da menos de $524.000, pagas $524.000.
Si ya te llegó un emplazamiento
Si presentas después de que la DIAN te notificó un emplazamiento para declarar, la sanción sube al 10% del impuesto por mes o fracción, sin superar el 200% del impuesto (art. 642), y ya no aplica la rebaja del artículo 640. Si sigues sin declarar, viene la sanción por no declarar, mucho más alta. Lo explico en cómo responder emplazamientos y requerimientos.
No olvides los intereses de mora
La sanción no es lo único. Si tienes saldo a pagar, ese valor genera intereses de mora día a día desde tu fecha de vencimiento hasta el día en que pagas.
Paso a paso para declarar tarde
- Cuenta los meses de retraso desde el día siguiente a tu vencimiento.
- Calcula la sanción según tu caso: impuesto, ingresos o patrimonio.
- Aplica la rebaja del art. 640 si cumples, y verifica que no quede por debajo de 10 UVT.
- Inclúyela en el renglón de sanciones de la declaración.
- Presenta y paga el impuesto, la sanción y los intereses con el recibo 490. Mira cómo firmar y presentar en MUISCA.
Preguntas frecuentes
¿Si me sale saldo a favor también hay sanción? Sí. Se calcula sobre los ingresos brutos o el patrimonio, y tiene como tope el doble del saldo a favor. La sanción se resta del saldo a favor en la misma declaración.
¿Qué es "la misma infracción" para el art. 640? Haber presentado tarde otra declaración dentro del plazo que mira la norma: dos años para la rebaja del 50% y un año para la del 75%.
¿Declarar tarde cambia el plazo de revisión de la DIAN? Sí. Los 3 años empiezan a contar desde la fecha en que presentaste. Más detalles sobre la firmeza de la declaración.
¿Me conviene esperar? No. Cada mes suma otro 5%, y si llega un emplazamiento la sanción se duplica y pierdes la rebaja.
¿Se te pasó la fecha?
En Impuestamente elaboramos tu declaración extemporánea, liquidamos la sanción con la rebaja que te corresponde y la presentamos cuanto antes. Escríbenos por WhatsApp.
Nota: este artículo es informativo. Los valores en pesos usan la UVT de 2026 ($52.374).