En este artículo
La retención en la fuente sale de tu sueldo todos los meses. Revisarla toma diez minutos y puede valer más de un millón de pesos al año.
La retención en la fuente es un cobro anticipado del impuesto de renta. Tu empleador la descuenta de tu salario y se la paga a la DIAN. El problema es que se calcula con lo que tú le reportas: si no le entregas tus soportes, te retiene como si no tuvieras hijos, crédito de vivienda ni prepagada.
En este artículo te muestro cómo revisarla tú mismo con tu desprendible de nómina.
Cómo se calcula la retención de un asalariado
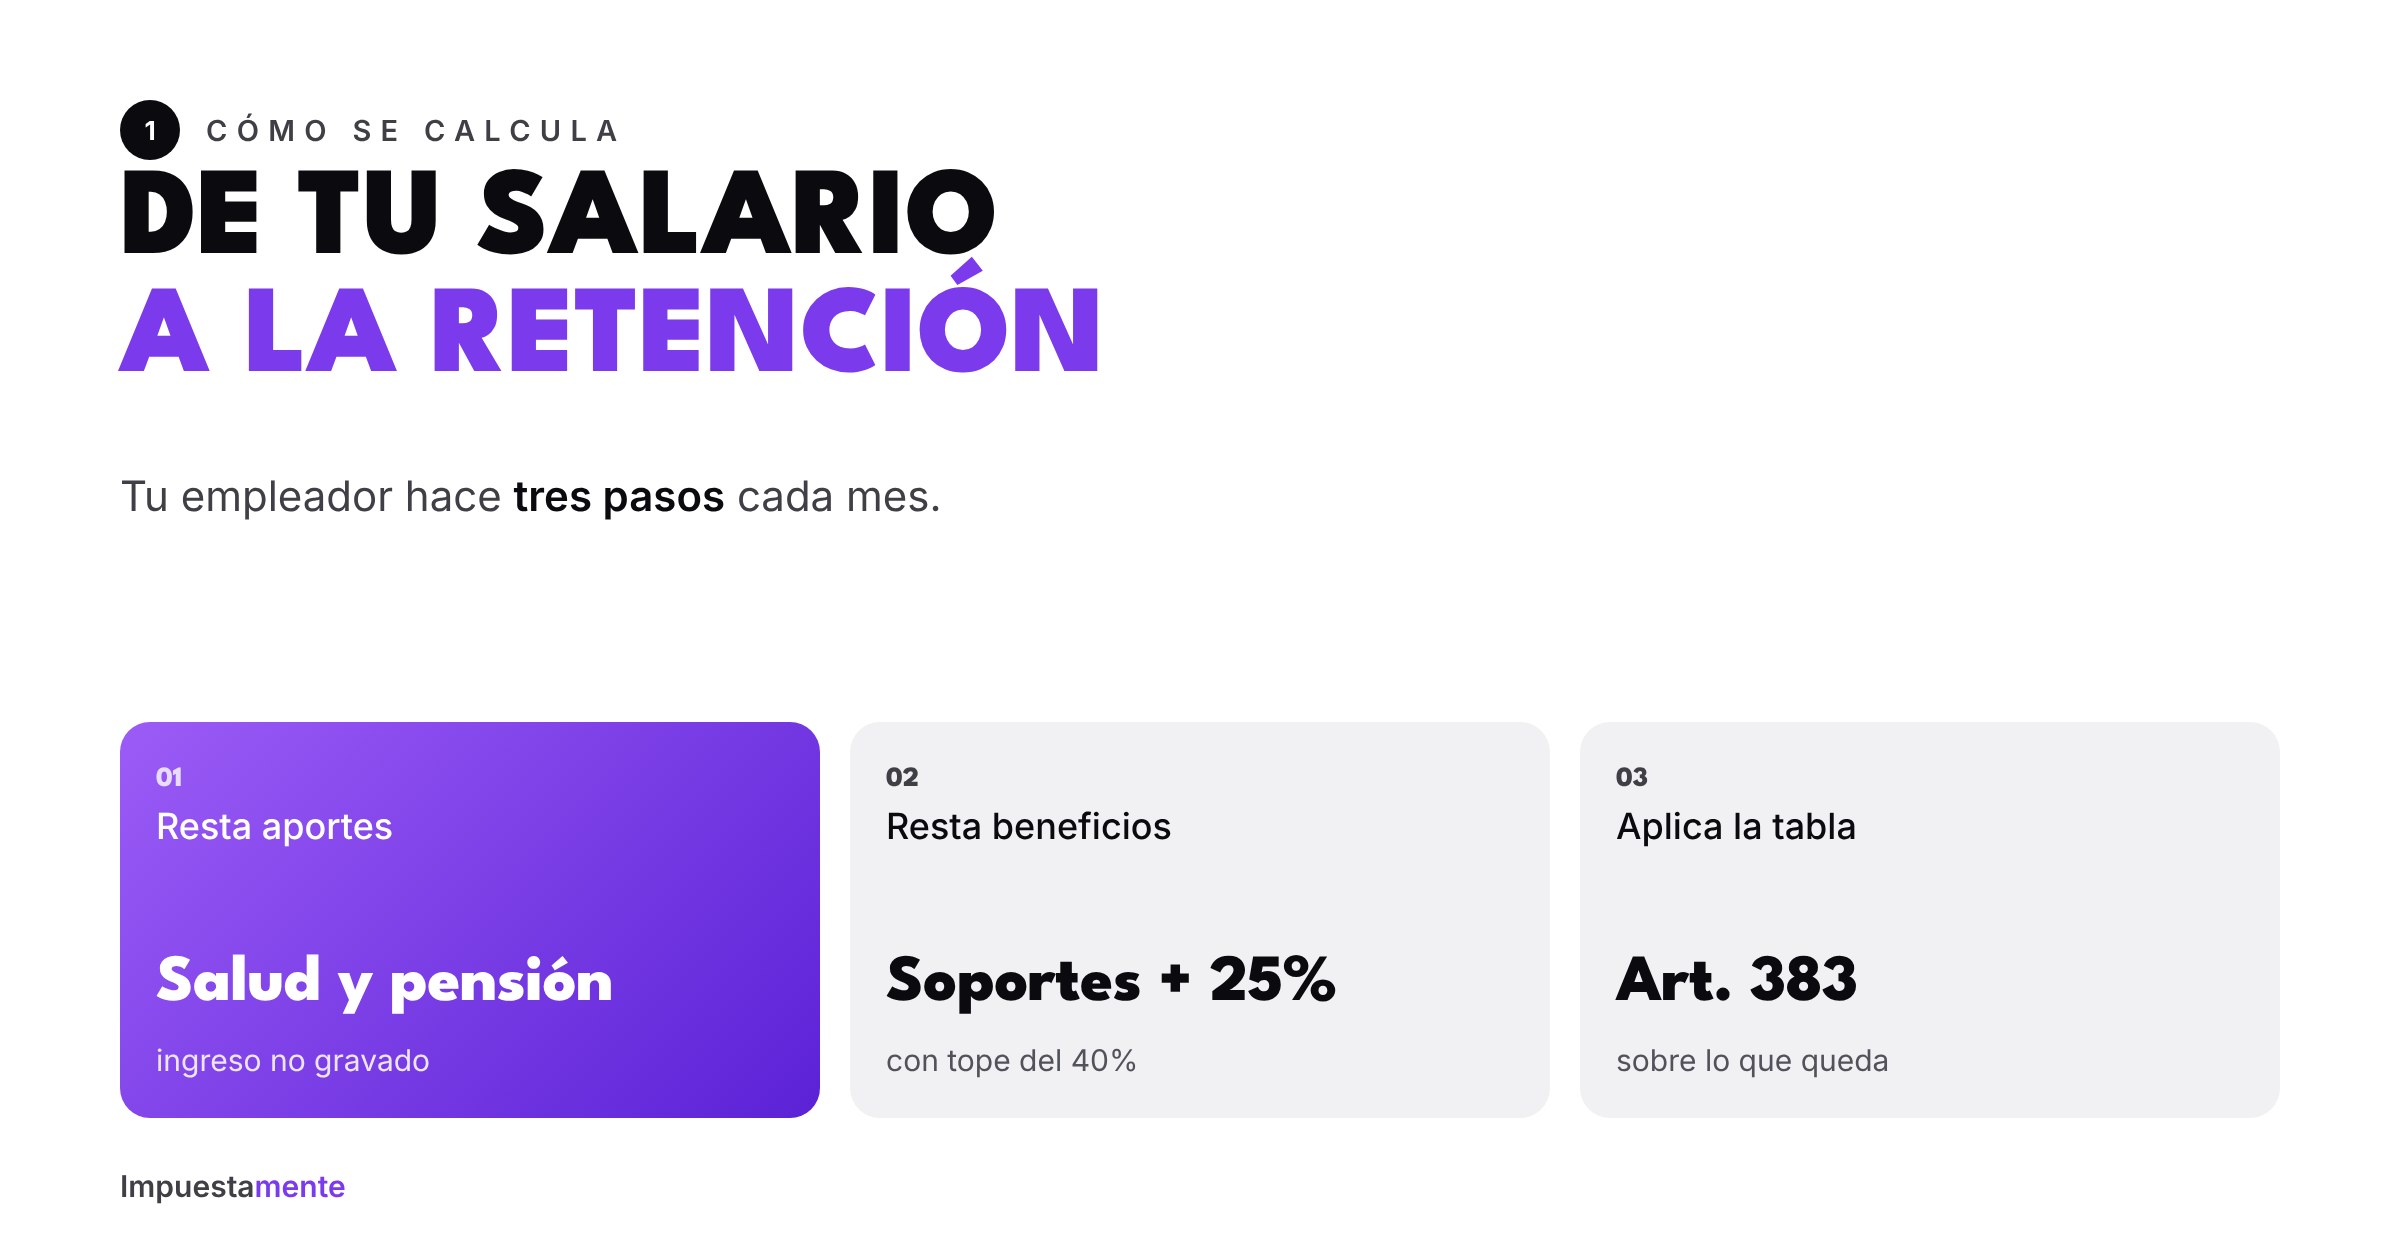
La mayoría de empresas usan el procedimiento 1 (artículo 385 del Estatuto Tributario): cada mes se calcula sobre lo que ganaste ese mes. Son tres pasos:
- Se restan los aportes obligatorios a salud, pensión y fondo de solidaridad. No son renta.
- Se restan los beneficios: las deducciones que soportaste (dependientes, intereses de vivienda, prepagada), los aportes a AFC o pensión voluntaria y luego el 25% de renta exenta. Todo eso tiene un tope: el 40% del ingreso neto, máximo 1.340 UVT al año.
- A lo que queda (la base) se le aplica la tabla del artículo 383, convertida a UVT.
La tabla que debes conocer
Con la UVT de 2026 ($52.374), la tabla mensual es:
- Hasta 95 UVT de base (unos $4,98 millones): 0%.
- De 95 a 150 UVT (hasta unos $7,86 millones): 19% sobre lo que pase de 95 UVT.
- De 150 a 360 UVT (hasta unos $18,9 millones): 28% sobre el exceso, más 10 UVT.
- De 360 a 640 UVT: 33% sobre el exceso, más 69 UVT.
- Por encima siguen tramos de 35%, 37% y 39%.
Ojo: la tabla se aplica a la base, no a tu salario. Por eso alguien que gana $6 millones normalmente no tiene retención: después de restar aportes y el 25%, su base queda por debajo de 95 UVT.
Revisa tu desprendible en 4 pasos
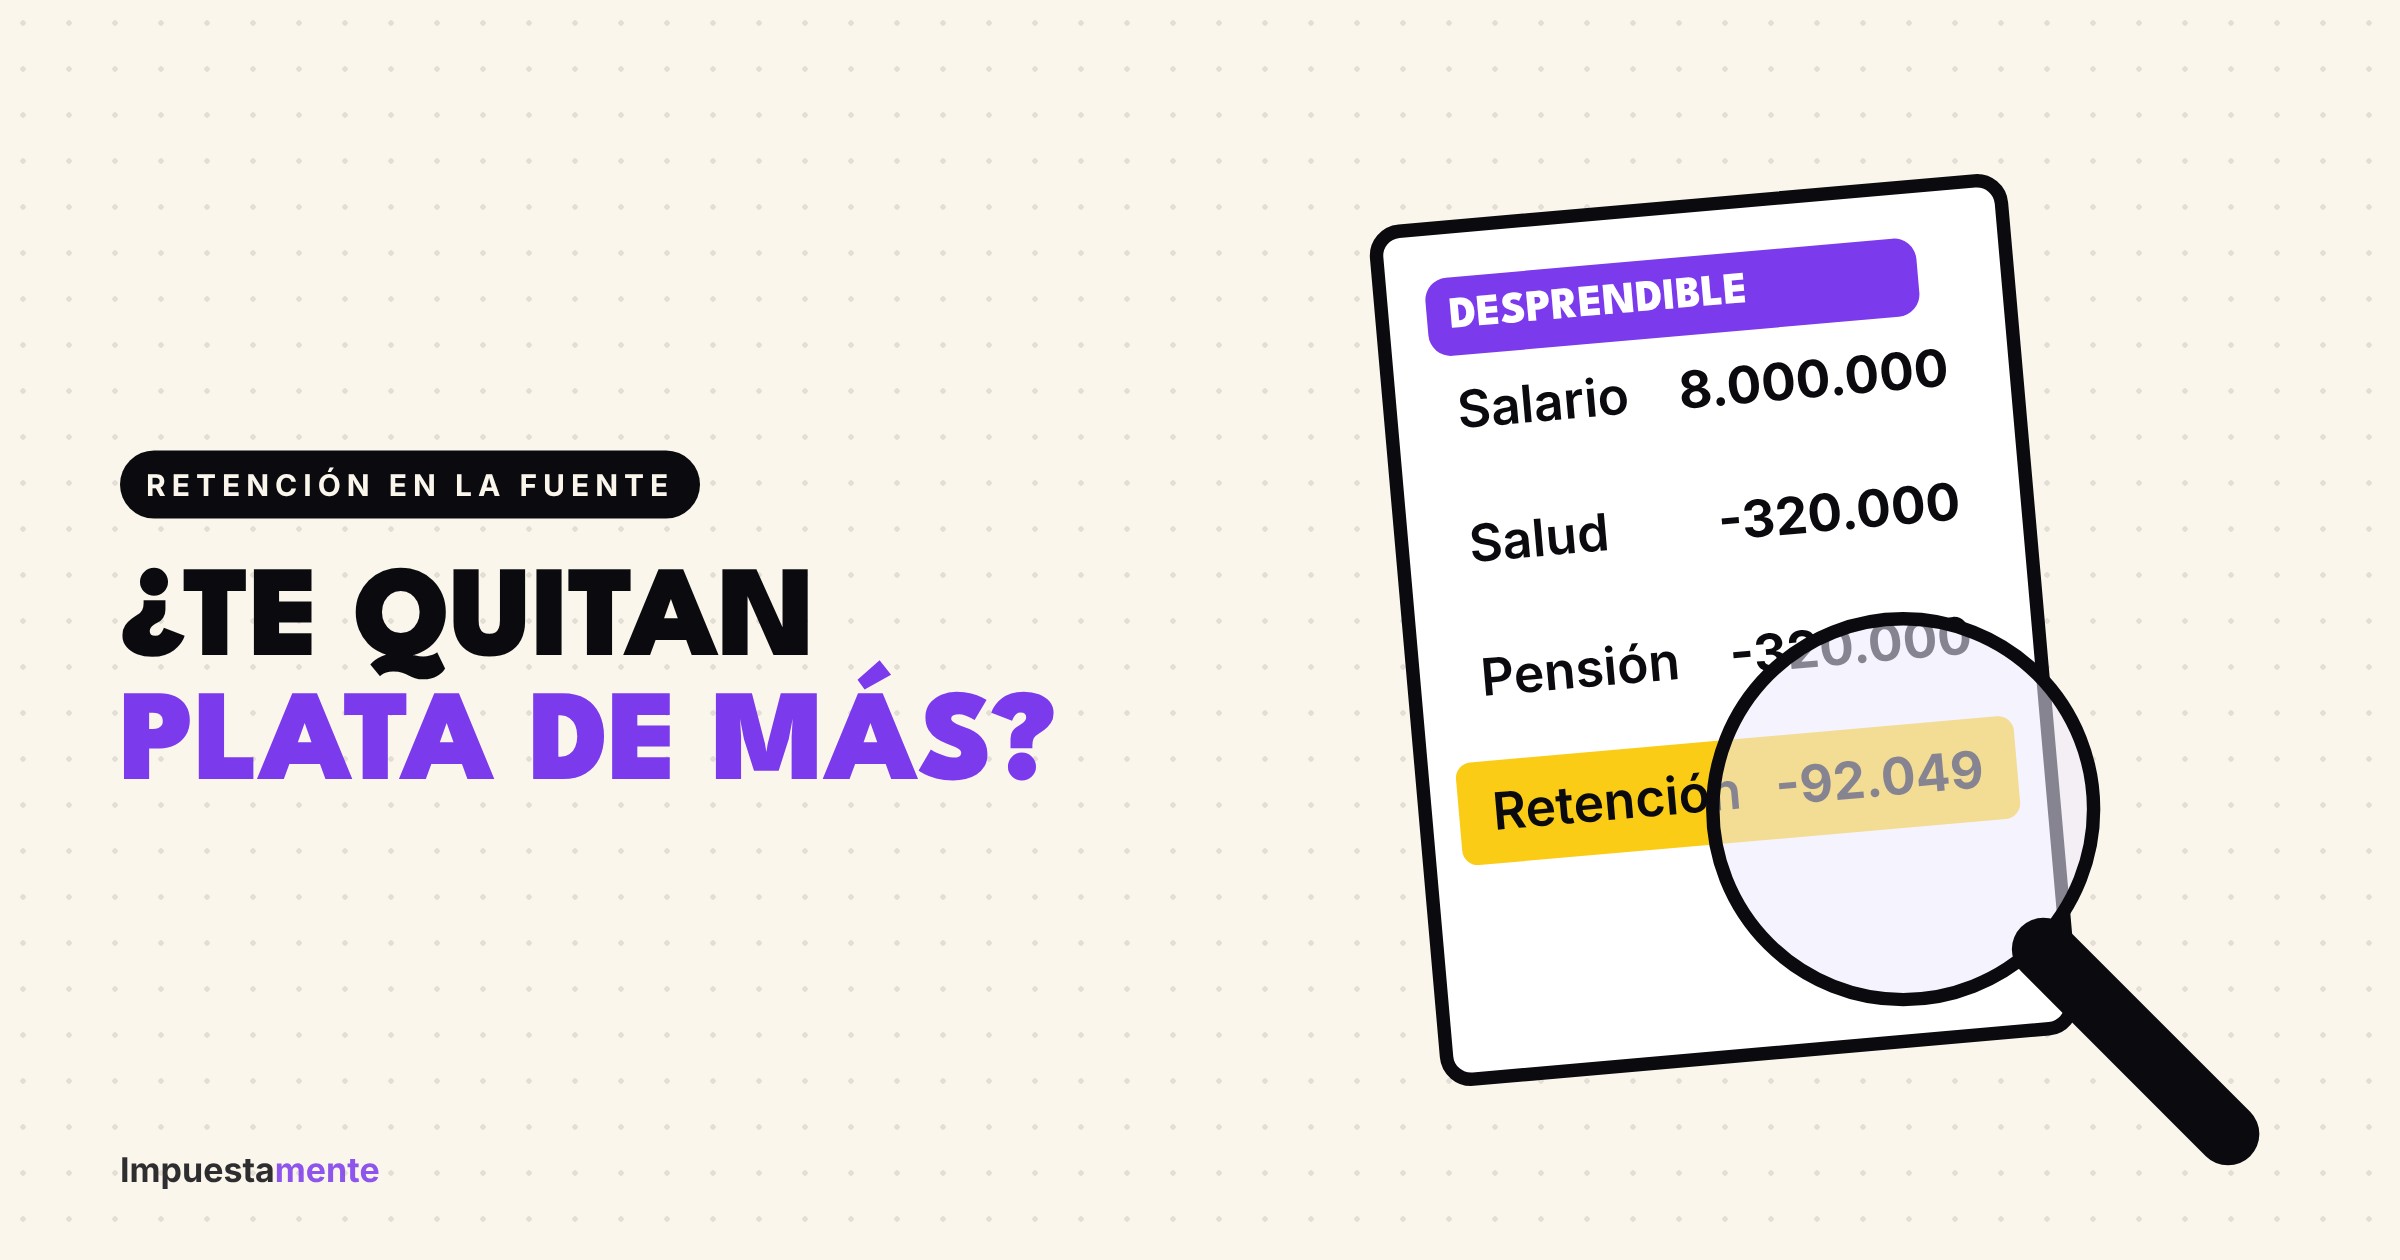
- Busca el valor retenido en tu desprendible o en el portal de nómina. Suele aparecer como "retención en la fuente" o "ReteFuente".
- Revisa qué beneficios te están aplicando. Pide a nómina el detalle del cálculo: ahí debe verse si incluyeron dependientes, intereses, prepagada o aportes voluntarios.
- Compara con tus soportes. Si tienes hijos, crédito de vivienda o prepagada y no aparecen, te están reteniendo de más.
- Mira el procedimiento. Si tu empresa usa el procedimiento 2, te aplica un porcentaje fijo que se recalcula en junio y diciembre. Si tu situación cambió (más ingresos, nuevos dependientes), pide que lo revisen.
Ejemplo: Carlos
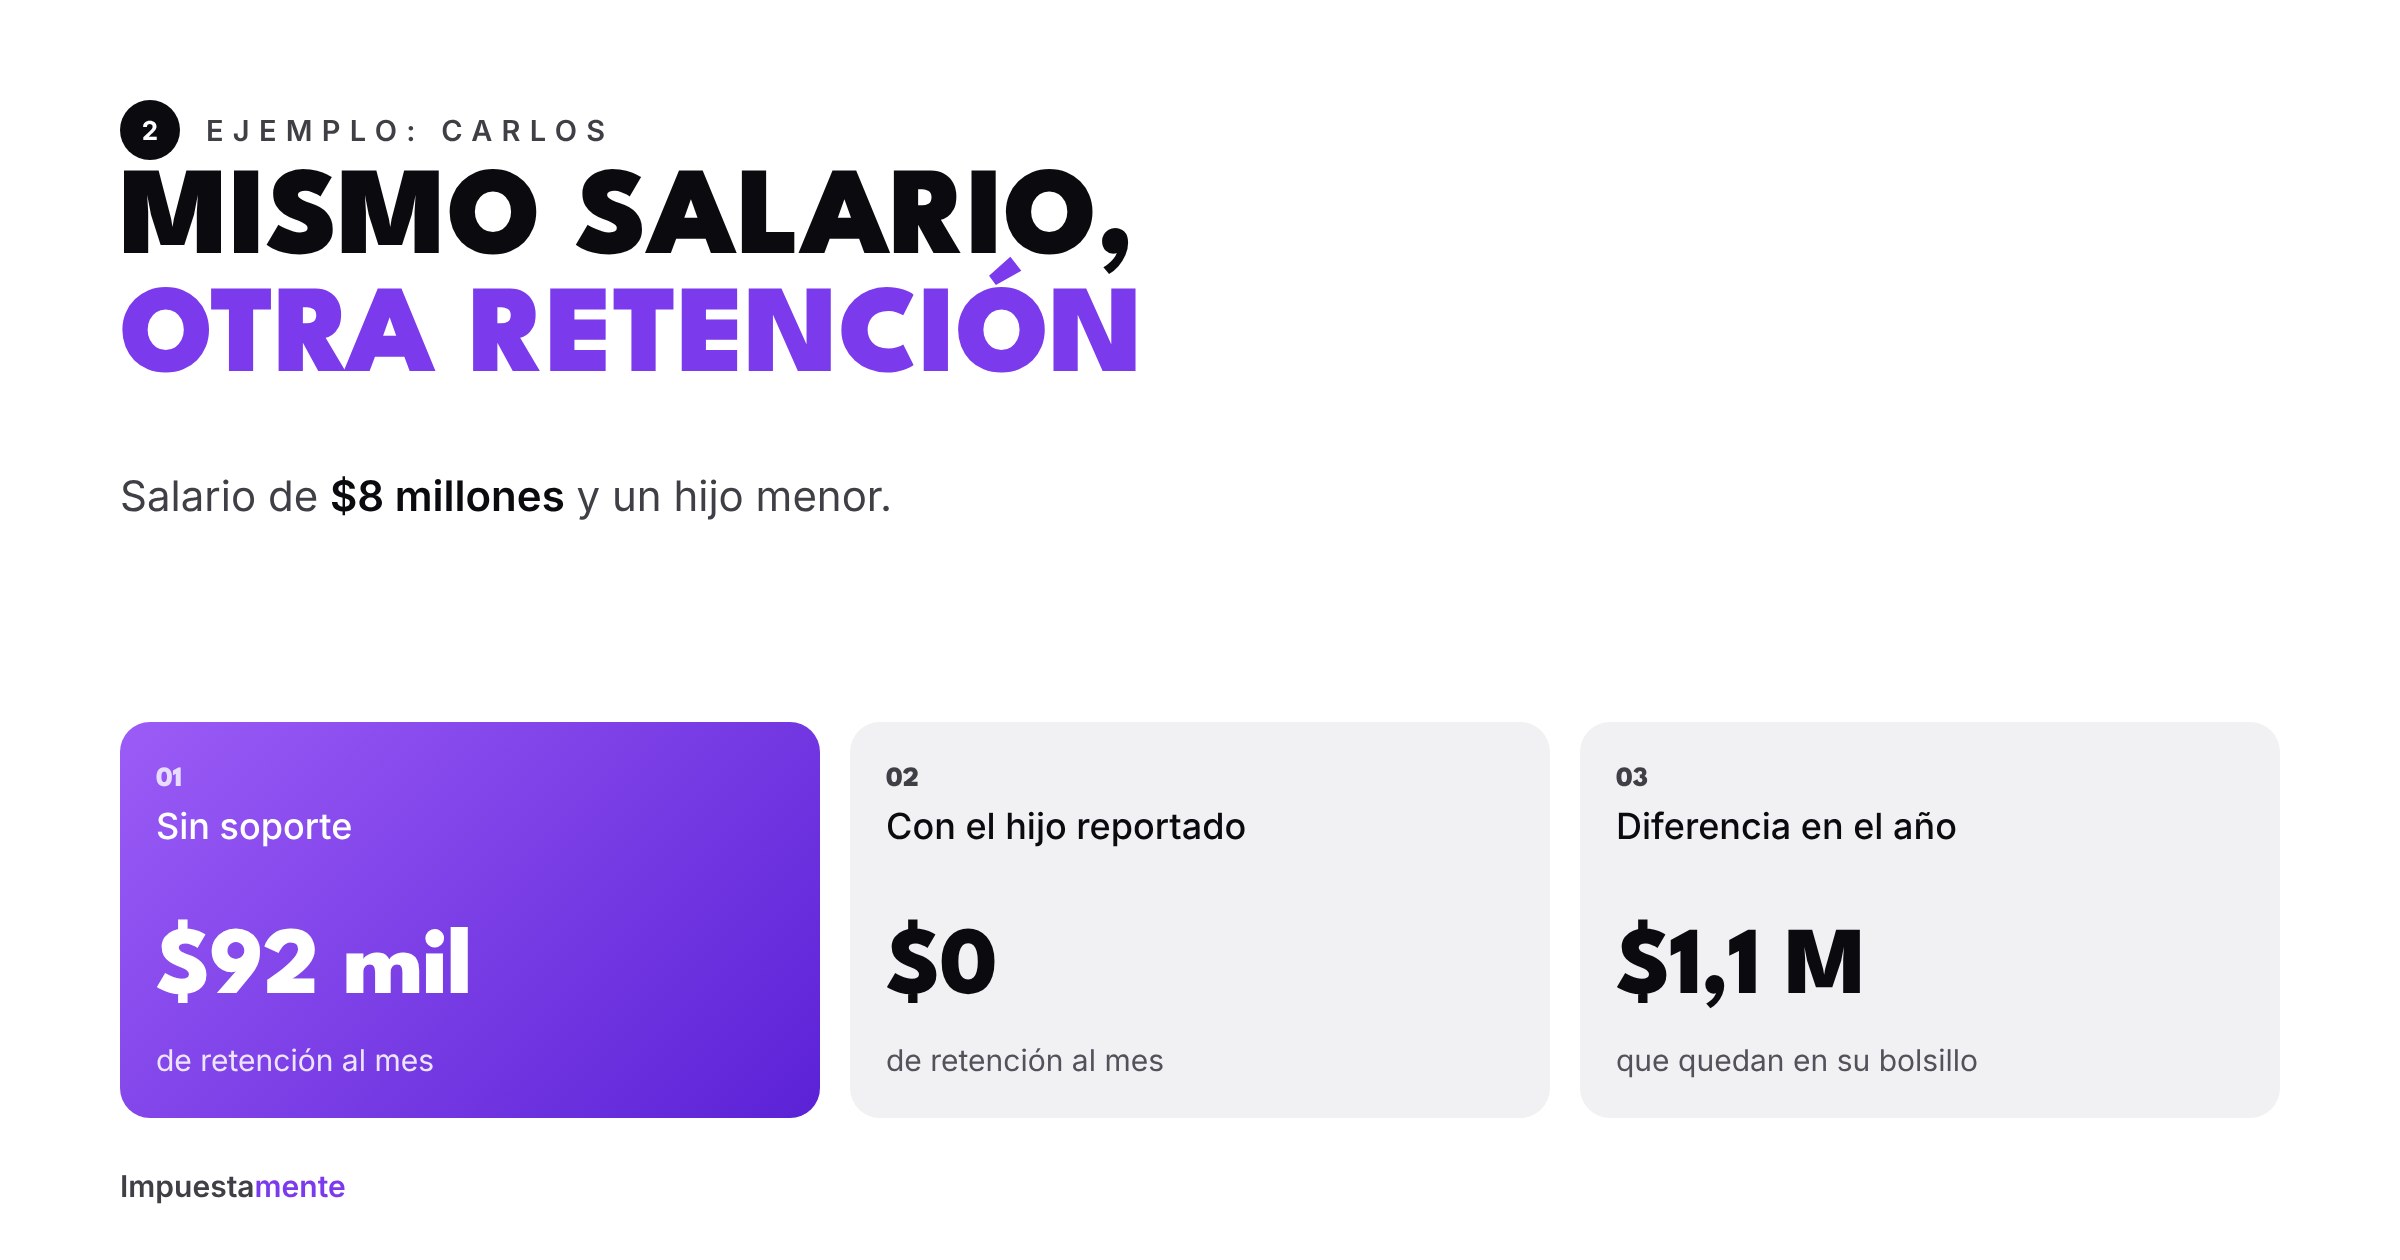
Carlos gana $8 millones al mes y tiene un hijo de 5 años, pero nunca entregó el registro civil a nómina.
- Sin el soporte: aportes de $720.000, 25% exento de $1.820.000, base de $5.460.000 (104 UVT). Retención: unos $92.000 al mes.
- Con el hijo reportado: suma una deducción del 10% ($800.000). El 25% se calcula sobre lo que queda y la base baja a $4.860.000, menos de 95 UVT. Retención: $0.
Son $1,1 millones al año que hoy Carlos le presta a la DIAN sin intereses y que solo recuperaría si declara.
¿Y si ya me retuvieron de más?
No se pierde, pero recuperarlo toma más trabajo. Lo explico en me retuvieron de más: cómo recuperar ese dinero. Lo más eficiente es corregirlo hoy con los 4 soportes que debes llevar a nómina.
Preguntas frecuentes
¿Mi empresa puede negarse a aplicar los soportes? No, si están completos. El artículo 387 obliga al empleador a aplicarlos cuando el trabajador los entrega.
¿La retención es el impuesto final? No. Es un anticipo. El impuesto final se calcula en la declaración de renta y ahí se restan las retenciones. Si te retuvieron más, queda saldo a favor.
¿Si no estoy obligado a declarar, pierdo lo retenido? Puedes declarar voluntariamente para recuperarlo.
Revisa tu caso
En Impuestamente leemos tu desprendible y te decimos si te están reteniendo de más. Empieza con tu diagnóstico tributario gratis.
Nota: este artículo es informativo y usa la UVT de 2026 ($52.374). Las cifras de los ejemplos son aproximadas; cada caso debe revisarse con sus soportes.